


ECB 2026. gada jūnija Konverģences ziņojums
Šī Konverģences ziņojuma valodas versija neietver visas nodaļas. Pilns ziņojums ir pieejams angļu valodā ECB tīmekļvietnē.
1. Ievads
Euro ir ieviests jau 21 no 27 ES dalībvalstīm. Šajā ziņojumā aplūkotas piecas no sešām dalībvalstīm, kuras vēl nav ieviesušas vienoto valūtu, proti, Čehija, Ungārija, Polija, Rumānija un Zviedrija. Saskaņā ar Līgumu par Eiropas Savienības darbību (turpmāk – Līgums) šīs valstis apņēmušās ieviest euro, un tas nozīmē, ka tām jācenšas izpildīt visus konverģences kritērijus.[1] Sestajai dalībvalstij – Dānijai – ir īpašs statuss, tāpēc tā šajā ziņojumā nav aplūkota.[2]
Sagatavojot šo ziņojumu, ECB izpilda Līguma 140. panta prasību. 140. pants paredz, ka vismaz reizi divos gados vai pēc tādas dalībvalsts pieprasījuma, uz kuru attiecas izņēmums, ECB un Eiropas Komisijai jāziņo ES Padomei "par panākumiem, ko guvušas dalībvalstis ar izņēmumu statusu, pildot saistības attiecībā uz ekonomiskās un monetārās savienības izveidi". Šajā ziņojumā aplūkotās piecas valstis vērtētas regulārā divu gadu cikla kontekstā. Arī Eiropas Komisija ir sagatavojusi ziņojumu, un abi ziņojumi vienlaikus tiek iesniegti ES Padomei.
Šajā ziņojumā ECB izmanto iepriekšējos Konverģences ziņojumos lietoto struktūru. Tajā vērtēts, vai attiecīgajās piecās valstīs panākts augsts ilgtspējīgas ekonomiskās konverģences līmenis, vai valsts tiesību akti atbilst Līgumiem un Protokolam par Eiropas Centrālo banku sistēmas Statūtiem un Eiropas Centrālās bankas Statūtiem (turpmāk – ECBS Statūti) un vai izpildītas normatīvās prasības, lai attiecīgā nacionālā centrālā banka (NCB) kļūtu par Eurosistēmas neatņemamu sastāvdaļu.
Ekonomiskās konverģences procesa novērtējums ir būtiski atkarīgs no pamatā esošās statistikas kvalitātes un integritātes. Politiski apsvērumi vai iejaukšanās nedrīkst ietekmēt statistikas apkopošanu un sniegšanu. ES dalībvalstis ir aicinātas uzskatīt savas statistiskās informācijas kvalitāti un integritāti par augstas prioritātes jautājumu, nodrošināt, ka šīs statistikas apkopošanā tiek izmantota pienācīga kontroles un līdzsvara sistēma, kā arī piemērot standartu minimumu statistikas jomā. Šie standarti ir ārkārtīgi svarīgi, lai nostiprinātu valsts statistikas iestāžu neatkarību, integritāti un atbildību un palīdzētu vairot uzticēšanos valdības finanšu statistikas kvalitātei (sk. 6. nodaļu).
Ar 2014. gada 4. novembri katrai ES dalībvalstij, attiecībā uz kuru atcelts izņēmums, ne vēlāk kā euro ieviešanas datumā jāpievienojas Vienotajam uzraudzības mehānismam (VUM).[3] Ar šo datumu uz attiecīgo valsti attiecas visas ar VUM saistītās tiesības un pienākumi. Tāpēc ir ārkārtīgi svarīgi, lai tiktu veikti nepieciešamie sagatavošanās darbi. Īpaši tiks veikts katras tādas dalībvalsts banku sistēmas visaptverošs novērtējums, kura pievienojas eurozonai un tādējādi – arī VUM.[4]
Ziņojuma struktūra ir šāda. 2. nodaļā aprakstīta ekonomiskās un tiesiskās konverģences novērtēšanā izmantotā pamatprincipu sistēma. 3. nodaļā sniegts galveno ekonomiskās konverģences aspektu horizontāls pārskats. 4. nodaļā ietverti valstu kopsavilkumi, kuros aplūkoti ekonomiskās un tiesiskās konverģences novērtējuma galvenie rezultāti. 5. nodaļā detalizētāk izklāstīts ekonomiskās konverģences stāvoklis katrā no piecām aplūkotajām ES dalībvalstīm. 6. nodaļā sniegts konverģences rādītāju un to apkopošanas statistiskās metodoloģijas pārskats. Visbeidzot, 7. nodaļā vērtēta aplūkoto dalībvalstu nacionālo tiesību aktu, t. sk. NCB statūtu, atbilstība Līguma 130. un 131. pantam.
2. Analīzes struktūra
2.1. Ekonomiskā konverģence
Lai novērtētu ekonomisko konverģenci ES dalībvalstīs, kuras vēlas ieviest euro, ECB izmanto vienotu analīzes struktūru. Šī vienotā struktūra, kas konsekventi tiek piemērota visos Eiropas Monetārā institūta (EMI) un ECB Konverģences ziņojumos, balstās, pirmkārt, uz Līguma nosacījumiem un to piemērošanu ECB darbībā attiecībā uz cenu, fiskālo bilanču un parāda rādītāju, valūtas kursu un ilgtermiņa procentu likmju norisēm, kā arī citiem ekonomiskajai integrācijai un konverģencei svarīgiem faktoriem. Otrkārt, tā pamatojas uz vairākiem retrospektīviem un uz nākotni vērstiem papildu ekonomiskajiem rādītājiem, kurus uzskata par lietderīgiem konverģences noturības detalizētākai novērtēšanai. Daži šīs struktūras elementi laika gaitā ir uzlaboti. Uz visiem šiem faktoriem balstītais aplūkotās dalībvalsts novērtējums arī sniedz svarīgu informāciju, kas palīdz nodrošināt, ka tās integrācija eurozonā notiks bez lielām grūtībām. Tālāk 1.–5. ielikumā aplūkotas tiesību aktu normas un izklāstīta metodoloģija to piemērošanai ECB darbībā.
Nepārtrauktības un vienādas attieksmes nodrošināšanai šis ziņojums pamatojas uz ECB iepriekš publicētajos ziņojumos noteiktajiem principiem. Konkrēti, piemērojot konverģences kritērijus, ECB (un pirms tam – EMI) ievēro vairākus vadošos principus. Pirmkārt, katrs kritērijs tiek precīzi interpretēts un piemērots. Šā principa pamatā ir apsvērums, ka kritēriju galvenais mērķis ir nodrošināt, lai eurozonā varētu piedalīties tikai tās dalībvalstis, kuru ekonomiskie nosacījumi veicina cenu stabilitātes un eurozonas vienotības saglabāšanu. Otrkārt, konverģences kritēriji veido loģisku un saskaņotu kopumu, un tie visi jāizpilda. Līgumā kritēriji sniegti kā vienlīdz svarīgi un bez hierarhijas. Treškārt, konverģences kritēriji jāizpilda, pamatojoties uz reāliem datiem, nevis uz prognozēm. Ceturtkārt, konverģences kritēriju piemērošanā būtu jāievēro konsekvence, pārredzamība un vienkāršība. Turklāt, apsverot atbilstību konverģences kritērijiem, būtisks faktors ir noturība, jo konverģence jāpanāk ne tikai kādā konkrētā laikā, bet tai jābūt ilgstošai. Šā iemesla dēļ valstu novērtējumos plaši aplūkota konverģences ilgtspēja.
Tāpēc attiecīgās valsts ekonomiskās norises tiek apskatītas retrospektīvi, galvenokārt aptverot pēdējos 10 gadus. Tas palīdz labāk noteikt, cik lielā mērā pašreizējie sasniegumi ir patiesu strukturālo pārkārtojumu rezultāts, kam savukārt vajadzētu ļaut labāk novērtēt ekonomiskās konverģences ilgtspēju.
Papildus un atbilstošā apjomā izmanto arī nākotnes perspektīvu. Šādā kontekstā īpaša uzmanība pievērsta tam, ka labvēlīgu tautsaimniecības attīstības tendenču ilgtspēja ir ļoti atkarīga no atbilstīgas un ilgstošas politikas reakcijas uz pašreizējiem un nākotnes sarežģītajiem uzdevumiem. Stingra vadība, stabilas iestādes un ilgtspējīgas valsts finanses arī ir svarīgas, lai vidējā termiņā un ilgtermiņā veicinātu cenu stabilitāti un produkcijas izlaides ilgtspējīgu kāpumu. Kopumā uzsvērts, ka ekonomiskās konverģences ilgtspējas nodrošināšana ir atkarīga gan no stabila sākumstāvokļa, stabilu iestāžu esamības un noturības pret satricinājumiem, gan no pareizas politikas īstenošanas pēc euro ieviešanas.
Šajā Konverģences ziņojumā ietvertie statistiskie dati atbilst stāvoklim 2026. gada 17. jūnijā. Konverģences kritēriju piemērošanā izmantotos statistiskos datus nodrošināja Eiropas Komisija (sk. 6. nodaļu, kā arī statistikas tabulas un attēlus) sadarbībā ar ECB (valūtas kursi un ilgtermiņa procentu likmes). Vienojoties ar Komisiju, noteikts, ka cenu stabilitātes kritērija un ilgtermiņa procentu likmju kritērija atsauces periods aptver laikposmu no 2025. gada jūnija līdz 2026. gada maijam. Savukārt valūtas kursu atsauces periods aptver laikposmu no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam. Vēsturiskie dati par fiskālo stāvokli aptver periodu līdz 2025. gadam. Ņemtas vērā arī dažādu avotu sniegtās prognozes un cita informācija, kas svarīga konverģences ilgtspējas turpmākā novērtēšanā. Ziņojumā ņemti vērā arī Komisijas 2026. gada pavasara ekonomikas prognoze un 2026. gada brīdināšanas mehānisma ziņojums, kas publicēti attiecīgi 2026. gada 21. maijā un 2025. gada 25. novembrī. ECB Ģenerālpadome apstiprināja šo ziņojumu 2026. gada 19. jūnijā.
Šajā Konverģences ziņojumā aplūkota arī Tuvajos Austrumos notiekošā kara ietekme uz konverģences novērtējumu. Pēdējā laika ģeopolitiskā spriedze ir vairojusi nenoteiktību, t. sk., iespējams, ietekmējot enerģijas tirgus, tirdzniecības maršrutus un globālos finanšu nosacījumus. Lai gan sākotnējā ietekme ir izpaudusies inflācijas dinamikā un konfidences rādītājos, kara ekonomiskā ietekme būs atkarīga no elektroenerģijas cenu šoka intensitātes un ilguma, kā arī no tā netiešās un sekundārās ietekmes apmēra. Valstis, kurām ir lielāka energoatkarība no Tuvajiem Austrumiem un plašāki tirdzniecības sakari ar šo reģionu, var ciest vairāk nekā citas valstis. Ietekme būs atkarīga arī no makroekonomiskās vides un atsevišķu valstu politikas reakcijas. Tāpēc uz nākotni vērstā konverģences novērtējuma daļa ir pakļauta lielākai nenoteiktībai nekā parasti.
Tiesību aktu normas attiecībā uz cenu dinamiku un tas, kā tās piemēro ECB, atspoguļots 1. ielikumā.
1. ielikums
Cenu dinamika
1. Līguma noteikumi
Saskaņā ar Līguma 140. panta 1. punkta pirmo ievilkumu Konverģences ziņojumam jānovērtē, cik augsts noturīgas konverģences līmenis sasniegts, ņemot vērā katras dalībvalsts atbilstību šādam kritērijam:
"augsts cenu stabilitātes līmenis; to konstatē, samērojot inflācijas līmeni attiecīgā valstī ar inflācijas līmeni, augstākais, trijās cenu ziņā stabilākajās dalībvalstīs".
Protokola Nr. 13 par konverģences kritērijiem 1. pants paredz:
"Līguma par Eiropas Savienības darbību 140. panta 1. punkta pirmajā ievilkumā minētās cenu stabilitātes kritērijs ir tas, ka dalībvalstī ir stabilas cenas un vienā gadā pirms novērtējuma vidējais inflācijas līmenis nepārsniedz 1.5 procentpunktus, to samērojot ar, augstākais, tādu triju dalībvalstu datiem, kur cenu stabilitāte ir vislielākā. Inflāciju mēra, salīdzinot patēriņa cenu indeksus, ņemot vērā to, ka dažādās valstīs to nosaka dažādi."
2. Līguma noteikumu piemērošana
Šajā ziņojumā ECB piemēro Līguma noteikumus, kā izklāstīts tālāk.
Pirmkārt, minēto vidējo inflācijas līmeni vienā gadā pirms novērtējuma aprēķina, izmantojot 12 mēnešu vidējā SPCI rādītāja pārmaiņas atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam salīdzinājumā ar iepriekšējo 12 mēnešu vidējo rādītāju. Inflāciju nosaka, pamatojoties uz SPCI, ko ieviesa konverģences novērtēšanai cenu stabilitātes jomā, izmantojot salīdzināšanas metodi (sk. 6.2. iedaļu). Otrkārt, nosacījumu "augstākais, tādu triju dalībvalstu dati, kur cenu stabilitāte ir vislielākā", kas izmantots atsauces vērtības definīcijā, piemēro, izmantojot to triju dalībvalstu, kurām ir viszemākais vidējais inflācijas līmenis, nesvērto aritmētisko vidējo inflāciju (izņemot izlecošās vērtības).
Būtu jāatzīmē, ka jēdziens "izlecošā vērtība" ir minēts jau iepriekšējos ECB Konverģences ziņojumos un EMI Konverģences ziņojumos. Saskaņā ar šiem ziņojumiem dalībvalsti uzskata par izlecošo vērtību, ja tiek izpildīti divi nosacījumi:1) tās 12 mēnešu vidējais inflācijas līmenis ir būtiski zemāks nekā eurozonas vidējais rādītājs; 2) tās cenu norises spēcīgi ietekmējuši ārkārtas apstākļi. Izlecošo vērtību noteikšana nav mehāniska pieeja. Jēdziens "izlecošā vērtība" tika ieviests, lai atbilstoši risinātu iespējamās būtiskās novirzes atsevišķu valstu inflācijas norisēs, kas mazina šo valstu inflācijas rādītāja kā konverģences etalonlikmes reprezentativitāti. ECB pieeja izlecošo vērtību identificēšanai šajā ziņojumā atbilst iepriekšējos ECB Konverģences ziņojumos izmantotajai pieejai.
Tāpēc šajā ziņojumā tās trīs dalībvalstis, kuru cenu stabilitāte ir vislielākā, ir Kipra (0.9 %), Francija (1.2 %) un Dānija (1.6 %). Pieskaitot 1.5 procentpunktus šo triju rādītāju vidējai vērtībai, cenu stabilitātes kritērija atsauces vērtība ir 2.7 %. Neviena no šīm trim dalībvalstīm, kuru cenu stabilitāte ir vislielākā, nav identificēta kā iespējamā izlecošā vērtība izslēgšanai no cenu stabilitātes atsauces vērtības aprēķina.
Vidējā SPCI inflācija 12 mēnešu atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam tiek aplūkota, ņemot vērā valsts ekonomisko sniegumu cenu stabilitātes ziņā pēdējos 10 gados. Tādējādi iespējams vispusīgāk novērtēt cenu dinamikas ilgtspēju aplūkojamajā valstī. Uzmanība pievērsta monetārās politikas virzienam, īpaši tam, vai monetārās iestādes galvenokārt koncentrējušās uz cenu stabilitātes nodrošināšanu un saglabāšanu, kā arī uz citu ekonomikas politikas jomu ieguldījumu šā mērķa sasniegšanā. Turklāt ņemta vērā makroekonomiskās vides ietekme uz cenu stabilitātes nodrošināšanu. Cenu dinamika vērtēta pieprasījuma un piedāvājuma apstākļos, galvenokārt aplūkojot tādus faktorus kā vienības darbaspēka izmaksas un importa cenas. Visbeidzot, ņemtas vērā arī citu svarīgu cenu indeksu tendences. Nākotnes perspektīvā sniegts ieskats tuvāko gadu laikā gaidāmajās inflācijas norisēs, kā arī svarīgāko starptautisko organizāciju un tirgus dalībnieku prognozes. Turklāt tajā raksturoti institucionālie un strukturālie aspekti, kas ir svarīgi, lai pēc euro ieviešanas saglabātu cenu stabilitāti veicinošu vidi.
Tiesību aktu normas attiecībā uz fiskālajām norisēm un tas, kā tās piemēro ECB, kā arī procedūras jautājumi atspoguļoti 2. ielikumā.
2. ielikums
Fiskālās norises
1. Līguma un citu tiesību aktu noteikumi
Saskaņā ar Līguma 140. panta 1. punkta otro ievilkumu Konverģences ziņojumam jānovērtē, cik augsts noturīgas konverģences līmenis sasniegts, ņemot vērā katras dalībvalsts atbilstību šādam kritērijam:
"valsts finanšu stāvokļa stabilitāte; to konstatē, izejot no tā, vai ir sasniegts valsts budžeta stāvoklis bez pārmērīga deficīta, kā noteikts šā Līguma 126. panta 6. punktā".
Protokola Nr. 13 par konverģences kritērijiem 2. pants paredz:
"Minētā Līguma 140. panta 1. punkta otrajā ievilkumā minētais valsts budžeta stabilitātes kritērijs ir tas, ka novērtējuma brīdī uz dalībvalsti neattiecas atbilstoši 126. panta 6. punktam pieņemtais Padomes lēmums par pārmērīgu budžeta deficītu."
Līguma 126. pantā noteikta pārmērīga budžeta deficīta novēršanas procedūra. Saskaņā ar 126. panta 2. un 3. punktu Eiropas Komisija sagatavo ziņojumu, ja dalībvalsts neizpilda prasības attiecībā uz fiskālo disciplīnu, īpaši tad, ja:
- plānotā vai faktiskā valsts budžeta deficīta attiecība pret IKP pārsniedz atsauces vērtību (kas Protokolā Nr. 12 par pārmērīga budžeta deficīta novēršanas procedūru noteikta kā 3 % no IKP), izņemot gadījumus, kad:
- vai nu šī attiecība ir būtiski un pastāvīgi pazeminājusies un sasniegusi atsauces vērtībai tuvu līmeni, vai arī
- atsauces vērtība ir pārsniegta tikai izņēmuma kārtā un uz laiku un šī attiecība joprojām ir tuva atsauces vērtībai;
- valsts parāda attiecība pret IKP pārsniedz atsauces vērtību (kas Protokolā Nr. 12 par pārmērīga budžeta deficīta novēršanas procedūru noteikta kā 60 % no IKP), ja vien šī attiecība pietiekami strauji nesamazinās un netuvinās atsauces vērtībai.
Turklāt Komisijas sagatavotajā ziņojumā jāņem vērā tas, vai valsts budžeta deficīts pārsniedz valdības ieguldījumu izdevumus, un visi pārējie būtiskie faktori, to vidū dalībvalsts tautsaimniecības un budžeta stāvoklis vidējā termiņā. Komisija var sagatavot ziņojumu arī tad, ja tā uzskata, ka dalībvalstij ir pārmērīga budžeta deficīta rašanās risks, lai gan kritēriji ir izpildīti. Ekonomikas un finanšu komiteja sniedz atzinumu par Komisijas ziņojumu. Visbeidzot, saskaņā ar 126. panta 6. punktu ES Padome, pamatojoties uz Komisijas ieteikumu un izskatījusi apsvērumus, ko, iespējams, vēlas paust attiecīgā dalībvalsts, ievērojot kvalificētu balsu vairākumu un neiesaistot attiecīgo dalībvalsti, pamatojoties uz vispārēju novērtējumu, pieņem lēmumu par to, vai šajā dalībvalstī pastāv pārmērīgs budžeta deficīts.
Līguma 126. panta noteikumi tālāk skaidroti Regulā (EK) Nr. 1467/97[5], kurā grozījumi izdarīti ar Regulu (ES) Nr. 1177/2011[6] un 2024/1264[7], un citstarp:
- apstiprina parāda kritērija un deficīta kritērija vienādo pamatojumu, nosakot pirmā kritērija darbību;
- paredz nosacījumus, saskaņā ar kuriem tiek uzskatīts, ka tad, ja valsts parāda attiecība pret IKP pārsniedz atsauces vērtību, tā atbilstoši 126. panta 2. punkta b) apakšpunktam pietiekami samazinās un pietiekami strauji tuvojas atsauces vērtībai. ES fiskālās pārvaldības regulējuma reformas ietekmē mainās nosacījumi, saskaņā ar kuriem tiek uzskatīts, ka tad, ja valsts parāda attiecība pret IKP pārsniedz atsauces vērtību, tā atbilstoši 126. panta 2. punkta b) apakšpunktam pietiekami samazinās un pietiekami strauji tuvojas atsauces vērtībai. Proti, Regulas 2. panta 2. punkts paredz, ka prasību uzskata par izpildītu tad, ja attiecīgā dalībvalsts ievēro savu Padomes noteikto neto izdevumu plānu.[8] Komisija sagatavo ziņojumu saskaņā ar Līguma 126. panta 3. punktu tad, ja valsts parāda attiecība pret IKP pārsniedz atsauces vērtību, budžets nav tuvu sabalansētam vai ar pārpalikumu un dalībvalsts kontroles kontā reģistrētās novirzes gada izteiksmē pārsniedz 0.3 procentpunktus no IKP vai kumulatīvā izteiksmē pārsniedz 0.6 procentpunktus no IKP;
- detalizē svarīgākos faktorus, ko Komisija ņem vērā, gatavojot ziņojumu saskaņā ar Līguma 126. panta 3. punktu. Svarīgākais, ka regula nosaka vairākus faktorus, kas būtiski ietekmē vidēja termiņa tautsaimniecības, budžeta un valsts parāda stāvokļa norišu novērtējumu (sk. regulas 2. panta 3. punktu).
2. Līguma noteikumu piemērošana
Konverģences novērtēšanai ECB pauž savu viedokli par fiskālajām norisēm. Vērtējot ilgtspēju, ECB aplūko fiskālo norišu galvenos rādītājus no 2016. gada līdz 2025. gadam, prognozes un problēmas valdības finanšu jomā, analizējot saiknes starp deficīta un parāda norisēm. Vērtējot Covid-19 pandēmijas un Krievijas kara pret Ukrainu ietekmi uz valdības finanšu stāvokli, ECB pamatojas uz Stabilitātes un izaugsmes pakta vispārējo izņēmuma klauzulu, kas bija aktivizēta no 2020. gada 20. marta līdz 2023. gada 31. decembrim, t. i., attiecībā uz preventīvo daļu pirms Stabilitātes un izaugsmes pakta reformas īstenošanas 2024. gada aprīlī, kā noteikts Regulas (EK) Nr. 1466/97 5. panta 1. punktā un 9. panta 1. punktā, un attiecībā uz korektīvo daļu, kā noteikts Regulas (EK) Nr. 1467/97 3. panta 5. punktā[9]. Runājot par papildu elastības principa piemērošanas ietekmi uz aizsardzības spēju stiprināšanas izdevumu palielināšanu, ECB pamatojas uz Stabilitātes un izaugsmes pakta valsts izņēmuma klauzulu, kas tika ieviesta 2024. gada aprīļa reformas laikā. Regulas (ES) 2024/1263 26. pantā noteikts, ka "pēc dalībvalsts pieprasījuma un pēc Komisijas ieteikuma, pamatojoties uz tās veikto analīzi, Padome četru nedēļu laikā pēc Komisijas ieteikuma var pieņemt ieteikumu, ar ko dalībvalstij ļauj atkāpties no Padomes noteiktā neto izdevumu plāna, ja ārkārtas apstākļiem, kas ir ārpus dalībvalsts kontroles, ir būtiska ietekme uz attiecīgās dalībvalsts finansēm, ja šāda novirze neapdraud fiskālo stabilitāti vidējā termiņā". Papildus ECB veic valsts budžeta struktūru efektivitātes analīzi saskaņā ar Regulas (EK) Nr. 1467/97 2. panta 3. punkta d) apakšpunktu un Direktīvu 2011/85/ES[10]. Minētais 126. pants neattiecas uz ECB, kas atšķirībā no Komisijas nav oficiāli iesaistīta pārmērīga budžeta deficīta novēršanas procedūrā. Tāpēc ECB ziņojumā tikai norādīts, vai valsts pakļauta pārmērīga budžeta deficīta novēršanas procedūrai.
Attiecībā uz Līguma noteikumu, ka parāda rādītājam, kas pārsniedz 60 % no IKP, būtu pietiekami strauji jāsamazinās un jātuvinās atsauces vērtībai, ECB novērtē parāda rādītāja iepriekšējās un nākotnes tendences. Attiecībā uz dalībvalstīm, kuru parāda rādītājs pārsniedz atsauces vērtību, ECB sniedz informāciju par Komisijas veikto jaunāko novērtējumu, ko nosaka Regulas (EK) Nr. 1467/97 2. panta 3. punkts.
Fiskālo norišu novērtējums balstīts uz datiem, kas iegūti, pamatojoties uz nacionālajiem kontiem saskaņā ar Eiropas Kontu sistēmu 2010 (EKS 2010; sk. 6. nodaļu). Lielāko daļu šajā ziņojumā sniegto rādītāju 2026. gada aprīlī un maijā nodrošināja Komisija, un tie ietver datus par valdības 2016.–2025. gada finanšu stāvokli un Komisijas prognozes 2026. un 2027. gadam.
Attiecībā uz valsts finanšu ilgtspēju atsauces gada (2025. gada) rezultāti aplūkoti, ņemot vērā aplūkojamās valsts darbību pēdējos 10 gados. Vispirms tiek vērtēta budžeta deficīta rādītāja dinamika. Ieteicams ņemt vērā, ka valsts gada budžeta deficīta rādītāja pārmaiņas parasti nosaka dažādi faktori. To ietekmi var iedalīt, no vienas puses, cikliskos efektos, kas atspoguļo budžeta deficīta reakciju uz ekonomiskās attīstības cikla pārmaiņām, un, no otras puses, necikliskos efektos, ko bieži izmanto strukturālo vai pastāvīgo fiskālās politikas korekciju atspoguļošanai. Tomēr ne vienmēr var uzskatīt, ka šādi necikliski efekti, kādi skaitliskā izteiksmē sniegti šajā ziņojumā, pilnībā atspoguļo fiskālā stāvokļa strukturālās pārmaiņas, jo tie ietver īslaicīgu ietekmi uz budžeta bilanci, ko izraisa gan politikas pasākumu, gan īpašu faktoru ietekme.
Pēc tam tiek vērtēta valsts parāda rādītāja dinamika un to noteicošie faktori šajā periodā. Šie faktori ir nominālā IKP pieauguma tempa un procentu likmju atšķirības, sākotnējā bilance un deficīta-parāda korekcija. Šāds skatījums var sniegt papildu informāciju par to, cik lielā mērā makroekonomiskā vide, īpaši izaugsmes temps un procentu likmes, ietekmējusi parāda dinamiku. Turklāt tiek aplūkota valdības parāda struktūra, īpaši pievēršoties īstermiņa parāda īpatsvaram un ārvalstu valūtas parāda īpatsvaram, kā arī to dinamikai. Salīdzinot šos īpatsvarus ar pašreizējo parāda rādītāja līmeni, var tikt uzsvērts fiskālo bilanču jutīgums pret valūtas kursu un procentu likmju pārmaiņām.
2024. gadā, stājoties spēkā pārskatītajam Stabilitātes un izaugsmes paktam, tika izdoti jauni uz parādu balstītas pārmērīga budžeta deficīta novēršanas procedūras sākšanas noteikumi. Lai gan uz deficītu balstītas pārmērīga budžeta deficīta novēršanas procedūras sākšanas noteikumi galvenokārt paliek nemainīgi, uz parādu balstītas pārmērīga budžeta deficīta novēršanas procedūras sākšanas noteikumi tika mainīti, kā aprakstīts 2. ielikumā. Tomēr, ņemot vērā, ka ES Padomes noteiktie neto izdevumu plāni aptver fiskālās stratēģijas, kas tiek īstenotas tikai kopš 2025. gada, līdz 2026. gadam netika uzsāktas uz parādu balstītas pārmērīga budžeta deficīta novēršanas procedūras.
Stabilitātes un izaugsmes pakta vispārējā izņēmuma klauzula bija aktivizēta no 2020. gada līdz 2023. gadam, un 2025. gada aprīlī ES Padome nāca klajā ar koordinētu pieprasījumu aktivizēt valsts izņēmuma klauzulu. Vispārējās izņēmuma klauzulas aktivizēšana ļāva dalībvalstīm atkāpties no budžeta prasībām, kas normālos apstākļos būtu piemērojamas, lai Stabilitātes un izaugsmes pakta ietvaros veicinātu nepieciešamo politikas koordinācijas pasākumu īstenošanu pandēmijas un Krievijas kara pret Ukrainu kontekstā. 2025. gada 19. martā Eiropas Komisija ierosināja koordinēti aktivizēt valsts izņēmuma klauzulu, ļaujot valstīm novirzīties no apstiprinātā neto izdevumu plāna, lai atvēlētu papildu budžeta līdzekļus aizsardzības spēju stiprināšanai. Konkrēti, Komisija norādīja, ka "Krievijas īstenotais agresijas karš pret Ukrainu un tās draudi Eiropas drošībai ir ārkārtas apstākļi, kas ir ārpus dalībvalstu kontroles un kam ir liela ietekme uz dalībvalstu finansēm, jo tie rada aizsardzības spēju stiprināšanas izdevumu neplānotu un/vai plānotu pieaugumu".[11] 2025. gada 30. aprīlī Padome nāca klajā ar paziņojumu, kurā koordinēti pieprasīja aktivizēt valsts izņēmuma klauzulu.[12] Šajā ziņojumā ietverto datu pēdējā aktualizēšanas dienā Padome bija aktivizējusi šo klauzulu 17 dalībvalstīs, t. sk. trijās no aplūkotajām valstīm (Čehijā, Ungārijā un Polijā). Klauzula aptver četru gadu periodu un paredz elastības principa piemērošanu līdz 1.5 % no IKP.
Vērtējot nākotnes perspektīvas, tiek aplūkotas jaunākās Eiropas Komisijas prognozes 2026. un 2027. gadam un ar parāda atmaksājamības līmeņa saglabāšanu saistīto ilgtermiņa problēmu novērtējums. Konkrēti, tas ietver budžeta bilances un parāda rādītāja perspektīvas novērtējumu, ņemot vērā pašreizējo fiskālo politiku. Papildus tiek uzsvērtas ilgtermiņa problēmas, kas saistītas ar budžeta stāvokļa ilgtspējas saglabāšanu un plašām konsolidācijas jomām, īpaši tās, kuras attiecas uz nefondēto valsts pensiju sistēmu saistībā ar demogrāfiskajām pārmaiņām un valdības iespējamām saistībām. Saskaņā ar jaunajiem noteikumiem nacionālo fiskālo un strukturālo plānu ietvaros valstis izstrādā vidēja termiņa budžeta plānus, kurus tās publicē kopš 2024. gada rudens. Šajos plānos iekļauta neto izdevumu trajektorija, kas aptver vismaz četru gadu periodu, un izklāstītas valdības fiskālās stratēģijas no 2025. gada.
Tiesību aktu normas valūtas kursa norišu jomā un tas, kā tās piemēro ECB, atspoguļots 3. ielikumā.
3. ielikums
Valūtas kursa norises
1. Līguma noteikumi
Saskaņā ar Līguma 140. panta 1. punkta trešo ievilkumu Konverģences ziņojumam jānovērtē, cik augsts noturīgas konverģences līmenis sasniegts, ņemot vērā katras dalībvalsts atbilstību šādam kritērijam:
"vismaz divus gadus attiecīgās valsts valūtas kursa svārstības palikušas Eiropas monetārās sistēmas valūtas kursa mehānisma noteiktajās robežās, un šīs valsts valūta nav devalvēta attiecībā pret euro".
Protokola Nr. 13 par konverģences kritērijiem 3. pants paredz:
"Kritērijs minētā Līguma 140. panta 1. punkta trešajā ievilkumā minētai dalībai Eiropas monetārās sistēmas valūtas kursa mehānismā ir tāds, ka dalībvalsts vismaz divus gadus pirms novērtējuma bez lielām grūtībām ir ievērojusi paredzētās normālās svārstību robežas Eiropas monetārās sistēmas valūtas kursa mehānismā. Proti, dalībvalsts šajā laikā pēc savas iniciatīvas nav devalvējusi savas valūtas divpusējo centrālo kursu attiecībā pret euro."
2. Līguma noteikumu piemērošana
Attiecībā uz valūtas kursa stabilitāti ECB novērtē, vai valsts ir bez lielām grūtībām piedalījusies VKM II (kas ar 1999. gada janvāri aizstāja VKM) vismaz divus gadus pirms konverģences novērtējuma, īpaši nemazinot savas valūtas kursu attiecībā pret euro. Īsāka dalības laika gadījumos valūtas kursa norises aplūkotas divu gadu atsauces periodā.
Novērtējot valūtas kursa stabilitāti attiecībā pret euro, uzmanība pievērsta tam, vai valūtas kurss ir tuvu VKM II centrālajam kursam, ņemot vērā arī faktorus, kuri varētu veicināt attiecīgā valūtas kursa kāpumu, kas atbilst iepriekš izmantotajai pieejai. Šajā ziņā svārstību koridora diapazons VKM II nerada problēmas valūtas kursa stabilitātes kritērija novērtēšanā.
Turklāt jautājumu par to, vai valstij nav bijušas "lielas grūtības", parasti izskata šādi: i) novērtējot valūtas kursa novirzi no VKM II centrālā kursa attiecībā pret euro; ii) izmantojot noteiktus rādītājus, piemēram, valūtas kursa svārstības attiecībā pret euro un to tendenci, kā arī īstermiņa procentu likmju starpības attiecībā pret eurozonu un to dinamiku; iii) aplūkojot ārvalstu valūtas intervenču nozīmi; iv) aplūkojot starptautisko finanšu palīdzības programmu nozīmi valūtas stabilizēšanā.
Šā ziņojuma atsauces periods ir no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam. Minētie divpusējie valūtas kursi ir oficiālie ECB atsauces kursi (sk. 6. nodaļu).
Papildus dalībai VKM II un nominālā valūtas kursa norisēm attiecībā pret euro pārskata periodā īsumā aplūkoti dati, kas liecina par pašreizējā valūtas kursa stabilitāti. Tie tiek iegūti no reālo efektīvo valūtas kursu, kā arī maksājumu bilances tekošā, kapitāla un finanšu konta dinamikas. Tiek vērtētas arī kopējā ārējā parāda un tīrās starptautisko investīciju bilances pārmaiņas ilgākos laika periodos. Iedaļā par valūtas kursa norisēm aplūkoti arī rādītāji, kas atspoguļo līmeni, kādā attiecīgā valsts integrēta eurozonā. To vērtē ārējās tirdzniecības (eksporta un importa) integrācijas, kā arī finanšu integrācijas izteiksmē. Visbeidzot, iedaļā par valūtas kursa norisēm aplūkots (ja attiecināms), vai attiecīgā vērtējamā valsts divu gadu atsauces periodā ir guvusi labumu no centrālās bankas likviditātes palīdzības vai maksājumu bilances atbalsta. Tiek izskatīta gan faktiskā, gan piesardzības nolūkā pieprasītā palīdzība.
Tiesību aktu normas attiecībā uz ilgtermiņa procentu likmju dinamiku un tas, kā tās piemēro ECB, atspoguļots 4. ielikumā.
4. ielikums
Ilgtermiņa procentu likmju dinamika
1. Līguma noteikumi
Saskaņā ar Līguma 140. panta 1. punkta ceturto ievilkumu Konverģences ziņojumā jābūt vērtējumam par to, cik augsts noturīgas konverģences līmenis sasniegts, ņemot vērā katras dalībvalsts atbilstību šādam kritērijam:
"stabilitāte attiecībā uz dalībvalsts ar izņēmuma statusu panākto konverģenci un tās dalību valūtas kursa mehānismā, kuru atspoguļo ilgtermiņa procentu likmes".
Protokola Nr. 13 par konverģences kritērijiem 4. pants paredz:
"Minētā Līguma 140. panta 1. punkta ceturtajā ievilkumā minētās procentu likmju konverģences kritērijs ir tāds, ka dalībvalsts vidējā nominālā ilgtermiņa procentu likme, kas pirms novērtējuma novērota vienu gadu, pārsniedz ne vairāk kā 2 procentpunktus likmēm, augstākais, trijās dalībvalstīs, kur cenu stabilitāte ir vislielākā. Procentu likmes mēra, par pamatu ņemot valsts ilgtermiņa obligācijas vai līdzīgus vērtspapīrus, un ņemot vērā to, ka dažādās valstīs tās nosaka dažādi."
2. Līguma noteikumu piemērošana
Šajā ziņojumā ECB piemēro Līguma noteikumus, kā izklāstīts tālāk.
Pirmkārt, attiecībā uz "vidējo nominālo ilgtermiņa procentu likmi", kas "pirms novērtējuma novērota vienu gadu", ilgtermiņa procentu likme aprēķināta kā vidējais aritmētiskais rādītājs pēdējos 12 mēnešos, par kuriem pieejami SPCI dati. Šajā ziņojumā aplūkotais atsauces periods ir no 2025. gada jūnija līdz 2026. gada maijam, un tas atbilst cenu stabilitātes kritērija atsauces periodam.
Otrkārt, nosacījumu "augstākais, trijās dalībvalstīs, kur cenu stabilitāte ir vislielākā", kas izmantots atsauces vērtības definēšanai, piemēro, izmantojot ilgtermiņa procentu likmju nesvērto vidējo aritmētisko rādītāju tajās pašās trijās ES dalībvalstīs, kuru dati izmantoti cenu stabilitātes kritērija novērtēšanas atsauces vērtības aprēķinā (sk. 1. ielikumu). Attiecībā uz šajā ziņojumā aplūkoto atsauces periodu cenu stabilitātes kritērija novērtēšanas atsauces vērtības aprēķinā izmantotas šādas triju dalībvalstu, kurām ir viszemākais inflācijas līmenis, ilgtermiņa procentu likmes: 2.6 % (Dānija), 3.1 % (Kipra) un 3.5 % (Francija). Tādējādi vidējais rādītājs ir 3.1 %, un, pieskaitot 2 procentpunktus, atsauces vērtība ir 5.1 %.[13]
Kā jau minēts, Līgumā precīzi sniegta atsauce uz "konverģences stabilitāti", ko atspoguļo ilgtermiņa procentu likmes. Tāpēc norises atsauces periodā no 2024. gada jūnija līdz 2026. gada maijam aplūkotas saistībā ar ilgtermiņa procentu likmju tendencēm pēdējo 10 gadu laikā (vai periodā, par kuru pieejami dati) un galvenajiem faktoriem, kas nosaka to starpības ar eurozonā dominējošo vidējo ilgtermiņa procentu likmi. Teorētiski atsauces periodā eurozonas vidējā ilgtermiņa procentu likme, iespējams, daļēji atspoguļoja vairāku eurozonas valstu augstās valstij specifiskās riska prēmijas. Tāpēc salīdzinājumam izmantota arī eurozonas AAA reitinga valdības ilgtermiņa obligāciju ienesīguma likme (t. i., eurozonas AAA ienesīguma līknes ilgtermiņa ienesīgums, kas ietver eurozonas valstis ar AAA reitingu). Šā ziņojuma analīzes pamatojumam sniegta informācija par finanšu tirgus apjomu un attīstību. Tās pamatā ir trīs dažādi rādītāji (nefinanšu sabiedrību emitēto apgrozībā esošo parāda vērtspapīru apjoms, akciju tirgus kapitalizācija un iekšzemes nefinanšu privātajam sektoram izsniegtie monetāro finanšu iestāžu kredīti), kas kopā nosaka finanšu tirgu apjomu.
Visbeidzot, saskaņā ar Līguma 140. panta 1. punktu šajā ziņojumā jāanalizē vairāki citi svarīgi faktori (sk. 5. ielikumu). Šajā ziņā 2011. gada decembrī saskaņā ar Līguma 121. panta 6. punktu stājusies spēkā uzlabota ekonomikas pārvaldības sistēma, kuras mērķis ir nodrošināt ciešāku ekonomikas politikas saskaņošanu un ES dalībvalstu ekonomiskās darbības ilgtspējīgu konverģenci. 5. ielikumā īsumā raksturotas atbilstīgās tiesību aktu normas un veids, kādā minētie papildu faktori atspoguļoti ECB veiktajā konverģences novērtējumā.
5. ielikums
Citi būtiski faktori
1. Līguma un citu tiesību aktu noteikumi
Līguma 140. panta 1. punkts paredz, ka "Komisijas un Eiropas Centrālās bankas ziņojumos ņem vērā arī tirgu integrācijā gūtos sasniegumus, norēķinu konta maksājumu bilances un to dinamiku, kā arī vienības darbaspēka izmaksu un citu cenu indeksu attīstību".
Šajā ziņā ECB ņem vērā tiesību aktu kopumu par ES tautsaimniecības pārvaldību, kas stājās spēkā 2011. gada 13. decembrī. Pamatojoties uz Līguma 121. panta 6. punkta nosacījumiem, Eiropas Parlaments un ES Padome apstiprināja sīki izstrādātus noteikumus daudzpusējās uzraudzības procedūrai, uz kuru izdarīta atsauce Līguma 121. panta 3. un 4. punktā. Šie noteikumi tika pieņemti, "lai labāk koordinētu dalībvalstu ekonomikas politiku un nodrošinātu stabilo ekonomisko konverģenci" (121. panta 3. punkts), jo "ir jāizdara secinājumi par Ekonomikas un monetārās savienības darbības pirmajos desmit gados gūto pieredzi, un jo īpaši ir jāuzlabo Savienības ekonomikas pārvaldība, to balstot uz valstu lielāku atbildību".[14] Tiesību aktu pakete ietver uzlabotu uzraudzības sistēmu (makroekonomiskās nelīdzsvarotības novēršanas procedūra; MNNP), kuras mērķis ir novērst pārmērīgu makroekonomisko un makrofinansiālo nelīdzsvarotību un palīdzēt tās skartajām ES dalībvalstīm izstrādāt korektīvo pasākumu plānus pirms šo noviržu nostiprināšanās.
2. Līguma noteikumu piemērošana
Saskaņā ar iepriekšējo praksi papildu faktori, uz kuriem izdarīta atsauce Līguma 140. panta 1. punktā, aplūkoti 5. nodaļā, kuras iedaļu nosaukumi atbilst 1.–4. ielikumā raksturotajiem atsevišķajiem kritērijiem. Lai analīze būtu pilnīga, 3. nodaļā sniegts rādītāju kopsavilkums par šajā ziņojumā novērtētajām valstīm, arī attiecībā uz brīdināšanas slieksni (robežvērtībām), tādējādi nodrošinot visu pieejamo informāciju, kas svarīga, lai noteiktu makroekonomisko un makrofinansiālo nelīdzsvarotību, kas varētu kavēt augsta noturīgas konverģences līmeņa sasniegšanu saskaņā ar Līguma 140. panta 1. punktu. Jāatzīmē, ka ES dalībvalstis, uz kurām attiecas izņēmums un kuras pakļautas pārmērīgas nelīdzsvarotības novēršanas procedūrai, nevar uzskatīt par tādām, kas sasniegušas augstu noturīgas konverģences līmeni saskaņā ar Līguma 140. panta 1. punktu.
2.2. Nacionālo tiesību aktu atbilstība Līgumiem
2.2.1. Ievads
Saskaņā ar Līguma 140. panta 1. punktu ECB (un Eiropas Komisijai) vismaz reizi divos gados vai pēc tādas dalībvalsts pieprasījuma, uz kuru attiecas izņēmums, jāsagatavo ziņojums Padomei par panākumiem, ko guvušas dalībvalstis, uz kurām attiecas izņēmums, pildot saistības attiecībā uz ekonomikas un monetārās savienības izveidi. Šajos ziņojumos jāiekļauj novērtējums par katras dalībvalsts, uz kuru attiecas izņēmums, nacionālo tiesību aktu, t. sk. NCB statūtu, atbilstību Līguma 130. un 131. pantam un attiecīgajiem ECBS Statūtu pantiem. Šādu Līgumā noteiktu pienākumu dalībvalstīm, uz kurām attiecas izņēmums, dēvē arī par tiesisko konverģenci.
Vērtējot tiesisko konverģenci, ECB neaprobežojas vien ar nacionālo tiesību aktu teksta formālu novērtējumu, bet var arī apsvērt, vai attiecīgo nosacījumu ieviešana atbilst Līgumu un ECBS Statūtu būtībai. ECB īpašas bažas rada jebkuras pazīmes, kas liecina, ka uz kādas dalībvalsts NCB lēmējinstitūcijām tiek izdarīts spiediens, kas neatbilst Līguma garam attiecībā uz centrālo banku neatkarību.
ECB arī uzskata, ka nepieciešama raita un nepārtraukta NCB lēmējinstitūciju darbība. Šajā sakarā dalībvalstu atbildīgajām iestādēm ir pienākums veikt nepieciešamos pasākumus, lai, atbrīvojoties NCB lēmējinstitūcijas locekļa vietai, nodrošinātu savlaicīgu jauna locekļa iecelšanu amatā.[15]
ECB veiks rūpīgu visu norišu monitoringu, pirms sniegs galīgu pozitīvu novērtējumu, kurā tiks secināts, ka dalībvalsts nacionālie tiesību akti atbilst Līgumam un ECBS Statūtiem.
2.2.1.1. Dalībvalstis, uz kurām attiecas izņēmums, un tiesiskā konverģence
Čehija, Ungārija, Polija, Rumānija un Zviedrija, kuru nacionālie tiesību akti tiek vērtēti šajā ziņojumā, ir dalībvalstis, uz kurām attiecas izņēmums, t. i., tās vēl nav ieviesušas euro. Zviedrija kļuva par dalībvalsti, uz kuru attiecas izņēmums, ar Padomes 1998. gada maija lēmumu.[16] Attiecībā uz Čehiju, Ungāriju, Poliju un Rumāniju ES Aktu par pievienošanās nosacījumiem 4.[17] un 5.[18] pants nosaka, ka katra no minētajām dalībvalstīm no pievienošanās dienas piedalās Ekonomikas un monetārajā savienībā kā dalībvalsts, uz kuru attiecas izņēmums Līguma 139. panta izpratnē.
Šajā ziņojumā nav aplūkota Dānija – dalībvalsts ar īpašu statusu, kura vēl nav ieviesusi euro. Līgumiem pievienotajā Protokolā Nr. 16 par dažiem nosacījumiem attiecībā uz Dāniju noteikts, ka, ņemot vērā 1993. gada 3. novembrī Padomei iesniegto Dānijas valdības paziņojumu, uz Dāniju attiecas izņēmums, un tā atcelšanas procedūra tiks uzsākta tikai pēc Dānijas lūguma. Tā kā uz Dāniju attiecas Līguma 130. pants, Danmarks Nationalbank jāpilda centrālās bankas neatkarības prasības. EMI 1998. gada Konverģences ziņojumā secināts, ka šis noteikums izpildīts. Dānijas konverģences līmenis nav vērtēts kopš 1998. gada tās īpašā statusa dēļ. Līdz laikam, kad Dānija Padomei paziņos par nodomu ieviest euro, Danmarks Nationalbank nav jābūt tiesiski integrētai Eurosistēmā un neviens Dānijas tiesību akts nav jāpielāgo.
Tiesiskās konverģences vērtēšanas mērķis ir palīdzēt Padomei pieņemt lēmumus par to, kuras dalībvalstis izpilda "saistības attiecībā uz ekonomiskās un monetārās savienības izveidi" (Līguma 140. panta 1. punkts). Tiesiskajā jomā šādi nosacījumi īpaši attiecas uz centrālās bankas neatkarību un NCB tiesisko integrāciju Eurosistēmā.
2.2.1.2. Tiesiskā novērtējuma struktūra
Tiesiskajā novērtējumā kopumā ievērota iepriekšējo ECB un EMI tiesiskās konverģences ziņojumu uzbūve.[19]
Nacionālo tiesību aktu atbilstība aplūkota, ņemot vērā tiesību aktus, kas stājās spēkā pirms 2026. gada 25. marta.
2.2.2. Pielāgošanas apjoms
2.2.2.1. Pielāgošanas jomas
Lai noteiktu jomas, kurās nepieciešama nacionālo tiesību aktu pielāgošana, tiek vērtēti šādi jautājumi:
- atbilstība Līguma (130. pants) un ECBS Statūtu (7. un 14.2. pants) noteikumiem par NCB neatkarību, NCB lēmējinstitūciju locekļiem un prezidentiem;
- atbilstība konfidencialitātes noteikumiem (ECBS Statūtu 37. pants);
- atbilstība monetārās finansēšanas (Līguma 123. pants) un privileģēta režīma aizlieguma (Līguma 124. pants) noteikumiem;
- vienotas euro rakstības ievērošana, kas noteikta ES tiesību aktos, un
- NCB tiesiskā integrācija Eurosistēmā (īpaši saistībā ar ECBS Statūtu 12.1. un 14.3. pantu).
2.2.2.2. "Atbilstība" pretēji "saskaņošanai"
Līguma 131. pantā noteikts, ka jānodrošina, lai nacionālie tiesību akti ir "saderīgi" ar Līgumiem un ECBS Statūtiem; tāpēc visas neatbilstības jānovērš. Šā pienākuma izpildes nepieciešamību neietekmē ne Līgumu un ECBS Statūtu prioritāte pār nacionālajiem tiesību aktiem, ne nesaderības raksturs.
Nacionālajiem tiesību aktiem izvirzītā "saderības" prasība nenozīmē, ka Līgumā noteikta prasība "saskaņot" NCB statūtus savstarpēji vai ar ECBS Statūtiem. Nacionālās atšķirības var turpināt pastāvēt tiktāl, ciktāl tās neierobežo ES neatgriezeniski uzticēto kompetenci monetārajos jautājumos. ECBS Statūtu 14.4. pantā tiešām noteikts, ka NCB atļauts veikt funkcijas, kas atšķiras no ECBS Statūtos noteiktajām funkcijām, ar noteikumu, ka to izpilde netraucē ECBS mērķu un uzdevumu izpildi.[20] Nosacījumi, kas atļauj šādu papildu funkciju iekļaušanu NCB statūtos, skaidri atspoguļo situācijas, kurās var saglabāties atšķirības. Tātad termins "saderīgs" vairāk liecina, ka nacionālie tiesību akti un NCB statūti jākoriģē, lai novērstu neatbilstības Līgumiem un ECBS Statūtiem un nodrošinātu NCB integrāciju ECBS nepieciešamajā līmenī. Konkrēti, būtu jāmaina jebkādi noteikumi, kas ierobežo Līgumā noteikto NCB neatkarību un tās kā ECBS neatņemamas daļas lomu. Tāpēc, lai to panāktu, nepietiek paļauties vienīgi uz ES tiesību aktu prioritāti pār nacionālajiem tiesību aktiem.
Līguma 131. pantā noteiktais pienākums aptver tikai nesaderību ar Līgumiem un ECBS Statūtiem. Tomēr ar tiem būtu jāsaskaņo nacionālie tiesību akti, kuri neatbilst šajā Konverģences ziņojumā aplūkotajām pielāgošanas jomām svarīgiem ES sekundārajiem tiesību aktiem. ES tiesību aktu prioritāte neietekmē nacionālo tiesību aktu pielāgošanas pienākumu. Šī vispārīgā prasība izriet ne vien no Līguma 131. panta, bet arī no Eiropas Savienības Tiesas judikatūras.[21]
Līgumos un ECBS Statūtos nav noteikts veids, kādā būtu jāpielāgo nacionālie tiesību akti. Tādējādi saderību var nodrošināt, par spēkā neesošiem pasludinot jebkādus nacionālos tiesību aktus, kuri nav saderīgi ar ES tiesību aktiem, vai atsaucoties uz Līgumiem un ECBS Statūtiem, vai izņēmuma kārtā inkorporējot to noteikumus un atsaucoties uz tiem kā pirmavotiem, ievērojot turpmāk minētos ierobežojumus.
Vienmēr jāizvairās pārpublicēt dalībvalstu tiesiskajam regulējumam tieši piemērojamo Savienības tiesību aktu attiecīgos noteikumus, lietojot to pašu valodu.[22] Pārpublicēšana var radīt nenoteiktību gan attiecībā uz piemērojamo noteikumu juridisko raksturu un izcelsmi, gan attiecībā uz to spēkā stāšanās datumu. Tas neatbilstu principam, ka Savienības tiesību aktus vienādi piemēro un interpretē visā Savienībā.[23] Turklāt, ja nacionālajā noteikumā lietotais formulējums atšķiras no attiecīgajā Savienības noteikumā lietotā formulējuma, tiek radīts jauns regulatīvais saturs. Saskaņā ar Līguma 2. panta 1. punktu Savienības ekskluzīvā kompetence monetārās politikas jomā liedz dalībvalstīm pieņemt noteikumus, ar ko, ņemot vērā to mērķi un saturu, paredz tiesību normas, ar kurām regulē euro kā vienotās valūtas izmantošanu, ja vien dalībvalstis nav pilnvarotas šādi rīkoties.[24] Šajā kontekstā monetārās politikas jēdziens neaprobežojas vien ar tās operacionālo īstenošanu, kas saskaņā ar Līguma 127. panta 2. punkta pirmo ievilkumu ir viens no Eurosistēmas galvenajiem uzdevumiem. Tam ir arī regulatīvs aspekts, kura mērķis ir garantēt euro kā vienotās valūtas statusu.[25]
Ārkārtas apstākļos dalībvalstu tiesiskajam regulējumam tieši piemērojamo Savienības tiesību aktu attiecīgos noteikumus drīkst pārpublicēt, lietojot to pašu valodu, lai nodrošinātu saskaņotību un saprotamību personām, kurām tie piemērojami. Ja pastāv šādi ārkārtas apstākļi, kas ļauj pārpublicēt tieši piemērojamos Savienības tiesību aktu noteikumus, tie būtu jāpārpublicē precīzi, nemainot formulējumu.[26] Turklāt noteikumi būtu jāpārpublicē tikai tādā apmērā, kādā to pieļauj ārkārtas apstākļi. Tomēr šādi ārkārtas apstākļi nepastāv, ja tieši piemērojamie Savienības tiesību aktu noteikumi ir pietiekami saskaņoti un visaptveroši, tādējādi tie nav jāatkārto vai jāatspoguļo nacionālajos tiesību aktos.[27] Ja tieši piemērojamie Savienības tiesību aktu noteikumi ir svarīgi tikai nacionālo tiesību aktu aptverto jomu kontekstā, nacionālajos tiesību aktos uz šiem noteikumiem nav jāatsaucas. Ja iepriekš minēto iemeslu dēļ nacionālajos tiesību aktos pārpublicē tieši piemērojamos Savienības tiesību aktu noteikumus, tie būtu skaidri jāformulē, kā arī būtu jāprecizē, ka šie noteikumi ir vai nu "saskaņā ar" attiecīgajiem Savienības tiesību aktu noteikumiem, vai "atbilst" tiem, proti, tiek pārpublicēti tikai tāpēc, lai nacionālos tiesību aktus atspoguļotu plašākā kontekstā, vai "neskar" attiecīgos Savienības tiesību aktu noteikumus, proti, valsts iestāde izmanto atlikušo kompetenci, kas pārsniedz ECBS un Eurosistēmas kompetenci.[28]
Turklāt, lai nodrošinātu un saglabātu nacionālo tiesību aktu saderību ar Līgumiem un ECBS Statūtiem, ES iestādēm un dalībvalstīm jākonsultējas ar ECB par tās kompetencē esošo tiesību aktu projektu noteikumiem saskaņā ar Līguma 127. panta 4. punktu un 282. panta 5. punktu un ECBS Statūtu 4. pantu. Padomes Lēmums 98/415/EK[29] nepārprotami prasa, lai dalībvalstis veiktu šā pienākuma izpildes nodrošināšanai vajadzīgos pasākumus.
2.2.3. NCB neatkarība
Attiecībā uz centrālās bankas neatkarību dalībvalstīs, kas ES pievienojās 2004., 2007. vai 2013. gadā, bija jāpielāgo nacionālie tiesību akti, lai izpildītu attiecīgos Līguma un ECBS Statūtu nosacījumus un tie būtu spēkā attiecīgi 2004. gada 1. maijā, 2007. gada 1. janvārī un 2013. gada 1. jūlijā.[30] Zviedrijā nepieciešamajiem pielāgojumiem bija jāstājas spēkā līdz ECBS izveidei 1998. gada 1. jūnijā.
2.2.3.1. Centrālās bankas neatkarība
EMI 1995. gada novembrī izstrādāja centrālās bankas neatkarības pazīmju sarakstu (tas vēlāk detalizēti aprakstīts 1998. gada Konverģences ziņojumā), kas tolaik bija dalībvalstu nacionālo tiesību aktu, īpaši NCB statūtu, novērtējuma pamats. Centrālās bankas neatkarības jēdziens ietver dažādus atsevišķi vērtējamus neatkarības veidus, t. i., funkcionālo, institucionālo, personisko un finansiālo neatkarību. Dažu pēdējo gadu laikā šo centrālās bankas neatkarības aspektu analīze precizēta ECB sniegtajos atzinumos. Šie aspekti veido dalībvalstu, uz kurām attiecas izņēmums, nacionālo tiesību aktu un Līgumu un ECBS Statūtu konverģences pakāpes novērtējuma pamatu.
2.2.3.2. Funkcionālā neatkarība
Centrālās bankas neatkarība nav pašmērķis, bet gan līdzeklis tāda mērķa sasniegšanai, kuram vajadzētu būt skaidri noteiktam un dominējošam salīdzinājumā ar jebkuru citu mērķi. Funkcionālajai neatkarībai nepieciešams katras NCB galveno mērķi noteikt nepārprotami, juridiski precīzi un pilnīgā saskaņā ar Līgumā noteikto galveno mērķi – cenu stabilitāti. Šo mērķi panāk, nodrošinot NCB ar nepieciešamajiem līdzekļiem un instrumentiem tā sasniegšanai neatkarīgi no jebkuras citas iestādes. Līguma prasība attiecībā uz centrālās bankas neatkarību atspoguļo vispārējo viedokli, ka galveno mērķi – cenu stabilitāti – vislabāk nodrošinās pilnībā neatkarīga iestāde ar precīzi formulētām pilnvarām. Centrālo banku neatkarība ir pilnībā saderīga ar NCB atbildību par to pieņemtajiem lēmumiem. Tas ir svarīgs aspekts, lai veicinātu uzticēšanos banku neatkarīgajam statusam. Tas ietver pārredzamību un dialogu ar trešajām personām.
Attiecībā uz termiņiem Līgumā nav precīzi noteikts, kad to dalībvalstu NCB, uz kurām attiecas izņēmums, jānodrošina atbilstība galvenajam – cenu stabilitātes – mērķim, kas noteikts Līguma 127. panta 1. punktā un 282. panta 2. punktā un ECBS Statūtu 2. pantā. Attiecībā uz dalībvalstīm, kuras ES pievienojās pēc datuma, kad ES tika ieviests euro, nav skaidrs, vai šā pienākuma izpilde būtu jāsāk no pievienošanās datuma vai no datuma, kurā šajās dalībvalstīs ieviests euro. Lai gan Līguma 127. panta 1. punktu nepiemēro dalībvalstīm, uz kurām attiecas izņēmums (sk. Līguma 139. panta 2. punkta c) apakšpunktu), ECBS Statūtu 2. pantu šādām dalībvalstīm piemēro (sk. ECBS Statūtu 42.1. pantu). ECB uzskata, ka NCB pienākums par galveno mērķi noteikt cenu stabilitāti ir spēkā no 1998. gada 1. jūnija Zviedrijas gadījumā un no 2004. gada 1. maija, 2007. gada 1. janvāra un 2013. gada 1. jūlija to dalībvalstu gadījumā, kuras šajos datumos pievienojās ES. Tas pamatojas uz to, ka viens no ES pamatprincipiem, t. i., cenu stabilitāte (Līguma 119. pants), piemērojams arī tām dalībvalstīm, uz kurām attiecas izņēmums. Tas pamatojas arī uz Līguma mērķi visām dalībvalstīm censties panākt makroekonomisko konverģenci, t. sk. cenu stabilitāti, kas ir šo regulāro ECB un Eiropas Komisijas ziņojumu nolūks. Šis secinājums balstīts arī uz centrālās bankas neatkarības loģisko pamatojumu – neatkarība attaisnojas tikai tad, ja prioritāte ir vispārējais cenu stabilitātes mērķis.
Valstu novērtējumi šajā ziņojumā balstīti uz šiem secinājumiem attiecībā uz laiku, kad to dalībvalstu NCB, uz kurām attiecas izņēmums, ir pienākums noteikt cenu stabilitāti kā savu galveno mērķi.
2.2.3.3. Institucionālā neatkarība
Institucionālā neatkarība ir atspoguļota Līguma 130. pantā un ECBS Statūtu 7. pantā. Abu šo pantu nosacījumi aizliedz NCB un to lēmējinstitūciju locekļiem lūgt vai pieņemt norādījumus no ES iestādēm vai struktūrām, no jebkuras dalībvalsts valdības vai kādas citas iestādes. Turklāt tie aizliedz ES iestādēm, struktūrām, birojiem un aģentūrām, kā arī dalībvalstu valdībām censties ietekmēt tos NCB lēmējinstitūciju locekļus, kuru lēmumi var ietekmēt ar ECBS saistīto NCB uzdevumu izpildi. Lai nacionālie tiesību akti atspoguļotu Līguma 130. pantu un ECBS Statūtu 7. pantu, tajos vajadzētu būt ietvertiem abiem aizliegumiem un šie tiesību akti nedrīkstētu ierobežot to piemērošanas jomu.[31] Šādas centrālo banku neatkarības atzīšana nenozīmē to atbrīvojumu no visu tiesību normu piemērošanas un nepasargā tās no jebkādu tiesību aktu darbības.[32]
Neatkarīgi no tā, vai NCB ir valsts iestāde, īpaša publisko tiesību iestāde vai vienkārši akciju sabiedrība, pastāv risks, ka īpašnieks, pamatojoties uz īpašumtiesībām, var ietekmēt tās lēmumu pieņemšanu attiecībā uz uzdevumiem, kas saistīti ar ECBS.[33] Šāda ietekme, kas īstenota, izmantojot akcionāru tiesības vai citādi, var ietekmēt NCB neatkarību, tāpēc tā būtu jāierobežo ar likumu.
Centrālās bankas tiesiskajam regulējumam jānodrošina stabils ilgtermiņa pamats centrālās bankas darbībai. NCB institucionālās uzbūves biežas pārmaiņas, kas ietekmē tās organizatorisko vai pārvaldības stabilitāti, varētu negatīvi ietekmēt NCB institucionālo neatkarību.[34]
Aizliegums sniegt norādījumus
Trešo personu tiesības sniegt norādījumus NCB, to lēmējinstitūcijām vai šo lēmējinstitūciju locekļiem ir pretrunā ar Līgumu un ECBS Statūtiem, ja tas skar ar ECBS saistītus uzdevumus.
Jebkurai NCB iesaistīšanai finansiālās stabilitātes nostiprināšanas pasākumu īstenošanā jābūt saderīgai ar Līgumu, t. i., NCB funkcijas jāveic veidā, kas pilnībā atbilst NCB funkcionālajai, institucionālajai un finansiālajai neatkarībai, lai nodrošinātu Līgumā un ECBS Statūtos noteikto uzdevumu atbilstošu izpildi.[35] Ja nacionālie tiesību akti nosaka NCB funkcijas, kas pārsniedz padomdevēja funkcijas un prasa uzņemties papildu uzdevumus, jānodrošina, ka šo uzdevumu īstenošana neietekmē NCB spējas pildīt ar ECBS saistītos uzdevumus ne operacionālā, ne finansiālā ziņā.[36] Turklāt, iekļaujot NCB pārstāvjus koleģiālu uzraudzības lēmējinstitūciju vai citu iestāžu sastāvā, rūpīgi jāapsver NCB lēmējinstitūciju locekļu personiskās neatkarības aizsargmehānismi.[37]
Aizliegums apstiprināt, apturēt, anulēt vai atlikt lēmumus
Trešo personu tiesības apstiprināt, apturēt, anulēt vai atlikt NCB lēmumus ir pretrunā ar Līgumu un ECBS Statūtiem, ja tas skar ar ECBS saistītus uzdevumus.[38]
Aizliegums grozīt lēmumus juridisku apsvērumu dēļ
Citu iestāžu, izņemot neatkarīgas tiesas, tiesības juridisku apsvērumu dēļ grozīt ar ECBS uzdevumu izpildi saistītus lēmumus ir pretrunā ar Līgumu un ECBS Statūtiem, jo šo uzdevumu izpildi nedrīkst pakļaut pārvērtēšanai politiskā līmenī. NCB prezidenta tiesības juridisku apsvērumu dēļ apturēt ECBS vai NCB lēmējinstitūcijas pieņemta lēmuma izpildi un pēc tam to iesniegt politiskajām institūcijām galīgā lēmuma pieņemšanai būtu līdzvērtīgas norādījumu lūgšanai no trešajām personām.
Aizliegums ar balsstiesībām piedalīties NCB lēmējinstitūcijās
Trešo personu pārstāvju dalība NCB lēmējinstitūcijās ar tiesībām balsot par jautājumiem, kas skar NCB veicamu ar ECBS saistītu uzdevumu izpildi, pat ja šāda balss nav izšķiroša, ir pretrunā ar Līgumu un ECBS Statūtiem.[39] Šāda dalība ir pretrunā ar Līgumu un ECBS Statūtiem pat tad, ja nav balsstiesību, gadījumos, kad šāda dalība traucē minētajām lēmējinstitūcijām pildīt ar ECBS saistītus uzdevumus vai apdraud ECBS konfidencialitātes režīma ievērošanu.[40]
Aizliegums ex ante konsultācijām saistībā ar NCB lēmumu
NCB ar likumu noteikts pienākums ex ante konsultēties ar trešajām personām attiecībā uz kādu NCB lēmumu nodrošina trešajām personām oficiālu mehānismu galīgā lēmuma ietekmēšanai un tāpēc ir pretrunā ar Līgumu un ECBS Statūtiem.
Tomēr NCB un trešo personu dialogs, pat ja tā pamatā ir likumā noteikti pienākumi sniegt informāciju un apmainīties viedokļiem, atbilst centrālās bankas neatkarībai ar nosacījumu, ka:
- nenotiek iejaukšanās NCB lēmējinstitūciju locekļu neatkarībā;
- pilnībā tiek respektēts NCB prezidentu kā ECB lēmējinstitūciju locekļu īpašais statuss un
- tiek ievērotas ECBS Statūtos noteiktās konfidencialitātes prasības.[41]
NCB lēmējinstitūciju locekļu atbrīvošana no pienākumiem
Statūtu noteikumos attiecībā uz trešo personu (piemēram, valdību) īstenoto NCB lēmējinstitūciju locekļu atbrīvošanu no pienākumiem (piemēram, saistībā ar pārskatiem) būtu jāietver atbilstoši aizsargmehānismi, lai šādas pilnvaras neaizskartu atsevišķa NCB locekļa spēju patstāvīgi pieņemt ar ECBS uzdevumiem saistītus lēmumus (vai izpildīt ECBS līmenī pieņemtos lēmumus). Šajā nolūkā NCB statūtos ieteikts iekļaut skaidri paustu noteikumu.
Saikne starp nacionālajiem tiesību aktiem un ECB noteikto ētikas regulējumu
Nacionālie tiesību akti, t. sk. tie, ar kuriem transponē ES tiesību aktus, neskar ētikas regulējumu, kuru ECB noteikusi, lai nodrošinātu ECB un NCB neatkarību, kad tiek īstenotas pilnvaras un veikti Līgumos un ECBS Statūtos tām uzticētie uzdevumi un pienākumi, jo šim regulējumam ir sava darbības joma un juridiskais pamats.[42] Lai izvairītos no šaubām, valsts likumdevējs var vēlēties to precizēt attiecīgajos nacionālajos tiesību aktos.
2.2.3.4. Personiskā neatkarība
Arī Līguma 130. pants un ECBS Statūtu 7. un 14.2. pants aizsargā centrālās bankas neatkarību saistībā ar prezidentiem un NCB lēmējinstitūciju locekļiem. Prezidenti ir ECB Ģenerālpadomes locekļi un pēc tam, kad viņu dalībvalstis ievieš euro, kļūst par ECB Padomes locekļiem. Prezidentus nevar uzskatīt par dalībvalstu pārstāvjiem, kad viņi pilda ECB Padomes vai Ģenerālpadomes locekļu pienākumus.[43] ECBS Statūtu 14.2. pantā noteikts, ka NCB statūtos īpaši jāparedz minimālais prezidenta amata pilnvaru termiņš – pieci gadi. Nodrošināta arī aizsardzība pret prezidentu patvarīgu atbrīvošanu no amata, nosakot, ka viņus var atbrīvot no amata tikai tad, ja viņi vairs neatbilst pienākumu veikšanai vajadzīgajiem nosacījumiem vai atzīti par vainīgiem nopietnā pārkāpumā. Šādos gadījumos ECBS Statūtu 14.2. pants paredz iespēju vērsties Eiropas Savienības Tiesā, kas ir pilnvarota anulēt valsts lēmumu par prezidenta atbrīvošanu no amata.[44] ECBS Statūtu 14.2. panta izpratnē prezidenta pilnvaru apturēšana uz laiku faktiski nozīmē prezidenta atbrīvošanu no amata.[45] NCB statūtiem jāatbilst šim noteikumam, kā skaidrots tālāk tekstā.
Līguma 130. pants nosaka aizliegumu valstu valdībām un jebkurām institūcijām ietekmēt NCB lēmējinstitūciju locekļus to uzdevumu izpildē. Konkrēti, dalībvalstis nedrīkst censties ietekmēt NCB lēmējinstitūciju locekļus, izdarot grozījumus nacionālajos tiesību aktos, kas skar to atalgojumu, jo šādiem grozījumiem principā būtu jāattiecas tikai uz tiem lēmējinstitūciju locekļiem, kuri tiks iecelti amatā nākotnē.[46] Taču Līguma 130. pantā noteiktās neatkarības prasības netiek pārkāptas, ja ievieš NCB lēmējinstitūciju locekļu atalgojuma pārmaiņas, par kurām lemj pašas NCB lēmējinstitūcijas un kuras ir balstītas uz objektīviem kritērijiem, piemēram, uz darba samaksas salīdzinājumu ar mērķi nodrošināt tā samērīgumu hierarhiski dažādiem NCB amatiem.[47]
Prezidentu minimālais amata pilnvaru termiņš
Saskaņā ar ECBS Statūtu 14.2. pantu NCB statūtiem jāparedz, ka minimālais prezidenta amata pilnvaru termiņš ir pieci gadi. Tas neaizliedz ilgākus amata pilnvaru termiņus, savukārt neierobežotam amata pilnvaru termiņam nav nepieciešama statūtu pielāgošana, ja iemesli prezidenta atbrīvošanai no amata atbilst ECBS Statūtu 14.2. pantam. Īsākam pilnvaru termiņam nav pamatojuma pat tad, ja tas noteikts tikai pārejas periodā.[48] Nacionālajiem tiesību aktiem, kas nosaka obligātu pensijas vecumu, būtu jānodrošina, lai pensijas vecuma sasniegšana nepārtrauktu ECBS Statūtu 14.2. pantā paredzēto minimālo amata pilnvaru termiņu. NCB prezidenta minimālajam amata pilnvaru termiņam ir prioritāte attiecībā pret obligāto pensijas vecumu.[49] Ja tiek grozīti NCB statūti, tiesību aktam, ar kuru tiek veikti grozījumi, būtu jānodrošina prezidenta un citu ar ECBS saistītu uzdevumu veikšanā iesaistītu lēmējinstitūciju locekļu amata pilnvaru termiņa aizsardzība.[50]
Pamatojums prezidentu atbrīvošanai no amata
NCB statūtiem jānodrošina, ka prezidentus nevar atbrīvot no amata tādu iemeslu dēļ, kuri nav minēti ECBS Statūtu 14.2. pantā. Šajā Statūtu pantā minētās prasības mērķis ir neļaut iestādēm, kuras ir iesaistītas prezidentu iecelšanā amatā, īpaši konkrētajai valdībai vai parlamentam, patvarīgi atbrīvot prezidentu no amata. NCB statūtos būtu jāsvītro jebkāda nesaderība ar ECBS Statūtu 14.2. pantā paredzētajiem atbrīvošanas iemesliem vai arī jāatsakās no norādēm uz atbrīvošanas iemesliem (jo Statūtu 14.2. panta noteikumi ir tieši piemērojami).[51] Kad prezidenti ir ievēlēti vai iecelti, viņu atbrīvošana no amata var notikt, vienīgi pamatojoties uz ECBS Statūtu 14.2. pantā minētajiem iemesliem, pat ja prezidenti vēl nav uzsākuši pienākumu izpildi. Tā kā nosacījumi par centrālās bankas prezidenta atbrīvošanu no amata ir autonomi Savienības tiesību jēdzieni, to piemērošana un interpretācija nav atkarīga no nacionālā konteksta.[52] Visbeidzot, šie jēdzieni jāinterpretē Eiropas Savienības Tiesai atbilstoši pilnvarām, kas tai piešķirtas saskaņā ar ECBS Statūtu 14.2. panta otro daļu.[53]
Pārējo ar ECBS saistītu uzdevumu izpildē iesaistīto NCB lēmējinstitūciju locekļu amata pilnvaru termiņa nodrošinājums un pamatojums atbrīvošanai no amata
Piemērojot tādus pašus noteikumus, kādi nosaka prezidenta amata pilnvaru termiņu un pamatojumu atbrīvošanai no amata, citiem NCB lēmējinstitūciju locekļiem, kuri veic ar ECBS saistītu uzdevumu izpildi, nodrošina arī šo personu personisko neatkarību.[54] Līguma 130. pantā un ECBS Statūtu 7. pantā ir minēti NCB lēmējinstitūciju locekļi, nevis konkrēti prezidenti. Tas ir īpaši svarīgi, ja prezidents ir "pirmais starp līdzīgiem" kolēģiem ar vienādām balsstiesībām vai ja šie citi locekļi iesaistīti ar ECBS saistītu uzdevumu veikšanā.
Tiesības uz lēmumu pārskatīšanu tiesā
Lai, vērtējot pamatojumu atbrīvošanai no amata, ierobežotu politiskās rīcības brīvības iespējas, prezidentiem, kā arī citiem NCB lēmējinstitūciju locekļiem jāparedz tiesības jebkuru lēmumu par viņu atbrīvošanu no amata iesniegt pārskatīšanai neatkarīgā tiesā.
ECBS Statūtu 14.2. pantā noteikts, ka no amata atbrīvotie prezidenti šo lēmumu var nodot pārskatīšanai Eiropas Savienības Tiesā. Eiropas Savienības Tiesa ir pilnvarota atcelt valsts pasākumu atbrīvošanai no amata, ja tiek konstatēts, ka tas ir pretrunā ar Savienības tiesībām.
Pamatojoties uz Līguma 130. pantu un ECBS Statūtu 7. pantu, nacionālajos tiesību aktos būtu jāparedz citu ar ECBS saistītu uzdevumu izpildē iesaistīto NCB lēmējinstitūciju locekļu tiesības iesniegt lēmumu par viņu atbrīvošanu no amata pārskatīšanai attiecīgās valsts tiesā.[55] Šīs tiesības var būt gan vispārējo tiesību jautājums, gan īpaša norma. Lai gan šīs tiesības, iespējams, ir nodrošinātas ar vispārējām tiesībām, tiesiskās paļāvības apsvērumu dēļ būtu ieteicams konkrēti noteikt šādas pārskatīšanas tiesības.
Nodrošinājums pret interešu konfliktu
Personiskā neatkarība ietver arī jebkādu interešu konfliktu rašanās novēršanu, kad ar ECBS saistītu uzdevumu izpildē iesaistītu NCB lēmējinstitūciju locekļi veic to pienākumus attiecībā uz savām NCB (NCB prezidenti – arī attiecībā uz ECB) un jebkuras citas šo lēmējinstitūciju locekļu iespējamās funkcijas, kas varētu apdraudēt viņu personisko neatkarību.[56] Principā dalība ar ECBS saistītu uzdevumu izpildē iesaistītā lēmējinstitūcijā nav savienojama ar citu funkciju veikšanu, kas varētu izraisīt interešu konfliktu. Konkrēti, šādi lēmējinstitūciju locekļi nedrīkst ieņemt amatus un viņiem nedrīkst būt intereses, kas varētu ietekmēt viņu darbību, viņiem pārstāvot valsts izpildvaras vai likumdevējvaras institūcijas vai reģionu vai vietējā līmeņa pārvaldes institūcijas, vai saistībā ar dalību kādā komercorganizācijā. Sevišķi būtu jārūpējas, lai novērstu potenciālus interešu konfliktus saistībā ar lēmējinstitūciju locekļiem, kuriem nav izpildfunkciju.
2.2.3.5. Finansiālā neatkarība
NCB kopējā neatkarība būtu apdraudēta, ja tā nevarētu savu pilnvaru pildīšanai (t. i., ar ECBS saistītu uzdevumu izpildei saskaņā ar Līgumu un ECBS Statūtiem) autonomi izmantot pietiekamus finanšu resursus.[57]
Dalībvalstis nedrīkst pieļaut, ka to NCB nav pietiekamu finanšu līdzekļu un pietiekama tīrā pašu kapitāla[58] attiecīgi ar ECBS vai Eurosistēmu saistītu uzdevumu veikšanai. Tā notiktu, piemēram, ja NCB būtu liegts veidot pietiekamus finanšu resursus rezervju vai drošības rezervju veidā, lai kompensētu zaudējumus, īpaši tos, kuri izriet no monetārās politikas operācijām, un attiecīgā dalībvalsts iepriekš nenodrošinātu, ka NCB ir nepieciešamie līdzekļi, lai uzņemtos finansiālo slogu, kurš izriet no tādas funkcijas pildīšanas, kas ir ārpus ECBS darbības jomas (piemēram, nepieciešamie līdzekļi, lai spētu samaksāt kompensāciju, kas izriet no šīs funkcijas atbildības regulējuma), vienlaikus saglabājot spēju efektīvi un neatkarīgi veikt ECBS uzdevumus.[59] Jāatzīmē, ka ECBS Statūtu 28.1. un 30.4. pantā ECB paredzēta iespēja prasīt NCB veikt turpmākus ieguldījumus ECB kapitālā un ieskaitīt papildu līdzekļus ārējās rezervēs.[60] Turklāt ECBS Statūtu 33.2. pantā noteikts[61], ka gadījumos, kad ECB radušies zaudējumi, kurus nav iespējams pilnībā segt no vispārējo rezervju fonda, ECB Padome var pieņemt lēmumu kompensēt atlikušos zaudējumus no attiecīgā finanšu gada monetārajiem ienākumiem proporcionāli summām, kas sadalītas NCB, bet nepārsniedzot tās. Finansiālās neatkarības princips nozīmē, ka, izpildot šos nosacījumus, NCB jāspēj netraucēti veikt savas funkcijas.
Visu minēto iemeslu dēļ finansiālā neatkarība nozīmē arī to, ka NCB vienmēr vajadzētu būt pietiekami kapitalizētai. Īpaši būtu jānovērš jebkura situācija, kuras dēļ ilgākā laika periodā NCB tīrais pašu kapitāls ir mazāks par tās statūtkapitālu vai pat negatīvs, t. sk. gadījumos, kad zaudējumi, kas pārsniedz kapitāla un rezervju apjomu, tiek pārnesti uz nākamo periodu.[62] Katrs šāds gadījums var negatīvi ietekmēt NCB spēju veikt tai noteiktos ar ECBS saistītos uzdevumus. Turklāt šāda situācija var ietekmēt Eurosistēmas monetārās politikas uzticamību. Tāpēc gadījumā, kad NCB tīrais pašu kapitāls kļūst mazāks par tās statūtkapitālu vai pat negatīvs, attiecīgajai dalībvalstij pieņemamā laika periodā savai NCB jānodrošina atbilstošs kapitāla apjoms vismaz statūtkapitāla līmenī, lai ievērotu finansiālās neatkarības principu. Attiecībā uz ECB Padome jau ir atzinusi šā jautājuma nozīmīgumu, pieņemot Padomes Regulu (EK) Nr. 1009/2000.[63] Tas deva ECB Padomei iespēju lemt par faktisku ECB kapitāla palielinājumu, lai saglabātu kapitāla bāzes pietiekamību ECB darbības atbalstam;[64] NCB vajadzētu būt finansiāli spējīgām izpildīt šādu ECB lēmumu.
Finansiālās neatkarības jēdziens būtu jāvērtē, ņemot vērā to, vai kāda trešā persona var tieši vai netieši ietekmēt ne tikai NCB veicamo ar ECBS saistīto uzdevumu izpildi, bet arī tās spēju finansiāli (finanšu līdzekļu pietiekamības ziņā) īstenot savas pilnvaras. Šajā ziņā tālāk izklāstītie finansiālās neatkarības aspekti ir īpaši nozīmīgi.[65] Tās ir finansiālās neatkarības iezīmes, attiecībā uz kurām NCB ir visneaizsargātākās pret ārējo ietekmi.
Budžeta noteikšana
Ja trešajai personai ir tiesības noteikt vai ietekmēt NCB budžetu, tas nav savienojams ar finansiālo neatkarību, ja vien tiesību aktā nav iekļauta drošības klauzula, kura paredz, ka šādas tiesības neietekmē NCB ar ECBS saistītu uzdevumu veikšanai nepieciešamos finanšu līdzekļus.[66]
Grāmatvedības noteikumi
Pārskati būtu jāsagatavo saskaņā ar vispārējiem grāmatvedības noteikumiem vai NCB lēmējinstitūciju pieņemtajiem noteikumiem. Ja šādus noteikumus pieņēmušas trešās personas, tajos vismaz jāņem vērā NCB lēmējinstitūciju priekšlikumi.
Gada finanšu pārskati būtu jāapstiprina NCB lēmējinstitūcijām, piedaloties neatkarīgiem grāmatvežiem, un var arī pieprasīt, lai tos ex post apstiprina trešās personas (piemēram, valdība vai parlaments). NCB lēmējinstitūcijām būtu jāspēj patstāvīgi un profesionāli lemt par peļņas aprēķinu.
Ja NCB darbība pakļauta valsts revīzijas institūcijas kontrolei vai tādas līdzīgas institūcijas kontrolei, kurai uzticēts pienākums pārbaudīt valsts finanšu izlietojumu, pārbaudes apjomam vajadzētu būt skaidri noteiktam normatīvajos aktos,[67] tai nevajadzētu ietekmēt NCB neatkarīgo ārējo revidentu darbību[68] un turklāt atbilstoši institucionālās neatkarības principam tai būtu jāievēro aizliegums dot norādījumus NCB un tās lēmējinstitūcijām un nevajadzētu iejaukties NCB veicamo ar ECBS saistīto uzdevumu izpildē.[69] Valsts revīzija būtu jāveic, balstoties uz nepolitiskiem, neatkarīgiem un pilnīgi profesionāliem pamatiem.[70]
Peļņas sadale, NCB kapitāls un finanšu uzkrājumi
Attiecībā uz peļņas sadali NCB statūti var noteikt, kā sadalāma tās peļņa. Ja šādu noteikumu nav, lēmums par peļņas sadali būtu jāpieņem NCB lēmējinstitūcijai, balstoties uz profesionāliem apsvērumiem un neatkarīgi no trešo personu ieskatiem, ja vien nepastāv nepārprotama drošības klauzula, kas paredz, ka tas neietekmē finanšu līdzekļus, kuri nepieciešami, lai NCB varētu veikt ar ECBS saistītus uzdevumus.[71]
Peļņu var ieskaitīt valsts budžetā tikai pēc tam, kad segti iepriekšējo gadu uzkrātie zaudējumi un radīti finanšu uzkrājumi, kas nepieciešami NCB kapitāla un aktīvu patiesās vērtības nodrošināšanai.[72] Pagaidu vai ad hoc likumdošanas pasākumi, kas ietver norādījumus NCB saistībā ar tās peļņas sadali, nav pieļaujami.[73]
Ienākumus, kas NCB uzkrājas oficiālo ārējo rezervju pārvaldīšanas rezultātā, var sadalīt valstij tikai peļņas sadales procesa laikā, kā noteikts atbilstošajos tiesību aktos un statūtu noteikumos.[74] Līdzīgi arī NCB nerealizētā kapitāla pieauguma aplikšana ar nodokli būtu finanšu neatkarības principa pārkāpums.[75]
Dalībvalsts nedrīkst noteikt NCB kapitāla samazinājumu bez NCB lēmējinstitūciju ex ante piekrišanas; tām jācenšas nodrošināt, ka NCB ir pietiekami finanšu līdzekļi Līguma 127. panta 2. punktā un ECBS Statūtos NCB kā ECBS dalībniecei paredzēto pilnvaru īstenošanai. Šā paša iemesla dēļ grozījumi NCB peļņas sadales noteikumos būtu jārosina un lēmums būtu jāpieņem tikai sadarbībā ar NCB, kas vislabāk spēj novērtēt tai nepieciešamo rezerves kapitāla līmeni.[76] Attiecībā uz finanšu uzkrājumiem jeb drošības rezervi NCB jābūt tiesībām neatkarīgi veidot finanšu uzkrājumus, lai aizsargātu sava kapitāla un aktīvu patieso vērtību. Dalībvalstis arī nedrīkst kavēt NCB rezerves kapitāla veidošanu tādā apjomā, kāds nepieciešams ECBS dalībniecei savu uzdevumu veikšanai.[77]
Uzraudzības iestāžu finansiālā atbildība
Vairākumā dalībvalstu finanšu uzraudzības iestādes ir iekļautas NCB. Ja šādas iestādes ir pakļautas NCB neatkarīgai lēmumu pieņemšanai, problēmu nav. Taču, ja likums paredz, ka šīs uzraudzības iestādes tomēr pieņem patstāvīgus lēmumus, ir svarīgi nodrošināt, lai to lēmumi neapdraudētu NCB finanses kopumā. Šādos gadījumos nacionālajos tiesību aktos būtu jāparedz, ka NCB ir galīgā kontrole pār jebkuru uzraudzības iestāžu lēmumu, kas varētu ietekmēt NCB neatkarību, īpaši tās finansiālo neatkarību.[78]
Autonomija personāla jautājumos
Dalībvalstis nav tiesīgas pasliktināt NCB iespējas pieņemt darbā un noturēt kvalificētus darbiniekus, kas NCB nepieciešami, lai neatkarīgi pildītu Līgumā un ECBS Statūtos tai noteiktos uzdevumus.[79] Turklāt NCB arī nedrīkst nostādīt tādā situācijā, kad tā savus darbiniekus kontrolē tikai daļēji vai nekontrolē vispār vai kad dalībvalsts valdība var ietekmēt NCB politiku personāla jautājumos.[80] Par jebkuriem grozījumiem tiesību aktu normās attiecībā uz NCB lēmējinstitūciju un tās darbinieku atalgojumu būtu jālemj ciešā un efektīvā sadarbībā ar NCB,[81] pienācīgi ņemot vērā tās viedokli, lai nodrošinātu NCB nepārtrauktu spēju neatkarīgi pildīt tai uzticētos uzdevumus.[82] Autonomija personāla jautājumos attiecas arī uz darbinieku pensijām. Turklāt grozījumiem, kuri nosaka NCB personāla atalgojuma samazināšanos, nevajadzētu ietekmēt attiecīgās NCB spēju pārvaldīt savus finanšu līdzekļus, t. sk. tās izmaksātā atalgojuma samazināšanas rezultātā radušos līdzekļus.[83]
Īpašums un īpašumtiesības
Trešo personu tiesības iejaukties vai sniegt norādījumus NCB saistībā ar īpašumu, kas atrodas NCB turējumā, nav savienojamas ar finansiālās neatkarības principu.
2.2.4. Konfidencialitāte
ECBS Statūtu 37. pantā noteiktais ECB un NCB darbinieku, kā arī ECB un NCB vadības struktūru locekļu pienākums neizpaust dienesta noslēpumu var veicināt līdzīgu nosacījumu iekļaušanu NCB statūtos vai dalībvalstu tiesību aktos. Savienības tiesību aktu un saskaņā ar tiem pieņemto noteikumu prioritāte nozīmē arī to, ka nacionālajiem tiesību aktiem par trešo personu piekļuvi dokumentiem jāatbilst attiecīgajām Savienības tiesību aktu, t. sk. ECBS Statūtu 37. panta, normām un tie nedrīkst izraisīt ECBS konfidencialitātes režīma pārkāpumus.[84] Valsts revīzijas iestādes vai tai līdzīgas struktūras piekļuve NCB konfidenciālai informācijai un dokumentiem jānodrošina tikai likumā paredzēto informāciju saņemošās struktūras uzdevumu veikšanai nepieciešamajā apjomā, nekaitējot ECBS neatkarībai un ECBS konfidencialitātes režīmam, kas jāievēro NCB lēmējinstitūciju locekļiem un NCB darbiniekiem.[85] NCB jānodrošina, lai šādas iestādes aizsargātu tām nodotās informācijas un dokumentu konfidencialitāti tādā līmenī, kurš atbilst NCB izmantotajam līmenim.
2.2.5. Monetārās finansēšanas un privileģēta režīma aizliegums
Attiecībā uz monetārās finansēšanas aizliegumu un privileģēta režīma aizliegumu dalībvalstīm, kuras ES pievienojās 2004., 2007. vai 2013. gadā, bija jāpieskaņo nacionālie tiesību akti, lai izpildītu attiecīgos Līguma un ECBS Statūtu nosacījumus, un tiem bija jābūt spēkā attiecīgi 2004. gada 1. maijā, 2007. gada 1. janvārī un 2013. gada 1. jūlijā. Zviedrijā nepieciešamajiem pielāgojumiem bija jāstājas spēkā līdz 1995. gada 1. janvārim.
2.2.5.1. Monetārās finansēšanas aizliegums
Līguma 123. panta 1. punkts aizliedz pieļaut konta pārtēriņu, kā arī aizliedz ECB vai dalībvalstu NCB nodrošināt jebkādus citus kredīta pakalpojumus ES iestādēm, struktūrām, birojiem vai aģentūrām, dalībvalstu centrālajām valdībām, reģionālajām, vietējām vai citām publiskajām iestādēm, citiem publisko tiesību subjektiem vai publiskajiem uzņēmumiem.
Tas aizliedz arī ECB vai NCB tieši pirkt parāda instrumentus no minētajām valsts sektora iestādēm. Līgumā ietverts viens atbrīvojums no monetārās finansēšanas aizlieguma. Tas neattiecas uz kredītiestādēm ar valsts kapitāla līdzdalību, kam saistībā ar rezervju apgādi no centrālajām bankām piemēro tādu pašu režīmu kā privātām kredītiestādēm (Līguma 123. panta 2. punkts). Monetārās finansēšanas aizlieguma piemērošanas precīzā joma tālāk skaidrota Padomes Regulā (EK) Nr. 3603/93,[86] kas nosaka, ka aizliegums aptver jebkuru valsts sektora saistību finansējumu attiecībā uz trešajām personām.
Monetārās finansēšanas aizlieguma mērķis ir mudināt dalībvalstis īstenot pārdomātu budžeta politiku, nepieļaujot to, ka valsts budžeta deficīta monetārā finansēšana (vai valsts iestāžu privileģēta piekļuve finanšu tirgiem) rada pārmērīgu parāda līmeni vai dalībvalstu pārmērīgu budžeta deficītu.[87] Tāpēc, lai nodrošinātu aizlieguma striktu piemērošanu, tas jāinterpretē paplašināti, ievērojot tikai dažus ierobežotus izņēmumus, kas noteikti Līguma 123. panta 2. punktā un Regulā (EK) Nr. 3603/93. Tādējādi, lai gan Līguma 123. panta 1. punktā īpaši minēti "kredīta pakalpojumi", t. i., ar pienākumu atmaksāt līdzekļus, aizliegums a fortiori attiecas uz citiem finansēšanas veidiem, t. i., bez pienākuma atmaksāt līdzekļus.
ECB vispārējā nostāja attiecībā uz aizlieguma ievērošanu nacionālajos tiesību aktos galvenokārt veidota, dalībvalstīm konsultējoties ar ECB par nacionālo tiesību aktu projektiem saskaņā ar Līguma 127. panta 4. punktu un 282. panta 5. punktu.[88]
Nacionālie tiesību akti saistībā ar monetārās finansēšanas aizlieguma piemērošanas jomu
Nacionālie tiesību akti nedrīkst sašaurināt monetārās finansēšanas aizlieguma piemērošanas jomu vai paplašināt ES tiesību aktos noteiktos atbrīvojumus. Piemēram, nacionālie tiesību akti, kas nosaka, ka NCB finansē dalībvalsts finansiālās saistības pret starptautiskajām finanšu iestādēm vai trešajām valstīm, principā ir pretrunā ar monetārās finansēšanas aizliegumu. Regula (EK) Nr. 3603/93 izņēmuma kārtā ļauj NCB finansēt valsts sektora saistības pret SVF, ja rezultātā rodas prasības ārvalstu valūtās, kam ir visas rezervju aktīviem raksturīgās iezīmes.[89] Šīs konkrētās iezīmes, kuras nosaka prasījumu rezervju aktīvu kvalitāti, attiecas uz to pieejamību pēc pieprasījuma maksājumu bilances finansējuma vajadzību apmierināšanai un citiem saistītiem mērķiem. Tas nozīmē, ka jānodrošina kredītu kvalitāte un prasību likviditāte.[90]
Nacionālie tiesību akti, kuros paredzēti NCB uzdevumi
Nacionālie tiesību akti, kuros paredzēti NCB uzdevumi, nedrīkst noteikt valsts sektora saistību finansējumu attiecībā uz trešajām personām. Saskaņā ar ECBS Statūtu 14.4. pantu NCB drīkst veikt uzdevumus, kas nav minēti ECBS Statūtos, ja vien Padome nenolemj, ka tie ir pretrunā ar ECBS mērķiem un uzdevumiem. Ja dalībvalsts savai NCB noteikusi šādu uzdevumu, attiecīgā NCB ir atbildīga par šā saistošā uzdevuma izpildi. Tomēr, paredzot NCB atbildību un saistības attiecībā uz minēto uzdevumu, dalībvalstīm jāizpilda savas saistības, kuras izriet no Savienības tiesību aktiem un īpaši no Līguma 123. panta 1. punkta.[91]
Līguma 123. pantā minētais termins "cita veida kredīta pakalpojumi" Padomes Regulas (EK) Nr. 3603/93 1. panta 1. punkta b) apakšpunktā definēts citstarp kā "valsts sektora saistību finansējums attiecībā uz trešajām personām". Saskaņā ar šo izpratni attiecīgā NCB nedrīkst uzņemties tādas saistības pret trešajām personām, kuras var kļūt saistošas valsts sektoram. Tādējādi attiecīgā NCB nedrīkst finansēt tādas iepriekš pastāvējušas saistības pret trešajām personām, kuras ir saistošas citām valsts iestādēm vai struktūrām, un attiecīgās NCB faktiskais saistību pret trešajām personām finansējums nedrīkst tieši izrietēt no citu valsts iestāžu vai struktūru pasākumiem vai to izdarītajām politikas izvēlēm.[92]
Centrālās bankas peļņas avansa sadale
Nacionālie tiesību akti nedrīkst paredzēt centrālās bankas peļņas sadali, ja peļņa nav pilnībā fiksēta, uzskaitīta un revidēta. Lai ievērotu monetārās finansēšanas aizliegumu, līdzekļi, kas saskaņā ar spēkā esošajiem peļņas sadales noteikumiem tiek ieskaitīti valsts budžetā, pat daļēji nedrīkst tikt izmaksāti no NCB rezerves kapitāla. Tāpēc peļņas sadales noteikumi nedrīkst skart NCB rezerves kapitālu. Turklāt, kad NCB aktīvi tiek nodoti valstij, atlīdzība par tiem jāmaksā atbilstoši tirgus vērtībai un to nodošanai jānotiek vienlaikus ar atlīdzības samaksu.[93]
Līdzīgi nav atļauta iejaukšanās citu Eurosistēmas uzdevumu izpildē, piemēram, ārējo rezervju pārvaldīšanā, ieviešot nodokļus teorētiski iespējamam un nerealizētam kapitāla pieaugumam, jo tādējādi, avansā sadalot nākotnes un nenoteiktu peļņu, izveidotos zināms valsts sektoram piešķirta centrālās bankas kredīta veids.[94] Līdzīgi ārējo rezervju (t. sk. zelta rezervju) nodošana no NCB bilances uz valsti varētu apiet monetārās finansēšanas aizliegumu, kas aizliedz centrālajām bankām finansēt valsts sektoru.[95] Ienākumus, kas NCB uzkrājas šādu oficiālo ārējo rezervju pārvaldīšanas rezultātā, var sadalīt valstij tikai peļņas sadales procesa laikā, kā noteikts atbilstošajos tiesību aktos un statūtu noteikumos.[96]
Valsts sektora saistību pārņemšana
Nacionālie tiesību akti, kas prasa NCB pārņemt agrāk neatkarīgas valsts struktūras saistības kādu uzdevumu un pienākumu nacionālās reorganizācijas rezultātā (piemēram, nododot NCB noteiktus uzraudzības uzdevumus, ko iepriekš veikusi valsts vai neatkarīgas valsts iestādes vai struktūras), pilnībā nenodrošinot NCB pret visām finanšu saistībām, kas izriet no šādas struktūras iepriekšējām darbībām, ir pretrunā ar monetārās finansēšanas aizliegumu.[97]
Nacionālie tiesību akti, saskaņā ar kuriem NCB ir atbildīga par tai nacionālajos tiesību aktos noteiktā uzdevuma izpildi, ietvertu pieņēmumu par iepriekš pastāvošām saistībām pret trešajām personām un būtu pretrunā ar monetārās finansēšanas aizliegumu, ja nebūtu atlīdzināti trešās personas zaudējumi, kas radušies NCB rīcības (t. i., NCB paredzēto noteikumu neizpildes) rezultātā.[98] Papildus attiecībā uz uzdevumiem, kuru izpildē nepieciešams īstenot ļoti sarežģītus un steidzamus pasākumus (piemēram, ar banku vai centrālo darījuma partneru reorganizāciju vai noregulējumu saistītiem uzdevumiem), no nacionālajiem tiesību aktiem, kas nosaka NCB atbildību šādu uzdevumu izpildē, izrietētu faktiskais saistību pret trešajām personām finansējums, ja NCB saistības neaprobežotos ar nopietniem NCB paredzēto noteikumu izpildes pārkāpumiem.[99]
Eiropas Savienības Tiesa vēl nav precizējusi, kādi ierobežojumi attiecināmi uz nopietniem NCB paredzēto noteikumu izpildes pārkāpumiem. Ņemot vērā dažādās NCB atbildības tradīcijas dalībvalstu tiesību sistēmās, šādi ierobežojumi var izpausties dažādos veidos, ja tie izslēdz valsts sektora saistību pret trešajām personām efektīvu finansēšanu. Šāda situācija rodas, ja valsts tiesību akti reglamentē atbildības kritērijus šāda pārkāpuma gadījumā un attiecīgās NCB atbildību klasificē kā rupju neuzmanību, ņemot vērā lietas steidzamību un sarežģītību.[100] Valsts sektora saistību pret trešajām personām efektīva finansēšana netiek pieļauta arī tad, ja valsts tiesību akti attiecas uz atbildības kritērijiem nelikumīgas rīcības, nevis vainas gadījumā, un ierobežo attiecīgu pasākumu pārskatīšanu tiesā, piešķirot attiecīgajai NCB lielu rīcības brīvību, ņemot vērā lietas steidzamību un sarežģītību.[101]
Finansiāls atbalsts kredītiestādēm un/vai finanšu iestādēm
Nacionālie tiesību akti, kas paredz NCB sniegtu finansējumu maksātnespējīgām kredītiestādēm un/vai citām finanšu iestādēm, ir pretrunā ar monetārās finansēšanas aizliegumu, pat ja NCB finansējumu sniedz neatkarīgi un pēc saviem ieskatiem.
Tādas pašas bažas rodas, ja Eurosistēma sniedz finansējumu kredītiestādei, kas rekapitalizēta, lai atjaunotu tās maksātspēju, tieši izvietojot valsts emitētus parāda instrumentus, ja nepastāv alternatīvi uz tirgus instrumentiem balstīta finansējuma avoti (turpmāk – rekapitalizācijas obligācijas) un ja šādas obligācijas paredzēts lietot kā nodrošinājumu. Šādā gadījumā valsts veiktā kredītiestādes rekapitalizācija, tieši izvietojot rekapitalizācijas obligācijas, kā arī vēlāka rekapitalizācijas obligāciju izmantošana par nodrošinājumu centrālās bankas likviditātes operācijās rada bažas par monetārās finansēšanas aizlieguma pārkāpumu.[102] Ārkārtas likviditātes atbalstam, ko NCB neatkarīgi un pilnībā pēc saviem ieskatiem sniedz maksātspējīgai kredītiestādei, pamatojoties uz valsts garantijas veidā sniegtu nodrošinājuma vērtspapīru, jāatbilst šādiem kritērijiem: a) jānodrošina, ka NCB sniegtais kredīts ir ar iespējami īsāku termiņu; b) jābūt sistēmiskās stabilitātes aspektu apdraudējumam; c) nedrīkst būt šaubu par valsts garantijas juridisko spēkā esamību un realizējamību saskaņā ar piemērojamiem valsts tiesību aktiem; un d) nedrīkst būt šaubu par valsts garantijas ekonomisko atbilstību – tai jāsedz gan aizdevumu pamatsumma, gan procentu maksājumi.[103]
Noregulējuma fondu vai finanšu vienošanos un noguldījumu apdrošināšanas vai ieguldītāju kompensācijas sistēmu finansiāls atbalsts
NCB veiktā tāda noregulējuma fonda vai noguldījumu garantiju fonda finansēšana, kurš Līguma 123. panta 1. punkta izpratnē uzskatāms par "publisko tiesību subjektu", neatbilst monetārās finansēšanas aizliegumam. Struktūru uzskata par "publisko tiesību subjektu", ja tā atbilst šādām pazīmēm: a) tā izveidota konkrētam mērķim, lai apmierinātu sabiedrības vajadzības, neveicot ražošanu vai komercdarbību; b) tā ir juridiska persona un c) tā ir tieši atkarīga no Līguma 123. panta 1. punktā minētajām valsts sektora struktūrām. Tiek uzskatīts, ka tieša atkarība no šīm valsts sektora struktūrām pastāv gadījumos, kad tās ir iestādes galvenās finansētājas vai tās veic iestādes pārvaldības uzraudzību, vai kad iestādes valdē, pārvaldē vai uzraudzības padomē vairāk nekā pusi locekļu ieceļ šīs valsts sektora struktūras.[104]
Pat ja finansējums netiek sniegts "publisko tiesību subjektam", jebkura noregulējuma fonda vai finanšu vienošanās finansēšana neatbilst monetārās finansēšanas aizliegumam.[105] Ja NCB darbojas kā noregulējuma iestāde, tai nekādā gadījumā nevajadzētu uzņemties vai finansēt pagaidu finansējuma iestādes vai aktīvu pārvaldības struktūras saistības.[106] Šajā sakarā valsts tiesību aktiem skaidri jānorāda, ka NCB neuzņemsies vai nefinansēs šādu struktūru saistības.[107]
Direktīva par noguldījumu garantiju sistēmām[108] un Direktīva par ieguldītāju kompensācijas sistēmām[109] paredz, ka noguldījumu garantiju sistēmu un ieguldītāju kompensācijas sistēmu izmaksas jāsedz attiecīgi pašām kredītiestādēm un ieguldījumu sabiedrībām. Izņemot gadījumus, kad tiek finansēts "publisko tiesību subjekts", nacionālie tiesību akti, kas nosaka to, ka NCB, finansējot kredītiestādēm paredzētu valsts noguldījumu garantiju sistēmu vai ieguldījumu sabiedrībām paredzētu valsts ieguldītāju kompensācijas sistēmu, nepārkāpj monetārās finansēšanas aizliegumu tikai tad, ja tas ir īstermiņa finansējums kā risinājums ārkārtas situācijās, kad pastāv sistēmiskās stabilitātes aspektu apdraudējums, un lēmumi tiek pieņemti pēc NCB ieskatiem.[110] Konkrēti, centrālo banku atbalsts noguldījumu garantiju sistēmām nedrīkst kļūt par sistemātisku priekšfinansēšanas operāciju.[111]
Fiskālā aģenta funkcija
ECBS Statūtu 21.2. pants nosaka, ka "ECB un valstu centrālās bankas var darboties kā fiskāli aģenti" "Savienības iestāžu vai struktūru, dalībvalstu valdību, reģionālu vai vietēju iestāžu vai citu publisku iestāžu, vai citu publisko tiesību subjektu vai publisku uzņēmumu vajadzībām". ECBS Statūtu 21.2. panta mērķis ir paskaidrot, ka pēc monetārās politikas jomas pilnvaru nodošanas Eurosistēmai NCB drīkst turpināt sniegt fiskālā aģenta pakalpojumu, ko centrālās bankas parasti nodrošina valdībām un citām valsts iestādēm, nepārkāpjot monetārās finansēšanas aizliegumu. Turklāt Regula (EK) Nr. 3603/93 nosaka vairākus nepārprotamus un konkrētus monetārās finansēšanas aizlieguma izņēmumus attiecībā uz fiskālā aģenta funkcijām: a) ir atļauti dienas kredīti valsts sektoram ar nosacījumu, ka tie paliek ierobežoti ar dienu un ka pagarinājums nav iespējams;[112] b) ir atļauta valsts sektora konta kreditēšana ar trešo personu izdotiem čekiem, pirms maksātāja banka ir debetēta, ja kopš čeka saņemšanas ir pagājis noteikts laika periods, kas atbilst attiecīgās NCB čeku iekasēšanas laikam, ar nosacījumu, ka novirzes, kas var rasties, ir izņēmums, ir niecīgas pēc lieluma un īstermiņā izlīdzinās;[113] un c) ir atļauts turēt monētas, ko emitējis valsts sektors un kas kreditētas valsts sektoram, ja šo aktīvu vērtība ir mazāka par 10 % no apgrozībā esošajām monētām.[114]
Valsts tiesību aktiem par fiskālā aģenta funkciju kopumā jāatbilst ES tiesību normām un, konkrēti, jāievēro monetārās finansēšanas aizliegums.[115] Ņemot vērā ECBS Statūtu 21.2. pantā ietverto skaidro norādi par fiskālā aģenta pakalpojumu sniegšanu, kas ir likumīga funkcija, ko tradicionāli pilda NCB, centrālo banku sniegtie fiskālā aģenta pakalpojumi nepārkāpj monetārās finansēšanas aizliegumu, ja šie pakalpojumi tiek sniegti tikai fiskālā aģenta funkciju jomā un nav uzskatāmi par centrālo banku veiktu valsts sektora saistību finansēšanu attiecībā uz trešajām personām vai centrālo banku veiktu valsts sektora kreditēšanu, kas neatbilst Regulā (EK) Nr. 3603/93 konkrēti definētajiem izņēmumiem.[116] Valsts tiesību akti, kas ļauj NCB glabāt valdības noguldījumus un apkalpot valdības kontus, nerada bažas par monetārās finansēšanas aizlieguma ievērošanu, ja vien šie akti neļauj izsniegt aizdevumus, ieskaitot konta pārtēriņu uz nakti. Tomēr bažas par monetārās finansēšanas aizlieguma ievērošanu rastos, ja, piemēram, valsts tiesību akti pieļautu tādu atlīdzību par noguldījumiem vai norēķinu konta atlikumiem, kas ir augstāka, nevis zemāka par tirgus procentu likmēm vai vienāda ar tām. Atlīdzība, kas ir augstāka nekā tirgus procentu likme, de facto ir aizdevums, kas ir pretrunā ar monetārās finansēšanas aizlieguma mērķi un tādējādi varētu to apdraudēt. Ir būtiski, lai jebkura atlīdzība par konta atlikumiem atspoguļotu tirgus raksturlielumus, un īpaši svarīgi ir, lai noguldījumu atlīdzības likme korelētu ar to termiņiem.[117] Turklāt, NCB sniedzot fiskālā aģenta pakalpojumus bez atlīdzības, nerodas bažas par monetāro finansēšanu, ja vien tie ir fiskālā aģenta pamatpakalpojumi.[118]
2.2.5.2. Privileģēta režīma aizliegums
Līguma 124. pants nosaka, ka "aizliegti ir visi pasākumi, kas nav pamatoti ar uzraudzības apsvērumiem un kas Savienības iestādēm un struktūrām, dalībvalstu valdībām, reģionālām, vietējām vai citām publiskām iestādēm, vai citiem publisko tiesību subjektiem vai publiskiem uzņēmumiem paredz privileģētu režīmu attiecībās ar finanšu iestādēm". Attiecībā uz monetārās finansēšanas aizliegumu privileģētā režīma aizlieguma mērķis ir mudināt dalībvalstis īstenot pārdomātu budžeta politiku, nepieļaujot to, ka (valsts budžeta deficīta monetārā finansēšana vai) valsts iestāžu privileģēta piekļuve finanšu tirgiem rada pārmērīgu parāda līmeni vai dalībvalstu pārmērīgu budžeta deficītu.[119]
Saskaņā ar Padomes Regulas (EK) Nr. 3604/93[120] 1. panta 1. punktu ar privileģētu režīmu saprot jebkuru normatīvo aktu vai citu saistošu tiesību aktu, kurš pieņemts, īstenojot valsts varu, un kurš: a) uzliek par pienākumu finanšu iestādēm iegādāties vai turēt ES iestāžu vai struktūru, centrālo valdību, reģionālo, vietējo vai citu publisko iestāžu, citu publisko tiesību subjektu vai dalībvalstu valsts uzņēmumu saistības vai b) piešķir nodokļu priekšrocības, ko var izmantot tikai finanšu iestādes, vai finanšu priekšrocības, kuras neatbilst tirgus ekonomikas principiem, lai iedrošinātu minētās iestādes iegādāties vai turēt šādas saistības.
NCB kā valsts iestādes nedrīkst veikt pasākumus, kas valsts sektoram nodrošina privileģētu režīmu attiecībās ar finanšu iestādēm, ja šādi pasākumi nav balstīti uz prudenciāliem apsvērumiem. Turklāt NCB ieviestos noteikumus par parāda instrumentu mobilizāciju vai ieķīlāšanu nedrīkst izmantot, lai apietu privileģēta režīma aizliegumu.[121] Dalībvalstu tiesību akti šajā jomā nedrīkst noteikt šādu privileģētu režīmu.
Regulas (EK) Nr. 3604/93 2. pantā "uzraudzības apsvērumi" definēti kā tādi, "kas pamatojas uz dalībvalstu normatīvajiem un administratīvajiem aktiem, kuri balstās uz EK tiesību aktiem vai tiem atbilst un kuri ir paredzēti, lai veicinātu finanšu iestāžu stiprumu tā, lai stiprinātu finanšu sistēmas stabilitāti kopumā un šo iestāžu klientu aizsardzību". Prudenciālo apsvērumu mērķis ir nodrošināt, lai bankas saglabātu maksātspēju attiecībā pret noguldītājiem.[122] Prudenciālās uzraudzības jomā ES sekundārie tiesību akti nosaka vairākas prasības, lai nodrošinātu kredītiestāžu stabilitāti.[123] "Kredītiestāde" ir definēta kā uzņēmums, kas pieņem noguldījumus un citus atmaksājamus līdzekļus no klientiem un savā vārdā piešķir aizdevumus.[124] Turklāt kredītiestādēm, kas parasti tiek sauktas par bankām, nepieciešama kompetentas dalībvalsts iestādes atļauja sniegt pakalpojumus.[125]
Lai gan obligātās rezerves varētu uzskatīt par daļu no prudenciālajām prasībām, tās ir daļa no NCB darbības regulējuma un vairākumā valstu, t. sk. eurozonā, tiek izmantotas kā monetārās politikas instruments.[126] Šajā sakarā Eiropas Centrālās bankas Pamatnostādnes (ES) 2015/510 (ECB/2014/60)[127] I pielikuma 2. punkts nosaka, ka Eurosistēmas obligāto rezervju sistēmas mērķi galvenokārt ir naudas tirgus procentu likmju stabilizēšana un strukturāla likviditātes deficīta radīšana (vai palielināšana).[128] ECB pieprasa eurozonas kredītiestādēm turēt obligātās rezerves (noguldījumu veidā) kontā savā NCB.[129]
Šis ziņojums aplūko gan nacionālo tiesību aktu, gan NCB pieņemto noteikumu un NCB statūtu atbilstību Līgumā noteiktajam privileģēta režīma aizliegumam. Tomēr šis ziņojums neskar vērtējumu par to, vai dalībvalstu likumi, noteikumi, nolikumi vai administratīvie akti, aizbildinoties ar prudenciālajiem apsvērumiem, netiek izmantoti, lai apietu privileģēta režīma aizliegumu. Šāds vērtējums pārsniedz šā ziņojuma piemērošanas jomu.
2.2.6. Euro vienota rakstība
Līguma par Eiropas Savienību 3. panta 4. punktā noteikts, ka "Savienība izveido ekonomisko un monetāro savienību, kuras valūta ir euro". Līguma tekstos visās nacionālajās valodās, kurās izmanto latīņu alfabētu, euro nosaukums vienskaitļa nominatīvā konsekventi lietots kā "euro". Tekstā, kas rakstīts, izmantojot grieķu alfabētu, euro rakstība ir "ευρώ", un tekstā, kas rakstīts, izmantojot kirilicu, euro rakstība ir "eвpo".[130] Atbilstoši tam Regulā (EK) Nr. 974/98 par euro ieviešanu skaidri norādīts, ka vienotās valūtas nosaukumam visās oficiālajās ES valodās jābūt vienādam, ņemot vērā atšķirīgu alfabētu pastāvēšanu. Tādējādi Līgumi nosaka vārda "euro" vienotu rakstību vienskaitļa nominatīvā visos ES un nacionālajos tiesību aktos, ņemot vērā atšķirīgu alfabētu pastāvēšanu.
Pamatojoties uz ES ekskluzīvo kompetenci noteikt vienotās valūtas nosaukumu, jebkādas novirzes no šā noteikuma neatbilst Līgumiem un ir jānovērš.[131] Lai gan šis princips attiecas uz visiem nacionālajiem tiesību aktiem, vērtējums valstīm veltītajās nodaļās attiecas uz NCB statūtiem un euro ieviešanas tiesību aktiem.
2.2.7. NCB tiesiskā integrācija Eurosistēmā
Nacionālo tiesību aktu (īpaši NCB statūtu, bet arī citu tiesību aktu) noteikumi, kuri varētu kavēt ar Eurosistēmu saistīto uzdevumu vai ECB lēmumu izpildi, traucēs Eurosistēmas efektīvu darbību, kad attiecīgā dalībvalsts būs ieviesusi euro. Tāpēc jāveic nacionālo tiesību aktu pielāgošana, lai attiecībā uz uzdevumiem, kas saistīti ar Eurosistēmu, nodrošinātu atbilstību Līgumam un ECBS Statūtiem. Lai ievērotu Līguma 131. panta noteikumus, nacionālie tiesību akti bija jāpielāgo, lai nodrošinātu to atbilstību līdz ECBS izveidošanas dienai (attiecībā uz Zviedriju) un līdz 2004. gada 1. maijam, 2007. gada 1. janvārim un 2013. gada 1. jūlijam (attiecībā uz dalībvalstīm, kuras pievienojās ES šajos datumos). Taču statūtu prasībām attiecībā uz kādas NCB pilnīgu tiesisko integrāciju Eurosistēmā jāstājas spēkā tikai tajā brīdī, kad tiek īstenota pilnīga integrācija, t. i., datumā, kad dalībvalsts, uz kuru attiecas izņēmums, ievieš euro.
Galvenās šajā ziņojumā izvērtētās jomas ir tās, kurās statūtu noteikumi varētu kavēt NCB izpildīt Eurosistēmas prasības. Tie ietver noteikumus: a) kuri varētu kavēt NCB piedalīšanos ECB lēmējinstitūciju noteiktās vienotās monetārās politikas īstenošanā vai b) kuri varētu aizkavēt NCB prezidenta kā ECB Padomes locekļa pienākumu izpildi, vai c) kuri neievēro ECB prerogatīvas, vai d) kuri neatzīst, ka ekskluzīvā kompetence ar ECBS saistītos uzdevumos dalībvalstīs, kuru valūta ir euro, neatgriezeniski uzticēta Savienībai,[132] vai e) saskaņā ar kuriem NCB, pildot ar ECBS saistītus uzdevumus, ir saistoši valsts iestāžu lēmumi, kas konfliktē ar ECB tiesību aktiem. Atsevišķi analizēti ekonomiskās politikas mērķi, uzdevumi, finanšu noteikumi, valūtas kursa politika un starptautiskā sadarbība. Visbeidzot, tiek minētas citas jomas, kurās NCB statūtos varētu būt nepieciešami pielāgojumi.
2.2.7.1. Ekonomiskās politikas mērķi
Pilnīgai NCB integrācijai Eurosistēmā nepieciešama NCB statūtos izvirzīto mērķu atbilstība ECBS mērķiem, kas noteikti ECBS Statūtu 2. pantā. Tas citstarp nozīmē, ka statūtos noteiktie mērķi ar "nacionālām īpatnībām" jāpielāgo, piemēram, gadījumos, kad statūtu noteikumi attiecas uz pienākumu īstenot monetāro politiku attiecīgās dalībvalsts vispārējās ekonomiskās politikas ietvaros. Turklāt NCB sekundārajiem mērķiem jābūt saskaņotiem ar tās pienākumu atbalstīt ES vispārējo ekonomisko politiku, netraucējot šā pienākuma izpildi, lai veicinātu Līguma par Eiropas Savienību 3. pantā noteikto ES mērķu sasniegšanu, kas pats par sevi ir mērķis, kurš nedrīkst ierobežot cenu stabilitātes mērķi.[133]
2.2.7.2. Uzdevumi
Tādas dalībvalsts, kuras valūta ir euro, NCB uzdevumi galvenokārt noteikti Līgumā un ECBS Statūtos, ņemot vērā NCB kā Eurosistēmas neatņemamas sastāvdaļas statusu. Lai nodrošinātu atbilstību Līguma 131. pantam, NCB statūtos ietvertie noteikumi attiecībā uz uzdevumiem jāsalīdzina ar attiecīgajiem Līguma un ECBS Statūtu noteikumiem un jebkuras neatbilstības jānovērš.[134] Tas attiecas uz ikvienu noteikumu, kas pēc euro ieviešanas un integrācijas Eurosistēmā kavētu ar ECBS saistītu uzdevumu izpildi, īpaši uz noteikumiem, kuros netiek atzītas ECBS pilnvaras atbilstoši ECBS Statūtu IV nodaļai.
Visos nacionālo tiesību aktu noteikumos par monetāro politiku jāievēro princips, ka ES monetārā politika jāīsteno ar Eurosistēmas starpniecību.[135] NCB statūti var ietvert noteikumus attiecībā uz monetārās politikas instrumentiem. Šādiem noteikumiem jābūt salīdzināmiem ar Līgumā un ECBS Statūtos ietvertajiem noteikumiem, un jebkura neatbilstība jānovērš, lai nodrošinātu atbilstību Līguma 131. pantam.
Fiskālo norišu monitorings ir uzdevums, ko NCB regulāri veic, lai pienācīgi novērtētu nostāju, kāda jāpauž monetārajā politikā. NCB arī var sniegt savu viedokli par attiecīgajām fiskālajām norisēm, balstoties uz savu monitoringa aktivitāti un ieteikumu neatkarību, ar mērķi dot ieguldījumu Eiropas monetārās savienības pienācīgā funkcionēšanā. NCB monetārās politikas vajadzībām veiktajam fiskālo norišu monitoringam būtu jābalstās uz pilnīgu piekļuvi visiem nepieciešamajiem valsts finanšu datiem. Līdz ar to NCB būtu jānodrošina beznosacījumu, savlaicīga un automātiska piekļuve visai nepieciešamajai valsts finanšu statistikai. Taču NCB lomai nevajadzētu pārsniegt to monitoringa aktivitāšu robežas, kuras izriet no tās pilnvarām īstenot monetāro politiku vai kuras ir saistītas (tieši vai netieši) ar tās pilnvarām īstenot monetāro politiku.[136] Oficiālas NCB pilnvaras izvērtēt prognozes un fiskālās norises nozīmē uzticēt šai NCB fiskālās politikas veidošanas funkciju (un attiecīgi atbildību par to), kas var radīt risku mazināt Eurosistēmas monetārās politikas pilnvaru īstenošanu un šīs NCB neatkarību.[137]
Finanšu tirgu satricinājuma risināšanas nacionālās likumdošanas iniciatīvu kontekstā ECB norādījusi, ka jāizvairās no jebkādiem eurozonas naudas tirgus nacionālo segmentu kropļojumiem, jo tas varētu pasliktināt vienotās monetārās politikas īstenošanu. Tas īpaši attiecas uz valsts garantiju izsniegšanu starpbanku noguldījumu nodrošināšanai.[138]
Dalībvalstīm jānodrošina, ka nacionālajiem likumdošanas pasākumiem attiecībā uz uzņēmumu vai profesionāļu likviditātes problēmām, piemēram, to parādiem finanšu iestādēm, nav negatīvas ietekmes uz tirgus likviditāti. Šādi pasākumi nedrīkst būt pretrunā ar atvērta tirgus ekonomikas principu, kas atspoguļots Līguma par Eiropas Savienību 3. pantā, jo tie var kavēt kredītu plūsmu, būtiski ietekmēt finanšu iestāžu un tirgu stabilitāti un tādējādi arī Eurosistēmas uzdevumu izpildi.[139]
Nacionālo tiesību aktu noteikumos, kas NCB piešķir ekskluzīvas tiesības emitēt banknotes, jāatzīst, ka tad, kad ieviests euro, ECB Padomei ir ekskluzīvas tiesības atļaut euro banknošu emisiju saskaņā ar Līguma 128. panta 1. punktu un ECBS Statūtu 16. pantu,[140] bet tiesības emitēt euro banknotes ir ECB un NCB. Pēc euro ieviešanas nacionālo tiesību aktu noteikumi, kas dod valdībai tiesības ietekmēt tādus jautājumus kā, piemēram, banknošu nominālvērtība, izgatavošana, apjoms vai izņemšana no apgrozības, jāatceļ vai tajos jāatzīst ECB pilnvaras attiecībā uz euro banknotēm, kā norādīts Līguma un ECBS Statūtu noteikumos. Neatkarīgi no atbildības sadalījuma starp valdībām un NCB attiecībā uz monētām attiecīgajos noteikumos jānosaka ECB pilnvaras apstiprināt euro monētu emisijas apjomu pēc euro ieviešanas. Dalībvalsts nedrīkst uzskatīt apgrozībā esošo naudu par tās NCB parādu šīs dalībvalsts valdībai, jo tas grautu vienotās valūtas koncepciju un būtu pretrunā ar Eurosistēmas tiesiskās integrācijas prasībām.[141]
Attiecībā uz ārējo rezervju pārvaldību[142] katra dalībvalsts, kas ieviesusi euro un kas nepārskaita oficiālās ārējās rezerves[143] uz savu NCB, pārkāpj Līgumu. ECBS uzdevums turēt un pārvaldīt ārējās rezerves ietver visas darbības, kas nepieciešamas Eurosistēmas pilnvaru efektīvai īstenošanai. Piemēram, lai rezervju aktīvi varētu pildīt savu funkciju ārējo rezervju pārvaldības operācijās, būtiska nozīme ir centrālās bankas pilnīgas un efektīvas kontroles aspektam. Tas nozīmē NCB spēju patstāvīgi pieņemt lēmumus par ārējo rezervju turēšanu, glabāšanu, atsavināšanu, sarunu vešanu par tām, kā arī to ikdienas un ilgtermiņa pārvaldību, t. sk., pērkot un pārdodot zeltu tiešajos, tagadnes un nākotnes darījumos, kā arī veicot darījumus saskaņā ar atpirkšanas līgumiem.[144] Turklāt trešās personas, piemēram, valdības vai parlamenta, tiesības ietekmēt kādas NCB lēmumus attiecībā uz oficiālo ārējo rezervju pārvaldību būtu pretrunā ar Līguma 127. panta 2. punkta trešo ievilkumu. Turklāt NCB jānodrošina ECB ārējo rezervju aktīvi proporcionāli to daļām ECB parakstītajā kapitālā. Tas nozīmē, ka nedrīkst būt juridisku šķēršļu tam, lai NCB pārskaitītu ārējo rezervju aktīvus uz ECB.
Lai gan noteikumi, kas saskaņā ar ECBS Statūtu 34.1. pantu pieņemti statistikas jomā, nepiešķir nekādas tiesības un neuzliek nekādas saistības dalībvalstīm, kuras nav ieviesušas euro, statistikas jomā ECBS Statūtu 5. pants, kas regulē statistiskās informācijas vākšanu, attiecas uz visām dalībvalstīm neatkarīgi no tā, vai tās ir ieviesušas euro. Līdz ar to tām dalībvalstīm, kuru valūta nav euro, ir pienākums izveidot un ieviest valsts līmenī visus pasākumus, kādus tās uzskata par atbilstošiem, lai vāktu statistisko informāciju, kas nepieciešama, lai izpildītu ECB statistikas pārskatu sniegšanas prasības[145] un statistikas jomā laikus sagatavotos tam, lai kļūtu par dalībvalstīm, kuru valūta ir euro.[146] Nacionālajiem tiesību aktiem, kas nosaka NCB un nacionālo statistikas iestāžu sadarbības regulējumu, jāgarantē, ka NCB neatkarīgi veic uzdevumus, kas tām noteikti ECBS statistikas regulējumā.[147]
2.2.7.3. Finanšu noteikumi
ECBS Statūtu finanšu noteikumi ietver finanšu pārskatu,[148] revīziju,[149] kapitāla parakstīšanas,[150] ārvalstu valūtas rezervju aktīvu pārskaitīšanas[151] un monetāro ienākumu sadales noteikumus.[152] NCB jāspēj pildīt šajos noteikumos paredzētos pienākumus, tāpēc jāatceļ jebkādi nesaderīgi nacionālie noteikumi.[153]
2.2.7.4. Valūtas kursa politika
Dalībvalsts, uz kuru attiecas izņēmums, var saglabāt nacionālos tiesību aktus, kas paredz, ka valdība ir atbildīga par dalībvalsts valūtas kursa politiku, nosakot NCB konsultatīvas un/vai izpildu funkcijas. Tomēr līdz brīdim, kad dalībvalsts ievieš euro, šādiem tiesību aktiem jau jāatspoguļo tas, ka atbildība par eurozonas valūtas kursa politiku nodota ES līmenī saskaņā ar Līguma 138. un 219. pantu.
2.2.7.5. Starptautiskā sadarbība
Lai ieviestu euro, nacionālajiem tiesību aktiem jāatbilst ECBS Statūtu 6.1. pantam, kas nosaka, ka ECB izlemj, kā ECBS tiek pārstāvēta starptautiskās sadarbības jomā, kas ietver Eurosistēmai uzticētos uzdevumus. Valstu tiesību aktos, kuri ļauj NCB piedalīties starptautiskajās monetārajās iestādēs, jānosaka, ka šādai dalībai nepieciešama ECB piekrišana (ECBS Statūtu 6.2. pants).
2.2.7.6. Dažādi
Papildus minētajiem jautājumiem attiecībā uz dažām dalībvalstīm ir citas jomas, kurās jāpielāgo valstu noteikumi (piemēram, klīringa un maksājumu sistēmu un informācijas apmaiņas jomā).
3. Ekonomiskās konverģences stāvoklis
Šajā nodaļā sniegts horizontāls pārskats. Daži vispārējam novērtējumam būtiski faktori nav aplūkoti šeit, bet 4. un 5. nodaļā.
Kopš ECB 2024. gada Konverģences ziņojuma publicēšanas virzību uz atbilstību konverģences kritērijiem ir kavējuši ārēji satricinājumi. Trijās no piecām aplūkotajām valstīm SPCI inflācija joprojām pārsniedz atsauces vērtību, un vienā no šīm valstīm tā ievērojami pārsniedz šo slieksni (3.1. tabula). Kopš 2024. gada Konverģences ziņojuma vairumā valstu valsts finanšu stāvoklis ir pasliktinājies, dažos gadījumos parāda attiecībai pret IKP būtiski pieaugot. Kopš 2024. gada Konverģences ziņojuma to valstu skaits, kurām jāveic pārmērīga budžeta deficīta novēršanas procedūra, ir palielinājies no vienas līdz trim. Tiek prognozēts, ka neviena no šīm valstīm līdz 2027. gada beigām nesamazinās budžeta deficītu tiktāl, lai tas būtu mazāks par atsauces vērtību (3 % no IKP). Neviena no šajā ziņojumā aplūkoto valstu valūtām nepiedalās Valūtas kursa mehānismā (VKM II), un dažu valstu valūtas kurss attiecībā pret euro dažos pēdējos gados ir ievērojami svārstījies. Kopš 2024. gada jūnija ilgtermiņa procentu likmju starpība salīdzinājumā ar eurozonu ir nedaudz palielinājusies divās valstīs un samazinājusies trijās valstīs. 2026. gada maijā trijās valstīs ilgtermiņa procentu likmju 12 mēnešu vidējais rādītājs pārsniedz atsauces vērtību, savukārt pārējās divās valstīs tas bija zemāks par atsauces vērtību. Svarīgs faktors, kas kavē ekonomisko konverģenci, ir ārējo satricinājumu, tostarp Krievijas kara pret Ukrainu, globālā tirdzniecības saspīlējuma un kara sākšanās Tuvajos Austrumos, ekonomiskā ietekme.
3.1. tabula
Konverģences ekonomisko rādītāju kopsavilkuma tabula
Cenu stabilitāte | Valdības budžeta norises un iespēju aplēses | Valūtas kurss | |||||
|---|---|---|---|---|---|---|---|
SPCI inflācija1) | Valsts ar pārmērīgu budžeta deficītu2) 3) | Valdības budžeta pārpalikums (+)/ | Valdības parāds4) | Valūta, kas piedalās VKM II3) | Valūtas kurss | Ilgtermiņa procentu | |
Čehija |
|
|
|
|
|
|
|
2024 | 2.7 | Nē | –2.0 | 43.3 | Nē | –4.6 | 4.0 |
2025 | 2.3 | Nē | –2.1 | 44.3 | Nē | 1.7 | 4.3 |
2026 | 1.9 | Nē | –2.8 | 45.8 | Nē | 1.5 | 4.5 |
Ungārija |
|
|
|
|
|
|
|
2024 | 3.7 | Jā | –5.1 | 73.5 | Nē | –3.5 | 6.5 |
2025 | 4.4 | Jā | –4.7 | 74.6 | Nē | –0.6 | 6.9 |
2026 | 3.3 | Jā | –6.2 | 75.1 | Nē | 6.1 | 6.7 |
Polija |
|
|
|
|
|
|
|
2024 | 3.7 | Jā | –6.4 | 54.8 | Nē | 5.2 | 5.5 |
2025 | 3.3 | Jā | –7.3 | 59.7 | Nē | 1.5 | 5.5 |
2026 | 2.9 | Jā | –6.5 | 64.5 | Nē | 0.0 | 5.4 |
Rumānija |
|
|
|
|
|
|
|
2024 | 5.8 | Jā | –9.3 | 54.8 | Nē | –0.6 | 6.3 |
2025 | 6.8 | Jā | –7.9 | 59.3 | Nē | –1.4 | 6.9 |
2026 | 8.4 | Jā | –6.2 | 61.6 | Nē | –1.8 | 6.7 |
Zviedrija |
|
|
|
|
|
|
|
2024 | 2.0 | Nē | –1.5 | 34.2 | Nē | 0.4 | 2.2 |
2025 | 2.6 | Nē | –1.3 | 35.1 | Nē | 3.2 | 2.5 |
2026 | 2.2 | Nē | –2.8 | 36.6 | Nē | 2.7 | 2.6 |
Atsauces vērtība7) | 2.7 | –3.0 | 60.0 | 5.1 | |||
Avoti: Eiropas Komisija (Eurostat, Ekonomikas un finanšu lietu ģenerāldirektorāts) un Eiropas Centrālo banku sistēma.
1) Gada vidējās pārmaiņas (%). 2026. gada dati attiecas uz periodu no 2025. gada jūnija līdz 2026. gada maijam.
2) Norāda, vai uz valsti konkrētajā gadā vismaz kādu laiku attiecies ES Padomes lēmums par pārmērīga budžeta deficīta esamību.
3) Informācija par 2026. gadu attiecas uz periodu līdz statistisko datu iesniegšanas beigu termiņam (2026. gada 17. jūnijam).
4) % no IKP. 2026. gada dati iegūti no Eiropas Komisijas 2026. gada pavasara ekonomiskās prognozes.
5) Pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu (%). Pozitīvs skaitlis norāda uz kursa kāpumu attiecībā pret euro, bet negatīvs – uz kursa samazināšanos attiecībā pret euro. 2026. gada dati attiecas uz periodu no 2026. gada 1. janvāra līdz 2026. gada 17. jūnijam.
6) Gada vidējā procentu likme. 2026. gada dati attiecas uz periodu no 2025. gada jūnija līdz 2026. gada maijam.
7) SPCI inflācijas un ilgtermiņa procentu likmju atsauces vērtības attiecas uz periodu no 2025. gada jūnija līdz 2026. gada maijam. Valdības budžeta bilances un parāda atsauces vērtības noteiktas Līguma par Eiropas Savienības darbību 126. panta 2. punktā un saistītajā 12. protokolā par pārmērīga budžeta deficīta novēršanas procedūru.
Pēdējos divos gados aplūkoto valstu tautsaimniecība joprojām bija pakļauta paaugstinātai ģeopolitiskajai spriedzei, arvien lielākai globālās tirdzniecības nenoteiktībai un sadrumstalotībai. Karadarbība Ukrainā un Tuvajos Austrumos, kā arī kopumā paaugstināta ģeopolitiskā spriedze ir nelabvēlīgi ietekmējušas ekonomisko aktivitāti, palielinot nenoteiktību un tirdzniecības un piegādes ķēžu traucējumus, kā arī vājinot uzņēmēju un patērētāju konfidenci. Turklāt ārējos kavējošos faktorus pastiprināja spriedzes atjaunošanās tirdzniecības jomā un tarifu pasākumi pasaules līmenī. Lai gan tiešā ietekme uz aplūkojamo valstu tirdzniecību ar ASV ir samērā ierobežota, netiešā ietekme, kas izpaužas caur globālajām vērtības ķēdēm, var pastiprināt tirdzniecības satricinājumus, kas atbalsojās augšposma apstrādes rūpniecības nozarēs un saistītajos pakalpojumos. Pēdējā laikā karš Tuvajos Austrumos īpaši ietekmēja inflācijas konverģenci, jo dažas no aplūkotajām valstīm ir jutīgākas pret enerģijas cenu šokiem nekā eurozona. Karš ir palielinājis globālo nenoteiktību un izraisījis strauju enerģijas cenu kāpumu, t. sk. krasu naftas un gāzes cenu kāpumu un paaugstinātu risku galvenajos globālajos kuģniecības maršrutos. Tas ir apturējis stabilu inflācijas samazinājumu vairākumā aplūkojamo valstu. Lai gan laika gaitā jutība un enerģijas šoku tiešā ietekme ir samazinājusies un pašlaik ir mazāka nekā 2022. gadā, vidējā termiņā sekas būs atkarīgas no tā, cik spēcīgs un ilgstošs būs šis konflikts un kā enerģijas cenas ietekmēs patēriņa cenas un ekonomisko aktivitāti atsevišķās valstīs.
Neraugoties uz šīm ārējām problēmām, ekonomiskā aktivitāte aplūkotajās valstīs līdz šim bijusi noturīga. 2024. un 2025. gadā mazinoties inflācijas spiedienam lielākajā daļā valstu, ko veicināja stingrāka monetārā politika un enerģijas cenu normalizēšanās, reālie rīcībā esošie ienākumi pakāpeniski atguvās, sekmējot iekšzemes pieprasījumu. Tomēr izaugsmes dinamika dažādās valstīs joprojām ir nevienmērīga. Ekonomiskā aktivitāte Ungārijā un Rumānijā 2024. un 2025. gadā joprojām bija vāja. Ungārijā uz vāja ārējā pieprasījuma fona vājais neto eksports un ieguldījumi mazināja izaugsmi šīs valsts uz eksportu visvairāk vērstajās nozarēs, ko ietekmēja arī ar ES fondu apguvi un darījumdarbības vidi saistītā nenoteiktība. Rumānijā neto eksports un ieguldījumi negatīvi ietekmēja izaugsmi 2024. gadā. 2025. gadā fiskālās konsolidācijas pasākumu ietekmi mazināja privātais patēriņš Rumānijā, bet ieguldījumu apjoms palielinājās un neto eksporta negatīvā ietekme saruka. Spēcīgāks inflācijas spiediens šajās divās valstīs ir izraisījis ierobežotu reālo ienākumu kāpumu, kā arī sekmējis stingrākus finansēšanas nosacījumus. Turpretī izlaides kāpums Polijā bija straujāks nekā vairākumā citu ES valstu, un to veicināja spēcīgs iekšzemes pieprasījums un lieli ieguldījumi, lai gan vienlaikus bija vērojams fiskālā deficīta pieaugums.
Aplūkoto valstu tautsaimniecības attīstības perspektīvu aizēno paaugstināta ģeopolitiskā spriedze. Lai gan gaidāms, ka iekšzemes pieprasījums 2026. un 2027. gadā joprojām būs galvenais izaugsmes virzītājspēks, ko sekmēs joprojām noturīgie darba tirgi, karš Tuvajos Austrumos ir veicinājis lielāku svārstīgumu pasaules enerģijas tirgos un augošas enerģijas izmaksas, kas jau tagad jūtami ietekmē inflāciju un ekonomisko noskaņojumu un var negatīvi ietekmēt ekonomisko aktivitāti. Pašreizējā situācijā izaugsmes perspektīvas joprojām ietekmē būtiska nenoteiktība un lejupvērsti riski. Turpmāks ģeopolitiskais un tirdzniecības saspīlējums varētu pastiprināt fragmentācijas tendences, īpaši ņemot vērā šo valstu augsto atvērtības un integrācijas līmeni globālajās vērtības ķēdēs, kas, iespējams, traucē tirdzniecības un ieguldījumu plūsmām un palielina riska prēmijas. Šo perspektīvu vēl vairāk aizēno agrākais cenu konkurētspējas zudums vairākās valstīs un dažos gadījumos ar fiskālās konsolidācijas tempu un struktūru saistītā nenoteiktība.
Aplūkojamās Centrāleiropas un Austrumeiropas valstis pēdējos gadu desmitos ir panākušas nepārprotamu progresu attiecībā uz reālo konverģenci ar eurozonas vidējo rādītāju, tomēr strukturālie šķēršļi pēdējo gadu laikā ir kļuvuši lielāki. Šajās valstīs kopš 1999. gada ir būtiski samazinājusies reālā IKP uz vienu iedzīvotāju starpība ar eurozonas vidējo rādītāju (3.1. att.). Tomēr kopš 2019. gada reālās konverģences temps lielākajā daļā valstu ir palēninājies, atspoguļojot secīgu satricinājumu un strukturālo ierobežojumu ilgstošo ietekmi uz ražīgumu un darbaspēka piedāvājumu. Vienlaikus pastāv makroekonomiskā un finansiālā ievainojamība, kuras pakāpe dažādās valstī ir atšķirīga. Ja šāda ievainojamība netiek pienācīgi novērsta, tā var pastiprināt ārējo šoku ietekmi un negatīvi ietekmēt gan izaugsmes potenciālu, gan konverģences ilgtspēju ilgākā termiņā. Galvenās problēmas, kas saistītas ar noturīgu reālo konverģenci, pašlaik ir šādas: i) paaugstināta globālā nenoteiktība, t. sk. ģeopolitiskā spriedze, lielāka tirdzniecības sadrumstalotība un izmaiņas globālajās vērtības ķēdēs, kas var mainīt tirdzniecības un ieguldījumu modeļus, palielināt konkurences spiedienu Eiropas rūpniecības nozarēs un ar atkarību no kritiski svarīgajām izejvielām saistīto ievainojamību, ii) notiekošā rūpniecisko struktūru pielāgošanās, īpaši saistībā ar zaļo un digitālo pārkārtošanos, kas var radīt konkrētas problēmas valstīs, kuras pāriet no vidēja ienākumu līmeņa uz augstu ienākumu līmeni, īpaši valstīs, kuru atkarība no oglekļintensīviem enerģijas avotiem ir relatīvi liela, iii) pastāvīgs darbaspēka trūkums, prasmju neatbilstība un nelabvēlīgas demokrātiskās norises, kas ierobežo potenciālo izaugsmi, iv) ierobežots progress pārvaldības, iestāžu spēju un darījumdarbības vides uzlabošanā, kas ir būtiska ilgtermiņa ražīguma palielināšanai un noturības pret turpmākiem satricinājumiem uzlabošanai, kā arī v) fiskālās ievainojamības, t. sk. spēcīgs izdevumu spiediens, lai citstarp novērstu ģeopolitiskās spriedzes, sabiedrības novecošanas, ar klimatu saistīto risku un zaļās pārkārtošanās, kā arī arvien lielākā valsts parāda līmeņa sekas.
3.1. attēls
Reālais IKP uz vienu iedzīvotāju
a) Salīdzinājumā ar eurozonas vidējo rādītāju | b) Pārmaiņas salīdzinājumā ar eurozonas vidējo rādītāju kopš 1999. gada |
|---|---|
(indekss: eurozona = 100) | (indekss: eurozona = 100; x ass: 1999. gada līmenis; y ass: līmeņa pārmaiņas procentpunktos, 1999.–2025. gads) |
 |  |
Avoti: Eiropas Komisija (Ekonomikas un finanšu lietu ģenerāldirektorāts) un ECB aprēķini.
Piezīmes. Balstīts uz reālo IKP uz vienu iedzīvotāju pirktspējas standarta izteiksmē. Attēla b) panelī sarkanie punkti attēlo aplūkotās valstis (atzīmēti); zaļie punkti – valstis, kuras pievienojās eurozonai kopš 2003. gada (nav atzīmēti); gaiši zilie punkti – valstis, kuras pievienojās eurozonai pirms 2003. gada (nav atzīmēti); pelēkais punkts – Dāniju (kurai ir iespēja nepiedalīties). Īrija nav iekļauta, jo IKP rādītājus būtiski ietekmē daudznacionālas darbības, kas var izkropļot iekšzemes tautsaimniecības aktivitātes novērtēšanu. Nav ietverta arī Luksemburga, jo tās IKP uz vienu iedzīvotāju aprēķinus kropļo lielais pārrobežu darbinieku skaits. Pelēkā līnija atbilst pieskaņotajai lineārajai attiecībai.
Novērtējot atbilstību konverģences kritērijiem, būtiski ir pievērst uzmanību konverģences noturībai. Konverģencei jābūt noturīgai un balstītai uz stabiliem tautsaimniecības pamatrādītājiem, nevis jāpastāv tikai noteiktā laika brīdī. Kopš Ekonomikas un monetārās savienības izveides gūtā pieredze ir parādījusi, ka vāji tautsaimniecības pamatrādītāji, pārmērīgi brīva makroekonomiskā nostāja, nepietiekamas institucionālās un statistikas spējas un pārāk optimistiskas gaidas attiecībā uz reālo ienākumu konverģenci rada neaizsargātību – ne tikai attiecīgajām valstīm, bet arī eurozonas raitai darbībai kopumā. Iepriekšējās krīzes, tostarp valsts parāda krīze, Covid-19 pandēmija un 2022.–2023. gada enerģijas šoks, ir vēl vairāk pierādījušas, ka liela makroekonomiskā nelīdzsvarotība, ierobežota spēja īstenot reformas un vāja noturība pret nelabvēlīgiem satricinājumiem var padarīt konverģences procesu ilgu un dārgu. Pašreizējos paaugstinātas ģeopolitiskās spriedzes un ekonomiskās sadrumstalotības apstākļos noturība un politikas uzticamība ir kļuvušas vēl svarīgākas. Tāpēc atbilstība skaitliskajiem konverģences kritērijiem kādā brīdī pati par sevi vēl nav garantija raitai dalībai eurozonā. Valstīm, kuras vēlas ieviest euro, jāpierāda, ka konverģence ir ilgtspējīga, ka to makroekonomiskā politika atbilst uz stabilitāti vērstai līdzdalībai monetārajā savienībā un ka to institūcijas ir pietiekami stabilas, lai pārvarētu turpmākus šokus. Tas pamatā ir katras valsts interesēs, taču tas ir būtiski arī monetārās politikas efektīvai transmisijai un visas eurozonas stabilitātei, ņemot vērā, ka tā joprojām ir monetārā savienība bez centralizētas fiskālās spējas un ar ierobežotiem pastāvīgiem riska dalīšanas mehānismiem.
Lai panāktu ilgtspējīgu konverģenci, nepieciešamas noturīgas politikas korekcijas un strukturālā konverģence. Galvenie priekšnoteikumi ir makroekonomiskā stabilitāte, stabila un ticama fiskālā politika atbilstoši ES ekonomiskās pārvaldības regulējumam un darījumdarbību veicinoša vide, kuras pamatā ir efektīvas ekonomiskās struktūras un spēcīgas publiskās iestādes. Lai veicinātu strukturālo pielāgošanos un absorbētu makroekonomiskus šokus, ir būtiska liela preču un darba tirgus elastība. Uz stabilitāti orientēts politikas satvars un stabilas inflācijas gaidas ir būtiskas, lai saglabātu cenu stabilitāti un veicinātu noturīgu nominālo konverģenci. Efektīva atvērtas tirgus ekonomikas darbība ar brīvu konkurenci veicina efektīvu kapitāla un darbaspēka sadali, tādējādi sekmējot ražīgumu un ilgtermiņa izaugsmi. Augsta ekonomiskās integrācijas pakāpe ar eurozonu veicina ekonomiskās attīstības cikla sinhronizāciju un netraucētu dalību monetārajā savienībā. Tajā pašā laikā ir svarīgi labāk saskaņot ekonomiskās struktūras, lai nodrošinātu, ka tautsaimniecības kopumā līdzīgi reaģē uz kopīgiem satricinājumiem, tostarp tiem, kas saistīti ar atšķirībām energoatkarībā un ražošanas struktūrās, tādējādi atbalstot monetārās savienības netraucētu darbību. Ir vajadzīgas arī atbilstošas makrouzraudzības un uzraudzības sistēmas, lai novērstu makroekonomiskās un finansiālās nelīdzsvarotības veidošanos, ieskaitot pārmērīgu aktīvu cenu kāpumu un sociāli dārgus kreditēšanas lēciena un krituma ciklus. Gadījumos, kad saskaņā ar Eiropas Komisijas makroekonomikas nelīdzsvarotības novēršanas procedūru (MNNP) konstatēta makroekonomikas nelīdzsvarotība, izlēmīgi politikas pasākumi joprojām ir būtiski. ES fondu, t. sk. Eiropas Savienības Atveseļošanas instrumenta atlikušo resursu, efektīva apguve un īstenošana var veicināt konverģenci ar nosacījumu, ka ieguldījumu un reformu saistības tiek izpildītas savlaicīgi un efektīvi. Visbeidzot, ilgtspējīgas ekonomiskās integrācijas pamatā joprojām ir institucionālās struktūras spēks un spēja īstenot stabilu politiku.
3.1. Cenu stabilitātes kritērijs
Pēdējos desmit gados inflācijas norises aplūkotajās valstīs ir atspoguļojušas vairākus lielus šokus, kas daļēji pārklājās. Pēc zemas inflācijas perioda iepriekšējos gados pandēmijas uzliesmojums 2020. gadā izraisīja krasu ekonomiskās aktivitātes sarukumu. Lai gan inflācija dažās valstīs sākotnēji samazinājās, citās tā joprojām bija samērā noturīga – daļēji augošo pārtikas un pakalpojumu cenu un ilgstošas darbaspēka piedāvājuma ierobežotības dēļ. Sākot ar 2021. gadu, inflācija visās aplūkotajās valstīs būtiski palielinājās, ko noteica krass enerģijas cenu kāpums un piedāvājuma un pieprasījuma nelīdzsvarotība (3.2. att.). Sākot no 2022. gada sākuma, šo spiedienu vēl vairāk pastiprināja Krievijas karš pret Ukrainu. Inflācija Centrāleiropā un Austrumeiropā pieauga straujāk nekā eurozonā, atspoguļojot augstāku ražošanas energointensitāti, lielāku enerģijas un pārtikas īpatsvaru patēriņa grozos, sākotnējo atkarību no Krievijas energoresursu piegādēm un dziļu integrāciju globālajās vērtības ķēdēs, kas pastiprināja ārējo šoku transmisiju. Iekšzemes cenu spiedienu veicināja arī pastāvīgs darbaspēka trūkums darba tirgū un stabils darba samaksas kāpums (3.3. att. a) panelis; sk. arī 3.5. iedaļu). Lai novērstu strauju inflācijas kāpumu, lielākā daļa centrālo banku 2021. gadā sāka paaugstināt monetārās politikas procentu likmes, savukārt valdības ieviesa pagaidu fiskālos pasākumus (galvenokārt 2022. un 2023. gadā) – lielākoties ar enerģiju saistītu subsīdiju veidā un (mazākā mērā) netiešo nodokļu samazināšanas veidā. Pēc augstākā punkta sasniegšanas 2022. gada beigās un 2023. gada sākumā inflācija strauji kritās. To sekmēja stingrāka iepriekšējā monetārā politika, pasaules enerģijas cenu samazināšanās, piegādes problēmu pakāpeniska mazināšanās un bāzes efekti. Tomēr pēdējo desmit gadu laikā lielākajā daļā aplūkojamo valstu inflācija vidēji ir bijusi augstāka un svārstīgāka nekā eurozonā.
3.2. attēls
Ilgtermiņa SPCI inflācijas izmaiņas un perspektīva
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)

Avoti: Eiropas Komisija (Eurostat, Ekonomikas un finanšu lietu ģenerāldirektorāts) un ECB.
Piezīmes. Nepārtrauktās līnijas attēlo SPCI mēneša pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu (%). Iekrāsotajā laukumā parādītas gada SPCI inflācijas iespēju aplēses no Eiropas Komisijas 2026. gada pavasara ekonomiskās prognozes.
3.3. attēls
Kopējais SPCI pieaugums, nominālās vienības darbaspēka izmaksas (VDI) un saskaņotie konkurētspējas rādītāji (SKR) no 2016. gada līdz 2025. gadam
a) SPCI un nominālās VDI | b) Uz VDI un IKP deflatoru balstīts SKR |
|---|---|
(procentpunktos; x ass: kopējais SPCI pieaugums; y ass: kopējais VDI kāpums) | (procentpunktos; x ass: uz IKP deflatoru balstīts SKR; y ass: uz VDI balstīts kopējais SKR) |
 |  |
Avoti: Eurostat un ECB.
Piezīmes. Attēla a) panelī uz x ass ir attēlots kopējais SPCI pieaugums un uz y ass – kopējais VDI pieaugums. Attēla b) panelī uz x ass ir attēlots uz IKP deflatoru balstīts SKR kumulatīvais pieaugums un uz y ass – uz kopējo VDI balstīts SKR kumulatīvais pieaugums. Nepārtrauktās līnijas katrā panelī ir bisektrises. SPCI pieaugumu aprēķina, agregējot mēneša datus un vidējos gada datus. Uz IKP deflatoru balstītus SKR eurozonas valstīm aprēķina attiecībā pret 21 eurozonas valstīm un tirdzniecības partnervalstu EVK40 grupas valūtām; uz kopējiem VDI balstītus SKR eurozonas valstīm aprēķina attiecībā pret 21 eurozonas valstīm un tirdzniecības partnervalstu EVK17 grupas valūtām. Valstīm ārpus eurozonas uz IKP deflatoru balstītus SKR un kopējo VDI aprēķina attiecīgi attiecībā pret tirdzniecības partnervalstu EVK40 un EVK17 grupas valūtām. Sarkanie punkti attēlo aplūkotās valstis (atzīmēti); zaļie punkti – valstis, kuras pievienojās eurozonai, sākot ar 2003. gadu (nav atzīmēti); gaiši zilie punkti – valstis, kuras pievienojās eurozonai pirms 2003. gada (nav atzīmēti); pelēkais punkts – Dāniju; tumši zilais punkts – eurozonas kopējo rādītāju.
Attiecībā uz cenu stabilitātes kritēriju 2026. gada maijā trijās no piecām aplūkotajām valstīm 12 mēnešu vidējā inflācija bija augstāka par atsauces vērtību 2.7 %. Pēc straujā inflācijas kāpuma 2022. gadā inflācija visās aplūkotajās valstīs 2023. gadā sāka būtiski samazināties un 2024. gadā kļuva mērena. Tomēr dažādās valstīs dezinflācijas modeļi bija atšķirīgi. Rumānijā inflācija bija augstāka nekā citur un kopš 2025. gada vidus ir būtiski palielinājusies, atspoguļojot fiskālās konsolidācijas kontekstā ieviestos netiešo nodokļu pasākumus, kā rezultātā inflācija ievērojami pārsniedza centrālās bankas noteikto mērķrādītāju. Ungārijā inflācija 2025. gada beigās atjaunojās centrālās bankas pieļaujamās novirzes robežās. Polijā inflācija 2024. gada 1. pusgadā atgriezās mērķa līmenī un pēc īslaicīga pieauguma kopš 2025. gada vidus ir saglabājusies mērķa līmenī. Inflācijas spiedienu visās valstīs 2025. gadā veicināja augstākas pārtikas cenas, kas Centrāleiropā un Austrumeiropā vidēji palielinājās straujāk nekā eurozonā, atspoguļojot laikapstākļu izraisītus piegādes traucējumus, ātrāk augošas resursu – t. sk. darba samaksas, enerģijas un mēslošanas līdzekļu – izmaksas un lielāku pārtikas īpatsvaru patēriņa grozos Centrāleiropā un Austrumeiropā. Pastāvīga darbaspēka piedāvājuma ierobežotība, lai gan ir kļuvusi mazāka, arī radīja augšupvērstu spiedienu uz darba samaksas kāpumu lielākajā daļā šo valstu. 2026. gada pirmajos mēnešos augošās enerģijas izmaksas, ko noteica ģeopolitiskās spriedzes saasināšanās Tuvajos Austrumos, vēl vairāk pastiprināja augšupvērsto spiedienu uz inflāciju aplūkotajās valstīs. Reaģējot uz to, visu aplūkoto valstu iestādes ieviesa pasākumus, kuru mērķis bija mazināt augstāku enerģijas cenu ietekmi, piemēram, degvielas cenu griestus, akcīzes nodokļa pazemināšanu, maksimālo peļņas maržu un subsīdijas mājsaimniecībām un uzņēmumiem, kas, kā paredzams, mazinās inflācijas spiedienu. 2026. gada maijā Rumānijā inflācija būtiski pārsniedza atsauces vērtību. Arī Ungārijā un Polijā robežvērtība tika pārsniegta, taču šis pārsniegums bija mazāks (3.4. att.). Turpretī Čehijas Republikā un Zviedrijā inflācija joprojām bija zemāka par atsauces vērtību. 2024. gada Konverģences ziņojumā visās aplūkotajās valstīs inflācija pārsniedza tajā laikā piemērojamo atsauces vērtību (3.3 %). Tas liecina par zināmu progresu inflācijas konverģences jomā, lai gan dažādās valstīs tas joprojām ir nevienmērīgs.
3.4. attēls
SPCI inflācija
(gada vidējās pārmaiņas; %)

Avoti: Eurostat un ECB aprēķini.
Atspoguļojot neviendabīgo dezinflāciju, monetārās politikas stingrības mazināšana pēc 2022.–2023. gada inflācijas šoka dažādās valstīs bija nevienmērīga. Pēc stingrākas monetārās politikas cikla, kas aplūkojamajās valstīs sākās pirms attiecīgā cikla eurozonā, monetārās politikas nostājas stingrība tika pakāpeniski samazināta, inflācijai kļūstot mērenākai (3.5. att. a) panelis). Čehijas Republikas un Polijas centrālā banka 2023. gadā sāka atvieglot monetārās politikas pasākumus, savukārt Zviedrija 2024. gadā sāka samazināt monetārās politikas procentu likmes. Polija izvēlējās piesardzīgāku pieeju un atsāka atvieglošanu tikai 2025. gadā. Ungārijā un Rumānijā monetārās politikas likmes joprojām bija salīdzinoši augstas, atspoguļojot noturīgāku inflācijas spiedienu un paaugstinātu iekšzemes un globālo nenoteiktību. Neraugoties uz straujo inflācijas kāpumu pēdējos gados, ilgāka termiņa inflācijas gaidas aplūkotajās valstīs kopumā saglabājās stabilas, paliekot tuvu to attiecīgajām mērķa likmēm (3.5. att. b) panelis). Paaugstinātas nenoteiktības un augstas inflācijas apstākļos ilgāka termiņa gaidu stabilizēšana liecina par nemainīgu monetārās politikas sistēmu uzticamību.
3.5. attēls
Galvenās monetārā politikas procentu likmes un ilgtermiņa inflācijas gaidas
a) Galvenās monetārās politikas procentu likmes | b) Ilgtermiņa inflācijas gaidas |
|---|---|
(gadā; %) | (pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) |
 |  |
Avoti: Bloomberg, Consensus Economics un ECB.
Piezīmes. Attēla a) panelī parādīta galveno monetārās politikas procentu likmju dinamika; jaunākie dati atbilst stāvoklim 2026. gada 17. jūnijā. Attēla b) panelī attēlotas ilgtermiņa inflācijas prognozes (turpmākajiem 6–10 gadiem), pamatojoties uz Consensus Economics 2026. gada aprīļa apsekojuma datiem. Nogriežņi ap inflācijas mērķi atspoguļo centrālās bankas mērķa diapazonu.
Dažās aplūkotajās valstīs saglabājas izteikti inflācijas konverģences ilgtspējas riski. Saskaņā ar Eiropas Komisijas 2026. gada pavasara ekonomikas prognozēm gaidāms, ka inflācija 2026. gadā palielināsies vairākumā vērtēto valstu (3.2. att.), galvenokārt atspoguļojot augstāku enerģijas cenu augšupvērsto spiedienu, kas bija saistīts ar ģeopolitiskās spriedzes atjaunošanos. Vienlaikus vājāka ekonomiskā aktivitāte varētu palīdzēt pazemināt inflāciju aplūkotajās valstīs. Šīs iespēju aplēses ietekmē būtiska nenoteiktība, ņemot vērā inflācijas jutīgumu pret ārējiem šokiem aplūkotajās valstīs, t. sk. atjaunojušos pasaules enerģijas tirgu svārstīgumu pašreizējā ģeopolitiskajā situācijā, kā arī spēcīgāka un noturīgāka enerģijas šoka izraisītās netiešās un sekundārās ietekmes apjomu. Pastāvīgs darbaspēka trūkums darba tirgū, īpaši dažās Centrāleiropas un Austrumeiropas valstīs, arī varētu radīt turpmāku augšupvērstu spiedienu uz darba samaksu. Vidējā termiņā strukturālie faktori, piemēram, demogrāfiskās norises un klimata pārmaiņu ekonomiskā ietekme, t. sk. ar zaļo pārkārtošanos saistītās izmaksas, var radīt papildu spiedienu uz inflācijas dinamiku. Tā kā IKP uz vienu iedzīvotāju un cenu līmeņi Centrāleiropas un Austrumeiropas valstīs joprojām bija mazāki par eurozonas vidējo rādītāju (3.6. attēls), tālākā perspektīvā paredzams, ka notiekošais izlīdzināšanās process, iespējams, izraisīs pozitīvu inflācijas starpību ar eurozonu, ja vien to nekompensēs nominālā valūtas kursa kāpums.
3.6. attēls
Cenu un darba atlīdzības līmeņi salīdzinājumā ar eurozonu
a) Salīdzinošais cenu līmenis | b) Atlīdzība vienam nodarbinātajam |
|---|---|
(indekss: eurozona = 100) | (indekss: eurozona = 100) |
 |  |
Avoti: Eurostat un ECB aprēķini.
Piezīmes. Attēla a) panelis: salīdzinošs cenu līmenis mājsaimniecību galapatēriņa izdevumiem, pamatojoties uz pirktspējas paritāti. Attēla b) panelis: atlīdzība vienam nodarbinātajam visā tautsaimniecībā, ko aprēķina, nodarbināto atlīdzību pašreizējās cenās dalot ar nodarbināto skaitu. Jaunākie dati atbilst stāvoklim 2025. gadā.
Lai šajā ziņojumā aplūkotajās valstīs izveidotu noturīgu cenu stabilitāti veicinošu vidi, nepieciešama uz stabilitāti orientēta makroekonomiskā politika, turpmākas strukturālās reformas un efektīvi finanšu stabilitātes aizsardzības pasākumi. Ņemot vērā pašreizējo paaugstināto ģeopolitisko un tirdzniecības nenoteiktību un vairākās valstīs notiekošās fiskālās korekcijas, īpaši svarīgi ir saglabāt politikas uzticamību un ekonomisko noturību. Darba tirgu darbība joprojām ir būtiska, lai saglabātu cenu stabilitāti. Nākotnē galvenais faktors būs tas, cik lielā mērā darba samaksas dinamika atspoguļos darba ražīguma kāpumu, darba tirgus apstākļus un norises cenu un izmaksu konkurētspējas jomā salīdzinājumā tirdzniecības partnervalstīm (3.3. att.). Ilgstoši ierobežotais darbaspēka piedāvājums un demogrāfiskie ierobežojumi uzsver to, cik svarīga ir politika, kas veicina darbaspēka piedāvājumu un darba ražīgumu. Lai veicinātu potenciālo izaugsmi un ierobežotu inflācijas spiedienu vidējā termiņā, ir būtiski turpināt centienus stiprināt preču tirgus konkurenci, uzlabot institucionālo kvalitāti un nostiprināt pārvaldības regulējumu. Apstākļos, kad monetārās politikas telpa var būt ierobežota un ārējie šoki joprojām ir bieži, citām politikas jomām jāatbalsta makroekonomiskā stabilitāte un jānovērš makroekonomiskās un finansiālās nelīdzsvarotības veidošanās.
3.2. Valdības budžeta stāvokļa kritērijs
Šā ziņojuma publicēšanas laikā uz Ungāriju, Poliju un Rumāniju attiecas ES Padomes lēmumi par pārmērīga budžeta deficīta esamību. Rumānijā budžeta deficīts 2019. gadā pārsniedza atsauces vērtību (3 % no IKP), un 2020. gada aprīlī tajā tika uzsākta pārmērīga budžeta deficīta novēršanas procedūra. Kopš tā laika pārmērīga budžeta deficīta novēršanas termiņš ir pagarināts līdz 2030. gadam. Ungārijā un Polijā pārmērīga budžeta deficīta novēršanas procedūra tika uzsākta 2024. gada jūlijā, pamatojoties uz to, ka 2023. gadā deficīts pārsniedza atsauces vērtību (3 % no IKP). Pārmērīga budžeta deficīta novēršanas termiņš Ungārijai bija 2026. gads un Polijai – 2028. gads. Šo triju valstu fiskālā deficīta attiecība pret IKP 2025. gadā joprojām pārsniedza atsauces vērtību, savukārt divās pārējās aplūkotajās valstīs budžeta deficīts bija zemāks par atsauces vērtību (sk. 3.7. att.). Deficīts ievērojami pārsniedza atsauces vērtību Ungārijā (4.7 % no IKP), kā arī bija būtiski lielāks par atsauces vērtību Polijā (7.3 % no IKP) un Rumānijā (7.9 % no IKP). Čehijas Republikā deficīts joprojām bija zemāks par atsauces vērtību (2.1 % no IKP), bet Zviedrijā – daudz zemāks par atsauces vērtību (1.3 % no IKP).
3.7. attēls
Valdības budžeta pārpalikums (+) vai deficīts (–)
(% no IKP)

Avots: Eurostat.
Piezīme. 2023. gada dati kopš 2024. gada Konverģences ziņojuma publicēšanas ir nedaudz pārskatīti.
Trijās no šajā ziņojumā aplūkotajām valstīm fiskālais deficīts 2025. gadā pārsniedza 2023. gada līmeni. 2023. gadā fiskālais deficīts bija palielinājies vairākumā aplūkoto valstu, un visās valstīs, izņemot Zviedriju, tas pārsniedza 3 % no IKP. To ietekmēja Krievijas kara pret Ukrainu ekonomiskā ietekme, fiskālās politikas pasākumi, kas veikti, reaģējot uz augstajām enerģijas cenām, kā arī ekonomiskās aktivitātes vājināšanās. Kopš tā laika budžeta bilances ir mainījušās neviendabīgi, jo enerģētikas pasākumu atcelšanas un spēcīgākas ekonomiskās aktivitātes pozitīvo ietekmi nevienmērīgi neitralizēja lielāki aizsardzības izdevumi, reaģējot uz Krievijas agresiju Ukrainā, kā arī lielāki procentu izdevumi. Kopumā no 2023. gada līdz 2025. gadam budžeta bilance Polijā, Rumānijā un Zviedrijā pasliktinājās (lai gan Zviedrijā tā joprojām bija ievērojami zemāka par atsauces vērtību), savukārt pārējās divās aplūkotajās valstīs tā uzlabojās. Čehijas Republikā budžeta deficīta rādītājs 2024. gadā noslīdēja zem atsauces vērtības (3 % no IKP) un 2025. gadā joprojām bija zemāks par to.
Eiropas Komisija prognozē, ka 2026. gadā Ungārijā, Polijā un Rumānijā budžeta deficīta attiecība pret IKP joprojām būs ievērojami lielāka par atsauces vērtību 3 % no IKP. Prognozēts, ka valdības budžeta bilance 2026. gadā pasliktināsies trijās no aplūkotajām valstīm. Tiek prognozēts, ka Ungārijā, Polijā un Rumānijā tā saglabāsies ievērojami virs atsauces vērtības. Vienlaikus gaidāms, ka pārējās divās valstīs tā joprojām būs zemāka par atsauces vērtību (3 %). Lai gan visas aplūkojamās valstis īstenoja fiskālus enerģijas pasākumus, reaģējot uz enerģijas cenu šoku pēc kara sākuma Tuvajos Austrumos, paredzams, ka saistītā ietekme uz budžetu joprojām būs ierobežota. Gaidāms, ka 2027. gadā budžeta bilance uzlabosies četrās no aplūkotajām valstīm, bet tiek prognozēts, ka Ungārijā, Polijā un Rumānijā tā joprojām pārsniegs atsauces vērtību.
Ungārijā parāda attiecības pret IKP rādītājs 2025. gadā pārsniedza 60 % no IKP, savukārt pārējās aplūkotajās valstīs parāda līmenis bija zemāks vai daudz zemāks par šo robežvērtību (3.1. tabula un 3.8. att.). Valdības parāda attiecība pret IKP visās aplūkotajās valstīs 2025. gadā pārsniedza 2023. gadā novēroto līmeni – galvenokārt to pastāvīgā fiskālā deficīta dēļ. Parāda rādītājs būtiski palielinājās Polijā (par 10.2 procentpunktiem no IKP) un būtiski – Rumānijā (par 10.0 procentpunktiem no IKP). Tas ievērojami palielinājās Zviedrijā (par 2.9 procentpunktiem no IKP) un Čehijas Republikā (par 2.1 procentpunktu no IKP), kā arī nedaudz Ungārijā (par 1.3 procentpunktiem no IKP). Ilgāka termiņa skatījumā no 2016. gada līdz 2025. gadam valdības parāda attiecība pret IKP spēcīgi palielinājās Rumānijā (par 21.5 procentpunktu no IKP) un ievērojami – Čehijas Republikā (par 8.1 procentpunktu no IKP) un Polijā (par 5.6 procentpunktiem no IKP), kā arī saglabājās stabila vai samazinājās atlikušajās divās aplūkojamajās valstīs.
3.8. attēls
Valdības bruto parāds
(% no IKP)

Avots: Eurostat.
Piezīme. 2023. gada dati kopš 2024. gada Konverģences ziņojuma publicēšanas ir nedaudz pārskatīti.
Eiropas Komisija prognozē, ka 2026. gadā parāda attiecība pret IKP palielināsies visās aplūkotajās valstīs. Gaidāms, ka Polijā un Rumānijā parāda rādītāja kāpums būs būtisks, bet pārējās trīs valstīs – mērens. Komisijas prognozes liecina, ka 2026. gadā parāda attiecība Ungārijā saglabāsies virs 60 % atsauces vērtības un Polijā un Rumānijā – pārsniegs to.
2026. gada jūnijā Eiropas Komisija nolēma uz laiku apturēt pārmērīga budžeta deficīta novēršanas procedūras attiecībā uz Ungāriju, Poliju un Rumāniju. Komisija 2026. gada 3. jūnijā publicēja novērtējumu par atbilstību pārmērīga budžeta deficīta novēršanas procedūras ieteikumiem, pamatojoties uz savu 2026. gada pavasara ekonomikas prognozi. Tika novērtēts, ka visas trīs valstis ir veikušas iedarbīgus pasākumus, kā rezultātā tika atcelta to pārmērīga budžeta deficīta novēršanas procedūra. Tika prognozēts, ka arī Polija un Rumānija 2026. gadā būs izpildījušas prasības. Tomēr Komisija konstatēja, ka ir nepārprotams risks, ka Ungārija līdz 2026. gadam (kas ir pēdējais tās korekciju ieviešanas perioda gads) nebūs novērsusi savu pārmērīgo deficītu.
Šajā ziņojumā aplūkotajām valstīm nākotnē ir būtiski panākt un/vai saglabāt stabilas un ilgtspējīgas fiskālās pozīcijas. Ungārijai, Polijai un Rumānijai, kurām ir piemērota pārmērīga budžeta deficīta novēršanas procedūra, jānodrošina Stabilitātes un izaugsmes pakta noteikumu ievērošana un jānovērš pārmērīgais budžeta deficīts atbilstoši ES Padomes ieteikumiem. Turklāt tām būtu jānodrošina, ka to valsts parāda attiecība pret IKP, kas atbilstoši prognozēm pārsniegs atsauces vērtību 2026. un 2027. gadā, pietiekami samazinās, lai nodrošinātu fiskālo rezervju pieejamību turpmākas lejupslīdes gadījumā. Visās aplūkotajās valstīs budžeta deficīts 2025. gadā nepārprotami pārsniedza budžeta deficītu, kāds bija pirms pandēmijas. Dalībvalstīm pēc iespējas ātrāk un izaugsmi sekmējošā veidā vajadzētu samazināt budžeta deficītu, lai tas nepārsniegtu atsauces vērtību (3 % no IKP), vai saglabāt to zemāku par šo līmeni. Tām arī vajadzētu izveidot nepieciešamās drošības rezerves, kas ļautu darboties automātiskajiem stabilizatoriem un uzlabot noturību pret nelabvēlīgiem šokiem. Visām valstīm jānodrošina atbilstība pārskatītajā Stabilitātes un izaugsmes paktā ietvertajiem ieteikumiem. Fiskālā piesardzība ir nepieciešama, lai novērstu budžeta problēmas, kas saistītas ar lielākām izdevumu vajadzībām aizsardzībai, zaļo pārkārtošanos un nelabvēlīgām demogrāfiskajām norisēm. Efektīvi jāīsteno spēcīgs valsts fiskālais regulējums, kas pilnībā atbilst ES noteikumiem, lai veicinātu fiskālo konsolidāciju un ierobežotu valsts izdevumu nekontrolēta pieauguma iespējas, vienlaikus palīdzot novērst makroekonomiskās nelīdzsvarotības atjaunošanos. Kopumā fiskālajās stratēģijās prioritāte būtu jāpiešķir ilgtspējīgām valsts finansēm, stratēģiskajiem ieguldījumiem un izaugsmi veicinošām strukturālajām reformām.
3.3. Valūtas kursa kritērijs
Šā ziņojuma publicēšanas brīdī nevienas tajā aplūkotās valsts valūta nepiedalās VKM II. Četrām valūtām tika piemērots elastīga valūtas kursa režīms, savukārt Rumānijas lejai tika piemērots kontrolēta peldoša valūtas kursa režīms. Lielākajai daļai valūtu bija raksturīgas samērā lielas valūtas kursa svārstības, ko galvenokārt noteica investoru noskaņojuma izmaiņas valūtas tirgos strauji mainīgā ģeopolitiskajā vidē un konkrētām valstīm raksturīgie faktori, kas daļēji saasināja ārējos faktorus. Rumānijas lejas svārstības bija samērā nelielas tās pārvaldītā mainīgā valūtas kursa režīma dēļ, kā arī neraugoties uz būtisku vērtības samazināšanos gan 2025. gada maijā, gan 2026. gada maijā. Ungārijas forinta vērtība ievērojami pieauga pēc parlamenta vēlēšanām 2026. gada aprīļa vidū. Tādējādi šā ziņojuma publicēšanas laikā tikai Rumānijas lejas kurss bija zemāks par 2024. gada jūnija līmeni, kas ilustratīvā nolūkā tika izmantots kā etalons, jo nebija noteikts VKM II centrālais kurss, savukārt visu pārējo valūtu kurss kopš 2024. gada jūnija bija paaugstinājies attiecībā pret euro (3.9. att.).[154]
3.9. attēls
Divpusējie valūtas kursi attiecībā pret euro
(indekss: 2024. gada jūnija vidējais rādītājs = 100; dienas dati; 2024. gada 1. jūnijs–2026. gada 17. jūnijs)

Avots: ECB.
Piezīme. Virzība augšup (lejup) norāda uz valūtas kursa kāpumu (samazināšanos).
3.4. Ilgtermiņa procentu likmju kritērijs
Trim no piecām aplūkotajām valstīm vidējā ilgtermiņa procentu likme atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam pārsniedza atsauces vērtību 5.1 % (3.10. att.). Viszemākā 12 mēnešu vidējā ilgtermiņa procentu likme bija Zviedrijā (2.6 %). Čehijā reģistrētā vidējā ilgtermiņa procentu likme arī bija zemāka par atsauces vērtību (4.5 %), savukārt Polijā tā joprojām pārsniedza atsauces vērtību (5.4 %). Visaugstākā vidējā ilgtermiņa procentu likme bija gan Ungārijā, gan Rumānijā (6.7 %). Piecās valstīs 12 mēnešu vidējās ilgtermiņa procentu likmes aplūkojamā periodā, kas sākās ar 2024. gada Konverģences ziņojuma publicēšanu, svārstījās ļoti nedaudz. Tajā pašā laikā mēneša ilgtermiņa procentu likmes ir palielinājušās trijās no piecām valstīm. To ir ietekmējušas gan globālās norises, gan iekšzemes faktori, piemēram, augstāka inflācija un dažos gadījumos strauja izaugsme un brīvāka fiskālā politika. Polijā tās bija stabilas laikā, kad inflācija bija mērenāka. Tautsaimniecības izaugsme joprojām bija noturīga, un fiskālā politika kļuva mazāk stingra. Savukārt Ungārijā tās strauji samazinājās par 1.2 procentpunktiem – gandrīz pilnībā pēc 2026. gada aprīlī notikušajām parlamenta vēlēšanām.
3.10. attēls
Ilgtermiņa procentu likmes
(%; gada vidējie rādītāji)

Avoti: Eurostat un ECB.
Kopš 2024. gada Konverģences ziņojuma publicēšanas ilgtermiņa procentu likmju starpību salīdzinājumā ar eurozonas vidējo rādītāju dinamika aplūkotajās valstīs bijusi diezgan atšķirīga. Šāds ilgtermiņa procentu likmju starpību neviendabīgums atspoguļo gan valstu cikliskās pozīcijas, gan to finanšu tirgu novērtējumā noteiktās ārējās un iekšējās ievainojamības, t. sk. budžeta izpildes norises un ilgtspējīgas konverģences perspektīvu. Ungārijā pēc 2026. gada aprīļa vidū notikušajām vēlēšanām iekšzemes ilgtermiņa procentu likme divu dienu laikā samazinājās par 0.5 procentpunktiem un pēc tam turpināja samazināties, lai gan ne tik strauji. No 2026. gada maija tās starpība salīdzinājumā ar eurozonas vidējo rādītāju aplūkojamajā periodā kopā ir sarukusi par 1.2 procentpunktiem. Polijā un Rumānijā aplūkojamā perioda laikā procentu likmju starpība arī attiecīgi samazinājās par 0.3 un 0.2 procentpunktiem. Visbeidzot, Čehijas Republikā un Zviedrijā procentu likmju starpība palielinājās attiecīgi par 0.3 un gandrīz 0.1 procentpunktu. Kopš kara sākuma Tuvajos Austrumos 2026. gada februāra beigās ilgtermiņa procentu likmju starpība ir palielinājusies tikai Čehijas Republikā un Polijā (attiecīgi par 0.2 un 0.4 procentpunktiem). Ungārijā tā ir samazinājusies par 1.2 procentpunktiem, bet Rumānijā un Zviedrijā – daudz mazākā mērā (attiecīgi par –0.1 un –0.2 procentpunktiem).
3.5. Citi būtiski faktori
Eiropas Komisija norāda, ka joprojām pastāv ar izmaksu konkurētspējas spiedienu saistītās bažas. Savā 2026. gada brīdināšanas mehānisma ziņojumā Komisija uzsvēra pastāvošo konkurences spiedienu aplūkotajās Centrāleiropas un Austrumeiropas valstīs, atspoguļojot joprojām paaugstināto nominālo VDI pieauguma tempu, būtiskas kumulatīvās inflācijas atšķirības un saspringtos darba tirgus apstākļus. Komisija secināja, ka padziļināta pārbaude nepieciešama Ungārijā, Rumānijā un Zviedrijā. Attiecībā uz Ungāriju Komisija norādīja uz izteiktāku VDI pieaugumu, augstu pamatinflāciju, būtisku fiskālo neaizsargātību, t. sk. augstu valdības budžeta deficītu un ar parādu saistītiem riskiem, un atjaunotu augšupvērstu spiedienu mājokļu tirgū. Attiecībā uz Rumāniju Komisija uzsvēra būtiskus ārējās ilgtspējas riskus un pastāvīgās bažas par konkurētspēju saistībā ar ļoti lielu VDI pieaugumu, lielu tekošā konta deficītu un ievērojamu fiskālo nelīdzsvarotību. Zviedrijas gadījumā Komisija konstatēja, ka joprojām pastāv neaizsargātība, kas saistīta ar paaugstinātajām mājokļu cenām un mājsaimniecību un uzņēmumu parāda augsto līmeni. Lai gan Komisija norādīja, ka pārējās šajā ziņojumā aplūkotajās valstīs nav nelīdzsvarotības, arī šīs valstis saskaras ar tautsaimniecības problēmām, kas aplūkotas attiecīgajās valstu iedaļās. Savā 2026. gada Eiropas pusgada pavasara pakotnē Komisija apstiprināja, ka Ungārijā joprojām ir vērojama nelīdzsvarotība. Tā arī konstatēja, ka Rumānijā ir vērojama pārmērīga nelīdzsvarotība, jo ar fiskālā un tekošā konta deficītu saistītā ievainojamība joprojām ir ļoti liela, neraugoties uz nelielu nesenu uzlabojumu. Vienlaikus izmaksu konkurētspēja turpinās pasliktināties.
Vairākuma aplūkoto valstu ārējā pozīcija pēdējos gados uzlabojusies, lai gan nesenais enerģijas cenu šoks un ar to saistītais svārstīgums var izraisīt atkārtotu pasliktināšanos. MNNP kopsavilkumā norādīts, ka triju gadu vidējā tekošā konta bilance vairākumā Centrāleiropas un Austrumeiropas valstu 2025. gadā nostiprinājās (3.2. tabula), atspoguļojot tirdzniecības nosacījumu uzlabošanos un iekšzemes pieprasījuma palēnināšanos. Tomēr 2025. gadā trīs gadu vidējais tekošā konta deficīts saglabājās virs indikatīvās robežvērtības (–4.0 % no IKP) Rumānijā, kur liels fiskālais deficīts pēdējos gados ir veicinājis ievērojamu ārējo nelīdzsvarotību. Visas aplūkotajās valstis ir neto enerģijas importētājas (lai gan dažādā mērā), un tām ir atšķirīga enerģijas importa ģeogrāfiskā diversifikācija. Tāpēc to ārējā pozīcija ir īpaši neaizsargāta pret neseno enerģijas cenu šoku un ar to saistīto svārstīgumu.
Vairākumā aplūkoto valstu tīrās starptautisko investīciju bilances negatīvais saldo (izteikts kā daļa no IKP) ir uzlabojies, tomēr saglabājas ievērojams. 2025. gadā tīrā starptautisko investīciju bilance Rumānijā pārsniedza indikatīvo robežvērtību (–35 % no IKP). Mazākas neto ārējās saistības bija Ungārijā (32.4 % no IKP), Polijā (29.5 % no IKP) un Čehijā (9.8 % no IKP), bet Zviedrijā tīrā starptautisko investīciju bilance joprojām bija pozitīva (54.7 % no IKP). Četrās Centrāleiropas un Austrumeiropas valstīs neto ārējās saistības galvenokārt veido ārvalstu tiešie ieguldījumi (ĀTI), ko parasti uzskata par stabilāku finansējuma veidu nekā portfeļa vai parāda plūsmas. Tomēr vairākās aplūkotajās valstīs ĀTI plūsmas pēdējo gadu laikā ir samazinājušās salīdzinājumā ar līmeni pirms Krievijas pilna mēroga iebrukuma Ukrainā. Pašreizējos ģeopolitiskajos apstākļos un paaugstinātas nenoteiktības situācijā pasaules finanšu tirgos lielas ārējās saistības joprojām ir ievainojamības avots nelabvēlīgu šoku gadījumā, kas ietekmē investoru konfidenci un ārējus finansēšanas nosacījumus.
Vairākumā aplūkojamo valstu saglabājas bažas par cenu un izmaksu konkurētspēju. Ar SPCI deflētais reālais efektīvais valūtas kurss vairākumā aplūkojamo valstu pēdējos trijos gados dažādā pakāpē ir palielinājies, Ungārijā, Polijā un Rumānijā pārsniedzot indikatīvo robežvērtību (10 %). Visās valstīs nominālo VDI triju gadu pieauguma temps tajā pašā periodā palielinājās un, izņemot Zviedriju, 2025. gadā pārsniedza indikatīvo robežvērtību (12 %). VDI pieaugums joprojām bija īpaši augsts Ungārijā, Polijā un Rumānijā, kur kumulatīvais pieaugums vairāk nekā divas reizes pārsniedza robežvērtību. Šīs norises lielā mērā atspoguļo spēcīgu nominālās darba samaksas pieaugumu pēdējos gados apvienojumā ar mērenāku darba ražīguma pieaugumu. Neraugoties uz izmaksu konkurētspējas rādītāju pasliktināšanos, 2025. gadā attīstītajās valstīs eksporta sniegums trīs gadu periodā kopumā saglabājās noturīgs, un to daļēji veicināja eksporta ražošanas jaudas paplašināšanās un tirdzniecības modeļu strukturālās pārmaiņas. Raugoties nākotnē, jauns enerģijas cenu kāpums un plašāks izmaksu spiediens pašreizējā ģeopolitiskajā vidē varētu vēl vairāk negatīvi ietekmēt konkurētspēju, ja tas radītu noturīgas inflācijas atšķirības salīdzinājumā ar tirdzniecības partneriem.
Aplūkoto valstu tautsaimniecības joprojām ir cieši integrētas eurozonā ar tirdzniecības un finanšu saikņu palīdzību. Eurozona joprojām ir visu aplūkoto valstu galvenais tirdzniecības un finanšu partneris (3.11. att.). 2025. gadā preču eksports uz eurozonu bija robežās no aptuveni 41 % no kopējā eksporta Zviedrijā līdz 63.4 % no kopējā eksporta Čehijas Republikā, savukārt imports no eurozonas bija robežās no 50.6 % no kopējā importa Rumānijā līdz 56.5 % no kopējā importa Čehijas Republikā. Būtiskas ir arī finanšu saiknes ar eurozonu. Eurozonas īpatsvars ienākošo tiešo investīciju apjomā Čehijā, Rumānijā un Polijā pārsniedza 70 %, bet Čehijas Republikā – vairāk nekā 60 % no portfeļieguldījumu pasīvos. Vislielākais eurozonā ieguldīto ārējo aktīvu īpatsvars gan attiecībā uz tiešajām investīcijām, gan uz portfeļieguldījumiem bija Rumānijā, kam sekoja Čehijas Republika. Papildus tirdzniecībai un finanšu akcijām šīs tautsaimniecības ir dziļi integrējušās arī eurozonas vērtību ķēdēs ar augstu līdzdalības līmeni pārrobežu ražošanas tīklos, īpaši apstrādes rūpniecībā. Tas stiprina pieprasījuma un piedāvājuma šoku nodošanu starp eurozonu un attiecīgajām valstīm. Turklāt bankām, kas pieder eurozonas finanšu iestādēm, joprojām ir nozīmīga loma vairāku Centrāleiropas un Austrumeiropas valstu, īpaši Čehijas Republikas un Rumānijas, banku sistēmās. Vienlaikus Zviedrijas bankām ir būtiska loma dažās eurozonas valstīs. Šo ekonomisko saikņu dziļums veicina aplūkoto valstu ekonomiskās attīstības ciklu saskaņošanu ar eurozonas ekonomiskās attīstības ciklu.
3.11. attēls
Tirdzniecības un finanšu saites ar eurozonu
a) Preču tirdzniecības ar eurozonu īpatsvars | b) Ieguldījumu bilance ar eurozonu |
|---|---|
(% no kopējā rādītāja) | (% no kopējā rādītāja) |
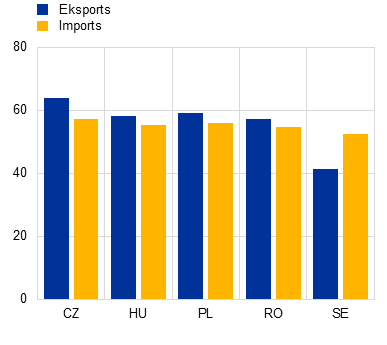 |  |
Avoti: Eurostat un ECB.
Piezīme. Dati attiecas uz 2025. gadu.
Atjaunojoties mājokļu cenu un kredītu pieaugumam, vairākās valstīs ir palielinājušies ar nekustamo īpašumu saistītie riski. Pēc 2022. un 2023. gadā novērotās korekcijas mājokļu tirgi vairākumā aplūkoto valstu ir atkal nostiprinājušies. Kopš 2024. gada mājokļu cenas Ungārijā un Čehijā ir būtiski palielinājušās, gada pieauguma tempam sasniedzot divciparu skaitļus (3.12. att. a) panelis), bet standarta novērtēšanas rādītāji liecina par pārāk augstu novērtējumu salīdzinājumā ar pamatrādītājiem. Mājokļu cenu pieaugums ir paātrinājies arī Rumānijā (lai gan mazākā mērā), un standarta novērtēšanas rādītāji liecina par to, ka cenas joprojām ir zemākas par aplēstajiem līdzsvara līmeņiem. Visās aplūkotajās valstīs mājsaimniecībām izsniegto aizdevumu atlikuma pieaugums pēdējos gados ir palielinājies. Neraugoties uz to, Centrāleiropas un Austrumeiropas valstu mājsaimniecību parāda līmenis salīdzinājumā ar eurozonas vidējo rādītāju joprojām ir samērā zems (3.12. att. b) panelis), kas mazina sistēmiskos riskus. Turpretī Zviedrijā, kur privātā sektora parāda līmenis joprojām ir augsts (lai gan pēdējos gados tas ir nedaudz samazinājies), joprojām ir vērojama lielāka ievainojamība, un banku sektors ir lielā mērā pakļauts nekustamā īpašuma nozares ietekmei. Raugoties nākotnē, dažās aplūkotajās valstīs ilgstoši straujais cenu un aizdevumu atlikuma kāpums rūpīgi jāuzrauga, īpaši gadījumā, ja finansēšanas nosacījumi kļūst stingrāki vai darba tirgus perspektīvas pasliktinās.
3.12. attēls
Norises mājokļu tirgū un privāta sektora parādsaistības
a) Mājokļu cenas un aizdevumi mājsaimniecībām | b) Privātā sektora parādsaistības |
|---|---|
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) | (% no IKP) |
 |  |
Avoti: Eurostat, ECB un ECB aprēķini.
Piezīmes. Attēla a) panelis: mājokļu cenas nominālajā izteiksmē un aizdevumi mājsaimniecībām, par ko paziņojušas monetārās finanšu iestādes (pamatojoties uz koriģētajiem nosacītajiem apjomiem). Attēla b) panelis: mājsaimniecību un nefinanšu sabiedrību parāds; dati attiecas uz 2025. gada 4. ceturksni; ceturkšņa nekonsolidēti dati.
Valsts riska darījumu apjoms iekšzemes banku sektoros pēdējo gadu laikā ir palielinājies, lai gan banku sektori uztur spēcīgas kapitāla rezerves. Valstu riska darījumu apjoms visās aplūkotajās Centrāleiropas un Austrumeiropas valstīs pēdējos gados ir palielinājies un joprojām ir būtiski lielāks nekā eurozonā (3.13. att. a) panelis). Tas varētu pastiprināt ievainojamību fiskālā stresa vai valsts riska pārvērtēšanas gadījumā, iespējams, ietekmējot banku bilances, finansēšanas nosacījumus un kredītu piedāvājumu. Lai gan dažās valstīs valūtas risks joprojām ir augsts, saistītie riski, šķiet, ir ierobežoti, jo uzņēmumu aizņēmumi ārvalstu valūtā lielākoties ir koncentrēti uz eksportu orientētās nozarēs ar dabisku riska ierobežošanu, izmantojot ieņēmumus euro, un mājsaimniecību euroizācija joprojām ir ierobežota. Neraugoties uz ievainojamību, kas saistīta ar nekustamā īpašuma tirgus norisēm un valsts riska darījumu pieaugumu, aplūkojamās valstīs banku sektoriem joprojām ir stabilas kapitāla pozīcijas un likviditātes rezerves, stabila pieeja finansējumam un atbilstoša pelnītspēja. Ienākumus nenesošo aizdevumu rādītāji ir turpinājuši samazināties vai joprojām ir tuvu vēsturiski zemākajam līmenim (3.13. att. b) panelis), lai gan vairākumā gadījumu tie joprojām pārsniedz eurozonas vidējo rādītāju.
3.13. attēls
Valsts riska darījumi un ienākumus nenesošie kredīti banku sektorā
a) Valdības obligāciju banku turējumi | b) Ienākumus nenesošie kredīti |
|---|---|
(% no kopējiem aktīviem) | (% no kopējiem aizdevumiem) |
 | 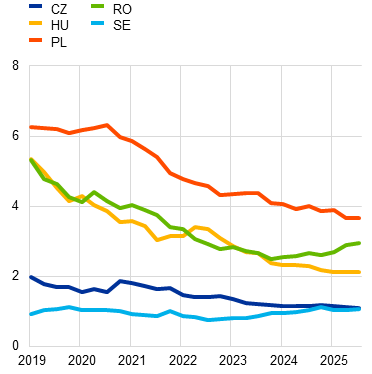 |
Avoti: ECB un ECB aprēķini.
Piezīmes. Attēla a) panelis: valdības emitēto parāda vērtspapīru turējumu īpatsvars banku kopējos aktīvos. Attēla b) panelis: ienākumus nenesošo kredītu bruto attiecība pret kopējo bruto kredītu apjomu (ienākumus nenesošo kredītu īpatsvars).
Finanšu sektora politikai jānodrošina finanšu stabilitāte, tādējādi veicinot ilgtspējīgu tautsaimniecības izaugsmi un cenu stabilitātes uzturēšanu. Joprojām ir būtiski saglabāt piesardzīgu uzraudzības un makrouzraudzības regulējumu, lai mazinātu neaizsargātību, kas saistīta ar lielām mājsaimniecību vai uzņēmumu parādsaistībām, valsts riska darījumiem un nekustamā īpašuma tirgus norisēm. Lai vēl vairāk veicinātu uzticēšanos finanšu sistēmai, valsts kompetentajām iestādēm būtu jāturpina uzlabot uzraudzības prakse, t.sk. ievērojot attiecīgo starptautisko un Eiropas struktūru ieteikumus un uzraudzības kolēģiju ietvaros cieši sadarbojoties ar citām ES dalībvalstu uzraudzības iestādēm.
Vairākumā aplūkoto valstu situācija darba tirgū joprojām bijusi saspringta. Lai gan pēdējos gados bezdarba līmenis ir nedaudz palielinājies, tas joprojām ir tuvu vēsturiski zemākajam līmenim, un visās valstīs, izņemot Zviedriju, tas ir zemāks par eurozonas vidējo rādītāju (3.14. att. a) panelis). Vairākos darba tirgus segmentos joprojām pastāv darbaspēka trūkums, kas turpina radīt augšupvērstu spiedienu uz algām. Tajā pašā laikā darbaspēka piedāvājuma ierobežojumus ir daļēji mazinājis pieaugošais migrācijas neto pieplūdums, t. sk. trešo valstu darba ņēmēju un Ukrainas bēgļu ierašanās. Tomēr nelabvēlīgas demogrāfiskās tendences joprojām ir strukturāla problēma, jo darbspējas vecuma iedzīvotāju skaits vairākās Centrāleiropas un Austrumeiropas valstīs turpina samazināties, atspoguļojot iedzīvotāju novecošanos un agrākās migrācijas plūsmas (3.14. att. b) panelis). Citas strukturālās problēmas ietver samērā zemu darba tirgus līdzdalības līmeni dažās valstīs un prasmju noturīgu neatbilstību. Vidējā termiņā demogrāfiskās problēmas un strukturāli darba tirgus ierobežojumi ir galvenais izaicinājums turpmākai reālai konverģencei ar eurozonu.
3.14. attēls
Darba tirgus rādītāji
a) Bezdarba līmenis | b) Darbspējas vecuma iedzīvotāji |
|---|---|
(% no darbaspēka) | (pārmaiņas; %) |
 |  |
Avoti: Eurostat un ECB aprēķini.
Piezīme. Attēla b) panelis: procentuālās pārmaiņas no 2014. gada 1. ceturkšņa līdz 2025. gada 4. ceturksnim (zilie stabiņi); procentuālās pārmaiņas no 2022. gada 1. ceturkšņa līdz 2025. gada 4. ceturksnim (dzeltenie stabiņi).
Institucionālās vides stiprums ir svarīgs faktors ekonomiskās integrācijas un konverģences noturības novērtēšanā. Spēcīgāka pārvaldība un institucionālā kvalitāte ir saistīta ar uzlabojumiem darījumdarbības vidē, efektīvāku publisko pārvaldi, labāku pārredzamību un pārskatatbildību, spēcīgāku tiesiskumu un uzlabotām digitālajām un administratīvajām spējām. Vairākumā aplūkoto valstu turpmāki institucionālās kvalitātes uzlabojumi palīdzētu novērst neelastību un šķēršļus, kas kavē ražošanas faktoru efektīvu sadali, tādējādi stiprinot potenciālo izaugsmi. Palielinot ražīgumu un potenciālo produkcijas izlaidi, spēcīgāka institucionālā sistēma var arī veicināt parāda atmaksājamību un veicināt politikas pasākumu efektīvu īstenošanu.
Labāka institucionālā kvalitāte un pārvaldība varētu sniegt būtiskus ekonomiskus ieguvumus, jo īpaši Ungārijā un Rumānijā. Šo jomu stiprināšana var uzlabot ekonomisko noturību un veicināt konverģences ilgtspēju. Lai gan joprojām pastāv problēmas tādās jomās kā tiesiskums, regulējuma kvalitāte un korupcijas kontrole, dažas valstis laika gaitā ir panākušas stabilu progresu (3.15. att.).[155] Rumānija un Ungārija var risināt savas institucionālās problēmas, koncentrējoties uz to atveseļošanas un noturības plānos noteikto reformu un atskaites punktu efektīvu īstenošanu. Šie centieni ir būtiski, lai stiprinātu pārvaldības sistēmas un veicinātu tiesiskumu.
3.15. attēls
ES valstu institucionālās kvalitātes pārskats
a) Pasaules pārvaldības rādītāji | b) Korupcijas uztveres indekss |
|---|---|
(indekss; x ass: 2000. gada līmenis; y ass: 2024. gada līmenis) | (indekss; x ass: 1999. gada līmenis; y ass: 2025. gada līmenis) |
 |  |
Avoti: Pasaules pārvaldības 2024. gada rādītāji (Pasaules Banka), Transparency International un ECB aprēķini.
Piezīmes. Attēla a) panelis: Indeksu aprēķina kā procentiļu rādītāju (salīdzinājumā ar skalu) vidējo vērtību, izmantojot šādus Pasaules pārvaldības rādītājus: ietekme un atbildība, politiskā stabilitāte un vardarbības/terorisma neesamība, valdības efektivitāte, regulējuma kvalitāte, tiesiskums un korupcijas kontrole. Attēla b) panelis: Korupcijas uztveres indekss ierindo valstis skalā no 0 (ļoti korumpēta) līdz 100 (ļoti tīra) pēc tā, cik lielā mērā tiek uztverta korupcija sabiedriskajā sektorā. Kiprai un Maltai korupcijas uztveres indeksa atsauces gadi ir attiecīgi 2003. un 2004. gads. Sarkanie punkti attēlo aplūkotās valstis (atzīmēti); zaļie punkti – valstis, kuras pievienojās eurozonai, sākot ar 2003. gadu (nav atzīmēti); gaiši zilie punkti – valstis, kuras pievienojās eurozonai pirms 2003. gada (nav atzīmēti); pelēkais punkts – Dāniju.
Plašas strukturālās reformas atbalstītu konverģences procesu, stiprinot potenciālo izaugsmi un konkurētspēju. Institucionālās kvalitātes un pārvaldības uzlabošana un darījumdarbības vides stiprināšana, kā arī ES finansēto investīciju un reformu programmu efektīvāka īstenošana atbalstītu ražīguma pieaugumu. Šajā ziņā valsts uzņēmumu pārvaldības un efektivitātes stiprināšana un konkurences palielināšana regulētās un tīkla nozarēs, tostarp enerģētikā un transportā, palīdzētu samazināt šķēršļus ienākšanai tirgū, uzlabot resursu sadali un veicināt privātās investīcijas, tādējādi atbalstot ilgtspējīgu konverģenci.
3.2. tabula
Makroekonomiskās nelīdzsvarotības uzraudzības rādītāju kopsavilkums
3.2.a tabula. Ārējās nelīdzsvarotības un konkurētspējas rādītāji
Tekošā konta bilance1) | Tīrā starptautisko investīciju | Reālais efektīvais kurss3) | Eksporta sniegums salīdzinājumā ar | Nominālās vienības darbaspēka izmaksas5) | |
|---|---|---|---|---|---|
Čehija |
|
|
|
|
|
2022 | –1.7 | –20.2 | 13.7 | –4.7 | 17.0 |
2023 | –2.3 | –14.4 | 24.2 | 0.5 | 18.4 |
2024 | –1.0 | –7.4 | 14.4 | 1.7 | 20.3 |
2025 | 0.8 | –9.8 | 7.2 | 8.4 | 19.8 |
Ungārija |
|
|
|
|
|
2022 | –4.8 | –44.7 | –7.9 | –3.5 | 25.4 |
2023 | –4.4 | –38.9 | 10.3 | 1.7 | 37.2 |
2024 | –2.4 | –33.3 | 7.3 | 1.3 | 48.4 |
2025 | 1.2 | –32.4 | 14.4 | 2.5 | 41.0 |
Polija |
|
|
|
|
|
2022 | –0.4 | –34.6 | –0.1 | 11.9 | 17.3 |
2023 | –0.7 | –31.8 | 9.3 | 7.7 | 25.1 |
2024 | –0.1 | –28.2 | 17.5 | 5.6 | 33.6 |
2025 | 0.3 | –29.5 | 21.6 | 8.3 | 28.8 |
Rumānija |
|
|
|
|
|
2022 | –7.3 | –42.6 | 2.6 | 3.5 | 19.1 |
2023 | –7.8 | –41.6 | 6.8 | 6.8 | 30.2 |
2024 | –8.1 | –41.3 | 9.7 | 1.8 | 51.0 |
2025 | –7.6 | –45.1 | 11.7 | 7.6 | 42.6 |
Zviedrija |
|
|
|
|
|
2022 | 5.3 | 38.5 | –1.3 | –1.3 | 8.0 |
2023 | 5.5 | 40.5 | –7.5 | –3.8 | 11.8 |
2024 | 5.7 | 67.1 | –9.7 | –4.1 | 13.6 |
2025 | 6.3 | 54.7 | 1.7 | 4.5 | 8.9 |
Robežvērtība | –4.0/+6.0 | –35.0 | +/–10.0 | –3.0 | +12.0 |
3.2.b tabula. Iekšējās nelīdzsvarotības un nodarbinātības rādītāji
Iekšējā nelīdzsvarotība | Nodarbinātības rādītāji | |||||||
|---|---|---|---|---|---|---|---|---|
Valdības bruto | Mājsaimniecību parāds2) 6) 7) | Nefinanšu sabiedrību | Mājsaimniecību kredītu | Nefinanšu sabiedrību | Mājokļu cenu | Bezdarba | Darbaspēka līdzdalības | |
Čehija |
|
|
|
|
|
|
|
|
2022 | 42.5 | 31.4 | 44.9 | 4.9 | 11.3 | 16.9 | 2.2 | 0.5 |
2023 | 42.2 | 30.5 | 43.6 | 5.2 | 5.3 | –1.7 | 2.6 | 0.8 |
2024 | 43.3 | 30.7 | 44.7 | 6.0 | 4.9 | 5.0 | 2.6 | 0.9 |
2025 | 44.3 | 31.4 | 45.9 | 8.5 | 7.3 | 10.4 | 2.8 | 0.7 |
Ungārija |
|
|
|
|
|
|
|
|
2022 | 74.1 | 18.7 | 62.9 | 5.9 | 14.4 | 22.3 | 3.6 | 2.4 |
2023 | 73.3 | 16.9 | 55.7 | 3.9 | 7.4 | 7.1 | 4.1 | 2.9 |
2024 | 73.5 | 17.2 | 56.6 | 10.1 | 3.3 | 13.7 | 4.5 | 2.3 |
2025 | 74.6 | 18.3 | 52.5 | 14.2 | 5.0 | 18.3 | 4.4 | 1.3 |
Polija |
|
|
|
|
|
|
|
|
2022 | 48.8 | 26.2 | 35.5 | –3.4 | 10.3 | 11.8 | 2.9 | 3.5 |
2023 | 49.5 | 23.6 | 32.3 | –0.2 | 3.1 | 8.8 | 2.8 | 4.3 |
2024 | 54.8 | 22.6 | 31.1 | 3.3 | 5.9 | 15.0 | 2.9 | 1.8 |
2025 | 59.7 | 22.0 | 30.8 | 4.5 | 10.2 | 4.9 | 3.1 | 1.5 |
Rumānija |
|
|
|
|
|
|
|
|
2022 | 48.1 | 14.1 | 30.0 | 6.3 | 14.4 | 7.2 | 5.6 | 3.5 |
2023 | 49.3 | 12.7 | 28.4 | 4.3 | 11.6 | 3.3 | 5.6 | 2.7 |
2024 | 54.8 | 12.5 | 27.7 | 10.9 | 10.1 | 5.0 | 5.4 | 1.8 |
2025 | 59.3 | 12.3 | 27.5 | 10.6 | 10.4 | 5.7 | 6.1 | 0.3 |
Zviedrija |
|
|
|
|
|
|
|
|
2022 | 34.4 | 89.9 | 123.0 | 3.8 | 7.1 | 3.6 | 7.5 | 0.7 |
2023 | 32.2 | 85.5 | 117.8 | 0.6 | –0.1 | –5.2 | 7.7 | 1.8 |
2024 | 34.2 | 82.7 | 116.8 | 1.6 | –1.0 | 0.0 | 8.4 | 1.2 |
2025 | 35.1 | 82.3 | 110.5 | 2.9 | 2.6 | 1.0 | 8.8 | 0.7 |
Robežvērtība | 60.0 | 55.0 | 85.0 | 14.0 | 13.0 | 9.0 | 10.0 | –0.2 |
Avoti: Eiropas Komisija (Eurostat, Ekonomikas un finanšu lietu ģenerāldirektorāts) un Eiropas Centrālo banku sistēma.
Piezīme. Šajā tabulā ietverti 2026. gada 17. maijā (šajā ziņojumā ietverto datu iesniegšanas beigu termiņš) pieejamie dati, un tāpēc tie atšķiras no kopsavilkuma rādītājiem, kas publicēti 2026. gada Brīdināšanas mehānisma ziņojumā.
1) % no IKP; triju gadu vidējais rādītājs.
2) % no IKP.
3) SPCI/PCI deflētais rādītājs. Triju gadu procentuālās pārmaiņas salīdzinājumā ar 41 citām attīstītajām valstīm. Pozitīva vērtība norāda uz konkurētspējas mazināšanos.
4) Triju gadu procentuālās pārmaiņas. Attīstītās valstis ir ESAO valstis un ES dalībvalstis, kas nav ESAO valstis.
5) Par vienu nostrādātu stundu (2020. gads = 100), trīs gadu procentuālās izmaiņas.
6) Konsolidētais parāds.
7) T. sk. mājsaimniecības apkalpojošām bezpeļņas organizācijām.
8) Kā iepriekšējā gada parāda lielums procentos.
9) Izņemot ārvalstu tiešos ieguldījumus (ĀTI).
10) Nominālās mājokļu cenas. Viena gadu procentuālās izmaiņas.
11) Kā darbaspēka vecumā no 15 līdz 74 gadiem procentuālā daļa.
12) Kā iedzīvotāju vecumā no 15 līdz 64 gadiem procentuālā daļa, trīs gadu izmaiņas.
4. Kopsavilkumi par valstīm
4.1. Čehija
Čehijā 12 mēnešu vidējā SPCI inflācija 2026. gada maijā bija 1.9 %, t. i., krietni zemāka par cenu stabilitātes kritērija atsauces vērtību (2.7 %). Paredzams, ka šis rādītājs tuvākajos mēnešos pakāpeniski pieaugs, un to galvenokārt izraisīs Tuvajos Austrumos notiekošā kara dēļ vērojamā izejvielu cenu paaugstināšanās un inflācijas spiediena palielināšanās. Vienlaikus darba tirgus apstākļi joprojām ir saspringti, neraugoties uz vērojamām atslābuma pazīmēm, savukārt stabils darba samaksas pieaugums veicina pamatā esošo inflācijas spiedienu. Lai gan IKP uz vienu iedzīvotāju un cenu līmenis salīdzinājumā ar citām aplūkotajām Centrālās Eiropas un Austrumeiropas valstīm ir samērā augsts, tas joprojām ir zemāks par eurozonas vidējo rādītāju. Izlīdzināšanās process attiecībā uz IKP uz vienu iedzīvotāju un cenu līmeni var radīt pozitīvas inflācijas starpības salīdzinājumā ar eurozonu, ja vien to nekompensēs nominālā valūtas kursa kāpums, īpaši tad, ja vienlaikus būtu vērojamas nenoturīgas kredītu un aktīvu cenu norises.
Pašlaik uz Čehiju neattiecas Padomes lēmums par pārmērīga budžeta deficīta esamību. Čehijas valdības budžeta deficīts 2025. gadā bija 2.1 % no IKP, t. i., tas bija zemāks par 3 % atsauces vērtību, bet tās parāda attiecība pret IKP bija 44.3 %, t. i., zemāka par 60 % atsauces vērtību.
Divu gadu atsauces periodā no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam Čehijas krona nepiedalījās VKM II, un tai bija elastīga valūtas kursa režīms. Atsauces periodā Čehijas kronas kursam attiecībā pret euro vidēji bija raksturīgs samērā liels svārstīgums. Čehijas kronas kurss attiecībā pret euro 2026. gada 17. jūnijā bija 24.147, t. i., par 2.5 % augstāks nekā vidējais rādītājs 2024. gada jūnijā.
Atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam Čehijas ilgtermiņa procentu likmju vidējais līmenis bija 4.5 %, tātad tas bija zemāks par procentu likmju konverģences kritērija atsauces vērtību (5.1 %). Čehijas ilgtermiņa procentu likmju un eurozonas procentu likmes (ar IKP svērtā izteiksmē) starpība atsauces perioda beigās nedaudz pieauga (līdz 1.4 procentpunktiem). Čehijas kapitāla tirgus joprojām ir mazāks un daudz vājāk attīstīts nekā eurozonas kapitāla tirgus.
Čehijas tiesību akti neatbilst visām prasībām par centrālās bankas neatkarību, monetārās finansēšanas aizliegumu un tiesisko integrāciju Eurosistēmā. Čehija ir ES dalībvalsts, uz kuru attiecas izņēmums, tāpēc tai jānodrošina atbilstība visām Līguma 131. pantā noteiktajām tiesību aktu pielāgošanas prasībām.
4.2. Ungārija
Ungārijas 12 mēnešu vidējā SPCI inflācija 2026. gada maijā bija 3.3 %, t. i., krietni augstāka par cenu stabilitātes kritērija atsauces vērtību (2.7 %). Paredzams, ka šis rādītājs tuvākajos mēnešos pakāpeniski pieaugs, un to galvenokārt izraisīs Tuvajos Austrumos notiekošā kara dēļ vērojamā izejvielu cenu paaugstināšanās un inflācijas spiediena palielināšanās. Vienlaikus darba tirgus apstākļi joprojām ir saspringti, neraugoties uz vērojamām atslābuma pazīmēm, savukārt stabilu darba samaksas kāpumu daļēji nosaka valsts sektorā nodarbināto darba samaksas un minimālās algas pieaugums. Pastāv bažas par Ungārijas inflācijas konverģences noturību ilgākā termiņā. Izlīdzināšanās process attiecībā uz IKP uz vienu iedzīvotāju un cenu līmeni var radīt pozitīvas inflācijas starpības salīdzinājumā ar eurozonu, ja vien to nekompensēs nominālā valūtas kursa kāpums, īpaši tad, ja vienlaikus būtu vērojamas nenoturīgas kredītu un aktīvu cenu norises.
Ungārija kopš 2024. gada ir pakļauta pārmērīga budžeta deficīta novēršanas procedūrai. Ungārijas valdības budžeta deficīts 2025. gadā bija 4.7 % no IKP, t. i., būtiski augstāks par 3 % atsauces vērtību, bet tās parāda attiecība pret IKP bija 74.6 %, t. i., augstāka par 60 % atsauces vērtību. Ungārijai pārmērīgais budžeta deficīts būtu jānovērš līdz 2026. gadam. 2026. gada jūnijā Eiropas Komisija uz laiku atcēla Ungārijas pārmērīga budžeta deficīta novēršanas procedūru.
Divu gadu atsauces periodā no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam Ungārijas forints nepiedalījās VKM II, un tam bija elastīga valūtas kursa režīms. Atsauces periodā Ungārijas forinta kursam attiecībā pret euro vidēji bija raksturīgs samērā liels svārstīgums. Ungārijas forinta kurss attiecībā pret euro 2026. gada 17. jūnijā bija 349.68, t. i., par 11.4 % augstāks nekā vidējais rādītājs 2024. gada jūnijā. Magyar Nemzeti Bank 2020. gada jūnijā vienojās ar ECB par repo darījumu līniju, kas ļāva tai apmaiņā pret augstas kvalitātes euro denominētu nodrošinājumu aizņemties līdz 4 mljrd. euro, lai nodrošinātu Ungārijas finanšu iestādēm euro likviditāti. Šī vienošanās 2025. gada janvārī atkal tika pagarināta uz diviem gadiem un bija spēkā visā atsauces periodā.
Atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam Ungārijas ilgtermiņa procentu likmju vidējais līmenis bija 6.7 %, tātad tas bija augstāks par procentu likmju konverģences kritērija atsauces vērtību (5.1 %). Ungārijas ilgtermiņa procentu likmju un eurozonas procentu likmes (ar IKP svērtā izteiksmē) starpība atsauces perioda beigās būtiski saruka līdz 2.2 procentpunktu līmenim. Ungārijas kapitāla tirgus ir mazāks un daudz vājāk attīstīts nekā eurozonas kapitāla tirgus.
Ungārijas tiesību akti neatbilst visām prasībām par centrālās bankas neatkarību, monetārās finansēšanas aizliegumu, vienoto euro rakstību un tiesisko integrāciju Eurosistēmā. Ungārija ir ES dalībvalsts, uz kuru attiecas izņēmums, tāpēc tai jānodrošina atbilstība visām Līguma 131. pantā noteiktajām tiesību aktu pielāgošanas prasībām.
4.3. Polija
Polijas 12 mēnešu vidējā SPCI inflācija 2026. gada maijā bija 2.9 %, t. i., augstāka par cenu stabilitātes kritērija atsauces vērtību (2.7 %). Paredzams, ka šis rādītājs tuvākajos mēnešos pakāpeniski pieaugs, un to galvenokārt izraisīs Tuvajos Austrumos notiekošā kara dēļ vērojamā izejvielu cenu paaugstināšanās un inflācijas spiediena palielināšanās. Vienlaikus saspringtie darba tirgus apstākļi, lai gan vērojamas to atslābuma pazīmes, turpinās radīt augšupvērstu spiedienu uz inflāciju. Izlīdzināšanās process attiecībā uz IKP uz vienu iedzīvotāju un cenu līmeni var radīt pozitīvas inflācijas starpības salīdzinājumā ar eurozonu, ja vien to nekompensēs nominālā valūtas kursa kāpums, īpaši tad, ja vienlaikus būtu vērojamas nenoturīgas kredītu un aktīvu cenu norises.
Polija kopš 2024. gada ir pakļauta pārmērīga budžeta deficīta novēršanas procedūrai. Polijas valdības budžeta deficīts 2025. gadā bija 7.3 % no IKP, t. i., būtiski augstāks par 3 % atsauces vērtību, bet tās parāda attiecība pret IKP bija 59.7 %, t. i., zemāka par 60 % atsauces vērtību. Polijai pārmērīgais budžeta deficīts būtu jānovērš līdz 2028. gadam. 2026. gada jūnijā Eiropas Komisija uz laiku atcēla Polijas pārmērīga budžeta deficīta novēršanas procedūru.
Divu gadu atsauces periodā no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam Polijas zlots nepiedalījās VKM II, un tam bija elastīga valūtas kursa režīms. Atsauces periodā Polijas zlota kursam attiecībā pret euro vidēji bija raksturīgs samērā liels svārstīgums. Polijas zlota kurss attiecībā pret euro 2026. gada 17. jūnijā bija 4.241, t. i., par 1.9 % augstāks nekā vidējais rādītājs 2024. gada jūnijā.
Atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam Polijas ilgtermiņa procentu likmju vidējais līmenis bija 5.4 %, tātad tas bija augstāks par procentu likmju konverģences kritērija atsauces vērtību (5.1 %). Polijas ilgtermiņa procentu likmju un eurozonas procentu likmes (ar IKP svērtā izteiksmē) starpība atsauces perioda beigās saruka līdz 2.3 procentpunktiem. Polijas kapitāla tirgus ir mazāks un daudz vājāk attīstīts nekā eurozonas kapitāla tirgus.
Polijas tiesību akti neatbilst visām prasībām par centrālās bankas neatkarību, konfidencialitāti, monetārās finansēšanas aizliegumu un tiesisko integrāciju Eurosistēmā. Polija ir ES dalībvalsts, uz kuru attiecas izņēmums, tāpēc tai jānodrošina atbilstība visām Līguma 131. pantā noteiktajām tiesību aktu pielāgošanas prasībām.
4.4. Rumānija
Rumānijas 12 mēnešu vidējā SPCI inflācija 2026. gada maijā bija 8.4 %, t. i., krietni augstāka par cenu stabilitātes kritērija atsauces vērtību (2.7 %). Paredzams, ka šis rādītājs tuvākajos mēnešos saglabāsies paaugstināts, un to daļēji izraisīs Tuvajos Austrumos notiekošā kara dēļ vērojamā izejvielu cenu paaugstināšanās un inflācijas spiediena palielināšanās. Vienlaikus labvēlīgie bāzes efekti, kas saistīti ar 2025. gadā vēroto netiešo nodokļu un iekšzemes elektroenerģijas cenu pieaugumu vājā privātā patēriņa apstākļos, tuvākajā laikā, visticamāk, radīs lejupvērstu ietekmi uz inflāciju. Ir bažas par Rumānijas inflācijas konverģences noturību ilgākā termiņā. Izlīdzināšanās process attiecībā uz IKP uz vienu iedzīvotāju un cenu līmeni var radīt pozitīvas inflācijas starpības salīdzinājumā ar eurozonu, ja vien to nekompensēs nominālā valūtas kursa kāpums, īpaši tad, ja vienlaikus būtu vērojamas nenoturīgas kredītu un aktīvu cenu norises.
Rumānija kopš 2020. gada ir pakļauta pārmērīga budžeta deficīta novēršanas procedūrai. Rumānijas valdības budžeta deficīts 2025. gadā bija 7.9 % no IKP, t. i., būtiski augstāks par 3 % atsauces vērtību, bet tās parāda attiecība pret IKP bija 59.3 %, t. i., zemāka par 60 % atsauces vērtību. Rumānijai pārmērīgais budžeta deficīts būtu jānovērš līdz 2030. gadam. 2026. gada jūnijā Eiropas Komisija uz laiku atcēla Rumānijas pārmērīga budžeta deficīta novēršanas procedūru.
Atsauces periodā no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam Rumānijas leja nepiedalījās VKM II, un tai bija elastīga valūtas kursa režīms, izmantojot kontrolētu peldošu valūtas kursu. Atsauces periodā Rumānijas lejas kursam attiecībā pret euro vidēji bija raksturīgs zems svārstīgums. Rumānijas lejas kurss attiecībā pret euro 2026. gada 17. jūnijā bija 5.232, t. i., par 5.1 % zemāks nekā vidējais rādītājs 2024. gada jūnijā. Banca Naţională a României 2020. gada jūnijā vienojās ar ECB par repo darījumu līniju, kas ļāva tai apmaiņā pret augstas kvalitātes euro denominētu nodrošinājumu aizņemties līdz 4.5 mljrd. euro, lai nodrošinātu Rumānijas finanšu iestādēm euro likviditāti. Šī vienošanās 2025. gada janvārī atkal tika pagarināta uz diviem gadiem un bija spēkā visā atsauces periodā.
Atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam Rumānijas ilgtermiņa procentu likmju vidējais līmenis bija 6.7 %, tātad tas bija augstāks par procentu likmju konverģences kritērija atsauces vērtību (5.1 %). Ungārijas ilgtermiņa procentu likmju un eurozonas procentu likmes (ar IKP svērtā izteiksmē) starpība atsauces perioda beigās nedaudz saruka līdz 2.7 procentpunktu līmenim. Rumānijas kapitāla tirgus ir daudz mazāks nekā eurozonas kapitāla tirgus, un tas joprojām ir vāji attīstīts.
Rumānijas tiesību akti neatbilst visām prasībām par centrālās bankas neatkarību, monetārās finansēšanas aizliegumu un tiesisko integrāciju Eurosistēmā. Rumānija ir ES dalībvalsts, uz kuru attiecas izņēmums, tāpēc tai jānodrošina atbilstība visām Līguma 131. pantā noteiktajām tiesību aktu pielāgošanas prasībām.
4.5. Zviedrija
Zviedrijas 12 mēnešu vidējā SPCI inflācija 2026. gada maijā bija 2.2 %, t. i., zemāka par cenu stabilitātes kritērija atsauces vērtību (2.7 %). Paredzams, ka šis rādītājs nākamajos mēnešos pakāpeniski saruks. Tas galvenokārt atspoguļos pievienotās vērtības nodokļa likmes samazināšanu pārtikai un 2025. gadā vērotā valūtas kursa kāpuma ietekmi. Tomēr iespējams, ka šo sarukumu daļēji kompensēs augstākas izejvielu cenas un Tuvajos Austrumos notiekošā kara izraisītā inflācijas spiediena palielināšanās. Gaidāms, ka inflācija Zviedrijā 2026. un 2027. gadā saglabāsies zemāka par Sveriges Riksbank mērķrādītāju. Raugoties nākotnē, Zviedrijas monetārā politika un uz stabilitāti vērstā institucionālā struktūra, domājams, arī turpmāk palīdzēs nodrošināt cenu stabilitāti.
Pašlaik uz Zviedriju neattiecas Padomes lēmums par pārmērīga budžeta deficīta esamību. Zviedrijas valdības budžeta deficīts 2025. gadā bija 1.3 % no IKP, t. i., būtiski zemāks par 3 % atsauces vērtību, bet tās parāda attiecība pret IKP bija 35.1 %, t. i., būtiski zemāka par 60 % atsauces vērtību.
Divu gadu atsauces periodā no 2024. gada 18. jūnija līdz 2026. gada 17. jūnijam Zviedrijas krona nepiedalījās VKM II, un tai bija elastīga valūtas kursa režīms. Šajos divos gados Zviedrijas kronas kursam attiecībā pret euro vidēji bija raksturīgs liels svārstīgums. Zviedrijas kronas kurss attiecībā pret euro 2026. gada 17. jūnijā bija 10.891, t. i., par 3.5 % augstāks nekā vidējais rādītājs 2024. gada jūnijā. Atsauces periodā bija spēkā Sveriges Riksbank un ECB mijmaiņas līgums (spēkā kopš 2007. gada 20. decembra), kas ļauj apmaiņā pret Zviedrijas kronām aizņemties līdz 10 mljrd. euro.
Atsauces periodā no 2025. gada jūnija līdz 2026. gada maijam Zviedrijas ilgtermiņa procentu likmju vidējais līmenis bija 2.6 %, tātad tas bija būtiski zemāks par procentu likmju konverģences kritērija atsauces vērtību (5.1 %). Zviedrijas ilgtermiņa procentu likmju un eurozonas procentu likmes (ar IKP svērtā izteiksmē) starpība atsauces perioda beigās pavisam nedaudz pieauga (līdz –0.7 procentpunktu līmenim). Zviedrijas kapitāla tirgus ir spēcīgāk attīstīts nekā eurozonas kapitāla tirgus.
Zviedrijas tiesību akti neatbilst visām prasībām par centrālās bankas neatkarību, monetārās finansēšanas aizliegumu un tiesisko integrāciju Eurosistēmā. Zviedrija ir ES dalībvalsts, uz kuru attiecas izņēmums, tāpēc tai jānodrošina atbilstība visām Līguma 131. pantā noteiktajām tiesību aktu pielāgošanas prasībām. Saskaņā ar Līgumu Zviedrijai jau kopš 1998. gada 1. jūnija ir saistības veikt valsts tiesību aktu pielāgojumus ar mērķi integrēties Eurosistēmā.
Pateicība
Šo Konverģences ziņojumu koordinēja un sagatavoja ECB Ekonomikas ģenerāldirektorāts. Tā tapšanā iesaistījās un komentārus un ieteikumus sniedza arī citu ECB darbības jomu pārstāvji, īpaši Juridiskais ģenerāldirektorāts, Monetārās politikas ģenerāldirektorāts un Statistikas ģenerāldirektorāts. Atzinīgi novērtēti komentāri no ES nacionālajām centrālajām bankām un īpaši no 2026. gada jūnija Konverģences ziņojuma redaktoru grupas dalībniekiem.Konverģences ziņojumu 2026. gada 19. jūnijā apstiprināja ECB Ģenerālpadome.Daļas par tautsaimniecību sagatavoja Ursel Baumann, Martin Bijsterbosch, Alexandra Olivia Coldea, Matteo Falagiarda, Michael Fidora, Christine Gartner, Nadine Leiner-Killinger, Christiane Nickel, Steffen Osterloh, Philipp Rother, Gábor Vincze, Giovanni Vitale un Caroline Willeke.Papildu ieguldījumu sniedza Ginevra Aguiari, Miguel Ampudia, Ana Bairrao, Klára Bakk Simon, Nicolai Benalal, Othman Bouabdallah, Francesco Chiacchio, Livia Chitu, Roberta De Stefani, Virginia Di Nino, Martin Eiglsperger, Patrick Grussenmeyer, Stephan Haroutunian, Jürgen Herr, Stanimira Kosekova, Dimitrios Laskos, Elena Lourenço, Christophe Madaschi, Silvia Márquez Thibaut, Antonio Moreno, Ralica Müller, Carolin Nerlich, Jerzy Niemczyk, Hans Olsson, Elvira Rosati un Martina Viggiano.Daļas par juridiskajiem jautājumiem sagatavoja Axel-Johannes Korb, Christian Kroppenstedt un Chiara Zilioli.Papildu ieguldījumu sniedza David Baez Seara, Alina Grosu, Karen Kaiser, Justyna Kurzela, Simona Lambrinoc, Sarah Levy, Fabian von Lindeiner, Margot Littlefair un Marta Szablewska.
© Eiropas Centrālā banka, 2026
Pasta adrese 60640 Frankfurt am Main, Germany
Tālrunis +49 69 1344 0
Tīmekļvietne www.ecb.europa.eu
Visas tiesības rezervētas. Atļauta pārpublicēšana izglītības un nekomerciālos nolūkos, norādot avotu.
Konkrētu terminu skaidrojumu sk. ECB terminu vārdnīcā (glossary; pieejama tikai angļu valodā).
HTML ISBN 978-92-899-7878-1, ISSN 1725-9630, doi:10.2866/5556299, QB-01-26-131-LV-Q
Tabulās lietotie apzīmējumi
"-" datu nav/dati nav izmantojami
"." dati pagaidām nav pieejami
Ja nav noteikts citādi, šajā ziņojumā visas atsauces uz Līgumu attiecas uz Līgumu par Eiropas Savienības darbību un atsauces uz pantiem ir sniegtas saskaņā ar numerāciju, kas ir spēkā kopš 2009. gada 1. decembra. Ja nav noteikts citādi, šajā ziņojumā visas atsauces uz Līgumiem attiecas gan uz Līgumu par Eiropas Savienību, gan uz Līgumu par Eiropas Savienības darbību. Šie jēdzieni ir skaidroti arī ECB terminu vārdnīcā (glossary).
1992. gadā, noslēdzot Māstrihtas līgumu, Dānijai tika piešķirts izņēmums, t. i., iespēja izvēlēties nepiedalīties Ekonomikas un monetārās savienības trešajā posmā un attiecīgi neieviest euro.
2014. gada 4. novembrī ECB sāka pildīt uzdevumus, kas tai uzticēti ar Padomes Regulu (ES) Nr. 1024/2013 (2013. gada 15. oktobris), ar ko Eiropas Centrālajai bankai uztic īpašus uzdevumus saistībā ar politikas nostādnēm, kas attiecas uz kredītiestāžu prudenciālo uzraudzību (OV L 287, 29.10.2013., 63. lpp.). Sk. šīs regulas 33. panta 2. punktu.
Sk. Eiropas Centrālās bankas Regulas (ES) Nr. 468/2014 (2014. gada 16. aprīlis), ar ko izveido vienotā uzraudzības mehānisma pamatstruktūru Eiropas Centrālās bankas sadarbībai ar nacionālajām kompetentajām un norīkotajām iestādēm (VUM pamatregulas) (ECB/2014/17), 10. apsvērumu (OV L 141, 14.5.2014., 1. lpp.).
Padomes Regula (EK) Nr. 1467/97 (1997. gada 7. jūlijs) par to, kā paātrināt un precizēt pārmērīga budžeta deficīta novēršanas procedūras īstenošanu (OV L 209, 2.8.1997., 6. lpp.).
Padomes Regula (ES) Nr. 1177/2011 (2011. gada 8. novembris), ar kuru groza Regulu (EK) Nr. 1467/97 par to, kā paātrināt un precizēt pārmērīga budžeta deficīta novēršanas procedūras īstenošanu (OV L 306, 23.11.2011., 33. lpp.).
Padomes Regula (ES) 2024/1264 (2024. gada 29. aprīlis), ar kuru groza Regulu (EK) Nr. 1467/97 par to, kā paātrināt un precizēt pārmērīga budžeta deficīta novēršanas procedūras īstenošanu (OV L 2024/1264, 30.4.2024.).
Neto izdevumu plānu ES Padome nosaka saskaņā ar Eiropas Parlamenta un Padomes Regulu (ES) 2024/1263 (2024. gada 29. aprīlis) par ekonomikas politikas efektīvu koordināciju un budžeta daudzpusēju uzraudzību un ar ko atceļ Padomes Regulu (EK) Nr. 1466/97 (OV L 2024/1263, 30.4.2024.). Saskaņā ar jauno ekonomikas pārvaldības sistēmu dalībvalstis tiek aicinātas iesniegt vidēja termiņa fiskālos un strukturālos plānus, tostarp saistības attiecībā uz neto izdevumu plānu, kas efektīvi nosaka budžeta ierobežojumus plāna darbības laikā, aptverot četrus vai piecus gadus. Pamatojoties uz Komisijas veikto plāna novērtējumu, Padome pieņem ieteikumu, kurā nosaka attiecīgās dalībvalsts neto izdevumu plānu.
Padomes Regula (EK) Nr. 1466/97 (1997. gada 7. jūlijs) par budžeta stāvokļa uzraudzības un ekonomikas politikas uzraudzības un koordinācijas stiprināšanu (OV L 209, 2.8.1997., 1. lpp.).
Padomes Direktīva 2011/85/ES (2011. gada 8. novembris) par prasībām dalībvalstu budžeta struktūrām (OV L 306, 23.11.2011., 41. lpp.).
Sk. Eiropas Komisija, "Aizsardzības spēju stiprināšanas izdevumu pieauguma iekļaušana Stabilitātes un izaugsmes pakta ietvaros", Komisijas paziņojums, C(2025) 2000 final, Brisele, 2025. gada 19. marts.
Sk. Eiropas Savienības Padome, "Koordinēta valsts izņēmuma klauzulas aktivizēšana", paziņojums presei, 2025. gada 30. aprīlis.
Procentu likmes aprēķinātas, pamatojoties uz pieejamām saskaņotajām ilgtermiņa procentu likmēm, kuras noteiktas konverģences novērtēšanai (sk. 6. nodaļu).
Sk. Eiropas Parlamenta un Padomes Regulas (ES) Nr. 1176/2011 (2011. gada 16. novembris) par to, kā novērst un koriģēt makroekonomisko nelīdzsvarotību, 2. apsvērumu (OV L 306, 23.11.2011., 25. lpp.).
Atzinumi CON/2010/37 un CON/2010/91. Visi ECB atzinumi tiek publicēti datubāzē EUR-Lex.
Padomes Lēmums 98/317/EK (1998. gada 3. maijs) saskaņā ar Līguma 109.j panta 4. punktu (OV L 139, 11.5.1998., 30. lpp.). Piezīme. Lēmuma 98/317/EK nosaukumā izdarīta atsauce uz Eiropas Kopienas dibināšanas līgumu (pirms Līguma pantu numerācijas maiņas saskaņā ar Amsterdamas līguma 12. pantu); šis noteikums atcelts ar Lisabonas līgumu.
Akts par Čehijas Republikas, Igaunijas Republikas, Kipras Republikas, Latvijas Republikas, Lietuvas Republikas, Ungārijas Republikas, Maltas Republikas, Polijas Republikas, Slovēnijas Republikas un Slovākijas Republikas pievienošanās nosacījumiem un pielāgojumiem Līgumos, kas ir Eiropas Savienības pamatā (OV L 236, 23.9.2003., 33. lpp.).
Rumānijas gadījumā sk. Akta par Bulgārijas Republikas un Rumānijas pievienošanās nosacījumiem un pielāgojumiem Līgumos, kas ir Eiropas Savienības pamatā, 5. pantu (OV L 157, 21.6.2005., 203. lpp.).
Konkrēti ECB 2025. gada jūnija Konverģences ziņojums (par Bulgāriju), 2024. gada jūnija Konverģences ziņojums (par Bulgāriju, Čehiju, Ungāriju, Poliju, Rumāniju un Zviedriju), 2022. gada jūnija Konverģences ziņojums (par Bulgāriju, Čehiju, Horvātiju, Ungāriju, Poliju, Rumāniju un Zviedriju), 2020. gada jūnija Konverģences ziņojums (par Bulgāriju, Čehiju, Horvātiju, Ungāriju, Poliju, Rumāniju un Zviedriju), 2018. gada maija Konverģences ziņojums (par Bulgāriju, Čehiju, Horvātiju, Ungāriju, Poliju, Rumāniju un Zviedriju), 2016. gada jūnija Konverģences ziņojums (par Bulgāriju, Čehiju, Horvātiju, Ungāriju, Poliju, Rumāniju un Zviedriju), 2014. gada jūnija Konverģences ziņojums (par Bulgāriju, Čehiju, Horvātiju, Lietuvu, Ungāriju, Poliju, Rumāniju un Zviedriju), 2013. gada jūnija Konverģences ziņojums (par Latviju), 2012. gada maija Konverģences ziņojums (par Bulgāriju, Čehiju, Latviju, Lietuvu, Ungāriju, Poliju, Rumāniju un Zviedriju), 2010. gada maija Konverģences ziņojums (par Bulgāriju, Čehiju, Igauniju, Latviju, Lietuvu, Ungāriju, Poliju, Rumāniju un Zviedriju), 2008. gada maija Konverģences ziņojums (par Bulgāriju, Čehiju, Igauniju, Latviju, Lietuvu, Ungāriju, Poliju, Rumāniju, Slovākiju un Zviedriju), 2007. gada maija Konverģences ziņojums (par Kipru un Maltu), 2006. gada decembra Konverģences ziņojums (par Čehiju, Igauniju, Kipru, Latviju, Ungāriju, Maltu, Poliju, Slovākiju un Zviedriju), 2006. gada maija Konverģences ziņojums (par Lietuvu un Slovēniju), 2004. gada oktobra Konverģences ziņojums (par Čehiju, Igauniju, Kipru, Latviju, Lietuvu, Ungāriju, Maltu, Poliju, Slovēniju, Slovākiju un Zviedriju), 2002. gada maija Konverģences ziņojums (par Zviedriju) un 2000. gada aprīļa Konverģences ziņojums (par Grieķiju un Zviedriju) un EMI 1998. gada marta Konverģences ziņojums.
Attiecībā uz ECB daļēji uzticētajiem uzdevumiem un pilnvarām nacionālie tiesību akti nedrīkst skart ECB uzticētos uzdevumus un pilnvaras. Sk. Atzinumu CON/2020/15.
Sk. arī spriedumu Eiropas Kopienu Komisija/Francijas Republika, C-265/95, ECLI:EU:C:1997:595.
Sk. Atzinuma CON/2005/21 12. punktu, Atzinuma CON/2022/15 2.4. punktu un Atzinuma CON/2023/27 2.6. punktu.
Eiropas Savienības Tiesas spriedums, 1973. gada 7. februāris, Komisija/Itālija, C-39/72, ECLI:EU:C:1973:13, 16. un 17. punkts; Eiropas Savienības Tiesas spriedums, 1973. gada 10. oktobris, Fratelli Variola S.p.A., C-34/73, ECLI:EU:C:1973:101, 9.–11. punkts; Eiropas Savienības Tiesas spriedums, 1977. gada 2. februāris, Amsterdam Bulb BV, C-50/76, ECLI:EU:C:1977:13, 5.–8. punkts. Sk. arī Atzinuma CON/2005/21 12. punktu, Atzinuma CON/2006/10 2.1. punktu, Atzinuma CON/2006/29 2.4. punktu, Atzinuma CON/2007/1 2.1. punktu, Atzinuma CON/2007/43 2.2. punktu, Atzinuma CON/2022/15 2.3. punktu, Atzinuma CON/2023/27 2.3. punktu, Atzinuma CON/2024/12 2.5. punktu un Atzinuma CON/2025/43 2.2. punktu.
Piemēram, saskaņā ar Padomes Regulas (EK) 974/98 (1998. gada 3. maijs) par euro ieviešanu (OV L 139, 11.5.1998., 1. lpp.) attiecīgajiem noteikumiem vai citiem Savienības tiesību aktu noteikumiem.
Eiropas Savienības Tiesas spriedums, 2021. gada 26. janvāris, Hessischer Rundfunk, C-422/19 un C-423/19, ECLI:EU:C:2021:63, 38. un 39. punkts, Eiropas Savienības Tiesas spriedums, 2023. gada 20. aprīlis, UAB "Brink's Lithuania", C-772/21, ECLI:EU:C:2023:305, 56. un 57. punkts.
Sk. Atzinuma CON/2007/43 2.2. punktu (6. zemsvītras piezīmi), Atzinuma CON/2022/15 2.4. punktu, Atzinuma CON/2023/27 2.6. punktu, Atzinuma CON/2024/12 2.7. punktu un Atzinuma CON/2025/43 2.3. punktu.
Sk. Atzinuma CON/2005/21 13. punktu, Atzinuma CON/2006/10 2.2. un 3.2. punktu, Atzinuma CON/2022/15 2.4. punktu, Atzinuma CON/2023/27 2.6. punktu, Atzinuma CON/2024/12 2.7. punktu un Atzinuma CON/2025/43 2.3. punktu.
Sk. Atzinuma CON/2023/27 2.6. punktu, Atzinuma CON/2024/12 2.8. punktu un Atzinuma CON/2025/43 2.3. punktu.
Padomes Lēmums 98/415/EK (1998. gada 29. jūnijs) par to, kā valstu iestādes apspriežas ar Eiropas Centrālo banku par tiesību aktu projektiem (OV L 189, 3.7.1998., 42. lpp.).
Tas attiecas arī uz ECBS konfidencialitātes režīmu; sk. šā Konverģences ziņojuma 2.2.4. iedaļu.
Atzinums CON/2011/104.
Sk. Atzinuma CON/2019/15 2.3. punktu, Atzinuma CON/2024/24 2.2. punktu un Atzinuma CON/2025/2 2.2. punktu. Sk. arī sprieduma Eiropas Kopienu Komisija/Eiropas Centrālā banka, C-11/00, ECLI:EU:C:2003:395, 134.–136. punktu.
Atzinums CON/2019/23.
Sk. Atzinuma CON/2011/104 2.2. punktu un Atzinuma CON/2017/34 3.2.2. punktu.
Atzinums CON/2010/31.
Atzinums CON/2009/93.
Atzinums CON/2010/94.
Atzinums CON/2016/33.
Kopumā balsošanas slepenība var sekmēt NCB lēmējinstitūciju neatkarības aizsardzību. Tomēr institucionālās neatkarības princips neizslēdz atklātas balsošanas iespēju, sk. Atzinuma CON/2022/10 2.3. punktu.
Atzinumi CON/2014/25 un CON/2015/57.
Atzinums CON/2018/17.
Sk. Atzinuma CON/2025/19 3.1.3. punktu un Atzinuma CON/2025/23, CON/2025/27, CON/2025/32, CON/2025/33, CON/2025/36, CON/2025/38, CON/2026/1 un CON/2026/2 2.3. punktu.
Sk. sprieduma LR Ģenerālprokuratūra, C-3/20, ECLI:EU:C:2021:969, 43. punktu.
Sk. sprieduma Ilmārs Rimšēvičs un ECB/Latvijas Republika, C-202/18 un C-238/18, ECLI:EU:C:2019:139, 76. punktu.
Sk. sprieduma Ilmārs Rimšēvičs un ECB/Latvijas Republika, C-202/18 un C-238/18, ECLI:EU:C:2019:139, 52. punktu un Atzinuma CON/2011/9 3.7. punktu.
Sk., piemēram, Atzinumu CON/2010/56, CON/2010/80, CON/2011/104, CON/2011/106, CON/2021/9 un CON/2025/13.
Sk. Atzinuma CON/2024/38 3.3.3. punktu.
Atzinums CON/2018/23.
Atzinums CON/2012/89.
Atzinumi CON/2018/17, CON/2019/19 un CON/2019/36.
Atzinums CON/2018/53.
Sk. Atzinumu CON/2019/36 un ģenerāladvokātes Kokotes (Kokott) secinājumu Ilmārs Rimšēvičs un ECB/Latvijas Republika, C-202/18 un C-238/18, ECLI:EU:C:2018:1030, 77. punktu.
Sk. sprieduma Ilmārs Rimšēvičs un ECB/Latvijas Republika, C-202/18 un C-238/18, ECLI:EU:C:2019:139, 92. punktu: "Tiesai, īstenojot kompetenci, kas tai piešķirta ar ECBS un ECB statūtu 14.2. panta otro daļu, ir jāpārliecinās, ka attiecīgajam vadītājam piemērotais pagaidu aizliegums pildīt savus pienākumus tiek noteikts tikai tad, ja pastāv pietiekami elementi, kas liecina, ka viņš ir izdarījis smagu pārkāpumu, kurš varētu attaisnot šādu pasākumu."
Atzinumi CON/2004/35, CON/2005/26, CON/2006/32, CON/2006/44, CON/2007/6, CON/2019/19, CON/2019/24, CON/2025/27, CON/2025/33, CON/2025/36, CON/2026/1 un CON/2026/2.
Atzinums CON/2022/45.
Šajā sakarā dalībvalstis var brīvi paredzēt noteikumus, kas nepieciešami to NCB lēmējinstitūciju locekļu iecelšanai amatā, ja šie noteikumi nav pretrunā ar centrālo banku neatkarības iezīmēm, kādas izriet no Līgumiem. Sk. Atzinumu CON/2018/23, CON/2020/19 un CON/2021/9.
Atzinumi CON/2021/7 un CON/2023/17.
Atzinumi CON/2014/24, CON/2014/27, CON/2014/56 un CON/2017/17.
Atzinumi CON/2023/17 un CON/2023/44. Sk. arī sprieduma Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, 105. punktu.
ECBS Statūtu 30.4. pants attiecas tikai uz Eurosistēmas dalībniekiem.
ECBS Statūtu 33.2. pants attiecas tikai uz Eurosistēmas dalībniekiem.
Atzinumi CON/2018/17, CON/2020/13, CON/2022/37, CON/2023/17 un CON/2023/24.
Padomes Regula (EK) Nr. 1009/2000 (2000. gada 8. maijs) par Eiropas Centrālās bankas kapitāla palielinājumu (OV L 115, 16.5.2000., 1. lpp.).
Lēmums ECB/2010/26 (2010. gada 13. decembris) par ECB kapitāla palielināšanu (OV L 11, 15.1.2011., 53. lpp.).
Galvenie ECB atzinumi šajā jomā: CON/2002/16, CON/2003/22, CON/2003/27, CON/2004/1, CON/2006/38, CON/2006/47, CON/2007/8, CON/2008/13, CON/2008/68 un CON/2009/32.
Atzinums CON/2019/12.
Atzinums CON/2019/19.
NCB neatkarīgu ārējo revidentu darbība aplūkota ECBS Statūtu 27.1. pantā.
Atzinumi CON/2011/9, CON/2011/53, CON/2015/57 un CON/2018/17.
Atzinumi CON/2015/8, CON/2015/57, CON/2016/24, CON/2016/59 un CON/2018/17.
Atzinumi CON/2017/17 un CON/2018/17.
Atzinumi CON/2009/85, CON/2017/17, CON/2022/37 un CON/2023/24 un Atzinuma CON/2024/32 3.2. punkts.
Atzinumi CON/2009/26 un CON/2013/15.
Atzinuma CON/2019/23 3.7. punkts un Atzinuma CON/2025/39 2.9. punkts.
Atzinumi CON/2009/59 un CON/2009/63.
Atzinumi CON/2009/53, CON/2009/83 un CON/2019/21.
Atzinumi CON/2009/26, CON/2012/69 un CON/2020/13.
Atzinums CON/2021/7.
Atzinums CON/2019/19.
Atzinumi CON/2008/9, CON/2008/10, CON/2012/89 un CON/2023/37.
Atzinums CON/2019/19.
Atzinumi CON/2010/42, CON/2010/51, CON/2010/56, CON/2010/69, CON/2010/80, CON/2011/104, CON/2011/106, CON/2012/6, CON/2012/86, CON/2014/7 un CON/2023/37.
Atzinums CON/2014/38.
Atzinums CON/2021/16.
Atzinumi CON/2015/8 un CON/2015/57.
Padomes Regula (EK) Nr. 3603/93 (1993. gada 13. decembris), ar ko precizē definīcijas, lai piemērotu Līguma 104. pantā un 104.b panta 1. punktā minētos aizliegumus (OV L 332, 31.12.1993., 1. lpp.). Eiropas Kopienas dibināšanas Līguma 104. pants un 104.b panta 1. punkts tagad ir Līguma par Eiropas Savienības darbību 123. pants un 125. panta 1. punkts.
Sprieduma Peter Gauweiler u. c., C-62/14, ECLI:EU:C:2015:400, 100. punkts. Ar Līguma 123. pantu tiek īstenots arī cenu stabilitātes saglabāšanas mērķis un tiek stiprināta centrālo banku neatkarība.
Sk. 2008. gada Konverģences ziņojuma 13. zemsvītras piezīmi, kurā sniegts EMI/ECB atzinumu saraksts šajā jomā par periodu no 1995. gada maija līdz 2008. gada martam.
Regulas (EK) Nr. 3603/93 14. apsvērums un 7. pants. Sk., piemēram, Atzinumus CON/2016/21, CON/2017/4, CON/2020/37 un CON/2021/23.
Sk. Atzinumu CON/2021/39.
Sprieduma Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, 53., 54., 57. un 97. punkts. Sk., piemēram, Atzinuma CON/2022/39 2.2. punktu, Atzinuma CON/2023/17 2.2.1. punktu un Atzinuma CON/2023/44 2.3. punktu.
Sprieduma Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, 67.–75. un 84. punkts. Sk., piemēram, Atzinuma CON/2022/39 3.1. punktu, Atzinuma CON/2023/17 2.2.2. punktu un Atzinuma CON/2023/44 3.1.1. punktu.
Atzinumi CON/2011/91 un CON/2011/99.
Atzinumi CON/2009/59 un CON/2009/63.
Atzinuma CON/2019/23 3.6. punkts un Atzinuma CON/2025/39 2.8. punkts.
Atzinuma CON/2019/23 3.7. punkts un Atzinuma CON/2025/39 2.9. punkts.
Atzinums CON/2013/56.
Sprieduma Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, 71. punkts.
Sprieduma Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, 75. punkts. Sk., piemēram, Atzinuma CON/2023/17 2.2.3. punktu, Atzinuma CON/2023/44 3.1.2. un 3.1.3. punktu.
Atzinuma CON/2023/17 2.2.3. punkts.
Atzinuma CON/2024/31 3.2.3. punkts.
Atzinumi CON/2012/50, CON/2012/64 un CON/2012/71.
Atzinuma CON/2012/4 42. zemsvītras piezīme attiecībā uz citiem turpmākiem atbilstošiem atzinumiem šajā jomā. Sk. arī Atzinumu CON/2016/55 un CON/2017/1.
Atzinumi CON/2020/24 un CON/2021/17.
Atzinumi CON/2015/22, CON/2016/28 un CON/2019/16.
Atzinumi CON/2011/103, CON/2012/99, CON/2015/3 un CON/2015/22.
Atzinumi CON/2015/33, CON/2015/35 un CON/2016/60.
Eiropas Parlamenta un Padomes Direktīvas 2014/49/ES (2014. gada 16. aprīlis) par noguldījumu garantiju sistēmām 27. apsvērums (OV L 173, 12.6.2014., 149. lpp.).
Eiropas Parlamenta un Padomes Direktīvas 97/9/EK (1997. gada 3. marts) par ieguldītāju kompensācijas sistēmām 23. apsvērums (OV L 84, 26.3.1997., 22. lpp.).
Atzinumi CON/2020/24 un CON/2021/17.
Atzinums CON/2011/84.
Regulas (EK) Nr. 3603/93 4. pants un Atzinums CON/2013/2.
Regulas (EK) Nr. 3603/93 5. pants.
Regulas (EK) Nr. 3603/93 6. pants.
Atzinums CON/2013/3.
Atzinumi CON/2009/23, CON/2009/67 un CON/2012/9.
Sk. arī Atzinumus CON/2010/54, CON/2010/55 un CON/2013/62.
Atzinums CON/2012/9.
Šajā sakarā sk. sprieduma Smaranda Bara u. c./Președintele Casei Naționale de Asigurări de Sănătate u. c., C-201/14, ECLI:EU:C:2015:638, 22. punktu un sprieduma Peter Gauweiler u. c., C 62/14, ECLI:EU:C:2015:400, 100. punktu.
Padomes Regula (EK) Nr. 3604/93 (1993. gada 13. decembris), ar ko precizē definīcijas, lai piemērotu Līguma 104.a pantā minēto privileģētā režīma aizliegumu (OV L 332, 31.12.1993., 4. lpp.). Eiropas Kopienas dibināšanas Līguma 104.a pants tagad ir Līguma 124. pants.
Regulas (EK) Nr. 3604/93 3. panta 2. punkts un 10. apsvērums.
Ģenerāladvokāta Elmera atzinums lietā Société civile immobilière Parodi/Banque H. Albert de Bary et Cie, C-222/95, ECLI:EU:C:1997:345, 24. punkts.
Eiropas Parlamenta un Padomes Regula (ES) Nr. 575/2013 (2013. gada 26. jūnijs) par prudenciālajām prasībām attiecībā uz kredītiestādēm, un ar ko groza Regulu (ES) Nr. 648/2012 (OV L 176, 27.6.2013., 1. lpp.), un Eiropas Parlamenta un Padomes Direktīva 2013/36/ES (2013. gada 26. jūnijs) par piekļuvi kredītiestāžu darbībai un kredītiestāžu prudenciālo uzraudzību, ar ko groza Direktīvu 2002/87/EK un atceļ Direktīvas 2006/48/EK un 2006/49/EK (OV L 176, 27.6.2013., 338. lpp.).
Regulas (ES) Nr. 575/2013 4. panta 1. punkta 1. apakšpunkts.
Direktīvas 2013/36/ES 8. pants.
To pamato Regulas (EK) Nr. 3604/93 3. panta 2. punkts un 9. apsvērums.
Eiropas Centrālās bankas Pamatnostādne (ES) 2015/510 (2014. gada 19. decembris) par Eurosistēmas monetārās politikas regulējuma īstenošanu (Vispārējās dokumentācijas pamatnostādne) (ECB/2014/60) (OV L 91, 2.4.2015., 3. lpp.).
Jo lielākas rezervju prasības noteiktas, jo bankām būs mazāk finanšu resursu kreditēšanai, tāpēc naudas piedāvājuma palielinājums būs mazāks.
Sk. ECBS Statūtu 19. pantu; Padomes Regulu (EK) Nr. 2531/98 (1998. gada 23. novembris) par obligāto rezervju piemērošanu, ko veic Eiropas Centrālā banka (OV L 318, 27.11.1998., 1. lpp.); Eiropas Centrālās bankas Regulu (EK) Nr. 1745/2003 (2003. gada 12. septembris) par obligāto rezervju piemērošanu (ECB/2003/9) (OV L 250, 2.10.2003., 10. lpp.) un Eiropas Centrālās bankas Regulu (ES) Nr. 1071/2013 (2013. gada 24. septembris) par monetāro finanšu iestāžu sektora bilanci (ECB/2013/33) (OV L 297, 7.11.2013., 1. lpp.).
Latvijas Republikas, Ungārijas Republikas un Maltas Republikas deklarācija par vienotās valūtas nosaukuma rakstību Līgumos, kas pievienota Līgumiem, nosaka, ka "Latvija, Ungārija un Malta, neierobežojot Eiropas Savienības vienotās valūtas, uz kuru izdarīta atsauce Līgumos, nosaukuma vienādoto rakstību uz banknotēm un monētām, paziņo, ka Līgumu latviešu, ungāru un maltiešu tekstā izmantotā vienotās valūtas nosaukuma rakstība, ieskaitot šā nosaukuma atvasinājumus, neietekmē pastāvošo latviešu, ungāru un maltiešu valodas rakstību".
Atzinums CON/2012/87.
Atzinums CON/2020/2.
Atzinumi CON/2010/30 un CON/2010/48.
Sīkāk sk. Līguma 127. un 128. pantu un ECBS Statūtu 3.–6. un 16. pantu.
Līguma 127. panta 2. punkta pirmais ievilkums.
Atzinumi CON/2012/105, CON/2013/90 un CON/2013/91.
Piemēram, nacionālo tiesību aktu noteikumi, ar kuriem transponē Padomes 2011. gada 8. novembra Direktīvu 2011/85/ES par prasībām dalībvalstu budžeta struktūrā (OV L 306, 23.11.2011., 41. lpp.). Sk. Atzinumus CON/2013/90 un CON/2013/91.
Atzinumi CON/2009/99, CON/2011/79 un CON/2017/1.
Atzinums CON/2010/8.
Atzinuma CON/2024/1 3.1. punkts un Atzinuma CON/2024/26 2.3., 2.4. un 2.5. punkts.
Atzinums CON/2008/34.
Līguma 127. panta 2. punkta trešais ievilkums.
Izņemot apgrozāmos līdzekļus ārvalstu valūtās, ko dalībvalstu valdības drīkst paturēt saskaņā ar Līguma 127. panta 3. punktu.
Atzinuma CON/2019/23 3.5. punkts un Atzinuma CON/2025/39 2.7. punkts.
Šajā sakarā nacionālajiem tiesību aktiem vajadzētu nodrošināt atbilstību pārskatu sniegšanas prasībām, kuras izklāstītas Savienības tiesību aktos. Sk. Atzinumu CON/2020/29.
Atzinums CON/2013/88.
Atzinumi CON/2015/5 un CON/2015/24.
ECBS Statūtu 26. pants.
ECBS Statūtu 27. pants.
ECBS Statūtu 28. pants.
ECBS Statūtu 30. pants.
ECBS Statūtu 32. pants.
Atzinuma CON/2022/37 2.1. un 3.2.–3.4. punkts, Atzinuma CON/2023/24 2.1., 2.2. un 3.1.–3.5. punkts un Atzinuma CON/2024/32 3.2. punkts.
Lai sagatavotu šo ziņojumu, valūtas kursi tiek kotēti nacionālās valūtas vienībās par 1 euro. Tādējādi valūtas kursa sarukums atbilst šīs valūtas kursa kāpumam attiecībā pret euro, un valūtas kursa kāpums atbilst šīs valūtas kursa kritumam attiecībā pret euro. Procentuālās pārmaiņas norāda, cik lielā mērā valūtas kurss palielinājies vai samazinājies.
Institucionālās kvalitātes mērīšana pēc būtības ir sarežģīta un ietver zināmu novērtējumu. Uz uztveri balstīti rādītāji nodrošina plašu starpvalstu salīdzināmību un aptver vairākas pārvaldības dimensijas, taču to absolūtās vērtības jāinterpretē piesardzīgi. Tos var ietekmēt nesenie notikumi, apsekojuma plānojums vai respondentu neobjektivitāte, kā arī rādītāji, kas balstīti tikai uz tiesību aktu oficiālo saturu, var nepilnīgi atspoguļot īstenošanu praksē. Tāpēc institucionālās kvalitātes rādītāji dažādās valstīs jāpapildina ar detalizētākiem valstu novērtējumiem. Tomēr ar novērtēšanu saistītās problēmas nedrīkst mazināt institucionālās kvalitātes kā ilgtermiņa izaugsmes, noturības un ilgtspējīgas konverģences galvenā noteicošā faktora nozīmi.