


Raport de convergență, iunie 2026
Această versiune lingvistică a Raportului de convergență nu include toate capitolele. Textul integral este disponibil în limba engleză pe website-ul BCE
1 Introducere
Moneda euro a fost deja adoptată de 21 din cele 27 de state membre ale UE. Această ediție a raportului analizează cinci dintre cele șase țări membre ale UE care nu au adoptat încă moneda unică, respectiv Cehia, Ungaria, Polonia, România și Suedia. Aceste țări s-au angajat să adopte euro în virtutea Tratatului privind funcționarea Uniunii Europene (denumit în continuare „Tratatul”), ceea ce presupune eforturi vizând îndeplinirea tuturor criteriilor de convergență.[1] Cel de-al șaselea stat membru, respectiv Danemarca, are un statut special și, prin urmare, nu face obiectul prezentului raport.[2]
Prin elaborarea acestui raport, BCE respectă cerințele articolului 140 din Tratat. Articolul 140 prevede obligativitatea BCE și a Comisiei Europene de a raporta Consiliului UE, cel puțin o dată la doi ani sau la solicitarea unui stat membru al UE care face obiectul unei derogări, cu privire la „progresele efectuate de statele membre care fac obiectul unei derogări în îndeplinirea obligațiilor care le revin pentru realizarea uniunii economice și monetare”. Cele cinci țări analizate în acest raport au fost evaluate în contextul ciclului periodic de doi ani. Comisia Europeană a elaborat, de asemenea, un raport, ambele rapoarte fiind transmise în paralel Consiliului UE.
În acest raport, BCE utilizează cadrul aplicat în edițiile anterioare ale Raportului de convergență. În cazul celor cinci țări analizate, se evaluează gradul de realizare a unei convergențe economice sustenabile, de compatibilitate a legislației naționale cu dispozițiile Tratatelor și cu prevederile Protocolului privind Statutul Sistemului European al Băncilor Centrale și al Băncii Centrale Europene (denumit în continuare „Statutul SEBC”) și de îndeplinire a obligațiilor statutare impuse băncilor centrale naționale (BCN) respective pentru a deveni parte integrantă a Eurosistemului.
Evaluarea procesului de convergență economică depinde într-o mare măsură de calitatea și integritatea datelor statistice care stau la baza acestei evaluări. Elaborarea și raportarea statisticilor nu trebuie să facă obiectul unor considerente sau ingerințe politice. S-a recomandat statelor membre ale UE să trateze calitatea și integritatea datelor statistice raportate drept prioritare, să se asigure că, în momentul elaborării acestor date, există un sistem adecvat de verificare și coroborare, precum și să aplice standarde minime în domeniul statisticii. Aceste standarde prezintă o importanță deosebită, consolidând independența, integritatea și responsabilitatea institutelor naționale de statistică și contribuind la sporirea încrederii în calitatea statisticilor privind finanțele publice (a se vedea Capitolul 6).
Începând din 4 noiembrie 2014, orice stat membru al UE în cazul căruia derogarea este abrogată are obligația să adere la Mecanismul unic de supraveghere (MUS) cel târziu la data adoptării euro.[3] Statului membru în cauză îi vor reveni toate drepturile și obligațiile aferente MUS începând cu data respectivă. Prin urmare, este esențial să se întreprindă măsurile pregătitoare necesare. În acest sens, sistemul bancar al oricărui stat membru care aderă la zona euro și, implicit, la MUS va face obiectul unei evaluări cuprinzătoare.[4]
Acest raport este structurat după cum urmează. Capitolul 2 prezintă cadrul utilizat pentru evaluarea gradului de convergență economică și juridică. Capitolul 3 oferă o imagine de ansamblu asupra aspectelor principale ale convergenței economice. Capitolul 4 prezintă sintezele pe țări, care conțin principalele concluzii ale analizei convergenței economice și juridice. Capitolul 5 tratează mai detaliat stadiul convergenței economice în fiecare dintre cele cinci state membre ale UE examinate. Capitolul 6 prezintă o analiză de ansamblu a indicatorilor de convergență și a metodologiei statistice utilizate pentru elaborarea acestora. Capitolul 7 analizează compatibilitatea legislației naționale a acestor state membre, inclusiv a statutelor BCN respective, cu articolele 130 și 131 din Tratat.
2 Cadrul de analiză
2.1 Convergența economică
Pentru evaluarea stadiului de convergență economică în statele membre ale UE care intenționează să adopte moneda euro, BCE utilizează un cadru comun de analiză. La baza acestui cadru comun, care a fost aplicat într-o manieră consecventă în toate Rapoartele IME și în toate edițiile Raportului de convergență al BCE se află, în primul rând, prevederile Tratatului și modul de aplicare a acestora de către BCE cu privire la evoluția prețurilor, a soldurilor bugetare și a indicatorilor de îndatorare, precum și la cea a cursurilor de schimb și a ratelor dobânzilor pe termen lung, alături de evoluția altor factori relevanți pentru integrarea și convergența economică. În al doilea rând, cadrul se bazează pe o serie de indicatori economici retrospectivi și anticipativi suplimentari, considerați utili pentru analiza aprofundată a sustenabilității procesului de convergență. Unele elemente ale acestui cadru au fost îmbunătățite de-a lungul timpului. Evaluarea statului membru în cauză pe baza tuturor acestor factori oferă, de asemenea, informații importante care contribuie la asigurarea desfășurării fără obstacole majore a procesului de integrare a acestuia în zona euro. Casetele 1-5 prezintă dispozițiile juridice relevante, precum și o serie de detalii metodologice care ilustrează modul de aplicare a acestor dispoziții de către BCE.
Acest Raport de convergență este fundamentat pe principiile formulate în rapoartele precedente ale BCE în vederea asigurării continuității și a tratamentului egal. Astfel, BCE (și anterior IME) a utilizat o serie de principii directoare pentru aplicarea criteriilor de convergență. În primul rând, fiecare criteriu este interpretat și aplicat cu strictețe. Conform acestui principiu, obiectivul principal al criteriilor constă în garantarea faptului că numai statele membre cu condiții economice favorabile menținerii stabilității prețurilor și unității zonei euro pot face parte din aceasta. În al doilea rând, criteriile de convergență alcătuiesc un ansamblu coerent și integrat, și, prin urmare, trebuie întrunite cumulativ. Tratatul nu sugerează stabilirea unei ierarhii a criteriilor, acestea deținând poziții egale ca importanță. În al treilea rând, criteriile de convergență trebuie îndeplinite pe baza datelor efective, mai degrabă decât pe baza prognozelor. În al patrulea rând, modalitatea de aplicare a criteriilor de convergență trebuie să fie consecventă, transparentă și simplă. Totodată, în momentul evaluării îndeplinirii criteriilor de convergență, sustenabilitatea reprezintă un factor esențial, întrucât procesul de convergență trebuie realizat într-o manieră durabilă, și nu doar la un moment dat în timp. Din acest motiv, analiza de țară acordă o atenție deosebită aspectelor legate de caracterul sustenabil al convergenței.
În acest sens, evoluțiile economice din țara respectivă sunt analizate retrospectiv, fiind luați în considerare, în principiu, ultimii 10 ani. Acest tip de analiză permite să stabilească mai bine măsura în care realizările actuale sunt determinate de ajustări structurale reale, ceea ce ar trebui să conducă la o evaluare mai bună a caracterului sustenabil al convergenței economice.
De asemenea, în măsura în care se impune, se adoptă o abordare anticipativă. În acest context, o atenție deosebită este acordată faptului că sustenabilitatea evoluțiilor economice favorabile este strâns condiționată de aplicarea unor măsuri de politică adecvate și durabile, ca răspuns la provocările prezente și viitoare. Un rol esențial pentru sprijinirea stabilității prețurilor și a creșterii sustenabile a activității economice pe termen mediu și lung este, de asemenea, atribuit existenței unei guvernanțe robuste, a unor instituții solide și a unor finanțe publice sustenabile. În ansamblu, este evidențiat faptul că asigurarea unei convergențe economice sustenabile depinde de soliditatea poziției de pornire a țării respective, de existența unor instituții solide, rezistența la șocuri și de caracterul oportun al politicilor implementate în urma adoptării euro.
Data-limită pentru transmiterea datelor statistice incluse în prezentul Raport de convergență a fost 17 iunie 2026. Datele statistice utilizate în aplicarea criteriilor de convergență au fost furnizate de Comisia Europeană (a se vedea Capitolul 6, precum și tabelele și graficele statistice), în colaborare cu BCE în cazul cursurilor de schimb și al ratelor dobânzilor pe termen lung. Potrivit Comisiei Europene, perioada de referință corespunzătoare criteriului privind stabilitatea prețurilor și criteriului ratelor dobânzilor pe termen lung este iunie 2025-mai 2026. Perioada de referință pentru cursurile de schimb este 18 iunie 2024-17 iunie 2026. Datele istorice privind pozițiile fiscale acoperă intervalul până în anul 2025. De asemenea, sunt luate în considerare prognoze provenite din diverse surse și alte informații considerate relevante pentru realizarea unei analize anticipative a caracterului sustenabil al procesului de convergență. Raportul ține seama, de asemenea, de Previziunile economice ale Comisiei Europene din primăvara anului 2026, precum și de Raportul privind mecanismul de alertă 2026, care au fost publicate la data de 21 mai 2026 și, respectiv, 25 noiembrie 2025. Raportul a fost aprobat de Consiliul general al BCE la data de 19 iunie 2026.
Acest Raport de convergență analizează, de asemenea, impactul războiului din Orientul Mijlociu asupra evaluării convergenței. Tensiunile geopolitice recente au contribuit la creșterea incertitudinii, inclusiv prin eventualele efecte asupra piețelor energiei, a rutelor comerciale și a condițiilor financiare la nivel mondial. Deși impactul inițial a devenit vizibil în evoluția inflației și în indicatorii de încredere, impactul economic al războiului va depinde de intensitatea și durata șocului imprimat de prețurile produselor energetice, precum și de amploarea efectelor indirecte și ale celor de runda a doua. Țările cu o dependență energetică mai mare și cu legături comerciale mai puternice cu Orientul Mijlociu pot fi afectate mai mult decât altele. Impactul va depinde, de asemenea, de mediul macroeconomic și de reacțiile politicilor din fiecare țară. Astfel, evaluarea anticipativă a convergenței se află sub semnul unui grad mai mare de incertitudine decât de obicei.
În ceea ce privește evoluția prețurilor, în Caseta 1 sunt prezentate dispozițiile juridice relevante și modul de aplicare a acestora de către BCE.
Caseta 1
Evoluția prețurilor
1. Dispozițiile Tratatului
Articolul 140 alineatul (1) prima liniuță din Tratat prevede că Raportul de convergență trebuie să examineze dacă a fost realizat un grad înalt de convergență durabilă, analizând în ce măsură fiecare stat membru a îndeplinit următorul criteriu:
„realizarea unui grad înalt de stabilitate a prețurilor; acesta rezultă dintr-o rată a inflației apropiată de rata a cel mult trei state membre care au cele mai bune rezultate în materie de stabilitate a prețurilor”.
Articolul 1 din Protocolul (nr. 13) privind criteriile de convergență stipulează următoarele:
„Criteriul stabilității prețurilor, menționat la articolul 140 alineatul (1) prima liniuță din Tratatul privind funcționarea Uniunii Europene înseamnă că un stat membru are o stabilitate durabilă a prețurilor și o rată medie a inflației, în cursul unei perioade de un an înaintea examinării, care nu poate depăși cu mai mult de 1,5 puncte procentuale rata inflației a cel mult trei state membre care au înregistrat cele mai bune rezultate în domeniul stabilității prețurilor. Inflația se calculează cu ajutorul indicelui prețurilor de consum pe o bază comparabilă, ținând seama de diferențele dintre definițiile naționale.”
2. Aplicarea dispozițiilor Tratatului
În contextul acestui raport, BCE aplică dispozițiile Tratatului după cum se menționează în continuare.
În primul rând, referitor la „o rată medie a inflației, în cursul unei perioade de un an înaintea examinării”, rata inflației este determinată pe baza variației înregistrate de rata medie anuală a IAPC în perioada de referință iunie 2025-mai 2026 față de media anuală anterioară. Inflația se determină pe baza IAPC, care a fost elaborat cu scopul evaluării, în condiții de comparabilitate, a convergenței din punctul de vedere al stabilității prețurilor (a se vedea Secțiunea 6.2). În al doilea rând, sintagma „cel mult trei state membre care au înregistrat cele mai bune rezultate în domeniul stabilității prețurilor”, utilizată pentru definirea valorii de referință, a fost aplicată prin calcularea mediei aritmetice neponderate a ratelor inflației înregistrate de următoarele trei state membre cu cele mai scăzute rate medii ale inflației (excluzând valorile excepționale).
Trebuie remarcat că acest concept de „excepție” a fost deja utilizat în Rapoartele de convergență anterioare ale BCE, precum și în Rapoartele de convergență ale IME. În concordanță cu aceste rapoarte, un stat membru este considerat a fi o excepție dacă sunt îndeplinite următoarele două condiții: în primul rând, rata medie anuală a inflației consemnată de respectivul stat membru este semnificativ inferioară mediei zonei euro și, în al doilea rând, evoluția prețurilor a fost influențată considerabil de factori excepționali. Abordarea utilizată pentru identificarea excepțiilor nu este una mecanică. Conceptul de „excepție” a fost introdus pentru tratarea adecvată a posibilelor distorsiuni semnificative în evoluția inflației din fiecare țară care reduce reprezentativitatea ratelor inflației ca un criteriu de referință privind convergența. Abordarea BCE privind identificarea valorilor extreme în acest raport este în concordanță cu abordarea din Rapoartele de convergență anterioare ale BCE.
Pe această bază, în sensul acestui raport, cele mai performante trei state membre în ceea ce privește stabilitatea prețurilor sunt: Cipru (0,9%), Franța (1,2%) și Danemarca (1,6%). Adăugând 1,5 puncte procentuale la media acestor trei rate, valoarea de referință pentru criteriul stabilității prețurilor este de 2,7%. Niciunul dintre aceste trei state membre cu cele mai bune rezultate nu a fost identificat ca fiind o posibilă excepție în ceea ce privește excluderea din calculul valorii de referință pentru stabilitatea prețurilor.
Rata medie a inflației IAPC la nivelul perioadei de referință de 12 luni (iunie 2025-mai 2026) este analizată din perspectiva performanțelor economice ale statului membru respectiv în ceea ce privește stabilitatea prețurilor pe parcursul ultimilor 10 ani. Aceasta permite o examinare mai amănunțită a sustenabilității evoluției prețurilor în țara care face obiectul acestui raport. În acest sens, se acordă atenție atât orientării politicii monetare, în special pentru a se stabili dacă obiectivul prioritar al autorităților monetare a fost acela de realizare și menținere a stabilității prețurilor, cât și contribuției altor domenii ale politicii economice la îndeplinirea acestui obiectiv. Totodată, sunt luate în considerare implicațiile mediului macroeconomic în ceea ce privește realizarea stabilității prețurilor. Evoluția prețurilor este analizată pe baza cererii și ofertei, ținând seama de factori precum costul unitar cu forța de muncă și prețurile de import. Sunt luate în considerare și tendințele înregistrate de alți indici de preț relevanți. Dintr-o perspectivă anticipativă, este prezentată o imagine a evoluției anticipate a inflației în următorii ani, care cuprinde prognozele principalelor organizații internaționale și ale participanților pe piață. De asemenea, sunt evidențiate și aspectele instituționale și structurale relevante pentru menținerea unui mediu favorabil stabilității prețurilor în urma adoptării euro.
În ceea ce privește evoluțiile fiscale, în Caseta 2 sunt prezentate dispozițiile juridice relevante și modul de aplicare a acestora de către BCE, alături de aspectele procedurale.
Caseta 2
Evoluții fiscale
1. Dispozițiile Tratatului și alte dispoziții juridice
Articolul 140 alineatul (1) a doua liniuță din Tratat prevede că Raportul de convergență trebuie să examineze dacă a fost realizat un grad înalt de convergență durabilă, analizând în ce măsură fiecare stat membru a îndeplinit următorul criteriu:
„caracterul solid al finanțelor publice; acesta rezultă dintr-o situație bugetară care nu cunoaște un deficit public excesiv în înțelesul articolului 126 alineatul (6)”.
Articolul 2 din Protocolul (nr. 13) privind criteriile de convergență stipulează următoarele:
„criteriul situației finanțelor publice, menționat la articolul 140, alineatul (1), a doua liniuță din tratatul menționat înseamnă că, în momentul examinării, un stat membru nu face obiectul unei decizii a Consiliului menționată la articolul 126 alineatul (6) din tratatul menționat, privind existența unui deficit excesiv în statul membru respectiv”.
Articolul 126 descrie procedura de deficit excesiv. În temeiul articolului 126 alineatele (2) și (3), Comisia Europeană elaborează un raport atunci când un stat membru nu îndeplinește cerințele de disciplină fiscală, în special în cazul în care:
- raportul dintre deficitul public planificat sau real și produsul intern brut depășește o valoare de referință (de 3% din PIB, conform Protocolului (nr. 12) privind procedura aplicabilă deficitelor excesive), cu excepția cazului în care:
- raportul s-a diminuat în mod semnificativ și constant și a atins un nivel apropiat de valoarea de referință sau
- depășirea valorii de referință este excepțională și temporară și respectivul raport se menține aproape de valoarea de referință;
- raportul dintre datoria publică și produsul intern brut depășește o valoare de referință (de 60% din PIB, conform Protocolului (nr. 12) privind procedura aplicabilă deficitelor excesive), cu excepția cazului în care acest raport se diminuează suficient și se apropie de valoarea de referință într-un ritm satisfăcător.
Totodată, raportul Comisiei trebuie să analizeze dacă deficitul public depășește cheltuielile de investiții, precum și toți ceilalți factori relevanți, inclusiv situația economică și bugetară pe termen mediu a statului membru analizat. De asemenea, Comisia poate întocmi un raport și în cazul în care, în pofida îndeplinirii criteriilor, consideră că există riscul înregistrării unui deficit excesiv de către un stat membru. Comitetul economic și financiar emite un aviz cu privire la raportul Comisiei. În final, în temeiul articolului 126 alineatul (6), Consiliul UE, pe baza unei recomandări din partea Comisiei, luând în considerare eventualele observații ale statului membru respectiv și în urma realizării unei evaluări generale, hotărăște, cu majoritate calificată și excluzând statul membru respectiv, dacă există un deficit excesiv în statul membru în cauză.
Dispozițiile articolului 126 din Tratat sunt clarificate suplimentar prin Regulamentul (CE) nr. 1467/97[5], cum a fost modificat prin Regulamentul (UE) nr. 1177/2011[6] și Regulamentul (UE) 2024/1264[7], care, printre altele:
- confirmă plasarea pe poziții egale a criteriului datoriei și a criteriului deficitului, prin punerea în aplicare a primului;
- precizează condițiile în care ponderea datoriei publice în PIB care depășește valoarea de referință se consideră că scade suficient și se apropie de valoarea de referință într-un ritm satisfăcător, în conformitate cu articolul 126 alineatul (2) litera (b) din Tratat. Cadrul fiscal reformat al UE modifică condițiile în care ponderea datoriei publice în PIB care depășește valoarea de referință se consideră că scade suficient și se apropie de valoarea de referință într-un ritm satisfăcător, în conformitate cu articolul 126 alineatul (2) litera (b). În mod deosebit, articolul 2 alineatul (2) din Regulament prevede că cerința se consideră a fi îndeplinită dacă statul membru în cauză își respectă traiectoria cheltuielilor nete stabilită de Consiliul UE.[8] Comisia va pregăti un raport în conformitate cu articolul 126 alineatul (3) din Tratat atunci când raportul dintre datoria publică și PIB depășește valoarea de referință, poziția bugetară nu este aproape de echilibru sau în excedent și abaterile înregistrate în contul de control al statului membru depășesc fie 0,3 puncte procentuale din PIB anual, fie 0,6 puncte procentuale din PIB cumulat;
- prezintă în detaliu factorii relevanți care trebuie luați în considerare de către Comisie la elaborarea raportului prevăzut la articolul 126 alineatul (3) din Tratat. Un aspect foarte important este precizarea unei serii de factori considerați relevanți pentru evaluarea evoluțiilor înregistrate de poziția economică, bugetară și a datoriei publice pe termen mediu (a se vedea articolul 2 alineatul (3) din Regulament).
2. Aplicarea dispozițiilor Tratatului
În scopul analizării convergenței, BCE își exprimă opinia cu privire la evoluțiile fiscale. În ceea ce privește sustenabilitatea, BCE analizează principalii indicatori ai evoluțiilor fiscale din perioada 2016-2025, perspectivele și provocările legate de finanțele publice, concentrându-se asupra conexiunilor dintre evoluția deficitului și cea a datoriei. Cu privire la impactul pandemiei de COVID-19 și al războiului declanșat de Rusia împotriva Ucrainei asupra finanțelor publice, BCE face referire la clauza derogatorie generală din Pactul de stabilitate și creștere, care a fost activată în perioada 20 martie 2020 – 31 decembrie 2023, respectiv înainte de reforma acestuia din luna aprilie 2024, astfel cum se prevede la articolul 5 alineatul (1) și la articolul 9 alineatul (1) din Regulamentul (CE) nr. 1466/97[9] privitor la componenta preventivă, precum și la articolul 3 alineatul (5) din Regulamentul (CE) nr. 1467/97 referitor la componenta corectivă. În ceea ce privește impactul aprobării unei flexibilități bugetare mai mari pentru majorarea cheltuielilor pentru apărare, BCE face trimitere la clauza derogatorie națională din Pactul de stabilitate și creștere, care a fost introdusă în reforma din luna aprilie 2024. Articolul 26 din Regulamentul (UE) 2024/1263 prevede că „la solicitarea unui stat membru și la recomandarea Comisiei, pe baza analizei acesteia, Consiliul poate adopta în termen de patru săptămâni de la recomandarea Comisiei, o recomandare care să permită unui stat membru să se abată de la traiectoria cheltuielilor sale nete stabilită de Consiliu în cazul în care circumstanțe excepționale aflate în afara controlului său conduc la un impact major asupra finanțelor publice ale statului membru în cauză, cu condiția ca aceasta să nu pună în pericol sustenabilitatea bugetară pe termen mediu.” BCE realizează, de asemenea, o analiză cu privire la eficacitatea cadrelor bugetare naționale, așa cum a fost menționat la articolul 2 alineatul (3) litera (d) din Regulamentul (CE) nr. 1467/97 și în Directiva 2011/85/UE[10]. Referitor la articolul 126 din Tratat, BCE, spre deosebire de Comisie, nu are un rol oficial în procedura de deficit excesiv. De aceea, raportul BCE specifică numai dacă țara respectivă face obiectul unei proceduri de deficit excesiv.
Referitor la prevederea Tratatului conform căreia ponderea datoriei publice în PIB care depășește 60% trebuie „să se diminueze suficient și să se apropie de valoarea de referință într-un ritm satisfăcător”, BCE examinează tendințele precedente și viitoare ale acestei ponderi. Pentru statele membre ale UE în care ponderea datoriei depășește valoarea de referință, BCE furnizează cea mai recentă evaluare a Comisiei, astfel cum este prevăzut la articolul 2 alineatul (3) din Regulamentul (CE) nr. 1467/97.
Analiza evoluțiilor fiscale are la bază datele extrase din conturile naționale, în conformitate cu Sistemul European de Conturi 2010 (a se vedea Capitolul 6). Majoritatea datelor prezentate în acest raport au fost furnizate de Comisie în lunile aprilie și mai 2026 și includ situațiile finanțelor publice în perioada 2016-2025 și proiecțiile Comisiei pentru 2026-2027.
În ceea ce privește caracterul sustenabil al finanțelor publice, rezultatele înregistrate în anul de referință 2025 sunt analizate ținând seama de evoluțiile consemnate de statul analizat pe parcursul ultimilor 10 ani. În primul rând, este examinată evoluția ponderii deficitului bugetar în PIB. Trebuie menționat că variația ponderii anuale în PIB a deficitului unei țări este, de regulă, influențată de mai mulți factori. Aceste influențe pot fi clasificate drept „efecte ciclice”, pe de o parte, care reflectă reacția deficitelor la variațiile ciclului economic, și „efecte nonciclice”, pe de altă parte, care indică îndeosebi ajustările structurale sau permanente ale politicilor fiscale. Totuși, nu se poate afirma că efectele nonciclice cuantificate în acest raport reflectă în totalitate o ajustare structurală a pozițiilor fiscale, deoarece acestea includ efectele temporare ale măsurilor de politică economică și ale unor factori specifici asupra soldului bugetar.
În continuare este examinată evoluția ponderii datoriei publice în PIB în cursul perioadei analizate, precum și a factorilor determinanți ai acesteia. Acești factori sunt reprezentați de diferența dintre creșterea PIB nominal și ratele dobânzilor, soldul primar și ajustarea deficit-datorie. O asemenea abordare poate oferi informații suplimentare privind măsura în care mediul macroeconomic, îndeosebi combinația dintre creșterea economică și ratele dobânzilor, a influențat dinamica datoriei. Totodată, este analizată structura datoriei publice, o atenție deosebită fiind acordată nivelului și evoluției ponderii datoriei pe termen scurt și a celei în valută. Comparând aceste valori cu ponderea actuală a datoriei în PIB, se poate evidenția senzitivitatea soldurilor fiscale la variația cursurilor de schimb și a ratelor dobânzilor.
Odată cu intrarea în vigoare a Pactului reformat de stabilitate și creștere în anul 2024, au apărut noi norme privind deschiderea unei proceduri aplicabile deficitelor excesive (PDE) bazată pe datorie. În timp ce normele privind deschiderea unei proceduri aplicabile deficitelor excesive bazată pe deficit rămân, în mare măsură, neschimbate, normele privind deschiderea unei proceduri aplicabile deficitelor excesive bazată pe datorie au fost modificate, astfel cum se prezintă în Caseta 2. Cu toate acestea, întrucât traiectoriile cheltuielilor nete, astfel cum au fost stabilite de Consiliul UE, acoperă strategiile bugetare abia din 2025, în perioada anterioară anului 2026 nu au fost deschise proceduri aplicabile deficitelor excesive bazate pe datorie.
În perioada 2020-2023 a fost activată clauza derogatorie generală din Pactul de stabilitate și creștere, iar în luna aprilie 2025 Consiliul UE a inițiat o cerere coordonată de activare a clauzei derogatorii naționale. Activarea clauzei derogatorii generale le-a permis statelor membre să se abată de la cerințele bugetare care s-ar fi aplicat în mod normal pentru a facilita măsurile necesare de coordonare a politicilor în cadrul Pactului de stabilitate și creștere, în contextul pandemiei și al războiului declanșat de Rusia împotriva Ucrainei. La data de 19 martie 2025, Comisia Europeană a propus așadar activarea coordonată a clauzei derogatorii naționale, permițându-le țărilor să se abată de la traiectoria stabilită a cheltuielilor nete în vederea aprobării unui spațiu fiscal mai amplu pentru majorarea cheltuielilor pentru apărare. Mai precis, Comisia a afirmat că „războiul de agresiune al Rusiei împotriva Ucrainei și amenințarea pe care acesta o reprezintă la adresa securității europene sunt circumstanțe excepționale aflate în afara controlului statelor membre, care au un impact major asupra finanțelor publice ale acestora prin creșterea conexă a cheltuielilor suportate și/sau planificate în domeniul apărării”.[11] La data de 30 aprilie 2025, Consiliul a emis o declarație privind o cerere coordonată de activare a clauzei derogatorii naționale.[12] Până la data-limită a acestui raport, Consiliul activase clauza pentru 17 state membre, inclusiv trei dintre țările analizate (Cehia, Ungaria și Polonia). Clauza acoperă o perioadă de patru ani și maximum 1,5% din PIB în ceea ce privește flexibilitatea.
Din perspectivă anticipativă, analiza este fundamentată pe proiecțiile recente ale Comisiei Europene pentru perioada 2026-2027 și pe evaluarea provocărilor pe termen lung la adresa sustenabilității datoriei. Aceasta include, mai exact, perspectivele cu privire la evoluția soldurilor bugetare și a ponderilor datoriei publice în PIB în condițiile politicilor fiscale actuale. În plus, sunt evidențiate provocările pe termen lung la adresa sustenabilității pozițiilor bugetare și domeniile generale în care se impun măsuri de consolidare, îndeosebi cele referitoare la sistemele publice de pensii de tip pay as you go afectate de evoluțiile demografice și la datoriile contingente asumate de autoritățile publice. În conformitate cu noile norme, planurile bugetare pe termen mediu ale țărilor sunt prezentate ca parte a planurilor bugetar-structurale naționale ale acestora, care au fost publicate începând din toamna anului 2024. Aceste planuri prezintă o traiectorie a cheltuielilor nete pe o perioadă de cel puțin patru ani și evidențiază strategiile fiscale publice începând cu 2025.
În ceea ce privește evoluția cursului de schimb, în Caseta 3 sunt prezentate dispozițiile juridice relevante și modul de aplicare a acestora de către BCE.
Caseta 3
Evoluția cursului de schimb
1. Dispozițiile Tratatului
Articolul 140 alineatul (1) a treia liniuță din Tratat prevede că Raportul de convergență trebuie să examineze dacă a fost realizat un grad înalt de convergență durabilă, analizând în ce măsură fiecare stat membru a îndeplinit următorul criteriu:
„respectarea marjelor normale de fluctuație prevăzute de mecanismul cursului de schimb al Sistemului Monetar European, timp de cel puțin doi ani, fără devalorizarea monedei naționale în raport cu moneda euro”.
Articolul 3 din Protocolul (nr.13) privind criteriile de convergență stipulează următoarele:
„Criteriul de participare la mecanismul cursului de schimb al Sistemului Monetar European, menționat la articolul 140 alineatul (1) a treia liniuță din tratatul menționat, înseamnă că un stat membru a respectat marjele normale de fluctuație prevăzute de mecanismul cursului de schimb al Sistemului Monetar European, fără să cunoască tensiuni grave cel puțin pe parcursul ultimilor doi ani înaintea examinării. În special, statul membru nu a devalorizat din proprie inițiativă cursul de schimb central bilateral al monedei sale în raport cu euro în aceeași perioadă.”
2. Aplicarea dispozițiilor Tratatului
Referitor la stabilitatea cursului de schimb, BCE analizează dacă țara respectivă a participat la Mecanismul Cursului de Schimb II (MCS II) (care a înlocuit MCS începând cu luna ianuarie 1999) timp de cel puțin doi ani înainte de examinarea convergenței fără să cunoască tensiuni grave, în special fără o devalorizare în raport cu euro. În cazul unor perioade mai scurte de participare la mecanism, evoluția cursului de schimb este prezentată pe parcursul unei perioade de referință de doi ani.
Evaluarea stabilității cursului de schimb în raport cu euro pune accentul pe apropierea cursului de schimb de paritatea centrală a MCS II, luând, de asemenea, în considerare factorii care ar fi putut determina aprecierea monedei naționale, în conformitate cu metoda de abordare adoptată în trecut. În acest sens, lățimea marjei de fluctuație în cadrul MCS II nu afectează evaluarea criteriului stabilității cursului de schimb.
Totodată, aspectul referitor la absența unor „tensiuni grave” este abordat, în general, prin: (i) examinarea gradului de deviere a cursului de schimb în raport cu euro de la paritatea centrală a MCS II; (ii) utilizarea indicatorilor precum volatilitatea cursului de schimb față de euro și tendința acestuia, precum și nivelul și evoluția diferențialelor ratelor dobânzii pe termen scurt în raport cu zona euro; (iii) luarea în considerare a rolului pe care îl au intervențiile pe piața valutară și (iv) aprecierea rolului programelor de asistență financiară internațională în stabilizarea monedei.
Perioada de referință luată în considerare în prezentul Raport de convergență este cuprinsă între 18 iunie 2024 și 17 iunie 2026. Toate cursurile de schimb bilaterale sunt cursurile de referință oficiale ale BCE (a se vedea Capitolul 6).
Alături de participarea la MCS II și evoluția cursului de schimb nominal în raport cu euro pe parcursul perioadei analizate, sunt prezentate succint informații relevante pentru sustenabilitatea cursului de schimb actual. Această analiză se bazează pe evoluția cursurilor de schimb efective reale, precum și pe cea a contului curent, de capital și financiar al balanței de plăți. Totodată, este analizată evoluția datoriei externe brute și a poziției investiționale internaționale nete pe parcursul unor perioade mai îndelungate. Secțiunea referitoare la evoluția cursului de schimb prezintă în continuare indicatorii privind gradul de integrare a țării respective în zona euro, atât din perspectiva integrării comerțului exterior (export și import), cât și din cea a integrării financiare. În cele din urmă, secțiunea privind evoluția cursului de schimb prezintă, după caz, dacă țara analizată a beneficiat de sprijin sub formă de lichiditate acordată băncilor centrale sau de susținere a balanței de plăți în decursul perioadei de referință de doi ani. Sunt luate în considerare atât asistența efectivă, cât și cea preventivă.
În ceea ce privește evoluția ratelor dobânzilor pe termen lung, în Caseta 4 sunt prezentate dispozițiile juridice relevante și modul de aplicare a acestora de către BCE.
Caseta 4
Evoluția ratelor dobânzilor pe termen lung
1. Dispozițiile Tratatului
Articolul 140 alineatul (1) a patra liniuță din Tratat prevede că Raportul de convergență trebuie să examineze dacă a fost realizat un grad înalt de convergență durabilă, analizând în ce măsură fiecare stat membru a îndeplinit următorul criteriu:
„caracterul durabil al convergenței atinse de statul membru care face obiectul unei derogări și al participării sale la mecanismul cursului de schimb, care se reflectă în nivelul ratelor dobânzilor pe termen lung”.
Articolul 4 din Protocolul (nr. 13) privind criteriile de convergență stipulează următoarele:
„Criteriul de convergență al ratelor dobânzilor menționat la articolul 140 alineatul (1) a patra liniuță din tratatul menționat, în cursul unei perioade de un an înaintea examinării, înseamnă că un stat membru a avut o rată a dobânzii nominale medii pe termen lung care nu poate depăși cu mai mult de 2 puncte procentuale pe aceea a cel mult trei state membre care au înregistrat cele mai bune rezultate în domeniul stabilității prețurilor. Ratele dobânzilor sunt calculate pe baza randamentelor obligațiunilor de stat pe termen lung sau a unor titluri comparabile, ținând seama de diferențele dintre definițiile naționale.”
2. Aplicarea dispozițiilor Tratatului
În contextul acestui raport, BCE aplică dispozițiile Tratatului după cum se menționează în continuare.
În primul rând, referitor la „o rată a dobânzii nominale medii pe termen lung” observată „în cursul unei perioade de un an înaintea examinării”, rata dobânzii pe termen lung a fost calculată ca medie aritmetică a ratelor aferente ultimelor 12 luni pentru care sunt disponibile date privind IAPC. Perioada de referință analizată în prezentul Raport de convergență este cuprinsă între luna iunie 2025 și luna mai 2026, în conformitate cu perioada de referință corespunzătoare criteriului stabilității prețurilor.
În al doilea rând, sintagma „cel mult trei state membre care au înregistrat cele mai bune rezultate în domeniul stabilității prețurilor”, utilizată pentru definirea valorii de referință, a fost aplicată prin calcularea mediei aritmetice neponderate a ratelor dobânzilor pe termen lung ale acelorași trei state membre incluse în calculul valorii de referință pentru criteriul stabilității prețurilor (a se vedea Caseta 1). Pe parcursul perioadei de referință luate în considerare în actuala ediție a Raportului de convergență, ratele dobânzilor pe termen lung ale celor trei țări cu cele mai scăzute rate ale inflației incluse în calculul valorii de referință pentru criteriul stabilității prețurilor au fost 2,6% (Danemarca), 3,1% (Cipru) și 3,5% (Franța). Prin urmare, rata medie este de 3,1%, iar valoarea de referință obținută prin adăugarea a 2 puncte procentuale este de 5,1%.[13]
După cum s-a menționat anterior, Tratatul face trimitere în mod explicit la „caracterul durabil al convergenței” reflectat de nivelul ratelor dobânzilor pe termen lung. Astfel, evoluțiile din perioada de referință cuprinsă între luna iunie 2024 și luna mai 2026 sunt analizate ținând seama de traiectoria consemnată de ratele dobânzilor pe termen lung pe parcursul ultimului deceniu (sau al perioadei pentru care există date disponibile) și de factorii principali care stau la baza diferențialelor față de rata medie a dobânzii pe termen lung din zona euro. Teoretic, în decursul perioadei de referință, evoluțiile ratei medii a dobânzii pe termen lung din zona euro au reflectat parțial nivelurile ridicate ale primelor de risc aferente unor țări din zona euro. Prin urmare, randamentul aferent obligațiunilor guvernamentale pe termen lung cotate AAA în zona euro (respectiv randamentul pe termen lung din curba randamentelor obligațiunilor emise de state din zona euro cu rating AAA) este, de asemenea, utilizat ca termen de comparație. În contextul acestei analize, acest raport oferă, de asemenea, informații referitoare la dimensiunea și evoluția pieței financiare. Acestea se bazează pe trei indicatori diferiți (soldul titlurilor de natura datoriei emise de companiile financiare și nefinanciare, capitalizarea pieței bursiere și creditele acordate sectorului privat nefinanciar intern de instituțiile financiare monetare), cu ajutorul cărora se determină dimensiunea piețelor financiare.
Totodată, articolul 140 alineatul (1) din Tratat prevede necesitatea ca prezentul Raport de convergență să țină seama de o serie de alți factori relevanți (a se vedea Caseta 5). În acest context, în luna decembrie 2011 a intrat în vigoare cadrul consolidat de guvernanță economică, în conformitate cu dispozițiile articolului 121 alineatul (6) din Tratat, cu scopul de a asigura coordonarea mai strânsă a politicilor economice ale statelor membre ale UE și convergența susținută a rezultatelor economice înregistrate de acestea. Caseta 5 enumeră pe scurt aceste dispoziții juridice și prezintă totodată modul în care sunt abordați factorii suplimentari menționați anterior în evaluarea de către BCE a procesului de convergență.
Caseta 5
Alți factori relevanți
1. Dispozițiile Tratatului și alte dispoziții juridice
Articolul 140 alineatul (1) din Tratat prevede că „Rapoartele Comisiei și ale Băncii Centrale Europene iau de asemenea în considerare rezultatele integrării piețelor, situația și evoluția balanțelor de plăți curente, precum și o examinare a evoluției costurilor unitare cu forța de muncă și a altor indici de prețuri”.
În acest context, BCE are în vedere pachetul legislativ referitor la guvernanța economică a statelor membre ale UE, care a intrat în vigoare la data de 13 decembrie 2011. Pe baza dispozițiilor articolului 121 alineatul (6) din Tratat, Parlamentul European și Consiliul UE au adoptat norme detaliate vizând procedura de supraveghere multilaterală prevăzută în articolul 121 alineatele (3) și (4) din Tratat. Aceste norme au fost adoptate „în scopul asigurării unei coordonări mai strânse a politicilor economice și a unei convergențe durabile a performanțelor economice ale statelor membre” [articolul 121 alineatul (3)], având în vedere că „este necesar să se tragă învățăminte în urma experienței acumulate în prima decadă de funcționare a uniunii economice și monetare și, în special, să se asigure consolidarea guvernanței economice în Uniune, pe baza unui nivel mai ridicat de asumare la nivel național”.[14] Pachetul legislativ cuprinde un cadru consolidat de supraveghere (procedura privind dezechilibrele macroeconomice - PDM), al cărui obiectiv este acela de a preveni dezechilibrele macroeconomice și macrofinanciare excesive și de a sprijini statele membre ale UE afectate în elaborarea unor planuri de măsuri corective, înainte ca discrepanțele să se agraveze.
2. Aplicarea dispozițiilor Tratatului
Similar practicilor anterioare, factorii suplimentari menționați în articolul 140 alineatul (1) din Tratat sunt analizați în Capitolul 5, conform criteriilor individuale specificate în Casetele 1-4. În scopul realizării unei analize exhaustive, în Capitolul 3 sunt prezentați indicatorii tabloului de bord (inclusiv în raport cu pragurile de alertă) pentru țările examinate în prezentul Raport de convergență, asigurându-se astfel furnizarea tuturor informațiilor disponibile care prezintă interes din perspectiva identificării dezechilibrelor macroeconomice și macrofinanciare de natură să împiedice atingerea unui grad înalt de convergență durabilă, după cum se menționează în articolul 140 alineatul (1) din Tratat. Este de remarcat că nu se poate susține că statele membre ale UE care fac obiectul unei derogări și al procedurii de dezechilibru excesiv au atins un grad înalt de convergență durabilă în condițiile articolului 140 alineatul (1) din Tratat.
2.2 Compatibilitatea legislației naționale cu Tratatele
2.2.1 Introducere
Articolul 140 alineatul (1) din Tratat prevede obligația BCE (și a Comisiei Europene) de a prezenta Consiliului, cel puțin la fiecare doi ani sau la solicitarea unui stat membru care face obiectul unei derogări, un raport privind progresele înregistrate de statele membre care fac obiectul unei derogări în îndeplinirea obligațiilor care le revin pentru realizarea uniunii economice și monetare. Aceste rapoarte trebuie să includă o analiză a compatibilității legislației naționale a fiecărui stat membru care face obiectul unei derogări, inclusiv statutul BCN din respectivul stat membru, cu articolele 130 și 131 din Tratat și cu articolele relevante din Statutul SEBC. Această obligație prevăzută în Tratat care le revine statelor membre care fac obiectul unei derogări este denumită și „convergență juridică”.
În procesul de evaluare a convergenței juridice, BCE nu este limitată numai la efectuarea unei evaluări formale a dispozițiilor propriu-zise ale legislației naționale, ci poate analiza și dacă aplicarea prevederilor relevante respectă spiritul Tratatelor și al Statutului SEBC. BCE este interesată în mod deosebit de orice indicii ale exercitării unor presiuni asupra organelor de decizie ale BCN din statele membre, element care ar fi în contradicție cu spiritul Tratatului din perspectiva independenței băncilor centrale.
Totodată, BCE consideră că este necesară o funcționare continuă și în condiții optime a organelor de decizie ale BCN. În această privință, autoritățile relevante ale unui stat membru au în special obligația de a lua măsurile necesare pentru a asigura numirea în timp util a unui succesor în cazul în care postul unui membru al unui organ de decizie al unei BCN devine vacant.[15]
BCE va monitoriza cu atenție orice evoluție înainte de a realiza o evaluare finală pozitivă, prin care să stabilească faptul că legislația națională a unui stat membru este compatibilă cu Tratatul și cu Statutul SEBC.
2.2.1.1 State membre care fac obiectul unei derogări și convergența juridică
Cehia, Ungaria, Polonia, România și Suedia, state a căror legislație este analizată în prezentul raport, au fiecare statutul de stat membru care face obiectul unei derogări, respectiv de stat membru care nu a adoptat încă moneda euro. Suedia a primit statutul de stat membru care face obiectul unei derogări printr-o decizie a Consiliului din mai 1998[16]. În ceea ce privește Cehia, Ungaria, Polonia și România, articolele 4[17] și 5[18] din Actele privind condițiile de aderare prevăd că fiecare dintre aceste state membre participă la Uniunea Economică și Monetară de la data aderării în calitate de stat membru care face obiectul unei derogări în sensul articolului 139 din Tratat.
Acest raport nu include Danemarca, un stat membru cu statut special și care nu a adoptat încă moneda euro. Protocolul (nr. 16) referitor la anumite dispoziții privind Danemarca, anexat la Tratate, prevede că, având în vedere notificarea transmisă Consiliului de către guvernul danez la 3 noiembrie 1993, Danemarca beneficiază de o derogare și procedura de abrogare a derogării va fi inițiată exclusiv la cererea Danemarcei. Întrucât articolul 130 din Tratat se aplică Danemarcei, Danmarks Nationalbank trebuie să îndeplinească condițiile privind independența băncii centrale. Raportul de convergență al IME din 1998 a conchis că aceste condiții au fost îndeplinite. Nivelul de convergență a Danemarcei nu a mai fost evaluat din 1998, dat fiind statutul special al acestei țări. Până când Danemarca nu va transmite Consiliului o notificare privind intenția sa de a adopta moneda euro, nu este necesară nici integrarea din punct de vedere juridic a Danmarks Nationalbank în Eurosistem și nici adaptarea legislației daneze.
Scopul evaluării convergenței juridice este acela de a facilita adoptarea de către Consiliu a deciziilor cu privire la statele membre care își „îndeplinesc obligațiile care le revin pentru realizarea uniunii economice și monetare” [articolul 140 alineatul (1) din Tratat]. În domeniul juridic, aceste condiții vizează în special independența băncilor centrale și integrarea juridică a BCN în Eurosistem.
2.2.1.2 Structura evaluării juridice
Evaluarea juridică respectă în general structura rapoartelor anterioare ale BCE și IME cu privire la convergența juridică.[19]
Compatibilitatea legislației naționale este analizată prin prisma legislației intrate în vigoare înainte de 25 martie 2026.
2.2.2 Sfera de adaptare
2.2.2.1 Domeniile de adaptare
În scopul identificării domeniilor în care legislația națională trebuie adaptată, sunt examinate următoarele aspecte:
- compatibilitatea cu dispozițiile privind independența BCN, a membrilor organelor de decizie și a guvernatorilor BCN din Tratat (articolul 130) și din Statutul SEBC (articolele 7 și 14.2);
- compatibilitatea cu dispozițiile privind confidențialitatea (articolul 37 din Statutul SEBC);
- compatibilitatea cu dispozițiile referitoare la interdicția de finanțare monetară (articolul 123 din Tratat) și interdicția de acces privilegiat (articolul 124 din Tratat);
- compatibilitatea cu ortografia unică a euro impusă de legislația UE; și
- integrarea juridică a BCN în Eurosistem (în special din perspectiva articolelor 12.1 și 14.3 din Statutul SEBC).
2.2.2.2 „Compatibilitate” sau „armonizare”
Articolul 131 din Tratat prevede cerința ca legislația națională să fie „compatibilă” cu Tratatele și cu Statutul SEBC; orice incompatibilitate trebuie, prin urmare, să fie corectată. Nici supremația Tratatelor și a Statutului SEBC asupra legislației naționale, nici natura incompatibilității nu afectează necesitatea îndeplinirii acestei obligații.
Cerința ca legislația națională să fie „compatibilă” nu înseamnă că Tratatul impune „armonizarea” statutelor BCN între ele sau cu Statutul SEBC. Particularitățile naționale pot continua să existe în măsura în care nu aduc atingere competenței în domeniul monetar care se atribuie în mod irevocabil UE. Într-adevăr, articolul 14.4 din Statutul SEBC permite BCN să îndeplinească și alte funcții decât cele menționate în Statutul SEBC, în măsura în care acestea nu împiedică îndeplinirea obiectivelor și misiunilor SEBC.[20] Dispozițiile statutelor BCN care prevăd astfel de funcții suplimentare reprezintă un exemplu elocvent de situații în care se acceptă păstrarea diferențelor. Astfel, termenul „compatibil” indică mai degrabă faptul că legislația națională și statutele BCN trebuie ajustate în vederea eliminării neconcordanțelor cu Tratatele și cu Statutul SEBC și a asigurării nivelului necesar de integrare a BCN în SEBC. Trebuie modificată în special orice dispoziție care încalcă independența BCN, așa cum este ea definită în Tratat, și rolul acesteia ca parte integrantă a SEBC. Prin urmare, nu este suficient să se considere că supremația legislației UE asupra legislației naționale poate conduce singură la îndeplinirea acestui obiectiv.
Obligația prevăzută în articolul 131 din Tratat privește exclusiv situația incompatibilității cu Tratatele și cu Statutul SEBC. Însă legislația națională care este incompatibilă cu legislația secundară a UE relevantă pentru domeniile de adaptare analizate în prezentul Raport de convergență ar trebui armonizată cu aceasta. Supremația legislației UE nu afectează obligația de a adapta legislația națională. Această cerință de ordin general decurge nu numai din articolul 131 din Tratat, ci și din jurisprudența Curții de Justiție a Uniunii Europene.[21]
Tratatele și Statutul SEBC nu precizează modalitatea prin care legislația națională ar trebui să fie adaptată. Prin urmare, compatibilitatea poate fi obținută prin eliminarea oricărei legislații naționale care este incompatibilă cu dreptul Uniunii sau prin trimiterea la tratate și la Statutul SEBC sau, în mod excepțional, prin includerea dispozițiilor acesteia și prin menționarea provenienței lor, sub rezerva următoarelor calificări:
Ca regulă generală, trebuie evitată reproducerea dispozițiilor relevante din legislația Uniunii direct aplicabile în ordinea juridică a statului membru care utilizează aceeași limbă.[22] O reproducere poate crea incertitudine atât în ceea ce privește natura juridică și originea dispozițiilor aplicabile, cât și în ceea ce privește data intrării în vigoare a acestora. Acest lucru nu s-ar alinia cu principiul aplicării și interpretării uniforme a dreptului Uniunii în întreaga Uniune.[23] În plus, în cazul în care o dispoziție națională utilizează o formulare diferită de cea utilizată în dispoziția relevantă a Uniunii, aceasta creează un conținut normativ propriu. În conformitate cu articolul 2 alineatul (1) din Tratat, competența exclusivă a Uniunii în materie de politică monetară exclude adoptarea de către statele membre a unor dispoziții care, având în vedere obiectivul și conținutul lor, stabilesc norme juridice care reglementează utilizarea monedei euro ca monedă unică, cu excepția cazului în care statele membre au fost împuternicite să facă acest lucru.[24] În acest context, conceptul de politică monetară nu se limitează la implementarea operațională a acestuia, care, în temeiul articolului 127 alineatul (2) prima liniuță din Tratat, reprezintă una dintre misiunile fundamentale ale Eurosistemului. Acesta are și o dimensiune de reglementare menită să garanteze statutul monedei euro ca monedă unică.[25]
În circumstanțe excepționale, o reproducere a dispozițiilor relevante din legislația Uniunii direct aplicabile în ordinea juridică a statului membru care utilizează același limbaj poate fi utilizată din motive de coerență și pentru a le face inteligibile pentru persoanele cărora li se aplică. În cazul în care există astfel de circumstanțe excepționale care permit reproducerea dispozițiilor direct aplicabile ale legislației Uniunii, dispozițiile ar trebui reproduse cu precizie, iar formularea nu ar trebui modificată.[26] În plus, dispozițiile ar trebui reproduse numai în măsura în care acest lucru este justificat de circumstanțele excepționale. Cu toate acestea, astfel de circumstanțe excepționale nu există în cazul în care dispozițiile direct aplicabile ale legislației Uniunii sunt suficient de coerente și cuprinzătoare, ceea ce face inutilă repetarea sau reflectarea acestora în legislația națională.[27] În cazul în care dispozițiile direct aplicabile ale legislației Uniunii sunt doar relevante în contextul domeniilor reglementate de legislația națională, legislația națională nu trebuie să facă trimitere la aceste dispoziții. În măsura în care legislația națională reproduce în mod necesar dispoziții ale legislației Uniunii direct aplicabile din motivele menționate anterior, acesta ar trebui să facă acest lucru în mod explicit și să clarifice faptul că dispozițiile sale sunt fie „în conformitate cu” sau „respectă” dispozițiile relevante ale legislației Uniunii, atunci când acestea din urmă sunt doar reproduse pentru a plasa legislația națională în contextul mai larg, fie „fără a aduce atingere” dispozițiilor relevante ale legislației Uniunii, atunci când o autoritate națională exercită competențe reziduale care le depășesc pe cele exercitate în cadrul SEBC și al Eurosistemului.[28]
În plus, ca modalitate de realizare și menținere a compatibilității legislației naționale cu Tratatele și Statutul SEBC, BCE trebuie consultată de către instituțiile UE și statele membre cu privire la proiectele de reglementare care sunt de competența sa, în conformitate cu articolul 127 alineatul (4) și articolul 282 alineatul (5) din Tratat și cu articolul 4 din Statutul SEBC. Decizia 98/415/CE a Consiliului[29] prevede expres ca statele membre sa ia măsurile necesare pentru a asigura îndeplinirea acestei obligații.
2.2.3 Independența BCN
În ceea ce privește independența băncilor centrale, legislația națională a statelor membre care au aderat la UE în 2004, 2007 sau 2013 a trebuit adaptată pentru a fi în concordanță cu dispozițiile aplicabile ale Tratatului și ale Statutului SEBC, și pentru a intra în vigoare la 1 mai 2004, 1 ianuarie 2007 și 1 iulie 2013.[30] Suedia a trebuit să realizeze adaptările necesare până la data de 1 iunie 1998, dată la care a fost înființat SEBC.
2.2.3.1 Independența băncilor centrale
În noiembrie 1995, IME a elaborat o listă de caracteristici ale independenței băncilor centrale (descrise ulterior în detaliu în Raportul de convergență din anul 1998) care au stat la baza evaluării legislației naționale a statelor membre la acea dată, în special a statutelor BCN. Conceptul de independență a băncilor centrale include diferite tipuri de independență care trebuie analizate separat, respectiv independența funcțională, instituțională, personală și financiară. În ultimii ani, prin avizele adoptate de BCE, analiza acestor aspecte ale independenței băncilor centrale a continuat să fie perfecționată. Aceste aspecte stau la baza evaluării nivelului de convergență dintre legislația națională a statelor membre care fac obiectul unei derogări, pe de o parte, și Tratate și Statutul SEBC, pe de altă parte.
2.2.3.2 Independența funcțională
Independența băncilor centrale nu este un scop în sine, ci reprezintă un instrument esențial pentru atingerea unui obiectiv care ar trebui să fie clar definit și să aibă prioritate față de orice alte obiective. Independența funcțională presupune ca obiectivul fundamental al fiecărei BCN să fie exprimat în mod clar, să nu lase loc incertitudinilor juridice și să fie în deplin acord cu obiectivul fundamental de menținere a stabilității prețurilor prevăzut în Tratat. Urmărirea acestui obiectiv este asigurată prin dotarea BCN cu mijloacele și instrumentele necesare pentru îndeplinirea acestui obiectiv în mod independent de oricare altă autoritate. Cerința prevăzută în Tratat privind independența băncilor centrale reflectă opinia generală conform căreia obiectivul fundamental de menținere a stabilității prețurilor este realizat în mod optim de o instituție pe deplin independentă, al cărei mandat este clar definit. Independența băncilor centrale este perfect compatibilă cu angajarea răspunderii BCN pentru deciziile lor, ceea ce reprezintă un aspect important pentru sporirea încrederii în statutul lor de instituții independente. Acest principiu presupune transparență și dialog cu terțe părți.
Sub aspect temporal, Tratatul nu precizează data de la care BCN ale statelor membre care fac obiectul unei derogări trebuie să îndeplinească obiectivul fundamental de menținere a stabilității prețurilor prevăzut la articolul 127 alineatul (1) și articolul 282 alineatul (2) din Tratat și la articolul 2 din Statutul SEBC. În cazul statelor membre care au aderat la UE ulterior datei introducerii monedei euro în UE, nu se precizează dacă această obligație este aplicabilă de la data aderării sau de la data adoptării monedei euro de către acestea. Spre deosebire de articolul 127 alineatul (1) din Tratat, care nu se aplică statelor membre care fac obiectul unei derogări [a se vedea articolul 139 alineatul (2) litera (c) din Tratat], articolul 2 din Statutul SEBC se aplică în cazul acestor state membre (a se vedea articolul 42.1 din Statutul SEBC). BCE consideră că obligația BCN de a stabili menținerea stabilității prețurilor ca obiectiv fundamental a intrat în vigoare la 1 iunie 1998 în cazul Suediei și la 1 mai 2004, 1 ianuarie 2007 și 1 iulie 2013 în cazul statelor membre care au aderat la UE la aceste date. Această poziție se bazează pe faptul că unul dintre principiile directoare ale UE, și anume stabilitatea prețurilor (articolul 119 din Tratat), se aplică și în cazul statelor membre care fac obiectul unei derogări. Totodată, această poziție se bazează pe obiectivul prevăzut în Tratat conform căruia toate statele membre trebuie să urmărească realizarea convergenței macroeconomice, inclusiv a stabilității prețurilor, acesta fiind motivul din spatele caracterului periodic al rapoartelor BCE și ale Comisiei Europene. Această concluzie se întemeiază totodată pe principiul subiacent al independenței băncilor centrale, care se justifică numai în cazul în care obiectivul general privind stabilitatea prețurilor este prioritar.
Sintezele pe țară din prezentul raport au la bază aceste concluzii privind data la care intră în vigoare obligația ce revine BCN ale statelor membre care fac obiectul unei derogări de a stabili ca obiectiv fundamental menținerea stabilității prețurilor.
2.2.3.3 Independența instituțională
Principiul independenței instituționale este enunțat în mod expres în articolul 130 din Tratat și articolul 7 din Statutul SEBC. Aceste două articole interzic BCN și membrilor organelor de decizie ale acestora să solicite sau să accepte instrucțiuni de la instituțiile sau organismele UE, de la guvernele statelor membre sau de la orice alt organism. În plus, acestea interzic instituțiilor, organelor, oficiilor sau agențiilor UE, precum și guvernelor statelor membre orice încercare de influențare a acelor membri ai organelor de decizie ale BCN ale căror decizii pot afecta îndeplinirea de către BCN a misiunilor legate de SEBC. Pentru ca legislația națională să reflecte articolul 130 din Tratat și articolul 7 din Statutul SEBC, aceasta ar trebui să reflecte ambele interdicții și să nu limiteze sfera de aplicare a acestora.[31] Recunoașterea faptului că băncile centrale se bucură de această independență nu are drept consecință exceptarea acestora de la obligația respectării normelor statului de drept sau protejarea acestora față de orice legislație.[32]
Indiferent dacă BCN este organizată ca un organism al statului, un organism special de drept public sau pur și simplu o societate pe acțiuni, există riscul ca, în temeiul existenței unei asemenea relații de apartenență, deținătorul să aibă posibilitatea de a-și exercita influența asupra procesului decizional al acesteia în ceea ce privește misiunile legate de SEBC.[33] O astfel de influență, indiferent dacă este exercitată prin intermediul drepturilor acționarilor sau în alt mod, poate afecta independența unei BCN și, prin urmare, ar trebui limitată prin lege.
Cadrul juridic privind activitatea băncii centrale trebuie să furnizeze o bază stabilă pe termen lung pentru funcționarea acesteia. Modificarea frecventă a structurii instituționale a unei BCN, care să afecteze stabilitatea organizațională sau a guvernanței acesteia, ar putea avea un impact advers asupra independenței instituționale a respectivei BCN.[34]
Interdicția de a da instrucțiuni
Drepturile terților de a da instrucțiuni BCN, organelor de decizie ale BCN sau membrilor acestora în privința misiunilor legate de SEBC sunt incompatibile cu Tratatul și cu Statutul SEBC.
Orice implicare a unei BCN în aplicarea măsurilor destinate consolidării stabilității financiare trebuie să fie compatibilă cu Tratatul, respectiv funcțiile BCN trebuie să fie îndeplinite în deplină compatibilitate cu independența funcțională, instituțională și financiară a acestora, astfel încât să asigure îndeplinirea adecvată a atribuțiilor care le revin în temeiul Tratatului și al Statutului SEBC.[35] În măsura în care legislația națională prevede pentru o BCN un rol care depășește funcția consultativă și care presupune asumarea de către aceasta a unor atribuții suplimentare, este necesară asigurarea faptului că aceste atribuții nu afectează din punct de vedere operațional și financiar capacitatea BCN de a îndeplini misiunile legate de SEBC.[36] În plus, includerea reprezentanților BCN în organismele de supraveghere cu caracter colegial și cu competențe decizionale sau în alte autorități ar trebui să acorde importanța cuvenită măsurilor de garantare a independenței personale a membrilor organelor de decizie ale BCN.[37]
Interdicția de a aproba, suspenda, anula sau amâna decizii
Drepturile terților de a aproba, suspenda, anula sau amâna deciziile adoptate de BCN în privința misiunilor legate de SEBC sunt incompatibile cu Tratatul și cu Statutul SEBC.[38]
Interdicția de a controla decizii pe motive juridice
Acordarea altor organisme decât instanțele judecătorești independente a dreptului de a cenzura, pe motive legale, deciziile referitoare la îndeplinirea misiunilor legate de SEBC este incompatibilă cu Tratatul și Statutul SEBC, întrucât îndeplinirea acestor misiuni nu poate fi reevaluată la nivel politic. Dreptul guvernatorului unei BCN de a suspenda, pe motive juridice, aplicarea unei decizii adoptate de SEBC sau de un organ de decizie al unei BCN și de a transmite ulterior această decizie unui organism politic în vederea adoptării unei decizii finale ar echivala cu solicitarea de instrucțiuni de la terți.
Interdicția de a participa cu drept de vot în cadrul organelor de decizie ale BCN
Participarea cu drept de vot a reprezentanților terților în cadrul unui organ de decizie al unei BCN cu privire la aspecte referitoare la îndeplinirea de către BCN a misiunilor legate de SEBC, chiar și în cazul în care votul respectiv nu are caracter decisiv, este incompatibilă cu Tratatul și cu Statutul SEBC.[39] O astfel de participare, chiar și fără drept de vot, este incompatibilă cu Tratatul și cu Statutul dacă interferează cu îndeplinirea de către organele de decizie respective a misiunilor legate de SEBC sau dacă pune în pericol respectarea regimului de confidențialitate al SEBC.[40]
Interdicția de consultare prealabilă cu privire la o decizie a unei BCN
Obligația statutară explicită a unei BCN de a consulta în prealabil terți cu privire la o decizie a BCN pune la dispoziția terților un mecanism formal de influențare a deciziei finale și, prin urmare, este incompatibilă cu Tratatul și cu Statutul SEBC.
Cu toate acestea, dialogul dintre o BCN și terți, chiar și în cazul în care se bazează pe obligații statutare de furnizare de informații și de schimb de opinii, este compatibil cu independența băncii centrale cu condiția ca:
- acesta să nu aducă atingere independenței membrilor organelor de decizie ale BCN;
- statutul special al guvernatorilor, în calitatea lor de membri ai organelor de decizie ale BCE, să fie pe deplin respectat și
- cerințele privind confidențialitatea care decurg din Statutul SEBC să fie îndeplinite.[41]
Descărcarea de răspundere a membrilor organelor de decizie ale BCN
Dispozițiile statutare referitoare la neangajarea răspunderii membrilor organelor de decizie ale BCN (de exemplu, în ceea ce privește conturile) de către terți (de exemplu, guverne) trebuie să prevadă elemente de siguranță corespunzătoare, astfel încât o asemenea competență să nu afecteze capacitatea unui membru al unei BCN de a adopta în mod independent decizii cu privire la misiunile legate de SEBC (sau de a aplica decizii adoptate la nivelul SEBC). În acest sens, este recomandată includerea unei dispoziții exprese în acest sens în statutele BCN.
Relația dintre legislația națională și cadrul etic stabilit de BCE
Legislația națională, inclusiv cea care transpune legislația UE, nu aduce atingere cadrului etic stabilit de BCE pentru a asigura independența BCE și a BCN în exercitarea competențelor și îndeplinirea misiunilor și îndatoririlor care le-au fost conferite prin tratate și prin Statutul SEBC, întrucât acest cadru are propriul domeniu de aplicare și propriul temei juridic.[42] Pentru a evita orice îndoială, legiuitorul național ar putea dori să clarifice acest aspect în cadrul legislației naționale relevante.
2.2.3.4 Independența personală
Articolul 130 din Tratat și articolele 7 și 14.2 din Statutul SEBC salvgardează independența băncii centrale și în ceea ce privește guvernatorii și membrii organelor de decizie al BCN. Guvernatorii sunt membri ai Consiliului general al BCE și devin membri ai Consiliului guvernatorilor după adoptarea monedei euro de către statele membre din care provin. Guvernatorii nu pot fi considerați reprezentanți ai unui stat membru atunci când își îndeplinesc atribuțiile ce le revin în calitate de membri ai Consiliului guvernatorilor sau ai Consiliului general al BCE.[43] Articolul 14.2 din Statutul SEBC precizează că statutele BCN trebuie, în special, să stabilească o durată minimă de cinci ani pentru mandatul guvernatorilor. De asemenea, prevederile acestui articol oferă protecție împotriva demiterii arbitrare a guvernatorilor, stipulând că aceștia pot fi eliberați din funcție doar în cazul în care nu mai îndeplinesc condițiile necesare exercitării îndatoririlor ce le revin sau în cazul în care se fac vinovați de abateri grave. În astfel de cazuri, articolul 14.2 din Statutul SEBC prevede posibilitatea de a recurge la Curtea de Justiție a Uniunii Europene, care are competența de a anula decizia luată la nivel național de eliberare din funcție a guvernatorului.[44] Suspendarea unui guvernator poate echivala, de fapt, cu eliberarea din funcție a unui guvernator în sensul articolului 14.2 din Statutul SEBC.[45] Statutele BCN trebuie să respecte această dispoziție, astfel cum se menționează în continuare.
Articolul 130 din Tratat interzice guvernelor naționale și oricăror altor organisme să influențeze membrii organelor de decizie ale BCN în îndeplinirea misiunilor acestora. Mai exact, statele membre nu pot încerca să influențeze membrii organelor de decizie ale BCN prin modificarea legislației naționale care să le afecteze remunerarea, care, în principiu, ar trebui să se aplice doar pentru mandate viitoare.[46] Cu toate acestea, cerințele de independență prevăzute la articolul 130 din Tratat nu sunt încălcate de modificări ale remunerării membrilor organelor de decizie ale BCN care sunt stabilite de organele de decizie ale BCN și sunt bazate pe criterii obiective, de exemplu prin analiza comparativă a salariilor în scopul asigurării proporționalității între diferitele poziții ierarhice din cadrul unei BCN.[47]
Durata minimă a mandatului guvernatorilor
În conformitate cu articolul 14.2 din Statutul SEBC, statutele BCN trebuie să prevadă o durată minimă de cinci ani pentru mandatul unui guvernator. Această dispoziție nu exclude durate mai lungi ale mandatului, în timp ce un mandat pe durată nedeterminată nu necesită modificarea statutelor, cu condiția ca motivele eliberării din funcție a guvernatorului să fie conforme cu dispozițiile articolului 14.2 din Statutul SEBC. Durate mai scurte nu pot fi justificate nici măcar în timpul unei perioade de tranziție.[48] În cazul în care în legislația națională este prevăzută o vârstă obligatorie de pensionare, ar trebui să se asigure că durata minimă a mandatului în conformitate cu articolul 14.2 din Statutul SEBC nu este întreruptă de împlinirea vârstei de pensionare, întrucât durata minimă a mandatului prevalează asupra oricărei vârste obligatorii de pensionare în cazul unui guvernator.[49] În situația în care statutul unei BCN este modificat, legea de modificare ar trebui să asigure stabilitatea mandatului guvernatorului și al altor membri ai organelor de decizie implicați în îndeplinirea misiunilor legate de SEBC.[50]
Motive pentru eliberarea din funcție a guvernatorilor
Statutele BCN trebuie să asigure faptul că guvernatorii nu pot fi eliberați din funcție în baza altor motive decât cele menționate la articolul 14.2 din Statutul SEBC. Scopul cerinței prevăzute în acest articol este acela de a împiedica autoritățile implicate în procesul de numire a guvernatorilor, mai precis guvernul sau parlamentul relevant, să elibereze în mod arbitrar din funcție un guvernator. Statutele BCN ar trebui să nu conțină incompatibilități cu motivele care stau la baza unei eliberări din funcție prevăzute la articolul 14.2 din Statut și nici să menționeze oricare dintre aceste motive (întrucât dispozițiile articolului 14.2 din Statut sunt direct aplicabile).[51] Odată aleși sau numiți, guvernatorii nu pot fi demiși în alte condiții decât cele prevăzute la articolul 14.2 din Statutul SEBC, chiar dacă nu și-au preluat încă atribuțiile. Întrucât condițiile în care poate fi eliberat din funcție un guvernator sunt concepte autonome în legislația Uniunii Europene, aplicarea și interpretarea acestora nu depind de contextele naționale.[52] În ultimă instanță, este de competența Curții de Justiție a Uniunii Europene, conform competențelor care îi sunt conferite prin articolul 14.2 al doilea paragraf din Statutul SEBC, să interpreteze aceste concepte.[53]
Stabilitatea mandatului și motivele eliberării din funcție a membrilor organelor de decizie ale BCN, cu excepția guvernatorilor, care sunt implicați în îndeplinirea misiunilor legate de SEBC
Aplicarea acelorași reguli privind stabilitatea mandatului și motivele eliberării din funcție a guvernatorilor în ceea ce privește alți membri ai organelor de decizie ale BCN implicați în îndeplinirea misiunilor legate de SEBC va proteja și independența personală a acelor persoane.[54] Articolul 130 din Tratat și articolul 7 din Statutul SEBC se referă la „membrii organelor de decizie” ale BCN, și nu la guvernatori în mod specific. Acest principiu se aplică în special în cazul în care un guvernator este primus inter pares în raport cu colegii săi cu drepturi de vot echivalente sau în situațiile în care ceilalți membri sunt implicați în îndeplinirea misiunilor legate de SEBC.
Dreptul la o cale de atac jurisdicțională
Guvernatorii și ceilalți membrii ai organelor de decizie ale BCN trebuie să aibă dreptul de a ataca orice decizie prin care sunt eliberați din funcție la o instanță judecătorească independentă, pentru a limita posibilitatea factorilor politici de a evalua în mod discreționar motivele unei astfel de decizii.
Articolul 14.2 din Statutul SEBC prevede că guvernatorii care au fost eliberați din funcție au dreptul de a ataca o astfel de decizie la Curtea de Justiție a Uniunii Europene. Curtea de Justiție a Uniunii Europene are competența de a revoca măsura luată la nivel național pentru eliberarea din funcție în cazul în care aceasta contravine dreptului Uniunii.
Pe baza articolului 130 din Tratat și a articolului 7 din Statutul SEBC, legislația națională ar trebui să prevadă dreptul la o cale de atac în fața instanțelor judecătorești naționale împotriva deciziei de eliberare din funcție a membrilor organelor de decizie ale BCN (alții decât guvernatorii) implicați în îndeplinirea misiunilor legate de SEBC.[55] Acest drept poate constitui o problemă de drept comun sau poate face obiectul unei dispoziții speciale. Chiar dacă dreptul comun prevede acest drept, din rațiuni de certitudine juridică, este recomandabilă includerea unei dispoziții specifice referitoare la acest drept.
Măsuri de prevenire a conflictelor de interese
Independența personală implică și asigurarea prevenirii unor eventuale conflicte de interese între atribuțiile membrilor organelor de decizie ale BCN implicați în îndeplinirea misiunilor legate de SEBC în relația acestora cu BCN respective (și, de asemenea, ale guvernatorilor în relația cu BCE) și oricare alte funcții pe care le pot deține acești membri ai organelor de decizie ale BCN și care le pot compromite independența personală.[56] În principiu, calitatea de membru al unui organ de decizie implicat în îndeplinirea misiunilor legate de SEBC este incompatibilă cu exercitarea altor funcții care pot conduce la apariția unui conflict de interese. Mai exact, membrii acestor organe de decizie nu pot exercita un mandat sau nu pot avea un interes care să le poată influența activitățile, fie prin natura postului deținut în cadrul autorităților executive sau legislative ale statului sau în cadrul administrației regionale ori locale, fie prin implicarea în activitatea unei societăți comerciale. Trebuie acordată o atenție deosebită prevenirii unor eventuale conflicte de interese în cazul membrilor care nu dețin funcții de conducere în cadrul organelor de decizie.
2.2.3.5 Independența financiară
Independența generală a unei BCN ar fi periclitată în situația în care aceasta nu ar fi în măsură să dispună, în mod autonom, de resurse financiare suficiente pentru îndeplinirea mandatului său, respectiv pentru îndeplinirea misiunilor legate de SEBC încredințate acesteia prin Tratat și Statutul SEBC.[57]
Statele membre nu trebuie să pună BCN în situația de a nu dispune de resurse financiare suficiente și de capital net adecvat[58] pentru îndeplinirea misiunilor ce le revin în legătură cu SEBC sau Eurosistem, după caz. Acest lucru ar fi valabil, de exemplu, dacă o BCN ar fi împiedicată să constituie resurse financiare adecvate sub formă de rezerve sau de amortizoare pentru a compensa pierderile, în special cele care rezultă din operațiunile de politică monetară, iar statul membru în cauză nu s-a asigurat în prealabil că BCN dispune de fondurile necesare pentru a suporta sarcina financiară care rezultă din exercitarea unei funcții care nu intră în sfera de competență a SEBC (cum ar fi fondurile necesare pentru a putea plăti compensația care rezultă din regimul răspunderii pentru această funcție), păstrându-și în același timp capacitatea de a-și îndeplini misiunile SEBC în mod efectiv și independent.[59] Trebuie menționat că articolele 28.1 și 30.4 din Statutul SEBC prevăd posibilitatea BCE de a adresa BCN solicitări ulterioare pentru a contribui la capitalul BCE și pentru a efectua transferuri suplimentare de active din rezervele valutare.[60] În plus, articolul 33.2 din Statutul prevede[61] că, în cazul în care BCE înregistrează o pierdere care nu poate fi compensată în totalitate din fondul general de rezervă, Consiliul guvernatorilor BCE poate decide ca pierderea reziduală să fie acoperită din veniturile monetare aferente exercițiului financiar relevant, proporțional cu și în limita sumelor alocate BCN. Principiul independenței financiare înseamnă că, pentru respectarea acestor dispoziții, este necesar ca o BCN să își poată îndeplini funcțiile fără ingerințe.
Având în vedere toate motivele menționate anterior, independența financiară implică și faptul că o BCN trebuie să aibă mereu capital suficient. Mai exact, ar trebui evitată orice situație în care, pentru o perioadă îndelungată de timp, nivelul capitalului net al unei BCN să fie mai mic decât cel al capitalului statutar sau chiar negativ, inclusiv situația în care sunt reportate pierderi care depășesc nivelul capitalului și al rezervelor.[62] Orice astfel de situație poate avea un impact negativ asupra capacității BCN de a-și îndeplini misiunile legate de SEBC. În plus, o astfel de situație poate afecta credibilitatea politicii monetare a Eurosistemului. Prin urmare, situația în care nivelul capitalului net al unei BCN coboară sub cel al capitalului statutar sau devine chiar negativ ar impune ca statul membru respectiv să pună la dispoziția BCN capitalul necesar cel puțin pentru a ajunge la nivelul capitalului statutar într-o perioadă rezonabilă de timp, astfel încât să fie respectat principiul independenței financiare. În ceea ce privește BCE, relevanța acestui aspect a fost deja recunoscută de Consiliu prin adoptarea Regulamentului (CE) nr. 1009/2000.[63] Acesta a permis Consiliului guvernatorilor BCE să decidă o majorare efectivă a capitalului BCE pentru a menține caracterul adecvat al bazei de capital pentru a susține operațiunile BCE[64], BCN ar trebui să aibă capacitatea financiară pentru a da curs unei astfel de decizii a BCE.
Conceptul de independență financiară ar trebui evaluat din perspectiva capacității unui terț de a exercita o influență directă sau indirectă nu numai asupra misiunilor legate de SEBC ale BCN, ci și asupra capacității acesteia de a-și îndeplini mandatul din punct de vedere financiar, din perspectiva resurselor financiare corespunzătoare. Aspectele independenței financiare prezentate în continuare sunt deosebit de relevante în acest sens.[65] Acestea sunt elementele independenței financiare în raport cu care BCN prezintă cel mai înalt grad de vulnerabilitate la influențele exterioare.
Stabilirea bugetului
Dacă un terț are competența de a stabili sau de a influența bugetul unei BCN, această situație este incompatibilă cu principiul independenței financiare, cu excepția cazului în care legea prevede o clauză de salvgardare pentru garantarea faptului că o astfel de competență nu aduce atingere mijloacelor financiare necesare îndeplinirii de către BCN a misiunilor legate de SEBC.[66]
Normele contabile
Conturile trebuie elaborate fie în conformitate cu normele contabile generale, fie în conformitate cu normele stabilite de organele de decizie ale unei BCN. În cazul în care sunt stabilite de către terți, aceste norme trebuie cel puțin să țină seama de propunerile organelor de decizie ale BCN.
Conturile anuale ar trebui adoptate de către organele de decizie ale BCN, cu sprijinul unor contabili independenți, și pot face obiectul aprobării ex post de către terți (de exemplu, guvernul sau parlamentul). În ceea ce privește profitul, organele de decizie ale BCN ar trebui să aibă competența de a decide cu privire la calcularea acestuia în mod independent și profesional.
În cazul în care operațiunile BCN sunt supuse controlului unei curți de conturi sau al unui organism similar care are sarcina de a controla utilizarea finanțelor publice, sfera de acoperire a acestui control ar trebui să fie definită în mod clar prin cadrul juridic[67], nu ar trebui să aducă atingere activităților desfășurate de auditorii externi independenți ai BCN[68] și, de asemenea, în conformitate cu principiul independenței instituționale, ar trebui să respecte interdicția de a da instrucțiuni unei BCN și organelor sale de decizie și nu ar trebui să interfereze cu misiunile legate de SEBC ale BCN.[69] Auditul public trebuie realizat pe baza unor criterii apolitice, independente și strict profesionale.[70]
Repartizarea profitului, capitalul și dispozițiile financiare ale BCN
În ceea ce privește repartizarea profitului, statutele BCN pot conține dispoziții cu privire la modalitatea de repartizare a profitului. În absența unor astfel de dispoziții, deciziile privind repartizarea profitului ar trebui adoptate de către organele de decizie ale BCN pe baza unor criterii profesionale și nu ar trebui lăsate la discreția terților, cu excepția cazului în care este prevăzută o clauză de salvgardare expresă care stabilește faptul că aceasta nu aduce atingere mijloacelor financiare necesare îndeplinirii de către BCN a misiunilor legate de SEBC.[71]
Profitul poate fi transferat către bugetul de stat numai după acoperirea pierderilor acumulate în anii anteriori și după constituirea provizioanelor financiare considerate necesare pentru menținerea valorii reale a capitalului și a activelor BCN.[72] Nu sunt permise măsuri legislative temporare sau ad-hoc care să constituie instrucțiuni adresate BCN cu privire la repartizarea profitului acestora.[73]
Orice venit ce revine BCN ca urmare a administrării rezervelor valutare oficiale poate fi distribuit statului numai prin procesul de distribuire a profiturilor, astfel cum se prevede în dispozițiile legislative și statutare relevante.[74] În mod similar, aplicarea unui impozit pe câștigurile nerealizate ale unei BCN ar aduce, de asemenea, atingere principiului independenței financiare.[75]
Un stat membru nu poate impune unei BCN reduceri de capital fără acordul prealabil al organelor de decizie ale respectivei BCN, scopul fiind acela de a asigura deținerea de către aceasta a unor mijloace financiare suficiente pentru îndeplinirea mandatului de membru al SEBC, în conformitate cu dispozițiile articolului 127 alineatul (2) din Tratat și cu dispozițiile Statutului SEBC. Din același motiv, orice modificare a normelor unei BCN privind repartizarea profitului ar trebui inițiată și adoptată numai în colaborare cu respectiva BCN, aceasta fiind cea mai în măsură să evalueze nivelul fondului de rezervă de care are nevoie.[76] În privința provizioanelor sau a rezervelor financiare, BCN trebuie să aibă posibilitatea de a-și crea în mod independent provizioane financiare în vederea menținerii valorii reale a capitalului și a activelor deținute. Totodată, statele membre nu pot împiedica BCN să își constituie fondul de rezervă necesar pentru îndeplinirea atribuțiilor care îi revin în calitate de membru al SEBC.[77]
Răspunderea financiară a autorităților de supraveghere
În majoritatea statelor membre, autoritățile de supraveghere financiară fac parte integrantă din BCN. Acest fapt nu ridică probleme în măsura în care aceste autorități sunt supuse procesului independent de adoptare a deciziilor de către BCN. Totuși, dacă legea atribuie acestor autorități de supraveghere o capacitate decizională separată, este important să se asigure faptul că deciziile adoptate de către acestea nu pun în pericol finanțele BCN în ansamblu. În asemenea cazuri, legislația națională ar trebui să permită BCN să exercite controlul final asupra oricărei decizii adoptate de autoritățile de supraveghere care ar putea afecta independența BCN, în special independența financiară a acesteia.[78]
Autonomia în domeniul resurselor umane
Statele membre nu pot aduce atingere capacității unei BCN de a angaja și a păstra personalul calificat necesar pentru îndeplinirea în mod independent a atribuțiilor care i-au fost conferite prin Tratat și Statutul SEBC.[79] Totodată, o BCN nu poate fi pusă în situația de a nu avea control sau de a avea un control limitat asupra personalului său, ori în situația în care guvernul unui stat membru îi poate influența politica în domeniul resurselor umane.[80] Orice modificare a dispozițiilor legislative privind remunerarea membrilor organelor de decizie ale unei BCN și a angajaților acesteia ar trebui hotărâtă în colaborare strânsă și eficace cu BCN[81], luând în considerare în mod corespunzător opiniile acesteia, pentru a asigura capacitatea permanentă a BCN de a-și îndeplini misiunile în mod independent.[82] Autonomia în domeniul resurselor umane include și aspectele referitoare la sistemul de pensii al personalului. Totodată, modificările care determină reduceri ale remunerației personalului unei BCN nu ar trebui să aducă atingere competențelor respectivei BCN de a-și administra propriile resurse financiare, inclusiv fondurile rezultate din orice reducere a salariilor pe care le plătește.[83]
Dreptul de proprietate
Drepturile unor terți de a interveni sau de a da instrucțiuni unei BCN cu privire la proprietățile acesteia sunt incompatibile cu principiul independenței financiare.
2.2.4 Confidențialitatea
Obligația păstrării secretului profesional de către personalul BCE și al BCN, precum și de către membrii organelor de decizie ale BCE și ale BCN, în conformitate cu dispozițiile articolului 37 din Statutul SEBC, poate determina inserarea unor dispoziții similare în statutele BCN sau în legislația statelor membre. Supremația legislației Uniunii și a normelor adoptate în temeiul acesteia implică și faptul că dispozițiile legale naționale referitoare la accesul terților la documente ar trebui să fie în conformitate cu legislația relevantă a Uniunii, inclusiv cu articolul 37 din Statut, și nu pot conduce la încălcarea regimului de confidențialitate al SEBC.[84] Accesul unei curți de conturi sau al unui organism similar la informațiile și documentele confidențiale ale unei BCN trebuie limitat la ceea ce este necesar pentru îndeplinirea atribuțiilor statutare ale organismului care primește aceste informații și nu trebuie să aducă atingere independenței SEBC și regimului de confidențialitate al acestuia aplicabil membrilor organelor de decizie și personalului BCN.[85] BCN ar trebui să asigure faptul că aceste organisme păstrează confidențialitatea informațiilor și a documentelor divulgate la un nivel corespunzător celui aplicat de BCN.
2.2.5 Interdicția de finanțare monetară și de acces privilegiat
În ceea ce privește interdicția de finanțare monetară și de acces privilegiat, legislația națională a statelor membre care au aderat la Uniunea Europeană în 2004, 2007 sau 2013 a trebuit adaptată pentru a fi în concordanță cu dispozițiile relevante din Tratat și din Statutul SEBC și pentru a intra în vigoare la 1 mai 2004, 1 ianuarie 2007 și respectiv 1 iulie 2013. Suedia a trebuit să facă adaptările necesare până la data de 1 ianuarie 1995.
2.2.5.1 Interdicția de finanțare monetară
Articolul 123 alineatul (1) din Tratat interzice BCE sau BCN să acorde credite pe descoperit de cont sau orice alt tip de facilitate de credit instituțiilor, organelor, oficiilor sau agențiilor UE, administrațiilor publice centrale, autorităților regionale sau locale, altor autorități publice, altor organisme sau întreprinderi publice din statele membre.
Același articol interzice cumpărarea de titluri de creanță direct de la aceste entități din sectorul public de către BCE sau de către BCN. Tratatul prevede o excepție de la această interdicție de finanțare monetară, aceasta nefiind aplicabilă în cazul instituțiilor de credit cu capital de stat care, în contextul furnizării de lichidități de către băncile centrale, trebuie să beneficieze de același tratament ca și instituțiile private de credit (articolul 123 alineatul (2) din Tratat). Domeniul exact de aplicare a interdicției de finanțare monetară este definit mai detaliat în Regulamentul (CE) nr. 3603/93[86] al Consiliului, potrivit căruia interdicția vizează orice tip de finanțare a obligațiilor sectorului public față de terți.
Interdicția de finanțare monetară urmărește să încurajeze statele membre să aplice o politică bugetară sănătoasă care să nu permită ca finanțarea monetară a deficitelor publice (sau accesul privilegiat al autorităților publice la piețele financiare) să conducă la niveluri excesiv de ridicate ale datoriei sau la deficite excesive ale statelor membre.[87] Prin urmare, interdicția trebuie interpretată în mod extensiv pentru a se asigura aplicarea ei cu strictețe, sub rezerva unui număr limitat de excepții prevăzute la articolul 123 alineatul (2) din Tratat și în Regulamentul (CE) nr. 3603/93. Astfel, chiar dacă articolul 123 alineatul (1) din Tratat se referă în mod specific la „facilități de credit”, care implică obligația rambursării fondurilor, această interdicție se aplică a fortiori și altor forme de finanțare, pentru care nu este prevăzută obligația de rambursare.
Poziția generală a BCE cu privire la compatibilitatea legislației naționale cu această interdicție a fost formulată în principal în cadrul consultării BCE de către statele membre cu privire la proiectele de acte normative naționale, conform articolului 127 alineatul (4) și articolului 282 alineatul (5) din Tratat.[88]
Legislația națională referitoare la sfera de aplicare a interdicției de finanțare monetară
Legislația națională nu poate limita domeniul de aplicare a interdicției de finanțare monetară și nu poate extinde excepțiile prevăzute de legislația UE. De exemplu, o legislație națională care prevede finanțarea de către BCN a angajamentelor financiare asumate de un stat membru față de instituții financiare internaționale sau față de țări terțe este, în principiu, incompatibilă cu interdicția de finanțare monetară. Ca excepție, Regulamentul (CE) nr. 3603/93 permite finanțarea de către BCN a obligațiilor care revin sectorului public față de FMI, cu condiția ca aceasta să se materializeze în creanțe valutare care au toate caracteristicile activelor de rezervă.[89] Printre caracteristicile relevante care determină calitatea de active de rezervă a creanțelor se numără disponibilitatea acestora de a îndeplini, la cerere, nevoile de finanțare a balanței de plăți, precum și alte scopuri conexe, ceea ce presupune că trebuie să se asigure calitatea creditului și lichiditatea creanțelor.[90]
Legislația națională care conferă atribuții BCN
Legislația națională care conferă atribuții BCN nu poate conduce la finanțarea obligațiilor sectorului public față de terți. Conform articolului 14.4 din Statutul SEBC, BCN pot să îndeplinească și alte funcții decât cele menționate în Statutul SEBC, cu excepția cazului în care Consiliul guvernatorilor consideră că aceste funcții împiedică îndeplinirea obiectivelor și misiunilor SEBC. Atunci când un stat membru atribuie o astfel de funcție BCN, respectiva BCN este responsabilă și răspunzătoare pentru îndeplinirea acestei funcții. Cu toate acestea, la definirea responsabilității și a răspunderii unei BCN în legătură cu această funcție, statele membre au obligația de a respecta obligațiile care le revin în temeiul dreptului Uniunii, în special al articolului 123 alineatul (1) din Tratat.[91]
Articolul 1 alineatul (1) litera (b) din Regulamentul (CE) nr. 3603/93 al Consiliului definește termenul „alte tipuri de facilitate de credit” în sensul articolului 123 din Tratat ca fiind, printre altele, orice finanțare a obligațiilor sectorului public față de terți. În consecință, BCN în cauză nu trebuie să își asume obligații față de terți care ar putea reveni sectorului public. În consecință, BCN în cauză nu trebuie să finanțeze obligațiile preexistente față de terți care revin altor autorități sau organisme publice, iar finanțarea efectivă a obligațiilor față de terți de către BCN în cauză nu trebuie să rezulte direct din măsurile adoptate sau din deciziile de politică ale altor autorități sau organisme publice.[92]
Distribuirea în avans a profiturilor băncilor centrale
Legislația națională nu poate impune repartizarea profiturilor băncilor centrale care nu au fost realizate, contabilizate și auditate integral. Pentru a respecta interdicția de finanțare monetară, suma transferată către bugetul de stat în conformitate cu normele aplicabile privind repartizarea profitului nu poate fi achitată, nici măcar parțial, din fondul de rezervă al BCN. Prin urmare, normele privind repartizarea profitului nu ar trebui să afecteze fondul de rezervă al BCN. De asemenea, atunci când se transferă statului active ale BCN, acestea trebuie remunerate la valoarea de piață, iar transferul ar trebui să fie simultan cu remunerarea.[93]
În mod similar, nu este permisă intervenția în îndeplinirea altor misiuni legate de Eurosistem, precum administrarea rezervelor valutare, prin introducerea impozitării câștigurilor teoretice și a celor nerealizate, întrucât aceasta ar constitui o formă de creditare a sectorului public de către banca centrală prin repartizarea anticipată a profitului viitor și incert.[94] În mod similar, un transfer al rezervelor valutare (inclusiv rezervele de aur) din bilanțul BCN către stat ar eluda interdicția de finanțare monetară, care interzice finanțarea sectorului public de către banca centrală.[95] Orice venit acumulat de BCN ca urmare a administrării unor astfel de rezerve valutare oficiale poate fi distribuit statului numai prin procesul de distribuire a profiturilor, astfel cum se prevede în dispozițiile legislative și statutare relevante.[96]
Asumarea angajamentelor sectorului public
Legislația națională care impune unei BCN preluarea angajamentelor unui organism public anterior independent, ca urmare a reorganizării la nivel național a anumitor atribuții și îndatoriri (de exemplu, în contextul transferării către BCN a anumitor atribuții de supraveghere îndeplinite anterior de stat sau de autorități/organisme publice independente), fără să exonereze complet BCN de toate obligațiile financiare care rezultă din activitățile precedente ale respectivului organism, ar fi incompatibilă cu interdicția de finanțare monetară.[97]
Legislația națională care impune unei BCN răspunderea pentru exercitarea unei atribuții care i-a fost încredințată în temeiul legislației naționale ar presupune asumarea unei obligații preexistente față de terți și ar fi incompatibilă cu interdicția de finanțare monetară în cazul în care terții care au suferit prejudicii nu au fost compensați ca urmare a acțiunilor BCN, și anume încălcarea de către BCN a normelor impuse acesteia în acest context.[98] În plus, în cazul unor atribuții care necesită implementarea unor măsuri extrem de complexe și urgente, precum cele referitoare la reorganizarea sau rezoluția băncilor sau a contrapărților centrale, legislația națională care angajează o BCN ca urmare a exercitării acestor atribuții ar echivala cu finanțarea efectivă a obligațiilor față de terți în cazul în care răspunderea BCN nu s-ar limita la încălcări grave ale normelor care i-au fost impuse în acest context.[99]
Curtea de Justiție nu a precizat deocamdată în ce constau exact limitările privind încălcările grave ale normelor impuse unei BCN. Având în vedere tradițiile diferite privind răspunderea BCN în sistemele juridice naționale ale statelor membre, astfel de limitări pot lua forme diferite, cu condiția să excludă finanțarea efectivă a obligațiilor sectorului public față de terți. Acest lucru este valabil în cazul în care legislația națională abordează condiția culpei și limitează răspunderea BCN în cauză la neglijență gravă, având în vedere urgența și complexitatea cazului respectiv.[100] Finanțarea efectivă a obligațiilor sectorului public față de terți este exclusă și în cazul în care legislația națională abordează condiția comportamentului ilicit în loc de culpă și limitează controlul judiciar al măsurilor relevante prin acordarea unei marje largi de apreciere BCN în cauză, având în vedere urgența și complexitatea cazului respectiv.[101]
Asistența financiară acordată instituțiilor de credit și/sau financiare
Legislația națională care prevede finanțarea de către o BCN, chiar dacă este acordată în mod independent și discreționar, a instituțiilor de credit și/sau financiare aflate în incapacitate de plată ar fi incompatibilă cu interdicția de finanțare monetară.
Aceleași preocupări apar și în cazul finanțării de către Eurosistem a unei instituții de credit recapitalizate pentru a-i restabili gradul de solvabilitate prin intermediul plasamentelor directe de instrumente de natura datoriei emise de stat în absența unor surse alternative de finanțare pe piață (denumite în continuare „obligațiuni pentru recapitalizare”), care urmează a fi folosite cu titlu de garanție. În cazul recapitalizării unei instituții de credit de către stat prin intermediul plasamentelor directe de obligațiuni pentru recapitalizare, utilizarea ulterioară a acestora cu titlu de garanție în cadrul operațiunilor de furnizare de lichiditate ale băncii centrale generează preocupări în privința finanțării monetare.[102] Asistența pentru acoperirea necesarului de lichiditate în situații de urgență, acordată în mod independent și discreționar de către o BCN unei instituții de credit solvabile, pe baza unei garanții de stat, trebuie să îndeplinească următoarele criterii: (a) să se asigure că BCN acordă creditul pe o perioadă cât mai scurtă; (b) să vizeze aspecte referitoare la stabilitatea sistemică; c) să nu existe îndoieli cu privire la validitatea din punct de vedere juridic și la caracterul executoriu al garanției de stat în contextul legislației naționale aplicabile și (d) să nu existe îndoieli cu privire la caracterul adecvat din punct de vedere economic al garanției de stat, care ar trebui să acopere atât principalul, cât și dobânda aferente împrumuturilor.[103]
Asistența financiară acordată fondurilor de rezoluție sau mecanismelor financiare și sistemelor de asigurare depozitelor sau de compensare a investitorilor
Finanțarea de către o BCN a unui fond de rezoluție sau a unui fond de garantare a depozitelor care se califică drept „organism public” în sensul articolului 123 alineatul (1) din Tratat nu este compatibilă cu interdicția de finanțare monetară. Un organism este „public” dacă are toate caracteristicile următoare: (a) a fost constituit pentru a îndeplini în mod expres cerințe de interes general, și nu are caracter industrial sau comercial; (b) are personalitate juridică; și (c) depinde în mare măsură de entitățile din sectorul public menționate la articolul 123 alineatul (1) din Tratat. Dependența strânsă față de aceste entități din sectorul public este prezumată atunci când un organism este finanțat, în cea mai mare parte, de acestea; sau când consiliul de administrare, de conducere sau de supraveghere al acestui organism este alcătuit din membri desemnați în proporție de peste 50% de către acestea.[104]
Chiar dacă finanțarea nu este acordată unui „organism public”, finanțarea unui fond de rezoluție sau a unui mecanism financiar nu este conformă cu interdicția de finanțare monetară.[105] Atunci când o BCN îndeplinește funcția de autoritate de rezoluție, aceasta nu trebuie să își asume sau să finanțeze în niciun caz vreo obligație a unei instituții-punte sau a unui vehicul de administrare a activelor.[106] În acest sens, legislația națională ar trebui să clarifice faptul că BCN nu își vor asuma sau finanța obligațiile acestor entități.[107]
Directiva privind sistemele de garantare a depozitelor[108] și Directiva privind sistemele de compensare pentru investitori[109] prevăd că toate costurile de finanțare a sistemelor de garantare a depozitelor și a celor de compensare a investitorilor trebuie suportate de instituțiile de credit și, respectiv, de societățile de investiții respective. Cu excepția finanțării unui „organism public“, legislația națională care prevede finanțarea de către o BCN a unei scheme naționale de asigurare a depozitelor pentru instituțiile de credit sau a unui sistem național de compensare a investitorilor pentru societățile de investiții ar fi compatibilă cu interdicția de finanțare monetară numai dacă se referă la finanțarea pe termen scurt și soluționarea unor situații urgente, implică aspecte referitoare la stabilitatea sistemică, iar deciziile rămân la latitudinea BCN.[110] Mai exact, asistența acordată de banca centrală schemelor de garantare a depozitelor nu ar trebui să reprezinte o operațiune sistematică de prefinanțare.[111]
Funcția de agent fiscal
Articolul 21.2 din Statutul SEBC prevede că „BCE și băncile centrale naționale pot acționa în calitate de agenți fiscali” pentru „instituțiile, organele, oficiile și agențiile Uniunii, administrațiile centrale, autoritățile regionale sau locale, celelalte autorități publice, celelalte organisme sau întreprinderi publice din statele membre”. Scopul articolului 21.2 din Statutul SEBC este acela de a clarifica faptul că BCN, ca urmare a transferului competenței în domeniul politicii monetare către Eurosistem, pot continua desfășurarea serviciilor de agent fiscal furnizate în mod tradițional guvernelor și altor entități publice fără ca aceasta să constituie o încălcare a interdicției de finanțare monetară. În plus, Regulamentul (CE) nr. 3603/93 prevede pentru funcția de agent fiscal o serie de excepții clare și strict determinate de la interdicția privind finanțarea monetară: (a) creditele pe parcursul zilei (intra-day) acordate sectorului public sunt permise cu condiția să nu depășească ziua de creditare și să nu fie posibilă nicio prelungire;[112] (b) creditarea conturilor sectorului public cu cecuri emise de terți înainte ca banca emitentului cecului să fie debitată este permisă dacă de la momentul primirii cecului a trecut o perioadă de timp fixă corespunzătoare perioadei normale de încasare a cecurilor de către BCN respectivă, cu condiția ca sumele în tranzit să aibă caracter excepțional, o valoare mică și să se anuleze într-o perioadă scurtă de timp;[113] și (c) deținerea de monede emise de sectorul public și creditate către sectorul public este permisă dacă valoarea acestor active rămâne inferioară nivelului de 10% din monedele aflate în circulație.[114]
Legislația națională privind funcția de agent fiscal ar trebui să fie compatibilă cu legislația UE în general și cu interdicția de finanțare monetară în special.[115] Luând în considerare recunoașterea expresă la articolul 21.2 din Statutul SEBC a furnizării de servicii de agent fiscal ca funcție legitimă îndeplinită în mod tradițional de BCN, furnizarea de către băncile centrale a serviciilor de agent fiscal respectă interdicția de finanțare monetară, cu condiția ca aceste servicii să rămână în cadrul funcției de agent fiscal și să nu reprezinte finanțarea de către banca centrală a obligațiilor sectorului public față de terți sau creditarea de către banca centrală a sectorului public în afara excepțiilor definite în mod strict și specificate în Regulamentul (CE) nr. 3603/93.[116] Legislația națională care permite unei BCN să dețină depozite ale administrației publice și să administreze conturile administrației publice nu generează preocupări în privința respectării interdicției de finanțare monetară atât timp cât dispozițiile acesteia nu permit acordarea de credite, inclusiv pe descoperit de cont overnight. Totuși, ar exista o preocupare cu privire la respectarea interdicției de finanțare monetară în cazul în care, de exemplu, legislația națională ar permite remunerarea depozitelor sau a soldurilor conturilor curente la un nivel mai ridicat decât cursul pieței, și nu la cursul pieței sau la un nivel mai scăzut decât acesta. Remunerarea la un nivel mai ridicat decât cursul pieței reprezintă un credit de facto, care contravine obiectivului interdicției de finanțare monetară și, din acest motiv, poate submina obiectivul respectiv. Este esențial ca orice remunerare a unui cont să reflecte parametrii pieței și este deosebit de important să se coreleze rata remunerării depozitelor cu scadența acestora.[117] De asemenea, furnizarea de către o BCN de servicii de agent fiscal fără remunerare nu generează preocupări cu privire la finanțarea monetară, cu condiția să fie servicii de bază de agent fiscal.[118]
2.2.5.2 Interdicția de acces privilegiat
Articolul 124 din Tratat prevede că „se interzice orice măsură care nu se întemeiază pe considerente de ordin prudențial și care stabilește accesul preferențial la instituțiile financiare al instituțiilor, organelor, oficiilor sau agențiilor Uniunii, al autorităților administrațiilor publice centrale, al autorităților regionale sau locale, al celorlalte autorități publice sau al altor organisme ori întreprinderi publice din statele membre”. La fel ca în cazul interdicției de finanțare monetară, interdicția de acces privilegiat urmărește să încurajeze statele membre să aplice o politică bugetară sănătoasă care să nu permită ca (finanțarea monetară a deficitelor publice sau) accesul privilegiat al autorităților publice la piețele financiare să conducă la niveluri excesiv de ridicate ale datoriei sau la deficite excesive ale statelor membre.[119]
Conform articolului 1 alineatul (1) din Regulamentul (CE) nr. 3604/93 al Consiliului[120], prin acces privilegiat se înțelege orice act cu putere de lege, normă administrativă sau orice alt instrument juridic imperativ, adoptat în exercițiul autorității publice, care: (a) obligă instituțiile financiare să achiziționeze sau să dețină pasive ale instituțiilor sau organismelor comunitare, administrațiilor centrale, autorităților regionale, locale sau ale altor autorități publice, ale altor organisme de drept public sau întreprinderi publice ale statelor membre, sau (b) conferă avantaje fiscale de care pot beneficia numai instituțiile financiare sau avantaje financiare care nu sunt conforme principiilor unei economii de piață, pentru a încuraja achiziționarea sau deținerea de către aceste instituții a unor astfel de pasive.
În calitate de autorități publice, BCN nu pot lua măsuri care să asigure accesul privilegiat al sectorului public la instituțiile financiare, cu excepția cazurilor în care astfel de măsuri sunt întemeiate pe considerente de natură prudențială. Totodată, normele emise de BCN cu privire la mobilizarea sau gajarea instrumentelor de natura datoriei nu trebuie utilizate ca un mijloc de eludare a interdicției accesului privilegiat.[121] Legislația în materie a statelor membre nu poate prevedea nicio modalitate de acces privilegiat.
Articolul 2 din Regulamentul (CE) nr. 3604/93 definește „considerațiile de ordin prudențial” ca fiind cele care stau la baza actelor cu putere de lege și actelor administrative naționale întemeiate pe sau compatibile cu dreptul UE și concepute pentru a promova soliditatea instituțiilor financiare, în scopul de a întări stabilitatea sistemului financiar ca întreg și pentru protejarea clienților acestor instituții. Considerațiile de ordin prudențial urmăresc să asigure faptul că băncile rămân solvabile în ceea ce îi privește pe deponenții lor.[122] În domeniul supravegherii prudențiale, legislația secundară a UE a stabilit un număr de cerințe pentru asigurarea solidității instituțiilor de credit.[123] O „instituție de credit” a fost definită drept o întreprindere a cărei activitate constă în atragerea de depozite sau de alte fonduri rambursabile de la public și în acordarea de credite în cont propriu.[124] În plus, instituțiile de credit, denumite în general „bănci”, necesită autorizarea de către o autoritate competentă dintr-un stat membru pentru a presta servicii.[125]
Deși rezervele minime obligatorii ar putea fi considerate ca făcând parte din cerințele prudențiale, acestea sunt parte integrantă a cadrului operațional al unei BCN și sunt utilizate ca instrument de politică monetară în majoritatea economiilor, inclusiv în zona euro.[126] În acest sens, paragraful 2 din Anexa I la Orientarea (UE) 2015/510 a Băncii Centrale Europene (BCE/2014/60)[127] prevede că sistemul rezervelor minime obligatorii din Eurosistem are ca scop principal stabilizarea ratelor dobânzilor pe piața monetară și crearea (sau accentuarea) unui deficit structural de lichiditate.[128] BCE solicită instituțiilor de credit cu sediul în zona euro să păstreze rezervele minime obligatorii (sub formă de depozite) în contul deschis la BCN care le corespunde.[129]
Acest raport analizează îndeaproape compatibilitatea legislației naționale sau a normelor adoptate de BCN și a statutelor BCN cu dispozițiile Tratatului referitoare la interdicția de acces privilegiat. Totuși, prezentul raport nu exclude posibilitatea unei evaluări care să constate dacă actele cu putere de lege, normele și actele administrative din statele membre sunt utilizate, sub pretextul considerentelor de natură prudențială, ca mijloc de eludare a interdicției de acces privilegiat. O astfel de evaluare depășește sfera de cuprindere a acestui raport.
2.2.6 Ortografia unică a euro
Articolul 3 alineatul (4) din Tratatul privind Uniunea Europeană prevede că „Uniunea instituie o uniune economică și monetară a cărei monedă este euro”. În textele Tratatelor publicate în toate limbile oficiale care sunt scrise cu caractere latine, moneda euro este identificată în mod consecvent la cazul nominativ singular drept „euro”. În textele redactate cu caractere grecești, euro se scrie „ευρώ”, iar în textele cu caractere chirilice euro se scrie „евро”.[130] În același sens, Regulamentul (CE) nr. 974/98 prevede clar că denumirea monedei unice trebuie să fie aceeași în toate limbile oficiale ale UE, având în vedere existența unor alfabete diferite. Prin urmare, Tratatele prevăd ortografia unică a cuvântului „euro” la cazul nominativ singular în toate dispozițiile legislative naționale și ale UE, având în vedere existența unor alfabete diferite.
Având în vedere competența exclusivă a Uniunii în stabilirea denumirii monedei unice, orice abatere de la această regulă contravine Tratatelor și ar trebui eliminată.[131] Deși acest principiu se aplică tuturor legislațiilor naționale, evaluarea din capitolele consacrate statelor membre pune accentul pe statutele BCN și pe legile care reglementează trecerea la euro.
2.2.7 Integrarea juridică a BCN în Eurosistem
Dispozițiile legislației naționale (îndeosebi ale statutelor BCN, dar și ale altor acte normative) de natură să împiedice îndeplinirea misiunilor legate de Eurosistem sau respectarea deciziilor BCE sunt incompatibile cu funcționarea eficientă a Eurosistemului după adoptarea euro de către un stat membru. În consecință, legislația națională trebuie adaptată pentru a se asigura compatibilitatea cu Tratatul și cu Statutul SEBC din perspectiva misiunilor legate de Eurosistem. În vederea respectării articolului 131 din Tratat, a fost necesară modificarea legislației naționale pentru a asigura compatibilitatea acesteia până la data înființării SEBC (în cazul Suediei) și până la 1 mai 2004, 1 ianuarie 2007 și 1 iulie 2013 (în cazul statelor membre care au aderat la UE la datele respective). Cu toate acestea, obligațiile statutare referitoare la integrarea juridică deplină a unei BCN în Eurosistem intră în vigoare atunci când integrarea devine efectivă, respectiv la data la care statul membru care face obiectul unei derogări adoptă moneda euro.
Principalele domenii analizate în prezentul raport sunt cele în care dispozițiile statutare pot împiedica BCN să se conformeze cerințelor Eurosistemului. Acestea includ dispoziții (a) care ar putea împiedica participarea BCN la implementarea politicii monetare unice, astfel cum este definită de organele de decizie ale BCE, sau (b) care ar putea împiedica un guvernator să își îndeplinească atribuțiile în calitatea sa de membru al Consiliului guvernatorilor BCE, sau (c) care contravin prerogativelor BCE, sau (d) care nu recunosc faptul că Uniunii îi revine în mod irevocabil competența exclusivă asupra misiunilor legate de SEBC în statele membre a căror monedă este euro,[132] sau (e) în temeiul cărora, în îndeplinirea misiunilor legate de SEBC, BCN sunt obligate să respecte deciziile autorităților naționale care intră în conflict cu actele normative ale BCE. Se face distincție între obiectivele de politică economică, misiuni, dispozițiile cu caracter financiar, politica de curs de schimb și cooperarea internațională. De asemenea, sunt menționate și alte domenii în care ar putea fi necesară adaptarea statutelor BCN.
2.2.7.1 Obiective de politică economică
Integrarea deplină a unei BCN în Eurosistem presupune ca obiectivele sale statutare să fie compatibile cu obiectivele SEBC, astfel cum sunt prevăzute la articolul 2 din Statutul SEBC. Aceasta implică, printre altele, adaptarea obiectivelor statutare cu o „conotație națională” (de exemplu, în cazul în care dispozițiile statutare se referă la obligația de conduită a politicii monetare în contextul politicii economice generale a statului membru respectiv). De asemenea, obiectivele secundare ale unei BCN trebuie să fie consecvente și să nu interfereze cu obligația acesteia de a susține politicile economice generale de la nivelul UE cu scopul de a contribui la realizarea obiectivelor UE, definite la articolul 3 din Tratatul privind Uniunea Europeană. Această obligație constituie un obiectiv în sine, formulat astfel încât să nu aducă atingere menținerii stabilității prețurilor.[133]
2.2.7.2 Misiuni
Misiunile unei BCN a unui stat membru care a adoptat euro sunt stabilite cu precădere prin Tratat și Statutul SEBC, având în vedere că respectiva BCN este parte integrantă a Eurosistemului. În consecință, în scopul respectării articolului 131 din Tratat, dispozițiile referitoare la atribuțiile unei BCN din statutul acesteia trebuie comparate cu dispozițiile corespunzătoare din Tratat și din Statutul SEBC, iar eventualele incompatibilități trebuie eliminate.[134] Această cerință se aplică oricăror dispoziții care, după adoptarea monedei euro și integrarea în Eurosistem, constituie un impediment în îndeplinirea misiunilor legate de SEBC, îndeosebi acelor dispoziții care nu respectă competențele SEBC prevăzute în capitolul IV din Statut.
Orice dispoziție legislativă națională referitoare la politica monetară trebuie să recunoască faptul că politica monetară a UE reprezintă o misiune ce trebuie îndeplinită prin intermediul Eurosistemului.[135] Statutul unei BCN poate cuprinde dispoziții referitoare la instrumentele de politică monetară. Aceste dispoziții ar trebui să fie compatibile cu dispozițiile corespunzătoare din Tratat și din Statutul SEBC, iar orice incompatibilitate trebuie eliminată în vederea respectării articolului 131 din Tratat.
Monitorizarea evoluțiilor fiscale este o misiune pe care o BCN o desfășoară periodic pentru a evalua în mod adecvat poziția care trebuie adoptată în domeniul politicii monetare. BCN pot, de asemenea, să-și prezinte punctele de vedere cu privire la evoluțiile fiscale relevante pe baza activității lor de monitorizare și a independenței consultanței oferite de acestea, pentru a contribui la buna funcționare a Uniunii Monetare Europene. Monitorizarea evoluțiilor fiscale de către o BCN în scopuri de politică monetară ar trebui să se bazeze pe accesul deplin la toate informațiile relevante privind finanțele publice. Prin urmare, BCN ar trebui să primească acces automat, necondiționat și în timp util la toate statisticile relevante privind finanțele publice. Cu toate acestea, rolul BCN nu ar trebui să se extindă dincolo de activitățile de monitorizare care rezultă din sau au legătură – direct sau indirect – cu îndeplinirea mandatului lor în domeniul politicii monetare.[136] Un mandat formal pentru evaluarea prognozelor și a evoluțiilor fiscale de către o BCN implică pentru acea BCN un rol (și responsabilitatea aferentă) în elaborarea politicii fiscale, ceea ce riscă să submineze îndeplinirea mandatului Eurosistemului în domeniul politicii monetare și independența BCN.[137]
În contextul inițiativelor legislative naționale destinate contracarării turbulențelor de pe piețele financiare, BCE a subliniat că ar trebui evitate orice distorsiuni pe segmentele naționale ale pieței monetare din zona euro, întrucât acestea ar putea afecta implementarea politicii monetare unice. Acest lucru este valabil în special în ceea ce privește extinderea garanțiilor statutului în vederea acoperirii depozitelor interbancare.[138]
Statele membre trebuie să asigure faptul că măsurile legislative naționale care vizează soluționarea problemelor de lichiditate cu care se confruntă întreprinderile sau persoanele care desfășoară profesii liberale, de exemplu datoriile acestora față de instituțiile financiare, nu au un impact negativ asupra lichidității de pe piață. În special, astfel de măsuri nu pot încălca principiul unei economii de piață deschise, astfel cum este prevăzut de articolul 3 din Tratatul privind Uniunea Europeană, întrucât acest fapt ar putea împiedica fluxul de credite, ar putea influența în mod semnificativ stabilitatea instituțiilor financiare și a piețelor și prin urmare ar putea afecta îndeplinirea misiunilor Eurosistemului.[139]
Dispozițiile legislative naționale care conferă BCN dreptul exclusiv de a emite bancnote trebuie să menționeze că, odată cu adoptarea euro, Consiliul guvernatorilor BCE are dreptul exclusiv de a autoriza emisiunea de bancnote euro, în conformitate cu articolul 128 alineatul (1) din Tratat și articolul 16 din Statutul SEBC[140], în timp ce dreptul de emisiune a bancnotelor euro aparține BCE și BCN. După adoptarea euro, dispozițiile legislative naționale care permit guvernelor să influențeze aspecte precum cupiurile, producția, volumul și retragerea din circulație a bancnotelor euro trebuie să fie abrogate sau, după caz, să prevadă competențele BCE în ceea ce privește bancnotele euro, conform dispozițiilor Tratatului și ale Statutului SEBC. Indiferent de delimitarea responsabilităților între guverne și BCN în legătură cu monedele, odată cu adoptarea euro, dispozițiile aplicabile trebuie să prevadă competența BCE de a aproba volumul emisiunii de monede euro. Un stat membru nu poate considera că bancnotele și monedele metalice aflate în circulație reprezintă datoria BCN față de guvernul statului respectiv, întrucât acest fapt ar contraveni principiului monedei unice și ar fi incompatibil cu cerințele privind integrarea juridică în Eurosistem.[141]
În ceea ce privește administrarea rezervelor valutare,[142] orice stat membru care a adoptat moneda euro și care nu își transferă rezervele valutare oficiale[143] la BCN încalcă Tratatul. Misiunea SEBC de deținere și administrare a rezervelor valutare include toate acțiunile necesare pentru îndeplinirea efectivă a mandatului Eurosistemului. De exemplu, pentru ca activele de rezervă să își îndeplinească funcția în cadrul operațiunilor de gestionare a rezervelor valutare, aspectul controlului efectiv deplin exercitat de banca centrală este esențial. Aceasta implică posibilitatea BCN de a lua decizii, în deplină autonomie, cu privire la deținerea, păstrarea, cedarea, negocierea și administrarea zilnică, precum și pe termen lung, a rezervelor valutare, inclusiv prin cumpărarea și vânzarea directă de aur, la vedere și la termen, precum și în cadrul acordurilor repo.[144] De asemenea, orice drept al unui terț (de exemplu, guvernul sau parlamentul) de a influența deciziile unei BCN în legătură cu administrarea rezervelor valutare oficiale ar fi incompatibil cu articolul 127 alineatul (2) a treia liniuță din Tratat. În plus, BCN trebuie să furnizeze BCE active externe de rezervă proporțional cu cotele deținute din capitalul subscris al BCE. Aceasta înseamnă că nu trebuie să existe obstacole juridice pentru BCN privind transferul activelor externe de rezervă către BCE.
În ceea ce privește statistica, deși reglementările adoptate în temeiul articolului 34.1 din Statutul SEBC în domeniul statisticii nu conferă drepturi și nici nu impun obligații statelor membre care nu au adoptat euro, articolul 5 din Statutul SEBC, care se referă la colectarea informațiilor statistice, se aplică tuturor statelor membre, indiferent dacă au adoptat sau nu moneda euro. Prin urmare, statele membre a căror monedă nu este euro au obligația de a elabora și de a implementa la nivel național toate măsurile pe care le consideră adecvate pentru a colecta informațiile statistice necesare în vederea îndeplinirii cerințelor de raportare statistică ale BCE[145] și de a efectua în timp util pregătirile în domeniul statistic pentru a deveni state membre a căror monedă este euro.[146] Legislația națională de stabilire a cadrului pentru cooperarea între BCN și institutele naționale de statistică ar trebui să garanteze independența BCN în îndeplinirea atribuțiilor lor în cadrul sistemului statistic al SEBC.[147]
2.2.7.3 Dispoziții financiare
Dispozițiile financiare din Statutul SEBC includ norme privind conturile financiare[148], auditul[149], subscrierea capitalului[150], transferul activelor din rezervele valutare[151] și repartizarea venitului monetar[152]. BCN trebuie să își poată îndeplini obligațiile care le revin în temeiul acestor dispoziții și, prin urmare, orice dispoziții naționale incompatibile trebuie abrogate.[153]
2.2.7.4 Politica valutară
Un stat membru care face obiectul unei derogări își poate menține legislația națională care prevede responsabilitatea guvernului pentru politica valutară a statului membru respectiv, BCN având în acest caz un rol consultativ și/sau executiv. Totuși, la momentul adoptării euro de către un stat membru, legislația în cauză trebuie să reflecte faptul că responsabilitatea pentru politica valutară a zonei euro a fost transferată la nivelul UE, în conformitate cu articolele 138 și 219 din Tratat.
2.2.7.5 Cooperarea internațională
În vederea adoptării euro, legislația națională trebuie să fie compatibilă cu articolul 6.1 din Statutul SEBC, care prevede că în domeniul cooperării internaționale cu privire la misiunile încredințate Eurosistemului BCE hotărăște asupra modului în care SEBC este reprezentat. Legislația națională care permite unei BCN să participe la instituțiile monetare internaționale trebuie să condiționeze această participare de aprobarea de către BCE (articolul 6.2 din Statutul SEBC).
2.2.7.6 Diverse
Pe lângă aspectele menționate anterior, în cazul anumitor state membre există o serie de alte domenii în care dispozițiile naționale trebuie adaptate (de exemplu, în domeniul sistemelor de plăți și de compensare și al schimbului de informații).
3 Stadiul convergenței economice
Acest capitol prezintă o sinteză orizontală. O serie de factori relevanți pentru evaluarea generată nu sunt abordați aici, ci în capitolele 4 și 5.
De la data publicării Raportului de convergență 2024 al BCE, progresele în ceea ce privește gradul de îndeplinire a criteriilor de convergență au fost frânate de șocurile externe. Inflația IAPC se menține la o valoare superioară celei de referință în trei dintre cele cinci țări analizate în acest raport și înregistrează o valoare considerabil superioară în una dintre acestea (Tabelul 3.1). Finanțele publice s-au deteriorat în majoritatea țărilor de la data publicării Raportului de convergență 2024 al BCE, ponderea în PIB a datoriei publice majorându-se semnificativ în unele cazuri. De la data Raportului de convergență 2024, numărul țărilor care fac obiectul unei proceduri de deficit excesiv a crescut de la unu la trei și se preconizează că niciuna dintre aceste țări nu își va reduce deficitul bugetar sub valoarea de referință de 3% din PIB până la finele anului 2027. Monedele tuturor țărilor analizate în acest raport nu participă în continuare la mecanismul cursului de schimb (MCS II), iar unele dintre acestea au consemnat fluctuații ample față de euro pe parcursul ultimilor ani. Începând cu luna iunie 2024, diferențialul ratelor dobânzilor pe termen lung față de zona euro a crescut ușor în două țări și a scăzut în trei dintre acestea. Începând cu luna mai 2026, mediile pe 12 luni ale ratelor dobânzilor pe termen lung au fost superioare valorii de referință în trei țări și inferioare acesteia în două țări. Unul dintre factorii determinanți care frânează convergența economică este impactul economic al șocurilor externe, inclusiv războiul declanșat de Rusia împotriva Ucrainei, tensiunile comerciale globale și izbucnirea conflictului din Orientul Mijlociu.
Tabel 3.1
Tabel sinoptic al indicatorilor economici de convergență
Stabilitatea prețurilor | Evoluții și proiecții bugetare ale administrațiilor publice | Cursul de schimb | |||||
|---|---|---|---|---|---|---|---|
Inflația IAPC1) | Țară cu deficit excesiv2) 3) | Surplusul (+)/deficitul (-) bugetului general consolidat4) | Datoria publică4) | Monedă participantă la MCS II3) | Cursul de schimb | Rata dobânzii | |
Cehia |
|
|
|
|
|
|
|
2024 | 2,7 | Nu | -2,0 | 43,3 | Nu | -4,6 | 4,0 |
2025 | 2,3 | Nu | -2,1 | 44,3 | Nu | 1,7 | 4,3 |
2026 | 1,9 | Nu | -2,8 | 45,8 | Nu | 1,5 | 4,5 |
Ungaria |
|
|
|
|
|
|
|
2024 | 3,7 | Da | -5,1 | 73,5 | Nu | -3,5 | 6,5 |
2025 | 4,4 | Da | -4,7 | 74,6 | Nu | -0,6 | 6,9 |
2026 | 3,3 | Da | -6,2 | 75,1 | Nu | 6,1 | 6,7 |
Polonia |
|
|
|
|
|
|
|
2024 | 3,7 | Da | -6,4 | 54,8 | Nu | 5,2 | 5,5 |
2025 | 3,3 | Da | -7,3 | 59,7 | Nu | 1,5 | 5,5 |
2026 | 2,9 | Da | -6,5 | 64,5 | Nu | 0,0 | 5,4 |
România |
|
|
|
|
|
|
|
2024 | 5,8 | Da | -9,3 | 54,8 | Nu | -0,6 | 6,3 |
2025 | 6,8 | Da | -7,9 | 59,3 | Nu | -1,4 | 6,9 |
2026 | 8,4 | Da | -6,2 | 61,6 | Nu | -1,8 | 6,7 |
Suedia |
|
|
|
|
|
|
|
2024 | 2,0 | Nu | -1,5 | 34,2 | Nu | 0,4 | 2,2 |
2025 | 2,6 | Nu | -1,3 | 35,1 | Nu | 3,2 | 2,5 |
2026 | 2,2 | Nu | -2,8 | 36,6 | Nu | 2,7 | 2,6 |
Valoare de referință7) | 2,7 | -3,0 | 60,0 | 5,1 | |||
Sursa: Comisia Europeană (Eurostat, Direcția Generală Afaceri Economice și Financiare) și Sistemul European al Băncilor Centrale.
1) Variație procentuală anuală medie. Datele pentru anul 2026 se referă la perioada iunie 2025-mai 2026.
2) Se referă la situația în care o țară a făcut obiectul unei decizii a Consiliului UE privind existența unui deficit excesiv pentru cel puțin o parte a anului.
3) Informațiile pentru anul 2026 se referă la perioada anterioară termenului-limită pentru datele statistice (17 iunie 2026).
4) Pondere în PIB. Datele pentru anul 2026 provin din Previziunile economice ale Comisiei Europene din primăvara anului 2026.
5) Variație procentuală anuală. O valoare pozitivă (negativă) indică aprecierea (deprecierea) în raport cu euro. Datele pentru anul 2026 se referă la perioada 1 ianuarie 2026-17 iunie 2026.
6) Rata medie anuală a dobânzii. Datele pentru anul 2026 se referă la perioada iunie 2025-mai 2026.
7) Valorile de referință pentru inflația măsurată prin IAPC și pentru ratele dobânzilor pe termen lung se referă la perioada iunie 2025-mai 2026. Valorile de referință pentru soldul bugetului general consolidat și pentru datoria publică sunt definite în articolul 126 alineatul (2) din Tratatul privind funcționarea Uniunii Europene și Protocolul nr. 12 privind procedura de deficit excesiv.
În ultimii doi ani, economiile țărilor analizate au fost în continuare expuse tensiunilor geopolitice ridicate și incertitudinilor și fragmentării tot mai mari a schimburilor comerciale internaționale. Conflictele din Ucraina și Orientul Mijlociu, alături de intensificarea tensiunilor geopolitice în general, au afectat activitatea economică, date fiind incertitudinile sporite și perturbările la nivelul schimburilor comerciale și al lanțurilor de aprovizionare, precum și diminuarea încrederii în rândul consumatorilor și al companiilor. Totodată, reintensificarea tensiunilor comerciale și măsurile tarifare adoptate la nivel global s-au adăugat influențelor externe nefavorabile. Deși expunerile comerciale directe față de Statele Unite ale țărilor analizate sunt relativ limitate, efectele indirecte transmise prin intermediul lanțurilor globale de valoare adăugată pot amplifica șocurile comerciale, producând reverberații în amonte la nivelul ramurilor prelucrătoare și al serviciilor conexe. Mai recent, războiul din Orientul Mijlociu a afectat în special convergența inflației, întrucât unele dintre țările analizate sunt mai sensibile la șocurile produse de prețurile produselor energetice decât țările din zona euro. Războiul a amplificat incertitudinile la nivel mondial și a condus la majorări accentuate ale prețurilor produselor energetice, inclusiv la puseuri de creștere a prețurilor petrolului și ale gazelor naturale, precum și la riscuri ridicate asociate principalelor rute de transport internațional. Astfel, a fost întreruptă traiectoria constantă de scădere a inflației în majoritatea țărilor analizate. Cu toate că gradul de sensibilitate și expunerile directe la șocurile energetice s-au redus în timp și sunt mai mici în prezent decât în 2022, implicațiile pe termen mediu vor depinde de intensitatea și durata conflictului, precum și de modul de transmitere a influențelor prețurilor produselor energetice asupra prețurilor de consum și activității economice din fiecare țară.
În pofida acestor provocări externe, activitatea economică în țările analizate a fost rezilientă până în prezent. În condițiile în care presiunile inflaționiste s-au atenuat în majoritatea țărilor în 2024 și 2025, pe fondul înăspririi politicilor monetare și al normalizării anterioare a prețurilor produselor energetice, veniturile disponibile reale s-au redresat progresiv, sprijinind cererea internă. Dinamica creșterii a rămas însă neuniformă de la o țară la alta. Activitatea economică în Ungaria și România a înregistrat un nivel redus în 2024 și 2025. În Ungaria, exporturile nete scăzute și investițiile modeste au afectat creșterea economică, pe fondul fragilității cererii externe în cazul celor mai importante sectoare locale orientate spre export și al persistenței incertitudinilor legate de absorbția fondurilor UE și de mediul de afaceri. În România, exporturile nete și investițiile au avut o contribuție negative la creșterea economică în 2024. În anul următor, măsurile de consolidare fiscală au condus la scăderea consumului privat în România, în timp ce investițiile au crescut, iar contribuția negativă din partea exporturilor nete s-a redus. În cele două țări, presiunile inflaționiste mai pronunțate au limitat veniturile reale și au contribuit la înăsprirea condițiilor de finanțare. În schimb, deși a fost însoțită de o adâncire a deficitului fiscal, creșterea economică a Poloniei a fost mai mare decât cea înregistrată în majoritatea statelor membre ale UE, fiind susținută de cererea internă robustă și de investiții semnificative.
Perspectivele economice ale țărilor analizate sunt afectate de tensiunile geopolitice sporite. Deși se estimează că cererea internă va rămâne principalul determinant al creșterii în 2026 și 2027, fiind susținută de piețele încă reziliente ale forței de muncă, războiul din Orientul Mijlociu a contribuit la amplificarea volatilității pe piețele internaționale ale energiei și la majorarea costurilor cu energia, cu efecte deja vizibile asupra inflației și a indicatorului de încredere în economie, ceea ce poate afecta activitatea economică. În contextul actual, perspectivele de creștere sunt în continuare grevate de incertitudini ridicate și de riscuri în sensul scăderii. Tensiunile geopolitice și comerciale persistente ar putea intensifica tendințele de fragmentare, mai ales pe fondul gradului înalt de deschidere și integrare a acestor economii în lanțurile globale de valoare adăugată, având potențialul de a genera disfuncționalități la nivelul schimburilor comerciale și al fluxurilor de investiții și de a determina creșterea primelor de risc. Perspectivele sunt în continuare afectate de pierderile anterioare înregistrate la nivelul competitivității prin preț de mai multe țări și de incertitudinile legate de dinamica și structura procesului de consolidare fiscală în unele cazuri.
Țările din Europa Centrală și de Est analizate în acest raport au făcut progrese evidente în vederea realizării convergenței reale cu media zonei euro în ultimele decenii, dar influențele nefavorabile structurale au crescut în ultimii ani. Începând din 1999, aceste țări și-au redus semnificativ decalajele în raport cu media zonei euro pentru nivelul PIB real pe locuitor (Graficul 3.1). Cu toate acestea, începând din 2019, ritmul procesului de convergență reală a încetinit în majoritatea țărilor, reflectând efectele persistente ale șocurilor succesive și constrângerile structurale asupra productivității și ofertei de forță de muncă. Totodată, persistă vulnerabilități macroeconomice și financiare, deși în grade diferite de la o țară la alta. Dacă nu sunt abordate în mod adecvat, este probabil ca astfel de vulnerabilități să amplifice efectul șocurilor externe și să afecteze în egală măsură potențialul de creștere și caracterul sustenabil al convergenței pe termen mai lung. În prezent, dificultățile majore în domeniul convergenței reale durabile includ: (i) incertitudinile ridicate la nivel global, inclusiv tensiunile geopolitice, fragmentarea accentuată a schimburilor comerciale și schimbările la nivelul lanțurilor globale de valoare adăugată, care pot conduce la modificarea tiparelor fluxurilor comerciale și ale investițiilor, intensificarea presiunilor concurențiale la nivelul sectoarelor industriale europene și la amplificarea vulnerabilităților asociate dependenței de materii prime critice; (ii) continuarea modificărilor structurale ale sectoarelor economice, în special în contextul tranziției verzi și a celei digitale, care constituie provocări mai ales pentru țările care fac tranziția de la niveluri medii către niveluri ridicate ale veniturilor, cu precădere cele cu dependență relativ mare de sursele de energie cu emisii ridicate de dioxid de carbon; (iii) persistența deficitelor de forță de muncă, a gradului de necorelare între competențele forței de muncă și cerințele pieței și a evoluțiilor demografice nefavorabile, care limitează potențialul de creștere; (iv) progresul limitat în ceea ce privește îmbunătățirea calității guvernanței, a capacității instituționale și a mediului de afaceri, care sunt esențiale pentru consolidarea creșterii productivității pe termen lung și a rezilienței în fața șocurilor viitoare și (v) vulnerabilitățile fiscale, inclusiv presiunile puternice din partea cheltuielilor pentru a contracara, printre altele, consecințele tensiunilor geopolitice, ale îmbătrânirii populațiilor, ale riscurilor climatice și tranziției verzi, precum și nivelurile în creștere ale datoriei publice.
Graficul 3.1
Nivelul PIB real pe locuitor
a) În raport cu media zonei euro | b) Modificare în raport cu media zonei euro începând din 1999 |
|---|---|
(indice: zona euro = 100) | (indice: zona euro = 100; axa x: nivelul din 1999; axa y: variația nivelului în puncte procentuale, 1999-2025) |
 |  |
Sursa: Comisia Europeană (Direcția Generală Afaceri Economice și Financiare) și calcule BCE.
Notă: Pe baza nivelului PIB real pe locuitor la standardul puterii de cumpărare. În tabloul b), punctele roșii indică țările analizate (etichetate); punctele verzi arată țările care au aderat la zona euro începând din 2003 (neetichetate); punctele albastru deschis indică țările care au aderat la zona euro înainte de 2003 (neetichetate); punctul gri arată Danemarca (care beneficiază de o clauză de derogare). Irlanda este exclusă din cauză că valorile PIB sunt afectate semnificativ de activitățile companiilor multinaționale, care pot distorsiona măsurarea activității economice interne. Luxemburg este exclus deoarece calcularea nivelului PIB pe locuitor este distorsionată de numărul mare de lucrători transfrontalieri. Linia gri indică legătura liniară estimată dintre variabile.
Din perspectiva îndeplinirii criteriilor de convergență, caracterul sustenabil al convergenței rămâne esențial. Convergența trebuie să fie durabilă și bazată pe fundamente economice solide și nu doar la un anumit moment în timp. Experiența dobândită de la crearea Uniunii Economice și Monetare a relevat faptul că fragilitatea fundamentelor economice, conduita macroeconomică excesiv de relaxată, capacitatea instituțională și statistică insuficientă, precum și așteptările exagerat de optimiste referitoare la convergența veniturilor reale pot crea vulnerabilități nu doar pentru țările vizate, ci și pentru buna funcționare a zonei euro în ansamblu. Crizele anterioare, inclusiv criza datoriilor suverane, pandemia de COVID-19 și șocul energetic din perioada 2022-2023 au demonstrat în continuare că dezechilibrele macroeconomice ample, capacitatea limitată de reformă și reziliența redusă în fața șocurilor adverse pot face ca procesul de convergență să fie îndelungat și costisitor. În contextul actual marcat de tensiuni geopolitice ridicate și fragmentare economică crescută, reziliența și credibilitatea politicilor au devenit și mai importante. Atingerea valorilor criteriilor de convergență la un moment dat în timp nu reprezintă o garanție per se a unor evoluții favorabile odată ce țara respectivă devine membru al zonei euro. Astfel, țările care aderă la zona euro ar trebui să demonstreze caracterul sustenabil al procesului de convergență pe care îl parcurg, precum și faptul că politicile macroeconomice ale acestora sunt în concordanță cu criteriile de participare la uniunea monetară orientate spre stabilitate și că instituțiile lor sunt suficient de robuste pentru a face față șocurilor viitoare. Aceste aspecte servesc cu precădere interesul țării respective, dar sunt importante și pentru transmisia eficace a politicii monetare și asigurarea stabilității în zona euro în ansamblu, luând în considerare faptul că uniunea monetară nu are încă o capacitate fiscală centralizată, iar mecanismele permanente de partajare a riscurilor sunt limitate.
În vederea realizării convergenței sustenabile sunt necesare ajustări durabile ale politicilor și o convergență structurală. Stabilitatea macroeconomică, politicile fiscale solide și credibile în concordanță cu cadrul de guvernanță economică al UE și un mediu de afaceri favorabil susținut de structuri economice eficiente și instituții publice solide reprezintă condiții prealabile pentru realizarea convergenței sustenabile. Gradul ridicat de flexibilitate a pieței de bunuri și servicii și a pieței forței de muncă este esențial pentru a facilita ajustările structurale și pentru a absorbi șocurile macroeconomice. Un cadru de politică orientat spre stabilitate și anticipațiile bine ancorate privind inflația sunt esențiale pentru menținerea stabilității prețurilor și pentru susținerea caracterului durabil al convergenței nominale. Buna funcționare a unei economii de piață deschise cu liberă concurență promovează alocarea eficientă a capitalului și a forței de muncă, stimulând astfel productivitatea și creșterea economică pe termen lung. Un grad ridicat de integrare economică în zona euro susține sincronizarea ciclurilor economice și participarea fără sincope la uniunea monetară. Totodată, este importantă o mai bună aliniere a structurilor economice pentru a asigura un răspuns, în linii mari, similar al economiilor în fața șocurilor comune, inclusiv a celor legate de diferențele în materie de dependență energetică și structuri de producție, demers prin care este sprijinită astfel buna funcționare a uniunii monetare. De asemenea, sunt necesare politici macroprudențiale și de supraveghere adecvate pentru a evita acumularea de dezechilibre macroeconomice și financiare, inclusiv creșterea excesivă a prețurilor activelor și ciclurile de boom and bust ale creditului, care sunt costisitoare din punct de vedere social. Măsurile de politică decisive rămân esențiale în cazul în care sunt identificate dezechilibre macroeconomice în cadrul procedurii privind dezechilibrele macroeconomice (PDM) implementate de Comisia Europeană. Absorbția și implementarea eficace a fondurilor europene, inclusiv a resurselor disponibile în cadrul programului „Next Generation EU” (NGEU), pot sprijini procesul de convergență, cu condiția ca angajamentele în materie de investiții și de reforme să fie îndeplinite în mod oportun și eficient. Nu în ultimul rând, soliditatea cadrului instituțional și capacitatea de implementare a unor politici solide rămân esențiale pentru realizarea integrării economice durabile.
3.1 Criteriul stabilității prețurilor
În ultimii zece ani, evoluția inflației în țările analizate a reflectat succesiunea unor șocuri ample și parțial suprapuse. După o perioadă de inflație scăzută în anii precedenți, declanșarea pandemiei în 2020 a antrenat o contracție severă a activității economice. În timp ce inflația s-a temperat inițial în unele țări, în altele a rămas relativ persistentă, parțial pe fondul majorării prețurilor la alimente și servicii, precum și al menținerii unor condiții restrictive pe piața forței de muncă. Începând cu anul 2021, inflația a consemnat o creștere pronunțată în toate țările analizate, determinată de avansul semnificativ al prețurilor produselor energetice și de dezechilibrele dintre cerere și ofertă (Graficul 3.2). De la începutul anului 2022, războiul declanșat de Rusia împotriva Ucrainei a amplificat în continuare aceste presiuni. Inflația în Europa Centrală și de Est a înregistrat o creștere mai accentuată comparativ cu zona euro, ca urmare a intensității energetice mai ridicate a producției, a ponderilor mai mari ale energiei și alimentelor în coșul de consum, a dependenței inițiale de aprovizionarea cu energie din Rusia, precum și a integrării profunde în lanțurile internaționale de valoare adăugată, toți acești factori contribuind la amplificarea propagării șocurilor externe. Persistența tensiunilor pe piața forței de muncă și dinamica robustă a salariilor au alimentat, de asemenea, presiunile inflaționiste interne (Graficul 3.3, tabloul a) (a se vedea și Secțiunea 3.5). Pentru a contracara creșterea substanțială a inflației, în 2021 majoritatea băncilor centrale au început să majoreze ratele dobânzii de politică monetară, în timp ce guvernele au introdus măsuri fiscale temporare, în special în 2022 și 2023, constând în principal în subvenții pentru energie și, într-o măsură mai mică, în reduceri ale impozitelor indirecte. După ce a atins un nivel maxim la finalul anului 2022/începutul anului 2023, inflația a scăzut puternic ca urmare a înăspririi politicii monetare, a diminuării prețurilor produselor energetice la nivel mondial, a ameliorării treptate a blocajelor în aprovizionare, precum și a efectelor de bază. Cu toate acestea, pe parcursul ultimului deceniu, inflația în majoritatea țărilor analizate a înregistrat, în medie, un nivel mai ridicat și o volatilitate mai mare comparativ cu zona euro.
Graficul 3.2
Evoluția și perspectivele inflației IAPC pe termen lung
(variații procentuale anuale)

Sursa: Comisia Europeană (Eurostat, Direcția Generală Afaceri Economice și Financiare) și BCE.
Notă: Liniile continue indică variațiile procentuale anuale pe baza datelor lunare referitoare la IAPC. În zona hașurată sunt prezentate proiecțiile privind inflația IAPC anuală din Previziunile economice ale Comisiei Europene din primăvara anului 2026.
Graficul 3.3
Creșterea cumulată a IAPC, a costului unitar nominal cu forța de muncă și a indicatorilor de competitivitate armonizați în perioada 2016-2025
a) IAPC și costul unitar nominal cu forța de muncă | b) Indicatorii de competitivitate armonizați pe baza costului unitar cu forța de muncă și a deflatorului PIB |
|---|---|
(puncte procentuale; axa x: creșterea cumulată a IAPC; axa y: creșterea cumulată a costului unitar cu forța de muncă) | (puncte procentuale; axa x: creșterea cumulată a indicatorilor de competitivitate armonizați pe baza deflatorului PIB; axa y: creșterea cumulată a indicatorilor de competitivitate armonizați pe baza costului unitar cu forța de muncă) |
 |  |
Sursa: Eurostat și BCE.
Notă: Tabloul a) prezintă creșterea cumulată a IAPC pe axa x și a costului unitar cu forța de muncă pe axa y. Tabloul b) prezintă creșterea cumulată a indicatorilor de competitivitate armonizați pe baza deflatorului PIB pe axa x și creșterea cumulată a indicatorilor de competitivitate armonizați pe baza costului unitar cu forța de muncă pe axa y. Liniile continue din fiecare tablou reprezintă bisectoarea. Creșterea IAPC este calculată pe baza datelor lunare agregate în date medii anuale. Indicatorii de competitivitate armonizați pe baza deflatorului PIB pentru țările din zona euro se calculează în raport cu cele 21 de țări din zona euro și cu partenerii comerciali din grupul EER-40; indicatorii de competitivitate armonizați pe baza costului unitar cu forța de muncă pentru țările din zona euro sunt calculați în raport cu cele 21 de țări din zona euro și cu partenerii comerciali din grupul EER-17. Pentru țările din afara zonei euro, indicatorii de competitivitate armonizați pe baza deflatorului PIB și cei pe baza costului unitar cu forța de muncă se calculează în raport cu partenerii comerciali din grupul EER-40 și, respectiv, din grupul EER-17. Punctele roșii indică țările analizate (etichetate); punctele verzi indică țările care au aderat la zona euro începând cu anul 2003 (neetichetate); punctele de culoare albastru-deschis indică țările care au aderat la zona euro înainte de 2003 (neetichetate); punctul gri indică Danemarca; punctul albastru-închis indică datele agregate aferente zonei euro.
În luna mai 2026, în trei dintre cele cinci țări analizate în acest raport, rata medie anuală a inflației a fost superioară valorii de referință de 2,7% corespunzătoare criteriului privind stabilitatea prețurilor. După creșterea semnificativă din 2022, rata inflației a început să scadă vizibil în 2023 în toate țările analizate și a continuat să se tempereze pe parcursul anului 2024. Totuși, traiectoriile dezinflației au fost eterogene la nivelul țărilor. În România, inflația s-a situat la un nivel mai ridicat față de celelalte țări și a crescut considerabil începând cu jumătatea anului 2025, reflectând măsurile privind impozitele indirecte introduse în contextul consolidării fiscale, care au împins inflația mult peste ținta băncii centrale. În Ungaria, inflația a revenit în interiorul intervalului de variație al băncii centrale către sfârșitul anului 2025. În Polonia, inflația a coborât către nivelul țintei în prima jumătate a anului 2024 și, după o ușoară majorare temporară, a rămas în interiorul țintei începând cu iunie 2025. În același an, presiunile inflaționiste în toate țările au fost alimentate de majorarea prețurilor alimentelor, care au crescut, în medie, mai puternic în Europa Centrală și de Est decât în zona euro, reflectând perturbările în aprovizionare din cauza condițiilor meteorologice, creșterea accelerată a costurilor de producție – inclusiv salarii, produse energetice și îngrășăminte – precum și ponderea mai mare a alimentelor în coșurile de consum ale țărilor din Europa Centrală și de Est. Menținerea unor condiții restrictive, deși în atenuare, pe piața forței de muncă a exercitat, de asemenea, presiuni în sensul creșterii asupra dinamicii salariale în majoritatea acestor țări. În primele luni ale anului 2026, majorarea costurilor produselor energetice determinată de escaladarea tensiunilor geopolitice din Orientul Mijlociu a amplificat presiunile în sensul creșterii asupra inflației în țările analizate. Prin urmare, autoritățile din aceste țări au introdus măsuri menite să atenueze impactul majorării prețurilor produselor energetice, cum ar fi plafonarea prețurilor combustibililor, reduceri ale accizelor, plafonarea marjelor de profit și subvenții acordate gospodăriilor și firmelor, care sunt așteptate să amelioreze presiunile inflaționiste. În luna mai 2026, România a înregistrat o rată a inflației considerabil superioară valorii de referință, în timp ce ratele inflației în Ungaria și Polonia s-au plasat tot peste acest prag, dar într-o măsură mai redusă (Graficul 3.4). În schimb, în Cehia și Suedia inflația a rămas sub valoarea de referință. În Raportul de convergență 2024, toate țările analizate au înregistrat rate ale inflației superioare valorii de referință aplicabile la momentul respectiv (3,3%). Acest fapt evidențiază anumite progrese în procesul de convergență a inflației, însă acestea sunt în continuare neuniforme la nivelul țărilor.
Graficul 3.4
Inflația IAPC
(variații procentuale anuale medii)

Sursa: Eurostat și calcule BCE.
Reflectând caracterul eterogen al dinamicii dezinflaționiste, relaxarea politicii monetare în urma șocului inflaționist din perioada 2022–2023 a fost neuniformă la nivelul țărilor. După ciclul anterior de înăsprire care, în țările analizate, a fost inițiat înaintea celui din zona euro, orientările de politică monetară s-au relaxat treptat, pe măsură ce inflația s-a temperat (Graficul 3.5, tabloul a). Băncile centrale din Cehia și Polonia au inițiat ciclul de relaxare a politicii monetare în anul 2023, în timp ce Suedia a început să reducă ratele dobânzilor de politică monetară în 2024. Polonia a adoptat o abordare mai prudentă și a reluat ciclul de relaxare abia în 2025. În Ungaria și România, ratele dobânzilor de politică monetară au rămas ridicate prin comparație, reflectând presiuni inflaționiste mai persistente și incertitudini ridicate pe plan intern și extern. În pofida creșterilor accentuate ale inflației din ultimii ani, anticipațiile inflaționiste pe termen mai lung au rămas, în general, stabile în linii mari în toate țările analizate, situându-se în apropierea țintelor respective (Graficul 3.5, tabloul b). Într-un context marcat de incertitudini ridicate și inflație crescută, ancorarea anticipațiilor pe termen mai lung indică menținerea credibilității cadrului de politică monetară.
Graficul 3.5
Ratele dobânzilor reprezentative și anticipațiile privind inflația pe termen lung
a) Ratele dobânzilor reprezentative | b) Anticipațiile privind inflația pe termen lung |
|---|---|
(procente p.a.) | (variații procentuale anuale) |
 |  |
Sursa: Bloomberg, Consensus Economics și BCE.
Notă: Tabloul a) prezintă evoluția ratelor dobânzilor reprezentative; cele mai recente date se referă la 17 iunie 2026. Tabloul b) prezintă prognozele privind inflația pe termen lung (care acoperă o perioadă cuprinsă între șase și zece ani) și se bazează pe date din ediția din aprilie 2026 a sondajului realizat de Consensus Economics. Segmentele din jurul țintei de inflație indică intervalul de variație stabilit de banca centrală.
În unele dintre țările analizate, riscurile la adresa sustenabilității convergenței inflației rămân pronunțate. Potrivit previziunilor economice ale Comisiei Europene din primăvara anului 2026, inflația va crește în 2026 în majoritatea țărilor analizate (Graficul 3.2), în principal ca urmare a presiunilor în sensul creșterii generate de majorarea prețurilor produselor energetice pe fondul reintensificării tensiunilor geopolitice. Totodată, activitatea economică mai redusă ar putea contribui la temperarea inflației în țările analizate. Aceste proiecții sunt marcate de incertitudini ridicate, având în vedere sensibilitatea inflației din țările analizate la șocurile externe, inclusiv reapariția volatilității pe piețele internaționale de energie în contextul geopolitic actual, precum și amploarea efectelor indirecte și de runda a doua produse de un șoc energetic mai puternic și mai persistent. Menținerea tensiunilor pe piața forței de muncă, în special în unele țări din Europa Centrală și de Est, ar putea exercita, de asemenea, presiuni suplimentare în sensul creșterii asupra salariilor. Pe termen mediu, factori structurali precum evoluțiile demografice și implicațiile economice ale schimbărilor climatice, inclusiv costurile asociate tranziției verzi, pot genera presiuni suplimentare asupra dinamicii inflației. Pe un orizont de timp mai îndelungat, în condițiile în care PIB pe locuitor și nivelurile prețurilor din toate țările Europei Centrale și de Est analizate în acest raport rămân sub media zonei euro (Graficul 3.6), este probabil ca procesul actual de recuperare a decalajelor să conducă la apariția unor diferențiale de inflație pozitive în raport cu zona euro, cu excepția cazului în care acestea sunt compensate prin aprecierea cursului de schimb nominal.
Graficul 3.6
Nivelurile prețurilor și ale remunerării forței de muncă în raport cu zona euro
a) Nivelul comparativ al prețurilor | b) Remunerarea pe salariat |
|---|---|
(indice: zona euro = 100) | (indice: zona euro = 100) |
 |  |
Sursa: Eurostat și calcule BCE.
Notă: Tabloul a): nivelul comparativ al prețurilor aferent cheltuielilor pentru consum ale populației, calculat pe baza parităților puterii de cumpărare. Tabloul b): remunerarea pe salariat la nivelul economiei totale, calculată ca raport între remunerarea salariaților la prețuri curente și numărul de salariați. Cele mai recente date se referă la anul 2025.
Un mediu propice stabilității sustenabile a prețurilor în țările analizate în acest raport necesită politici macroeconomice orientate către stabilitate, reforme structurale continue și măsuri eficiente de menținere a stabilității financiare. În contextul actual caracterizat de intensificarea incertitudinilor geopolitice și comerciale, precum și de continuarea procesului de ajustare fiscală în mai multe țări, este deosebit de importantă menținerea credibilității politicilor și a rezilienței economice. Funcționarea piețelor forței de muncă rămâne esențială pentru menținerea stabilității prețurilor. Privind în perspectivă, un factor esențial îl va constitui măsura în care evoluția salariilor va reflecta dinamica productivității muncii, condițiile pe piața forței de muncă și evoluțiile competitivității prin costuri și prin prețuri în raport cu cele ale partenerilor comerciali (Graficul 3.3). Persistența unor condiții restrictive pe piața forței de muncă și constrângerile de natură demografică subliniază importanța politicilor menite să stimuleze oferta de forță de muncă și productivitatea. Eforturile susținute care vizează intensificarea concurenței pe piețele de bunuri și servicii, îmbunătățirea calității instituționale și consolidarea cadrelor de guvernanță sunt esențiale pentru a sprijini creșterea potențială și a limita presiunile inflaționiste pe termen mediu. Într-un context în care marja de acțiune a politicii monetare poate fi limitată, iar șocurile externe rămân frecvente, alte domenii de politici trebuie să sprijine stabilitatea macroeconomică și să prevină acumularea dezechilibrelor macroeconomice și financiare.
3.2 Criteriul finanțelor publice
La data publicării acestui raport, Ungaria, Polonia și România fac obiectul unor decizii ale Consiliului UE privind existența unui deficit excesiv. În România, ponderea deficitului în PIB a depășit nivelul de referință de 3% în anul 2019, o procedură de deficit excesiv (PDE) fiind inițiată în aprilie 2020. Termenul-limită pentru corectarea deficitului excesiv a fost prelungit ulterior până în anul 2030. În Ungaria și Polonia au fost inițiate proceduri de deficit excesiv în iulie 2024, din cauza deficitelor care depășiseră valoarea de referință de 3% din PIB în anul 2023. Termenele-limită pentru corectarea deficitului excesiv au fost stabilite pentru anul 2026 în cazul Ungariei și, respectiv, pentru anul 2028 în cazul Poloniei. Ponderile deficitului bugetar în PIB ale acestor trei țări au continuat să depășească valoarea de referință în anul 2025, în timp ce celelalte două țări analizate au înregistrat deficite inferioare valorii de referință (Graficul 3.7). Deficitul s-a situat cu mult peste valoarea de referință în Ungaria (4,7% din PIB) și semnificativ peste această valoare în Polonia (7,3% din PIB) și România (7,9% din PIB). Deficitul s-a menținut sub nivelul de referință în Cehia (2,1% din PIB) și mult sub acesta în Suedia (1,3% din PIB).
Graficul 3.7
Surplusul (+)/deficitul (-) bugetului general consolidat
(% din PIB)
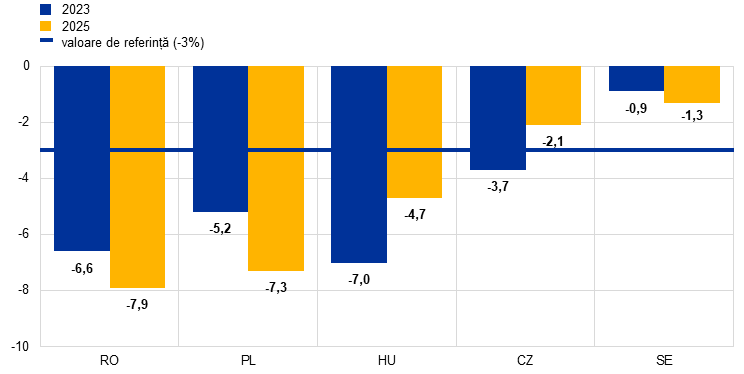
Sursa: Eurostat.
Notă: Datele pentru 2023 au fost ușor revizuite față de cele prezentate în Raportul de convergență 2024.
Deficitul bugetar din 2025 s-a situat la un nivel superior celui din 2023 în trei dintre țările analizate în acest raport. În anul 2023, deficitele bugetare s-au adâncit în majoritatea țărilor analizate, toate, cu excepția Suediei, înregistrând deficite de peste 3% din PIB, ca urmare a impactului economic al războiului declanșat de Rusia împotriva Ucrainei, a măsurilor de politică fiscală adoptate ca răspuns la prețurile mari ale produselor energetice, pe fondul acestui conflict, precum și a încetinirii activității economice. Ulterior, soldurile bugetare au înregistrat evoluții eterogene, în condițiile în care efectele pozitive ale eliminării măsurilor în domeniul energiei și ale unei activități economice mai intense au fost contracarate în mod inegal de creșterea cheltuielilor pentru apărare pe fondul agresiunii în curs a Rusiei împotriva Ucrainei, precum și de majorarea cheltuielilor cu dobânzile. În ansamblu, în perioada 2023-2025, soldul bugetar s-a deteriorat în Polonia, România și Suedia (deși în ultimul caz s-a menținut cu mult sub valoarea de referință), dar s-a îmbunătățit în celelalte două țări analizate. În Cehia, ponderea deficitului bugetar în PIB a scăzut sub valoarea de referință de 3% în anul 2024 și a rămas sub acest nivel în 2025.
Pentru anul 2026, Comisia Europeană preconizează că ponderea deficitului bugetar în PIB se va menține semnificativ peste nivelul de referință de 3% în Ungaria, Polonia și România. În 2026, se previzionează o deteriorare a soldului bugetar în trei dintre țările analizate. Acesta este proiectat să rămână semnificativ superior valorii de referință în Ungaria, Polonia și România. Totodată, se anticipează menținerea acestuia sub nivelul de referință de 3% în celelalte două țări analizate. Deși toate țările analizate au pus în aplicare măsuri fiscale în domeniul energiei ca răspuns la șocul prețurilor produselor energetice în urma izbucnirii războiului din Orientul Mijlociu, se preconizează că impactul bugetar aferent va fi în continuare limitat. În anul 2027, se estimează că soldul bugetar se va ameliora în patru țări, continuând însă să se situeze la un nivel superior valorii de referință în Ungaria, Polonia și România.
În 2025, ponderea datoriei publice în PIB a depășit 60% în Ungaria, în timp ce nivelurile înregistrate de celelalte state analizate au fost inferioare sau net inferioare acestui prag (Tabelul 3.1 și Graficul 3.8). Ponderea datoriei publice în PIB s-a situat în anul 2025 peste nivelul din 2023 în toate țările analizate, în principal pe seama deficitelor bugetare persistente înregistrate de acestea. Ponderea datoriei publice în PIB a crescut puternic, cu 10,2 puncte procentuale din PIB în Polonia și semnificativ, cu 10,0 puncte procentuale din PIB în România. Acest indicator s-a majorat considerabil, cu 2,9 puncte procentuale din PIB în Suedia și cu 2,1 puncte procentuale din PIB în Cehia și ușor, cu 1,3 puncte procentuale în Ungaria. Dintr-o perspectivă mai îndelungată, în intervalul 2016-2025, ponderea datoriei publice în PIB a crescut substanțial, cu 21,5 puncte procentuale din PIB în România și semnificativ, cu 8,1 puncte procentuale din PIB în Cehia și cu 5,6 puncte procentuale din PIB în Polonia, în timp ce în celelalte două țări analizate aceasta s-a menținut la un nivel constant sau s-a redus.
Graficul 3.8
Datoria publică brută
(% din PIB)

Sursa: Eurostat.
Notă: Datele pentru 2023 au fost ușor revizuite față de cele prezentate în Raportul de convergență 2024.
Pentru anul 2026, Comisia Europeană preconizează o traiectorie ascendentă a ponderii datoriei publice în PIB în toate statele analizate. Se anticipează o majorare notabilă a ponderii datoriei publice în PIB în Polonia și România și moderată în celelalte trei țări. Conform proiecțiilor Comisiei Europene, ponderea datoriei publice se va menține, în anul 2026, la valori superioare celei de referință de 60% din PIB în Ungaria și va crește peste valoarea de referință în Polonia și România.
În luna iunie 2026, Comisia Europeană a decis să suspende temporar procedurile de deficit excesiv pentru Ungaria, Polonia și România. La data de 3 iunie 2026, Comisia și-a publicat evaluarea privind respectarea recomandărilor formulate în cadrul procedurii de deficit excesiv, pe baza previziunilor sale economice din primăvara anului 2026. Evaluarea a evidențiat că toate cele trei țări au adoptat măsuri eficace și, drept urmare, procedurile de deficit excesiv ale acestora au fost suspendate temporar. În cazul Poloniei și al României, s-a preconizat continuarea respectării recomandărilor în anul 2026, însă, în cazul Ungariei, Comisia a constatat că există un risc clar ca deficitul excesiv să nu fie corectat până în 2026, ultimul an al traiectoriei sale corective.
Privind în perspectivă, este esențial ca țările analizate în acest raport să atingă și/sau să mențină poziții fiscale solide și sustenabile. Ungaria, Polonia și România, țări care fac obiectul unor proceduri de deficit excesiv, ar trebui să asigure respectarea regulilor prevăzute în Pactul de stabilitate și creștere și să își corecteze deficitele excesive în conformitate cu recomandările Consiliului UE. Totodată, acestea ar trebui să se asigure că ponderile datoriei publice în PIB, care se preconizează în prezent că vor depăși valoarea de referință în anii 2026 și 2027, se vor reduce suficient, astfel încât să fie disponibile amortizoare fiscale în eventualitatea unui declin economic în viitor. În toate țările analizate, nivelurile deficitelor din 2025 le-au depășit cu certitudine pe cele consemnate înainte de pandemie. Statele membre ar trebui, într-o manieră favorabilă creșterii economice, să își reducă deficitele bugetare sub valoarea de referință de 3% cât mai curând posibil sau să le mențină sub acest nivel, precum și să constituie rezerve-tampon care să permită funcționarea stabilizatorilor automați și să își sporească reziliența la șocuri adverse. Toate țările trebuie să asigure respectarea recomandărilor formulate în cadrul Pactului revizuit de stabilitate și creștere. Prudența fiscală este necesară pentru a face față provocărilor bugetare legate de creșterea cheltuielilor pentru apărare, de tranziția verde și de evoluțiile demografice nefavorabile. Cadre fiscale naționale solide, care respectă în totalitate normele UE, ar trebui să fie implementate în mod eficace pentru a sprijini consolidarea fiscală și a limita derapajele la nivelul cheltuielilor publice, contribuind totodată la evitarea reapariției dezechilibrelor macroeconomice. În ansamblu, strategiile fiscale ar trebui să acorde prioritate sustenabilității finanțelor publice, investițiilor strategice și reformelor structurale destinate stimulării creșterii economice.
3.3 Criteriul cursului de schimb
La data publicării acestui raport, niciuna dintre monedele țărilor analizate în acest raport nu participa la MCS II. Monedele a patru țări au fost tranzacționate în condițiile unui regim de curs de schimb flexibil, în timp ce leul românesc opera într-un regim de curs de schimb cu flotare controlată. Majoritatea monedelor s-au caracterizat printr-un grad relativ ridicat de volatilitate a cursului de schimb, reflectând în principal fluctuațiile percepției investitorilor pe piețele valutare într-un context geopolitic în evoluție rapidă și factori specifici fiecărei țări, care au amplificat parțial acțiunea factorilor externi. Leul românesc s-a caracterizat printr-un grad scăzut de volatilitate comparativ cu celelalte monede datorită regimului de curs de schimb cu flotare controlată și în pofida deprecierii semnificative consemnate atât în luna mai 2025, cât și în mai 2026. Forintul maghiar s-a apreciat puternic ulterior alegerilor parlamentare de la jumătatea lunii aprilie 2026. Prin urmare, la data publicării acestui raport, leul românesc era singura monedă care se tranzacționa sub nivelul din iunie 2024, utilizat ca valoare de referință în scop ilustrativ în absența unei parități centrale în cadrul MCS II, în timp ce toate celelalte monede s-au apreciat față de euro comparativ cu iunie 2024 (Graficul 3.9).[154]
Graficul 3.9
Cursurile de schimb bilaterale față de euro
(indice: media pentru iunie 2024 = 100; date zilnice; 1 iunie 2024-17 iunie 2026)
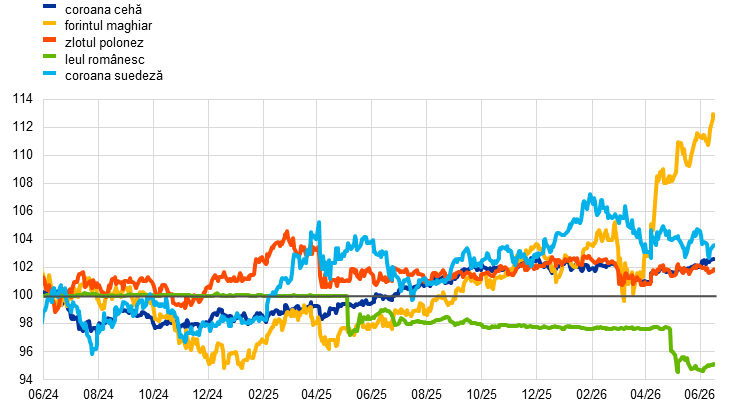
Sursa: BCE.
Notă: O mișcare ascendentă (descendentă) indică o apreciere (depreciere) a monedei.
3.4 Criteriul ratelor dobânzilor pe termen lung
În perioada de referință cuprinsă între luna iunie 2025 și luna mai 2026, trei dintre cele cinci țări analizate au înregistrat rate medii ale dobânzii pe termen lung superioare valorii de referință de 5,1% (Graficul 3.10). Suedia a consemnat cea mai mică valoare a ratei medii pe 12 luni a dobânzii pe termen lung, respectiv 2,6%. Cehia a înregistrat, de asemenea, o rată medie a dobânzii pe termen lung inferioară valorii de referință, respectiv 4,5%, iar în Polonia aceasta s-a menținut la o valoare superioară celei de referință, respectiv 5,4%. Cea mai ridicată valoare a ratei medii a dobânzii pe termen lung, respectiv 6,7%, s-a consemnat în Ungaria și în România. La nivelul celor cinci țări, mediile pe 12 luni ale ratelor dobânzilor pe termen lung au fluctuat într-un interval foarte restrâns în perioada analizată, care a debutat la data publicării Raportului de convergență 2024. În același timp, ratele lunare ale dobânzilor pe termen lung s-au majorat în trei dintre cele cinci țări analizate, sub influența evoluțiilor pe plan global, dar și a unor factori interni, precum accelerarea inflației și, în unele cazuri, creșterea economică alertă și relaxarea politicii fiscale. În cazul Poloniei, acestea au fost stabile, într-o perioadă caracterizată de inflație mai scăzută, creștere economică în continuare rezilientă și o politică fiscală mai relaxată, iar în Ungaria au consemnat o diminuare abruptă cu 1,2 puncte procentuale, manifestată aproape integral ulterior alegerilor parlamentare din luna aprilie 2026.
Graficul 3.10
Ratele dobânzilor termen lung
(procente, medii anuale)

Sursa: Eurostat și BCE.
De la data Raportului de convergență 2024, diferențialele ratelor dobânzilor pe termen lung față de media zonei euro au consemnat dinamici destul de eterogene în țările analizate. Această eterogenitate între diferențialele ratelor dobânzilor pe termen lung reflectă diferențe atât din perspectiva poziției ciclice, cât și în evaluările participanților pe piețele financiare referitoare la vulnerabilitățile interne și externe ale țărilor, inclusiv la evoluțiile bugetare și la perspectivele privind realizarea unui proces de convergență sustenabil. În Ungaria, după alegerile de la jumătatea lunii aprilie 2026, rata dobânzii pe termen lung s-a diminuat cu 0,5 puncte procentuale în două zile și a continuat să scadă ulterior, deși mai gradual. La nivelul lunii mai 2026, diferențialul față de media zonei euro s-a redus cu un total de 1,2 puncte procentuale pe ansamblul perioadei analizate. Diferențialul din Polonia și cel din România au înregistrat de asemenea un declin pe ansamblul perioadei analizate, cu 0,3 puncte procentuale și respectiv 0,2 puncte procentuale. În același timp, diferențialul ratelor dobânzilor din Cehia și Suedia s-a majorat, cu 0,3 puncte procentuale în primul caz și marginal în al doilea caz (0,1 puncte procentuale). De la declanșarea conflictului din Orientul Mijlociu la sfârșitul lunii februarie 2026, singurele țări analizate în care diferențialul s-a majorat (cu 0,2 puncte procentuale și respectiv 0,4 puncte procentuale) au fost Cehia și Polonia. În cazul Ungariei, acesta a scăzut cu 1,2 puncte procentuale, iar în România și Suedia s-a redus cu mult mai puțin (-0,1 puncte procentuale și respectiv -0,2 puncte procentuale).
3.5 Alți factori relevanți
Potrivit Comisiei Europene, există în continuare preocupări legate de presiunile asupra competitivității prin costuri. În Raportul său privind mecanismul de alertă 2026, Comisia Europeană a evidențiat persistența presiunilor concurențiale în țările analizate din Europa Centrală și de Est, fapt ce reflectă rate de creștere în continuare ridicate ale costului unitar nominal cu forța de muncă, diferențiale mari și cumulate de inflație și condiții restrictive pe piața forței de muncă. Comisia a concluzionat că au fost justificate analizele aprofundate în cazul Ungariei, al României și al Suediei. Referitor la Ungaria, Comisia a semnalat creșterea accentuată a costului unitar cu forța de muncă, inflația de bază ridicată, vulnerabilități fiscale semnificative, inclusiv deficite bugetare mari și riscuri asociate datoriei, precum și reamplificarea presiunilor în sensul creșterii pe piața imobiliară. În privința României, Comisia a evidențiat riscuri externe substanțiale la adresa sustenabilității și dificultăți persistente la nivelul competitivității în contextul creșterii deosebit de ample a costului unitar cu forța de muncă, al deficitelor mari de cont curent și al dezechilibrelor fiscale considerabile. În cazul Suediei, Comisia a identificat în continuare vulnerabilități legate de prețurile ridicate ale locuințelor și nivelurile înalte de îndatorare a populației și a sectorului corporativ. Deși Comisia a clasificat celelalte țări analizate în prezentul raport ca neînregistrând dezechilibre, acestea se confruntă totuși cu provocări de natură economică, după cum se prezintă în sintezele pe țări. În cadrul pachetului de primăvară al semestrului european 2026, Comisia a confirmat că Ungaria continuă să se confrunte cu dezechilibre, constatând totodată că România înregistrează dezechilibre excesive, deoarece vulnerabilitățile legate de deficitele bugetare și de cont curent rămân deosebit de ridicate în pofida unor îmbunătățiri recente, în timp ce competitivitatea prin costuri s-a deteriorat în continuare.
Poziția externă s-a îmbunătățit în ultimii ani în majoritatea țărilor analizate, deși șocul recent al prețurilor produselor energetice și volatilitatea aferentă ar putea conduce la o nouă deteriorare. Tabloul de bord din cadrul procedurii privind dezechilibrele macroeconomice (PDM) relevă faptul că media pe trei ani a soldurilor contului curent s-a consolidat în majoritatea țărilor din Europa Centrală și de Est în 2025 (Tabelul 3.2), reflectând ameliorarea raportului de schimb și temperarea cererii interne. Cu toate acestea, în 2025, media pe trei ani a deficitului de cont curent a depășit în continuare pragul orientativ de -4,0% din PIB în România, în cazul căreia deficitele bugetare ample au contribuit la dezechilibre externe semnificative în ultimii ani. Toate țările analizate sunt importatoare nete de energie, însă în proporții variate și cu o diversificare geografică diferită a importurilor energetice, ceea ce face pozițiile externe ale acestora deosebit de vulnerabile la șocul recent al prețurilor produselor energetice și la volatilitatea aferentă.
În majoritatea țărilor analizate, valorile negative înregistrate de poziția investițională internațională netă (net international investment position – NIIP) calculată ca pondere în PIB s-au ameliorat în ultimii ani, însă se mențin ridicate. În anul 2025, NIIP a depășit pragul orientativ de -35% din PIB în România. Pasivele externe nete au consemnat un nivel mai redus în Ungaria (32,4% din PIB), Polonia (29,5% din PIB) și Cehia (9,8% din PIB), în timp ce poziția investițională internațională netă a Suediei s-a situat în continuare în teritoriu pozitiv (54,7% din PIB). În cele patru țări din Europa Centrală și de Est, pasivele externe nete sunt alcătuite în principal din investiții străine directe (ISD), fiind considerate, în general, o formă mai stabilă de finanțare decât investițiile de portofoliu și fluxurile de natura datoriei. Cu toate acestea, în cazul mai multor țări analizate, intrările de ISD s-au temperat în ultimii ani în comparație cu nivelurile înregistrate înainte de invazia pe scară largă a Rusiei în Ucraina. În contextul geopolitic actual și pe fondul incertitudinilor sporite pe piețele financiare internaționale, pasivele externe semnificative reprezintă în continuare o sursă de vulnerabilitate în cazul unor șocuri adverse cu impact asupra încrederii investitorilor sau a condițiilor externe de finanțare.
Preocupările privind competitivitatea prin prețuri și costuri persistă în majoritatea țărilor analizate. Cursul de schimb real efectiv deflatat cu IAPC s-a apreciat în proporții diferite în majoritatea țărilor analizate în ultimii trei ani, depășind pragul orientativ de 10% în Ungaria, Polonia și România. În toate țările, ritmul de creștere, cumulat pe trei ani, al costului unitar nominal cu forța de muncă s-a intensificat în aceeași perioadă și, cu excepția Suediei, a depășit pragul orientativ de 12% în 2025. Dinamica costului unitar cu forța de muncă s-a menținut deosebit de ridicată în Ungaria, Polonia și România, în cazul cărora creșterile cumulate au fost mai mari decât dublul valorii de referință. Aceste evoluții reflectă, în mare măsură, avansul puternic al salariilor nominale în ultimii ani, la care se adaugă creșterea mai moderată a productivității. În pofida deteriorării indicatorilor competitivității prin costuri, în 2025, evoluția exporturilor în raport cu economiile dezvoltate a rămas în general rezilientă pe un orizont de trei ani, susținută parțial de extinderea capacității de producție la export și de transformările structurale ale tiparelor comerciale. Privind în perspectivă, noi majorări ale prețurilor produselor energetice și presiuni mai ample asupra costurilor în contextul geopolitic actual ar putea afecta în continuare competitivitatea dacă acestea ar conduce la diferențiale susținute de inflație în raport cu partenerii comerciali.
Economiile țărilor analizate sunt în continuare strâns integrate cu zona euro prin intermediul relațiilor comerciale și financiare. Zona euro rămâne principalul partener comercial și financiar al tuturor țărilor analizate (Graficul 3.11). În anul 2025, ponderea exporturilor de bunuri către zona euro în totalul exporturilor s-a situat între aproximativ 41% în Suedia și 63,4% în Cehia, în timp ce ponderea importurilor din zona euro în totalul importurilor a variat între 50,6% în România și 56,5% în Cehia. Relațiile financiare cu zona euro sunt, de asemenea, substanțiale. Ponderea zonei euro în stocul de investiții directe interne a depășit 70% în Cehia, România și Polonia, în timp ce în stocul de pasive aferente investițiilor de portofoliu, aceasta s-a situat la peste 60% în Cehia. Atât în cazul investițiilor directe, cât și în cel al investițiilor de portofoliu, ponderea activelor externe investite în zona euro a fost cea mai ridicată în România, urmată de Cehia. Pe lângă schimburile comerciale și financiare, aceste economii sunt și profund integrate în lanțurile de valoare adăugată din zona euro, cu un grad înalt de participare la rețele de producție transfrontaliere, îndeosebi în sectorul prelucrător. Astfel, se consolidează transmisia șocurilor la nivelul cererii și ofertei între zona euro și țările respective. De asemenea, băncile deținute de instituții financiare din zona euro continuă să joace un rol important în cadrul sistemelor bancare ale unor țări din Europa Centrală și de Est, în special Cehia și România. Între timp, băncile suedeze au un rol esențial în unele țări din zona euro. Intensitatea acestor relații economice sprijină alinierea ciclurilor economice ale țărilor analizate la cele ale zonei euro.
Graficul 3.11
Relațiile comerciale și financiare cu zona euro
a) Ponderea schimburilor comerciale de bunuri cu zona euro | b) Poziția investițională față de zona euro |
|---|---|
(pondere în total) | (pondere în total) |
 |  |
Sursa: Eurostat și BCE.
Notă: Datele se referă la 2025.
Riscurile imobiliare s-au intensificat în mai multe țări, pe fondul reluării creșterii prețurilor locuințelor și a creditării. După corecția observată în perioada 2022-2023, piețele imobiliare rezidențiale s-au consolidat din nou în majoritatea țărilor analizate. Începând cu anul 2024, prețurile locuințelor au crescut semnificativ în Ungaria și Cehia, ritmurile anuale de creștere atingând palierul de două cifre (Graficul 3.12, tabloul a) și indicatorii standard de evaluare semnalând o supraevaluare în raport cu fundamentele economice. Dinamica prețurilor locuințelor a consemnat o accelerare și în cazul României, deși într-o măsură mai mică, indicatorii standard de evaluare sugerând că prețurile rămân sub nivelurile de echilibru estimate. În toate țările analizate, dinamica creditelor acordate populației s-a accentuat în ultimii ani. În pofida acestui aspect, gradul de îndatorare a populației din țările din Europa Centrală și de Est rămâne relativ scăzut în raport cu media zonei euro (Graficul 3.12, tabloul b), având ca rezultat reducerea riscurilor sistemice. În schimb, vulnerabilitățile sunt în continuare mai pronunțate în Suedia, în cazul căreia nivelurile datoriei private rămân ridicate, deși au scăzut într-o oarecare măsură în ultimii ani, iar expunerea sectorului bancar față de sectorul imobiliar este semnificativă. Privind în perspectivă, menținerea dinamicii alerte a prețurilor și a creditelor în unele țări analizate necesită o monitorizare atentă, în special în cazul înăspririi condițiilor de finanțare sau al deteriorării perspectivelor privind piața forței de muncă.
Graficul 3.12
Evoluțiile de pe piața imobiliară și gradul de îndatorare a sectorului privat
a) Prețurile proprietăților rezidențiale și împrumuturile acordate populației | b) Gradul de îndatorare a sectorului privat |
|---|---|
(variații procentuale anuale) | (% din PIB) |
 |  |
Sursa: Eurostat, BCE și calcule BCE.
Notă: Tabloul a): prețurile nominale ale proprietăților rezidențiale și împrumuturile acordate populației raportate de instituții financiare monetare (pe baza stocurilor noționale ajustate). Tabloul b): îndatorarea populației și a companiilor nefinanciare; datele se referă la trimestrul IV 2025; date trimestriale neconsolidate.
Expunerile suverane ale sectoarelor bancare naționale au crescut în ultimii ani, cu toate că sectoarele bancare dispun în continuare de amortizoare de capital robuste. Expunerile suverane s-au majorat în toate țările analizate din Europa Centrală și de Est în ultimii ani și înregistrează în continuare niveluri semnificativ superioare celor din zona euro (Graficul 3.13, tabloul a). Acest lucru ar putea amplifica vulnerabilitățile în cazul unor tensiuni fiscale sau al unei reevaluări a riscului suveran, având potențialul de a afecta bilanțurile și condițiile de finanțare ale băncilor, precum și oferta de împrumuturi a acestora. Deși expunerile valutare rămân ridicate în unele țări, riscurile asociate par a fi limitate, întrucât creditarea în valută a sectorului corporativ este concentrată în mare parte în sectoarele orientate către export, cu acoperire naturală la riscul valutar prin venituri denominate în euro, iar „euroizarea” gospodăriilor populațiilor rămâne restrânsă. În pofida vulnerabilităților asociate evoluțiilor de pe piața imobiliară și creșterii expunerilor suverane, sectoarele bancare din țările analizate beneficiază în continuare de poziții de capital și rezerve de lichiditate solide, de un acces stabil la finanțare și de o profitabilitate adecvată. Ratele creditelor neperformante au scăzut în continuare sau s-au menținut în apropierea nivelurilor minime istorice (Graficul 3.13, tabloul b), deși valorile lor au rămas superioare mediei din zona euro în majoritatea cazurilor.
Graficul 3.13
Expunerile suverane și creditele neperformante în cadrul sectorului bancar
a) Deținerile de titluri de stat ale sectorului bancar | b) Credite neperformante |
|---|---|
(pondere în totalul activelor) | (pondere în totalul creditelor) |
 |  |
Sursa: BCE și calcule BCE.
Notă: Tabloul a): ponderea deținerilor de titluri de natura datoriei emise de administrația publică în totalul activelor bancare. Tabloul b): raportul dintre valoarea brută a creditelor neperformante și valoarea brută a creditelor totale (rata creditelor neperformante).
Politicile din sectorul financiar ar trebui să protejeze stabilitatea financiară, contribuind astfel la o creștere economică sustenabilă și la menținerea stabilității prețurilor. Menținerea unor cadre macroprudențiale și de supraveghere prudente rămâne esențială pentru reducerea vulnerabilităților asociate gradului ridicat de îndatorare a gospodăriilor sau a companiilor nefinanciare, expunerilor suverane și evoluțiilor de pe piața imobiliară. Pentru a stimula pe mai departe încrederea în sistemul financiar, autoritățile naționale competente ar trebui să continue să îmbunătățească practicile de supraveghere, printre altele, prin punerea în aplicare a recomandărilor relevante ale organismelor internaționale și europene și prin cooperarea strânsă cu alte autorități de supraveghere din UE în cadrul colegiilor de supraveghere.
Condițiile de pe piața forței de muncă au rămas tensionate în majoritatea țărilor analizate. Deși ratele șomajului au înregistrat o ușoară creștere în ultimii ani, acestea se mențin în apropierea nivelurilor minime istorice și sub media zonei euro în toate țările, cu excepția Suediei (Graficul 3.14, tabloul a). Deficitele de forță de muncă persistă în mai multe segmente ale pieței forței de muncă, exercitând în continuare presiuni în sensul creșterii asupra salariilor. Totodată, constrângerile legate de oferta de forță de muncă au fost parțial atenuate de creșterea fluxurilor nete de imigranți, inclusiv de sosirea lucrătorilor din afara UE și a refugiaților ucraineni. Totuși, tendințele demografice nefavorabile rămân o provocare structurală, întrucât populația în vârstă de muncă continuă să se reducă în mai multe țări din Europa Centrală și de Est, reflectând îmbătrânirea populației și fluxurile anterioare de emigranți (Graficul 3.14, tabloul b). Alte provocări structurale includ nivelul relativ scăzut de participare pe piața forței de muncă în unele țări și gradul persistent de necorelare între competențele forței de muncă și cerințele pieței. Pe termen mediu, influențele demografice nefavorabile și constrângerile de natură structurală de pe piața forței de muncă reprezintă o provocare majoră pentru continuarea procesului de convergență reală cu zona euro.
Graficul 3.14
Indicatorii pieței forței de muncă
a) Rata șomajului | b) Populația în vârstă de muncă |
|---|---|
(% în forța de muncă) | (variații procentuale) |
 |  |
Sursa: Eurostat și calcule BCE.
Notă: Tabloul b): variații procentuale între trimestrul I 2014 și trimestrul IV 2025 (coloanele albastre); variații procentuale între trimestrul I 2022 și trimestrul IV 2025 (coloanele galbene).
Soliditatea cadrului instituțional reprezintă un factor important în evaluarea sustenabilității integrării și convergenței economice. O guvernanță mai eficientă și o calitate instituțională mai ridicată sunt asociate cu îmbunătățiri ale mediului de afaceri, o administrație publică mai eficientă, un grad mai mare de transparență și responsabilitate, un stat de drept mai puternic și o capacitate digitală și administrativă sporite. În majoritatea țărilor analizate, îmbunătățirea în continuare a calității instituțiilor ar contribui la eliminarea rigidităților și a impedimentelor existente în calea alocării eficiente a factorilor de producție, consolidând astfel creșterea potențială. Prin stimularea productivității și a creșterii PIB potențial, un cadru instituțional mai solid poate, totodată, să sprijine sustenabilitatea datoriei și să faciliteze implementarea eficace a măsurilor de politică.
Îmbunătățirea calității instituțiilor și a guvernanței ar putea aduce beneficii economice importante, îndeosebi în Ungaria și România. Consolidarea acestor domenii poate spori reziliența economică și poate sprijini sustenabilitatea procesului de convergență. Deși există în continuare provocări în domenii precum statul de drept, calitatea reglementărilor și controlul corupției, unele țări au înregistrat progrese constante în timp (Graficul 3.15).[155] România și Ungaria pot reduce amploarea provocărilor instituționale cu care se confruntă, axându-se pe punerea în aplicare eficace a reformelor și a obiectivelor intermediare stabilite în planurile lor de redresare și reziliență. Aceste eforturi sunt esențiale pentru consolidarea cadrelor de guvernanță și promovarea statului de drept.
Graficul 3.15
Prezentare generală a statelor UE din perspectiva calității instituționale
a) Worldwide Governance Indicators | b) Indicele de percepție a corupției |
|---|---|
(indice; axa x: nivelul în 2000; axa y: nivelul în 2024) | (indice; axa x: nivelul în 1999; axa y: nivelul în 2025) |
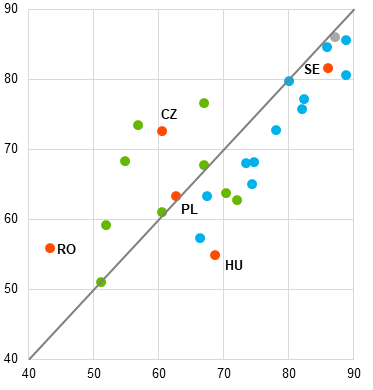 |  |
Sursa: Worldwide Governance Indicators 2024 (Banca Mondială), Transparency International și calcule BCE.
Notă: Tabloul a): Indicele este calculat ca medie a scorurilor percentilei (în raport cu scara) următorilor indicatori ai guvernanței în diverse țări din lume: participare și răspundere, stabilitate politică și absența violenței/terorismului, eficacitatea guvernului, calitatea reglementărilor, statul de drept și controlul corupției. Tabloul b): Indicele de percepție a corupției clasifică țările după nivelurile percepute de corupție din sectorul public, folosind o scară de la 0 (foarte coruptă) la 100 (fără corupție). În ceea ce privește Cipru și Malta, anii de referință pentru indicele de percepție a corupției sunt 2003 și, respectiv, 2004. Punctele roșii indică țările analizate (etichetate); punctele verzi indică țările care au aderat la zona euro începând cu 2003 (neetichetate); punctele de culoare albastru-deschis indică țările care au aderat la zona euro înainte de 2003 (neetichetate); punctul gri indică Danemarca.
Reformele structurale cuprinzătoare ar sprijini procesul de convergență prin consolidarea creșterii potențiale și a competitivității. Creșterea calității instituțiilor, îmbunătățirea guvernanței și consolidarea mediului de afaceri, alături de optimizarea implementării programelor de investiții și reforme finanțate de UE, ar sprijini creșterea productivității. În acest sens, consolidarea guvernanței și eficienței întreprinderilor de stat și intensificarea concurenței în sectoarele reglementate și în sectoarele de rețea (inclusiv energie și transporturi) ar contribui la reducerea obstacolelor la intrarea pe piață, la îmbunătățirea alocării resurselor și stimularea investițiilor private, sprijinind astfel sustenabilitatea procesului de convergență.
Tabelul 3.2
Tablou de bord pentru supravegherea dezechilibrelor macroeconomice
Tabelul 3.2a – Indicatori privind dezechilibrele externe și competitivitatea
Soldul contului curent1) | Poziția investițională internațională netă2) | Cursul de schimb real efectiv3) | Evoluția exporturilor în raport cu economiile avansate4) | Indicele costului unitar nominal cu forța de muncă5) | |
|---|---|---|---|---|---|
Cehia |
|
|
|
|
|
2022 | -1,7 | -20,2 | 13,7 | -4,7 | 17,0 |
2023 | -2,3 | -14,4 | 24,2 | 0,5 | 18,4 |
2024 | -1,0 | -7,4 | 14,4 | 1,7 | 20,3 |
2025 | 0,8 | -9,8 | 7,2 | 8,4 | 19,8 |
Ungaria |
|
|
|
|
|
2022 | -4,8 | -44,7 | -7,9 | -3,5 | 25,4 |
2023 | -4,4 | -38,9 | 10,3 | 1,7 | 37,2 |
2024 | -2,4 | -33,3 | 7,3 | 1,3 | 48,4 |
2025 | 1,2 | -32,4 | 14,4 | 2,5 | 41,0 |
Polonia |
|
|
|
|
|
2022 | -0,4 | -34,6 | -0,1 | 11,9 | 17,3 |
2023 | -0,7 | -31,8 | 9,3 | 7,7 | 25,1 |
2024 | -0,1 | -28,2 | 17,5 | 5,6 | 33,6 |
2025 | 0,3 | -29,5 | 21,6 | 8,3 | 28,8 |
România |
|
|
|
|
|
2022 | -7,3 | -42,6 | 2,6 | 3,5 | 19,1 |
2023 | -7,8 | -41,6 | 6,8 | 6,8 | 30,2 |
2024 | -8,1 | -41,3 | 9,7 | 1,8 | 51,0 |
2025 | -7,6 | -45,1 | 11,7 | 7,6 | 42,6 |
Suedia |
|
|
|
|
|
2022 | 5,3 | 38,5 | -1,3 | -1,3 | 8,0 |
2023 | 5,5 | 40,5 | -7,5 | -3,8 | 11,8 |
2024 | 5,7 | 67,1 | -9,7 | -4,1 | 13,6 |
2025 | 6,3 | 54,7 | 1,7 | 4,5 | 8,9 |
Prag | -4,0/+6,0 | -35,0 | +/-10,0 | -3,0 | +12,0 |
Tabelul 3.2b – Indicatori privind dezechilibrele interne și ocuparea forței de muncă
Dezechilibre interne | Indicatori privind ocuparea forței de muncă | |||||||
|---|---|---|---|---|---|---|---|---|
Datoria brută a sectorului public2) 6) | Datoria gospodăriilor populației2) 6) 7) | Datoria companiilor nefinanciare2) 6) | Fluxul creditelor pentru populație6) 7) 8) | Fluxul creditelor pentru companii nefinanciare6) 8) 9) | Indicele prețurilor locuințelor10) | Rata șomajului11) | Rata de participare pe piața forței de muncă12) | |
Cehia |
|
|
|
|
|
|
|
|
2022 | 42,5 | 31,4 | 44,9 | 4,9 | 11,3 | 16,9 | 2,2 | 0,5 |
2023 | 42,2 | 30,5 | 43,6 | 5,2 | 5,3 | -1,7 | 2,6 | 0,8 |
2024 | 43,3 | 30,7 | 44,7 | 6,0 | 4,9 | 5,0 | 2,6 | 0,9 |
2025 | 44,3 | 31,4 | 45,9 | 8,5 | 7,3 | 10,4 | 2,8 | 0,7 |
Ungaria |
|
|
|
|
|
|
|
|
2022 | 74,1 | 18,7 | 62,9 | 5,9 | 14,4 | 22,3 | 3,6 | 2,4 |
2023 | 73,3 | 16,9 | 55,7 | 3,9 | 7,4 | 7,1 | 4,1 | 2,9 |
2024 | 73,5 | 17,2 | 56,6 | 10,1 | 3,3 | 13,7 | 4,5 | 2,3 |
2025 | 74,6 | 18,3 | 52,5 | 14,2 | 5,0 | 18,3 | 4,4 | 1,3 |
Polonia |
|
|
|
|
|
|
|
|
2022 | 48,8 | 26,2 | 35,5 | -3,4 | 10,3 | 11,8 | 2,9 | 3,5 |
2023 | 49,5 | 23,6 | 32,3 | -0,2 | 3,1 | 8,8 | 2,8 | 4,3 |
2024 | 54,8 | 22,6 | 31,1 | 3,3 | 5,9 | 15,0 | 2,9 | 1,8 |
2025 | 59,7 | 22,0 | 30,8 | 4,5 | 10,2 | 4,9 | 3,1 | 1,5 |
România |
|
|
|
|
|
|
|
|
2022 | 48,1 | 14,1 | 30,0 | 6,3 | 14,4 | 7,2 | 5,6 | 3,5 |
2023 | 49,3 | 12,7 | 28,4 | 4,3 | 11,6 | 3,3 | 5,6 | 2,7 |
2024 | 54,8 | 12,5 | 27,7 | 10,9 | 10,1 | 5,0 | 5,4 | 1,8 |
2025 | 59,3 | 12,3 | 27,5 | 10,6 | 10,4 | 5,7 | 6,1 | 0,3 |
Suedia |
|
|
|
|
|
|
|
|
2022 | 34,4 | 89,9 | 123,0 | 3,8 | 7,1 | 3,6 | 7,5 | 0,7 |
2023 | 32,2 | 85,5 | 117,8 | 0,6 | -0,1 | -5,2 | 7,7 | 1,8 |
2024 | 34,2 | 82,7 | 116,8 | 1,6 | -1,0 | 0,0 | 8,4 | 1,2 |
2025 | 35,1 | 82,3 | 110,5 | 2,9 | 2,6 | 1,0 | 8,8 | 0,7 |
Prag | 60,0 | 55,0 | 85,0 | 14,0 | 13,0 | 9,0 | 10,0 | -0,2 |
Sursa: Comisia Europeană (Eurostat, Direcția Generală Afaceri Economice și Financiare) și Sistemul European al Băncilor Centrale.
Notă: Acest tabel cuprinde datele disponibile până la 17 iunie 2026, data-limită a acestui raport și, prin urmare, diferă de tabloul de bord din Raportul privind mecanismul de alertă 2026.
1) Pondere în PIB, medie pe trei ani.
2) Pondere în PIB.
3) Deflatate cu IAPC/IPC. Variație procentuală pe trei ani raportată la alte 41 de țări industrializate. O valoare pozitivă indică o pierdere de competitivitate.
4) Variație procentuală pe trei ani. Economiile avansate sunt țările membre ale OCDE, plus statele membre ale UE care nu sunt membre ale OCDE.
5) Pe oră lucrată (2020 = 100), variație procentuală pe trei ani.
6) Datorie consolidată.
7) Include instituțiile fără scop lucrativ în serviciul gospodăriilor populației (IFSLSGP).
8) Ca procent din stocul de datorie al anului precedent.
9) Investițiile străine directe (ISD) sunt excluse.
10) Prețurile nominale ale locuințelor. Variație procentuală pe un an.
11) Pondere în populația activă cu vârste cuprinse între 15 și 74 de ani.
12) Pondere în populația cu vârste cuprinse între 15 și 64 de ani, variație pe trei ani.
4 Sinteze pe țări
4.1 Cehia
În luna mai 2026, rata medie anuală a inflației IAPC înregistrată de Cehia a fost de 1.9%, nivel net inferior valorii de referință de 2,7% corespunzătoare criteriului privind stabilitatea prețurilor. Se preconizează o creștere treptată a acestei rate în lunile următoare, îndeosebi din cauza majorării prețurilor materiilor prime și a propagării presiunilor inflaționiste asociate războiului din Orientul Mijlociu. În același timp, condițiile pe piața forței de muncă rămân restrictive, în pofida semnalelor în sensul unei relaxări, dinamica robustă a câștigurilor salariale contribuind la presiunile inflaționiste la nivelul inflației de bază. Nivelul PIB pe locuitor și cel al prețurilor, deși relativ ridicate comparativ cu alte țări din Europa Centrală și de Est analizate în acest raport, se mențin sub media zonei euro. Este posibil ca procesul de recuperare a decalajelor aferente nivelului PIB pe locuitor și al prețurilor să conducă la diferențiale de inflație pozitive în raport cu zona euro, în special dacă ar fi însoțit de evoluții nesustenabile ale creditului și prețurilor activelor, cu excepția cazului în care apariția acestor diferențiale este contracarată de o apreciere a cursului de schimb nominal.
În prezent, Cehia nu face obiectul unei decizii a Consiliului UE privind existența unui deficit excesiv. În anul 2025, deficitul bugetar al Cehiei s-a situat la 2,1% din PIB, nivel inferior valorii de referință de 3%, în timp ce ponderea datoriei publice în PIB a fost de 44,3%, sub valoarea de referință de 60%.
În perioada de referință de doi ani cuprinsă între 18 iunie 2024 și 17 iunie 2026, coroana cehă nu a participat la MCS II, ci a fost tranzacționată în condițiile unui regim de curs de schimb flexibil. Cursul de schimb al coroanei cehe în raport cu euro a fost caracterizat, în medie, de un grad relativ înalt de volatilitate în intervalul de referință. La data de 17 iunie 2026, cursul de schimb a fost de 24,147 coroane pentru un euro, respectiv coroana cehă s-a apreciat cu 2,5% față de nivelul mediu din luna iunie 2024.
În perioada de referință iunie 2025-mai 2026, ratele dobânzilor pe termen lung din Cehia s-au situat, în medie, la 4,5%, valoare inferioară celei de referință de 5,1% corespunzătoare criteriului de convergență privind ratele dobânzilor. Diferențialul dintre ratele dobânzilor pe termen lung din Cehia și rata dobânzii (ponderată cu PIB) din zona euro a înregistrat o creștere ușoară, până la 1,4 puncte procentuale la finele perioadei de referință. Piețele de capital din Cehia sunt mai mici și mult mai puțin dezvoltate decât cele din zona euro.
Legislația cehă nu îndeplinește toate cerințele privind independența băncii centrale, interdicția de finanțare monetară și integrarea juridică a băncii centrale în Eurosistem. Cehia este un stat membru al UE care face obiectul unei derogări și, în consecință, trebuie să respecte toate cerințele de adaptare prevăzute la articolul 131 din Tratat.
4.2 Ungaria
În luna mai 2026, rata medie anuală a inflației IAPC înregistrată de Ungaria a fost de 3,3%, nivel net superior valorii de referință de 2,7% corespunzătoare criteriului privind stabilitatea prețurilor. Se preconizează o creștere treptată a acestei rate în lunile următoare, îndeosebi din cauza majorării prețurilor materiilor prime și a propagării presiunilor inflaționiste asociate războiului din Orientul Mijlociu. În același timp, condițiile pe piața forței de muncă rămân restrictive, în pofida semnalelor în sensul unei relaxări, dinamica robustă a câștigurilor salariale fiind determinată printre altele de majorarea salariilor din sectorul public și a salariului minim. Există preocupări referitoare la sustenabilitatea convergenței inflației în Ungaria pe termen mai îndelungat. Este posibil ca procesul de recuperare a decalajelor aferente nivelului PIB pe locuitor și al prețurilor să conducă la diferențiale de inflație pozitive în raport cu zona euro, în special dacă ar fi însoțit de evoluții nesustenabile ale creditului și prețurilor activelor, cu excepția cazului în care apariția acestor diferențiale este contracarată de o apreciere a cursului de schimb nominal.
Ungaria face obiectul unei proceduri de deficit excesiv începând cu anul 2024. În anul 2025, deficitul bugetar al Ungariei s-a plasat la 4,7% din PIB, nivel net superior valorii de referință de 3%, iar ponderea datoriei publice în PIB s-a situat la 74,6%, peste valoarea de referință de 60%. Ungaria ar trebui să își corecteze deficitul excesiv până în anul 2026. În luna iunie 2026, Comisia Europeană a suspendat procedura de deficit excesiv la adresa Ungariei.
În perioada de referință de doi ani cuprinsă între 18 iunie 2024 și 17 iunie 2026, forintul maghiar nu a participat la MCS II, ci a fost tranzacționat în condițiile unui regim de curs de schimb flexibil. Cursul de schimb al forintului maghiar în raport cu euro a manifestat, în medie, un grad relativ înalt de volatilitate în perioada de referință. La data de 17 iunie 2026, cursul de schimb a fost de 349,68 forinți pentru un euro, respectiv forintul s-a apreciat cu 11,4% față de nivelul mediu din luna iunie 2024. În luna iunie 2020, Magyar Nemzeti Bank a convenit cu BCE asupra unui aranjament privind o linie repo prin care ar putea împrumuta până la 4 miliarde EUR, pe baza unor garanții de înaltă calitate denominate în euro în vederea furnizării de lichiditate în euro instituțiilor financiare din Ungaria. Acordul a rămas în vigoare pe parcursul intervalului de referință, fiind prelungit din nou, pe o perioadă de doi ani, în luna ianuarie 2025.
În perioada de referință iunie 2025-mai 2026, ratele dobânzilor pe termen lung din Ungaria s-au situat, în medie, la 6,7%, valoare superioară celei de referință de 5,1% corespunzătoare criteriului de convergență privind ratele dobânzilor. Diferențialul dintre ratele dobânzilor pe termen lung din Ungaria și rata dobânzii (ponderată cu PIB) din zona euro a consemnat un declin semnificativ, situându-se la 2,2 puncte procentuale la finalul perioadei de referință. Piețele de capital din Ungaria sunt mai mici și mult mai puțin dezvoltate decât cele din zona euro.
Legislația maghiară nu îndeplinește toate cerințele privind independența băncii centrale, interdicția de finanțare monetară, ortografierea unică a euro și integrarea juridică a băncii centrale în Eurosistem. Ungaria este un stat membru al UE care face obiectul unei derogări și, în consecință, trebuie să respecte toate cerințele de adaptare prevăzute la articolul 131 din Tratat.
4.3 Polonia
În luna mai 2026, rata medie anuală a inflației IAPC înregistrată de Polonia a fost de 2,9%, peste valoarea de referință de 2,7% corespunzătoare criteriului privind stabilitatea prețurilor. Se preconizează o creștere treptată a acestei rate în lunile următoare, îndeosebi din cauza majorării prețurilor materiilor prime și a propagării presiunilor inflaționiste asociate războiului din Orientul Mijlociu. Totodată, condițiile restrictive, dar în curs de temperare, pe piața forței de muncă vor continua să exercite presiuni în sensul creșterii asupra inflației. Este posibil ca procesul de recuperare a decalajelor cu privire la nivelul PIB pe locuitor și cel al prețurilor să conducă la diferențiale de inflație pozitive în raport cu zona euro, în special dacă ar fi însoțit de evoluții nesustenabile ale creditului și prețurilor activelor, cu excepția cazului în care apariția acestor diferențiale este contracarată de o apreciere a cursului de schimb nominal.
Polonia face obiectul unei proceduri de deficit excesiv începând cu anul 2024. În 2025, deficitul bugetar al Poloniei s-a situat la 7,3% din PIB, depășind semnificativ valoarea de referință de 3%, în timp ce ponderea datoriei publice în PIB a fost de 59,7%, sub valoarea de referință de 60%. Polonia ar trebui să își corecteze deficitul excesiv până în anul 2028. În luna iunie 2026, Comisia Europeană a suspendat procedura de deficit excesiv la adresa Poloniei.
În perioada de referință de doi ani cuprinsă între 18 iunie 2024 și 17 iunie 2026, zlotul polonez nu a participat la MCS II, ci a fost tranzacționat în condițiile unui regim de curs de schimb flexibil. Cursul de schimb al zlotului polonez în raport cu euro a fost caracterizat, în medie, de un grad relativ înalt de volatilitate în perioada de referință. La data de 17 iunie 2026, acesta s-a situat la 4,241 zloți pentru un euro, respectiv zlotul s-a apreciat cu 1,9% față de nivelul mediu din luna iunie 2024.
În perioada de referință iunie 2025-mai 2026, ratele dobânzilor pe termen lung din Polonia s-au situat, în medie, la 5,4%, valoare superioară celei de referință de 5,1%, corespunzătoare criteriului de convergență privind ratele dobânzilor. Diferențialul dintre ratele dobânzilor pe termen lung din Polonia și rata dobânzii (ponderată cu PIB) din zona euro a scăzut la 2,3 puncte procentuale la finalul perioadei de referință. Piețele de capital din Polonia sunt mai mici și mult mai puțin dezvoltate decât cele din zona euro.
Legislația poloneză nu îndeplinește toate cerințele privind independența băncii centrale, confidențialitatea, interdicția de finanțare monetară și integrarea juridică a băncii centrale în Eurosistem. Polonia este un stat membru al UE care face obiectul unei derogări și, în consecință, trebuie să respecte toate cerințele de adaptare prevăzute la articolul 131 din Tratat.
4.4 România
În luna mai 2026, rata medie anuală a inflației IAPC înregistrată de România a fost de 8,4%, nivel considerabil superior valorii de referință de 2,7% corespunzătoare criteriului privind stabilitatea prețurilor. Se preconizează menținerea la valori ridicate a acestei rate în lunile următoare, parțial din cauza majorării prețurilor materiilor prime și a propagării presiunilor inflaționiste asociate războiului din Orientul Mijlociu. În același timp, este probabil ca, pe termen scurt, efectele de bază favorabile generate de majorarea impozitelor indirecte în anul 2025, precum și de creșterea tarifelor la energie electrică pe plan național să exercite, în contextul unui nivel redus al consumului privat, un impact în sensul scăderii asupra inflației. Există preocupări referitoare la sustenabilitatea convergenței inflației în România pe termen mai îndelungat. Este posibil ca procesul de recuperare a decalajelor aferente nivelului PIB pe locuitor și al prețurilor să conducă la diferențiale de inflație pozitive în raport cu zona euro, în special dacă ar fi însoțit de evoluții nesustenabile ale creditului și prețurilor activelor, cu excepția cazului în care apariția acestor diferențiale este contracarată de o apreciere a cursului de schimb nominal.
România face obiectul unei proceduri de deficit excesiv începând cu anul 2020. În anul 2025, deficitul bugetar al României s-a plasat la 7,9% din PIB, depășind semnificativ valoarea de referință de 3%, în timp ce ponderea datoriei publice în PIB s-a situat la 59,3%, sub valoarea de referință de 60%. România ar trebui să își corecteze deficitul excesiv până în anul 2030. În luna iunie 2026, Comisia Europeană a suspendat procedura de deficit excesiv la adresa României.
În perioada de referință cuprinsă între 18 iunie 2024 și 17 iunie 2026, leul românesc nu a participat la MCS II, ci a fost tranzacționat în condițiile unui regim de curs de schimb flexibil cu flotare controlată. Cursul de schimb al leului românesc în raport cu euro a fost caracterizat, în medie, de un grad scăzut de volatilitate în perioada de referință. La data de 17 iunie 2026, acesta s-a situat la 5,232 lei pentru un euro, respectiv leul s-a depreciat cu 5,1% față de nivelul mediu din luna iunie 2024. În luna iunie 2020, Banca Națională a României a convenit cu BCE asupra unui aranjament privind o linie repo prin care putea împrumuta până la 4,5 miliarde EUR, pe baza unor garanții de înaltă calitate exprimate în euro, în vederea furnizării de lichiditate în euro instituțiilor financiare din România. Acordul a rămas în vigoare pe parcursul intervalului de referință, fiind prelungit din nou, pe o perioadă de doi ani, în luna ianuarie 2025.
În perioada de referință iunie 2025-mai 2026, ratele dobânzilor pe termen lung din România s-au situat, în medie, la 6,7%, valoare superioară celei de referință de 5,1%, corespunzătoare criteriului de convergență privind ratele dobânzilor. Diferențialul dintre ratele dobânzilor pe termen lung din România și rata dobânzii (ponderată cu PIB) din zona euro s-a restrâns marginal, situându-se la 2,7 puncte procentuale la finalul perioadei de referință. Piețele de capital din România sunt mult mai mici decât cele din zona euro și sunt încă insuficient dezvoltate.
Legislația românească nu îndeplinește toate cerințele privind independența băncii centrale, interdicția de finanțare monetară și integrarea juridică a băncii centrale în Eurosistem. România este un stat membru al UE care face obiectul unei derogări și, în consecință, trebuie să respecte toate cerințele de adaptare prevăzute în articolul 131 din Tratat.
4.5 Suedia
În luna mai 2026, rata medie anuală a inflației IAPC înregistrată de Suedia a fost de 2,2%, nivel inferior valorii de referință de 2,7% corespunzătoare criteriului privind stabilitatea prețurilor. Se anticipează că această rată va scădea treptat în lunile următoare, în principal ca urmare a reducerii TVA la alimente și a transmiterii aprecierii cursului de schimb în 2025. Cu toate acestea, declinul va fi probabil parțial compensat de majorarea prețurilor materiilor prime și de propagarea presiunilor inflaționiste asociate războiului din Orientul Mijlociu. Se preconizează că în Suedia inflația va rămâne sub ținta Sveriges Riksbank în 2026 și 2027. Privind în perspectivă, politica monetară a Suediei și cadrul său instituțional orientat spre stabilitate ar trebui să susțină în continuare realizarea stabilității prețurilor.
În prezent, Suedia nu face obiectul unei decizii a Consiliului UE privind existența unui deficit excesiv. În anul 2025, deficitul bugetar al Suediei s-a plasat la 1,3% din PIB, nivel net inferior valorii de referință de 3%, iar ponderea datoriei publice în PIB a fost de 35,1%, cu mult sub valoarea de referință de 60%.
În perioada de referință de doi ani cuprinsă între 18 iunie 2024 și 17 iunie 2026, coroana suedeză nu a participat la MCS II, ci a fost tranzacționată în condițiile unui regim de curs de schimb flexibil. Cursul de schimb al coroanei suedeze în raport cu euro a fost caracterizat, în medie, de un grad ridicat de volatilitate în cei doi ani. La data de 17 iunie 2026, cursul de schimb a fost de 10,891 coroane pentru un euro, respectiv coroana suedeză s-a apreciat cu 3,5% față de nivelul mediu din luna iunie 2024. În perioada de referință, Sveriges Riksbank a menținut un acord de swap cu BCE, în vigoare din 20 decembrie 2007, care permite băncii să împrumute până la 10 miliarde EUR în schimbul coroanelor suedeze.
În perioada de referință iunie 2025-mai 2026, ratele dobânzilor pe termen lung din Suedia s-au situat, în medie, la 2,6%, menținându-se astfel la o valoare net inferioară celei de referință de 5,1% corespunzătoare criteriului de convergență privind ratele dobânzilor. Diferențialul dintre ratele dobânzilor pe termen lung din Suedia și media zonei euro a înregistrat o creștere foarte mică, situându-se la -0,7 puncte procentuale la finalul perioadei de referință. Piețele de capital din Suedia sunt foarte dezvoltate comparativ cu cele din zona euro.
Legislația suedeză nu îndeplinește toate cerințele privind independența băncii centrale, interdicția de finanțare monetară și integrarea juridică a băncii centrale în Eurosistem. Suedia este un stat membru al UE care face obiectul unei derogări și, în consecință, trebuie să respecte toate cerințele de adaptare prevăzute la articolul 131 din Tratat. Potrivit Tratatului, Suedia are obligația de a adopta legislația națională referitoare la integrarea băncii centrale în Eurosistem începând cu data de 1 iunie 1998.
Mulțumiri
Acest Raport de convergență a fost coordonat și elaborat de DG Economie a BCE și a beneficiat de contribuții, comentarii și sugestii din partea altor compartimente ale BCE, în special DG Servicii juridice, DG Politică monetară și DG Statistică. Comentariile primite din partea băncilor centrale naționale din cadrul UE și, mai ales, a participanților la grupul editorial pentru elaborarea Raportului de convergență, ediția iunie 2026 sunt deosebit de apreciate. Raportul de convergență a fost aprobat de Consiliul general al BCE la data de 19 iunie 2026. Secțiunile economice au fost elaborate de Ursel Baumann, Martin Bijsterbosch, Alexandra Olivia Coldea, Matteo Falagiarda, Michael Fidora, Christine Gartner, Nadine Leiner-Killinger, Christiane Nickel, Steffen Osterloh, Philipp Rother, Gábor Vincze, Giovanni Vitale și Caroline Willeke. Au mai contribuit: Ginevra Aguiari, Miguel Ampudia, Ana Bairrao, Klára Bakk Simon, Nicolai Benalal, Othman Bouabdallah, Francesco Chiacchio, Livia Chitu, Roberta De Stefani, Virginia Di Nino, Martin Eiglsperger, Patrick Grussenmeyer, Stephan Haroutunian, Jürgen Herr, Stanimira Kosekova, Dimitrios Laskos, Elena Lourenço, Christophe Madaschi, Silvia Márquez Thibaut, Antonio Moreno, Ralica Müller, Carolin Nerlich, Jerzy Niemczyk, Hans Olsson, Elvira Rosati și Martina Viggiano. Secțiunile juridice au fost elaborate de Axel-Johannes Korb, Christian Kroppenstedt și Chiara Zilioli. Au mai contribuit: David Baez Seara, Alina Grosu, Karen Kaiser, Justyna Kurzela, Simona Lambrinoc, Sarah Levy, Fabian von Lindeiner, Margot Littlefair și Marta Szablewska.
© Banca Centrală Europeană 2026
Adresa poștală 60640 Frankfurt am Main, Germany
Telefon +49 69 1344 0
Website www.ecb.europa.eu
Toate drepturile rezervate. Reproducerea informațiilor în scopuri educative și necomerciale este permisă numai cu indicarea sursei.
Pentru terminologia specifică, vă rugăm să consultați Glosarul BCE.
HTML ISBN 978-92-899-7882-8, ISSN 1830-611X, doi:10.2866/3903557, QB-01-26-131-RO-Q
Simboluri folosite în tabele
„-” lipsă date/nu este cazul
„-” date încă nedisponibile
În absența altor mențiuni, toate trimiterile la „Tratat” din această publicație se referă la Tratatul privind funcționarea Uniunii Europene, iar referirile la articole reflectă numerotarea valabilă începând cu data de 1 decembrie 2009. În absența altor mențiuni, toate trimiterile la „Tratate” din această publicație se referă atât la Tratatul privind Uniunea Europeană, cât și la Tratatul privind funcționarea Uniunii Europene. A se vedea explicațiile pentru acești termeni și în glosarul publicat pe website-ul BCE.
La momentul încheierii Tratatului de la Maastricht în anul 1992, Danemarca a beneficiat de o clauză de derogare sau neparticipare, conform căreia nu are obligația să participe la etapa a treia a UEM și, prin urmare, să introducă moneda euro.
La data de 4 noiembrie 2014, BCE și-a asumat atribuțiile conferite prin Regulamentul (UE) nr. 1024/2013 al Consiliului din 15 octombrie 2013 de conferire a unor atribuții specifice Băncii Centrale Europene în ceea ce privește politicile legate de supravegherea prudențială a instituțiilor de credit (JO L 287, 29.10.2013, p. 63). A se vedea articolul 33 alineatul (2) din actul normativ menționat.
A se vedea considerentul 10 din Regulamentul (UE) nr. 468/2014 al Băncii Centrale Europene din 16 aprilie 2014 de instituire a cadrului de cooperare la nivelul Mecanismului unic de supraveghere între Banca Centrală Europeană și autoritățile naționale competente și cu autoritățile naționale desemnate (Regulamentul-cadru privind MUS) (BCE/2014/17) (JO L 141, 14.5.2014, p. 1).
Regulamentul (CE) nr. 1467/97 al Consiliului din 7 iulie 1997 privind accelerarea și clarificarea aplicării procedurii de deficit excesiv (JO L 209, 2.8.1997, p. 6).
Regulamentul (UE) nr. 1177/2011 al Consiliului din 8 noiembrie 2011 de modificare a Regulamentului (CE) nr. 1467/97 privind accelerarea și clarificarea aplicării procedurii deficitului excesiv (JO L 306, 23.11.2011, p. 33).
Regulamentul (UE) 2024/1264 al Consiliului din 29 aprilie 2024 de modificare a Regulamentului (CE) nr. 1467/97 privind accelerarea și clarificarea aplicării procedurii de deficit excesiv (JO L, 2024/1264, 30.4.2024).
Traiectoria cheltuielilor nete este stabilită de Consiliul UE în conformitate cu Regulamentul (UE) 2024/1263 al Parlamentului European și al Consiliului din 29 aprilie 2024 privind coordonarea eficientă a politicilor economice și supravegherea bugetară multilaterală și de abrogare a Regulamentului (CE) nr. 1466/97 al Consiliului (JO L, 2024/1263, 30.4.2024). În temeiul noului cadru de guvernanță economică, statelor membre li se solicită să prezinte planuri bugetar-structurale naționale pe termen mediu, inclusiv un angajament de a respecta o traiectorie a cheltuielilor nete care să stabilească efectiv o constrângere bugetară pe durata planului, pe parcursul a patru sau cinci ani. Pe baza unei evaluări a planului de către Comisie, Consiliul adoptă o recomandare prin care stabilește traiectoria cheltuielilor nete ale statului membru în cauză.
Regulamentul (CE) nr. 1466/97 al Consiliului din 7 iulie 1997 privind consolidarea supravegherii pozițiilor bugetare și supravegherea și coordonarea politicilor economice (JO L 209, 2.8.1997, p. 1).
Directiva 2011/85/UE a Consiliului din 8 noiembrie 2011 privind cerințele referitoare la cadrele bugetare ale statelor membre (JO L 306, 23.11.2011, p. 41).
A se vedea comunicarea Comisiei Europene C(2025) 2000 final cu titlul „Accommodating increased defence expenditure within the Stability and Growth Pact”, Bruxelles, 19 martie 2025.
A se vedea comunicatul de presă al Consiliului Uniunii Europene cu titlul „Activarea coordonată a clauzei derogatorii naționale”, 30 aprilie 2025.
Ratele dobânzilor au fost calculate pe baza ratelor armonizate ale dobânzilor pe termen lung disponibile, care au fost determinate în scopul evaluării convergenței (a se vedea Capitolul 6).
A se vedea Regulamentul (UE) nr. 1176/2011 al Parlamentului European și al Consiliului din 16 noiembrie 2011 privind prevenirea și corectarea dezechilibrelor macroeconomice, considerentul 2 (JO L 306, 23.11.2011, p. 25).
Avizele CON/2010/37 și CON/2010/91. Toate avizele BCE sunt publicate pe EUR-Lex.
Decizia 98/317/CE a Consiliului din 3 mai 1998, în conformitate cu articolul 109j alineatul (4) din Tratat (JO L 139, 11.5.1998, p. 30). Notă: Titlul Deciziei 98/317/CE face trimitere la Tratatul de instituire a Comunității Europene (anterior renumerotării articolelor acestui Tratat în conformitate cu articolul 12 din Tratatul de la Amsterdam); această dispoziție a fost abrogată prin Tratatul de la Lisabona.
Actul privind condițiile de aderare a Cehiei, Republicii Estonia, Republicii Cipru, Republicii Letonia, Republicii Lituania, Republicii Ungare, Republicii Malta, Republicii Polone, Republicii Slovenia și Republicii Slovace și adaptările Tratatelor care stau la baza Uniunii Europene (JO L 236, 23.9.2003, p. 33).
Pentru România, a se vedea articolul 5 din Actul privind condițiile de aderare a Republicii Bulgaria și a României și adaptările tratatelor pe care se întemeiază Uniunea Europeană (JO L 157, 21.6.2005, p. 203).
În special Rapoartele de convergență ale BCE din iunie 2025 (cu privire la Bulgaria), iunie 2024 (cu privire la Bulgaria, Cehia, Ungaria, Polonia, România și Suedia), iunie 2022 (cu privire la Bulgaria, Cehia, Croația, Ungaria, Polonia, România și Suedia), iunie 2020 (cu privire la Bulgaria, Cehia, Croația, Ungaria, Polonia, România și Suedia), mai 2018 (cu privire la Bulgaria, Cehia, Croația, Ungaria, Polonia, România și Suedia), iunie 2016 (cu privire la Bulgaria, Cehia, Croația, Ungaria, Polonia, România și Suedia), iunie 2014 (cu privire la Bulgaria, Cehia, Croația, Lituania, Ungaria, Polonia, România și Suedia), iunie 2013 (cu privire la Letonia), mai 2012 (cu privire la Bulgaria, Cehia, Letonia, Lituania, Ungaria, Polonia, România și Suedia), mai 2010 (cu privire la Bulgaria, Cehia, Estonia, Letonia, Lituania, Ungaria, Polonia, România și Suedia), mai 2008 (cu privire la Bulgaria, Cehia, Estonia, Letonia, Lituania, Ungaria, Polonia, România, Slovacia și Suedia), mai 2007 (cu privire la Cipru și Malta), decembrie 2006 (cu privire la Cehia, Estonia, Cipru, Letonia, Ungaria, Malta, Polonia, Slovacia și Suedia), mai 2006 (cu privire la Lituania și Slovenia), octombrie 2004 (cu privire la Cehia, Estonia, Cipru, Letonia, Lituania, Ungaria, Malta, Polonia, Slovenia, Slovacia și Suedia), mai 2002 (cu privire la Suedia) și aprilie 2000 (cu privire la Grecia și Suedia), precum și Raportul de convergență al IME din martie 1998.
În ceea ce privește atribuțiile și competențele care au fost parțial conferite BCE, orice legislație națională nu trebuie să aducă atingere atribuțiilor și competențelor conferite BCE. A se vedea Avizul CON/2020/15.
A se vedea, printre altele, Cauza C-265/95 Comisia Comunităților Europene/Republica Franceză, ECLI:EU:C:1997:595.
A se vedea punctul 12 din avizul CON/2005/21, punctul 2.4 din avizul CON/2022/15, și punctul 2.6 din avizul CON/2023/27.
Hotărârea Curții de Justiție din 7 februarie 1973, Comisia/Italia, C-39/72, ECLI:EU:C:1973:13, punctele 16 și 17; hotărârea Curții de Justiție din 10 octombrie 1973, Variola, C-34/73, ECLI:EU:C:1973:101, punctele 9-11; hotărârea Curții de Justiție din 2 februarie 1977, Amsterdam Bulb, C-50/76, ECLI:EU:C:1977:13, punctele 5-8. A se vedea și punctul 12 din Avizul CON/2005/21, punctul 2.1 din Avizul CON/2006/10; punctul 2.4 din Avizul CON/2006/29; punctul 2.1 din Avizul CON/2007/1, punctul 2.2 din Avizul CON/2007/43; punctul 2.3 din Avizul CON/2020/15, punctul 2.3 din Avizul CON/2023/27, punctul 2.5 din Avizul CON/2024/12 și punctul 2.2 din Avizul CON/2025/43.
De exemplu, în conformitate cu dispozițiile relevante ale Regulamentului (CE) nr. 974/98 al Consiliului din 3 mai 1998 privind introducerea euro (JO L 139, 11.5.1998, p. 1) sau cu alte dispoziții ale legislației Uniunii.
Hotărârea Curții de Justiție din 26 ianuarie2021, Hessischer Rundfunk, C-422/19 și C-423/19, ECLI:EU:C:2021:63, punctele 38 și 39, hotărârea Curții de Justiție din 20 aprilie 2023, Brink’s Lithuania, C-772/21, ECLI:EU:C:2023:305, punctele 56 și 57.
A se vedea punctul 2.2 (nota de subsol 6) din Avizul CON/2007/43, punctele 2.2 și 2.4 din Avizul CON/2022/15, punctul 2.6 din Avizul CON/2023/27, punctul 2.7 din Avizul CON/2024/12 și punctul 2.3 din Avizul CON/2025/43.
A se vedea punctul 13 din Avizul CON/2005/21, punctele 2.2 și 3.2 din Avizul CON/2006/10, punctul 2.4 din Avizul CON/2022/15, punctul 2.6 din Avizul CON/2023/27, punctul 2.7 din avizul CON/2024/12 și punctul 2.3 din Avizul CON/2025/43.
A se vedea punctul 2,6 din avizul CON/2023/27, punctul 2.8 din avizul CON/2024/12, și punctul 2.3 din avizul CON/2025/43.
Decizia 98/415/CE a Consiliului din 29 iunie 1998 privind consultarea Băncii Centrale Europene de către autoritățile naționale cu privire la proiectele de reglementare (JO L 189, 3.7.1998, p. 42).
Aceasta se aplică și regimului de confidențialitate al SEBC; a se vedea secțiunea 2.2.4 din prezentul Raport de convergență.
Avizul CON/2011/104.
A se vedea punctul 2,3 din avizul CON/2019/15, punctul 2.2 din avizul CON/2024/24, și punctul 2.2 din avizul CON/2025/2. A se vedea Cauza C-11/00 Comisia/Banca Centrală Europeană, ECLI:EU:C:2003:395, punctele 134-136.
Avizul CON/2019/23.
A se vedea punctul 2.2 din Avizul CON/2011/104 și punctul 3.2.2 din Avizul CON/2017/34.
Avizul CON/2010/31.
Avizul CON/2009/93.
Avizul CON/2010/94.
Avizul CON/2016/33.
În ceea ce privește votul în general, caracterul secret al votului poate contribui la salvgardarea independenței organelor de decizie ale unei BCN. Totuși, principiul independenței instituționale nu exclude posibilitatea votului deschis, a se vedea punctul 2.3 din avizul CON/2022/10.
Avizele CON/2014/25 și CON/2015/57.
Avizul CON/2018/17.
A se vedea punctul 3.1.3 din Avizul CON/2025/19, punctul 2.3 din Avizul CON/2025/23, CON/2025/27, CON/2025/32, CON/2025/33, CON/2025/36, CON/2025/38, CON/2026/1 și CON/2026/2.
A se vedea Cauza C-3/20, LR Ģenerālprokuratūra , ECLI:EU:C:2021:969, punctul 43.
A se vedea Cauzele C-202/18 și C-238/18 Rimšēvičs și BCE / Letonia, ECLI:EU:C:2019:139, punctul 76.
A se vedea Cauzele C-202/18 și C-238/18 Rimšēvičs și BCE / Letonia, ECLI:EU:C:2019:139, punctul 52 și punctul 3.7 din Avizul CON/2011/9.
A se vedea, de exemplu, Avizele CON/2010/56, CON/2010/80, CON/2011/104, CON/2011/106, CON/2021/9 și CON/2025/13.
A se vedea punctul 3.3.3 din Avizul CON/2024/38.
Avizul CON/2018/23.
Avizul CON/2012/89.
Avizele CON/2018/17, CON/2019/19 și CON/2019/36.
Avizul CON/2018/53.
A se vedea Avizul CON/2019/36 și Opinia Avocatului general Kokott din Cauzele conexate C-202/18 și C-238/18, Rimšēvičs și BCE /Letonia, ECLI:EU:C:2018:1030, punctul 77.
A se vedea Cauzele conexate C-202/18 și C-238/18 Rimšēvičs și BCE /Letonia, ECLI:EU:C:2019:139, punctul 92: „[E]ste de competența Curții, în cadrul atribuțiilor pe care le deține în temeiul articolului 14.2 al doilea paragraf din Statutul SEBC și al BCE, verificarea aspectului că o interdicție provizorie impusă guvernatorului în cauză de a-și exercita funcția este luată numai dacă există suficiente indicii că acesta a săvârșit o abatere gravă de natură să justifice o asemenea măsură.”
Avizele CON/2004/35, CON/2005/26, CON/2006/32, CON/2006/44, CON/2007/6, CON/2019/19, CON/2019/24, CON/2025/27, CON/2025/33, CON/2025/36, CON/2026/1 și CON/2026/2.
Avizul CON/2022/45.
În acest sens, statele membre sunt libere să stabilească condițiile necesare pentru numirea membrilor organelor de decizie ale BCN respective cu condiția ca acestea să nu contravină caracteristicilor independenței băncilor centrale care decurg din tratate. A se vedea Avizele CON/2018/23, CON/2020/19 și CON/2021/9.
Avizele CON/2021/7 și CON/2023/17.
Avizele CON/2014/24, CON/2014/27, CON/2014/56 și CON/2017/17.
Avizele CON/2023/17 și CON/2023/44. A se vedea de asemenea Cauza C-45/21, Banka Slovenije, ECLI:EU:C:2022:670, punctul 105.
Articolul 30.4 din Statutul SEBC se aplică doar în cadrul Eurosistemului.
Articolul 33.2 din Statutul SEBC se aplică doar în cadrul Eurosistemului.
Avizele CON/2018/17, CON/2020/13, CON/2022/37, CON/2023/17 și CON/2023/24.
Regulamentul (CE) nr. 1009/2000 al Consiliului din 8 mai 2000 privind majorările capitalului Băncii Centrale Europene (JO L 115, 16.05.2000, p. 1).
Decizia BCE/2010/26 din 13 decembrie 2010 privind majorarea capitalului Băncii Centrale Europene (JO L 11, 15.1.2011, p. 53).
Principalele avize ale BCE cu rol formator în acest domeniu sunt: Avizele CON/2002/16, CON/2003/22, CON/2003/27, CON/2004/1, CON/2006/38, CON/2006/47, CON/2007/8, CON/2008/13, CON/2008/68 și CON/2009/32.
Avizul CON/2019/12.
Avizul CON/2019/19.
Pentru activitățile auditorilor externi independenți ai BCN, a se vedea articolul 27.1 din Statutul SEBC.
Avizele CON/2011/9, CON/2011/53, CON/2015/57 și CON/2018/17.
Avizele CON/2015/8, CON/2015/57, CON/2016/24, CON/2016/59 și CON/2018/17.
Avizele CON/2017/17 și CON/2018/17.
Avizele CON/2009/85, CON/2017/17, CON/2022/37 și CON/2023/24, și punctul 3.2 din Avizul CON/2024/32.
Avizele CON/2009/26 și CON/2013/15.
A se vedea punctul 3.7 din Avizul CON/2019/23 și punctul 2.9 din Avizul CON/2025/39.
Avizele CON/2009/59 și CON/2009/63.
Avizele CON/2009/53, CON/2009/83 și CON/2019/21.
Avizele CON/2009/26, CON/2012/69 și CON/2020/13.
Avizul CON/2021/7.
Avizul CON/2019/19.
Avizele CON/2008/9, CON/2008/10, CON/2012/89 și CON/2023/37.
Avizul CON/2019/19.
Avizele CON/2010/42, CON/2010/51, CON/2010/56, CON/2010/69, CON/2010/80, CON/2011/104, CON/2011/106, CON/2012/6, CON/2012/86, CON/2014/7 și CON/2023/37.
Avizul CON/2014/38.
Avizul CON/2021/16.
Avizele CON/2015/8 și CON/2015/57.
Regulamentul (CE) nr. 3603/93 al Consiliului din 13 decembrie 1993 de precizare a definițiilor necesare aplicării interdicțiilor menționate la articolele 104 și 104b alineatul (1) din tratat (JO L 332, 31.12.1993, p. 1). Articolele 104 și 104b alineatul (1) din Tratatul de instituire a Comunității Europene sunt în prezent articolul 123 și articolul 125 alineatul (1) din Tratatul privind funcționarea Uniunii Europene.
Peter Gauweiler și alții, C-62/14, ECLI:EU:C:2015:400, alineatul 100. Articolul 123 din Tratat servește, de asemenea, obiectivului de menținere a stabilității prețurilor și de consolidare a independenței băncii centrale.
A se vedea Raportul de convergență 2008, nota de subsol 13, care cuprinde o listă de avize IME/BCE care au avut un rol formator în acest domeniu și care au fost adoptate în perioada mai 1995 – martie 2008.
Considerentul 14 și articolul 7 din Regulamentul (CE) nr. 3603/93. A se vedea, de exemplu, Avizele CON/2016/21, CON/2017/4, CON/2020/37 și CON/2021/23.
A se vedea Avizul CON/2021/39.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, punctele 53, 54, 57 și 97. A se vedea, de exemplu, Avizele CON/2022/39 punctul 2.2, CON/2023/17 punctul 2.2.1 și CON/2023/44 punctul 2.3.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, punctele 67-75 și 84. A se vedea punctul 3.1 din Avizul CON/2022/39, punctul 2.2.2 din Avizul CON/2023/17 și punctul 3.1.1 din Avizul CON/2023/44.
Avizele CON/2011/91 și CON/2011/99.
Avizele CON/2009/59 și CON/2009/63.
A se vedea punctul 3.6 din Avizul CON/2019/23 și punctul 2.8 din Avizul CON/2025/39.
A se vedea punctul 3.7 din Avizul CON/2019/23 și punctul 2.9 din Avizul CON/2025/39.
Avizul CON/2013/56.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, punctul 71.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, punctul 75. A se vedea, de exemplu, punctul 2.2.3 din Avizul CON/2023/17 și punctele 3.1.2 și 3.1.3 din Avizul CON/2023/44.
Punctul 2.2.3 din Avizul CON/2023/17.
Punctul 3.2.3 din Avizul CON/2024/31.
Avizele CON/2012/50, CON/2012/64 și CON/2012/71.
Avizul CON/2012/4, nota de subsol 42, care face trimitere la alte avize relevante pentru acest domeniu. A se vedea, de asemenea, avizele CON/2016/55 și CON/2017/1.
Avizele CON/2020/24 și CON/2021/17.
Avizele CON/2015/22, CON/2016/28 și CON/2019/16.
Avizele CON/2011/103, CON/2012/99, CON/2015/3 și CON/2015/22.
Avizele CON/2015/33, CON/2015/35 și CON/2016/60.
Considerentul 27 al Directivei 2014/49/UE a Parlamentului European și a Consiliului din 16 aprilie 2014 privind schemele de garantare a depozitelor (JO L 173, 12.6.2014, p. 149).
Considerentul 23 al Directivei 97/9/CE a Parlamentului European și a Consiliului din 3 martie 1997 privind schemele de garantare a depozitelor (JO L 84, 12.6.2014, p. 22).
Avizele CON/2020/24 și CON/2021/17.
Avizul CON/2011/84.
A se vedea articolul 4 din Regulamentul (CE) nr. 3603/93 și Avizul CON/2013/2.
A se vedea articolul 5 din Regulamentul (CE) nr. 3603/93.
A se vedea articolul 6 din Regulamentul (CE) nr. 3603/93.
Avizul CON/2013/3.
Avizele CON/2009/23, CON/2009/67 și CON/2012/9.
A se vedea, printre altele, Avizele CON/2010/54, CON/2010/55 și CON/2013/62.
Avizul CON/2012/9.
A se vedea, în acest sens, Cauza C-201/14, Smaranda Bara și alții / Casa Naţională de Asigurări de Sănătate și alții, ECLI:EU:C:2015:638, punctul 22; și Cauza C-62/14, Peter Gauweiler și alții, ECLI:EU:C:2015:400, punctul 100.
Regulamentul (CE) nr. 3604/93 al Consiliului din 13 decembrie 1993 de stabilire a definițiilor pentru aplicarea interdicției accesului privilegiat prevăzute la articolul 104a din Tratatul de instituire a Comunității Europene (JO L 332, 31.12.1993, p. 4). Articolul 104a din Tratatul de instituire a Comunității Europene este în prezent articolul 124 din Tratat.
Articolul 3 alineatul (2) și considerentul 10 al Regulamentului (CE) nr. 3604/93.
Opinia Avocatului general Elmer în Cauza C-222/95, Société civile immobilière Parodi/Banque H. Albert de Bary et Cie, ECLI:EU:C:1997:345, punctul 24.
Regulamentul (UE) nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și de modificare a Regulamentului (UE) nr. 648/2012 (JO L 176, 27.6.2013, p. 1) și Directiva 2013/36/UE a Parlamentului European și a Consiliului din 26 iunie 2013 cu privire la accesul la activitatea instituțiilor de credit și supravegherea prudențială a instituțiilor de credit, de modificare a Directivei 2002/87/CE și de abrogare a Directivelor 2006/48/CE și 2006/49/CE (JO L 176, 27.6.2013, p. 338).
Articolul 4 alineatul (1) punctul (1) din Regulamentul (UE) nr. 575/2013.
Articolul 8 din Directiva 2013/36/UE.
Această idee este susținută de articolul 3 alineatul (2) și considerentul 9 din Regulamentul (CE) nr. 3604/93.
Orientarea (UE) 2015/510 a Băncii Centrale Europene din 19 decembrie 2014 privind punerea în aplicare a cadrului de politică monetară a Eurosistemului (Orientarea privind documentația generală) (BCE/2014/60) (JO L 91, 2.4.2015, p. 3).
Cu cât este mai ridicat nivelul stabilit al rezervelor minime obligatorii, cu atât mai puține fonduri vor avea băncile pentru activitatea de creditare, antrenând un volum mai redus de creație monetară.
A se vedea articolul 19 din Statutul SEBC; Regulamentul (CE) nr. 2531/98 al Consiliului din 23 noiembrie 1998 privind aplicarea rezervelor obligatorii de către Banca Centrală Europeană (JO L 318, 27.11.1998, p. 1); Regulamentul (CE) nr. 1745/2003 al Băncii Centrale Europene din 12 septembrie 2003 privind aplicarea rezervelor minime obligatorii (BCE/2003/9) (JO L 250, 2.10.2003, p. 10) și Regulamentul (UE) nr. 1071/2013 al Băncii Centrale Europene din 24 septembrie 2013 privind bilanțul sectorului instituții financiare monetare (BCE/2013/33) (JO L 297, 7.11.2013, p. 1).
„Declarația Republicii Letonia, a Republicii Ungare și a Republicii Malta cu privire la ortografierea denumirii monedei unice în Tratate”, anexată la Tratate, prevede că „fără a aduce atingere ortografierii unificate a denumirii monedei unice a Uniunii Europene menționate de Tratate și celei care figurează pe bancnote și monede, Letonia, Ungaria și Malta declară că ortografierea numelui monedei unice, inclusiv a derivatelor sale, folosită în versiunea în limba letonă, în versiunea în limba maghiară și în versiunea în limba malteză a Tratatelor nu produce efecte asupra regulilor existente ale limbii letone, ale limbii maghiare și ale limbii malteze”.
Avizul CON/2012/87.
Avizul CON/2020/2.
Avizele CON/2010/30 și CON/2010/48.
A se vedea, în special, articolele 127 și 128 din Tratat și articolele 3-6 și 16 din Statutul SEBC.
Articolul 127 alineatul (2) prima teză din Tratat.
Avizele CON/2012/105, CON/2013/90 și CON/2013/91.
De exemplu, legislația națională de transpunere a Directivei 2011/85/UE a Consiliului din 8 noiembrie 2011 privind cerințele referitoare la cadrele bugetare ale statelor membre (JO L 306, 23.11.2011, p. 41). A se vedea Avizele CON/2013/90 și CON/2013/91.
Avizele CON/2009/99, CON/2011/79 și CON/2017/1.
Avizul CON/2010/8.
A se vedea punctul 3.1 din Avizul CON/2024/1 și punctele 2.3, 2.4 și 2.5 din Avizul CON/2024/26.
Avizul CON/2008/34.
Articolul 127 alineatul (2) a treia teză din Tratat.
Cu excepția fondurilor de rulment în valută, pe care guvernele statelor membre le pot păstra în temeiul articolului 127 alineatul (3) din Tratat.
A se vedea punctul 3.5 din Avizul CON/2019/23 și punctul 2.7 din Avizul CON/2025/39.
În acest sens, legislația națională ar trebui să asigure consecvența cu cerințele de raportare prevăzute în legislația Uniunii. A se vedea Avizul CON/2020/29.
Avizul CON/2013/88.
Avizele CON/2015/5 și CON/2015/24.
Articolul 26 din Statutul SEBC.
Articolul 27 din Statutul SEBC.
Articolul 28 din Statutul SEBC.
Articolul 30 din Statutul SEBC.
Articolul 32 din Statutul SEBC.
A se vedea punctele 2.1 și 3.2-3.4 din Avizul CON/2022/37, punctele 2.1, 2.2 și 3.1- 3.5 din Avizul CON/2023/24, și punctul 3.2 din Avizul CON/2024/32.
În sensul prezentului raport, cursurile de schimb sunt exprimate în unități de monedă națională per euro. Astfel, o scădere a cursului de schimb corespunde unei aprecieri a monedei în raport cu euro, în timp ce o creștere a cursului de schimb corespunde unei deprecieri a monedei în raport cu euro, modificările procentuale indicând gradul de apreciere sau depreciere a monedei.
Evaluarea calității instituționale este, în mod inerent, complexă și implică un grad de analiză. Indicatorii pe baza percepțiilor oferă o comparabilitate largă între țări și surprind multiple dimensiuni ale guvernanței, însă valorile absolute ale acestora ar trebui interpretate cu prudență. Aceștia pot fi influențați de evenimente recente, de modul de concepere a sondajului sau de subiectivismul respondenților, iar indicatorii bazați exclusiv pe conținutul formal al legislației ar putea să nu reflecte pe deplin implementarea în practică. Prin urmare, indicatorii comparativi între țări ai calității instituționale ar trebui completați de evaluări mai detaliate, specifice fiecărei țări. Cu toate acestea, dificultățile de măsurare nu ar trebui să diminueze importanța calității instituționale ca factor determinant, esențial pe termen lung, al creșterii, rezilienței și convergenței durabile.