


Relatório de Convergência, junho de 2026
A presente versão portuguesa do Relatório de Convergência de 2026 não inclui todos os capítulos do relatório completo em língua inglesa, disponível no sítio do BCE.
1 Introdução
O euro já foi introduzido em 21 dos 27 Estados‑Membros da União Europeia (UE). O relatório do Banco Central Europeu (BCE) avalia cinco dos seis Estados‑Membros que ainda não adotaram a moeda única, nomeadamente a Hungria, a Polónia, a República Checa, a Roménia e a Suécia. Estes países estão obrigados a adotar o euro ao abrigo do Tratado sobre o Funcionamento da União Europeia (doravante “Tratado”)[1], devendo, para o efeito, esforçar‑se por cumprir todos os critérios de convergência. O sexto Estado‑Membro, a Dinamarca, tem um estatuto especial, pelo que não é abrangido pelo relatório[2].
Na elaboração do seu relatório, o BCE cumpre o requisito previsto no artigo 140.º do Tratado. Segundo o artigo 140.º, o BCE e a Comissão Europeia devem apresentar relatórios ao Conselho da UE, pelo menos de dois em dois anos ou a pedido de um Estado‑Membro da UE que beneficie de uma derrogação, “sobre os progressos alcançados pelos Estados‑Membros que beneficiam de uma derrogação no cumprimento das suas obrigações relativas à realização da União Económica e Monetária”. Os cinco países abrangidos pelo relatório foram examinados no contexto do ciclo regular de dois anos. A Comissão Europeia elaborou igualmente um relatório e ambos os relatórios serão apresentados ao Conselho da UE em paralelo.
No relatório, o BCE utiliza o quadro aplicado nos seus anteriores relatórios de convergência. Analisa‑se, nos cinco países em causa, se foi alcançado um elevado grau de convergência económica sustentada, se a legislação nacional é compatível com os Tratados e o Protocolo (n.º 4) relativo aos Estatutos do Sistema Europeu de Bancos Centrais e do Banco Central Europeu (a seguir “Estatutos do SEBC”) e se são observadas as disposições estatutárias com vista à participação plena do respetivo banco central nacional (BCN) no Eurosistema.
A análise do processo de convergência económica depende muito da qualidade e integridade das estatísticas subjacentes. A compilação e o reporte de informação estatística não podem estar sujeitos a interferência ou considerações políticas. Os Estados‑Membros da UE foram convidados a considerar a qualidade e integridade das suas estatísticas como uma questão de elevada prioridade, a assegurar um sistema adequado de controlo interno e externo aquando da compilação dessas estatísticas e a aplicar padrões mínimos no domínio estatístico. Tais padrões são da maior importância para reforçar a independência, integridade e responsabilização dos institutos nacionais de estatística e para apoiar a confiança na qualidade das estatísticas das finanças públicas (ver o capítulo 6 da versão completa do relatório em língua inglesa).
Em 4 de novembro de 2014, passou a ser obrigatório que um Estado‑Membro da UE cuja derrogação seja revogada adira ao Mecanismo Único de Supervisão (MUS), o mais tardar, na data em que adotar o euro[3]. A partir dessa data, todos os direitos e obrigações associados ao MUS ser‑lhe‑ão aplicáveis, sendo, portanto, da maior importância proceder aos preparativos necessários. Mais especificamente, o sistema bancário de qualquer Estado‑Membro que adira à área do euro e, por conseguinte, ao MUS, é objeto de uma avaliação completa[4].
O relatório, na sua versão completa em língua inglesa, encontra‑se estruturado como a seguir descrito. O capítulo 2 descreve o quadro utilizado para a análise da convergência económica e legal. O capítulo 3 fornece uma análise horizontal dos aspetos fundamentais da convergência económica. O capítulo 4 consiste nos sumários por país, incidindo sobre os principais resultados da análise da convergência económica e legal. O capítulo 5 avalia em mais pormenor o estado da convergência económica em cada um dos cinco Estados‑Membros da UE analisados. O capítulo 6 apresenta uma panorâmica geral dos indicadores de convergência e da metodologia estatística utilizada na sua compilação. Por último, o capítulo 7 examina a compatibilidade da legislação nacional, incluindo dos estatutos do BCN, dos Estados‑Membros analisados com os artigos 130.º e 131.º do Tratado.
2 Enquadramento para análise
2.1 Convergência económica
O BCE utiliza um quadro comum para a análise do estado da convergência económica nos Estados‑Membros da UE que pretendem adotar o euro. Esse quadro comum – aplicado de forma consistente em todos os relatórios de convergência elaborados pelo Instituto Monetário Europeu (IME) e pelo BCE – tem por base, em primeiro lugar, as disposições do Tratado e a sua aplicação pelo BCE no que se refere à evolução dos preços, dos saldos orçamentais e dos rácios da dívida, das taxas de câmbio e das taxas de juro de longo prazo, bem como de outros fatores relevantes para a integração e a convergência económicas. Em segundo lugar, baseia‑se numa série de indicadores económicos adicionais, retrospetivos e prospetivos, considerados úteis para uma análise mais aprofundada da sustentabilidade da convergência. Alguns elementos deste quadro foram reforçados ao longo do tempo. A análise do Estado‑Membro em causa assenta em todos estes fatores, fornecendo igualmente informação importante para assegurar que a integração do país na área do euro se realizará sem grandes dificuldades. As caixas 1 a 5 do presente capítulo descrevem as disposições legais e fornecem informação sobre a metodologia utilizada pelo BCE na aplicação dessas disposições.
O Relatório de Convergência tem em conta os princípios estabelecidos em relatórios anteriores publicados pelo BCE, com vista a garantir a continuidade e um tratamento equitativo. Mais especificamente, o BCE (tal como antes o IME) recorre a diversos princípios orientadores na aplicação dos critérios de convergência. Primeiro, cada critério é interpretado e aplicado de forma estrita. Este princípio é justificado pelo facto de o objetivo principal dos critérios consistir em assegurar que apenas os Estados‑Membros com uma situação económica compatível com a manutenção da estabilidade de preços e com a coesão da área do euro possam nela participar. Segundo, os critérios de convergência constituem um conjunto coerente e integrado, devendo ser cumpridos na sua totalidade. O Tratado enumera os critérios numa base de igualdade e não sugere hierarquias. Terceiro, o seu cumprimento deve ser avaliado a partir de dados observados e não de previsões. Quarto, a sua aplicação deve ser consistente, transparente e simples. Além disso, a sustentabilidade é um fator essencial na avaliação do cumprimento dos critérios de convergência, visto que a convergência tem de ser alcançada de forma duradoura e não apenas num dado momento. Por esta razão, nas análises por país, é examinada a sustentabilidade da convergência.
Nessa conformidade, a evolução económica dos países em questão é analisada retrospetivamente, cobrindo, em princípio, os últimos dez anos. Tal ajuda a determinar até que ponto os progressos atuais resultam de verdadeiros ajustamentos estruturais, o que, por seu lado, possibilita uma melhor avaliação da sustentabilidade da convergência económica.
Acresce que, na medida do adequado, é adotada uma perspetiva prospetiva. Neste âmbito, ressalta‑se, em particular, o facto de a sustentabilidade de uma evolução económica favorável depender, de forma crítica, de respostas, em termos de políticas, apropriadas e duradouras a desafios atuais e futuros. Uma governação forte, instituições sólidas e finanças públicas sustentáveis são também cruciais para apoiar a estabilidade de preços e um crescimento sustentado do produto a médio e longo prazos. Em geral, é realçado que assegurar a sustentabilidade da convergência económica implica a consecução de uma posição inicial forte, a existência de instituições sólidas, a resiliência a choques e a prossecução de políticas adequadas após a adoção do euro.
A data de fecho das estatísticas incluídas no relatório foi 17 de junho de 2026. Os dados estatísticos utilizados na aplicação dos critérios de convergência foram fornecidos pela Comissão Europeia (ver o capítulo 6, assim como os quadros estatísticos e gráficos, da versão completa do relatório em língua inglesa), em cooperação com o BCE no caso das taxas de câmbio e das taxas de juro de longo prazo. Em acordo com a Comissão, o período de referência tanto para o critério da estabilidade de preços como para o critério das taxas de juro de longo prazo é de junho de 2025 a maio de 2026. Relativamente às taxas de câmbio, o período de referência é de 18 de junho de 2024 a 17 de junho de 2026. Os dados históricos respeitantes a posições orçamentais abrangem o período até 2025. São também levadas em conta previsões de várias fontes e outras informações relevantes para uma análise prospetiva da sustentabilidade da convergência. O relatório também toma em consideração as previsões económicas da primavera de 2026 e o Relatório sobre o Mecanismo de Alerta de 2026 da Comissão, publicados em 21 de maio de 2026 e 25 de novembro de 2025, respetivamente. O Relatório de Convergência de 2026 foi adotado pelo Conselho Geral do BCE em 19 de junho de 2026.
O relatório considera igualmente o impacto da guerra no Médio Oriente na análise da convergência. As recentes tensões geopolíticas contribuíram para aumentar a incerteza, nomeadamente através de potenciais efeitos nos mercados de produtos energéticos, nas rotas comerciais e nas condições financeiras mundiais. Embora o impacto inicial se tenha tornado visível na evolução da inflação e nos indicadores de confiança, o impacto económico da guerra dependerá da intensidade e duração do choque sobre os preços dos produtos energéticos e da magnitude dos seus efeitos indiretos e de segunda ordem. Os países com uma maior dependência energética e ligações comerciais mais fortes face ao Médio Oriente poderão ser mais afetados do que outros. O impacto dependerá ainda da conjuntura macroeconómica e das reações de cada país em termos de políticas. A parte prospetiva da análise da convergência está, portanto, sujeita a maior incerteza do que o habitual.
No que se refere à evolução dos preços, as disposições legais e a sua aplicação pelo BCE são apresentadas na caixa 1.
Caixa 1
Evolução dos preços
1. Disposições do Tratado
No artigo 140.º, n.º 1, primeiro travessão, do Tratado, estabelece‑se que o relatório de convergência analisará a realização de um elevado grau de convergência sustentada, com base na observância, por cada Estado‑Membro, do seguinte critério:
a realização de um elevado grau de estabilidade de preços, que será expresso por uma taxa de inflação próxima da taxa, no máximo, dos três Estados‑Membros com melhores resultados em termos de estabilidade de preços.
O artigo 1.º do Protocolo (n.º 13) relativo aos critérios de convergência determina que:
Por critério da estabilidade de preços, a que se refere o artigo 140.º, n.º 1, primeiro travessão, do Tratado, entende‑se que cada Estado‑Membro deve registar uma estabilidade de preços sustentável e, no ano que antecede a análise, uma taxa média de inflação que não exceda em mais de 1½ pontos percentuais a verificada, no máximo, nos três Estados‑Membros com melhores resultados em termos de estabilidade de preços. A inflação será calculada com base no índice de preços no consumidor numa base comparável, tomando em consideração as diferenças nas definições nacionais.
2. Aplicação das disposições do Tratado
No seu relatório, o BCE aplica as disposições do Tratado como a seguir descrito brevemente.
Em primeiro lugar, no que se refere a uma “taxa média de inflação no ano que antecede a análise”, a taxa de inflação foi calculada utilizando a variação da média de 12 meses do Índice Harmonizado de Preços no Consumidor (IHPC) no período de referência de junho de 2025 a maio de 2026, em comparação com a média de 12 meses anterior. A inflação foi medida com base no IHPC, que foi desenvolvido para efeitos de avaliar a convergência em termos de estabilidade de preços de uma forma comparável (ver a secção 6.2 da versão completa do relatório em língua inglesa). Em segundo lugar, o conceito de “no máximo, nos três Estados‑Membros com melhores resultados em termos de estabilidade de preços”, utilizado na definição do valor de referência, foi aplicado recorrendo à média aritmética não ponderada das taxas de inflação nos três Estados‑Membros com as taxas médias de inflação mais baixas (excluindo exceções).
Note‑se que o conceito de “exceção” já foi referido em anteriores relatórios de convergência elaborados pelo BCE, assim como nos elaborados pelo IME. Em conformidade com esses relatórios, um Estado‑Membro é considerado “exceção” quando se verificam duas condições: primeiro, se a respetiva taxa de inflação média de 12 meses for significativamente inferior à média da área do euro e, segundo, se a evolução dos preços nesse Estado‑Membro tiver sido fortemente afetada por fatores excecionais. A identificação de exceções não segue uma abordagem mecânica. O conceito de “exceção” visa lidar de forma apropriada com potenciais distorções significativas na evolução da inflação de cada país, que reduzem a representatividade das taxas de inflação como referencial de convergência. A abordagem adotada pelo BCE no Relatório de Convergência de 2026 para identificar exceções está em conformidade com a seguida nos seus anteriores relatórios de convergência.
Nesta base, para efeitos do relatório deste ano, os três Estados‑Membros com melhores resultados em termos de estabilidade de preços são Chipre (0,9%), França (1,2%) e Dinamarca (1,6%). Adicionando 1½ pontos percentuais à média destas três taxas, o valor de referência para o critério da estabilidade de preços corresponde a 2,7%. Nenhum destes três Estados‑Membros com melhores resultados foi identificado como eventual exceção para exclusão do cálculo do valor de referência para a estabilidade de preços.
A taxa média da inflação medida pelo IHPC, registada durante o período de referência de 12 meses de junho de 2025 a maio de 2026, é analisada à luz do desempenho da economia do país, em termos de estabilidade de preços, nos últimos dez anos. Tal permite uma análise mais pormenorizada da sustentabilidade da evolução dos preços no país em questão. É dada especial atenção à orientação da política monetária – sendo avaliado, em particular, se o objetivo das autoridades monetárias se centrou sobretudo em alcançar e manter a estabilidade de preços –, assim como ao contributo de outras áreas de política económica para esse objetivo. Além disso, são tomadas em consideração as implicações do enquadramento macroeconómico na consecução da estabilidade de preços. A evolução dos preços é analisada à luz das condições da oferta e da procura, com destaque para fatores como os custos unitários do trabalho e os preços das importações. Por último, são consideradas as tendências de outros índices de preços relevantes. Em termos prospetivos, é efetuada uma análise da evolução da inflação nos próximos anos, incluindo previsões de importantes organizações internacionais e participantes no mercado. São ainda abordados aspetos institucionais e estruturais pertinentes no que respeita à manutenção de um enquadramento conducente à estabilidade de preços após a adoção do euro.
Relativamente à evolução orçamental, as disposições legais e a sua aplicação pelo BCE, bem como os aspetos processuais, são apresentados na caixa 2.
Caixa 2
Evolução orçamental
1. Disposições do Tratado e outras disposições legais
No artigo 140.º, n.º 1, segundo travessão, do Tratado, estabelece‑se que o relatório de convergência analisará a realização de um elevado grau de convergência sustentada, com base na observância, por cada Estado‑Membro, do seguinte critério:
a sustentabilidade das finanças públicas, que será traduzida pelo facto de o Estado‑Membro ter alcançado uma situação orçamental sem défice excessivo, determinado nos termos do artigo 126.º, n.º 6.
O artigo 2.º do Protocolo (n.º 13) relativo aos critérios de convergência determina que:
Por critério de situação orçamental, a que se refere o artigo 140.º, n.º 1, segundo travessão, do Tratado, entende‑se que, aquando da análise, o Estado‑Membro em causa não é objeto de uma decisão do Conselho da UE, ao abrigo do disposto no artigo 126.º, n.º 6, do Tratado, que declare verificada a existência de um défice excessivo nesse Estado‑Membro.
O artigo 126.º estabelece o procedimento relativo aos défices excessivos. Nos termos do disposto no artigo 126.º, n.os 2 e 3, a Comissão Europeia preparará um relatório se um Estado‑Membro não cumprir os requisitos de disciplina orçamental, em particular:
- se o rácio entre o défice orçamental projetado ou verificado e o produto interno bruto (PIB) exceder um valor de referência (fixado em 3% do PIB no Protocolo (n.º 12) sobre o procedimento relativo aos défices excessivos), exceto:
- se esse rácio tiver baixado de forma substancial e contínua e tiver atingido um nível próximo do valor de referência; ou, em alternativa,
- se o excesso em relação ao valor de referência for meramente excecional e temporário e se o rácio permanecer próximo do valor de referência;
- se o rácio da dívida pública em relação ao PIB exceder um valor de referência (fixado em 60% do PIB no Protocolo (n.º 12) sobre o procedimento relativo aos défices excessivos), exceto se esse rácio estiver a diminuir significativamente e a aproximar‑se, de modo satisfatório, do valor de referência.
O relatório preparado pela Comissão Europeia tem igualmente de levar em conta se o défice orçamental excede as despesas públicas de investimento e todos os outros fatores pertinentes, incluindo a situação económica e orçamental a médio prazo desse Estado‑Membro. A Comissão pode ainda preparar um relatório se, apesar de os requisitos estarem a ser cumpridos de acordo com os critérios enunciados, considerar que existe um risco de défice excessivo em determinado Estado‑Membro. O Comité Económico e Financeiro formula um parecer sobre o relatório da Comissão. Por último, nos termos do artigo 126.º, n.º 6, sob recomendação da Comissão e tendo considerado todas as observações que o Estado‑Membro em causa possa pretender fazer, o Conselho da UE decide – após ter avaliado globalmente a situação e deliberando por maioria qualificada e excluindo o Estado‑Membro em questão – se existe um défice excessivo num Estado‑Membro.
As disposições do Tratado consagradas no artigo 126.º são clarificadas pelo Regulamento (CE) n.º 1467/97[5], alterado pelos Regulamentos (UE) n.º 1177/2011[6] e (UE) 2024/1264[7], o qual, entre outros aspetos:
- confirma a relação de igualdade entre o critério da dívida e o critério do défice, tornando o primeiro operacional;
- especifica as condições nas quais um rácio da dívida pública em relação ao PIB que exceda o valor de referência será considerado como estando em diminuição significativa e a aproximar‑se, de forma satisfatória, do valor de referência, nos termos do artigo 126.º, n.º 2, alínea b), do Tratado. A reforma do quadro orçamental da UE alterou as condições nas quais um rácio da dívida pública em relação ao PIB que exceda o valor de referência será considerado como estando em diminuição significativa e a aproximar‑se, de forma satisfatória, do valor de referência, nos termos do artigo 126.º, n.º 2, alínea b). Mais especificamente, o artigo 2.º, n.º 2, do regulamento prevê que o requisito deve ser considerado cumprido se o Estado‑Membro em causa respeitar a sua trajetória das despesas líquidas conforme determinada pelo Conselho da UE[8]. A Comissão elaborará um relatório em conformidade com o artigo 126.º, n.º 3, do Tratado, quando o rácio da dívida pública em relação ao PIB exceder o valor de referência, a posição orçamental não estiver próxima do equilíbrio ou for excedentária e os desvios registados na conta de controlo do Estado‑Membro excederem 0,3 pontos percentuais do PIB anualmente ou 0,6 pontos percentuais do PIB cumulativamente;
- pormenoriza os fatores pertinentes que a Comissão terá em consideração para efeitos da preparação do relatório previsto no artigo 126.º, n.º 3, do Tratado. Mais importante ainda, menciona um conjunto de fatores considerados pertinentes na avaliação da evolução da situação económica e das posições orçamental e da dívida pública no médio prazo (ver o artigo 2.º, n.º 3, do Regulamento (CE) n.º 1467/97, com as alterações que lhe foram introduzidas).
2. Aplicação das disposições do Tratado
Para efeitos da análise da convergência, o BCE expressa a sua opinião sobre a evolução orçamental. No tocante à sustentabilidade, analisa os principais indicadores da evolução orçamental entre 2016 e 2025, assim como as perspetivas e os desafios para as finanças públicas, centrando‑se na relação entre a evolução do défice e da dívida. Relativamente ao impacto da pandemia de COVID‑19 e da guerra da Rússia contra a Ucrânia nas finanças públicas, o BCE remete para a cláusula de derrogação de âmbito geral do Pacto de Estabilidade e Crescimento (PEC) ativada de 20 de março de 2020 a 31 de dezembro de 2023, ou seja, antes da reforma do PEC em abril de 2024, nos termos do artigo 5.º, n.º 1, e do artigo 9.º, n.º 1, do Regulamento (CE) n.º 1466/97[9], no que respeita à vertente preventiva, e nos termos do artigo 3.º, n.º 5, do Regulamento (CE) n.º 1467/97, no que toca à vertente corretiva. Em relação ao impacto do desbloqueio de flexibilidade adicional para o aumento das despesas com defesa, o BCE remete para a cláusula de derrogação nacional do PEC, introduzida aquando da reforma de abril de 2024. O artigo 26.º do Regulamento (UE) 2024/1263 prevê que “[a] pedido de um Estado‑Membro e sob recomendação da Comissão baseada numa análise por ela realizada, o Conselho pode adotar, no prazo de quatro semanas a contar da recomendação da Comissão, uma recomendação que autorize um Estado‑Membro a desviar‑se da sua trajetória das despesas líquidas conforme determinada pelo Conselho, caso ocorram circunstâncias excecionais fora do controlo do Estado‑Membro que tenham um impacto significativo nas suas finanças públicas, desde que esse desvio não ponha em risco a sustentabilidade orçamental a médio prazo.” O BCE fornece igualmente uma análise da eficiência dos quadros orçamentais nacionais, como referido no artigo 2.º, n.º 3, alínea d), do Regulamento (CE) n.º 1467/97 e na Diretiva 2011/85/UE[10]. No que diz respeito ao artigo 126.º do Tratado, ao contrário da Comissão Europeia, o BCE não desempenha qualquer papel formal nos procedimentos relativos aos défices excessivos. Por conseguinte, o relatório do BCE apenas menciona se um país é, ou não, objeto de um procedimento por défice excessivo.
Quanto à disposição do Tratado segundo a qual um rácio da dívida superior a 60% do PIB deverá encontrar‑se em diminuição significativa e estar a aproximar‑se, de forma satisfatória, do valor de referência, o BCE analisa as tendências passadas e futuras do rácio da dívida. No caso dos Estados‑Membros cujo rácio da dívida exceda o valor de referência, fornece a avaliação mais recente da Comissão nos termos do artigo 2.º, n.º 3, do Regulamento (CE) n.º 1467/97.
A análise da evolução orçamental baseia‑se em dados compilados para efeitos das contas nacionais, em conformidade com o Sistema Europeu de Contas 2010 (SEC 2010) (ver o capítulo 6 da versão completa do relatório em língua inglesa). Os valores apresentados no relatório foram, na maioria, disponibilizados pela Comissão Europeia em abril e maio de 2026 e incluem as posições das finanças públicas de 2016 a 2025, bem como previsões da Comissão para o período de 2026 a 2027.
No que respeita à sustentabilidade das finanças públicas, os resultados no ano de referência (2025) são examinados à luz do desempenho, nos últimos dez anos, do país em análise. Primeiro, é analisada a evolução do rácio do défice. Considera‑se útil ter presente que a variação do rácio do défice anual de um país é normalmente influenciada por diversos fatores subjacentes. Estas influências podem ser divididas em, por um lado, “efeitos cíclicos” – que refletem a reação dos défices à variação do ciclo económico – e, por outro lado, “efeitos não cíclicos” – que muitas vezes refletem ajustamentos estruturais ou permanentes das políticas orçamentais. Porém, conforme quantificados no relatório, tais efeitos não cíclicos não podem ser necessariamente tomados como refletindo na íntegra uma mudança estrutural das posições orçamentais, visto que incluem efeitos temporários sobre os saldos orçamentais decorrentes do impacto quer de medidas em termos de políticas, quer de fatores especiais.
Outro aspeto considerado é a evolução do rácio da dívida pública nesse período, assim como os fatores subjacentes à mesma. Estes fatores são a diferença entre o crescimento do PIB nominal e as taxas de juro, o saldo primário e o ajustamento défice‑dívida. Esta perspetiva pode proporcionar informação adicional sobre até que ponto o enquadramento macroeconómico – em especial, a combinação de taxas de crescimento e taxas de juro – afetou a dinâmica da dívida. É considerada ainda a estrutura da dívida pública, com particular ênfase nas percentagens de dívida de curto prazo e de dívida denominada em moeda estrangeira, assim como na sua evolução. A comparação destas percentagens com o nível atual do rácio da dívida pode revelar a sensibilidade dos saldos orçamentais a variações das taxas de câmbio e das taxas de juro.
Com a entrada em vigor do PEC reformado em 2024, passaram a ser aplicáveis novas regras relativas à abertura de um procedimento por défice excessivo com base na dívida. Enquanto as regras relativas à abertura de um procedimento com base no défice permanecem praticamente inalteradas, as regras relativas à abertura de um procedimento com base na dívida foram alteradas, como descrito na caixa 2. Contudo, atendendo a que as trajetórias das despesas líquidas fixadas pelo Conselho da UE abrangem as estratégias orçamentais apenas a partir de 2025, não foram abertos quaisquer procedimentos por défice excessivo com base na dívida antes de 2026.
A cláusula de derrogação de âmbito geral do PEC foi ativada para o período de 2020 a 2023 e, em abril de 2025, o Conselho da UE iniciou um pedido coordenado de ativação da cláusula de derrogação nacional. A ativação da cláusula de derrogação de âmbito geral permitiu aos Estados‑Membros afastarem‑se dos requisitos orçamentais aplicados em condições normais, a fim de facilitar as necessárias medidas de coordenação de políticas no contexto da pandemia e da guerra da Rússia contra a Ucrânia nos termos do quadro do PEC. Em 19 de março de 2025, a Comissão Europeia propôs então a ativação coordenada da cláusula de derrogação nacional, permitindo o desvio dos países da trajetória das despesas líquidas aprovada, com vista a desbloquear margem de manobra orçamental suplementar para despesas com defesa mais elevadas. Em particular, a Comissão afirmou que a guerra de agressão da Rússia contra a Ucrânia e a sua ameaça para a segurança europeia são circunstâncias excecionais fora do controlo dos Estados‑Membros, o que têm um impacto significativo nas finanças públicas dos mesmos, devido ao aumento incorrido e/ou previsto das despesas com defesa[11]. Em 30 de abril de 2025, o Conselho da UE emitiu uma declaração sobre um pedido coordenado de ativação da cláusula de derrogação nacional[12]. À data de fecho da informação para o relatório, o Conselho da UE tinha ativado a cláusula relativamente a 17 Estados‑Membros, incluindo três dos países em análise (a Hungria, a Polónia e a República Checa). A cláusula abrange um período de quatro anos e uma flexibilidade correspondente a um máximo de 1,5% do PIB.
Numa perspetiva prospetiva, são consideradas as previsões recentes da Comissão Europeia para o período de 2026 a 2027 e a avaliação dos desafios de longo prazo em termos de sustentabilidade da dívida. Incluem‑se aqui, em especial, as perspetivas relativamente aos saldos orçamentais e aos rácios da dívida com base nas políticas orçamentais atuais. São ainda destacados os desafios de longo prazo para a sustentabilidade das posições orçamentais e aspetos gerais que requerem consolidação, sobretudo os relacionados com sistemas públicos de pensões sem capitalização, num contexto de alterações demográficas, e com passivos contingentes incorridos pelo Estado. Ao abrigo das novas regras, os planos orçamentais de médio prazo dos países são descritos nos respetivos planos orçamentais‑estruturais nacionais, que publicam desde o outono de 2024. Esses planos apresentam uma trajetória das despesas líquidas que abrange um período de, pelo menos, quatro anos e definem as estratégias orçamentais do Estado a partir de 2025.
No que concerne à evolução cambial, as disposições legais e a sua aplicação pelo BCE são apresentadas na caixa 3.
Caixa 3
Evolução cambial
1. Disposições do Tratado
No artigo 140.º, n.º 1, terceiro travessão, do Tratado, estabelece‑se que o relatório de convergência analisará a realização de um elevado grau de convergência sustentada, com base no cumprimento, por cada Estado‑Membro, do seguinte critério:
a observância, durante pelo menos dois anos, das margens normais de flutuação previstas no mecanismo de taxas de câmbio (MTC) do Sistema Monetário Europeu, sem o Estado‑Membro ter procedido a uma desvalorização em relação ao euro.
O artigo 3.º do Protocolo (n.º 13) relativo aos critérios de convergência determina que:
Por critério de participação no MTC do Sistema Monetário Europeu, a que se refere o artigo 140.º, n.º 1, terceiro travessão, do Tratado, entende‑se que cada Estado‑Membro respeitou as margens de flutuação normais previstas no MTC, sem tensões graves durante pelo menos os últimos dois anos anteriores à análise. Nomeadamente, não desvalorizou por iniciativa própria a taxa de câmbio central bilateral da sua moeda em relação ao euro durante o mesmo período.
2. Aplicação das disposições do Tratado
No que respeita à estabilidade da taxa de câmbio, o BCE avalia se o país participou no MTC II (que substituiu o mecanismo inicial em janeiro de 1999) durante, pelo menos, os dois anos anteriores à análise da convergência, sem tensões graves, em particular sem ter procedido a uma desvalorização em relação ao euro. Em casos de períodos de participação mais curtos, a evolução da taxa de câmbio é analisada ao longo de um período de referência de dois anos.
A análise da estabilidade cambial face ao euro incide sobre a proximidade da taxa de câmbio de uma moeda em relação à respetiva taxa central no MTC II, tomando também em conta fatores que possam ter dado origem a uma apreciação, o que está em consonância com a abordagem seguida no passado. Neste aspeto, a amplitude da banda de flutuação no MTC II não afeta negativamente a avaliação do critério da estabilidade da taxa de câmbio.
Além disso, a questão da ausência de “tensões graves” é geralmente abordada: i) analisando o grau de desvio da taxa de câmbio de uma moeda em relação à respetiva taxa central no MTC II face ao euro; ii) recorrendo a indicadores, tais como a volatilidade da taxa de câmbio face ao euro e a sua tendência, assim como os diferenciais das taxas de juro de curto prazo face à área do euro e a sua evolução; iii) considerando o papel desempenhado pelas intervenções cambiais; e iv) examinando o papel dos programas de assistência financeira internacionais na estabilização da moeda.
O período de referência considerado no relatório é de 18 de junho de 2024 a 17 de junho de 2026. As taxas de câmbio bilaterais referidas são taxas de referência oficiais do BCE (ver o capítulo 6 da versão completa do relatório em língua inglesa).
Além da participação no MTC II e da evolução da taxa de câmbio nominal face ao euro durante o período analisado, é efetuada uma breve análise da evidência relevante para a sustentabilidade da taxa de câmbio atual. Esta é realizada com base na evolução das taxas de câmbio efetivas reais e das balanças corrente, de capital e financeira da balança de pagamentos. É igualmente analisada a evolução da dívida externa bruta e da posição de investimento internacional líquida durante períodos mais longos. A secção sobre a evolução cambial considera também o grau de integração de um país em relação à área do euro, o que é avaliado em termos quer da integração do comércio externo (exportações e importações), quer da integração financeira. Por último, a secção relativa à evolução cambial reporta, sempre que aplicável, se o país em análise beneficiou de apoio do banco central em termos de liquidez ou de assistência a nível da balança de pagamentos durante o período de referência de dois anos. É tomada em conta tanto assistência efetiva como cautelar.
No que se refere à evolução das taxas de juro de longo prazo, as disposições legais e a sua aplicação pelo BCE são apresentadas na caixa 4.
Caixa 4
Evolução das taxas de juro de longo prazo
1. Disposições do Tratado
No artigo 140.º, n.º 1, quarto travessão, do Tratado, estabelece‑se que o relatório de convergência analisará a realização de um elevado grau de convergência sustentada, com base na observância, por cada Estado‑Membro, do seguinte critério:
o caráter duradouro da convergência alcançada pelo Estado‑Membro que beneficia de uma derrogação e da sua participação no MTC deve igualmente refletir‑se nos níveis das taxas de juro de longo prazo.
O artigo 4.º do Protocolo (n.º 13) relativo aos critérios de convergência determina que:
Por critério de convergência das taxas de juro, a que se refere o artigo 140.º, n.º 1, quarto travessão, do Tratado, entende‑se que, durante o ano que antecede a análise, cada Estado‑Membro deve ter registado uma taxa de juro nominal média de longo prazo que não exceda em mais de 2 pontos percentuais a verificada, no máximo, nos três Estados‑Membros com melhores resultados em termos de estabilidade de preços. As taxas de juro são calculadas com base em obrigações de dívida pública de longo prazo ou títulos comparáveis, tomando em consideração as diferenças nas definições nacionais.
2. Aplicação das disposições do Tratado
No seu Relatório de Convergência, o BCE aplica as disposições do Tratado como a seguir descrito brevemente.
Em primeiro lugar, relativamente a “uma taxa de juro nominal média de longo prazo” registada “durante o ano que antecede a análise”, a taxa de juro de longo prazo corresponde à média aritmética dos últimos 12 meses para os quais existem dados do IHPC. O período de referência considerado no relatório é de junho de 2025 a maio de 2026, em consonância com o período de referência para o critério da estabilidade de preços.
Em segundo lugar, o conceito de “no máximo, nos três Estados‑Membros com melhores resultados em termos de estabilidade de preços”, utilizado na definição do valor de referência, foi aplicado recorrendo à média aritmética não ponderada das taxas de juro de longo prazo dos mesmos três Estados‑Membros incluídos no cálculo do valor de referência para o critério da estabilidade de preços (ver a caixa 1). No período de referência considerado no relatório, as taxas de juro de longo prazo dos três Estados‑Membros com as taxas de inflação mais baixas incluídos no cálculo do valor de referência para o critério da estabilidade de preços foram de 2,6% (Dinamarca), 3,1% (Chipre) e 3,5% (França). Como resultado, a taxa média corresponde a 3,1% e, adicionando 2 pontos percentuais, o valor de referência é de 5,1%[13].
Como acima referido, o Tratado menciona explicitamente que o “caráter duradouro da convergência” se deve refletir no nível das taxas de juro de longo prazo. Assim, a evolução ao longo do período de referência de junho de 2024 a maio de 2026 é analisada face à trajetória das taxas de juro de longo prazo durante os últimos dez anos (ou durante o período em relação ao qual estão disponíveis dados) e face aos principais fatores subjacentes aos diferenciais relativamente à média das taxas de juro de longo prazo prevalecentes na área do euro. Em teoria, no período de referência, a média das taxas de juro de longo prazo na área do euro pode ter refletido, em parte, os elevados prémios de risco‑país a que estiveram sujeitos vários países da área do euro. Por conseguinte, as taxas de rendibilidade das obrigações de dívida pública de longo prazo da área do euro com notação AAA (ou seja, as taxas de rendibilidade de longo prazo da curva de rendimentos com notação AAA da área do euro, a qual inclui os países da área do euro com notação AAA) são igualmente utilizadas para fins comparativos. No sentido de contextualizar essa análise, o relatório apresenta também informação sobre a dimensão e a evolução do mercado financeiro. Esta baseia‑se em três indicadores distintos (saldo de títulos de dívida emitidos por sociedades financeiras e não financeiras, capitalização do mercado bolsista e disponibilização de crédito pelas instituições financeiras monetárias ao setor privado não financeiro interno), que, no seu conjunto, medem a dimensão dos mercados financeiros.
Por último, o artigo 140.º, n.º 1, do Tratado estabelece que se tenham em conta vários outros fatores relevantes (ver a caixa 5). A este respeito, entrou em vigor, em dezembro de 2011, um quadro de governação económica reforçado, em consonância com o artigo 121.º, n.º 6, do Tratado, a fim de garantir uma coordenação mais estreita das políticas económicas e uma convergência sustentada do desempenho económico dos Estados‑Membros da UE. A caixa 5, a seguir, fornece uma breve descrição dessas disposições legais e da forma como os referidos fatores adicionais são abordados na avaliação da convergência efetuada pelo BCE.
Caixa 5
Outros fatores relevantes
1. Disposições do Tratado e outras disposições legais
O artigo 140.º, n.º 1, do Tratado prevê que os relatórios da Comissão Europeia e do BCE “tenham em conta, de igual modo, os resultados da integração dos mercados, o nível e a evolução da balança de transações correntes e a análise da evolução dos custos unitários do trabalho e de outros índices de preços”.
Nessa medida, o BCE tem em conta o pacote legislativo em matéria de governação económica da UE, que entrou em vigor em 13 de dezembro de 2011. Com base no disposto no artigo 121.º, n.º 6, do Tratado, o Parlamento Europeu e o Conselho da UE adotaram regras detalhadas para o procedimento de supervisão multilateral referido no artigo 121.º, n.os 3 e 4, do Tratado. Estas regras foram adotadas “a fim de garantir uma coordenação mais estreita das políticas económicas e uma convergência sustentada dos comportamentos das economias dos Estados‑Membros” (artigo 121.º, n.º 3), à luz da necessidade de extrair lições da primeira década de funcionamento da União Económica e Monetária e, em particular, melhorar a governação económica na UE com base numa maior apropriação nacional[14]. O pacote legislativo inclui um quadro de supervisão reforçado (o procedimento relativo aos desequilíbrios macroeconómicos), que visa evitar desequilíbrios macroeconómicos e macrofinanceiros excessivos, auxiliando os Estados‑Membros da UE afetados a estabelecer medidas corretivas antes de as divergências se enraizarem.
2. Aplicação das disposições do Tratado
Em consonância com a prática anterior, os fatores adicionais referidos no artigo 140.º, n.º 1, do Tratado são analisados no capítulo 5 da versão completa do relatório em língua inglesa, nas secções relativas aos critérios individuais descritos nas caixas 1 a 4. A bem da exaustividade, no capítulo 3, são apresentados os indicadores que integram o painel de avaliação (incluindo em relação aos limiares indicativos) para os países analisados no relatório, assegurando, assim, que é fornecida toda a informação disponível considerada relevante para a deteção de desequilíbrios macroeconómicos e macrofinanceiros que possam prejudicar a consecução de um elevado grau de convergência sustentada, conforme estabelecido no artigo 140.º, n.º 1, do Tratado. Em particular, dificilmente se poderá considerar que os Estados‑Membros da UE que beneficiam de uma derrogação e são objeto de um procedimento relativo a desequilíbrios macroeconómicos alcançaram um elevado grau de convergência sustentada, como estipulado no artigo 140.º, n.º 1, do Tratado.
2.2 Compatibilidade da legislação nacional com os Tratados
2.2.1 Introdução
O artigo 140.º, n.º 1, do Tratado impõe ao BCE (e à Comissão Europeia) a obrigação de, pelo menos de dois em dois anos ou a pedido de um Estado‑Membro que beneficie de uma derrogação, apresentar relatórios ao Conselho da UE sobre os progressos alcançados pelos Estados‑Membros que beneficiam de uma derrogação quanto ao cumprimento das suas obrigações no tocante à prossecução da União Económica e Monetária. Tais relatórios devem conter uma análise da compatibilidade da legislação nacional dos Estados‑Membros que beneficiam de uma derrogação, incluindo dos estatutos do respetivo BCN, com o disposto nos artigos 130.º e 131.º do Tratado e nos artigos relevantes dos Estatutos do SEBC. Esta obrigação imposta pelo Tratado e aplicável aos Estados‑Membros que beneficiam de uma derrogação é também designada “convergência legal”.
Ao avaliar a convergência legal, o BCE não se limita a efetuar uma análise formal da letra da legislação nacional, podendo igualmente considerar se a implementação das disposições relevantes obedece ao espírito dos Tratados e dos Estatutos do SEBC. O BCE preocupa‑se especialmente com quaisquer sinais de pressão sobre os órgãos de decisão do BCN por parte de qualquer um dos Estados‑Membros, o que seria incompatível com o espírito do Tratado quanto à independência dos bancos centrais.
O BCE também considera necessário que os órgãos de decisão dos BCN funcionem de forma regular e ininterrupta. Neste contexto, as autoridades relevantes de um Estado‑Membro têm, em particular, o dever de tomar as medidas necessárias para assegurar a nomeação atempada de um sucessor, se a posição de um membro do órgão de decisão de um BCN ficar vaga[15].
O BCE acompanha de perto os desenvolvimentos neste domínio, antes de declarar definitivamente que a legislação nacional de um Estado‑Membro é compatível com o Tratado e os Estatutos do SEBC.
2.2.1.1 Estados‑Membros que beneficiam de uma derrogação e convergência legal
A Hungria, a Polónia, a República Checa, a Roménia e a Suécia, cujas legislações nacionais são objeto de análise no Relatório de Convergência, têm o estatuto de Estados‑Membros que beneficiam de uma derrogação, ou seja, ainda não adotaram o euro. O estatuto de Estado‑Membro que beneficia de uma derrogação foi conferido à Suécia por uma decisão do Conselho da UE de maio de 1998[16]. No que refere à Hungria, à Polónia, à República Checa e à Roménia, os artigos 4.º[17] e 5.º[18] dos atos relativos às condições de adesão estabelecem que cada um destes Estados‑Membros participará na União Económica e Monetária a partir da data da adesão, enquanto Estado‑Membro que beneficia de uma derrogação na aceção do artigo 139.º do Tratado.
O relatório não abrange a Dinamarca, que é um Estado‑Membro com estatuto especial e ainda não adotou o euro. O Protocolo (n.º 16) relativo a certas disposições respeitantes à Dinamarca, anexo aos Tratados, estabelece que, tendo em conta a notificação feita ao Conselho da UE pelo governo dinamarquês em 3 de novembro de 1993, o país beneficia de uma derrogação e o procedimento para revogar a derrogação só será iniciado a pedido do mesmo. Como o artigo 130.º do Tratado se aplica à Dinamarca, o Danmarks Nationalbank (o banco central da Dinamarca) tem de cumprir os requisitos relativos à independência do banco central. O Relatório de Convergência publicado pelo IME em 1998 concluiu que este requisito tinha sido cumprido. Dado o estatuto especial do país, não é efetuada qualquer análise da convergência dinamarquesa desde 1998. Enquanto a Dinamarca não comunicar ao Conselho da UE a sua intenção de adotar o euro, o banco central do país não carece de ser juridicamente integrado no Eurosistema, nem a legislação dinamarquesa tem de ser adaptada.
A avaliação da convergência legal tem por finalidade facilitar as decisões do Conselho da UE sobre os Estados‑Membros que cumprem as suas obrigações relativas à realização da União Económica e Monetária (artigo 140.º, n.º 1, do Tratado). No domínio jurídico, essas condições referem‑se, em particular, à independência do banco central e à integração jurídica deste no Eurosistema.
2.2.1.2 Estrutura da análise jurídica
A análise jurídica segue, em linhas gerais, a estrutura dos anteriores relatórios do BCE e do IME sobre a convergência legal[19].
A compatibilidade da legislação nacional é considerada à luz da legislação promulgada antes de 25 de março de 2026.
2.2.2 Âmbito da adaptação
2.2.2.1 Áreas de adaptação
Com o objetivo de identificar as áreas em que a legislação nacional deve ser adaptada, são examinados os seguintes aspetos:
- a compatibilidade com as disposições do Tratado (artigo 130.º) e dos Estatutos do SEBC (artigos 7.º e 14.º‑2) relativas à independência dos BCN, dos membros dos órgãos de decisão dos BCN e dos governadores;
- a compatibilidade com as disposições sobre o segredo profissional (artigo 37.º dos Estatutos do SEBC);
- a compatibilidade com as disposições relativas à proibição de financiamento monetário (artigo 123.º do Tratado) e à proibição de acesso privilegiado (artigo 124.º do Tratado);
- a compatibilidade com a ortografia única da designação do euro exigida pelo direito da UE; e
- a integração jurídica dos BCN no Eurosistema (designadamente no que respeita aos artigos 12.º‑1 e 14.º‑3 dos Estatutos do SEBC).
2.2.2.2 “Compatibilidade” versus “harmonização”
O artigo 131.º do Tratado requer que a legislação nacional seja “compatível” com os Tratados e os Estatutos do SEBC, devendo, por conseguinte, ser corrigidas quaisquer incompatibilidades. Nem a primazia dos Tratados e dos Estatutos do SEBC sobre a legislação nacional, nem a natureza da incompatibilidade, afetam a necessidade de cumprimento desta obrigação.
O requisito de que a legislação nacional seja “compatível” não significa que o Tratado exija a “harmonização” dos estatutos dos BCN, quer entre si quer com os Estatutos do SEBC. Podem subsistir particularidades nacionais, desde que não infrinjam a competência em questões monetárias que é conferida de forma irrevogável à UE. De facto, o artigo 14.º‑4 dos Estatutos do SEBC permite aos BCN exercer outras funções, além das referidas nos Estatutos do SEBC, desde que estas não interfiram com os objetivos e as atribuições do SEBC[20]. As disposições dos estatutos dos BCN que autorizam tais funções adicionais são um exemplo claro de circunstâncias em que as diferenças podem persistir. O termo “compatível” indica, mais precisamente, que é necessário adaptar a legislação nacional e os estatutos dos BCN, a fim de eliminar incompatibilidades com os Tratados e os Estatutos do SEBC e assegurar o necessário grau de integração dos BCN no SEBC. Devem, em especial, ser adaptadas todas as disposições que violem a independência de um BCN, tal como definida no Tratado, e o papel desse BCN enquanto parte integrante do SEBC. É, portanto, insuficiente contar apenas com o primado do direito da UE sobre a legislação nacional para que tal fique garantido.
A obrigação imposta pelo artigo 131.º do Tratado abrange apenas a incompatibilidade com os Tratados e os Estatutos do SEBC. Contudo, a legislação nacional incompatível com a legislação derivada da UE relevante para os domínios de adaptação analisados no relatório também deve ser alinhada com essa legislação derivada. O primado do direito da UE não afeta a obrigação de adaptar a legislação nacional. Este requisito geral decorre não só do artigo 131.º do Tratado, mas também da jurisprudência do Tribunal de Justiça da UE[21].
Os Tratados e os Estatutos do SEBC não definem a forma como a legislação nacional deve ser adaptada. A compatibilidade pode, portanto, ser alcançada suprimindo qualquer legislação nacional incompatível com o direito da UE, ou remetendo para os Tratados e os Estatutos do SEBC ou, excecionalmente, incorporando disposições do direito da UE e referindo a sua proveniência, sob reserva das condições que se seguem.
Em regra, deve ser evitada a reprodução das disposições pertinentes do direito da UE diretamente aplicáveis no ordenamento jurídico do Estado‑Membro utilizando a mesma linguagem[22]. Uma reprodução pode criar incerteza tanto quanto à natureza jurídica e à origem das disposições aplicáveis como quanto à data da sua entrada em vigor. Tal não estaria em consonância com o princípio da aplicação e interpretação uniformes do direito da UE em toda a UE[23]. Além disso, se uma disposição do direito nacional utilizar uma formulação diferente da utilizada na disposição pertinente do direito da UE, cria um conteúdo regulamentar próprio. Nos termos do artigo 2.º, n.º 1, do Tratado, a competência exclusiva da UE em matéria de política monetária impede os Estados‑Membros de adotarem disposições que, tendo em conta o seu objetivo e conteúdo, estabeleçam regras jurídicas que rejam a utilização do euro como moeda única, salvo se os Estados‑Membros tiverem sido habilitados a fazê‑lo[24]. Neste contexto, o conceito de “política monetária” não se limita à sua execução operacional, que, por força do artigo 127.º, n.º 2, primeiro travessão, do Tratado, constitui uma das atribuições fundamentais do Eurosistema. Tem também uma dimensão regulamentar destinada a garantir o estatuto do euro como moeda única[25].
Em circunstâncias excecionais, pode recorrer‑se a uma reprodução das disposições pertinentes do direito da UE diretamente aplicáveis na ordem jurídica do Estado‑Membro, utilizando a mesma redação, por razões de coerência e a fim de torná‑las compreensíveis para as pessoas a quem se aplicam. No caso de se verificarem essas circunstâncias excecionais que permitam a reprodução de disposições diretamente aplicáveis do direito da UE, as disposições deverão ser reproduzidas com precisão e a redação não deverá ser alterada[26]. Além disso, as disposições só devem ser reproduzidas na medida em que as circunstâncias excecionais o justifiquem. No entanto, essas circunstâncias excecionais não existem se as disposições diretamente aplicáveis do direito da UE forem suficientemente coerentes e abrangentes, tornando desnecessário repeti‑las ou refleti‑las no direito nacional[27]. Sempre que as disposições diretamente aplicáveis do direito da UE forem somente pertinentes no contexto dos domínios abrangidos pelo direito nacional, este último não necessita de remeter para essas disposições. Caso o direito nacional tenha necessariamente de reproduzir as disposições diretamente aplicáveis do direito da UE pelas razões acima referidas, deverá fazê‑lo de forma explícita e esclarecer que as suas disposições estão “de acordo com” ou “cumprem” as disposições pertinentes do direito da UE, quando estas últimas são simplesmente reproduzidas para enquadrar o direito nacional num contexto mais amplo, ou “sem prejuízo” das disposições pertinentes do direito da UE, quando uma autoridade nacional exerce competências residuais que vão além das exercidas no âmbito do SEBC e do Eurosistema[28].
Acresce que, como forma de alcançar e manter a compatibilidade da legislação nacional com os Tratados e os Estatutos do SEBC, de acordo com o disposto no artigo 127.º, n.º 4, e no artigo 282.º, n.º 5, do Tratado, assim como no artigo 4.º dos Estatutos do SEBC, o BCE tem de ser consultado, pelas instituições da UE e pelos Estados‑Membros, sobre projetos de disposições legais nos domínios da sua competência. A Decisão 98/415/CE[29] estipula expressamente que os Estados‑Membros têm de adotar as medidas necessárias para garantir o cumprimento desta obrigação.
2.2.3 Independência dos BCN
No que respeita à independência do banco central, a legislação nacional dos Estados‑Membros que aderiram à UE em 2004, 2007 ou 2013 teve de ser adaptada, de forma a cumprir as disposições relevantes do Tratado e dos Estatutos do SEBC e a estar em vigor, respetivamente, em 1 de maio de 2004, 1 de janeiro de 2007 e 1 de julho de 2013[30]. A Suécia estava obrigada a proceder às adaptações necessárias até à data de instituição do SEBC, em 1 de junho de 1998.
2.2.3.1 Independência do banco central
Em novembro de 1995, o IME estabeleceu uma lista dos elementos do conceito de “independência do banco central” (mais tarde descritas em pormenor no Relatório de Convergência de 1998), as quais serviram de base à análise da legislação nacional dos Estados‑Membros na altura e, em particular, dos estatutos dos BCN. O conceito de “independência do banco central” inclui vários tipos de independência que devem ser avaliados em separado, nomeadamente a independência funcional, a independência institucional, a independência pessoal e a independência financeira. Nos últimos anos, estes tipos de independência do banco central têm sido objeto de uma análise mais aprofundada em pareceres emitidos pelo BCE. Os referidos aspetos constituem a base para a avaliação do nível de convergência da legislação nacional dos Estados‑Membros que beneficiam de uma derrogação com os Tratados e os Estatutos do SEBC.
2.2.3.2 Independência funcional
A independência do banco central não constitui um fim em si, mas é essencial para atingir um objetivo que deve ser claramente definido e prevalecer sobre qualquer outro. A independência funcional exige que o objetivo principal de cada BCN seja expresso com clareza e certeza jurídica, tendo de estar plenamente alinhado com o objetivo primordial de manutenção da estabilidade de preços enunciado no Tratado. A melhor forma de alcançar este objetivo é conceder aos BCN os instrumentos e os meios necessários para o efeito, com independência de qualquer outra autoridade. A exigência do Tratado relativa à independência do banco central reflete a opinião generalizada de que uma instituição totalmente independente e dotada de um mandato definido de modo preciso serve melhor o objetivo primordial de manutenção da estabilidade de preços. A independência do banco central é inteiramente compatível com a responsabilização dos BCN pelas respetivas decisões, o que constitui um fator importante para o reforço da confiança no seu estatuto independente. Tal implica transparência e diálogo com terceiros.
No que respeita a prazos, o Tratado não é explícito quanto ao momento em que os BCN dos Estados‑Membros que beneficiam de uma derrogação têm de cumprir o objetivo primordial de manutenção da estabilidade de preços, previsto no artigo 127.º, n.º 1, e no artigo 282.º, n.º 2, do Tratado, bem como no artigo 2.º dos Estatutos do SEBC. Para os Estados‑Membros que aderiram à UE após a data da introdução do euro na UE, não é claro se esta obrigação deveria aplicar‑se a partir da data de adesão ou da data de adoção do euro. Se, por um lado, o artigo 127.º, n.º 1, do Tratado não se aplica aos Estados‑Membros que beneficiam de uma derrogação (ver o artigo 139.º, n.º 2, alínea c), do Tratado), por outro, é aplicável o artigo 2.º dos Estatutos do SEBC (ver o artigo 42.º‑1 dos Estatutos do SEBC). O BCE considera que a obrigação dos BCN de assumir a estabilidade de preços como objetivo primordial se aplica desde 1 de junho de 1998, no caso da Suécia, e desde 1 de maio de 2004, 1 de janeiro de 2007 e 1 de julho de 2013, no caso dos Estados‑Membros que aderiram à UE nessas datas. Esta interpretação assenta no facto de um dos princípios orientadores da UE, nomeadamente o da estabilidade de preços (artigo 119.º do Tratado), também ser aplicável aos Estados‑Membros que beneficiam de uma derrogação. Baseia‑se igualmente no objetivo do Tratado de que todos os Estados‑Membros se esforcem por alcançar a convergência macroeconómica, incluindo a estabilidade de preços, sendo essa a intenção subjacente à elaboração de relatórios regulares pelo BCE e pela Comissão Europeia. Esta conclusão funda‑se ainda na razão de ser da independência do banco central, a qual só se justifica caso seja dada primazia ao objetivo geral de manutenção da estabilidade de preços.
As análises de cada país apresentadas no relatório baseiam‑se nestas conclusões quanto ao momento em que os BCN dos Estados‑Membros que beneficiam de uma derrogação ficam obrigados a assumir a estabilidade de preços como objetivo primordial.
2.2.3.3 Independência institucional
O princípio da independência institucional está refletido no artigo 130.º do Tratado e no artigo 7.º dos Estatutos do SEBC. Ambos os artigos proíbem os BCN, e os membros dos respetivos órgãos de decisão, de solicitar ou receber instruções de instituições ou organismos da UE, de qualquer governo de um Estado‑Membro ou de qualquer outra entidade. Além disso, proíbem as instituições, órgãos, organismos ou agências da UE, e os governos dos Estados‑Membros, de procurarem influenciar os membros dos órgãos de decisão dos BCN cujas decisões possam afetar o cumprimento pelos BCN das suas atribuições relacionadas com o SEBC. Para que a legislação nacional reproduza o artigo 130.º do Tratado e o artigo 7.º dos Estatutos do SEBC, deve refletir ambas as proibições e não restringir o âmbito da sua aplicação[31]. O reconhecimento de que os bancos centrais têm essa independência não acarreta como consequência subtraí‑los à aplicação das normas ou protegê‑los de qualquer forma de intervenção normativa do legislador[32].
Independentemente de um BCN estar organizado como pessoa coletiva pública, organismo especial de direito público ou simplesmente como sociedade de responsabilidade limitada, existe o risco de os titulares do seu capital tentarem influenciar a tomada de decisões relativas a atribuições relacionadas com o SEBC[33]. Quer seja exercida através de direitos de acionistas, quer de outra forma, essa influência pode afetar a independência de um BCN, devendo, portanto, ser restringida por lei.
O quadro jurídico de um banco central deve proporcionar uma base estável e duradoura para o funcionamento desse banco central. Alterações frequentes na estrutura institucional de um BCN, que afetem a sua estabilidade em termos organizacionais ou de governação, podem afetar negativamente a independência institucional desse BCN[34].
Proibição de dar instruções
Os direitos de terceiros de dar instruções aos BCN, aos órgãos de decisão dos mesmos ou aos membros destes são incompatíveis com o Tratado e os Estatutos do SEBC no que respeita às atribuições relacionadas com o SEBC.
Qualquer envolvimento de um BCN na aplicação de medidas de reforço da estabilidade financeira tem de ser compatível com o Tratado, ou seja, as funções dos BCN devem ser desempenhadas de forma plenamente conciliável com a sua independência funcional, institucional e financeira, a fim de salvaguardar o exercício adequado das respetivas atribuições ao abrigo do Tratado e dos Estatutos do SEBC[35]. Caso a legislação nacional estipule que o papel de um BCN não se limita a funções consultivas e lhe confira atribuições adicionais, é necessário assegurar que essas funções não afetarão a capacidade do BCN desempenhar as respetivas atribuições relacionadas com o SEBC de um ponto de vista operacional e financeiro[36]. Além disso, a inclusão de representantes do BCN em organismos de supervisão de decisão colegial ou outras autoridades deve contemplar devidamente a salvaguarda da independência pessoal dos membros dos órgãos de decisão do BCN[37].
Proibição de aprovar, suspender, anular ou diferir decisões
Os direitos de terceiros de aprovar, suspender, anular ou diferir decisões dos BCN são, no que respeita às atribuições relacionadas com o SEBC, incompatíveis com o Tratado e os Estatutos do SEBC[38].
Proibição de vetar decisões por razões de legalidade
O direito de outras entidades que não tribunais independentes de vetar, por razões de legalidade, decisões relativas ao desempenho das atribuições relacionadas com o SEBC é incompatível com o Tratado e os Estatutos do SEBC, porque o desempenho dessas atribuições não pode ser reapreciado a nível político. O direito do governador de um BCN de suspender, por razões de legalidade, a aplicação de decisões adotadas pelo SEBC ou por um órgão de decisão de um BCN e de, subsequentemente, as submeter a entidades políticas para decisão final seria equivalente a solicitar instruções de terceiros.
Proibição de participação com direito de voto em órgãos de decisão de um BCN
A participação de representantes de terceiros num órgão de decisão de um BCN, com direito de voto em questões referentes ao exercício das atribuições do BCN relacionadas com o SEBC, é incompatível com o Tratado e os Estatutos do SEBC, mesmo que esse voto não seja decisivo[39]. Mesmo sem direito de voto, tal participação é incompatível com o Tratado e os Estatutos do SEBC se interferir com o desempenho de atribuições do SEBC pelo órgão de decisão em causa ou colocar em risco a observância do regime de confidencialidade do SEBC[40].
Proibição de obrigação de consulta prévia sobre uma decisão de um BCN
A imposição, a um BCN, de uma obrigação estatutária expressa de consulta prévia de terceiros relativamente a uma decisão proporciona a estes últimos um mecanismo formal para influenciar a decisão final, sendo, por conseguinte, incompatível com o Tratado e os Estatutos do SEBC.
Contudo, o diálogo entre um BCN e terceiros, mesmo quando assente em obrigações estatutárias de prestação de informação e intercâmbio de opiniões, é compatível com a independência do banco central, desde que:
- daí não resulte interferência na independência dos membros dos órgãos de decisão do BCN;
- o estatuto especial dos governadores na qualidade de membros dos órgãos de decisão do BCE seja integralmente respeitado; e
- os requisitos de confidencialidade decorrentes dos Estatutos do SEBC sejam observados[41].
Exoneração de responsabilidades de membros dos órgãos de decisão de um BCN
As disposições estatutárias relativas à exoneração de responsabilidades de membros dos órgãos de decisão de um BCN (por exemplo, em relação às contas financeiras) por terceiros (nomeadamente governos) devem conter as salvaguardas adequadas para que o exercício desse poder não limite a capacidade de os membros do BCN adotarem, de forma independente, decisões relativas às atribuições relacionadas com o SEBC (ou de aplicar decisões adotadas a esse nível). Recomenda‑se a inclusão nos estatutos dos BCN de uma disposição expressa para esse efeito.
Relação entre a legislação nacional e o código deontológico estabelecido pelo BCE
A legislação nacional, incluindo a que transpõe a legislação da UE, não prejudica o código deontológico estabelecido pelo BCE para assegurar a independência do BCE e dos BCN no exercício dos poderes e no cumprimento das atribuições e deveres que lhes são conferidos pelos Tratados e pelos Estatutos do SEBC, dado que esse quadro tem o seu próprio âmbito de aplicação e base jurídica[42]. Para evitar dúvidas, o legislador nacional poderá clarificar este facto na legislação nacional pertinente.
2.2.3.4 Independência pessoal
O artigo 130.º do Tratado e os artigos 7.º e 14.º‑2 dos Estatutos do SEBC salvaguardam ainda mais a independência dos bancos centrais no que diz respeito aos governadores e aos membros dos órgãos de decisão dos BCN. Os governadores são membros do Conselho Geral do BCE e tornam‑se membros do Conselho do BCE após a adoção do euro pelos respetivos Estados‑Membros. Não podem ser considerados representantes de um Estado‑Membro no exercício das suas funções de membros do Conselho do BCE ou do Conselho Geral do BCE[43]. O artigo 14.º‑2 dos Estatutos do SEBC estipula que os estatutos dos BCN têm de prever, designadamente, que o mandato dos governadores não seja inferior a cinco anos. Além disso, protege os governadores de serem arbitrariamente exonerados, determinando que só podem ser demitidos das suas funções se deixarem de preencher os requisitos necessários ao exercício das mesmas ou tiverem sido considerados culpados de infração grave. Nesses casos, o artigo 14.º‑2 dos Estatutos do SEBC prevê a possibilidade de interpor recurso para o Tribunal de Justiça da UE, que tem o poder de anular a decisão nacional de demissão de um governador[44]. A suspensão de um governador pode, de facto, equivaler à sua demissão para efeitos do artigo 14.º‑2 dos Estatutos do SEBC[45]. Os estatutos dos BCN têm de ser compatíveis com esta disposição, conforme a seguir exposto.
O artigo 130.º do Tratado proíbe os governos nacionais e qualquer outra entidade de influenciarem os membros dos órgãos de decisão dos BCN no desempenho das suas funções. Em particular, os Estados‑Membros não podem procurar influenciar os membros dos órgãos de decisão dos BCN mediante a introdução de alterações à legislação nacional que afetem a remuneração dos membros dos referidos órgãos, devendo essas alterações ser, por uma questão de princípio, aplicáveis apenas a futuras nomeações[46]. No entanto, os requisitos de independência previstos no artigo 130.º do Tratado não são violados por alterações da remuneração dos membros dos órgãos de decisão dos BCN decididas pelos próprios órgãos de decisão e baseadas em critérios objetivos, por exemplo, uma análise comparativa de salários com vista a assegurar a proporcionalidade entre as diferentes posições hierárquicas no seio de um BCN[47].
Duração mínima do mandato dos governadores
Os estatutos dos BCN devem, nos termos do artigo 14.º‑2 dos Estatutos do SEBC, prever que a duração mínima do mandato de um governador não seja inferior a cinco anos. Esta disposição não impede que seja fixada uma duração de mandato mais longa. Um mandato de duração indeterminada não exige a adaptação dos estatutos, desde que as condições para a demissão do governador estejam em consonância com o disposto no artigo 14.º‑2 dos Estatutos do SEBC. Não se justificam períodos mais curtos, mesmo que sejam aplicados apenas durante um período transitório[48]. A legislação nacional que estabeleça uma idade de reforma obrigatória deverá assegurar que essa idade não interrompe a duração mínima do mandato prevista no artigo 14.º‑2 dos Estatutos do SEBC, a qual prevalece sobre qualquer idade de reforma obrigatória, se aplicável a um governador[49]. Em caso de alteração dos estatutos de um BCN, a lei que introduzir as alterações deve salvaguardar a segurança do mandato do governador e de outros membros dos órgãos de decisão que estejam envolvidos no desempenho de atribuições relacionadas com o SEBC[50].
Motivos de demissão de um governador
Os estatutos dos BCN devem assegurar que os governadores não possam ser demitidos por outros motivos que não os referidos no artigo 14.º‑2 dos Estatutos do SEBC. O requisito previsto nesse artigo tem por objetivo evitar que as autoridades envolvidas na nomeação de governadores – em especial, o governo ou o parlamento – demitam arbitrariamente um governador. Os estatutos dos BCN devem suprimir qualquer incompatibilidade com os motivos de demissão previstos no artigo 14.º‑2 dos Estatutos do SEBC ou omitir qualquer referência a motivos de demissão (dado que o artigo 14.º‑2 é diretamente aplicável)[51]. Uma vez eleitos ou nomeados, os governadores não podem ser demitidos em condições diferentes das previstas no artigo 14.º‑2 dos Estatutos do SEBC, mesmo que ainda não tenham iniciado funções. Como os conceitos subjacentes às circunstâncias em que um governador pode ser demitido das suas funções são conceitos autónomos do direito da UE, a sua aplicação e interpretação não dependem dos contextos nacionais[52]. Em última instância, compete ao Tribunal de Justiça da UE, no âmbito das competências que lhe são conferidas pelo artigo 14.º‑2, segundo parágrafo, dos Estatutos do SEBC, interpretar estes conceitos[53].
Segurança do mandato e motivos de demissão de membros dos órgãos de decisão dos BCN (exceto governadores) envolvidos no desempenho de atribuições relacionadas com o SEBC
A aplicação das mesmas regras relativas à segurança do mandato e aos motivos de demissão dos governadores a outros membros dos órgãos de decisão dos BCN envolvidos no desempenho de atribuições relacionadas com o SEBC também salvaguardará a independência pessoal dessas pessoas[54]. O artigo 130.º do Tratado e o artigo 7.º dos Estatutos do SEBC referem‑se aos “membros dos órgãos de decisão” dos BCN, e não especificamente aos governadores. Tal aplica‑se, em especial, aos casos em que o governador seja “primus inter pares” (o primeiro entre iguais), isto é, tenha colegas com direitos de voto equivalentes ou envolvidos no exercício de atribuições relacionadas com o SEBC.
Direito de recurso para os tribunais
Os governadores, assim como outros membros dos órgãos de decisão dos BCN, devem ter o direito a submeter qualquer decisão relativa à sua demissão a um tribunal independente, a fim de limitar o poder de apreciação política na análise dos motivos dessa decisão.
O artigo 14.º‑2 dos Estatutos do SEBC estabelece que o governador de um BCN que tenha sido demitido das suas funções pode interpor recurso da decisão para o Tribunal de Justiça da UE. Este último tem o poder de anular a medida nacional de demissão, se a considerar contrária ao direito da UE.
Com base no artigo 130.º do Tratado e no artigo 7.º dos Estatutos do SEBC, a legislação nacional deve prever o direito de recurso para os tribunais nacionais de uma decisão de demitir membros dos órgãos de decisão dos BCN (exceto governadores) envolvidos no desempenho de atribuições relacionadas com o SEBC[55]. Este direito pode ser objeto de uma disposição da lei geral ou de uma disposição específica. Muito embora o direito a recurso possa ser contemplado na lei geral, por razões de certeza jurídica pode ser aconselhável uma disposição expressa nesse sentido.
Salvaguardas contra conflitos de interesses
A independência pessoal implica igualmente assegurar que não existem conflitos de interesses entre os deveres dos membros dos órgãos de decisão dos BCN envolvidos no desempenho de atribuições relacionadas com o SEBC, face aos respetivos BCN (e dos governadores face ao BCE), e o exercício de quaisquer outras funções, por parte desses membros dos órgãos de decisão, que possam comprometer a sua independência pessoal[56]. Por uma questão de princípio, a qualidade de membro de um órgão de decisão envolvido no exercício de atribuições relacionadas com o SEBC é incompatível com o exercício de outras funções que possam dar origem a um conflito de interesses. Em particular, os membros de um órgão de decisão não podem desempenhar cargos ou deter um interesse passível de influenciar a sua atuação, quer através da participação em órgãos executivos ou legislativos do Estado ou em administrações regionais ou locais, quer através do envolvimento numa organização empresarial. No caso de membros não executivos dos órgãos de decisão, devem ser tomados cuidados especiais para prevenir potenciais conflitos de interesses.
2.2.3.5 Independência financeira
A independência geral de um BCN ficaria comprometida se o mesmo não pudesse dispor autonomamente de recursos financeiros suficientes para o cumprimento do seu mandato, ou seja, para exercer as atribuições relacionadas com o SEBC que lhe são exigidas pelo Tratado e pelos Estatutos do SEBC[57].
Os Estados‑Membros não podem colocar os respetivos BCN na situação de não disporem de recursos financeiros e capital líquido suficientes[58] para o desempenho das suas atribuições relacionadas com o SEBC ou o Eurosistema, conforme aplicável. Tal seria o caso se, por exemplo, um BCN estivesse impedido de constituir recursos financeiros adequados sob a forma de reservas para compensar perdas, em especial as resultantes de operações de política monetária, e o Estado‑Membro em causa não garantisse antecipadamente que o BCN dispusesse dos fundos necessários para suportar os encargos financeiros resultantes do exercício de uma função fora do âmbito do SEBC (tais como os fundos necessários para poder pagar a compensação resultante do regime de responsabilidade por essa função), mantendo ao mesmo tempo a capacidade para desempenhar as suas atribuições relacionadas com o SEBC de forma eficaz e independente[59]. É de salientar que os artigos 28.º‑1 e 30.º‑4 dos Estatutos do SEBC estabelecem que podem ser exigidas aos BCN novas contribuições para o capital do BCE e novas transferências de ativos de reserva[60]. Além disso, o artigo 33.º‑2 dos Estatutos do SEBC estabelece[61] que, na eventualidade de o BCE registar perdas que não possam ser integralmente cobertas pelo fundo de reserva geral, o Conselho do BCE pode decidir cobrir o prejuízo remanescente com proveitos monetários do exercício financeiro correspondente, proporcionalmente e até aos montantes repartidos entre os BCN. O princípio da independência financeira implica que, para o cumprimento destas disposições, um BCN tenha capacidade de desempenhar as suas funções sem dificuldades.
Por todos os motivos acima expostos, a independência financeira implica também que um BCN esteja sempre suficientemente capitalizado. Em particular, devem evitar‑se quaisquer situações prolongadas em que o capital líquido de um BCN seja inferior ao nível do seu capital estatutário, ou mesmo negativo, incluindo situações em que as perdas transitadas excedam o nível do capital e das reservas[62]. Tais situações podem ter um impacto negativo na capacidade do BCN para desempenhar as atribuições relacionadas com o SEBC. Além disso, podem afetar a credibilidade da política monetária do Eurosistema. Por conseguinte, caso o capital líquido de um BCN passe a ser inferior ao nível do seu capital estatutário, ou mesmo negativo, o respetivo Estado‑Membro deverá dotar o BCN de um montante de capital adequado (pelo menos, até ao nível do capital estatutário) num período de tempo razoável, de modo a assegurar a observância do princípio da independência financeira. No que respeita ao BCE, a relevância desta questão foi reconhecida pelo Conselho da UE mediante a adoção do Regulamento (CE) n.º 1009/2000[63]. Este regulamento habilitou o Conselho do BCE a decidir sobre aumentos efetivos do capital do BCE no sentido de manter a adequação das disponibilidades de capital necessárias para apoiar as operações do BCE[64], devendo os BCN dispor de suficientes recursos financeiros para darem resposta a uma tal decisão do BCE.
O conceito de independência financeira deverá ser avaliado da perspetiva da capacidade de terceiros exercerem influência direta ou indireta não só sobre as atribuições de um BCN relacionadas com o SEBC, mas também sobre a sua capacidade de, financeiramente, cumprir o seu mandato em termos de recursos financeiros adequados. Os aspetos da independência financeira apresentados a seguir são particularmente relevantes neste contexto[65]. Trata‑se de características de independência financeira em relação às quais os BCN são mais vulneráveis a influência externa.
Determinação do orçamento
Qualquer poder de terceiros para determinar ou influenciar o orçamento de um BCN é incompatível com a independência financeira, salvo se na lei estiver prevista uma cláusula de salvaguarda para esse efeito, estabelecendo que tal poder não pode ser exercido em prejuízo dos meios financeiros necessários para o desempenho das atribuições do BCN relacionadas com o SEBC[66].
Regras contabilísticas
As contas de um BCN devem ser elaboradas de acordo com as regras contabilísticas gerais ou com as regras especificadas pelos órgãos de decisão desse BCN. Se, ao invés, essas regras forem especificadas por terceiros, terão, no mínimo, de tomar em conta as propostas dos órgãos de decisão do BCN.
As contas anuais devem ser adotadas pelos órgãos de decisão do BCN, assistidos por contabilistas independentes, podendo estar sujeitas à aprovação posterior de terceiros (por exemplo, o governo ou o parlamento). Os órgãos de decisão do BCN devem poder decidir sobre o cálculo dos lucros de forma independente e profissional.
Sempre que as operações de um BCN estejam sujeitas ao controlo de um departamento estatal de auditoria ou organismo similar encarregue de fiscalizar a utilização das finanças públicas, o âmbito do controlo tem de ser claramente definido no quadro jurídico[67], ser aplicado sem prejuízo das atividades dos auditores externos independentes do BCN[68] e, além disso e em consonância com o princípio da independência institucional, deve ser compatível com a proibição de dar instruções a um BCN e aos respetivos órgãos de decisão e não interferir com as atribuições do BCN relacionadas com o SEBC[69]. A auditoria estatal deverá ser efetuada numa base não política, independente e puramente profissional[70].
Distribuição de lucros, capital dos BCN e provisões financeiras
No que respeita à distribuição de lucros, os estatutos dos BCN podem estipular a forma como os lucros devem ser distribuídos. Na ausência de tais disposições, as decisões sobre a distribuição de lucros devem ser tomadas pelos órgãos de decisão do BCN numa base profissional, sem que terceiros tenham poder de decisão, exceto no caso de existir uma cláusula expressa de salvaguarda a estabelecer que esse poder não pode ser exercido em prejuízo dos meios financeiros necessários para o desempenho das atribuições do BCN relacionadas com o SEBC[71].
Os lucros só podem ser transferidos para o orçamento do Estado depois de terem sido cobertas eventuais perdas acumuladas de anos anteriores e constituídas as provisões financeiras consideradas necessárias para salvaguardar o valor real do capital e dos ativos do BCN[72]. Medidas legislativas transitórias ou ad hoc que constituam instruções aos BCN relativamente à distribuição dos respetivos lucros não são admissíveis[73].
Qualquer rendimento auferido pelo BCN resultante da gestão das reservas cambiais oficiais só pode ser distribuído ao Estado através do processo de distribuição de lucros estabelecido nas disposições legislativas e estatutárias aplicáveis[74]. Do mesmo modo, a aplicação de um imposto sobre ganhos de capital não realizados de um BCN comprometeria igualmente o princípio da independência financeira[75].
Um Estado‑Membro não pode impor reduções de capital a um BCN sem o acordo prévio dos órgãos de decisão deste, os quais têm de visar garantir que o BCN disponha dos meios financeiros suficientes para o cumprimento do seu mandato, na qualidade de membro do SEBC, ao abrigo do artigo 127.º, n.º 2, do Tratado e dos Estatutos do SEBC. Pelo mesmo motivo, qualquer alteração às regras de distribuição dos lucros de um BCN deve apenas ser iniciada e decidida em cooperação estreita com o BCN, que está em melhor posição para avaliar o nível de reservas de capital de que necessita[76]. Quanto a provisões ou reservas financeiras, os BCN devem dispor da liberdade para constituir autonomamente provisões financeiras destinadas a salvaguardar o valor real do seu capital e ativos. Além disso, os Estados‑Membros não podem impedir que os BCN constituam as reservas de capital necessárias para o cumprimento das suas atribuições enquanto membros do SEBC[77].
Responsabilidades financeiras em nome de autoridades de supervisão
Na maioria dos Estados‑Membros, as autoridades de supervisão financeira estão integradas no BCN. Se essas autoridades estiverem sujeitas ao poder de decisão independente do BCN, tal integração não suscita problemas. No entanto, se a legislação aplicável conferir poderes de decisão separados às autoridades de supervisão, é importante assegurar que as decisões por elas adotadas não comprometem as finanças do BCN no seu conjunto. Nesses casos, a legislação nacional deve permitir que o BCN tenha o controlo final sobre qualquer decisão das autoridades de supervisão que possa afetar a independência do BCN, em especial a sua independência financeira[78].
Autonomia em questões relacionadas com o pessoal
Os Estados‑Membros não podem prejudicar a capacidade de um BCN de contratar e manter o pessoal qualificado necessário para o desempenho independente das atribuições que lhe são cometidas pelo Tratado e pelos Estatutos do SEBC[79]. Além disso, o BCN não pode ser colocado numa posição em que tenha controlo limitado, ou não tenha controlo, sobre o seu pessoal, ou em que o governo de um Estado‑Membro possa influenciar a sua política de pessoal[80]. Qualquer alteração das disposições legais relativas à remuneração dos membros dos órgãos de decisão e do pessoal de um BCN devem ser decididas em cooperação estreita e efetiva com o BCN[81], tendo em devida conta as opiniões deste, com vista a assegurar a manutenção da sua capacidade para desempenhar as suas atribuições de forma independente[82]. A autonomia em termos de política de pessoal aplica‑se também a questões relacionadas com as pensões do pessoal. Além disso, as alterações que resultem em reduções da remuneração do pessoal do BCN não devem interferir com os poderes deste para administrar os seus próprios recursos financeiros, incluindo os resultantes de qualquer diminuição da remuneração por ele paga[83].
Propriedade e direitos de propriedade
Os direitos de terceiros de intervirem ou darem instruções a um BCN no que se refere a propriedade por ele detida são incompatíveis com o princípio da independência financeira.
2.2.4 Confidencialidade
O segredo profissional a que o pessoal do BCE e dos BCN e os membros dos respetivos órgãos de administração estão sujeitos, por força do artigo 37.º dos Estatutos do SEBC, pode dar origem a disposições idênticas nos estatutos dos BCN ou na legislação dos Estados‑Membros. A primazia do direito da UE e das regras adotadas ao abrigo do mesmo significa também que a legislação nacional relativa ao acesso de terceiros a documentos deve obedecer às disposições aplicáveis do direito da UE, incluindo o artigo 37.ºdos Estatutos do SEBC, e não pode dar origem a infrações ao regime de confidencialidade do SEBC[84]. O acesso de um departamento estatal de auditoria ou organismo similar a informação e documentação confidenciais de um BCN deve ser limitado ao que for necessário para o cumprimento das atribuições legais do organismo que recebe a informação e não deve obstar à independência e ao regime de confidencialidade do SEBC a que estão sujeitos os membros dos órgãos de decisão e do pessoal dos BCN[85]. Os BCN devem assegurar que esses organismos apliquem um nível de proteção da confidencialidade da informação e dos documentos disponibilizados equivalente ao que eles próprios aplicam.
2.2.5 Proibição de financiamento monetário e de acesso privilegiado
No que respeita à proibição de financiamento monetário e à proibição de acesso privilegiado, a legislação nacional dos Estados‑Membros que aderiram à UE em 2004, 2007 ou 2013 teve de ser adaptada de modo a cumprir as disposições relevantes do Tratado e dos Estatutos do SEBC e estar em vigor em, respetivamente, 1 de maio de 2004, 1 de janeiro de 2007 e 1 de julho de 2013. A Suécia estava obrigada a introduzir as necessárias adaptações até 1 de janeiro de 1995.
2.2.5.1 Proibição de financiamento monetário
O artigo 123.º, n.º 1, do Tratado proíbe a concessão de créditos sob a forma de descobertos, ou sob qualquer outra forma, pelo BCE ou pelos BCN em benefício de instituições, órgãos ou organismos da UE, administrações centrais, autoridades regionais, locais ou outras autoridades públicas, outros organismos do setor público ou empresas públicas dos Estados‑Membros.
Também proíbe a compra direta de instrumentos de dívida a essas entidades do setor público pelo BCE ou pelos BCN. O Tratado prevê uma exceção a esta proibição de financiamento monetário: não se aplica a instituições de crédito de capitais públicos, às quais, no contexto da oferta de reservas pelos bancos centrais, será dado o mesmo tratamento que às instituições de crédito privadas (artigo 123.º, n.º 2, do Tratado). O âmbito de aplicação concreto da proibição de financiamento monetário é clarificado no Regulamento (CE) n.º 3603/93[86], segundo o qual a proibição inclui qualquer financiamento de obrigações do setor público para com terceiros.
A proibição de financiamento monetário visa incentivar os Estados‑Membros a seguir uma política orçamental sólida que não permita que o financiamento monetário dos défices públicos (ou o acesso privilegiado das autoridades públicas aos mercados financeiros) conduza a níveis de dívida excessivamente elevados ou a défices excessivos dos Estados‑Membros[87]. Por conseguinte, a proibição tem de ser interpretada extensivamente, de modo a assegurar a sua estrita aplicação, estando sujeita apenas às exceções previstas no artigo 123.º, n.º 2, do Tratado e no Regulamento (CE) n.º 3603/93. Assim, se bem que o artigo 123.º, n.º 1, do Tratado se refira especificamente a “concessão de créditos”, implicando uma obrigação de reembolso dos fundos, a proibição aplica‑se, por maioria de razão, a outras formas de financiamento – isto é, que não impliquem reembolso.
A posição geral do BCE no que respeita à compatibilidade da legislação nacional com a proibição tem sido expressa sobretudo no âmbito de consultas pelos Estados‑Membros ao BCE sobre projetos de disposições legais, tal como previsto no artigo 127.º, n.º 4, e no artigo 282.º, n.º 5, do Tratado[88].
Legislação nacional relativa ao âmbito de aplicação da proibição de financiamento monetário
A legislação nacional não pode restringir o âmbito de aplicação da proibição de financiamento monetário nem alargar as exceções previstas no direito da UE. Por exemplo, são, em princípio, incompatíveis com a proibição de financiamento monetário as disposições nacionais que contemplem o financiamento por um BCN dos compromissos financeiros de um Estado‑Membro face a instituições financeiras internacionais ou a países terceiros. A título de exceção, o Regulamento (CE) n.º 3603/93 permite o financiamento pelos BCN de obrigações contraídas pelo setor público perante o Fundo Monetário Internacional (FMI), desde que se traduzam em créditos sobre o exterior que constituam ativos de reserva[89]. As características relevantes que determinam a qualidade dos créditos como ativos de reserva dizem respeito à sua disponibilidade, a pedido, para satisfazer as necessidades de financiamento da balança de pagamentos e outros fins conexos, implicando que a qualidade creditícia e a liquidez dos créditos devem ser asseguradas[90].
Legislação nacional que confira atribuições aos BCN
A legislação nacional que confira atribuições aos BCN não pode dar origem a qualquer financiamento de obrigações do setor público para com terceiros. De acordo com o disposto no artigo 14.º‑4 dos Estatutos do SEBC, os BCN podem exercer outras funções para além das referidas nos Estatutos do SEBC, salvo se o Conselho do BCE considerar que essas funções interferem com os objetivos e atribuições do SEBC. Sempre que um Estado‑Membro atribua essa função ao respetivo BCN, esse BCN é responsável pelo desempenho dessa função. Todavia, ao definirem a responsabilidade de um BCN por essa função, os Estados‑Membros devem cumprir as respetivas obrigações decorrentes do direito da UE, nomeadamente do artigo 123.º, n.º 1, do Tratado[91].
O artigo 1.º, n.º 1, alínea b), do Regulamento (CE) n.º 3603/93 define o termo “créditos sob qualquer outra forma” para efeitos do artigo 123.º do Tratado como, nomeadamente, qualquer financiamento de obrigações do setor público para com terceiros. Nessa conformidade, o BCN em causa não deve assumir obrigações para com terceiros que possam potencialmente ficar a cargo do setor público. Consequentemente, esse BCN não pode financiar obrigações preexistentes para com terceiros que incumbam a outras autoridades ou organismos públicos e o financiamento efetivo das obrigações para com terceiros pelo BCN não pode resultar diretamente de medidas adotadas ou escolhas de políticas efetuadas por outras autoridades ou organismos públicos[92].
Distribuição antecipada de lucros dos bancos centrais
A legislação nacional pode não exigir a distribuição de lucros do banco central ainda não totalmente realizados, contabilizados e auditados. Para que seja compatível com a proibição de financiamento monetário, o montante a ser transferido para o orçamento do Estado, de acordo com as regras de distribuição de lucros aplicáveis, não pode ser retirado, mesmo que parcialmente, das reservas de capital do BCN. Portanto, as regras de distribuição de lucros não devem afetar as reservas de capital do BCN. Acresce que, quando ativos do BCN são transferidos para o Estado, estes têm de ser remunerados ao valor de mercado e a transferência deve ser concomitante com a remuneração[93].
Do mesmo modo, não é permitida a intervenção no desempenho de outras atribuições do Eurosistema, tais como a gestão dos ativos de reserva, mediante a tributação de ganhos de capital teóricos ou não realizados, visto que tal resultaria numa forma de concessão de crédito pelo banco central ao setor público mediante a distribuição antecipada de lucros futuros e incertos[94]. De igual forma, a transferência para o Estado de reservas externas (incluindo as reservas de ouro) do balanço do BCN contornaria a proibição de financiamento monetário, que proíbe o financiamento do setor público pelo banco central[95]. Qualquer rendimento auferido pelo BCN resultante da gestão de tais reservas cambiais oficiais só pode ser distribuído ao Estado através do processo de distribuição de lucros, tal como estabelecido nas disposições legislativas e estatutárias relevantes[96].
Assunção de responsabilidades do setor público
É incompatível com a proibição de financiamento monetário a legislação nacional que, na sequência da reorganização nacional de certas funções e atribuições (por exemplo, no contexto da transferência para o BCN de determinadas funções de supervisão antes desempenhadas pelo Estado ou por autoridades ou organismos públicos autónomos), obrigue um BCN a assumir os passivos de um organismo do setor público anteriormente autónomo, sem isentar na íntegra esse BCN dos compromissos financeiros resultantes das anteriores atividades desse organismo[97].
A legislação nacional que torne um BCN responsável, devido ao exercício de uma atribuição que lhe é conferida pela legislação nacional, implicaria a assunção de uma obrigação preexistente para com terceiros e seria incompatível com a proibição de financiamento monetário, se os terceiros que sofreram danos não fossem indemnizados em resultado das ações do BCN, ou seja, da violação, pelo BCN, das regras a ele impostas nesse contexto[98]. Além disso, no caso de atribuições que exijam a implementação de medidas muito complexas e urgentes, tais como as relacionadas com a reorganização ou resolução de bancos ou contrapartes centrais, a legislação nacional que torne um BCN responsável pelo exercício dessas atribuições equivaleria ao financiamento efetivo de obrigações para com terceiros, se a responsabilidade do BCN não se limitasse a infrações de natureza grave às regras que lhe são impostas nesse contexto[99].
O Tribunal de Justiça da UE ainda não definiu em que consistem exatamente as limitações quanto às infrações de natureza grave das regras impostas a um BCN. Tendo em conta as diferentes tradições em matéria de responsabilidade dos BCN nos ordenamentos jurídicos nacionais dos Estados‑Membros, essas limitações podem assumir diferentes formas, desde que excluam o financiamento efetivo de obrigações do setor público para com terceiros. É o que acontece se a legislação nacional estabelecer critérios de responsabilidade por culpa e limitar a responsabilidade do BCN em causa à negligência grave, tendo em conta a urgência e complexidade do caso em questão[100]. O financiamento efetivo de obrigações do setor público para com terceiros também fica excluído se a legislação nacional contemplar critérios de responsabilidade por conduta ilícita em vez de por culpa e limitar a fiscalização jurisdicional das medidas aplicáveis, concedendo uma ampla margem de discricionariedade ao BCN em causa, tendo em conta a urgência e complexidade do caso em questão[101].
Apoio financeiro a instituições de crédito e/ou sociedades financeiras
A legislação nacional que contemple o financiamento por um BCN de instituições de crédito e/ou de outras sociedades financeiras em situação de insolvência, mesmo que esse financiamento seja concedido de modo independente e por iniciativa própria do BCN, é incompatível com a proibição de financiamento monetário.
O mesmo se aplicaria ao financiamento pelo Eurosistema de uma instituição de crédito recapitalizada para restabelecer a solvência mediante a colocação direta de instrumentos de dívida emitidos pelo Estado quando não existam fontes alternativas de financiamento no mercado (a seguir “obrigações de recapitalização”) e quando essas obrigações sejam utilizadas como garantia. Num tal caso de recapitalização de uma instituição de crédito pelo Estado mediante a colocação direta de obrigações de recapitalização, a utilização subsequente dessas obrigações como ativos de garantia em operações de cedência de liquidez do banco central suscita preocupações de financiamento monetário[102]. A cedência de liquidez em situação de emergência, concedida por um BCN de modo independente e por sua própria iniciativa a uma instituição de crédito solvente, contra uma garantia do Estado, tem de preencher as condições seguintes: i) deve ficar assegurado que o crédito concedido pelo BCN terá um prazo tão curto quanto possível; ii) devem estar em causa aspetos relacionados com a estabilidade sistémica; iii) não devem subsistir dúvidas quanto à validade jurídica e ao caráter executório da garantia do Estado ao abrigo da legislação nacional aplicável; e iv) não devem existir dúvidas quanto à viabilidade económica da garantia do Estado, que deverá cobrir tanto o capital como os juros dos empréstimos[103].
Apoio financeiro a fundos ou outros mecanismos financeiros de resolução e sistemas de garantia de depósitos ou de indemnização de investidores
O financiamento por um BCN de um fundo de resolução ou de um fundo de garantia de depósitos que seja considerado um “organismo de direito público”, na aceção do artigo 123.º, n.º 1, do Tratado, não é compatível com a proibição de financiamento monetário. Um organismo é “de direito público” se apresentar todas as características seguintes: i) ter sido criado com o objetivo específico de satisfazer necessidades de interesse geral, sem caráter industrial ou comercial; ii) ser dotado de personalidade jurídica; e iii) estar estreitamente dependente das entidades do setor público a que se refere o artigo 123.º, n.º 1, do Tratado. Presume‑se uma estreita dependência dessas entidades do setor público sempre que um organismo seja financiado maioritariamente pelas mesmas, a sua gestão esteja sujeita à supervisão destas, ou os seus órgãos de administração, de direção ou de fiscalização sejam compostos, em mais de metade, por membros por elas designados[104].
Mesmo que o financiamento não seja concedido a um “organismo de direito público”, o financiamento de qualquer fundo ou mecanismo financeiro de resolução não está em conformidade com a proibição de financiamento monetário[105]. Quando um BCN atua como autoridade de resolução, não deve, em nenhuma circunstância, assumir ou financiar qualquer obrigação de uma instituição de transição ou de um veículo de gestão de ativos[106]. Para o efeito, a legislação nacional deve esclarecer que o BCN não assume, nem financia as obrigações de qualquer uma dessas entidades[107].
A diretiva relativa aos sistemas de garantia de depósitos[108] e a diretiva relativa aos sistemas de indemnização dos investidores[109] dispõem que o custo do financiamento desses sistemas deve, em princípio, ser suportado, respetivamente, pelas próprias instituições de crédito e empresas de investimento. Excetuando o financiamento de um “organismo de direito público”, a legislação nacional que contemple o financiamento por um BCN de um sistema nacional de garantia de depósitos para instituições de crédito ou de um sistema nacional de indemnização de investidores para empresas de investimento só é compatível com a proibição de financiamento monetário se for de curto prazo, visar dar resposta a situações urgentes, estiverem em causa aspetos relativos à estabilidade sistémica e o BCN mantiver o poder de decisão[110]. Em particular, o apoio do banco central a sistemas de garantia de depósitos não pode constituir uma operação de pré‑financiamento sistemático[111].
Função de agente fiscal
Nos termos do artigo 21.º‑2 dos Estatutos do SEBC, o BCE e os BCN podem atuar como agentes fiscais de instituições, órgãos ou organismos da UE, administrações centrais, autoridades regionais, locais ou outras autoridades públicas, outros organismos do setor público ou empresas públicas dos Estados‑Membros. No seguimento da transferência da competência da política monetária para o Eurosistema, a finalidade do artigo 21.º‑2 dos Estatutos do SEBC é clarificar que os BCN poderão continuar a proporcionar os serviços de agente fiscal tradicionalmente prestados aos governos e a outras entidades públicas, sem que tal signifique uma violação da proibição de financiamento monetário. Além disso, o Regulamento (CE) n.º 3603/93 estabelece uma série de isenções da proibição de financiamento monetário, explícitas e taxativas, relacionadas com a função de agente fiscal, nos seguintes termos: i) os créditos intradiários ao setor público são permitidos, desde que se limitem ao próprio dia e não possam ser objeto de qualquer prorrogação[112]; ii) é permitido creditar a conta do setor público com cheques emitidos por terceiros antes de o banco sacado ter sido debitado, desde que, após a receção do cheque, tenha decorrido um certo lapso de tempo correspondente ao prazo normal de cobrança dos cheques pelo BCN em questão e que o eventual trânsito dos valores assuma um caráter excecional, incida sobre um montante pouco significativo e seja eliminado a curto prazo[113]; e iii) é permitida a detenção de moeda metálica emitida pelo setor público e inscrita a crédito deste, quando o montante desses ativos for inferior a 10% da moeda metálica em circulação[114].
A legislação nacional sobre a função de agente fiscal deve, em geral, ser compatível com o direito da UE e, em particular, com a proibição de financiamento monetário[115]. Tendo em conta que o artigo 21.º‑2 dos Estatutos do SEBC consagra de forma expressa os serviços de agente fiscal, o que constitui uma função legítima tradicionalmente desempenhada pelos BCN, a prestação de serviços de agente fiscal pelos bancos centrais é compatível com a proibição de financiamento monetário, desde que tais serviços permaneçam no âmbito da função de agente fiscal e não constituam financiamento de obrigações do setor público para com terceiros, nem concessão de crédito ao setor público pelos bancos centrais, à margem das exceções taxativas especificadas no Regulamento (CE) n.º 3603/93[116]. A legislação nacional que permita a um BCN deter depósitos das administrações públicas e garantir o serviço de contas das mesmas não suscita preocupações quanto ao cumprimento da proibição de financiamento monetário, desde que tais disposições não contemplem a prorrogação do crédito, incluindo descobertos pelo prazo overnight. Contudo, haverá motivo para preocupação quanto ao cumprimento da proibição de financiamento monetário se, por exemplo, a legislação nacional permitir a remuneração de saldos de depósitos ou de contas à ordem a taxas superiores às do mercado, e não a taxas iguais ou inferiores às do mercado. Na prática, uma remuneração acima das taxas do mercado constitui um crédito, contrário à proibição de financiamento monetário, que pode, portanto, minar os objetivos da proibição. É essencial que qualquer remuneração de uma conta reflita os parâmetros do mercado, sendo particularmente importante correlacionar a taxa de remuneração dos depósitos com o respetivo prazo de vencimento[117]. Além disso, a prestação, sem remuneração, de serviços de agente fiscal por um BCN não suscita preocupações de financiamento monetário, desde que se trate efetivamente de serviços essenciais de agente fiscal[118].
2.2.5.2 Proibição de acesso privilegiado
O artigo 124.º do Tratado estabelece que são proibidas quaisquer medidas não baseadas em considerações de ordem prudencial que possibilitem o acesso privilegiado às instituições financeiras por parte das instituições, órgãos ou organismos da UE, das administrações centrais, das autoridades regionais ou locais, ou outras autoridades públicas, de outros organismos do setor público ou de empresas públicas dos Estados‑Membros. Tal como a proibição de financiamento monetário, a proibição de acesso privilegiado visa incentivar os Estados‑Membros a seguirem uma política orçamental sólida, não permitindo que o (financiamento monetário dos défices públicos ou) acesso privilegiado das autoridades públicas aos mercados financeiros conduza a níveis de dívida excessivamente elevados ou a défices excessivos dos Estados‑Membros[119].
Nos termos do artigo 1.º, n.º 1, do Regulamento (CE) n.º 3604/93[120], entende‑se por medidas que possibilitam o acesso privilegiado quaisquer disposições legislativas ou regulamentares ou quaisquer atos jurídicos de natureza vinculativa adotados no exercício da autoridade pública, que: i) obriguem as sociedades financeiras a adquirir ou a deter créditos sobre instituições ou organismos da UE, administrações centrais, regionais ou locais, outras autoridades públicas ou outros organismos do setor público, ou empresas públicas dos Estados‑Membros, ou ii) concedam vantagens fiscais de que apenas possam beneficiar as sociedades financeiras, ou vantagens financeiras não conformes com os princípios de uma economia de mercado, a fim de favorecer a aquisição ou a detenção de tais créditos por essas instituições.
Enquanto autoridades públicas, os BCN não podem tomar medidas que permitam o acesso privilegiado do setor público a sociedades financeiras, se tais medidas não se basearem em considerações de natureza prudencial. Além disso, as regras relativas à mobilização ou constituição de garantias sobre instrumentos de dívida adotadas pelos BCN não devem servir para contornar a proibição de acesso privilegiado[121]. A legislação dos Estados‑Membros sobre esta matéria não pode estabelecer tal acesso privilegiado.
O artigo 2.º do Regulamento (CE) n.º 3604/93 define “considerações de ordem prudencial” como as considerações subjacentes às disposições legislativas ou regulamentares ou aos atos administrativos nacionais adotados com base no direito da UE, ou compatíveis com esse direito, que tenham por objetivo promover a solidez das sociedades financeiras, a fim de reforçar a estabilidade do sistema financeiro no seu conjunto e a proteção dos clientes dessas instituições. As considerações de ordem prudencial visam assegurar que as instituições de crédito permanecem solventes face aos respetivos depositantes[122]. No domínio da supervisão prudencial, o direito derivado da UE estabelece um conjunto de requisitos destinados a assegurar a solidez das instituições de crédito[123]. A definição de “instituição de crédito” é a de uma empresa cuja atividade consiste em aceitar do público depósitos ou outros fundos reembolsáveis e em conceder crédito por sua própria conta[124]. Além disso, as instituições de crédito – comummente designadas “bancos” – carecem de obter autorização de uma autoridade competente de um Estado‑Membro para a prestação de serviços[125].
Embora possam ser consideradas parte dos requisitos prudenciais, as reservas mínimas integram o quadro operacional dos BCN e são utilizadas como instrumento de política monetária na maioria das economias, incluindo na área do euro[126]. A este respeito, o anexo I, n.º 2, da Orientação (UE) 2015/510 (BCE/2014/60)[127] refere que o regime de reservas mínimas do Eurosistema prossegue, primordialmente, objetivos de estabilização das taxas de juro do mercado monetário e de criação (ou aumento) de escassez estrutural de liquidez[128]. O BCE exige que as instituições de crédito estabelecidas na área do euro detenham as reservas mínimas requeridas (sob a forma de depósitos) numa conta no respetivo BCN[129].
O Relatório de Convergência centra‑se na compatibilidade – tanto da legislação ou das regras nacionais adotadas pelo BCN como dos estatutos deste – com a proibição de acesso privilegiado consagrada no Tratado. No entanto, não obsta a uma análise que determine se as leis, regulamentos, regras ou atos administrativos dos Estados‑Membros estão a ser utilizados para contornar a proibição de acesso privilegiado, sob pretexto de considerações de ordem prudencial. Essa análise ultrapassa o âmbito do relatório.
2.2.6 Ortografia única da designação do euro
Nos termos do artigo 3.º, n.º 4, do Tratado da União Europeia, “a União estabelece uma união económica e monetária cuja moeda é o euro”. Nos textos dos Tratados em todas as versões originais que utilizam o alfabeto latino, o nome da moeda única é uniformemente redigido no nominativo singular como “euro”. No alfabeto grego, euro redige‑se “ευρώ” e, no alfabeto cirílico, “евро”[130]. Nessa conformidade, o Regulamento (CE) n.º 974/98 deixa claro que o nome da moeda única deve ser o mesmo em todas as línguas oficiais da UE, tomando em consideração a existência de diferentes alfabetos. Os Tratados exigem, assim, uma grafia única para o termo “euro” no nominativo singular em todas as disposições legislativas nacionais e da UE, tendo em conta a existência de alfabetos diferentes.
Dada a competência exclusiva da UE para determinar a designação da moeda única, quaisquer desvios à regra são incompatíveis com os Tratados e devem ser corrigidos[131]. Apesar de este princípio ser aplicável à legislação nacional na sua totalidade, a avaliação exposta nos capítulos que resumem a análise dos países centra‑se nos estatutos do BCN e na legislação sobre a transição para o euro.
2.2.7 Integração jurídica do BCN no Eurosistema
Quaisquer disposições da legislação nacional (especialmente dos estatutos do BCN, mas também de outra legislação) que impeçam o desempenho das atribuições relacionadas com o Eurosistema ou o cumprimento de decisões tomadas pelo BCE são incompatíveis com o bom funcionamento do Eurosistema a partir do momento em que o Estado‑Membro em causa adote o euro. A legislação nacional tem, portando, de ser adaptada para assegurar a sua compatibilidade com o Tratado e os Estatutos do SEBC, no que se refere às atribuições relacionadas com o Eurosistema. A fim de cumprir o disposto no artigo 131.º do Tratado, tornou‑se necessário proceder a ajustamentos da legislação nacional, de forma a assegurar a sua compatibilidade, quer até à data de instituição do SEBC (no caso da Suécia), quer até 1 de maio de 2004, 1 de janeiro de 2007 e 1 de julho de 2013 (no que respeita aos Estados‑Membros que aderiram à UE nestas datas). Contudo, os requisitos estatutários respeitantes à plena integração jurídica de um BCN no Eurosistema apenas terão de entrar em vigor quando a integração plena se torne efetiva, ou seja, na data em que o Estado‑Membro que beneficia de uma derrogação adote o euro.
No relatório, é dada especial atenção aos domínios em que as disposições estatutárias possam constituir um obstáculo ao cumprimento, pelos BCN, dos requisitos do Eurosistema. Trata‑se, nomeadamente, de disposições i) que possam impedir os BCN de participar na implementação da política monetária única, conforme definida pelos órgãos de decisão do BCE; ou ii) que possam impedir um governador de cumprir as suas responsabilidades enquanto membro do Conselho do BCE; ou iii) que não respeitem as prerrogativas do BCE; ou iv) que não reconheçam a competência exclusiva para as atribuições relacionadas com o SEBC, irrevogavelmente conferida à UE nos Estados‑Membros cuja moeda é o euro[132]; ou, v) nos termos das quais, os BCN estejam vinculados, no exercício das respetivas atribuições relacionadas com o SEBC, por decisões de autoridades nacionais que sejam conflituantes com atos jurídicos do BCE. São efetuadas distinções entre os objetivos de política económica, as atribuições, as disposições financeiras, a política cambial e a cooperação internacional. Por último, são referidos outros domínios em que os estatutos dos BCN possam necessitar de adaptação.
2.2.7.1 Objetivos de política económica
A integração plena de um BCN no Eurosistema exige que os seus objetivos estatutários sejam compatíveis com os objetivos do SEBC, como previsto no artigo 2.º dos Estatutos do SEBC. Entre outros aspetos, tal significa que têm de ser adaptados os objetivos estatutários de “cariz nacional” – por exemplo, nos casos em que as disposições estatutárias se refiram à obrigação de condução da política monetária no quadro da política económica geral do Estado‑Membro em questão. Além disso, os objetivos secundários de um BCN têm de ser coerentes e não interferir com a sua obrigação de apoiar as políticas económicas gerais da UE, tendo em vista contribuir para a realização dos objetivos da UE, tal como definidos no artigo 3.º do Tratado da UE, o que constitui em si um objetivo expresso sem prejuízo da manutenção da estabilidade de preços[133].
2.2.7.2 Atribuições
As atribuições do BCN de um Estado‑Membro cuja moeda é o euro são predominantemente determinadas pelo Tratado e pelos Estatutos do SEBC, devido à posição desse BCN como parte integrante do Eurosistema. Em cumprimento do artigo 31.º do Tratado, as disposições dos estatutos dos BCN relativas às atribuições devem, por conseguinte, ser comparadas com as disposições relevantes do Tratado e dos Estatutos do SEBC, devendo ser eliminadas incompatibilidades[134]. Tal aplica‑se a qualquer disposição que, após a adoção do euro e a integração no Eurosistema, constitua um impedimento ao desempenho das atribuições relacionadas com o SEBC e, em especial, a disposições que não respeitem as competências do SEBC enunciadas no capítulo IV dos Estatutos do SEBC.
Quaisquer disposições legislativas nacionais respeitantes à política monetária têm de reconhecer que a política monetária da UE é uma atribuição cometida ao Eurosistema[135]. Os estatutos de um BCN podem conter disposições sobre os instrumentos de política monetária. Tais disposições devem ser compatíveis com as do Tratado e dos Estatutos do SEBC, tendo de ser corrigida qualquer incompatibilidade, a fim de cumprir o disposto no artigo 131.º do Tratado.
Os BCN acompanham regularmente a evolução orçamental para avaliarem de forma adequada a orientação de política monetária a adotar. Tendo por base esse acompanhamento e a independência do seu parecer, os BCN podem também apresentar os seus pontos de vista sobre aspetos relevantes da evolução orçamental, a fim de contribuírem para o bom funcionamento da União Económica e Monetária. O acompanhamento, por um BCN, da evolução orçamental para fins de política monetária deve assentar no acesso pleno a todos os dados relevantes sobre as finanças públicas. Nessa conformidade, deve ser concedido aos BCN acesso incondicional, atempado e automático a todas as estatísticas pertinentes das finanças públicas. Contudo, o papel de um BCN não deve ir além das atividades de acompanhamento decorrentes do desempenho do seu mandato de política monetária, ou direta ou indiretamente associadas ao mesmo[136]. Conferir a um BCN um mandato formal para a avaliação de previsões e da evolução orçamental implica que o mesmo assuma uma função (e a correspondente responsabilidade) na formulação da política orçamental, o que pode comprometer a execução do mandato de política monetária do Eurosistema e a independência do BCN[137].
No contexto das iniciativas legislativas nacionais destinadas a fazer face às graves perturbações nos mercados financeiros, o BCE realçou a necessidade de evitar distorções nos segmentos nacionais do mercado monetário da área do euro, visto que tal pode afetar negativamente a execução da política monetária única. Tal aplica‑se, em particular, à prorrogação de garantias estatais para cobrir depósitos interbancários[138].
Os Estados‑Membros devem assegurar que as medidas legislativas nacionais destinadas a resolver problemas de liquidez de empresas ou profissionais – por exemplo, relacionados com as suas dívidas a instituições financeiras – não tenham um impacto negativo na liquidez do mercado. Em particular, essas medidas não poderão ser incompatíveis com o princípio de uma economia de mercado aberto, referido no artigo 3.º do Tratado da União Europeia, dado que tal pode impedir o fluxo de crédito e influenciar significativamente a estabilidade das instituições financeiras e dos mercados, afetando, por conseguinte, o desempenho das atribuições do Eurosistema[139].
As disposições legislativas nacionais que atribuam ao BCN o direito exclusivo de emitir notas têm de reconhecer que, uma vez adotado o euro, compete exclusivamente ao Conselho do BCE autorizar a emissão de notas de euro, tal como disposto no artigo 128.º, n.º 1, do Tratado e no artigo 16.º dos Estatutos do SEBC[140], cabendo ao BCE e aos BCN o direito de emitir notas de euro. Quando adotado o euro, as disposições legislativas nacionais que permitam aos governos influenciar aspetos como, por exemplo, denominações, produção, volume e retirada de circulação de notas devem também ser revogadas ou reconhecer os poderes do BCE no que respeita às notas de euro, tal como estipulado no Tratado e nos Estatutos do SEBC. Independentemente de os governos e os BCN partilharem responsabilidades no que respeita à moeda metálica, as disposições relevantes têm de reconhecer a autoridade do BCE para aprovar o volume de emissão de moedas de euro, após a adoção do euro. Um Estado‑Membro não pode considerar a moeda em circulação como dívida do respetivo BCN face ao Estado, já que tal iria contra o conceito de uma moeda única e seria incompatível com os requisitos da integração jurídica do BCN no Eurosistema[141].
Quanto à gestão dos ativos de reserva[142], qualquer Estado‑Membro que adote o euro e não proceda à transferência das suas reservas cambiais oficiais[143] para o respetivo BCN viola o Tratado. A atribuição do SEBC de deter e gerir reservas cambiais (ativos de reserva) inclui todas as medidas necessárias para efetivamente desempenhar o mandato do Eurosistema. Por exemplo, com vista a que os ativos de reserva cumpram a sua função em operações de gestão de reservas cambiais, é essencial um controlo total e efetivo pelo banco central. Tal implica a capacidade de os BCN tomarem decisões, de forma totalmente autónoma, relacionadas com a detenção, retenção, alienação, negociação e gestão diária – mas também a longo prazo – dos ativos de reserva, incluindo através da compra e venda de ouro a título definitivo, à vista e a prazo e no âmbito de acordos de recompra[144]. Além disso, o direito de terceiros (por exemplo, o governo ou o parlamento) de exercerem influência sobre as decisões de um BCN no que respeita à gestão das reservas cambiais oficiais não estaria em consonância com o disposto no artigo 127.º, n.º 2, terceiro travessão, do Tratado. Os BCN devem ainda transferir para o BCE ativos de reserva na proporção da respetiva participação no capital subscrito do BCE. Tal significa que não podem existir obstáculos legais que impeçam os BCN de transferir ativos de reserva para o BCE.
No campo da estatística, embora os regulamentos adotados neste domínio ao abrigo do artigo 34.º‑1 dos Estatutos do SEBC não confiram quaisquer direitos nem imponham quaisquer obrigações aos Estados‑Membros cuja moeda não é o euro, o artigo 5.º dos Estatutos do SEBC, referente à compilação de informação estatística, aplica‑se a todos os Estados‑Membros, independentemente de terem ou não adotado o euro. Nessa conformidade, os Estados‑Membros cuja moeda não é o euro têm a obrigação de tomar e executar, a nível nacional, todas as medidas que considerem adequadas para a recolha da informação estatística necessária ao cumprimento da exigência de reporte estatístico do BCE[145] e de proceder atempadamente aos preparativos exigidos no domínio da estatística, com vista a tornarem‑se Estados‑Membros cuja moeda é o euro[146]. A legislação nacional que estabelece as bases do relacionamento entre os BCN e os institutos nacionais de estatística deve garantir a independência dos BCN no desempenho das suas atribuições de acordo com o quadro estatístico do SEBC[147].
2.2.7.3 Disposições financeiras
As disposições financeiras nos Estatutos do SEBC incluem regras sobre contas financeiras[148], auditoria[149], subscrição do capital[150], transferência de ativos de reserva[151] e repartição dos proveitos monetários[152]. Os BCN têm de dispor de condições para cumprir as suas obrigações conforme o previsto nessas disposições, devendo, portanto, ser revogadas quaisquer disposições nacionais incompatíveis[153].
2.2.7.4 Política cambial
Um Estado‑Membro que beneficie de uma derrogação pode manter em vigor legislação nacional que estabeleça a responsabilidade do governo pela política cambial desse Estado‑Membro, desempenhando o respetivo BCN um papel consultivo e/ou executivo. Porém, quando o Estado‑Membro adote o euro, essa legislação tem de refletir o facto de a responsabilidade pela política cambial na área do euro ter sido transferida para a esfera da UE, de acordo com o disposto nos artigos 138.º e 219.º do Tratado.
2.2.7.5 Cooperação internacional
Para a adoção do euro, a legislação nacional tem de ser compatível com o artigo 6.º‑1 dos Estatutos do SEBC. Este artigo estabelece que, no domínio da cooperação internacional que envolva as atribuições cometidas ao Eurosistema, o BCE decide sobre a forma como o SEBC é representado. Qualquer legislação nacional que permita a participação de um BCN em instituições monetárias internacionais tem de estabelecer que tal participação está sujeita à aprovação do BCE (artigo 6.º‑2 dos Estatutos do SEBC).
2.2.7.6 Diversos
Para além das questões atrás referidas, existem, relativamente a determinados Estados‑Membros, outros domínios em que é necessário proceder à adaptação das disposições nacionais (por exemplo, ao nível dos sistemas de compensação e de pagamentos e do intercâmbio de informação).
3 Estado da convergência económica
Este capítulo fornece uma análise horizontal. Alguns fatores relevantes para a avaliação geral não são aqui tratados, mas nos capítulos 4 e 5 da versão completa do relatório em língua inglesa.
Os progressos realizados no que respeita ao cumprimento dos critérios de convergência têm sido travados por choques externos desde a publicação do Relatório de Convergência, publicado pelo BCE em 2024. Em três dos cinco países analisados, a inflação medida pelo IHPC permanece acima do valor de referência e, num desses países, é consideravelmente superior a esse limiar (quadro 3.1). As finanças públicas deterioraram‑se na maioria dos países desde o Relatório de Convergência de 2024 e, em alguns casos, os rácios da dívida em relação ao PIB aumentaram de forma significativa. Desde o Relatório de Convergência de 2024, o número de países sujeitos a um procedimento por défice excessivo aumentou de um para três e projeta‑se que nenhum desses países reduza o seu défice para um nível inferior ao valor de referência de 3% do PIB até ao final de 2027. As moedas de todos os países analisados no presente relatório permanecem fora do MTC II e algumas sofreram flutuações consideráveis em relação ao euro nos últimos anos. Desde junho de 2024, o diferencial das taxas de juro de longo prazo face à área do euro aumentou ligeiramente em dois países e diminuiu em três. Em maio de 2026, a média de 12 meses das taxas de juro de longo prazo era superior ao valor de referência em três países e inferior nos restantes dois. Um fator fundamental que trava a convergência económica é o impacto económico de choques externos, incluindo a guerra da Rússia contra a Ucrânia, as tensões no comércio mundial e a eclosão da guerra no Médio Oriente.
Quadro 3.1
Perspetiva geral dos indicadores económicos da convergência
Estabilidade de preços | Evolução e projeções orçamentais | Taxa de câmbio | |||||
|---|---|---|---|---|---|---|---|
Inflação medida pelo IHPC1) | País com défice excessivo2), 3) | Excedente (+)/ défice (‑) das administrações públicas4) | Dívida das administra-ções públicas4) | Moeda participante no MTC II3) | Taxas de câmbio face ao euro5) | Taxas de juro de longo prazo6) | |
República Checa |
|
|
|
|
|
|
|
2024 | 2,7 | Não | ‑2,0 | 43,3 | Não | ‑4,6 | 4,0 |
2025 | 2,3 | Não | ‑2,1 | 44,3 | Não | 1,7 | 4,3 |
2026 | 1,9 | Não | ‑2,8 | 45,8 | Não | 1,5 | 4,5 |
Hungria |
|
|
|
|
|
|
|
2024 | 3,7 | Sim | ‑5,1 | 73,5 | Não | ‑3,5 | 6,5 |
2025 | 4,4 | Sim | ‑4,7 | 74,6 | Não | ‑0,6 | 6,9 |
2026 | 3,3 | Sim | ‑6,2 | 75,1 | Não | 6,1 | 6,7 |
Polónia |
|
|
|
|
|
|
|
2024 | 3,7 | Sim | ‑6,4 | 54,8 | Não | 5,2 | 5,5 |
2025 | 3,3 | Sim | ‑7,3 | 59,7 | Não | 1,5 | 5,5 |
2026 | 2,9 | Sim | ‑6,5 | 64,5 | Não | 0,0 | 5,4 |
Roménia |
|
|
|
|
|
|
|
2024 | 5,8 | Sim | ‑9,3 | 54,8 | Não | ‑0,6 | 6,3 |
2025 | 6,8 | Sim | ‑7,9 | 59,3 | Não | ‑1,4 | 6,9 |
2026 | 8,4 | Sim | ‑6,2 | 61,6 | Não | ‑1,8 | 6,7 |
Suécia |
|
|
|
|
|
|
|
2024 | 2,0 | Não | ‑1,5 | 34,2 | Não | 0,4 | 2,2 |
2025 | 2,6 | Não | ‑1,3 | 35,1 | Não | 3,2 | 2,5 |
2026 | 2,2 | Não | ‑2,8 | 36,6 | Não | 2,7 | 2,6 |
Valor de referência7) | 2,7 | ‑3,0 | 60,0 | 5,1 | |||
Fontes: Comissão Europeia (Eurostat, Direção‑Geral dos Assuntos Económicos e Financeiros) e SEBC.
1) Taxa de variação média anual (%). Os dados para 2026 referem‑se ao período entre junho de 2025 e maio de 2026.
2) Indica se um país foi objeto de uma decisão do Conselho da UE que declare verificada a existência de um défice excessivo durante, pelo menos, parte do ano.
3) A informação relativa a 2026 refere‑se ao período até à data de fecho das estatísticas (17 de junho de 2026).
4) Em percentagem do PIB. Os dados para 2026 foram retirados das previsões económicas da primavera de 2026 da Comissão Europeia.
5) Taxa de variação anual (%). Um valor positivo (negativo) representa uma apreciação (depreciação) face ao euro. Os dados para 2026 referem‑se ao período entre 1 de janeiro e 17 de junho de 2026.
6) Taxa de juro média anual. Os dados para 2026 referem‑se ao período entre junho de 2025 e maio de 2026.
7) Os valores de referência para a inflação medida pelo IHPC e para as taxas de juro de longo prazo referem‑se ao período entre junho de 2025 e maio de 2026. No que toca ao saldo e à dívida das administrações públicas, os valores de referência são definidos no artigo 126.º, n.º 2, do Tratado e no associado Protocolo (n.º 12) sobre o procedimento relativo aos défices excessivos.
Nos últimos dois anos, as economias dos países em análise continuaram expostas a tensões geopolíticas elevadas e à crescente incerteza e fragmentação do comércio mundial. As guerras na Ucrânia e no Médio Oriente, a par de tensões geopolíticas acrescidas mais gerais, pesaram sobre a atividade económica devido à maior incerteza, a perturbações do comércio e das cadeias de oferta, bem como à menor confiança das empresas e dos consumidores. Além disso, novas tensões comerciais e medidas pautais a nível mundial agravaram os fatores externos adversos. Ainda que a exposição do comércio direto dos países analisados aos Estados Unidos seja relativamente limitada, os efeitos indiretos transmitidos por via das cadeias de valor mundiais podem amplificar os choques comerciais, repercutindo‑se nos setores da indústria transformadora a montante e em serviços conexos. Mais recentemente, a guerra no Médio Oriente afetou sobretudo a convergência da inflação, dado que alguns dos países em análise são mais sensíveis a choques sobre os preços dos produtos energéticos do que a área do euro. A guerra aumentou a incerteza a nível mundial e levou a subidas acentuadas dos preços dos produtos energéticos, incluindo máximos dos preços do petróleo e do gás e riscos acrescidos em importantes rotas mundiais de transporte marítimo. Esta situação interrompeu uma descida constante da inflação na maioria dos países analisados. Apesar de, com o tempo, a sensibilidade e a exposição direta a choques energéticos terem diminuído e se situem atualmente abaixo dos níveis de 2022, as implicações a médio prazo dependerão da intensidade e da duração do conflito, bem como da transmissão dos preços dos produtos energéticos aos preços no consumidor e das repercussões na atividade económica em cada país.
Não obstante estes desafios externos, até à data, a atividade económica nos países em análise mostrou resiliência. Com o abrandamento das pressões inflacionistas na maioria dos países em 2024 e 2025, apoiado por políticas monetárias mais restritivas e pela anterior normalização dos preços dos produtos energéticos, o rendimento disponível real registou uma recuperação gradual, sustentando a procura interna. Todavia, a dinâmica de crescimento continuou a divergir entre os países. A atividade económica na Hungria e na Roménia apresentou‑se fraca em 2024 e 2025. Na Hungria, os níveis reduzidos de exportações líquidas e de investimento afetaram o crescimento, num contexto de fraqueza da procura externa nos principais setores do país orientados para a exportação e de incerteza relacionada com a absorção dos fundos da UE e o enquadramento empresarial. Na Roménia, o contributo das exportações líquidas e do investimento para o crescimento foi negativo em 2024. Em 2025, medidas de consolidação orçamental enfraqueceram o consumo privado na Roménia, ao passo que o investimento observou uma expansão e o contributo negativo das exportações líquidas diminuiu. As pressões inflacionistas mais fortes sentidas nestes dois países limitaram os ganhos em termos de rendimento real e contribuíram para condições de financiamento mais restritivas. Em contraste, o crescimento do produto na Polónia ultrapassou o da maioria dos restantes países da UE, apoiado por uma forte procura interna e pelo dinamismo do investimento, mas foi acompanhado de um aumento do défice orçamental.
As perspetivas económicas dos países em análise são ensombradas pelas tensões geopolíticas acrescidas. Se bem que a procura interna deverá continuar a ser o principal fator impulsionador do crescimento em 2026 e 2027, apoiada por mercados de trabalho ainda resilientes, a guerra no Médio Oriente contribuiu para uma maior volatilidade nos mercados mundiais de produtos energéticos e para o aumento dos custos energéticos, com efeitos já visíveis na inflação e no sentimento económico, o que poderá pesar sobre a atividade económica. Na atual conjuntura, as perspetivas de crescimento permanecem sujeitas a uma incerteza significativa e a riscos em alta. Novas tensões geopolíticas e comerciais podem intensificar as tendências de fragmentação, em particular devido ao elevado grau de abertura e integração destas economias nas cadeias de valor mundiais, perturbando potencialmente os fluxos comerciais e de investimento e elevando os prémios de risco. As perspetivas também são ensombradas por anteriores perdas de competitividade de preços em vários países, assim como pela incerteza em relação ao ritmo e à composição das medidas de consolidação orçamental em alguns casos.
Os países da Europa Central e de Leste analisados realizaram progressos claros na convergência real com a média da área do euro ao longo das últimas décadas, mas os fatores estruturais adversos aumentaram nos últimos anos. Desde 1999, estes países reduziram significativamente os respetivos desvios de PIB real per capita em relação à média da área do euro (gráfico 3.1). Todavia, desde 2019, o ritmo de convergência real abrandou na maioria dos países, refletindo os efeitos persistentes, na produtividade e oferta de trabalho, de choques sucessivos e restrições estruturais. Ao mesmo tempo, persistem vulnerabilidades macroeconómicas e financeiras, ainda que em diferentes graus nos vários países. Se não forem resolvidas de modo adequado, essas vulnerabilidades poderão amplificar o impacto de choques externos e pesar sobre o potencial de crescimento e a sustentabilidade da convergência a mais longo prazo. Os principais desafios a uma convergência real sustentada são atualmente os seguintes: i) a maior incerteza mundial, incluindo tensões geopolíticas, crescente fragmentação do comércio e mudanças nas cadeias de valor mundiais, que poderão alterar os padrões comerciais e de investimento, intensificar as pressões concorrenciais nas indústrias europeias e aumentar as vulnerabilidades relacionadas com a dependência de fatores de produção críticos; ii) os ajustamentos em curso das estruturas industriais, nomeadamente no contexto das transições ecológica e digital, que colocam desafios específicos aos países que estão a passar de níveis médios para níveis elevados de rendimento, em especial nos países com uma dependência relativamente elevada de fontes de energia com utilização intensiva de carbono; iii) a persistente escassez de mão de obra, a inadequação das competências e a evolução demográfica desfavorável, que condicionam o crescimento potencial; iv) os progressos limitados na melhoria da governação, da capacidade institucional e do enquadramento empresarial, que são fundamentais para reforçar o crescimento da produtividade a longo prazo e aumentar a resiliência a choques futuros; e v) as vulnerabilidades orçamentais, incluindo fortes pressões sobre a despesa para fazer face, entre outros aspetos, às consequências das tensões geopolíticas, ao envelhecimento da população, aos riscos climáticos e à transição ecológica, assim como à subida dos níveis de dívida pública.
Gráfico 3.1
PIB real per capita
a) Em relação à média da área do euro | b) Variação em relação à média da área do euro desde 1999 |
|---|---|
(índice: área do euro = 100) | (índice: área do euro = 100; eixo X: nível em 1999; |
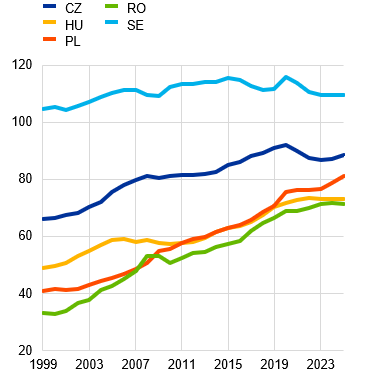 |  |
Fontes: Comissão Europeia (Direção‑Geral dos Assuntos Económicos e Financeiros) e cálculos do BCE.
Notas: Com base no PIB real per capita em termos de poder de compra padrão. No painel b), os pontos a vermelho indicam os países analisados (identificados); os pontos a verde indicam os países que aderiram à área do euro desde 2003 (não identificados); os pontos a azul‑claro indicam os países que aderiram à área do euro antes de 2003 (não identificados); e o ponto a cinzento indica a Dinamarca (que beneficia de uma cláusula de isenção ou de “autoexclusão” (opt‑out)). Exclui‑se a Irlanda, porque os valores do PIB são significativamente afetados por atividades de empresas multinacionais, o que pode distorcer a medição da atividade económica interna. Exclui‑se também o Luxemburgo, devido à distorção dos cálculos do PIB per capita decorrente do elevado número de trabalhadores transfronteiriços. A linha a cinzento mostra a relação linear ajustada.
Na avaliação do cumprimento dos critérios de convergência, a sustentabilidade da convergência continua a ser essencial. A convergência tem de ser duradoura e assentar em fundamentos económicos sólidos, em vez de ser alcançada pontualmente, num dado momento no tempo. A experiência adquirida desde o lançamento da União Económica e Monetária demonstra que fundamentos fracos, uma orientação macroeconómica excessivamente expansionista, uma capacidade institucional e estatística insuficiente e expectativas demasiado otimistas quanto à convergência do rendimento real podem criar vulnerabilidades – não só para os países em causa, mas também para o bom funcionamento do conjunto da área do euro. Crises anteriores – incluindo a crise da dívida soberana, a pandemia de COVID‑19 e o choque energético de 2022/2023 – demonstraram ainda que a existência de grandes desequilíbrios macroeconómicos, de capacidade limitada para executar reformas e de baixa resiliência a choques adversos podem tornar o processo de convergência prolongado e oneroso. No atual contexto de tensões geopolíticas e fragmentação económica acrescidas, a resiliência e a credibilidade das políticas tornaram‑se ainda mais importantes. Por conseguinte, o cumprimento, num único momento no tempo, dos critérios de convergência numéricos não é, por si só, garantia de uma participação sem problemas na área do euro. Os países que pretendem adotar o euro devem demonstrar que a convergência é sustentável, que as suas políticas macroeconómicas são compatíveis com uma participação na união monetária orientada para a estabilidade e que as suas instituições são suficientemente robustas para enfrentar choques futuros. Essas condições são sobretudo do interesse de cada país, mas são também essenciais para a transmissão eficaz da política monetária e a estabilidade da área do euro no seu todo, já que esta continua a ser uma união monetária sem uma capacidade orçamental centralizada e com limitados mecanismos permanentes de partilha do risco.
A consecução de uma convergência sustentável exige ajustamentos duradouros das políticas e uma convergência estrutural. Os principais pré‑requisitos incluem a estabilidade macroeconómica, políticas orçamentais sólidas e credíveis, consentâneas com o quadro de governação económica da UE, e um enquadramento empresarial favorável, sustentado por estruturas económicas eficientes e instituições públicas fortes. Um elevado grau de flexibilidade dos mercados do produto e de trabalho é essencial para facilitar o ajustamento estrutural e absorver choques macroeconómicos. Um quadro de políticas orientado para a estabilidade e expectativas de inflação bem ancoradas são cruciais para manter a estabilidade de preços e apoiar uma convergência nominal duradoura. O funcionamento eficaz de uma economia de mercado aberto e de livre concorrência promove a afetação eficiente de capital e mão de obra, fomentando, assim, a produtividade e o crescimento a longo prazo. Um elevado grau de integração económica com a área do euro promove a sincronização do ciclo económico e a participação harmoniosa na união monetária. Ao mesmo tempo, um maior alinhamento das estruturas económicas é importante para assegurar que as economias reagem de forma globalmente semelhante a choques comuns, incluindo os relacionados com diferenças na dependência energética e nas estruturas de produção, apoiando, desse modo, o bom funcionamento da união monetária. São também necessários quadros macroprudenciais e de supervisão adequados, a fim de prevenir a acumulação de desequilíbrios macroeconómicos e financeiros, nomeadamente subidas excessivas dos preços dos ativos e ciclos de grande expansão e contração do crédito, onerosos em termos sociais. Nos casos em que foram identificados desequilíbrios macroeconómicos no âmbito do procedimento da Comissão Europeia relativo aos desequilíbrios macroeconómicos, continua a ser essencial tomar medidas decisivas a nível de políticas. A absorção e implementação efetivas dos fundos da UE, incluindo os recursos remanescentes ao abrigo do programa do Instrumento de Recuperação da UE (NextGenerationEU), podem apoiar a convergência, desde que os compromissos em termos de investimento e reformas sejam executados com eficiência e celeridade. Em última análise, a força do quadro institucional e a capacidade de implementar políticas sólidas permanecem essenciais para uma integração económica sustentável.
3.1 Critério da estabilidade de preços
Nos últimos dez anos, a evolução da inflação nos países em análise refletiu uma sequência de choques de grande dimensão e parcialmente sobrepostos. Após um período de inflação baixa nos anos precedentes, o surto da pandemia de COVID‑19 em 2020 provocou uma contração acentuada da atividade económica. Apesar de a inflação ter começado por abrandar em alguns países, manteve‑se relativamente persistente noutros – em parte, devido à subida dos preços dos produtos alimentares e dos serviços e à continuação da restritividade do mercado de trabalho. A partir de 2021, a inflação subiu acentuadamente em todos os países analisados, impulsionada por aumentos pronunciados dos preços dos produtos energéticos e por desequilíbrios entre a oferta e a procura (gráfico 3.2). A partir de inícios de 2022, a guerra da Rússia contra a Ucrânia intensificou ainda mais essas pressões. A inflação na Europa Central e de Leste subiu mais do que na área do euro, espelhando uma maior intensidade energética da produção, um maior peso dos produtos energéticos e dos produtos alimentares nos cabazes de consumo, uma dependência inicial de abastecimento energético proveniente da Rússia e uma integração profunda nas cadeias de valor mundiais, o que amplificou a transmissão de choques externos. A persistente restritividade do mercado de trabalho e o crescimento robusto dos salários contribuíram igualmente para pressões internas sobre os preços (gráfico 3.3, painel a) (ver também a secção 3.5). No sentido de contrariar a subida acentuada da inflação, a maioria dos bancos centrais começou a aumentar as taxas de juro diretoras em 2021 e os governos introduziram medidas orçamentais temporárias, principalmente em 2022 e 2023, sobretudo sob a forma de subsídios relacionados com a subida dos preços dos produtos energéticos e, em menor grau, de reduções dos impostos indiretos. Após atingir um nível máximo em finais de 2022/inícios de 2023, a inflação desceu de forma pronunciada, apoiada por uma política monetária mais restritiva, pela queda dos preços mundiais dos produtos energéticos, pelo abrandamento gradual dos estrangulamentos no abastecimento e por efeitos de base. Não obstante, nos últimos dez anos, a inflação na maioria dos países em análise registou, em média, níveis mais elevados e maior volatilidade do que na área do euro.
Gráfico 3.2
Evolução da inflação a longo prazo medida pelo IHPC e perspetivas
(taxa de variação anual (%))

Fontes: Comissão Europeia (Eurostat, Direção‑Geral dos Assuntos Económicos e Financeiros) e BCE.
Notas: As linhas a cheio indicam a variação anual em percentagem do IHPC mensal. Na área a sombreado, são apresentadas projeções para a inflação anual medida pelo IHPC retiradas das previsões económicas da primavera de 2026 da Comissão Europeia.
Gráfico 3.3
Crescimento cumulativo do IHPC, dos custos unitários do trabalho (CUT) nominais e dos indicadores de competitividade harmonizados (ICH) entre 2016 e 2025
a) IHPC e CUT nominais | b) ICH com base nos CUT e no deflator do PIB |
|---|---|
(pontos percentuais; eixo X: crescimento cumulativo do IHPC; eixo Y: crescimento cumulativo dos CUT) | (pontos percentuais; eixo X: crescimento cumulativo dos ICH com base no deflator do PIB; eixo Y: crescimento cumulativo dos ICH com base nos CUT) |
 |  |
Fontes: Eurostat e BCE.
Notas: O painel a) apresenta o crescimento cumulativo do IHPC no eixo X e o crescimento cumulativo dos CUT no eixo Y. O painel b) indica o aumento cumulativo dos ICH com base no deflator do PIB no eixo X e o aumento cumulativo dos ICH com base nos CUT totais no eixo Y. As linhas a cheio em cada painel representam a bissetriz. O crescimento do IHPC é calculado a partir de dados mensais agregados para dados médios anuais. Os ICH com base no deflator do PIB para os países da área do euro são calculados em relação aos 21 países da área do euro e ao grupo de parceiros comerciais TCE‑40. Os ICH com base no total dos CUT para os países da área do euro são calculados em relação aos 21 países da área do euro e ao grupo de parceiros comerciais TCE‑17. Para os países não pertencentes à área do euro, os ICH com base no deflator do PIB e no total dos CUT são calculados em relação aos grupos de parceiros comerciais TCE‑40 e TCE‑17, respetivamente. Os pontos a vermelho indicam os países em análise (identificados); os pontos a verde indicam os países que aderiram à área do euro a partir de 2003 (não identificados); os pontos a azul‑claro indicam os países que aderiram à área do euro antes de 2003 (não identificados); o ponto a cinzento indica a Dinamarca; e o ponto a azul‑escuro indica o agregado da área do euro.
Em maio de 2026, três dos cinco países em análise registavam uma taxa de inflação média de 12 meses superior ao valor de referência de 2,7% para o critério da estabilidade de preços. Após o aumento acentuado da inflação em 2022, esta começou a descer notoriamente em 2023 em todos os países analisados e apresentou nova moderação em 2024. Contudo, os padrões de desinflação foram heterogéneos entre os países. Na Roménia, a inflação foi mais elevada do que nos restantes países e aumentou significativamente desde meados de 2025, refletindo as medidas relativas a impostos indiretos introduzidas no contexto da consolidação orçamental, que impulsionaram a inflação para níveis bastante superiores ao objetivo do banco central. Na Hungria, a inflação regressou ao intervalo de tolerância do banco central em finais de 2025. Na Polónia, desceu no sentido do objetivo no primeiro semestre de 2024 e, após uma subida temporária, permanece no objetivo desde meados de 2025. As pressões inflacionistas sentidas em todos os países em 2025 foram reforçadas pelos preços mais elevados dos produtos alimentares, que aumentaram, em média, de forma mais acentuada na Europa Central e de Leste do que na área do euro, em virtude de perturbações da oferta causadas por fenómenos meteorológicos, da subida mais rápida dos custos dos fatores de produção – incluindo salários, produtos energéticos e fertilizantes – e do maior peso dos produtos alimentares nos cabazes de consumo da Europa Central e de Leste. A persistente restritividade, ainda que menor, do mercado de trabalho também exerceu pressão em sentido ascendente sobre o crescimento dos salários na maioria destes países. Nos primeiros meses de 2026, a subida dos custos energéticos, decorrente do agravamento das tensões geopolíticas no Médio Oriente, intensificou as pressões em alta sobre a inflação nos países analisados. Em resposta, as autoridades de todos os países em análise introduziram medidas destinadas a atenuar o impacto da subida dos preços dos produtos energéticos, tais como limites máximos de preços dos combustíveis, reduções dos impostos sobre o consumo, limites máximos de margens de lucro e subsídios às famílias e às empresas, que deverão amortecer as pressões inflacionistas. Em maio de 2026, a Roménia registou uma inflação consideravelmente superior ao valor de referência. As taxas de inflação na Hungria e na Polónia também ultrapassaram o limiar, se bem que menos (gráfico 3.4). Por seu lado, na República Checa e na Suécia, a inflação manteve‑se abaixo do valor de referência. No Relatório de Convergência de 2024, todos os países em análise apresentavam taxas de inflação superiores ao valor de referência aplicável na altura (3,3%). Tal indica que se registaram alguns progressos na convergência da inflação, embora esta se mantenha heterogénea entre os vários países.
Gráfico 3.4
Inflação medida pelo IHPC
(taxa de variação média anual (%))

Fontes: Eurostat e cálculos do BCE.
A redução da restritividade da política monetária após o choque inflacionista de 2022/2023 foi desigual entre os países, refletindo dinâmicas desinflacionistas heterogéneas. Na sequência do anterior ciclo de aumento da restritividade, que, nos países analisados, se verificou antes do na área do euro, a orientação da política monetária foi‑se tornando gradualmente mais acomodatícia com a moderação da inflação (gráfico 3.5, painel a). Os bancos centrais da Polónia e da República Checa começaram a reduzir a restritividade da política monetária em 2023, ao passo que a Suécia iniciou a descida das taxas de juro diretoras em 2024. A Polónia adotou uma abordagem mais prudente e só retomou a redução da restritividade da política monetária em 2025. Já na Hungria e na Roménia, as taxas de juro diretoras mantiveram‑se comparativamente elevadas, espelhando pressões inflacionistas mais persistentes e uma elevada incerteza a nível interno e mundial. Não obstante os aumentos acentuados da inflação ocorridos nos últimos anos, as expectativas de inflação a mais longo prazo mantiveram‑se, em geral, globalmente estáveis nos países analisados, permanecendo próximas das correspondentes taxas definidas como objetivo (gráfico 3.5, painel b). Num contexto de incerteza acrescida e de inflação elevada, a ancoragem das expectativas de mais longo prazo aponta para a continuação da credibilidade dos quadros de política monetária.
Gráfico 3.5
Taxas de juro diretoras e expectativas de inflação a longo prazo
a) Taxas de juro diretoras | b) Expectativas de inflação a longo prazo |
|---|---|
(em percentagem por ano) | (taxa de variação anual (%)) |
 |  |
Fontes: Bloomberg, Consensus Economics e BCE.
Notas: O painel a) apresenta a evolução das taxas de juro diretoras, ou seja, as taxas de política monetária. As observações mais recentes referem‑se a 17 de junho de 2026. O painel b) indica as previsões da inflação a longo prazo (com uma antecedência de seis a dez anos), assentes em dados do inquérito da Consensus Economics de abril de 2026. As semirretas acima e abaixo do objetivo de inflação representam o intervalo do objetivo do banco central.
Em alguns dos países analisados, os riscos para a sustentabilidade da convergência da inflação continuam a ser pronunciados. Segundo as previsões económicas da primavera de 2026 da Comissão Europeia, a inflação deverá subir em 2026 na maioria dos países em análise (gráfico 3.2), espelhando sobretudo pressões em alta decorrentes do aumento dos preços dos produtos energéticos associado às novas tensões geopolíticas. Ao mesmo tempo, uma atividade económica mais fraca pode ajudar a reduzir a inflação nos países analisados. Estas projeções estão sujeitas a considerável incerteza, dada a sensibilidade da inflação nos países em causa a choques externos, incluindo a nova volatilidade dos mercados mundiais de produtos energéticos na presente conjuntura geopolítica, bem como a magnitude dos efeitos indiretos e de segunda ordem decorrentes de um choque energético mais forte e mais persistente. A persistência da restritividade do mercado de trabalho – em especial, em alguns países da Europa Central e de Leste – pode também exercer nova pressão em sentido ascendente sobre os salários. No médio prazo, fatores estruturais, como a evolução demográfica e as implicações económicas das alterações climáticas, incluindo os custos associados à transição ecológica, poderão exercer pressões adicionais sobre a dinâmica da inflação. Numa análise prospetiva, dado que o PIB per capita e os níveis de preços continuam a ser inferiores à média da área do euro nos países da Europa Central e de Leste (gráfico 3.6), o processo de convergência em curso poderá gerar diferenciais de inflação positivos face à área do euro, exceto se tal for compensado por uma apreciação das taxas de câmbio nominais.
Gráfico 3.6
Níveis de preços e da remuneração do trabalho em relação à área do euro
a) Nível de preços comparativo | b) Remuneração por trabalhador |
|---|---|
(índice: área do euro = 100) | (índice: área do euro = 100) |
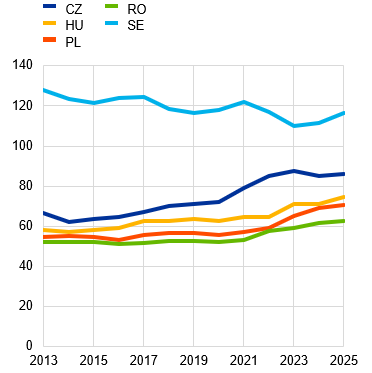 | 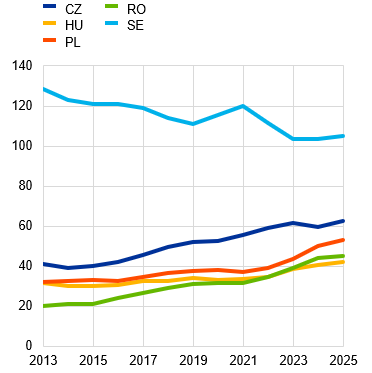 |
Fontes: Eurostat e cálculos do BCE.
Notas: Painel a): nível de preços comparativo para a despesa de consumo final das famílias, com base em paridades de poder de compra. Painel b): remuneração por trabalhador no total da economia, calculada como a remuneração dos trabalhadores a preços correntes dividida pelo número de trabalhadores. As últimas observações referem‑se a 2025.
A consecução de um enquadramento conducente a uma estabilidade de preços sustentável nos países objeto de análise no relatório requer políticas macroeconómicas orientadas para a estabilidade, a continuação de reformas estruturais e medidas que salvaguardem efetivamente a estabilidade financeira. No atual contexto de acrescida incerteza geopolítica e comercial e de ajustamento orçamental em vários países, é particularmente importante manter a credibilidade das políticas e a resiliência da economia. O funcionamento dos mercados de trabalho continua a ser crucial para manter a estabilidade de preços. Numa análise prospetiva, um fator fundamental será a questão de saber até que ponto a evolução salarial reflete o crescimento da produtividade do trabalho, as condições do mercado de trabalho e a evolução da competitividade de preços e de custos em relação aos parceiros comerciais (gráfico 3.3). Mercados de trabalho persistentemente restritivos e limitações demográficas colocam em evidência a importância de políticas que aumentem a oferta de mão de obra e a produtividade. É essencial continuar a envidar esforços para fortalecer a concorrência nos mercados do produto, melhorar a qualidade institucional e reforçar os quadros de governação, a fim de apoiar o crescimento potencial e limitar as pressões inflacionistas no médio prazo. Numa conjuntura em que a margem de manobra da política monetária pode ser restringida e os choques externos permanecem frequentes, outros domínios de políticas têm de apoiar a estabilidade macroeconómica e prevenir a acumulação de desequilíbrios macroeconómicos e financeiros.
3.2 Critério da situação orçamental
À data de publicação do relatório, a Hungria, a Polónia e a Roménia são objeto de decisões do Conselho da UE que declaram verificada a existência de um défice excessivo. Na Roménia, o défice excedeu o valor de referência de 3% do PIB em 2019, tendo sido iniciado um procedimento por défice excessivo em abril de 2020. O prazo para correção do défice excessivo foi entretanto prorrogado até 2030. Na Hungria e na Polónia, foram instaurados procedimentos por défice excessivo em julho de 2024, devido a défices em 2023 superiores ao valor de referência de 3% do PIB. O prazo para correção do défice excessivo foi fixado em 2026 para a Hungria e em 2028 para a Polónia. Os rácios do défice orçamental em relação ao PIB nestes três países continuaram a exceder o valor de referência em 2025, ao passo que os outros dois países analisados apresentaram défices inferiores ao valor de referência (gráfico 3.7). Os défices situaram‑se bastante acima do valor de referência na Hungria (4,7% do PIB) e significativamente acima do valor de referência na Polónia e na Roménia (7,3% e 7,9% do PIB, respetivamente). Na República Checa, o défice permaneceu abaixo do valor de referência, representando 2,1% do PIB, e, na Suécia, manteve‑se bastante abaixo do valor de referência, correspondendo a 1,3% do PIB.
Gráfico 3.7
Excedente (+) ou défice (‑) das administrações públicas
(em percentagem do PIB)
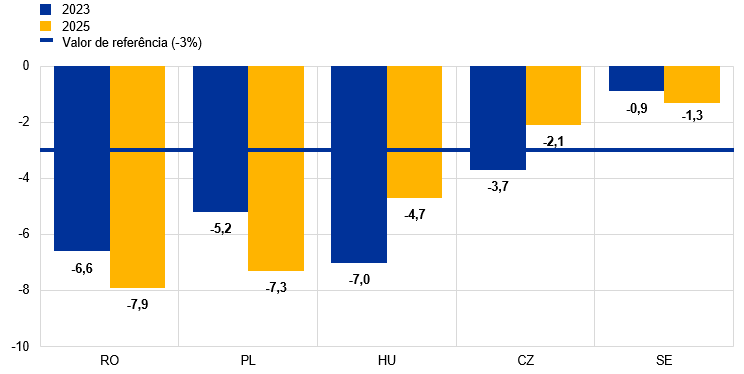
Fonte: Eurostat.
Nota: Os dados referentes a 2023 foram objeto de uma ligeira revisão desde o Relatório de Convergência de 2024.
O défice orçamental em 2025 foi superior ao nível de 2023 em três dos países analisados no relatório. Em 2023, os défices orçamentais tinham aumentado na maioria dos países em análise, tendo todos eles, à exceção da Suécia, registado défices superiores a 3% do PIB, devido ao impacto económico da guerra da Rússia contra a Ucrânia, às medidas de política orçamental tomadas em resposta à resultante subida dos preços dos produtos energéticos e ao enfraquecimento da atividade económica. Desde então, os saldos orçamentais apresentaram uma evolução heterogénea, porque os efeitos positivos decorrentes da cessação das medidas no domínio da energia e o fortalecimento da atividade económica foram contrabalançados de forma desigual pelo aumento da despesa em defesa, em resposta à continuação da agressão da Rússia contra a Ucrânia, assim como pela maior despesa com juros. De um modo geral, entre 2023 e 2025, o saldo orçamental deteriorou‑se na Polónia, na Roménia e na Suécia (embora, neste país, tenha permanecido bastante abaixo do valor de referência) e melhorou nos restantes dois países analisados. Na República Checa, o rácio do défice desceu para um nível inferior ao valor de referência de 3% do PIB em 2024, permanecendo abaixo desse valor em 2025.
No tocante a 2026, as previsões da Comissão Europeia indicam que o rácio do défice em relação ao PIB permanecerá significativamente acima do valor de referência de 3% na Hungria, na Polónia e na Roménia. Projeta‑se que, em 2026, o saldo das administrações públicas registe uma deterioração em três dos países analisados e permaneça significativamente acima do valor de referência na Hungria, na Polónia e na Roménia. Ao mesmo tempo, deverá manter‑se abaixo do valor de referência de 3% nos outros dois países em análise. Embora todos os países analisados tenham implementado medidas orçamentais no domínio da energia, em resposta ao choque sobre os preços dos produtos energéticos resultante da guerra no Médio Oriente, o impacto orçamental associado deverá permanecer limitado. Em 2027, o saldo orçamental deverá melhorar em quatro dos países, mas a expectativa é de que continue a exceder o valor de referência na Hungria, na Polónia e na Roménia.
Em 2025, o rácio da dívida em relação ao PIB situou‑se acima de 60% do PIB na Hungria, ao passo que, nos restantes países em análise, os níveis da dívida ficaram abaixo ou bastante abaixo desse limiar (quadro 3.1 e gráfico 3.8). O rácio da dívida pública em relação ao PIB foi superior ao nível de 2023 em todos os países analisados em 2025, devido sobretudo aos seus persistentes défices orçamentais. O rácio da dívida registou um forte aumento, de 10,2 pontos percentuais do PIB, na Polónia e um aumento significativo, de 10,0 pontos percentuais do PIB, na Roménia. Também apresentou um aumento notório, de 2,9 e 2,1 pontos percentuais do PIB, respetivamente, na Suécia e na República Checa e um ligeiro aumento, de 1,3 pontos percentuais do PIB, na Hungria. Numa perspetiva mais alargada, entre 2016 e 2025, o rácio da dívida pública em relação ao PIB registou uma forte subida, de 21,5 pontos percentuais do PIB, na Roménia e uma subida significativa, de 8,1 pontos percentuais do PIB, na República Checa e, de 5,6 pontos percentuais do PIB, na Polónia, tendo permanecido constante ou descido nos outros dois países analisados.
Gráfico 3.8
Dívida bruta das administrações públicas
(em percentagem do PIB)

Fonte: Eurostat.
Nota: Os dados referentes a 2023 foram objeto de uma ligeira revisão desde o Relatório de Convergência de 2024.
Para 2026, a Comissão Europeia projeta um aumento dos rácios da dívida em relação ao PIB em todos os países analisados. O rácio da dívida deverá aumentar visivelmente na Polónia e na Roménia e de forma moderada nos restantes três países. As projeções da Comissão indicam que, em 2026, o rácio da dívida permanecerá acima do valor de referência de 60% na Hungria e ultrapassará esse valor na Polónia e na Roménia.
Em junho de 2026, a Comissão Europeia decidiu suspender os procedimentos por défice excessivo da Hungria, da Polónia e da Roménia. Em 3 de junho de 2026, publicou a sua avaliação do cumprimento das recomendações emitidas no âmbito do procedimento por défice excessivo, com base nas suas previsões económicas da primavera de 2026. Os três países foram avaliados como tendo tomado medidas eficazes e, por conseguinte, os respetivos procedimentos por défice excessivo foram suspensos. As projeções apontaram para um cumprimento por parte da Polónia e da Roménia também em 2026. Contudo, em relação à Hungria, a Comissão constatou a existência de um risco claro de que o país não corrija o seu défice excessivo até 2026 (o último ano da sua trajetória de correção).
Em termos prospetivos, é essencial que os países analisados no relatório alcancem e/ou mantenham posições orçamentais sólidas e sustentáveis. A Hungria, a Polónia e a Roménia, que são objeto de procedimentos por défice excessivo, devem garantir o cumprimento das regras do PEC e corrigir os respetivos défices excessivos, em consonância com as recomendações do Conselho da UE. Devem, além disso, assegurar que os seus rácios da dívida pública em relação ao PIB – que, segundo as projeções atuais, deverão exceder o valor de referência em 2026 e 2027 – diminuem o suficiente para garantir a existência de reservas orçamentais no caso de um eventual abrandamento futuro. Em todos os países analisados, os valores para o défice em 2025 ultrapassaram claramente os anteriores à pandemia. Os Estados‑Membros devem, de uma forma favorável ao crescimento, reduzir os respetivos saldos orçamentais para um nível inferior ao valor de referência de 3% logo que possível, ou mantê‑los abaixo desse nível, e constituir as reservas necessárias para permitir o funcionamento dos estabilizadores automáticos e aumentar a resiliência a choques adversos. Todos os países devem assegurar o cumprimento das recomendações emitidas ao abrigo do PEC revisto. É necessária prudência orçamental para fazer face aos desafios orçamentais relacionados com necessidades de maior despesa em defesa, com a transição ecológica e com uma evolução demográfica adversa. Impõe‑se aplicar eficazmente quadros orçamentais nacionais sólidos, em plena conformidade com as regras da UE, a fim de apoiar a consolidação orçamental e limitar as derrapagens da despesa pública, ajudando ao mesmo tempo a evitar o ressurgimento de desequilíbrios macroeconómicos. Em geral, as estratégias orçamentais devem priorizar finanças públicas sustentáveis, investimento estratégico e reformas estruturais favoráveis ao crescimento.
3.3 Critério da taxa de câmbio
À data de publicação do relatório, nenhuma das moedas dos países em análise participava no MTC II. Quatro foram transacionadas ao abrigo de regimes de taxa de câmbio flexíveis, tendo o leu romeno sido transacionado ao abrigo de um regime cambial de flutuação controlada. A maioria exibiu uma volatilidade cambial relativamente elevada, devido sobretudo a mudanças no sentimento dos investidores nos mercados cambiais, num contexto geopolítico em rápida evolução, e a fatores específicos de cada país que exacerbaram parcialmente os fatores externos. O leu romeno apresentou uma volatilidade comparativamente baixa, em virtude do seu regime cambial de flutuação controlada e não obstante a depreciação significativa observada em maio de 2025 e maio de 2026. O forint húngaro registou uma forte apreciação após as eleições legislativas realizadas em meados de abril de 2026. Consequentemente, à data de publicação do relatório, apenas o leu romeno era transacionado abaixo do seu nível em junho de 2024, que é utilizado como referência para fins ilustrativos na ausência de uma taxa central no MTC II, ao passo que todas as outras moedas registaram uma apreciação face ao euro desde junho de 2024 (gráfico 3.9)[154].
Gráfico 3.9
Taxas de câmbio bilaterais face ao euro
(índice: média de junho de 2024 = 100; dados diários; 1 de junho de 2024 a 17 de junho de 2026)

Fonte: BCE.
Nota: Um movimento ascendente (descendente) indica uma apreciação (depreciação) da moeda.
3.4 Critério das taxas de juro de longo prazo
No período de referência de junho de 2025 a maio de 2026, três dos cinco países em análise registaram taxas de juro de longo prazo médias superiores ao valor de referência de 5,1% (gráfico 3.10). O país com a média de 12 meses das taxas de juro de longo prazo mais baixa foi a Suécia, com 2,6%. A República Checa também registou uma taxa de juro de longo prazo média abaixo do valor de referência, com 4,5%, enquanto a Polónia se manteve acima desse valor, com 5,4%. A taxa de juro de longo prazo média mais elevada, de 6,7%, foi registada na Hungria e na Roménia. Nos cinco países, as médias de 12 meses das taxas de juro de longo prazo sofreram flutuações muito limitadas no período em análise, que teve início com a publicação do Relatório de Convergência de 2024. Paralelamente, as taxas de juro de longo prazo mensais subiram em três dos cinco países, influenciadas pela evolução da situação a nível mundial e por fatores internos, como uma inflação mais alta e, em alguns casos, um crescimento elevado e uma política orçamental menos restritiva. Na Polónia, mantiveram‑se estáveis durante um período em que a inflação foi mais fraca, o crescimento económico permaneceu resiliente e se verificou uma redução da restritividade da política orçamental. Na Hungria, registaram uma queda acentuada de 1,2 pontos percentuais, ocorrida quase inteiramente após as eleições legislativas de abril de 2026.
Gráfico 3.10
Taxas de juro de longo prazo
(em percentagem, médias anuais)

Fontes: Eurostat e BCE.
Desde o Relatório de Convergência de 2024, a dinâmica dos diferenciais das taxas de juro de longo prazo face à média da área do euro foi bastante heterogénea entre os países analisados. Essa heterogeneidade dos diferenciais das taxas de juro de longo prazo reflete diferenças nas posições cíclicas dos países e na avaliação que os mercados financeiros fazem das vulnerabilidades externas e internas dos mesmos, incluindo a evolução do desempenho orçamental e as perspetivas de convergência sustentável. Na Hungria, após as eleições de meados de abril de 2026, a taxa de juro de longo prazo interna diminuiu 0,5 pontos percentuais em dois dias e continuou a descer, embora de forma mais gradual. Em maio de 2026, o seu diferencial em relação à taxa média da área do euro tinha baixado 1,2 pontos percentuais no período em análise. Na Polónia e na Roménia, o diferencial também diminuiu no período analisado – 0,3 e 0,2 pontos percentuais, respetivamente. Por último, na República Checa e na Suécia, o diferencial aumentou, respetivamente, 0,3 e 0,1 pontos percentuais. Desde o início da guerra no Médio Oriente no final de fevereiro de 2026, apenas a República Checa e a Polónia registaram um aumento do diferencial – de 0,2 e 0,4 pontos percentuais, respetivamente. Na Hungria, o diferencial diminuiu 1,2 pontos percentuais, enquanto na Roménia e na Suécia diminuiu muito menos (‑0,1 e ‑0,2 pontos percentuais, respetivamente).
3.5 Outros fatores relevantes
De acordo com a Comissão Europeia, mantêm‑se as preocupações relacionadas com as pressões sobre a competitividade de custos. No seu Relatório sobre o Mecanismo de Alerta de 2026, a Comissão salientou a continuação das pressões sobre a competitividade nos países da Europa Central e de Leste analisados, o que reflete as taxas de crescimento nominais dos custos unitários do trabalho ainda elevadas, os diferenciais consideráveis de inflação acumulada e as condições restritivas do mercado de trabalho. A Comissão concluiu que se justificavam apreciações aprofundadas da Hungria, Roménia e Suécia. No caso da Hungria, a Comissão assinalou o elevado crescimento dos custos unitários do trabalho, uma inflação subjacente alta, vulnerabilidades orçamentais significativas, incluindo elevados défices públicos e riscos relacionados com a dívida, e novas pressões em sentido ascendente no mercado da habitação. Relativamente à Roménia, a Comissão chamou a atenção para riscos substanciais em termos de sustentabilidade externa e preocupações persistentes relacionadas com a competitividade, no contexto de um crescimento muito elevado dos custos unitários do trabalho, de grandes défices da balança corrente e de desequilíbrios orçamentais consideráveis. No tocante à Suécia, a Comissão identificou a continuação de vulnerabilidades relacionadas com os elevados preços da habitação e os altos níveis de dívida das famílias e das empresas. Apesar de a Comissão ter classificado os restantes países em análise no relatório como “sem desequilíbrios”, estes também enfrentam desafios económicos, os quais são analisados nas secções pertinentes relativas aos países. No seu pacote da primavera de 2026 do Semestre Europeu, a Comissão confirmou que a Hungria continua a registar desequilíbrios. Determinou igualmente que a Roménia apresenta desequilíbrios excessivos, dado que as vulnerabilidades relacionadas com os défices orçamental e da balança corrente permanecem muito significativas, não obstante algumas melhorias recentes, ao passo que a competitividade de custos continuou a deteriorar‑se.
As posições externas da maioria dos países em análise melhoraram nos últimos anos, embora o recente choque sobre os preços dos produtos energéticos e a volatilidade daí decorrente possam conduzir a nova deterioração. O painel de avaliação do procedimento relativo aos desequilíbrios macroeconómicos indica que, em 2025, a média de três anos dos saldos da balança corrente melhorou na maioria dos países da Europa Central e de Leste (quadro 3.2), refletindo a melhoria dos termos de troca e a moderação da procura interna. No entanto, em 2025, a média de três anos do défice da balança corrente permaneceu acima do limiar indicativo de ‑4,0% do PIB na Roménia, onde défices orçamentais elevados contribuíram para desequilíbrios externos consideráveis nos últimos anos. Todos os países analisados são importadores líquidos de energia, apesar de o grau e a diversificação geográfica das suas importações variar, o que torna as respetivas posições externas particularmente vulneráveis ao recente choque sobre os preços dos produtos energéticos e à volatilidade resultante.
Na maioria dos países em análise, as posições de investimento internacional líquidas negativas em percentagem do PIB melhoraram nos últimos anos, mas continuam a ser consideráveis. Em 2025, a posição de investimento internacional líquida manteve‑se acima do limiar indicativo de ‑35% do PIB na Roménia. As responsabilidades líquidas sobre o exterior foram mais baixas na Hungria (32,4% do PIB), na Polónia (29,5% do PIB) e na República Checa (9,8% do PIB), enquanto a Suécia continuou a registar uma posição de investimento internacional líquida positiva (54,7% do PIB). Nos quatro países da Europa Central e de Leste, as responsabilidades líquidas sobre o exterior são compostas predominantemente por investimento direto estrangeiro, que é, em geral, considerado uma forma de financiamento mais estável do que os fluxos de carteira ou de dívida. Contudo, em vários dos países em análise, as entradas de investimento direto estrangeiro registaram uma moderação nos últimos anos, em comparação com os níveis anteriores à invasão em grande escala da Ucrânia pela Rússia. Face ao atual contexto geopolítico e à incerteza acrescida nos mercados financeiros mundiais, as responsabilidades líquidas sobre o exterior avultadas continuam a representar uma fonte de vulnerabilidade em caso de choques adversos que afetem a confiança dos investidores ou as condições de financiamento externo.
Persistem preocupações quanto à competitividade de preços e de custos da maioria dos países analisados. Nos últimos três anos, as taxas de câmbio efetivas reais deflacionadas pelo IHPC registaram uma apreciação, em diferentes graus, na maioria dos países em análise, excedendo o limiar indicativo de 10% na Hungria, na Polónia e na Roménia. Em todos os países, a taxa de crescimento a três anos dos custos unitários do trabalho nominais aumentou no mesmo período e, com exceção da Suécia, ultrapassou o limiar indicativo de 12% em 2025. O crescimento dos custos unitários do trabalho manteve‑se particularmente elevado na Hungria, na Polónia e na Roménia, onde os aumentos cumulativos foram mais do dobro do limiar. Esta evolução reflete sobretudo um forte crescimento dos salários nominais nos últimos anos, aliado a um crescimento mais moderado da produtividade. Apesar da deterioração dos indicadores da competitividade de custos, em 2025, o desempenho das exportações face a economias avançadas manteve‑se globalmente resiliente num horizonte de três anos, apoiado, em parte, pela expansão da capacidade de produção para exportação e por mudanças estruturais nos padrões de comércio. Numa análise prospetiva, novos aumentos dos preços dos produtos energéticos e pressões mais gerais sobre os custos na atual conjuntura geopolítica podem pesar ainda mais sobre a competitividade, se provocarem diferenciais de inflação sustentados face a parceiros comerciais.
As economias dos países em análise permanecem estreitamente integradas na área do euro através de ligações comerciais e financeiras. A área do euro continua a ser o principal parceiro comercial e financeiro de todos os países analisados (gráfico 3.11). Em 2025, as exportações de bens para a área do euro oscilaram entre cerca de 41% do total das exportações, na Suécia, e 63,4%, na República Checa, e as importações provenientes da área do euro oscilaram entre 50,6% do total das importações, na Roménia, e 56,5%, na República Checa. As ligações financeiras com a área do euro também são substanciais. A quota da área do euro no stock de investimento direto estrangeiro ultrapassou 70% na República Checa, na Roménia e na Polónia, representando mais de 60% do stock de passivos de investimento de carteira na República Checa. Tanto para o investimento direto como para o investimento de carteira, a Roménia apresentou a percentagem mais elevada de ativos externos investidos na área do euro, seguindo‑se a República Checa. Além do comércio e da participação financeira, estas economias também estão profundamente integradas nas cadeias de valor da área do euro, verificando‑se um elevado grau de participação em redes de produção transfronteiras, em particular na indústria transformadora. Esta situação reforça a transmissão de choques de procura e de oferta entre a área do euro e os países em causa. Acresce que os bancos detidos por instituições financeiras da área do euro continuam a desempenhar um papel significativo nos sistemas bancários de vários países da Europa Central e de Leste, nomeadamente na República Checa e na Roménia. Por seu lado, os bancos suecos desempenham um papel fundamental em alguns países da área do euro. A profundidade destas ligações económicas promove o alinhamento dos ciclos económicos dos países em análise com os da área do euro.
Gráfico 3.11
Ligações comerciais e financeiras com a área do euro
a) Quota de comércio de bens com a área do euro | b) Posição de investimento face à área do euro |
|---|---|
(em percentagem do total) | (em percentagem do total) |
 |  |
Fontes: Eurostat e BCE.
Nota: Os dados referem‑se a 2025.
Os riscos relacionados com o imobiliário aumentaram em vários países, devido ao crescimento renovado do crédito e dos preços da habitação. Após a correção observada em 2022 e 2023, os mercados de imóveis para habitação voltaram a ganhar força na maioria dos países analisados. Desde 2024, os preços da habitação registaram uma subida acentuada na Hungria e na República Checa, com as taxas de crescimento anuais a atingir valores de dois dígitos (gráfico 3.12, painel a) e as medidas normalizadas de avaliação a indicar uma sobrevalorização em relação aos fundamentos. O aumento dos preços da habitação também acelerou na Roménia, embora em menor grau, com as medidas normalizadas de avaliação a sugerir que os preços continuam abaixo dos níveis de equilíbrio estimados. Em todos os países analisados, o crescimento do crédito às famílias aumentou nos últimos anos. Ainda assim, o endividamento das famílias nos países da Europa Central e de Leste mantém‑se comparativamente baixo em relação à média da área do euro (gráfico 3.12, painel b), o que atenua os riscos sistémicos. Em contraste, as vulnerabilidades continuam a ser mais pronunciadas na Suécia – onde, apesar de terem diminuído ligeiramente nos últimos anos, os níveis de dívida privada permanecem elevados – e o setor bancário tem uma exposição substancial ao setor imobiliário. Em termos prospetivos, a continuação do rápido crescimento dos preços e do crédito em alguns dos países analisados justifica um acompanhamento atento – em especial, caso se verifique um aumento da restritividade das condições de financiamento ou uma deterioração das perspetivas nos mercados de trabalho.
Gráfico 3.12
Evolução do mercado da habitação e endividamento do setor privado
a) Preços dos imóveis para habitação e empréstimos às famílias | b) Endividamento do setor privado |
|---|---|
(taxa de variação anual (%)) | (em percentagem do PIB) |
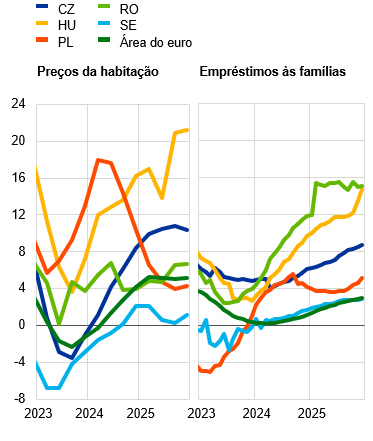 |  |
Fontes: Eurostat, BCE e cálculos do BCE.
Notas: Painel a): preços dos imóveis para habitação em termos nominais e empréstimos às famílias reportados pelas instituições financeiras monetárias (com base em saldos nocionais corrigidos). Painel b): dívida das famílias e das sociedades não financeiras; os dados referem‑se ao quarto trimestre de 2025; dados não consolidados trimestrais.
A exposição dos setores bancários internos à dívida soberana aumentou nos últimos anos, embora estes mantenham fortes reservas de fundos próprios. Nos últimos anos, a exposição à dívida soberana aumentou em todos os países da Europa Central e de Leste analisados e continua a ser significativamente maior do que na área do euro (gráfico 3.13, painel a). Esta exposição pode amplificar vulnerabilidades em caso de tensão orçamental ou reavaliação do risco soberano, afetando potencialmente os balanços, as condições de financiamento e a oferta de crédito bancário. Ainda que a exposição cambial permaneça elevada em alguns países, os riscos associados parecem contidos, pois o financiamento em moeda estrangeira das empresas está concentrado sobretudo em setores orientados para a exportação – com coberturas naturais proporcionadas por receitas denominadas em euros – e a euroização das famílias mantêm‑se limitada. Não obstante vulnerabilidades relacionadas com a evolução do mercado imobiliário e o aumento da exposição à dívida soberana, os setores bancários dos países analisados continuam a apresentar posições de capital e reservas de liquidez sólidas, um acesso estável a financiamento e uma rentabilidade adequada. Os rácios de créditos não produtivos registaram nova diminuição ou permaneceram próximo de mínimos históricos (gráfico 3.13, painel b), embora, na maioria dos casos, se mantenham acima da média da área do euro.
Gráfico 3.13
Exposições a dívida soberana e créditos não produtivos no setor bancário
a) Obrigações de dívida pública detidas pelos bancos | b) Créditos não produtivos |
|---|---|
(em percentagem do total de ativos) | (em percentagem do total de empréstimos) |
 |  |
Fontes: BCE e cálculos do BCE.
Notas: Painel a): quota de títulos de dívida emitidos pelas administrações públicas no total dos ativos bancários. Painel b): rácio de empréstimos não produtivos brutos em relação aos total de empréstimos brutos (rácio de créditos não produtivos).
As políticas do setor financeiro devem salvaguardar a estabilidade financeira, contribuindo, assim, para um crescimento económico sustentável e para a manutenção da estabilidade de preços. Manter quadros macroprudenciais e de supervisão prudentes continua a ser essencial para reduzir vulnerabilidades relacionadas com o elevado endividamento das famílias ou das empresas, a exposição a dívida soberana e a evolução do mercado imobiliário. Com vista a apoiar a confiança no sistema financeiro, as autoridades nacionais competentes devem continuar a reforçar as práticas de supervisão, nomeadamente aplicando recomendações pertinentes de organismos internacionais e europeus, bem como cooperando de forma estreita com outras autoridades de supervisão da UE no âmbito dos colégios de autoridades de supervisão.
As condições do mercado de trabalho permaneceram restritivas na maior parte dos países em análise. Embora as taxas de desemprego tenham subido um pouco nos últimos anos, mantêm‑se próximas dos mínimos históricos e abaixo da média da área do euro em todos os países, exceto na Suécia (gráfico 3.14, painel a). Verifica‑se ainda escassez de mão de obra em vários segmentos do mercado de trabalho, o que continua a exercer pressão em alta sobre os salários. Ao mesmo tempo, as restrições de oferta de mão de obra foram parcialmente atenuadas pelo aumento dos fluxos migratórios líquidos, incluindo a chegada de trabalhadores de países terceiros e de refugiados ucranianos. Não obstante, as tendências demográficas adversas permanecem um desafio estrutural, com a população em idade ativa a continuar a diminuir em vários países da Europa Central e de Leste, refletindo o envelhecimento da população e anteriores fluxos migratórios (gráfico 3.14, painel b). Outros desafios estruturais incluem a participação relativamente baixa no mercado de trabalho em alguns países e a persistente inadequação das competências. No médio prazo, os fatores demográficos adversos e as restrições estruturais do mercado de trabalho representam um desafio fundamental para uma maior convergência real com a área do euro.
Gráfico 3.14
Indicadores do mercado de trabalho
a) Taxa de desemprego | b) População em idade ativa |
|---|---|
(em percentagem da população ativa) | (taxa de variação (%)) |
 |  |
Fontes: Eurostat e cálculos do BCE.
Nota: Painel b): variação percentual entre o primeiro trimestre de 2014 e o quarto trimestre de 2025 (barras a azul); variação percentual entre o primeiro trimestre de 2022 e o quarto trimestre de 2025 (barras a amarelo).
A solidez do enquadramento institucional é um fator importante na avaliação da sustentabilidade da integração e convergência económicas. Uma governação mais forte e uma maior qualidade institucional estão associadas a melhorias no enquadramento empresarial, a uma administração pública mais eficiente, a maior transparência e melhor prestação de contas, a um Estado de direito mais robusto, bem como a uma maior capacidade digital e administrativa. Na maioria dos países analisados, novas melhorias da qualidade institucional ajudariam a eliminar a rigidez e os obstáculos a uma afetação eficiente dos fatores de produção, reforçando, assim, o crescimento potencial. Ao reforçar a produtividade e o produto potencial, um quadro institucional mais forte pode também apoiar a sustentabilidade da dívida e facilitar a aplicação efetiva de medidas a nível de políticas.
Uma maior qualidade institucional e uma governação mais forte podem gerar importantes benefícios económicos – em especial, na Hungria e na Roménia. Melhorias nestes domínios podem aumentar a resiliência económica e promover a sustentabilidade da convergência. Embora subsistam desafios em domínios como o Estado de direito, a qualidade da regulamentação e o controlo da corrupção, alguns países realizaram progressos constantes ao longo do tempo (gráfico 3.15)[155]. A Roménia e a Hungria podem responder aos desafios institucionais centrando‑se na execução efetiva das reformas e etapas estabelecidas nos respetivos planos de recuperação e resiliência. Estes esforços são fundamentais para reforçar os quadros de governação e promover o Estado de direito.
Gráfico 3.15
Perspetiva geral dos países da UE em termos de qualidade das instituições
a) Indicadores mundiais de governação | b) Índice de perceção da corrupção |
|---|---|
(índice: eixo X: nível em 2000; eixo Y: nível em 2024) | (índice: eixo X: nível em 1999; eixo Y: nível em 2025) |
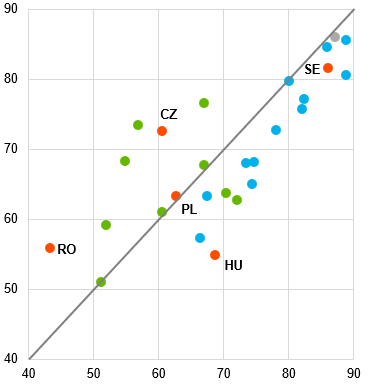 | 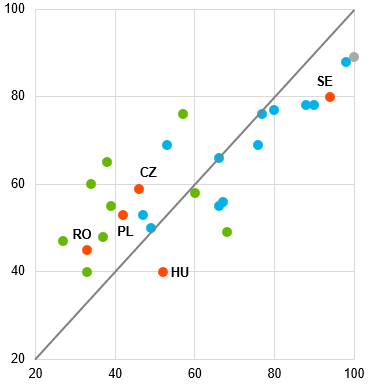 |
Fontes: Indicadores mundiais de governação de 2024 do Banco Mundial, Transparency International e cálculos do BCE.
Notas: Painel a): o índice é calculado como a média das pontuações do percentil (em relação à escala) dos seguintes indicadores mundiais de governação: voz e responsabilização, estabilidade política e ausência de violência/terrorismo, eficácia governamental, qualidade regulamentar, Estado de direito e controlo da corrupção. Painel b): o índice de perceção da corrupção classifica os países segundo a perceção dos níveis de corrupção do setor público numa escala de 0 (extremamente corrupto) a 100 (nada corrupto). No que se refere a este índice, os anos de referência para Chipre e Malta são 2003 e 2004, respetivamente. Os pontos a vermelho indicam os países analisados (identificados); os pontos a verde indicam os países que aderiram à área do euro a partir de 2003 (não identificados); os pontos a azul‑claro indicam os países que aderiram à área do euro antes de 2003 (não identificados); e o ponto a cinzento indica a Dinamarca.
Reformas estruturais abrangentes apoiariam o processo de convergência, reforçando o crescimento potencial e a competitividade. O aumento da qualidade institucional, a melhoria da governação e o reforço do enquadramento empresarial, a par de uma execução mais eficaz dos programas de investimento e de reforma financiados pela UE, apoiariam o crescimento da produtividade. Neste aspeto, o reforço da governação e da eficiência das empresas públicas e o aumento da concorrência em setores regulamentados e de rede – incluindo os setores da energia e dos transportes – contribuiriam para reduzir os obstáculos à entrada, melhorar a afetação de recursos e fomentar o investimento privado, apoiando, desse modo, uma convergência sustentável.
Quadro 3.2
Painel de avaliação para a supervisão de desequilíbrios macroeconómicos
Quadro 3.2a – Indicadores de desequilíbrios externos e de competitividade
Saldo da balança corrente1) | Posição de investimento internacional líquida2) | Taxa de câmbio efetiva real3) | Desempenho das exportações face a economias avançadas4) | Índice de custos unitários do trabalho nominais5) | |
|---|---|---|---|---|---|
República Checa |
|
|
|
|
|
2022 | ‑1,7 | ‑20,2 | 13,7 | ‑4,7 | 17,0 |
2023 | ‑2,3 | ‑14,4 | 24,2 | 0,5 | 18,4 |
2024 | ‑1,0 | ‑7,4 | 14,4 | 1,7 | 20,3 |
2025 | 0,8 | ‑9,8 | 7,2 | 8,4 | 19,8 |
Hungria |
|
|
|
|
|
2022 | ‑4,8 | ‑44,7 | ‑7,9 | ‑3,5 | 25,4 |
2023 | ‑4,4 | ‑38,9 | 10,3 | 1,7 | 37,2 |
2024 | ‑2,4 | ‑33,3 | 7,3 | 1,3 | 48,4 |
2025 | 1,2 | ‑32,4 | 14,4 | 2,5 | 41,0 |
Polónia |
|
|
|
|
|
2022 | ‑0,4 | ‑34,6 | ‑0,1 | 11,9 | 17,3 |
2023 | ‑0,7 | ‑31,8 | 9,3 | 7,7 | 25,1 |
2024 | ‑0,1 | ‑28,2 | 17,5 | 5,6 | 33,6 |
2025 | 0,3 | ‑29,5 | 21,6 | 8,3 | 28,8 |
Roménia |
|
|
|
|
|
2022 | ‑7,3 | ‑42,6 | 2,6 | 3,5 | 19,1 |
2023 | ‑7,8 | ‑41,6 | 6,8 | 6,8 | 30,2 |
2024 | ‑8,1 | ‑41,3 | 9,7 | 1,8 | 51,0 |
2025 | ‑7,6 | ‑45,1 | 11,7 | 7,6 | 42,6 |
Suécia |
|
|
|
|
|
2022 | 5,3 | 38,5 | ‑1,3 | ‑1,3 | 8,0 |
2023 | 5,5 | 40,5 | ‑7,5 | ‑3,8 | 11,8 |
2024 | 5,7 | 67,1 | ‑9,7 | ‑4,1 | 13,6 |
2025 | 6,3 | 54,7 | 1,7 | 4,5 | 8,9 |
Limiar | ‑4,0/+6,0 | ‑35,0 | +/‑10,0 | ‑3,0 | +12,0 |
Quadro 3.2b – Indicadores de desequilíbrios internos e de emprego
Desequilíbrios internos | Indicadores de emprego | |||||||
|---|---|---|---|---|---|---|---|---|
Dívida bruta das administra-ções públicas 2), 6) | Dívida | Dívida das sociedades não financeiras2), 6) | Fluxo de crédito às famílias6), 7), 8) | Fluxo de crédito às sociedades não financeiras6), 8), 9) | Índice de preços da habita-ção10) | Taxa de desem-prego11) | Taxa de participação da população ativa12) | |
República Checa |
|
|
|
|
|
|
|
|
2022 | 42,5 | 31,4 | 44,9 | 4,9 | 11,3 | 16,9 | 2,2 | 0,5 |
2023 | 42,2 | 30,5 | 43,6 | 5,2 | 5,3 | ‑1,7 | 2,6 | 0,8 |
2024 | 43,3 | 30,7 | 44,7 | 6,0 | 4,9 | 5,0 | 2,6 | 0,9 |
2025 | 44,3 | 31,4 | 45,9 | 8,5 | 7,3 | 10,4 | 2,8 | 0,7 |
Hungria |
|
|
|
|
|
|
|
|
2022 | 74,1 | 18,7 | 62,9 | 5,9 | 14,4 | 22,3 | 3,6 | 2,4 |
2023 | 73,3 | 16,9 | 55,7 | 3,9 | 7,4 | 7,1 | 4,1 | 2,9 |
2024 | 73,5 | 17,2 | 56,6 | 10,1 | 3,3 | 13,7 | 4,5 | 2,3 |
2025 | 74,6 | 18,3 | 52,5 | 14,2 | 5,0 | 18,3 | 4,4 | 1,3 |
Polónia |
|
|
|
|
|
|
|
|
2022 | 48,8 | 26,2 | 35,5 | ‑3,4 | 10,3 | 11,8 | 2,9 | 3,5 |
2023 | 49,5 | 23,6 | 32,3 | ‑0,2 | 3,1 | 8,8 | 2,8 | 4,3 |
2024 | 54,8 | 22,6 | 31,1 | 3,3 | 5,9 | 15,0 | 2,9 | 1,8 |
2025 | 59,7 | 22,0 | 30,8 | 4,5 | 10,2 | 4,9 | 3,1 | 1,5 |
Roménia |
|
|
|
|
|
|
|
|
2022 | 48,1 | 14,1 | 30,0 | 6,3 | 14,4 | 7,2 | 5,6 | 3,5 |
2023 | 49,3 | 12,7 | 28,4 | 4,3 | 11,6 | 3,3 | 5,6 | 2,7 |
2024 | 54,8 | 12,5 | 27,7 | 10,9 | 10,1 | 5,0 | 5,4 | 1,8 |
2025 | 59,3 | 12,3 | 27,5 | 10,6 | 10,4 | 5,7 | 6,1 | 0,3 |
Suécia |
|
|
|
|
|
|
|
|
2022 | 34,4 | 89,9 | 123,0 | 3,8 | 7,1 | 3,6 | 7,5 | 0,7 |
2023 | 32,2 | 85,5 | 117,8 | 0,6 | ‑0,1 | ‑5,2 | 7,7 | 1,8 |
2024 | 34,2 | 82,7 | 116,8 | 1,6 | ‑1,0 | 0,0 | 8,4 | 1,2 |
2025 | 35,1 | 82,3 | 110,5 | 2,9 | 2,6 | 1,0 | 8,8 | 0,7 |
Limiar | 60,0 | 55,0 | 85,0 | 14,0 | 13,0 | 9,0 | 10,0 | ‑0,2 |
Fontes: Comissão Europeia (Eurostat, Direção‑Geral dos Assuntos Económicos e Financeiros) e SEBC.
Nota: O presente quadro inclui os dados disponíveis em 17 de junho de 2026, ou seja, a data de fecho da informação para o relatório, divergindo, portanto, do painel de avaliação constante do Relatório sobre o Mecanismo de Alerta de 2026 da Comissão Europeia.
1) Em percentagem do PIB, média de três anos.
2) Em percentagem do PIB.
3) Deflacionada pelo IHPC/índice de preços no consumidor. Taxa de variação (%) ao longo de três anos, face a outros 41 países industrializados. Um valor positivo indica uma perda de competitividade.
4) Taxa de variação (%) ao longo de três anos. As economias avançadas são os países da Organização de Cooperação e Desenvolvimento Económicos (OCDE) mais os países da UE não pertencentes à OCDE.
5) Por hora trabalhada (2020 = 100), taxa de variação (%) ao longo de três anos.
6) Dívida consolidada.
7) Incluindo instituições sem fins lucrativos ao serviço das famílias.
8) Em percentagem do stock da dívida do ano anterior.
9) Exclui investimento direto estrangeiro.
10) Preços nominais da habitação. Taxa de variação (%) ao longo de um ano.
11) Em percentagem da população ativa na faixa etária dos 15 aos 74 anos.
12) Em percentagem da população na faixa etária dos 15 aos 64 anos, variação ao longo de três anos.
4 Sumários por país
4.1 República Checa
Em maio de 2026, a taxa média de 12 meses da inflação medida pelo IHPC era de 1,9% na República Checa, ou seja, bastante inferior ao valor de referência de 2,7% para o critério da estabilidade de preços. Esta taxa deverá aumentar gradualmente nos próximos meses, impulsionada sobretudo pelos preços mais elevados das matérias‑primas e pela generalização das pressões inflacionistas relacionadas com a guerra no Médio Oriente. Ao mesmo tempo, as condições do mercado de trabalho permanecem restritivas, não obstante sinais de diminuição da restritividade, com um crescimento robusto dos salários a contribuir para as pressões inflacionistas subjacentes. O PIB per capita e os níveis de preços – embora relativamente elevados em comparação com os restantes países da Europa Central e de Leste analisados – continuam a ser inferiores à média da área do euro. A menos que seja compensado por uma apreciação da taxa de câmbio nominal, o processo de convergência em termos de PIB per capita e de níveis de preços pode resultar em diferenciais de inflação positivos face à área do euro, especialmente se for acompanhado de uma evolução insustentável do crédito e dos preços dos ativos.
A República Checa não é atualmente objeto de uma decisão do Conselho da UE que declare verificada a existência de um défice excessivo. O défice orçamental do país situou‑se em 2,1% do PIB em 2025, ou seja, abaixo do valor de referência de 3%, e o rácio da dívida em relação ao PIB foi de 44,3%, ou seja, inferior ao valor de referência de 60%.
No período de referência de dois anos, de 18 de junho de 2024 a 17 de junho de 2026, a moeda checa não participou no MTC II, mas foi transacionada ao abrigo de um regime cambial flexível. A taxa de câmbio da coroa checa face ao euro exibiu, em média, um grau de volatilidade relativamente elevado ao longo do período de referência. Em 17 de junho de 2026, situava‑se em 24,147 coroas por euro, ou seja, a moeda checa era 2,5% mais forte do que o seu nível médio em junho de 2024.
Durante o período de referência de junho de 2025 a maio de 2026, as taxas de juro de longo prazo na República Checa situaram‑se, em média, em 4,5% e, por conseguinte, abaixo do valor de referência de 5,1% para o critério de convergência das taxas de juro. O diferencial entre as taxas de juro de longo prazo no país e a taxa de juro (ponderada pelo PIB) da área do euro aumentou ligeiramente, situando‑se em 1,4 pontos percentuais no final do período de referência. Os mercados de capitais na República Checa são mais pequenos e muito menos desenvolvidos do que na área do euro.
A legislação checa não cumpre todos os requisitos necessários à independência do banco central e à integração jurídica deste no Eurosistema, nem à proibição de financiamento monetário. A República Checa é um Estado‑Membro da UE que beneficia de uma derrogação, tendo, portanto, de cumprir todas as exigências de adaptação previstas no artigo 131.º do Tratado.
4.2 Hungria
Em maio de 2026, a taxa média de 12 meses da inflação medida pelo IHPC situou‑se em 3,3% na Hungria, ou seja, bastante acima do valor de referência de 2,7% para o critério da estabilidade de preços. Esta taxa deverá aumentar gradualmente nos próximos meses, impulsionada sobretudo pelos preços mais elevados das matérias‑primas e pela generalização das pressões inflacionistas relacionadas com a guerra no Médio Oriente. Ao mesmo tempo, as condições do mercado de trabalho permanecem restritivas, não obstante sinais de diminuição da restritividade, com um crescimento robusto dos salários, impulsionado, em parte, por aumentos dos salários no setor público e dos salários mínimos. A sustentabilidade da convergência da inflação na Hungria a mais longo prazo suscita preocupação. A menos que seja compensado por uma apreciação da taxa de câmbio nominal, o processo de convergência em termos de PIB per capita e de níveis de preços pode resultar em diferenciais de inflação positivos face à área do euro, especialmente se for acompanhado de uma evolução insustentável do crédito e dos preços dos ativos.
A Hungria é objeto de um procedimento por défice excessivo desde 2024. O défice orçamental do país situou‑se em 4,7% do PIB em 2025, ou seja, bastante acima do valor de referência de 3%, e o rácio da dívida em relação ao PIB foi de 74,6%, ou seja, superior ao valor de referência de 60%. A Hungria tem até 2026 para corrigir o seu défice excessivo. Em junho de 2026, a Comissão Europeia suspendeu o procedimento por défice excessivo do país.
No período de referência de dois anos, de 18 de junho de 2024 a 17 de junho de 2026, a moeda húngara não participou no MTC II, tendo sido transacionada ao abrigo de um regime cambial flexível. A taxa de câmbio do forint face ao euro exibiu, em média, um grau de volatilidade relativamente elevado durante o período de referência. Em 17 de junho de 2026, situava‑se em 349,68 forints por euro, ou seja, a moeda húngara estava a ser transacionada a uma taxa 11,4% mais forte do que o seu nível médio em junho de 2024. Em junho de 2020, o Magyar Nemzeti Bank (o banco central da Hungria) celebrou um acordo de linha de operações de reporte com o BCE, ao abrigo do qual podia obter empréstimos, num montante até 4 mil milhões de euros, contra ativos de garantia de elevada qualidade denominados em euros, a fim de disponibilizar liquidez nessa moeda às instituições financeiras húngaras. Este acordo manteve‑se em vigor durante o período de referência, tendo sido prolongado de novo em janeiro de 2025 por um período de dois anos.
Durante o período de referência de junho de 2025 a maio de 2026, as taxas de juro de longo prazo na Hungria situaram‑se, em média, em 6,7%, ou seja, acima do valor de referência de 5,1% para o critério de convergência das taxas de juro. O diferencial entre as taxas de juro de longo prazo no país e a taxa de juro (ponderada pelo PIB) da área do euro diminuiu significativamente, situando‑se em 2,2 pontos percentuais no final do período de referência. Os mercados de capitais na Hungria são mais pequenos e muito menos desenvolvidos do que na área do euro.
A legislação húngara não cumpre todos os requisitos necessários à independência do banco central e à integração jurídica deste no Eurosistema, nem à proibição de financiamento monetário e à ortografia única da designação do euro. A Hungria é um Estado‑Membro da UE que beneficia de uma derrogação, tendo, por conseguinte, de cumprir todas as exigências de adaptação previstas no artigo 131.º do Tratado.
4.3 Polónia
Em maio de 2026, a taxa média de 12 meses da inflação medida pelo IHPC situou‑se em 2,9% na Polónia, ou seja, acima do valor de referência de 2,7% para o critério da estabilidade de preços. Esta taxa deverá aumentar gradualmente nos próximos meses, impulsionada sobretudo pelos preços mais elevados das matérias‑primas e pela generalização das pressões inflacionistas relacionadas com a guerra no Médio Oriente. Ao mesmo tempo, apesar de em diminuição, a restritividade das condições do mercado de trabalho continuará a exercer pressão em sentido ascendente sobre a inflação. A menos que seja compensado por uma apreciação da taxa de câmbio nominal, o processo de convergência em termos de PIB per capita e de níveis de preços pode resultar em diferenciais de inflação positivos face à área do euro, especialmente se for acompanhado de uma evolução insustentável do crédito e dos preços dos ativos.
A Polónia é objeto de um procedimento por défice excessivo desde 2024. O défice orçamental do país situou‑se em 7,3% do PIB em 2025, ou seja, significativamente acima do valor de referência de 3%, e o rácio da dívida em relação ao PIB foi de 59,7%, ou seja, inferior ao valor de referência de 60%. A Polónia tem até 2028 para corrigir o seu défice excessivo. Em junho de 2026, a Comissão Europeia suspendeu o procedimento por défice excessivo do país.
No período de referência de dois anos, de 18 de junho de 2024 a 17 de junho de 2026, a moeda polaca não participou no MTC II, mas foi transacionada ao abrigo de um regime cambial flexível. A taxa de câmbio do zlóti face ao euro exibiu, em média, um grau de volatilidade relativamente elevado durante o período de referência. Em 17 de junho de 2026, situava‑se em 4,241 zlótis por euro, ou seja, a moeda polaca era 1,9% mais forte do que o seu nível médio em junho de 2024.
Durante o período de referência de junho de 2025 a maio de 2026, as taxas de juro de longo prazo na Polónia situaram‑se, em média, em 5,4%, ou seja, acima do valor de referência de 5,1% para o critério de convergência das taxas de juro. O diferencial entre as taxas de juro de longo prazo na Polónia e a taxa de juro (ponderada pelo PIB) da área do euro diminuiu, sendo de 2,3 pontos percentuais no final do período de referência. Os mercados de capitais na Polónia são mais pequenos e muito menos desenvolvidos do que na área do euro.
A legislação polaca não cumpre todos os requisitos necessários à independência do banco central e à integração jurídica deste no Eurosistema, nem à confidencialidade e à proibição de financiamento monetário. A Polónia é um Estado‑Membro da UE que beneficia de uma derrogação, tendo, por conseguinte, de cumprir todas as exigências de adaptação previstas no artigo 131.º do Tratado.
4.4 Roménia
Em maio de 2026, a taxa média de 12 meses da inflação medida pelo IHPC situou‑se em 8,4% na Roménia, ou seja, consideravelmente acima do valor de referência de 2,7% para o critério da estabilidade de preços. Esta taxa deverá permanecer elevada nos próximos meses, devido, em parte, aos preços mais altos das matérias‑primas e à generalização das pressões inflacionistas relacionadas com a guerra no Médio Oriente. Ao mesmo tempo, é provável que efeitos de base favoráveis decorrentes do aumento dos impostos indiretos e dos preços internos da eletricidade em 2025, perante um consumo privado fraco, exerçam um impacto em sentido descendente na inflação no curto prazo. A sustentabilidade da convergência da inflação na Roménia a mais longo prazo suscita preocupação. A menos que seja compensado por uma apreciação da taxa de câmbio nominal, o processo de convergência em termos de PIB per capita e de níveis de preços pode resultar em diferenciais de inflação positivos face à área do euro, especialmente se for acompanhado de uma evolução insustentável do crédito e dos preços dos ativos.
A Roménia é objeto de um procedimento por défice excessivo desde 2020. O défice orçamental do país situou‑se em 7,9% do PIB em 2025, ou seja, significativamente acima do valor de referência de 3%, e o rácio da dívida em relação ao PIB foi de 59,3%, ou seja, inferior ao valor de referência de 60%. A Roménia tem até 2030 para corrigir o seu défice excessivo. Em junho de 2026, a Comissão Europeia suspendeu o procedimento por défice excessivo do país.
No período de referência de 18 de junho de 2024 a 17 de junho de 2026, a moeda romena não participou no MTC II, tendo sido transacionada ao abrigo de um regime cambial flexível, que envolve controlar a flutuação da taxa de câmbio. A taxa de câmbio do leu face ao euro exibiu, em média, um baixo grau de volatilidade ao longo do período de referência. Em 17 de junho de 2026, situava‑se em 5,232 leus por euro, ou seja, a moeda romena era 5,1% mais fraca do que o seu nível médio em junho de 2024. Em junho de 2020, o Banca Naţională a României (o banco central da Roménia) celebrou um acordo de linha de operações de reporte com o BCE, ao abrigo do qual podia obter empréstimos, num montante até 4,5 mil milhões de euros, contra ativos de garantia de elevada qualidade denominados em euros, a fim de disponibilizar liquidez em euros às instituições financeiras romenas. Este acordo manteve‑se em vigor durante o período de referência, tendo sido prolongado de novo em janeiro de 2025 por um período de dois anos.
Durante o período de referência de junho de 2025 a maio de 2026, as taxas de juro de longo prazo na Roménia situaram‑se, em média, em 6,7%, ou seja, acima do valor de referência de 5,1% para o critério de convergência das taxas de juro. O diferencial entre as taxas de juro de longo prazo no país e a taxa de juro (ponderada pelo PIB) da área do euro diminuiu marginalmente, situando‑se em 2,7 pontos percentuais no final do período de referência. Os mercados de capitais na Roménia são muito mais pequenos do que na área do euro e ainda estão subdesenvolvidos.
A legislação romena não cumpre todos os requisitos necessários à independência do banco central e à integração jurídica deste no Eurosistema, nem à proibição de financiamento monetário. A Roménia é um Estado‑Membro da UE que beneficia de uma derrogação, tendo, por conseguinte, de cumprir todas as exigências de adaptação previstas no artigo 131.º do Tratado.
4.5 Suécia
Em maio de 2026, a taxa média de 12 meses da inflação medida pelo IHPC situou‑se em 2,2% na Suécia, ou seja, abaixo do valor de referência de 2,7% para o critério da estabilidade de preços. Esta taxa deverá diminuir gradualmente nos próximos meses, refletindo sobretudo a redução do imposto sobre o valor acrescentado dos produtos alimentares e a transmissão da apreciação da taxa de câmbio em 2025. No entanto, é provável que esta diminuição seja compensada, em parte, pelos preços mais elevados das matérias‑primas e pela generalização das pressões inflacionistas relacionadas com a guerra no Médio Oriente. A inflação na Suécia deverá manter‑se inferior ao objetivo do Sveriges riksbank (o banco central da Suécia) em 2026 e 2027. Numa análise prospetiva, a política monetária da Suécia e o seu quadro institucional orientado para a estabilidade deverão continuar a apoiar a consecução da estabilidade de preços.
A Suécia não é atualmente objeto de uma decisão do Conselho da UE que declare verificada a existência de um défice excessivo. O défice orçamental do país situou‑se em 1,3% do PIB em 2025, ou seja, bastante abaixo do valor de referência de 3%, e o rácio da dívida em relação ao PIB foi de 35,1%, ou seja, também muito inferior ao valor de referência de 60%.
No período de referência de dois anos, de 18 de junho de 2024 a 17 de junho de 2026, a moeda sueca não participou no MTC II, tendo sido transacionada ao abrigo de um regime cambial flexível. A taxa de câmbio da coroa sueca face ao euro exibiu, em média, um grau de volatilidade elevado ao longo do período de dois anos. Em 17 de junho de 2026, situava‑se em 10,891 coroas por euro, ou seja, a moeda sueca era 3,5% mais forte do que o seu nível médio em junho de 2024. Ao longo do período de referência, o Sveriges riksbank manteve um acordo de swap com o BCE para obter empréstimos até 10 mil milhões de euros em troca de coroas suecas. O acordo vigora desde 20 de dezembro de 2007.
Durante o período de referência de junho de 2025 a maio de 2026, as taxas de juro de longo prazo na Suécia situaram‑se, em média, em 2,6%, permanecendo, assim, bastante abaixo do valor de referência de 5,1% para o critério de convergência das taxas de juro. O diferencial entre as taxas de juro de longo prazo no país e a taxa de juro média da área do euro registou um pequeno aumento, situando‑se em ‑0,7 pontos percentuais no final do período de referência. Os mercados de capitais na Suécia são extremamente desenvolvidos em comparação com os na área do euro.
A legislação sueca não cumpre todos os requisitos necessários à independência do banco central e à integração jurídica deste no Eurosistema, nem à proibição de financiamento monetário. A Suécia é um Estado‑Membro da UE que beneficia de uma derrogação, tendo, por conseguinte, de cumprir todas as exigências de adaptação previstas no artigo 131.º do Tratado. Por força do Tratado, o país está obrigado, desde 1 de junho de 1998, a adotar legislação nacional com vista à integração do respetivo banco central no Eurosistema.
Agradecimentos
O Relatório de Convergência foi coordenado e elaborado pela Direção‑Geral de Economia do BCE e beneficiou de contributos, comentários e sugestões de outras unidades organizacionais do BCE, nomeadamente das Direções‑Gerais de Serviços Jurídicos, Política Monetária e Estatística. Agradecemos também as observações dos bancos centrais nacionais e, em particular, dos participantes no grupo editorial do Relatório de Convergência de junho de 2026. O Relatório de Convergência foi aprovado pelo Conselho Geral do BCE em 19 de junho de 2026. O conteúdo económico foi preparado por Ursel Baumann, Martin Bijsterbosch, Alexandra Olivia Coldea, Matteo Falagiarda, Michael Fidora, Christine Gartner, Nadine Leiner‑Killinger, Christiane Nickel, Steffen Osterloh, Philipp Rother, Gábor Vincze, Giovanni Vitale e Caroline Willeke, com contributos adicionais de Ginevra Aguiari, Miguel Ampudia, Ana Bairrao, Klára Bakk Simon, Nicolai Benalal, Othman Bouabdallah, Francesco Chiacchio, Livia Chitu, Roberta De Stefani, Virginia Di Nino, Martin Eiglsperger, Patrick Grussenmeyer, Stephan Haroutunian, Jürgen Herr, Stanimira Kosekova, Dimitrios Laskos, Elena Lourenço, Christophe Madaschi, Silvia Márquez Thibaut, Antonio Moreno, Ralica Müller, Carolin Nerlich, Jerzy Niemczyk, Hans Olsson, Elvira Rosati e Martina Viggiano. O conteúdo jurídico foi preparado por Axel‑Johannes Korb, Christian Kroppenstedt and Chiara Zilioli, com contributos adicionais de David Baez Seara, Alina Grosu, Karen Kaiser, Justyna Kurzela, Simona Lambrinoc, Sarah Levy, Fabian von Lindeiner, Margot Littlefair e Marta Szablewska.
© Banco Central Europeu, 2026
Endereço postal 60640 Frankfurt am Main, Alemanha
Telefone +49 69 1344 0
Sítio Web www.ecb.europa.eu
Todos os direitos reservados. A reprodução para fins pedagógicos e não comerciais é permitida, desde que a fonte esteja identificada.
Para uma definição da terminologia específica, consultar o glossário do BCE.
HTML ISBN 978-92-899-7881-1, ISSN 1725-9568, doi:10.2866/0091139, QB-01-26-131-PT-Q
Sinais convencionais usados nos quadros
“‑”dados inexistentes/dados não aplicáveis
“.”dados ainda não disponíveis
Salvo indicação em contrário, todas as referências a “Tratado” no relatório dizem respeito ao Tratado sobre o Funcionamento da União Europeia e as referências aos números dos artigos refletem a numeração em vigor desde 1 de dezembro de 2009. Além disso, salvo indicação em contrário, todas as referências a “Tratados” dizem respeito ao Tratado sobre o Funcionamento da União Europeia e ao Tratado da União Europeia. Estes termos também são explicados no glossário disponibilizado no sítio Web do BCE.
Aquando da assinatura do Tratado de Maastricht em 1992, foi concedida à Dinamarca uma cláusula de isenção ou de “autoexclusão” (opt‑out), ao abrigo da qual o país não está obrigado a participar na Terceira Fase da União Económica e Monetária e, por conseguinte, a adotar o euro.
Em 4 de novembro de 2014, o BCE assumiu as funções previstas no Regulamento (UE) n.º 1024/2013 do Conselho, de 15 de outubro de 2013, que confere ao BCE atribuições específicas no que diz respeito às políticas relativas à supervisão prudencial das instituições de crédito (JO L 287 de 29.10.2013, p. 63). Ver o artigo 33.º, n.º 2 do regulamento.
Ver o considerando 10 do Regulamento (UE) n.º 468/2014 do Banco Central Europeu, de 16 de abril de 2014, que estabelece o quadro de cooperação, no âmbito do Mecanismo Único de Supervisão, entre o Banco Central Europeu e as autoridades nacionais competentes e com as autoridades nacionais designadas (Regulamento‑Quadro do MUS) (BCE/2014/17) (JO L 141 de 14.5.2014, p. 1).
Regulamento (CE) n.º 1467/97 do Conselho, de 7 de julho de 1997, relativo à aceleração e clarificação da aplicação do procedimento relativo aos défices excessivos (JO L 209 de 2.8.1997, p. 6).
Regulamento (UE) n.º 1177/2011 do Conselho, de 8 de novembro de 2011, que altera o Regulamento (CE) n.º 1467/97, relativo à aceleração e clarificação da aplicação do procedimento relativo aos défices excessivos (JO L 306 de 23.11.2011, p. 33).
Regulamento (UE) 2024/1264 do Conselho, de 29 de abril de 2024, que altera o Regulamento (CE) n.º 1467/97, relativo à aceleração e clarificação da aplicação do procedimento relativo aos défices excessivos (JO L, 2024/1264, 30.4.2024).
A trajetória das despesas líquidas é determinada pelo Conselho da UE nos termos do Regulamento (UE) 2024/1263 do Parlamento Europeu e do Conselho, de 29 de abril de 2024, relativo à coordenação eficaz das políticas económicas e à supervisão orçamental multilateral e que revoga o Regulamento (CE) n.º 1466/97 do Conselho (JO L, 2024/1263, 30.4.2024). De acordo com o novo quadro de governação económica, os Estados‑Membros são convidados a apresentar planos orçamentais e estruturais nacionais de médio prazo, incluindo um compromisso no sentido de assegurar uma trajetória das despesas líquidas que estabeleça efetivamente uma restrição orçamental durante o período de vigência do plano, abrangendo quatro ou cinco anos. Com base na avaliação do plano de um Estado‑Membro realizada pela Comissão, o Conselho da UE adota uma recomendação na qual define a trajetória das despesas líquidas do Estado‑Membro em causa.
Regulamento (CE) n.º 1466/97 do Conselho, de 7 de julho de 1997, relativo ao reforço da supervisão das situações orçamentais e à supervisão e coordenação das políticas económicas (JO L 209 de 2.8.1997, p. 1).
Diretiva 2011/85/UE do Conselho, de 8 de novembro de 2011, que estabelece requisitos aplicáveis aos quadros orçamentais dos Estados‑Membros (JO L 306 de 23.11.2011, p. 41).
Ver a comunicação da Comissão Europeia intitulada “Accommodating increased defence expenditure within the Stability and Growth Pact”, C(2025) 2000 final, Bruxelas, 19 de março de 2025.
Ver o comunicado do Conselho da UE intitulado “Ativação coordenada da cláusula de derrogação nacional”, de 30 de abril de 2025.
As taxas de juro foram medidas com base nas taxas de juro de longo prazo harmonizadas disponíveis, desenvolvidas com o objetivo de avaliar a convergência (ver o capítulo 6 da versão completa do relatório em língua inglesa).
Ver o considerando 2 do Regulamento (UE) n.º 1176/2011 do Parlamento Europeu e do Conselho, de 16 de novembro de 2011, sobre prevenção e correção dos desequilíbrios macroeconómicos (JO L 306 de 23.11.2011, p. 25).
Pareceres CON/2010/37 e CON/2010/91. Todos os pareceres do BCE são publicados no EUR‑Lex.
Decisão 98/317/CE do Conselho, de 3 de maio de 1998, nos termos do artigo 109.º‑J, n.º 4, do Tratado (JO L 139 de 1.5.1998, p. 30). O título do ato faz referência ao Tratado que institui a Comunidade Europeia (antes da renumeração dos artigos deste Tratado, nos termos do artigo 12.° do Tratado de Amesterdão). Esta disposição foi revogada pelo Tratado de Lisboa.
Ato relativo às condições de adesão da República Checa, da República da Estónia, da República de Chipre, da República da Letónia, da República da Lituânia, da República da Hungria, da República de Malta, da República da Polónia, da República da Eslovénia e da República Eslovaca e às adaptações dos Tratados em que se funda a União Europeia (JO L 236 de 23.9.2003, p. 33).
Quanto à Roménia, ver o artigo 5.º do Ato relativo às condições de adesão da República da Bulgária e da Roménia e às adaptações dos Tratados em que se funda a União Europeia (JO L 157 de 21.6.2005, p. 203).
Mais especificamente, os relatórios de convergência publicados pelo BCE em junho de 2025 (Bulgária), junho de 2024 (Bulgária, Hungria, Polónia, República Checa, Roménia e Suécia), junho de 2022 (Bulgária, Croácia, Hungria, Polónia, República Checa, Roménia e Suécia), junho de 2020 (Bulgária, Croácia, Hungria, Polónia, República Checa, Roménia e Suécia), maio de 2018 (Bulgária, Croácia, Hungria, Polónia, República Checa, Roménia e Suécia), junho de 2016 (Bulgária, Croácia, Hungria, Polónia, República Checa, Roménia e Suécia), em junho de 2014 (Bulgária, Croácia, Lituânia, Hungria, Polónia, República Checa, Roménia e Suécia), junho de 2013 (Letónia), maio de 2012 (Bulgária, Hungria, Letónia, Lituânia, Polónia, República Checa, Roménia e Suécia), maio de 2010 (Bulgária, Estónia, Hungria, Letónia, Lituânia, Polónia, República Checa, Roménia e Suécia), maio de 2008 (Bulgária, Eslováquia, Estónia, Hungria, Letónia, Lituânia, Polónia, República Checa, Roménia e Suécia), maio de 2007 (Chipre e Malta), dezembro de 2006 (Chipre, Eslováquia, Estónia, Hungria, Letónia, Malta, Polónia, República Checa e Suécia), maio de 2006 (Eslovénia e Lituânia), outubro de 2004 (Chipre, Eslováquia, Eslovénia, Estónia, Hungria, Letónia, Lituânia, Malta, Polónia, República Checa e Suécia), maio de 2002 (Suécia) e abril de 2000 (Grécia e Suécia), e ainda o relatório de convergência publicado pelo IME em março de 1998.
No tocante às atribuições e competências que foram, em parte, conferidas ao BCE, a legislação nacional não deverá prejudicar essas atribuições e competências. Ver o Parecer CON/2020/15.
Ver, entre outros processos, Comissão das Comunidades Europeias/República Francesa, C‑265/95, ECLI:EU:C:1997:595.
Ver o ponto 12 do Parecer CON/2005/21, o ponto 2.4 do Parecer CON/2022/15 e o ponto 2.6 do Parecer CON/2023/27.
Acórdão do Tribunal de Justiça, de 7 de fevereiro de 1973, Comissão/Itália, C‑39/72, ECLI:EU:C:1973:13, n.os 16 e 17; Acórdão do Tribunal de Justiça, de 10 de outubro de 1973, Variola, C‑34/73, ECLI:EU:C:1973:101, n.os 9 a 11; Acórdão do Tribunal de Justiça, de 2 de fevereiro de 1977, Amsterdam Bulb, C‑50/76, ECLI:EU: C:1977:13, n.os 5 a 8. Ver também o ponto 12 do Parecer CON/2005/21, o ponto 2.1 do Parecer CON/2006/10, o ponto 2.4 do Parecer CON/2006/29, o ponto 2.1 do Parecer CON/2007/1, o ponto 2.2 do Parecer CON/2007/43 e o ponto 2.3 do Parecer CON/2022/15, o ponto 2.3 do Parecer CON/2023/27, o ponto 2.5 do Parecer CON/2024/12 e o ponto 2.2 do Parecer CON/2025/43.
Por exemplo, ao abrigo das disposições pertinentes do Regulamento (CE) n.º 974/98 do Conselho, de 3 de maio de 1998, relativo à introdução do euro (JO L 139 de 11.5.1998, p. 1) ou de outras disposições do direito da UE.
Acórdão do Tribunal de Justiça, de 26 de janeiro de 2021, Hessischer Rundfunk, C‑422/19 e C‑423/19, ECLI:EU:C:2021:63, n.os 38 e 39; Acórdão do Tribunal de Justiça, de 20 de abril de 2023, Brink’s Lithuania, C‑772/21, ECLI:EU:C:2023:305, n.os 56 e 57.
Ver o ponto 2.2 (nota de rodapé 6) do Parecer CON/2007/43, o ponto 2.4 do Parecer CON/2022/15, o ponto 2.6 do Parecer CON/2023/27, o ponto 2.7 do Parecer CON/2024/12 e o ponto 2.3 do Parecer CON/2025/43.
Ver o ponto 13 do Parecer CON/2005/21, os pontos 2.2 e 3.2 do Parecer CON/2006/10, o ponto 2.4 do Parecer CON/2022/15, o ponto 2.6 do Parecer CON/2023/27, o ponto 2.7 do Parecer CON/2024/12 e o ponto 2.3 do Parecer CON/2025/43.
Ver o ponto 2.6 do Parecer CON/2023/27, o ponto 2.8 do Parecer CON/2024/12 e o ponto 2.3 do Parecer CON/2025/43.
Decisão 98/415/CE do Conselho, de 29 de junho de 1998, relativa à consulta do Banco Central Europeu pelas autoridades nacionais sobre projetos de disposições legais (JO L 189 de 3.7.1998, p. 42).
O mesmo se aplica ao regime de confidencialidade do SEBC; ver a secção 2.2.4 do relatório.
Parecer CON/2011/104.
Ver o ponto 2.3 do Parecer CON/2019/15, o ponto 2.2 do Parecer CON/2024/24 e o ponto 2.2 do Parecer CON/2025/2. Ver também Comissão/BCE, C‑11/00, ECLI:EU:C:2003:395, n.os 134 a 136.
Parecer CON/2019/23.
Ver o ponto 2.2 do Parecer CON/2011/104 e o ponto 3.2.2 do Parecer CON/2017/34.
Parecer CON/2010/31.
Parecer CON/2009/93.
Parecer CON/2010/94.
Parecer CON/2016/33.
Quanto à votação em geral, o seu caráter secreto pode contribuir para salvaguardar a independência dos órgãos de decisão de um BCN. No entanto, a possibilidade de votação aberta não é excluída pelo princípio da independência institucional – ver o ponto 2.3 do Parecer CON/2022/10.
Pareceres CON/2014/25 e CON/2015/57.
Parecer CON/2018/17.
Ver o ponto 3.1.3 do Parecer CON/2025/19 e o ponto 2.3 dos Pareceres CON/2025/23, CON/2025/27, CON/2025/32, CON/2025/33, CON/2025/36, CON/2025/38, CON/2026/1 e CON/2026/2.
Ver LR Ģenerālprokuratūra, C‑3/20, ECLI:EU:C:2021:969, n.º 43.
Ver Rimšēvičs e BCE/Letónia, C‑202/18 e C‑238/18, ECLI:EU:C:2019:139, n.º 76.
Ver Rimšēvičs e BCE/Letónia, C‑202/18 e C‑238/18, ECLI:EU:C:2019:139, n.º 52, e ponto 3.7 do Parecer CON/2011/9.
Ver, por exemplo, os Pareceres CON/2010/56, CON/2010/80, CON/2011/104, CON/2011/106, CON/2021/9 e CON/2025/13.
Ver o ponto 3.3.3 do Parecer CON/2024/38.
Parecer CON/2018/23.
Parecer CON/2012/89.
Pareceres CON/2018/17, CON/2019/19 e CON/2019/36.
Parecer CON/2018/53.
Ver o Parecer CON/2019/36 e as conclusões da advogada‑geral J. Kokott no processo Rimšēvičs e BCE/Letónia, processos apensos C‑202/18 e C‑238/18, ECLI:EU:C:2028:1030, n.º 77.
Ver Rimšēvičs e BCE/Letónia, processos apensos C‑202/18 e C‑238/18, ECLI:EU:C:2019:139, n.º 92: “incumbe ao Tribunal de Justiça, no âmbito das competências que lhe são conferidas pelo artigo 14.º‑2, segundo parágrafo, dos Estatutos do SEBC e do BCE, verificar se uma proibição provisória, imposta ao governador em causa, de exercer as suas funções só é decretada se existirem indícios suficientes de que este cometeu uma falta grave suscetível de justificar tal medida.”
Pareceres CON/2004/35, CON/2005/26, CON/2006/32, CON/2006/44, CON/2007/6, CON/2019/19, CON/2019/24, CON/2025/27, CON/2025/33, CON/2025/36, CON/2026/1 e CON/2026/2.
Parecer CON/2022/45.
Relativamente a este ponto, os Estados‑Membros são livres de estabelecer as condições exigidas para a nomeação dos membros dos órgãos de decisão dos respetivos BCN, desde que as mesmas não entrem em conflito com a independência do banco central decorrente dos Tratados. Ver os Pareceres CON/2018/23, CON/2020/19 e CON/2021/9.
Pareceres CON/2021/7 e CON/2023/17.
Pareceres CON/2014/24, CON/2014/27, CON/2014/56 e CON/2017/17.
Pareceres CON/2023/17 e CON/2023/44. Ver também Banka Slovenije, processo C‑45/21, ECLI:EU:C:2022:670, n.º 105.
O artigo 30.º‑4 dos Estatutos do SEBC aplica‑se apenas no âmbito do Eurosistema.
O artigo 33.º‑2 dos Estatutos do SEBC aplica‑se apenas no âmbito do Eurosistema.
Pareceres CON/2018/17, CON/2020/13, CON/2022/37, CON/2023/17 e CON/2023/24.
Regulamento (CE) n.º 1009/2000 do Conselho, de 8 de maio de 2000, relativo a aumentos de capital do Banco Central Europeu (JO L 115 de 16.5.2000, p. 1).
Decisão BCE/2010/26, de 13 de dezembro de 2010, relativa ao aumento do capital do Banco Central Europeu (JO L 11 de 15.1.2011, p. 53).
Os principais pareceres do BCE neste domínio são os seguintes: Pareceres CON/2002/16, CON/2003/22, CON/2003/27, CON/2004/1, CON/2006/38, CON/2006/47, CON/2007/8, CON/2008/13, CON/2008/68 e CON/2009/32.
Parecer CON/2019/12.
Parecer CON/2019/19.
Relativamente às atividades dos auditores externos independentes dos BCN, consultar o artigo 27.º‑1 dos Estatutos do SEBC.
Pareceres CON/2011/9, CON/2011/53, CON/2015/57 e CON/2018/17.
Pareceres CON/2015/8, CON/2015/57, CON/2016/24, CON/2016/59 e CON/2018/17.
Pareceres CON/2017/17 e CON/2018/17.
Pareceres CON/2009/85, CON/2017/17, CON/2022/37 e CON/2023/24, bem como o ponto 3.2 do Parecer CON/2024/32.
Pareceres CON/2009/26 e CON/2013/15.
Ponto 3.7 do Parecer CON/2019/23 e o ponto 2.9 do Parecer CON/2025/39.
Pareceres CON/2009/59 e CON/2009/63.
Pareceres CON/2009/53, CON/2009/83 e CON/2019/21.
Pareceres CON/2009/26, CON/2012/69 e CON/2020/13.
Parecer CON/2021/7.
Parecer CON/2019/19.
Pareceres CON/2008/9, CON/2008/10, CON/2012/89 e CON/2023/37.
Parecer CON/2019/19.
Pareceres CON/2010/42, CON/2010/51, CON/2010/56, CON/2010/69, CON/2010/80, CON/2011/104, CON/2011/106, CON/2012/6, CON/2012/86, CON/2014/7 e CON/2023/37.
Parecer CON/2014/38.
Parecer CON/2021/16.
Pareceres CON/2015/8 e CON/2015/57.
Regulamento (CE) n.º 3603/93 do Conselho, de 13 de dezembro de 1993, que especifica as definições necessárias à aplicação das proibições enunciadas no artigo 104.º e no n.º 1 do artigo 104.º‑B do Tratado (JO L 332 de 31.12.1993, p. 1). O artigo 104.º e o artigo 104.º‑B, n.º 1, do Tratado que institui a Comunidade Europeia correspondem agora, respetivamente, ao artigo 123.º e ao artigo 125.º, n.º 1, do Tratado sobre o Funcionamento da União Europeia.
Peter Gauweiler e o., C‑62/14, ECLI:EU:C:2015:400, n.º 100. O artigo 123.º do Tratado também serve o objetivo de manter a estabilidade de preços e reforça a independência dos bancos centrais.
Ver a nota de rodapé 13 do Relatório de Convergência de 2008, que lista os pareceres do IME/BCE neste domínio, emitidos entre maio de 1995 e março de 2008.
Considerando 14 e artigo 7.º do Regulamento (CE) n.º 3603/93. Ver, por exemplo, os Pareceres CON/2016/21, CON/2017/4, CON/2020/37 e CON/2021/23.
Ver o Parecer CON/2021/39.
Banka Slovenije, C‑45/21, ECLI:EU:C:2022:670, n.os 53, 54, 57 e 97. Ver, por exemplo, o ponto 2.2 do Parecer CON/2022/39, o ponto 2.2.1 do Parecer CON/2023/17 e o ponto 2.3 do Parecer CON/2023/44.
Banka Slovenije, C‑45/21, ECLI:EU:C:2022:670, n.os 67 a 75, 57 e 84. Ver, por exemplo, o ponto 3.1 do Parecer CON/2022/39, o ponto 2.2.2 do Parecer CON/2023/17 e o ponto 3.1.1 do Parecer CON/2023/44.
Pareceres CON/2011/91 e CON/2011/99.
Pareceres CON/2009/59 e CON/2009/63.
Ponto 3.6 do Parecer CON/2019/23 e o ponto 2.8 do Parecer CON/2025/39.
Ponto 3.7 do Parecer CON/2019/23 e o ponto 2.9 do Parecer CON/2025/39.
Parecer CON/2013/56.
Banka Slovenije, C‑45/21,ECLI: EU:C:2022:670, n.º 71.
Banka Slovenije, C‑45/21, ECLI:EU:C:2022:670, n.º 75. Ver, por exemplo, o ponto 2.2.3 do Parecer CON/2023/17 e os pontos 3.1.2 e 3.1.3 do Parecer CON/2023/44.
Ver o ponto 2.2.3 do Parecer CON/2023/17.
Ver o ponto 3.2.3 do Parecer CON/2024/31.
Pareceres CON/2012/50, CON/2012/64 e CON/2012/71.
Parecer CON/2012/4, cuja nota de rodapé 42 refere outros pareceres relevantes neste domínio. Ver também os Pareceres CON/2016/55 e CON/2017/1.
Pareceres CON/2020/24 e CON/2021/17.
Pareceres CON/2015/22, CON/2016/28 e CON/2019/16.
Pareceres CON/2011/103, CON/2012/99, CON/2015/3 e CON/2015/22.
Pareceres CON/2015/33, CON/2015/35 e CON/2016/60.
Considerando 27 da Diretiva 2014/49/UE do Parlamento Europeu e do Conselho, de 16 de abril de 2014, relativa aos sistemas de garantia de depósitos (JO L 173 de 12.6.2014, p. 149).
Considerando 23 da Diretiva 97/9/CE do Parlamento Europeu e do Conselho, de 3 de março de 1997, relativa aos sistemas de indemnização dos investidores (JO L 84 de 26.3.1997, p. 22).
Pareceres CON/2020/24 e CON/2021/17.
Parecer CON/2011/84.
Ver o artigo 4.º do Regulamento (CE) n.º 3603/93 e o Parecer CON/2013/2.
Artigo 5.º do Regulamento (CE) n.º 3603/93.
Artigo 6.º do Regulamento (CE) n.º 3603/93.
Parecer CON/2013/3.
Pareceres CON/2009/23, CON/2009/67 e CON/2012/9.
Ver, entre outros, os Pareceres CON/2010/54, CON/2010/55 e CON/2013/62.
Parecer CON/2012/9.
Ver, para o efeito, Smaranda Bara e o./Casa Naţională de Asigurări de Sănătate e o., C‑201/14, ECLI:EU:C:2015:638, n.º 22; e Peter Gauweiler e o., C‑62/14, ECLI:EU:C:2015:400, n.º 100.
Regulamento (CE) n.º 3604/93 do Conselho, de 13 de dezembro de 1993, que especifica as definições com vista à aplicação da proibição de acesso privilegiado enunciada no artigo 104.º‑A do Tratado (JO L 332 de 31.12.1993, p. 4). O artigo 104.º‑A do Tratado que institui a Comunidade Europeia corresponde atualmente ao artigo 124.º do Tratado.
Artigo 3.º, n.º 2, e considerando 10 do Regulamento (CE) n.º 3604/93.
Conclusões do advogado geral M. B. Elmer no processo Société civile immobilière Parodi/Banque H. Albert de Bary et Cie., C‑222/95, ECLI:EU:C:1997:345, n.º 24.
Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e que altera o Regulamento (UE) n.º 648/2012 (JO L 176 de 27.6.2013, p. 1) e Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (JO L 176 de 27.6.2013, p. 338).
Artigo 4.º, n.º 1, ponto 1, do Regulamento (UE) n.º 575/2013.
Artigo 8.º da Diretiva 2013/36/UE.
Ver o artigo 3.º, n.º 2, e o considerando 9 do Regulamento (CE) n.º 3604/93.
Orientação (UE) 2015/510 do Banco Central Europeu, de 19 de dezembro de 2014, relativa ao enquadramento para a implementação da política monetária do Eurosistema (Orientação da Documentação Geral) (BCE/2014/60) (JO L 91 de 2.4.2015, p. 3).
Quanto maiores forem os requisitos de reservas mínimas, menores serão os fundos que os bancos poderão disponibilizar para empréstimos e, consequentemente, menor será a criação de moeda.
Ver o artigo 19.º dos Estatutos do SEBC; o Regulamento (CE) n.º 2531/98 do Conselho, de 23 de novembro de 1998, relativo à aplicação de reservas mínimas obrigatórias pelo Banco Central Europeu (JO L 318 de 27.11.1998, p. 1); o Regulamento (CE) n.º 1745/2003 do Banco Central Europeu, de 12 de setembro de 2003, relativo à aplicação do regime de reservas mínimas (BCE/2003/9) (JO L 250 de 2.10.2003, p. 10); e o Regulamento (UE) n.º 1071/2013 do Banco Central Europeu, de 24 de setembro de 2013, relativo ao balanço do setor das instituições financeiras monetárias (BCE/2013/33) (JO L 297 de 7.11.2013, p. 1).
A “Declaração da República da Letónia, da República da Hungria e da República de Malta sobre a ortografia da denominação da moeda única nos Tratados”, anexa aos Tratados, estabelece que “sem prejuízo da ortografia unificada da denominação da moeda única da União Europeia referida nos Tratados e ostentada nas notas de banco e nas moedas, a Letónia, a Hungria e Malta declaram que a ortografia da denominação da moeda única, incluindo as palavras dela derivadas tal como utilizadas no texto dos Tratados nas línguas letã, húngara e maltesa, não é aplicável às regras em vigor da língua letã, da língua húngara e da língua maltesa”.
Parecer CON/2012/87.
Parecer CON/2020/2.
Pareceres CON/2010/30 e CON/2010/48.
Ver, em particular, os artigos 127.º e 128.º do Tratado e os artigos 3.º a 6.º e 16.º dos Estatutos do SEBC.
Artigo 127.º, n.º 2, primeiro travessão, do Tratado.
Pareceres CON/2012/105, CON/2013/90 e CON/2013/91.
Por exemplo, disposições legais nacionais de transposição da Diretiva 2011/85/UE do Conselho, de 8 de novembro de 2011, que estabelece requisitos aplicáveis aos quadros orçamentais dos Estados‑Membros (JO L 306 de 23.11.2011, p. 41). Ver os Pareceres CON/2013/90 e CON/2013/91.
Pareceres CON/2009/99, CON/2011/79 e CON/2017/1.
Parecer CON/2010/8.
Ver o ponto 3.1 do Parecer CON/2024/1 e os pontos 2.3, 2.4 e 2.5 do Parecer CON/2024/26.
Parecer CON/2008/34.
Artigo 127.º, n.º 2, terceiro travessão, do Tratado.
Excluindo saldos de tesouraria em divisas, que os governos dos Estados‑Membros podem manter, ao abrigo do 127.º, n.º 3, do Tratado.
Ponto 3.5 do Parecer CON/2019/23 e o ponto 2.7 do Parecer CON/2025/39.
A este respeito, a legislação nacional deve assegurar a coerência com os requisitos de prestação de informação estabelecidos na legislação da UE. Ver o Parecer CON/2020/29.
Parecer CON/2013/88.
Pareceres CON/2015/5 e CON/2015/24.
Artigo 26.º dos Estatutos do SEBC.
Artigo 27.º dos Estatutos do SEBC.
Artigo 28.º dos Estatutos do SEBC.
Artigo 30.º dos Estatutos do SEBC.
Artigo 32.º dos Estatutos do SEBC.
Pontos 2.1 e 3.2 a 3.4 do Parecer CON/2022/37; pontos 2.1, 2.2 e 3.1 a 3.5 do Parecer CON/2023/24; e ponto 3.2 do Parecer CON/2024/32.
Para efeitos do relatório, as taxas de câmbio são cotadas em unidades da moeda nacional por euro. Por conseguinte, uma diminuição da taxa de câmbio corresponde a uma apreciação da moeda face ao euro, correspondendo um aumento da taxa de câmbio a uma depreciação da moeda face ao euro, ao passo que as variações percentuais indicam o grau de apreciação ou depreciação da moeda.
A mensuração da qualidade institucional é complexa e envolve um certo grau de apreciação. Indicadores baseados em perceções permitem fazer comparações amplas entre países e captam múltiplas dimensões da governação, mas os seus valores absolutos devem ser interpretados com precaução. Estes poderão ser influenciados por acontecimentos recentes e por enviesamentos na conceção dos inquéritos ou a nível dos inquiridos, enquanto os indicadores baseados apenas no conteúdo formal da legislação podem não refletir plenamente a implementação prática. As medidas da qualidade institucional nos vários países devem, portanto, ser complementadas por avaliações mais pormenorizadas e específicas de cada país. Não obstante, os desafios relacionados com a medição não invalidam a importância da qualidade institucional enquanto fator determinante do crescimento a longo prazo, da resiliência e da convergência sustentável.