


Έκθεση για τη Σύγκλιση, Ιούνιος 2026
Η ελληνική μετάφραση της Έκθεσης της ΕΚΤ για τη Σύγκλιση 2026 περιλαμβάνει τα ακόλουθα κεφάλαια: Εισαγωγή, Πλαίσιο ανάλυσης, Η οικονομική σύγκλιση και Περιλήψεις κατά χώρα. Για περισσότερες πληροφορίες μπορείτε να ανατρέξετε στην πλήρη αγγλική έκδοση η οποία είναι διαθέσιμη στον δικτυακό τόπο της ΕΚΤ.
1 Εισαγωγή
Το ευρώ έχει ήδη εισαχθεί σε 21 από τα 27 κράτη-μέλη της ΕΕ. Η παρούσα έκθεση εξετάζει πέντε από τα έξι κράτη-μέλη που δεν έχουν ακόμη υιοθετήσει το ενιαίο νόμισμα, συγκεκριμένα την Τσεχία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία. Οι χώρες αυτές δεσμεύονται σύμφωνα με τη Συνθήκη για τη Λειτουργία της Ευρωπαϊκής Ένωσης (εφεξής “Συνθήκη”) να υιοθετήσουν το ευρώ, κάτι που σημαίνει ότι πρέπει να επιδιώξουν την εκπλήρωση των κριτηρίων σύγκλισης.[1] Το έκτο κράτος-μέλος, η Δανία, έχει ειδικό καθεστώς και για τον λόγο αυτό δεν καλύπτεται στην παρούσα έκθεση.[2]
Με την κατάρτιση της παρούσας έκθεσης, η ΕΚΤ εκπληρώνει την υποχρέωσή της σύμφωνα με το άρθρο 140 της Συνθήκης. Το άρθρο 140 προβλέπει ότι η ΕΚΤ και η Ευρωπαϊκή Επιτροπή οφείλουν, τουλάχιστον μία φορά κάθε δύο έτη ή όποτε το ζητήσει κράτος-μέλος με παρέκκλιση, να υποβάλλουν έκθεση στο Συμβούλιο της ΕΕ “για την πρόοδο που έχουν επιτελέσει τα κράτη-μέλη για τα οποία ισχύει παρέκκλιση στην εκπλήρωση των υποχρεώσεών τους για την επίτευξη της οικονομικής και νομισματικής ένωσης”. Οι πέντε χώρες που εξετάζονται στην παρούσα έκθεση αξιολογούνται στο πλαίσιο της τακτικής ανά διετία εξέτασης. Η Ευρωπαϊκή Επιτροπή επίσης κατήρτισε έκθεση και οι δύο εκθέσεις υποβάλλονται στο Συμβούλιο της ΕΕ παράλληλα.
Στην παρούσα έκθεση, η ΕΚΤ χρησιμοποιεί το πλαίσιο που εφαρμόστηκε στις προηγούμενες Εκθέσεις για τη Σύγκλιση. Για τις εν λόγω πέντε χώρες, εξετάζει αν έχει επιτευχθεί υψηλός βαθμός διατηρήσιμης οικονομικής σύγκλισης, αν η εθνική νομοθεσία είναι συμβατή προς τις Συνθήκες και προς το Πρωτόκολλο για το Καταστατικό του Ευρωπαϊκού Συστήματος Κεντρικών Τραπεζών και της Ευρωπαϊκής Κεντρικής Τράπεζας (εφεξής “Καταστατικό του ΕΣΚΤ”) και αν πληρούνται οι καταστατικές απαιτήσεις ώστε οι εθνικές κεντρικές τους τράπεζες (ΕθνΚΤ) να καταστούν αναπόσπαστο μέρος του Ευρωσυστήματος.
Η εξέταση της διαδικασίας οικονομικής σύγκλισης εξαρτάται σε μεγάλο βαθμό από την ποιότητα και την ακεραιότητα των συναφών στατιστικών στοιχείων. Η κατάρτιση και υποβολή των στατιστικών στοιχείων δεν πρέπει να επηρεάζονται από πολιτικές σκοπιμότητες ή παρεμβάσεις. Τα κράτη-μέλη της ΕΕ καλούνται να θεωρούν την ποιότητα και την ακεραιότητα των στατιστικών στοιχείων τους θέμα υψηλής προτεραιότητας, να διασφαλίζουν ότι η κατάρτιση αυτών των στοιχείων υπόκειται σε ένα επαρκές σύστημα ελέγχων και ισορροπιών (checks and balances) και να εφαρμόζουν ελάχιστα πρότυπα στον τομέα της στατιστικής. Αυτά τα πρότυπα είναι εξαιρετικής σημασίας για την ενίσχυση της ανεξαρτησίας, της ακεραιότητας και της λογοδοσίας των εθνικών στατιστικών αρχών, καθώς και για τη στήριξη της εμπιστοσύνης στην ποιότητα των δημοσιονομικών στατιστικών στοιχείων (βλ. Κεφάλαιο 6 – δεν διατίθεται στην ελληνική έκδοση).
Από τις 4 Νοεμβρίου 2014 κατέστη υποχρεωτικό για κάθε χώρα της οποίας η παρέκκλιση έχει αρθεί να ενταχθεί στον Ενιαίο Εποπτικό Μηχανισμό (ΕΕΜ), το αργότερο από την ημερομηνία υιοθέτησης του ευρώ.[3] Από την ημερομηνία αυτή, ισχύουν για την εν λόγω χώρα όλα τα δικαιώματα και οι υποχρεώσεις που σχετίζονται με τον ΕΕΜ. Ως εκ τούτου είναι εξαιρετικά σημαντικό να έχουν γίνει οι αναγκαίες προετοιμασίες. Ειδικότερα, το τραπεζικό σύστημα κάθε κράτους-μέλους που εντάσσεται στη ζώνη του ευρώ και, κατά συνέπεια, στον ΕΕΜ υπόκειται σε συνολική αξιολόγηση.[4]
Στην παρούσα έκθεση η διάταξη της ύλης έχει ως εξής: Το Κεφάλαιο 2 περιγράφει το πλαίσιο που χρησιμοποιείται για την εξέταση της οικονομικής και νομικής σύγκλισης. Το Κεφάλαιο 3 παρέχει μια οριζόντια επισκόπηση των βασικών πτυχών της οικονομικής σύγκλισης. Το Κεφάλαιο 4 περιέχει τις περιλήψεις κατά χώρα, οι οποίες παρουσιάζουν τα κυριότερα πορίσματα από την εξέταση της οικονομικής και νομικής σύγκλισης. Το Κεφάλαιο 5 εξετάζει λεπτομερέστερα την κατάσταση της οικονομικής σύγκλισης σε καθένα από τα εξεταζόμενα πέντε κράτη-μέλη. Το Κεφάλαιο 6 παρέχει μια γενική επισκόπηση των δεικτών σύγκλισης και της στατιστικής μεθοδολογίας που χρησιμοποιήθηκε για την κατάρτισή τους. Τέλος, το Κεφάλαιο 7 εξετάζει τη συμβατότητα της εθνικής νομοθεσίας καθενός από τα εξεταζόμενα κράτη-μέλη, συμπεριλαμβανομένου του καταστατικού της εθνικής κεντρικής του τράπεζας, προς τα άρθρα 130 και 131 της Συνθήκης.
2 Πλαίσιο ανάλυσης
2.1 Οικονομική σύγκλιση
Για να εξετάσει την οικονομική σύγκλιση των κρατών-μελών της ΕΕ που επιθυμούν να υιοθετήσουν το ευρώ, η ΕΚΤ χρησιμοποιεί ένα κοινό πλαίσιο ανάλυσης. Το κοινό αυτό πλαίσιο, το οποίο έχει εφαρμοστεί με συνέπεια σε όλες τις Εκθέσεις Σύγκλισης του Ευρωπαϊκού Νομισματικού Ιδρύματος (ΕΝΙ) και της ΕΚΤ, βασίζεται, πρώτον, στις διατάξεις της Συνθήκης και στην εφαρμογή τους εκ μέρους της ΕΚΤ όσον αφορά την εξέλιξη των τιμών, τα δημοσιονομικά αποτελέσματα και τους λόγους του χρέους, τις συναλλαγματικές ισοτιμίες και τα μακροπρόθεσμα επιτόκια, καθώς και άλλους παράγοντες που είναι συναφείς με την οικονομική ολοκλήρωση και σύγκλιση. Δεύτερον, βασίζεται σε μια σειρά από πρόσθετους οικονομικούς δείκτες που παρέχουν πληροφορίες για τις παρελθούσες ή τις μελλοντικές εξελίξεις και θεωρούνται χρήσιμοι για τη λεπτομερέστερη εξέταση της διατηρησιμότητας της σύγκλισης. Ορισμένα στοιχεία του πλαισίου αυτού έχουν βελτιωθεί με την πάροδο του χρόνου. Η εξέταση των κρατών-μελών με βάση όλους αυτούς τους παράγοντες παρέχει επίσης σημαντικές πληροφορίες που διασφαλίζουν ότι η ενσωμάτωσή τους στη ζώνη του ευρώ θα γίνει χωρίς ιδιαίτερα προβλήματα. Τα Πλαίσια 1 έως 5 παρουσιάζουν τις νομικές διατάξεις και παραθέτουν μεθοδολογικές λεπτομέρειες όσον αφορά την εφαρμογή αυτών των διατάξεων από την ΕΚΤ.
Για λόγους συνέχειας και ίσης μεταχείρισης, η παρούσα Έκθεση για τη Σύγκλιση ακολουθεί τις αρχές που διατυπώθηκαν στις προηγούμενες εκθέσεις της ΕΚΤ. Ειδικότερα, η ΕΚΤ (και παλαιότερα το ΕΝΙ) χρησιμοποιεί μια σειρά από κατευθυντήριες αρχές κατά την εφαρμογή των κριτηρίων σύγκλισης. Πρώτον, τα επιμέρους κριτήρια ερμηνεύονται συσταλτικά και εφαρμόζονται αυστηρά. Το σκεπτικό αυτής της αρχής είναι ότι τα κριτήρια αποσκοπούν κυρίως στο να εξασφαλίσουν ότι στη ζώνη του ευρώ θα μπορούν να συμμετέχουν μόνο όσα κράτη-μέλη έχουν οικονομικές συνθήκες που συντελούν στη διατήρηση της σταθερότητας των τιμών και στη συνοχή της ζώνης του ευρώ. Δεύτερον, τα κριτήρια σύγκλισης αποτελούν μια συνεκτική και ολοκληρωμένη δέσμη και πρέπει να πληρούνται όλα ανεξαιρέτως. Η Συνθήκη παραθέτει τα κριτήρια ως ισότιμα και δεν τα ιεραρχεί. Τρίτον, τα κριτήρια σύγκλισης πρέπει να πληρούνται σύμφωνα με πραγματικά στοιχεία και όχι προβλέψεις. Τέταρτον, η εφαρμογή των κριτηρίων σύγκλισης πρέπει να είναι ομοιόμορφη, διαφανής και απλή. Επιπλέον, κατά την εξέταση της συμμόρφωσης προς τα κριτήρια σύγκλισης, βασικός παράγοντας είναι η διατηρησιμότητα, καθώς η σύγκλιση πρέπει να επιτευχθεί σε διαρκή βάση και όχι σε δεδομένη χρονική στιγμή. Για τον λόγο αυτό, στις αξιολογήσεις κατά χώρα αναλύεται και η διατηρησιμότητα της σύγκλισης.
Σύμφωνα με τα παραπάνω, οι οικονομικές εξελίξεις της χώρας εξετάζονται βάσει αναδρομικών στοιχείων που καλύπτουν κατ’ αρχήν την τελευταία δεκαετία. Αυτό βοηθά να διαπιστωθεί ακριβέστερα κατά πόσον η πρόοδος που έχει επιτευχθεί είναι αποτέλεσμα πραγματικών διαρθρωτικών προσαρμογών και, κατ' επέκταση, να αξιολογηθεί καλύτερα η διατηρησιμότητα της οικονομικής σύγκλισης.
Επιπλέον, στον βαθμό που κρίνεται σκόπιμο, εξετάζονται οι προοπτικές για το μέλλον. Σε αυτό το πλαίσιο, εφιστάται ιδιαιτέρως η προσοχή στο γεγονός ότι η διατηρησιμότητα των ευνοϊκών οικονομικών εξελίξεων εξαρτάται κρίσιμα από το αν η οικονομική πολιτική θα ανταποκριθεί με τρόπο πρόσφορο και διαρκή στις υπάρχουσες και στις μελλοντικές προκλήσεις. Η ισχυρή διακυβέρνηση, οι υγιείς θεσμοί και τα βιώσιμα δημόσια οικονομικά είναι επίσης απαραίτητες προϋποθέσεις για τη στήριξη της σταθερότητας των τιμών και της διατηρήσιμης αύξησης του προϊόντος μεσομακροπρόθεσμα. Γενικά, τονίζεται ότι η εξασφάλιση της διατηρησιμότητας της οικονομικής σύγκλισης εξαρτάται από την επίτευξη μιας ισχυρής αρχικής θέσης, από την ύπαρξη υγιών θεσμών, από την ανθεκτικότητα στις διαταραχές και από την άσκηση κατάλληλων πολιτικών μετά την υιοθέτηση του ευρώ.
Η καταληκτική ημερομηνία για τα στατιστικά στοιχεία που περιλαμβάνονται στην παρούσα Έκθεση για τη Σύγκλιση ήταν η 17η Ιουνίου 2026. Τα στατιστικά στοιχεία που χρησιμοποιήθηκαν κατά την εφαρμογή των κριτηρίων σύγκλισης παρείχε η Ευρωπαϊκή Επιτροπή (βλ. στατιστικούς πίνακες και διαγράμματα στο Κεφάλαιο 6 του αγγλικού πρωτοτύπου), σε συνεργασία με την ΕΚΤ για τις συναλλαγματικές ισοτιμίες και τα μακροπρόθεσμα επιτόκια. Όπως συμφωνήθηκε με την Ευρωπαϊκή Επιτροπή, ως περίοδος αναφοράς τόσο για το κριτήριο της σταθερότητας των τιμών όσο και για το κριτήριο των μακροπρόθεσμων επιτοκίων λαμβάνεται το διάστημα από τον Ιούνιο του 2025 έως τον Μάιο του 2026. Για τις συναλλαγματικές ισοτιμίες, η περίοδος αναφοράς είναι από τις 18 Ιουνίου 2024 έως τις 17 Ιουνίου 2026. Τα ιστορικά στοιχεία για τις δημοσιονομικές θέσεις καλύπτουν την περίοδο μέχρι και το 2025. Επίσης λαμβάνονται υπόψη προβλέψεις προερχόμενες από ποικίλες πηγές, καθώς και άλλες πληροφορίες που θεωρούνται χρήσιμες για την αξιολόγηση της διατηρησιμότητας της σύγκλισης. Η έκθεση λαμβάνει επίσης υπόψη τις εαρινές οικονομικές προβλέψεις 2026 της Ευρωπαϊκής Επιτροπής και την Έκθεσή της για τον Μηχανισμό Επαγρύπνησης 2026 (Alert Mechanism Report 2026), οι οποίες δημοσιεύθηκαν στις 21 Μαΐου 2026 και στις 25 Νοεμβρίου 2025 αντίστοιχα. Η παρούσα έκθεση εγκρίθηκε από το Γενικό Συμβούλιο της ΕΚΤ στις 19 Ιουνίου 2026.
Η παρούσα Έκθεση για τη Σύγκλιση εξετάζει επίσης τον αντίκτυπο του πολέμου στη Μέση Ανατολή στην αξιολόγηση της σύγκλισης. Οι πρόσφατες γεωπολιτικές εντάσεις συνέβαλαν στην αύξηση της αβεβαιότητας, μεταξύ άλλων μέσω πιθανών επιπτώσεων στις αγορές ενέργειας, στις εμπορικές οδούς και στις παγκόσμιες χρηματοπιστωτικές συνθήκες. Ενώ ο αρχικός αντίκτυπος έγινε ορατός στην εξέλιξη του πληθωρισμού και στους δείκτες εμπιστοσύνης, ο οικονομικός αντίκτυπος του πολέμου θα εξαρτηθεί από την ένταση και τη διάρκεια της διαταραχής των τιμών της ενέργειας και από την έκταση των έμμεσων και δευτερογενών επιπτώσεών της. Οι χώρες με μεγαλύτερη ενεργειακή εξάρτηση και ισχυρότερους εμπορικούς δεσμούς με τη Μέση Ανατολή μπορεί να επηρεαστούν περισσότερο από άλλες. Οι επιδράσεις θα εξαρτηθούν επίσης από το μακροοικονομικό περιβάλλον και τις αντιδράσεις σε επίπεδο πολιτικής στις επιμέρους χώρες. Ως εκ τούτου, η αξιολόγηση της σύγκλισης κατά το μέρος που αφορά εκτιμήσεις και προσδοκίες για το μέλλον υπόκειται σε μεγαλύτερη αβεβαιότητα από ό,τι συνήθως.
Όσον αφορά την εξέλιξη των τιμών, οι νομικές διατάξεις και η εφαρμογή τους εκ μέρους της ΕΚΤ παρουσιάζονται στο Πλαίσιο 1.
Πλαίσιο 1
Η εξέλιξη των τιμών
1. Οι διατάξεις της Συνθήκης
Σύμφωνα με το άρθρο 140(1), πρώτη περίπτωση, της Συνθήκης, η Έκθεση για τη Σύγκλιση εξετάζει κατά πόσον έχει επιτευχθεί υψηλός βαθμός σταθερής σύγκλισης, με γνώμονα την πλήρωση του ακόλουθου κριτηρίου από κάθε κράτος-μέλος:
“επίτευξη υψηλού βαθμού σταθερότητας τιμών. Αυτό καταδεικνύεται από ρυθμό πληθωρισμού που προσεγγίζει τον αντίστοιχο ρυθμό των τριών, το πολύ, κρατών-μελών με τις καλύτερες επιδόσεις από άποψη σταθερότητας τιμών”.
Το άρθρο 1 του Πρωτοκόλλου (αριθ. 13) σχετικά με τα κριτήρια σύγκλισης ορίζει τα εξής:
“Το κριτήριο της σταθερότητας των τιμών, που αναφέρεται στο άρθρο 140, παράγραφος 1, πρώτη περίπτωση, της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης, σημαίνει ότι ένα κράτος-μέλος έχει σταθερές επιδόσεις στο θέμα των τιμών και μέσο ποσοστό πληθωρισμού, καταγεγραμμένο επί ένα έτος πριν από τον έλεγχο, που δεν υπερβαίνει εκείνο των τριών, το πολύ, κρατών-μελών με τις καλύτερες επιδόσεις από άποψη σταθερότητας τιμών, περισσότερο από 1,5 ποσοστιαία μονάδα. Ο πληθωρισμός υπολογίζεται βάσει του δείκτη τιμών καταναλωτή (ΔΤΚ) σε συγκρίσιμη βάση, λαμβανομένων υπόψη των διαφορών των εθνικών ορισμών”.
2. Εφαρμογή των διατάξεων της Συνθήκης
Στο πλαίσιο της παρούσας έκθεσης, η ΕΚΤ εφαρμόζει τις διατάξεις της Συνθήκης ως εξής:
Πρώτον, όσον αφορά το “μέσο ποσοστό πληθωρισμού, καταγεγραμμένο επί ένα έτος πριν από τον έλεγχο”, ο ρυθμός πληθωρισμού υπολογίστηκε με βάση τη μεταβολή του μέσου όρου του Εναρμονισμένου Δείκτη Τιμών Καταναλωτή (ΕνΔΤΚ) για τη δωδεκάμηνη περίοδο αναφοράς από τον Ιούνιο του 2025 μέχρι τον Μάιο του 2026 έναντι του μέσου όρου του προηγούμενου δωδεκαμήνου. Ο πληθωρισμός μετρήθηκε βάσει του ΕνΔΤΚ, ο οποίος κατασκευάστηκε με σκοπό να αξιολογείται η σύγκλιση όσον αφορά τη σταθερότητα των τιμών σε συγκρίσιμη βάση (βλ. Ενότητα 6.2 – δεν διατίθεται στην ελληνική έκδοση). Δεύτερον, η έννοια των “τριών, το πολύ, κρατών-μελών με τις καλύτερες επιδόσεις από άποψη σταθερότητας τιμών”, που χρησιμοποιείται για να προσδιοριστεί η τιμή αναφοράς, εφαρμόστηκε με βάση τον απλό αριθμητικό μέσο όρο των ρυθμών πληθωρισμού των τριών κρατών-μελών με τους χαμηλότερους μέσους ρυθμούς πληθωρισμού (εξαιρουμένων των ακραίων παρατηρήσεων).
Επισημαίνεται ότι η έννοια της «ακραίας παρατήρησης» (outlier) έχει αναφερθεί και σε παλαιότερες Εκθέσεις για τη Σύγκλιση της ΕΚΤ, καθώς και σε εκθέσεις σύγκλισης του ΕΝΙ. Σύμφωνα με αυτές τις εκθέσεις, ένα κράτος-μέλος θεωρείται ότι αποτελεί ακραία παρατήρηση όταν συντρέχουν οι εξής δύο προϋποθέσεις: πρώτον, κατά το εξεταζόμενο δωδεκάμηνο ο μέσος ρυθμός πληθωρισμού είναι σημαντικά χαμηλότερος από τον μέσο όρο της ζώνης του ευρώ και, δεύτερον, οι εξελίξεις των τιμών στο εν λόγω κράτος-μέλος έχουν επηρεαστεί έντονα από έκτακτους παράγοντες. Ο εντοπισμός των ακραίων παρατηρήσεων δεν γίνεται μηχανιστικά. Η έννοια της ακραίας παρατήρησης καθιερώθηκε προκειμένου να αντιμετωπιστούν κατάλληλα πιθανές σημαντικές στρεβλώσεις στην εξέλιξη του πληθωρισμού στις επιμέρους χώρες που θα είχαν ως αποτέλεσμα οι ρυθμοί πληθωρισμού αυτών των χωρών να είναι λιγότερο αντιπροσωπευτικό σημείο αναφοράς για τη σύγκλιση. Η προσέγγιση την οποία ακολουθεί στην παρούσα έκθεση η ΕΚΤ για τον εντοπισμό ακραίων παρατηρήσεων συνάδει με την προσέγγιση που χρησιμοποιήθηκε σε προηγούμενες Εκθέσεις Σύγκλισης της ΕΚΤ.
Με βάση τα παραπάνω, για τους σκοπούς της παρούσας έκθεσης, τα τρία κράτη-μέλη με τις καλύτερες επιδόσεις ως προς τη σταθερότητα των τιμών είναι η Κύπρος (0,9%), η Γαλλία (1,2%) και η Δανία (1,6%). Αφού προστεθεί 1,5 ποσοστιαία μονάδα στον μέσο όρο των εν λόγω τριών ρυθμών, η τιμή αναφοράς για το κριτήριο της σταθερότητας των τιμών είναι 2,8%. Κανένα από τα τρία αυτά κράτη-μέλη με τις καλύτερες επιδόσεις δεν χαρακτηρίστηκε ως πιθανή ακραία παρατήρηση ώστε να εξαιρεθεί από τον υπολογισμό της τιμής αναφοράς για τη σταθερότητα των τιμών.
Ο μέσος ρυθμός πληθωρισμού βάσει του ΕνΔΤΚ που καταγράφηκε στη δωδεκάμηνη περίοδο αναφοράς (Ιούνιος 2025-Μάιος 2026) αξιολογείται υπό το πρίσμα της οικονομικής επίδοσης της χώρας όσον αφορά τη σταθερότητα των τιμών την τελευταία δεκαετία. Με αυτόν τον τρόπο, εξετάζεται αναλυτικότερα η διατηρησιμότητα της εξέλιξης των τιμών στην εκάστοτε επισκοπούμενη χώρα. Η προσοχή εστιάζεται αφενός στον προσανατολισμό της νομισματικής πολιτικής, και ιδίως στο κατά πόσον οι νομισματικές αρχές δίνουν πρωτίστως έμφαση στην επίτευξη και διατήρηση της σταθερότητας των τιμών, και αφετέρου στη συμβολή άλλων τομέων της οικονομικής πολιτικής στην επίτευξη αυτού του στόχου. Επιπλέον, λαμβάνονται υπόψη οι συνέπειες του μακροοικονομικού περιβάλλοντος για την επίτευξη της σταθερότητας των τιμών. Η εξέλιξη των τιμών εξετάζεται υπό το πρίσμα των συνθηκών προσφοράς και ζήτησης, με έμφαση σε παράγοντες όπως το κόστος εργασίας ανά μονάδα προϊόντος και οι τιμές των εισαγομένων. Τέλος, εξετάζονται οι τάσεις άλλων συναφών δεικτών τιμών. Όσον αφορά τις προοπτικές για το μέλλον, παρέχεται μια εικόνα της αναμενόμενης εξέλιξης του πληθωρισμού κατά τα επόμενα έτη, η οποία περιλαμβάνει προβλέψεις μεγάλων διεθνών οργανισμών και συμμετεχόντων στην αγορά. Επίσης γίνεται αναφορά και σε ορισμένα θέματα θεσμικής και διαρθρωτικής φύσεως, τα οποία είναι σημαντικά για τη διατήρηση ενός περιβάλλοντος που θα συντελεί στη σταθερότητα των τιμών μετά την υιοθέτηση του ευρώ.
Όσον αφορά τις δημοσιονομικές εξελίξεις, οι νομικές διατάξεις και η εφαρμογή τους εκ μέρους της ΕΚΤ, καθώς και ορισμένα διαδικαστικά θέματα, παρουσιάζονται στο Πλαίσιο 2.
Πλαίσιο 2
Δημοσιονομικές εξελίξεις
1. Συνθήκη και λοιπές νομικές διατάξεις
Σύμφωνα με το άρθρο 140(1), δεύτερη περίπτωση, της Συνθήκης, η Έκθεση για τη Σύγκλιση εξετάζει κατά πόσον έχει επιτευχθεί υψηλός βαθμός σταθερής σύγκλισης, με γνώμονα την πλήρωση του ακόλουθου κριτηρίου από κάθε κράτος-μέλος:
“σταθερότητα των δημόσιων οικονομικών. Αυτή καταδεικνύεται από την επίτευξη δημοσιονομικής κατάστασης χωρίς υπερβολικό δημοσιονομικό έλλειμμα, κατά την έννοια του άρθρου 126(6)”.
Το άρθρο 2 του Πρωτοκόλλου (αριθ. 13) σχετικά με τα κριτήρια σύγκλισης ορίζει τα εξής:
“Το κριτήριο της δημοσιονομικής κατάστασης, που αναφέρεται στο άρθρο 140, παράγραφος 1, δεύτερη περίπτωση της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης, σημαίνει ότι τη στιγμή της εξέτασης δεν έχει ληφθεί απόφαση του Συμβουλίου για το κράτος-μέλος, όπως αναφέρεται στο άρθρο 126, παράγραφος 6 της εν λόγω Συνθήκης, όσον αφορά την ύπαρξη υπερβολικού ελλείμματος”.
Το άρθρο 126 περιγράφει τη διαδικασία του υπερβολικού ελλείμματος (ΔΥΕ). Σύμφωνα με τις παραγράφους 2 και 3 του άρθρου 126, η Ευρωπαϊκή Επιτροπή συντάσσει έκθεση εάν ένα κράτος-μέλος δεν εκπληρώνει τους όρους περί δημοσιονομικής πειθαρχίας, ειδικότερα εάν:
- ο λόγος του προβλεπόμενου ή υφιστάμενου δημοσιονομικού ελλείμματος προς το ΑΕΠ υπερβαίνει μια τιμή αναφοράς (που σύμφωνα με το Πρωτόκολλο αριθ. 12 για τη διαδικασία του υπερβολικού ελλείμματος ορίζεται σε 3% του ΑΕΠ), εκτός εάν:
- ο λόγος αυτός σημειώνει ουσιαστική και συνεχή πτώση και έχει φθάσει σε επίπεδο παραπλήσιο της τιμής αναφοράς, είτε, εναλλακτικά,
- η υπέρβαση της τιμής αναφοράς είναι απλώς έκτακτη και προσωρινή και ο λόγος παραμένει κοντά στην τιμή αναφοράς,
- ο λόγος του δημόσιου χρέους προς το ΑΕΠ υπερβαίνει μια τιμή αναφοράς (που σύμφωνα με το Πρωτόκολλο αριθ. 12 για τη διαδικασία του υπερβολικού ελλείμματος ορίζεται σε 60% του ΑΕΠ), εκτός εάν ο λόγος μειώνεται επαρκώς και πλησιάζει την τιμή αναφοράς με ικανοποιητικό ρυθμό.
Επιπλέον, η έκθεση της Ευρωπαϊκής Επιτροπής πρέπει να λαμβάνει υπόψη κατά πόσον το δημοσιονομικό έλλειμμα υπερβαίνει τις δαπάνες δημοσίων επενδύσεων, καθώς και όλους τους άλλους σχετικούς παράγοντες, συμπεριλαμβανόμενης της μεσοπρόθεσμης οικονομικής και δημοσιονομικής κατάστασης του κράτους-μέλους. Η Ευρωπαϊκή Επιτροπή δύναται επίσης να συντάξει έκθεση εάν, μολονότι πληρούνται τα κριτήρια, θεωρεί ότι υπάρχει σε ένα κράτος-μέλος κίνδυνος υπερβολικού ελλείμματος. Η Οικονομική και Δημοσιονομική Επιτροπή διατυπώνει γνώμη επί της έκθεσης της Ευρωπαϊκής Επιτροπής. Τέλος, σύμφωνα με την παράγραφο 6 του άρθρου 126, το Συμβούλιο της ΕΕ, μετά από πρόταση της Επιτροπής και αφού λάβει υπόψη τυχόν παρατηρήσεις του κράτους-μέλους, αποφαίνεται με ειδική πλειοψηφία, εξαιρουμένου του ενδιαφερόμενου κράτους-μέλους, και μετά από συνολική εκτίμηση, αν υφίσταται ή όχι υπερβολικό έλλειμμα στο εν λόγω κράτος-μέλος.
Οι διατάξεις του άρθρου 126 της Συνθήκης αποσαφηνίζονται περαιτέρω με τον Κανονισμό (ΕΚ) αριθ. 1467/97,[5] όπως τροποποιήθηκε από τον Κανονισμό (ΕΕ) αριθ. 1177/2011[6] και τον Κανονισμό (ΕΕ) αριθ. 2024/1264,[7] ο οποίος μεταξύ άλλων:
- επιβεβαιώνει ότι το κριτήριο του χρέους είναι ισότιμο με το κριτήριο του ελλείμματος και εξειδικεύει τον μηχανισμό εφαρμογής του,
- προσδιορίζει τις προϋποθέσεις υπό τις οποίες ο λόγος του δημόσιου χρέους προς το ΑΕΠ, που υπερβαίνει την τιμή αναφοράς, θεωρείται ότι μειώνεται επαρκώς και πλησιάζει την τιμή αναφοράς με ικανοποιητικό ρυθμό σύμφωνα με το άρθρο 126 παράγραφος 2 στοιχείο β) της Συνθήκης. Το αναμορφωμένο δημοσιονομικό πλαίσιο της ΕΕ τροποποιεί τις προϋποθέσεις υπό τις οποίες ο λόγος του δημόσιου χρέους προς το ΑΕΠ, που υπερβαίνει την τιμή αναφοράς, θεωρείται ότι μειώνεται επαρκώς και πλησιάζει την τιμή αναφοράς με ικανοποιητικό ρυθμό σύμφωνα με το άρθρο 126 παράγραφος 2 στοιχείο β). Ειδικότερα, το άρθρο 2 παράγραφος 2 του κανονισμού προβλέπει ότι η απαίτηση θεωρείται ότι πληρούται εάν το οικείο κράτος-μέλος ακολουθεί το σχέδιο για τις καθαρές του δαπάνες (net expenditure path), όπως ορίζεται από το Συμβούλιο.[8] Σύμφωνα με το άρθρο 126 παράγραφος 3 της Συνθήκης, η Επιτροπή καταρτίζει έκθεση όταν ο λόγος του δημόσιου χρέους προς το ΑΕΠ υπερβαίνει την τιμή αναφοράς, η δημοσιονομική θέση δεν είναι σχεδόν ισοσκελισμένη ή πλεονασματική και όταν οι αποκλίσεις που καταγράφονται στον λογαριασμό ελέγχου του κράτους-μέλους υπερβαίνουν είτε 0,3 ποσοστιαίες μονάδες του ΑΕΠ ετησίως είτε 0,6 ποσοστιαίες μονάδες του ΑΕΠ σωρευτικά,
- αναφέρει λεπτομερώς ποιους σχετικούς παράγοντες πρέπει να λαμβάνει υπόψη η Ευρωπαϊκή Επιτροπή όταν καταρτίζει έκθεση σύμφωνα με το άρθρο 126 παράγραφος 3 της Συνθήκης. Και το κυριότερο, αναφέρει ορισμένους παράγοντες που θεωρούνται χρήσιμοι για την αξιολόγηση της εξέλιξης της μεσοπρόθεσμης οικονομικής και δημοσιονομικής κατάστασης, καθώς και της εξέλιξης της μεσοπρόθεσμης κατάστασης του δημόσιου χρέους (βλ. άρθρο 2 παράγραφος 3 του Κανονισμού).
2. Εφαρμογή των διατάξεων της Συνθήκης
Προκειμένου να εξετάσει τη σύγκλιση, η ΕΚΤ διατυπώνει την άποψή της για τις δημοσιονομικές εξελίξεις. Όσον αφορά τη διατηρησιμότητα, η ΕΚΤ εξετάζει σημαντικούς δείκτες των δημοσιονομικών εξελίξεων από το 2016 έως το 2025, τις προοπτικές και τις προκλήσεις για τα δημόσια οικονομικά σε επίπεδο γενικής κυβέρνησης και κυρίως τις σχέσεις που συνδέουν την εξέλιξη του ελλείμματος με την εξέλιξη του χρέους. Όσον αφορά τον αντίκτυπο που είχαν η πανδημία COVID-19 και ο πόλεμος της Ρωσίας κατά της Ουκρανίας για τα δημόσια οικονομικά σε επίπεδο γενικής κυβέρνησης, η ΕΚΤ παραπέμπει στη γενική ρήτρα διαφυγής του Συμφώνου Σταθερότητας και Ανάπτυξης, η οποία είχε ενεργοποιηθεί από τις 20 Μαρτίου 2020 έως τις 31 Δεκεμβρίου 2023, δηλ. πριν από τη μεταρρύθμιση του Συμφώνου Σταθερότητας και Ανάπτυξης τον Απρίλιο του 2024, όπως η ρήτρα αυτή προβλέπεται στα άρθρα 5(1) και 9(1) του Κανονισμού (ΕΚ) αριθ. 1466/97[9] για το προληπτικό σκέλος και στο άρθρο 3(5) του Κανονισμού (ΕΚ) αριθ. 1467/97 για το διορθωτικό σκέλος. Όσον αφορά την επίδραση της πρόσθετης ευελιξίας που για υψηλότερες αμυντικές δαπάνες, η ΕΚΤ παραπέμπει στην εθνική ρήτρα διαφυγής του Συμφώνου Σταθερότητας και Ανάπτυξης, η οποία θεσπίστηκε με τη μεταρρύθμιση του Απριλίου του 2024. Το άρθρο 26 του Κανονισμού (ΕΕ) 2024/1263 ορίζει ότι “κατόπιν αιτήματος κράτους-μέλους και σύστασης της Επιτροπής που βασίζεται στην ανάλυσή της, το Συμβούλιο δύναται να εκδώσει, εντός τεσσάρων εβδομάδων από τη σύσταση της Επιτροπής, σύσταση με την οποία επιτρέπει σε κράτος-μέλος να αποκλίνει από την πορεία των καθαρών δαπανών όπως καθορίζεται από το Συμβούλιο, όταν εξαιρετικές περιστάσεις οι οποίες εκφεύγουν του ελέγχου του κράτους-μέλους έχουν σημαντική επίπτωση στα δημόσια οικονομικά του οικείου κράτους-μέλους, υπό τον όρο ότι η εν λόγω απόκλιση δεν θέτει σε κίνδυνο τη μεσοπρόθεσμη βιωσιμότητα των δημόσιων οικονομικών”. Παρέχεται επίσης νέα ανάλυση της ΕΚΤ σχετικά με την αποτελεσματικότητα των εθνικών δημοσιονομικών πλαισίων, κατά τα διαλαμβανόμενα στο άρθρο 2(3)(δ) του Κανονισμού (ΕΚ) αριθ. 1467/97 και στην Οδηγία 2011/85/ΕΕ.[10] Ως προς το άρθρο 126 της Συνθήκης, η ΕΚΤ, αντίθετα με την Ευρωπαϊκή Επιτροπή, δεν έχει επίσημο ρόλο στη ΔΥΕ. Ως εκ τούτου, η έκθεση της ΕΚΤ απλώς αναφέρει αν η χώρα υπόκειται σε ΔΥΕ ή όχι.
Ως προς τη διάταξη της Συνθήκης σύμφωνα με την οποία ο λόγος του δημόσιου χρέους που υπερβαίνει το 60% του ΑΕΠ πρέπει να “μειώνεται επαρκώς και να πλησιάζει την τιμή αναφοράς με ικανοποιητικό ρυθμό”, η ΕΚΤ εξετάζει τις παρελθούσες και μελλοντικές τάσεις του λόγου του χρέους. Για τα κράτη-μέλη στα οποία ο λόγος του χρέους υπερβαίνει την τιμή αναφοράς, η ΕΚΤ παραθέτει την πιο πρόσφατη αξιολόγηση της Επιτροπής, όπως αυτό προβλέπεται στο άρθρο 2(3) του Κανονισμού (ΕΚ) αριθ. 1467/97.
Η εξέταση των δημοσιονομικών εξελίξεων βασίζεται σε στοιχεία που έχουν καταρτιστεί σε εθνικολογιστική βάση, σύμφωνα με το Ευρωπαϊκό Σύστημα Λογαριασμών 2010 (ΕΣΛ/ESA 2010) (βλ. Κεφάλαιο 6 του αγγλικού πρωτοτύπου). Τα περισσότερα από τα στοιχεία που παρουσιάζονται στην παρούσα έκθεση δόθηκαν από την Ευρωπαϊκή Επιτροπή τον Απρίλιο και το Μάιο του 2026 και περιλαμβάνουν τη δημοσιονομική θέση κάθε χώρας από το 2016 έως το 2025, καθώς και προβλέψεις της Ευρωπαϊκής Επιτροπής για τα έτη 2026-2027.
Όσον αφορά τη διατηρησιμότητα των δημόσιων οικονομικών, οι πραγματοποιήσεις κατά το έτος αναφοράς (2025) αξιολογούνται υπό το πρίσμα των επιδόσεων της εξεταζόμενης χώρας κατά την τελευταία δεκαετία. Αρχικά εξετάζεται η εξέλιξη του λόγου του ελλείμματος. Στο σημείο αυτό είναι χρήσιμο να έχουμε κατά νου ότι η μεταβολή του ετήσιου λόγου του ελλείμματος μιας χώρας επηρεάζεται συνήθως από ποικίλους παράγοντες. Οι επιδράσεις μπορούν να διακριθούν σε “κυκλικές”, οι οποίες αντανακλούν την αντίδραση των ελλειμμάτων στις μεταβολές του οικονομικού κύκλου, και σε “μη κυκλικές”, οι οποίες θεωρείται ότι αντανακλούν διαρθρωτικού χαρακτήρα ή μόνιμες προσαρμογές ύστερα από τη λήψη μέτρων δημοσιονομικής πολιτικής. Ωστόσο, οι εν λόγω μη κυκλικές επιδράσεις, όπως ποσοτικοποιούνται στην παρούσα έκθεση, δεν θα πρέπει κατ’ ανάγκην να θεωρείται ότι αντανακλούν αποκλειστικά κάποια διαρθρωτική μεταβολή της δημοσιονομικής κατάστασης, διότι περιλαμβάνουν και επιδράσεις οφειλόμενες σε μέτρα πολιτικής και σε ειδικούς παράγοντες που επηρεάζουν μόνο πρόσκαιρα το δημοσιονομικό αποτέλεσμα.
Στη συνέχεια εξετάζεται η εξέλιξη του λόγου του δημόσιου χρέους κατά την επισκοπούμενη περίοδο, καθώς και οι παράγοντες που συνέβαλαν σε αυτή. Πρόκειται για τη διαφορά μεταξύ ρυθμού μεταβολής του ονομαστικού ΑΕΠ και επιτοκίων, το πρωτογενές αποτέλεσμα του προϋπολογισμού και την προσαρμογή ελλείμματος-χρέους. Αυτή η αναλυτική οπτική παρέχει περισσότερες πληροφορίες σχετικά με την έκταση της επίδρασης που άσκησε το μακροοικονομικό περιβάλλον, και ειδικότερα ο συνδυασμός ανάπτυξης και επιτοκίων, στη δυναμική του χρέους. Επιπλέον, εξετάζεται η διάρθρωση του δημόσιου χρέους, με ιδιαίτερη έμφαση στο ποσοστό του χρέους που είναι βραχυπρόθεσμο και στο ποσοστό που έχει συνομολογηθεί σε ξένο νόμισμα, καθώς και στην εξέλιξή τους. Η σύγκριση αυτών των ποσοστών με το τρέχον επίπεδο του λόγου του χρέους καταδεικνύει την ευαισθησία των δημοσιονομικών αποτελεσμάτων στις μεταβολές των συναλλαγματικών ισοτιμιών και των επιτοκίων.
Με την έναρξη ισχύος του αναθεωρημένου Συμφώνου Σταθερότητας και Ανάπτυξης το 2024 τέθηκαν νέοι κανόνες για την ενεργοποίηση διαδικασίας υπερβολικού ελλείμματος (ΔΥΕ) με βάση το κριτήριο του χρέους. Ενώ οι κανόνες για την ενεργοποίηση της ΔΥΕ με βάση το κριτήριο του ελλείμματος παραμένουν εν πολλοίς αμετάβλητοι, οι κανόνες για την ενεργοποίηση της ΔΥΕ με βάση το κριτήριο του του χρέους τροποποιήθηκαν όπως περιγράφεται στο Πλαίσιο 2. Ωστόσο, δεδομένου ότι η πορεία των καθαρών δαπανών, όπως καθορίζεται από το Συμβούλιο της ΕΕ, καλύπτει τη στρατηγική δημοσιονομικής πολιτικής μόνο από το 2025 και εξής, δεν είχαν ενεργοποιηθεί ΔΥΕ με βάση το κριτήριο του χρέους πριν από το 2026.
Η γενική ρήτρα διαφυγής του Συμφώνου Σταθερότητας και Ανάπτυξης ενεργοποιήθηκε για την περίοδο 2020-2023, και τον Απρίλιο του 2025 το Συμβούλιο της ΕΕ υπέβαλε συντονισμένο αίτημα για την ενεργοποίηση της εθνικής ρήτρας διαφυγής. Η ενεργοποίηση της γενικής ρήτρας διαφυγής επέτρεψε στα κράτη-μέλη να αποκλίνουν από τις δημοσιονομικές απαιτήσεις που κανονικά θα εφαρμόζονταν προκειμένου να διευκολυνθεί η υιοθέτηση των αναγκαίων μέτρων συντονισμού των πολιτικών στο πλαίσιο της πανδημίας και του πολέμου της Ρωσίας κατά της Ουκρανίας, και υπό το Σύμφωνο Σταθερότητας και Ανάπτυξης. Κατόπιν, στις 19 Μαρτίου 2025, η Ευρωπαϊκή Επιτροπή πρότεινε τη συντονισμένη ενεργοποίηση της εθνικής ρήτρας διαφυγής, επιτρέποντας στις χώρες να αποκλίνουν από την εγκεκριμένη πορεία των καθαρών δαπανών τους, ώστε να δημιουργηθεί πρόσθετος δημοσιονομικός χώρος για υψηλότερες αμυντικές δαπάνες. Ειδικότερα, η Επιτροπή δήλωσε ότι “ο επιθετικός πόλεμος της Ρωσίας κατά της Ουκρανίας και η απειλή που συνιστά για την ευρωπαϊκή ασφάλεια εντάσσονται στις έκτακτες περιστάσεις που εκφεύγουν του ελέγχου των κρατών-μελών και έχουν σημαντικό αντίκτυπο στα δημόσια οικονομικά των κρατών-μελών μέσω της συναφούς πραγματοποιηθείσας ή/και προγραμματισμένης αύξησης των αμυντικών δαπανών”.[11] Στις 30 Απριλίου 2025 το Συμβούλιο εξέδωσε δήλωση σχετικά με το συντονισμένο αίτημά του για την ενεργοποίηση της εθνικής ρήτρας διαφυγής.[12] Κατά την τελευταία ημερομηνία που καλύπτει η παρούσα έκθεση, το Συμβούλιο είχε ενεργοποιήσει τη ρήτρα για 17 κράτη-μέλη, συμπεριλαμβανομένων τριών από τις εξεταζόμενες χώρες (Τσεχία, Ουγγαρία και Πολωνία). Η ρήτρα καλύπτει περίοδο τεσσάρων ετών και προσφέρει ευελιξία που αντιστοιχεί σε έως και 1,5% του ΑΕΠ.
Όσον αφορά τις προοπτικές για το μέλλον, εξετάζονται οι πρόσφατες προβλέψεις της Ευρωπαϊκής Επιτροπής για την περίοδο 2026-2027 και η αξιολόγηση των μακροπρόθεσμων προκλήσεων για τη βιωσιμότητα του χρέους. Ειδικότερα, αυτό περιλαμβάνει τις προοπτικές για τα δημοσιονομικά αποτελέσματα και τους λόγους του χρέους με βάση τις τρέχουσες δημοσιονομικές πολιτικές. Επιπλέον, δίνεται έμφαση στις μακροπρόθεσμες προκλήσεις που συνδέονται με τη διατηρησιμότητα των δημοσιονομικών αποτελεσμάτων και στους ευρύτερους τομείς στους οποίους θα απαιτηθεί δημοσιονομική προσαρμογή στο μέλλον, ιδίως σ’ αυτούς που συνδέονται με το ζήτημα των μη κεφαλαιοποιητικών δημόσιων συστημάτων συντάξεων, σε συνάρτηση προς τις δημογραφικές εξελίξεις, και με τις ενδεχόμενες υποχρεώσεις του Δημοσίου. Σύμφωνα με τους νέους κανόνες, τα μεσοπρόθεσμα δημοσιονομικά προγράμματα των χωρών περιγράφονται στα εθνικά δημοσιονομικά-διαρθρωτικά σχέδιά τους, τα οποία έχουν δημοσιευθεί από το φθινόπωρο του 2024. Τα σχέδια αυτά παρουσιάζουν την πορεία των καθαρών δαπανών σε μια περίοδο τουλάχιστον τεσσάρων ετών και περιγράφουν τις δημοσιονομικές στρατηγικές της κυβέρνησης από το 2025.
Όσον αφορά την εξέλιξη της συναλλαγματικής ισοτιμίας, οι νομικές διατάξεις και η εφαρμογή τους εκ μέρους της ΕΚΤ περιγράφονται στο Πλαίσιο 3.
Πλαίσιο 3
Η εξέλιξη της συναλλαγματικής ισοτιμίας
1. Οι διατάξεις της Συνθήκης
Σύμφωνα με το άρθρο 140(1), τρίτη περίπτωση, η Έκθεση για τη Σύγκλιση εξετάζει κατά πόσον έχει επιτευχθεί υψηλός βαθμός σταθερής σύγκλισης, με γνώμονα την πλήρωση του ακόλουθου κριτηρίου από κάθε κράτος-μέλος:
“τήρηση των κανονικών περιθωρίων διακύμανσης που προβλέπονται από τον μηχανισμό συναλλαγματικών ισοτιμιών του ευρωπαϊκού νομισματικού συστήματος, επί δύο τουλάχιστον χρόνια, χωρίς υποτίμηση έναντι του ευρώ”.
Το άρθρο 3 του Πρωτοκόλλου (αριθ. 13) σχετικά με τα κριτήρια σύγκλισης ορίζει τα εξής:
“Το κριτήριο της συμμετοχής στον μηχανισμό συναλλαγματικών ισοτιμιών του Ευρωπαϊκού Νομισματικού Συστήματος, που αναφέρεται στο άρθρο 140, παράγραφος 1, τρίτη περίπτωση της εν λόγω Συνθήκης, σημαίνει ότι ένα κράτος-μέλος έχει τηρήσει τα κανονικά περιθώρια διακύμανσης που προβλέπει ο μηχανισμός συναλλαγματικών ισοτιμιών του ευρωπαϊκού νομισματικού συστήματος χωρίς σοβαρή ένταση κατά τα δύο, τουλάχιστον, τελευταία έτη πριν από την εξέταση. Ειδικότερα, το κράτος-μέλος δεν πρέπει να έχει υποτιμήσει την κεντρική διμερή ισοτιμία του νομίσματός του έναντι του ευρώ με δική του πρωτοβουλία μέσα στο ίδιο χρονικό διάστημα”.
2. Εφαρμογή των διατάξεων της Συνθήκης
Όσον αφορά τη σταθερότητα της συναλλαγματικής ισοτιμίας, η ΕΚΤ εξετάζει εάν η χώρα έχει συμμετάσχει στον ΜΣΙ ΙΙ (ο οποίος διαδέχθηκε τον ΜΣΙ τον Ιανουάριο του 1999) κατά τα δύο τουλάχιστον έτη πριν από την εξέταση χωρίς σοβαρές εντάσεις και συγκεκριμένα χωρίς υποτίμηση της κεντρικής της ισοτιμίας έναντι του ευρώ. Σε περιπτώσεις μικρότερων περιόδων συμμετοχής, εξετάζεται η εξέλιξη της συναλλαγματικής ισοτιμίας στη διάρκεια μιας διετούς περιόδου αναφοράς.
Η σταθερότητα της συναλλαγματικής ισοτιμίας έναντι του ευρώ κρίνεται με γνώμονα κυρίως το εάν η συναλλαγματική ισοτιμία διαμορφώνεται κοντά στην κεντρική ισοτιμία στο πλαίσιο του ΜΣΙ ΙΙ, ενώ παράλληλα λαμβάνονται υπόψη και οι παράγοντες που οδήγησαν σε τυχόν ανατίμηση, προσέγγιση που έχει ακολουθηθεί και στο παρελθόν. Σχετικώς σημειώνεται ότι το εύρος των περιθωρίων διακύμανσης εντός του ΜΣΙ ΙΙ δεν προδικάζει την εξέταση του κριτηρίου που αφορά τη σταθερότητα της συναλλαγματικής ισοτιμίας.
Επιπλέον, το ζήτημα της απουσίας “σοβαρής έντασης” αξιολογείται γενικώς ως εξής: (α) εξετάζεται ο βαθμός απόκλισης των συναλλαγματικών ισοτιμιών από τις κεντρικές ισοτιμίες έναντι του ευρώ στο πλαίσιο του ΜΣΙ ΙΙ, (β) χρησιμοποιούνται δείκτες όπως η μεταβλητότητα της συναλλαγματικής ισοτιμίας έναντι του ευρώ και η τάση της, καθώς και οι διαφορές των βραχυπρόθεσμων επιτοκίων έναντι της ζώνης του ευρώ και η εξέλιξή τους, (γ) αξιολογείται ο ρόλος των παρεμβάσεων στην αγορά συναλλάγματος και (δ) μελετάται ο ρόλος των προγραμμάτων διεθνούς οικονομικής στήριξης για τη σταθεροποίηση του νομίσματος.
Ως περίοδος αναφοράς στην παρούσα έκθεση λαμβάνεται το διάστημα από τις 18 Ιουνίου 2024 έως 17 Ιουνίου 2026. Οι διμερείς συναλλαγματικές ισοτιμίες στις οποίες γίνεται αναφορά είναι οι επίσημες ισοτιμίες αναφοράς της ΕΚΤ (βλ. Κεφάλαιο 6 του αγγλικού πρωτοτύπου).
Εκτός από τη συμμετοχή στον ΜΣΙ ΙΙ και την εξέλιξη της ονομαστικής συναλλαγματικής ισοτιμίας έναντι του ευρώ, εξετάζονται συνοπτικά και ενδείξεις σχετικά με τη διατηρησιμότητα της τρέχουσας συναλλαγματικής ισοτιμίας. Οι ενδείξεις αυτές προέρχονται από την εξέλιξη των πραγματικών σταθμισμένων συναλλαγματικών ισοτιμιών, καθώς και του ισοζυγίου πληρωμών (τρεχουσών συναλλαγών, κεφαλαίων και χρηματοοικονομικών συναλλαγών). Επίσης εξετάζονται η εξέλιξη του ακαθάριστου εξωτερικού χρέους και η καθαρή διεθνής επενδυτική θέση σε μακρότερες περιόδους. Η ενότητα που αφορά την εξέλιξη της συναλλαγματικής ισοτιμίας εξετάζει επιπλέον τον βαθμό ενσωμάτωσης της χώρας στη ζώνη του ευρώ. Η ενσωμάτωση αξιολογείται από την άποψη τόσο του εξωτερικού εμπορίου (εξαγωγές και εισαγωγές) όσο και των χρηματοπιστωτικών αγορών. Τέλος, η ενότητα αυτή αναφέρει επίσης κατά πόσον η υπό εξέταση χώρα έχει προσφύγει σε προγράμματα ενίσχυσης της ρευστότητας από την κεντρική τράπεζα ή σε προγράμματα στήριξης του ισοζυγίου πληρωμών της κατά τη διετία αναφοράς. Λαμβάνεται υπόψη τόσο η πραγματική όσο και η προληπτική στήριξη.
Όσον αφορά την εξέλιξη των μακροπρόθεσμων επιτοκίων, οι νομικές διατάξεις και η εφαρμογή τους εκ μέρους της ΕΚΤ παρουσιάζονται στο Πλαίσιο 4.
Πλαίσιο 4
Η εξέλιξη των μακροπρόθεσμων επιτοκίων
1. Οι διατάξεις της Συνθήκης
Σύμφωνα με το άρθρο 140(1), τέταρτη περίπτωση, η Έκθεση για τη Σύγκλιση εξετάζει κατά πόσον έχει επιτευχθεί υψηλός βαθμός σταθερής σύγκλισης, με γνώμονα την πλήρωση του ακόλουθου κριτηρίου από κάθε κράτος-μέλος:
“διάρκεια της σύγκλισης που θα έχει επιτευχθεί από το κράτος-μέλος για το οποίο ισχύει παρέκκλιση και της συμμετοχής του στον μηχανισμό συναλλαγματικών ισοτιμιών αντανακλώμενη στα επίπεδα των μακροπρόθεσμων επιτοκίων”.
Το άρθρο 4 του Πρωτοκόλλου (αριθ. 13) σχετικά με τα κριτήρια σύγκλισης ορίζει τα εξής:
“Το κριτήριο της σύγκλισης των επιτοκίων, που αναφέρεται στο άρθρο 140, παράγραφος 1, τέταρτη περίπτωση, της εν λόγω Συνθήκης σημαίνει ότι το υπό παρατήρηση κράτος-μέλος, επί διάστημα ενός έτους πριν από την εξέταση, έχει μέσο ονομαστικό μακροπρόθεσμο επιτόκιο το οποίο δεν υπερβαίνει εκείνο των τριών, το πολύ, κρατών-μελών με τις καλύτερες επιδόσεις από άποψη σταθερότητας τιμών, περισσότερο από δύο ποσοστιαίες μονάδες. Τα επιτόκια υπολογίζονται βάσει μακροπρόθεσμων ομολόγων του δημοσίου ή συγκρίσιμων χρεογράφων, λαμβάνοντας υπόψη τις διαφορές των εθνικών ορισμών”.
2. Εφαρμογή των διατάξεων της Συνθήκης
Στο πλαίσιο της παρούσας έκθεσης, η ΕΚΤ εφαρμόζει τις διατάξεις της Συνθήκης ως εξής:
Πρώτον, όσον αφορά το “μέσο ονομαστικό μακροπρόθεσμο επιτόκιο” που παρατηρείται “επί διάστημα ενός έτους πριν από την εξέταση”, το μακροπρόθεσμο επιτόκιο υπολογίστηκε ως ο αριθμητικός μέσος όρος του τελευταίου δωδεκαμήνου για το οποίο υπήρχαν διαθέσιμα στοιχεία σχετικά με τον ΕνΔΤΚ. Η περίοδος αναφοράς που εξετάζεται στην παρούσα έκθεση (Ιούνιος 2025-Μάιος 2026) συμπίπτει με την περίοδο αναφοράς για το κριτήριο της σταθερότητας των τιμών.
Δεύτερον, η έννοια των “τριών, το πολύ, κρατών-μελών με τις καλύτερες επιδόσεις από άποψη σταθερότητας τιμών”, που χρησιμοποιείται για να προσδιοριστεί η τιμή αναφοράς, εφαρμόστηκε με βάση τον απλό αριθμητικό μέσο όρο των μακροπρόθεσμων επιτοκίων των τριών κρατών-μελών που περιλαμβάνονται στον υπολογισμό της τιμής αναφοράς για το κριτήριο της σταθερότητας των τιμών (βλ. Πλαίσιο 1). Κατά την περίοδο αναφοράς που εξετάζεται στην παρούσα έκθεση, τα μακροπρόθεσμα επιτόκια των τριών κρατών-μελών με τον χαμηλότερο ρυθμό πληθωρισμού που περιλαμβάνονται στον υπολογισμό της τιμής αναφοράς για το κριτήριο της σταθερότητας των τιμών ήταν 2,6% (Δανία), 3,1% (Κύπρος) και 3,5% (Γαλλία). Κατά συνέπεια, το μέσο επιτόκιο είναι 3,1% και, προσθέτοντας δύο ποσοστιαίες μονάδες, η τιμή αναφοράς είναι 5,1%.[13]
Όπως προαναφέρθηκε, στη Συνθήκη γίνεται ρητή αναφορά στη “διάρκεια της σύγκλισης” που αντανακλάται στο επίπεδο των μακροπρόθεσμων επιτοκίων. Έτσι, οι εξελίξεις κατά την περίοδο αναφοράς (Ιούνιος 2024-Μάιος 2026) εξετάζονται σε συνδυασμό με την πορεία των μακροπρόθεσμων επιτοκίων την τελευταία δεκαετία (ή την περίοδο για την οποία υπάρχουν διαθέσιμα στοιχεία) και τους κυριότερους παράγοντες που ευθύνονται για τις διαφορές έναντι του μέσου μακροπρόθεσμου επιτοκίου που επικρατεί στη ζώνη του ευρώ. Θεωρητικά, κατά την εξεταζόμενη περίοδο το μέσο μακροπρόθεσμο επιτόκιο της ζώνης του ευρώ μπορεί να αντανακλούσε εν μέρει τα υψηλά ασφάλιστρα κινδύνου διαφόρων χωρών της ζώνης του ευρώ. Ως εκ τούτου, για λόγους σύγκρισης χρησιμοποιείται επίσης και η απόδοση των μακροπρόθεσμων κρατικών ομολόγων της ζώνης του ευρώ κατηγορίας ΑΑΑ (δηλ. το μακροπρόθεσμο τμήμα της καμπύλης αποδόσεων ΑΑΑ της ζώνης του ευρώ, στην οποία περιλαμβάνονται οι χώρες με πιστοληπτική ικανότητα ΑΑΑ). Ως υπόβαθρο για αυτή την ανάλυση, η έκθεση παρέχει επίσης πληροφορίες σχετικά με το μέγεθος και την ανάπτυξη της χρηματοπιστωτικής αγοράς. Οι πληροφορίες βασίζονται σε τρεις διαφορετικούς δείκτες (αξία των κυκλοφορούντων χρεογράφων που έχουν εκδοθεί από χρηματοπιστωτικές και μη χρηματοπιστωτικές επιχειρήσεις, χρηματιστηριακή αξία των εισηγμένων μετοχών και χρηματοδότηση του εγχώριου ιδιωτικού μη χρηματοπιστωτικού τομέα από τα ΝΧΙ), οι οποίοι, σε συνδυασμό μεταξύ τους, παρέχουν ένα μέτρο του μεγέθους των χρηματοπιστωτικών αγορών.
Τέλος, σύμφωνα με το άρθρο 140(1) της Συνθήκης, η έκθεση πρέπει να λαμβάνει υπόψη και διάφορους άλλους σχετικούς παράγοντες (βλ. Πλαίσιο 5). Σημειώνεται ότι τον Δεκέμβριο του 2011 τέθηκε σε ισχύ ενισχυμένο πλαίσιο οικονομικής διακυβέρνησης, σύμφωνα με το άρθρο 121(6) της Συνθήκης, προκειμένου να διασφαλιστεί στενότερος συντονισμός των οικονομικών πολιτικών και συνεχής σύγκλιση των οικονομικών επιδόσεων των κρατών-μελών της ΕΕ. Το Πλαίσιο 5 παρουσιάζει εν συντομία αυτές τις νομοθετικές διατάξεις και πώς αντιμετωπίζονται οι προαναφερθέντες πρόσθετοι παράγοντες κατά την αξιολόγηση της σύγκλισης από την ΕΚΤ.
Πλαίσιο 5
Άλλοι σχετικοί παράγοντες
1. Συνθήκη και λοιπές νομικές διατάξεις
Σύμφωνα με το άρθρο 140(1) της Συνθήκης: “Οι εκθέσεις της Επιτροπής και της Ευρωπαϊκής Κεντρικής Τράπεζας λαμβάνουν επίσης υπόψη τα αποτελέσματα της ολοκλήρωσης των αγορών, την κατάσταση και την εξέλιξη των ισοζυγίων τρεχουσών συναλλαγών και μια εξέταση των εξελίξεων του κατά μονάδα κόστους εργασίας και άλλων δεικτών τιμών”.
Σημειώνεται σχετικά ότι η ΕΚΤ λαμβάνει υπόψη τη δέσμη νομοθετικών μέτρων για την οικονομική διακυβέρνηση στην ΕΕ, η οποία τέθηκε σε ισχύ στις 13 Δεκεμβρίου 2011. Βάσει του άρθρου 121(6) της Συνθήκης, το Ευρωπαϊκό Κοινοβούλιο και το Συμβούλιο της ΕΕ ενέκριναν λεπτομερείς κανόνες σχετικά με τη διαδικασία πολυμερούς εποπτείας που περιγράφεται στα άρθρα 121(3) και 121(4) της Συνθήκης. Οι κανόνες αυτοί εγκρίθηκαν “προκειμένου να εξασφαλισθεί στενότερος συντονισμός των οικονομικών πολιτικών και συνεχής σύγκλιση των οικονομικών επιδόσεων των κρατών μελών” (Άρθρο 121(3)), καθώς υπάρχει “ανάγκη να αντληθούν διδάγματα από την πρώτη δεκαετία λειτουργίας της οικονομικής και νομισματικής ένωσης και, ειδικότερα, χρειάζεται βελτιωμένη διακυβέρνηση στην Ένωση, η οποία πρέπει να οικοδομηθεί με βάση μεγαλύτερο εθνικό ενστερνισμό”[14]. Η δέσμη νομοθετικών μέτρων περιλαμβάνει ένα πλαίσιο ενισχυμένης εποπτείας (τη Διαδικασία Μακροοικονομικών Ανισορροπιών – ΔΜΑ), σκοπός του οποίου είναι να αποτρέπει υπερβολικές μακροοικονομικές και μακροχρηματοοικονομικές ανισορροπίες βοηθώντας τα αποκλίνοντα κράτη-μέλη της ΕΕ να καταρτίζουν σχέδια για τη διόρθωση των αποκλίσεων, προτού αυτές παγιωθούν.
2. Εφαρμογή των διατάξεων της Συνθήκης
Σύμφωνα με την πρακτική που έχει ακολουθηθεί και στο παρελθόν, οι πρόσθετοι παράγοντες που αναφέρονται στο άρθρο 140(1) της Συνθήκης παρουσιάζονται στο Κεφάλαιο 5 (βλ. αγγλικό πρωτότυπο), στις ενότητες που εξετάζουν τα επιμέρους κριτήρια που περιγράφονται στα Πλαίσια 1 έως 4. Για λόγους πληρότητας, στο Κεφάλαιο 3 οι δείκτες που περιλαμβάνονται στον πίνακα αποτελεσμάτων (μεταξύ των οποίων και αυτοί που σχετίζονται με τα όρια προειδοποίησης) δημοσιεύονται για τις χώρες που καλύπτει η παρούσα έκθεση. Κατ’ αυτό τον τρόπο, εξασφαλίζεται η παροχή όλων των διαθέσιμων πληροφοριών για τον εντοπισμό μακροοικονομικών και μακροχρηματοοικονομικών ανισορροπιών οι οποίες μπορεί να δυσχεραίνουν την επίτευξη υψηλού βαθμού σταθερής σύγκλισης, όπως ορίζεται στο άρθρο 140(1) της Συνθήκης. Ιδίως κράτη-μέλη της ΕΕ με παρέκκλιση τα οποία υπάγονται σε διαδικασία υπερβολικών ανισορροπιών δεν είναι δυνατόν να θεωρηθεί ότι έχουν επιτύχει τον υψηλό βαθμό σταθερής σύγκλισης τον οποίο απαιτεί το άρθρο 140(1) της Συνθήκης.
2.2 Συμβατότητα της εθνικής νομοθεσίας προς τις Συνθήκες
2.2.1 Εισαγωγή
Σύμφωνα με το άρθρο 140(1) της Συνθήκης, η ΕΚΤ (όπως και η Ευρωπαϊκή Επιτροπή) υποχρεούται να υποβάλλει έκθεση στο Συμβούλιο τουλάχιστον μία φορά κάθε δύο χρόνια ή όποτε το ζητήσει κράτος-μέλος με παρέκκλιση “για την πρόοδο που έχουν επιτελέσει τα κράτη-μέλη για τα οποία ισχύει παρέκκλιση στην εκπλήρωση των υποχρεώσεών τους για την επίτευξη της οικονομικής και νομισματικής ένωσης”. Οι εκθέσεις αυτές πρέπει να περιέχουν εξέταση του κατά πόσον η εθνική νομοθεσία κάθε κράτους-μέλους με παρέκκλιση, συμπεριλαμβανομένου του καταστατικού της οικείας ΕθνΚΤ, είναι συμβατή προς τα άρθρα 130 και 131 της Συνθήκης και προς τα σχετικά άρθρα του Καταστατικού του ΕΣΚΤ. Αυτή η υποχρέωση, την οποία επιβάλλει η Συνθήκη στα κράτη-μέλη με παρέκκλιση, είναι γνωστή και ως “νομική σύγκλιση”.
Όταν αξιολογεί τη νομική σύγκλιση, η ΕΚΤ δεν περιορίζεται σε τυπική αξιολόγηση του γράμματος του νόμου, αλλά δύναται να εξετάσει και κατά πόσον η εφαρμογή των συναφών διατάξεων συνάδει προς το πνεύμα των Συνθηκών και του Καταστατικού του ΕΣΚΤ. Η ΕΚΤ ανησυχεί ιδιαίτερα για τυχόν ενδείξεις ότι ασκούνται πιέσεις στα όργανα λήψεως αποφάσεων των ΕθνΚΤ των κρατών-μελών, κάτι που θα ήταν ασύμβατο προς το πνεύμα της Συνθήκης όσον αφορά την ανεξαρτησία των κεντρικών τραπεζών.
Η ΕΚΤ θεωρεί επίσης αναγκαία την ομαλή και συνεχή λειτουργία των οργάνων λήψεως αποφάσεων των ΕθνΚΤ. Στο πλαίσιο αυτό, οι αρμόδιες αρχές των κρατών-μελών οφείλουν ειδικότερα να λαμβάνουν τα αναγκαία μέτρα ώστε, σε περίπτωση που κενωθεί θέση μέλους αποφασιστικού οργάνου μιας ΕθνΚΤ, να διασφαλίζουν τον έγκαιρο διορισμό νέου μέλους σε αντικατάσταση αυτού.[15]
Η ΕΚΤ θα παρακολουθεί προσεκτικά τις εξελίξεις προτού αποφανθεί οριστικά ότι η εθνική νομοθεσία ενός κράτους-μέλους είναι συμβατή προς τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.
2.2.1.1 Κράτη-μέλη με παρέκκλιση και νομική σύγκλιση
Η Τσεχία, η Ουγγαρία, η Πολωνία, η Ρουμανία και η Σουηδία, η εθνική νομοθεσία των οποίων εξετάζεται στην παρούσα έκθεση, είναι κράτη-μέλη με παρέκκλιση, δηλ. δεν έχουν υιοθετήσει ακόμη το ευρώ. Η Σουηδία απέκτησε την ιδιότητα του κράτους-μέλους με παρέκκλιση με απόφαση του Συμβουλίου τον Μάιο του 1998.[16] Όσον αφορά την Τσεχία, την Ουγγαρία, την Πολωνία και τη Ρουμανία, τα άρθρα 4[17] και 5[18] των Πράξεων περί των όρων προσχωρήσεως προβλέπουν ότι καθένα από αυτά τα κράτη-μέλη θα συμμετάσχει στην Οικονομική και Νομισματική Ένωση από την ημερομηνία προσχώρησης ως κράτος-μέλος με παρέκκλιση κατά την έννοια του άρθρου 139 της Συνθήκης.
Η παρούσα έκθεση δεν καλύπτει τη Δανία, επειδή είναι κράτος-μέλος με ειδικό καθεστώς και δεν έχει υιοθετήσει ακόμη το ευρώ. Το προσαρτώμενο στις Συνθήκες Πρωτόκολλο (αριθ. 16) σχετικά με ορισμένες διατάξεις που αφορούν τη Δανία προβλέπει ότι, εν όψει της γνωστοποίησης στην οποία προέβη η δανική κυβέρνηση προς το Συμβούλιο στις 3 Νοεμβρίου 1993, η Δανία βρίσκεται υπό καθεστώς εξαίρεσης και η διαδικασία κατάργησης της παρέκκλισης θα τεθεί σε εφαρμογή μόνο εάν το ζητήσει η Δανία. Το άρθρο 130 της Συνθήκης ισχύει για τη Δανία, άρα η Danmarks Nationalbank οφείλει να πληροί τους όρους περί ανεξαρτησίας των κεντρικών τραπεζών. Το ΕΝΙ στην Έκθεση για τη Σύγκλιση του 1998 αποφάνθηκε ότι αυτός ο όρος έχει εκπληρωθεί. Από το 1998 και εξής δεν έχει πραγματοποιηθεί καμία αξιολόγηση της σύγκλισης της Δανίας, λόγω του ειδικού καθεστώτος της συγκεκριμένης χώρας. Μέχρις ότου η Δανία γνωστοποιήσει στο Συμβούλιο ότι προτίθεται να υιοθετήσει το ευρώ, δεν είναι αναγκαία η νομική ενσωμάτωση της Danmarks Nationalbank στο Ευρωσύστημα ούτε χρειάζεται να προσαρμοστούν διατάξεις της δανικής νομοθεσίας.
Η αξιολόγηση της νομικής σύγκλισης έχει σκοπό να διευκολύνει το Συμβούλιο να αποφασίσει ποια κράτη-μέλη εκπληρώνουν “τις υποχρεώσεις τους για την επίτευξη της οικονομικής και νομισματικής ένωσης” (άρθρο 140(1) της Συνθήκης). Στον νομικό τομέα, οι προϋποθέσεις αυτές αφορούν ειδικότερα την ανεξαρτησία της κεντρικής τράπεζας και τη νομική ενσωμάτωση των ΕθνΚΤ στο Ευρωσύστημα.
2.2.1.2 Διάρθρωση της νομικής αξιολόγησης
Η νομική αξιολόγηση ακολουθεί σε γενικές γραμμές το πλαίσιο των προηγούμενων εκθέσεων της ΕΚΤ και του ΕΝΙ για τη νομική σύγκλιση.[19]
Κατά την εξέταση της συμβατότητας της εθνικής νομοθεσίας λαμβάνονται υπόψη τα νομοθετικά μέτρα που έχουν θεσπιστεί πριν από τις 25 Μαρτίου 2026.
2.2.2 Αντικείμενο προσαρμογής
2.2.2.1 Τομείς προσαρμογής
Προκειμένου να προσδιοριστούν οι τομείς στους οποίους χρειάζεται προσαρμογή της εθνικής νομοθεσίας, εξετάζονται τα εξής θέματα:
- η συμβατότητα προς τις διατάξεις της Συνθήκης (άρθρο 130) και του Καταστατικού του ΕΣΚΤ (άρθρα 7 και 14.2) σχετικά με την ανεξαρτησία των ΕθνΚΤ, καθώς και των μελών των οργάνων λήψεως αποφάσεων και των Διοικητών των ΕθνΚΤ,
- η συμβατότητα προς τις διατάξεις περί εμπιστευτικότητας (άρθρο 37 του Καταστατικού του ΕΣΚΤ),
- η συμβατότητα προς την απαγόρευση της νομισματικής χρηματοδότησης (άρθρο 123 της Συνθήκης) και της προνομιακής πρόσβασης (άρθρο 124 της Συνθήκης),
- η συμβατότητα προς τον ενιαίο τρόπο γραφής του ευρώ, όπως απαιτείται από το δίκαιο της ΕΕ, και
- η νομική ενσωμάτωση των ΕθνΚΤ στο Ευρωσύστημα (ιδίως όσον αφορά τα άρθρα 12.1 και 14.3 του Καταστατικού του ΕΣΚΤ).
2.2.2.2 “Συμβατότητα” έναντι “εναρμόνισης”
Το άρθρο 131 της Συνθήκης ορίζει ότι η εθνική νομοθεσία πρέπει να “είναι συμβατή” με τις Συνθήκες και το Καταστατικό του ΕΣΚΤ. Κάθε ασυμβατότητα μεταξύ τους πρέπει συνεπώς να διορθώνεται. Η ανάγκη συμμόρφωσης προς αυτή την υποχρέωση δεν θίγεται ούτε από το γεγονός ότι οι Συνθήκες και το Καταστατικό του ΕΣΚΤ κατισχύουν της εθνικής νομοθεσίας ούτε από τη φύση της ασυμβατότητας.
Η επιταγή βάσει της οποίας η εθνική νομοθεσία πρέπει να “είναι συμβατή” με τη Συνθήκη και το Καταστατικό δεν σημαίνει ότι η Συνθήκη απαιτεί “εναρμόνιση” των καταστατικών των ΕθνΚΤ μεταξύ τους ή με το Καταστατικό του ΕΣΚΤ. Οι εθνικές ιδιαιτερότητες μπορούν να συνεχίσουν να υφίστανται στον βαθμό που δεν αντιβαίνουν στην αρμοδιότητα επί νομισματικών θεμάτων η οποία έχει εκχωρηθεί αμετάκλητα στην ΕΕ. Πράγματι, το άρθρο 14.4 του Καταστατικού του ΕΣΚΤ επιτρέπει στις ΕθνΚΤ να εκτελούν και άλλες λειτουργίες πέραν αυτών που καθορίζει το ίδιο Καταστατικό, εφόσον αυτές δεν παρακωλύουν τους σκοπούς και τα καθήκοντα του ΕΣΚΤ.[20] Διατάξεις των καταστατικών των ΕθνΚΤ που επιτρέπουν τέτοιες πρόσθετες λειτουργίες αποτελούν σαφές παράδειγμα περιπτώσεων όπου οι διαφορές μπορούν να διατηρηθούν. Αντίθετα, ο όρος “συμβατή” σημαίνει ότι πρέπει να γίνει προσαρμογή της εθνικής νομοθεσίας και των καταστατικών των ΕθνΚΤ ώστε να εξαλειφθούν οι ασυμβατότητες προς τις Συνθήκες και το Καταστατικό του ΕΣΚΤ και να εξασφαλιστεί ο αναγκαίος βαθμός ενσωμάτωσης των ΕθνΚΤ στο ΕΣΚΤ. Ειδικότερα, θα πρέπει να γίνει προσαρμογή όλων των διατάξεων που αντιβαίνουν στην ανεξαρτησία των ΕθνΚΤ, όπως αυτή ορίζεται στη Συνθήκη, και στον ρόλο της ΕθνΚΤ ως αναπόσπαστου μέρους του ΕΣΚΤ. Δεν αρκεί συνεπώς η επίκληση της υπεροχής του δικαίου της ΕΕ έναντι της εθνικής νομοθεσίας προκειμένου να εκπληρωθεί η ανωτέρω προϋπόθεση.
Η υποχρέωση κατά το άρθρο 131 της Συνθήκης καλύπτει μόνο περιπτώσεις ασυμβατότητας προς τις Συνθήκες και το Καταστατικό του ΕΣΚΤ. Ωστόσο, όσες εθνικές νομοθετικές διατάξεις δεν είναι συμβατές προς παράγωγο δίκαιο της ΕΕ συναφές με τους τομείς προσαρμογής που εξετάζονται στην παρούσα Έκθεση για τη Σύγκλιση θα πρέπει να ευθυγραμμιστούν προς αυτό. Η υπεροχή του δικαίου της ΕΕ δεν θίγει την υποχρέωση προσαρμογής της εθνικής νομοθεσίας. Αυτή η γενική επιταγή απορρέει όχι μόνο από το άρθρο 131 της Συνθήκης, αλλά και από τη νομολογία του Δικαστηρίου της Ευρωπαϊκής Ένωσης.[21]
Οι Συνθήκες και το Καταστατικό του ΕΣΚΤ δεν υποδεικνύουν με ποιο τρόπο πρέπει να προσαρμόζεται η εθνική νομοθεσία. Ως εκ τούτου, η συμβατότητα μπορεί να επιτευχθεί είτε με την κατάργηση εθνικών νομοθετικών διατάξεων που δεν συνάδουν με το δίκαιο της ΕΕ, είτε με παραπομπές στις Συνθήκες και το Καταστατικό του ΕΣΚΤ, είτε, κατ’ εξαίρεση, με την ενσωμάτωση διατάξεων της Συνθήκης και του Καταστατικού του ΕΣΚΤ και μνεία της πηγής τους, υπό τις ακόλουθες προϋποθέσεις:
Κατά κανόνα, θα πρέπει να αποφεύγεται η αυτούσια αναπαραγωγή σχετικών διατάξεων του ενωσιακού δικαίου που έχουν ευθεία εφαρμογή στην έννομη τάξη του κράτους-μέλους.[22] Η εν λόγω αναπαραγωγή ενδέχεται να δημιουργήσει αβεβαιότητα τόσο ως προς τη νομική φύση και την προέλευση των εφαρμοστέων διατάξεων όσο και ως προς την ημερομηνία έναρξης ισχύος τους. Κάτι τέτοιο δεν συνάδει με την αρχή της ομοιόμορφης εφαρμογής και ερμηνείας του ενωσιακού δικαίου σε ολόκληρη την ΕΕ.[23] Επιπλέον, εάν η διατύπωση μιας εθνικής διάταξης είναι διαφορετική από εκείνη που χρησιμοποιείται στη σχετική ενωσιακή διάταξη, δημιουργεί δικό της κανονιστικό περιεχόμενο. Σύμφωνα με το άρθρο 2 παράγραφος 1 της Συνθήκης, η αποκλειστική αρμοδιότητα της Ένωσης σε θέματα νομισματικής πολιτικής σημαίνει ότι τα κράτη-μέλη δεν μπορούν να θεσπίζουν διατάξεις οι οποίες, υπό το πρίσμα του σκοπού και του περιεχομένου τους, θέτουν νομικούς κανόνες που διέπουν τη χρήση του ευρώ ως ενιαίου νομίσματος, εκτός εάν τα κράτη-μέλη έχουν εξουσιοδοτηθεί προς τούτο.[24] Στο πλαίσιο αυτό, η έννοια της νομισματικής πολιτικής δεν περιορίζεται στη λειτουργική εφαρμογή της, η οποία, σύμφωνα με το άρθρο 127 παράγραφος 2, πρώτη περίπτωση, της Συνθήκης, αποτελεί ένα από τα βασικά καθήκοντα του Ευρωσυστήματος. Έχει επίσης μια κανονιστική διάσταση που αποσκοπεί στη διασφάλιση του καθεστώτος του ευρώ ως ενιαίου νομίσματος.[25]
Σε εξαιρετικές περιστάσεις, είναι δυνατή η αυτούσια αναπαραγωγή σχετικών διατάξεων του ενωσιακού δικαίου που έχουν ευθεία εφαρμογή στην έννομη τάξη του κράτους-μέλους για λόγους συνοχής και καλύτερης κατανόησης από τα πρόσωπα που αφορούν. Όταν υφίστανται τέτοιου είδους περιστάσεις που επιτρέπουν την αναπαραγωγή διατάξεων του ενωσιακού δικαίου που έχουν ευθεία εφαρμογή, οι διατάξεις αυτές θα πρέπει να αναπαράγονται επακριβώς και χωρίς να αλλάζει το λεκτικό.[26] Επιπλέον, οι διατάξεις θα πρέπει να αναπαράγονται μόνο στον βαθμό που το δικαιολογούν οι εξαιρετικές περιστάσεις. Ωστόσο, οι ως άνω εξαιρετικές περιστάσεις δεν συντρέχουν όταν οι διατάξεις του ενωσιακού δικαίου που έχουν ευθεία εφαρμογή είναι επαρκώς συνεκτικές και πλήρεις και ως εκ τούτου δεν είναι αναγκαία η επανάληψή τους ή η αποτύπωσή τους στο εθνικό δίκαιο.[27] Όταν οι διατάξεις του ενωσιακού δικαίου που έχουν ευθεία εφαρμογή είναι απλώς συναφείς με τους τομείς που καλύπτονται από το εθνικό δίκαιο, το εθνικό δίκαιο δεν χρειάζεται να παραπέμπει σε αυτές. Στον βαθμό που το εθνικό δίκαιο αναπαράγει, όταν είναι αναγκαίο για τους προαναφερθέντες λόγους, διατάξεις του ενωσιακού δικαίου που έχουν ευθεία εφαρμογή, θα πρέπει ρητώς να το αναφέρει και να διευκρινίζει ότι οι διατάξεις του είναι είτε “σε συμφωνία” είτε “σε συμμόρφωση” με τις σχετικές διατάξεις του ενωσιακού δικαίου, σε περιπτώσεις όπου οι τελευταίες απλώς αναπαράγονται για να εντάξουν το εθνικό δίκαιο στο ευρύτερο πλαίσιο, ή ότι ισχύουν “με την επιφύλαξη” των σχετικών διατάξεων του ενωσιακού δικαίου, σε περιπτώσεις όπου μια εθνική αρχή ασκεί αρμοδιότητες εκτός και πέρα αυτών που ασκούνται εντός του ΕΣΚΤ και του Ευρωσυστήματος.[28]
Επιπλέον, προκειμένου να επιτευχθεί και να διατηρηθεί η συμβατότητα της εθνικής νομοθεσίας με τις Συνθήκες και το Καταστατικό του ΕΣΚΤ, τα θεσμικά όργανα της ΕΕ και τα κράτη-μέλη πρέπει να ζητούν τη γνώμη της ΕΚΤ όσον αφορά σχέδια νομοθετικών διατάξεων στο πεδίο των αρμοδιοτήτων της, σύμφωνα με τα άρθρα 127(4) και 282(5) της Συνθήκης και το άρθρο 4 του Καταστατικού του ΕΣΚΤ. Η Απόφαση 98/415/ΕΚ του Συμβουλίου[29] απαιτεί ρητώς από τα κράτη-μέλη να λαμβάνουν τα αναγκαία μέτρα για την εκπλήρωση αυτής της υποχρέωσης.
2.2.3 Ανεξαρτησία των ΕθνΚΤ
Όσον αφορά την ανεξαρτησία των κεντρικών τραπεζών, η εθνική νομοθεσία των κρατών-μελών που εντάχθηκαν στην ΕΕ το 2004, το 2007 ή το 2013 έπρεπε να έχει προσαρμοστεί ώστε να συνάδει προς τις σχετικές διατάξεις της Συνθήκης και του Καταστατικού του ΕΣΚΤ και οι εν λόγω προσαρμογές έπρεπε να έχουν τεθεί σε ισχύ έως την 1η Μαΐου 2004, την 1η Ιανουαρίου 2007 και την 1η Ιουλίου 2013 αντίστοιχα.[30] Η Σουηδία ήταν υποχρεωμένη να θέσει σε ισχύ τις αναγκαίες προσαρμογές το αργότερο μέχρι την ημερομηνία ίδρυσης του ΕΣΚΤ, την 1η Ιουνίου 1998.
2.2.3.1 Η ανεξαρτησία των κεντρικών τραπεζών
Τον Νοέμβριο του 1995 το ΕΝΙ συνέταξε κατάλογο με τα χαρακτηριστικά της ανεξαρτησίας των κεντρικών τραπεζών (επακολούθησε λεπτομερής περιγραφή τους στην Έκθεση για τη Σύγκλιση του 1998), τα οποία αποτέλεσαν τότε τη βάση για την αξιολόγηση της εθνικής νομοθεσίας των κρατών-μελών, ιδίως των καταστατικών των ΕθνΚΤ. Η έννοια της ανεξαρτησίας των κεντρικών τραπεζών περιλαμβάνει διάφορους τύπους ανεξαρτησίας που πρέπει να αξιολογούνται χωριστά, δηλ. τη λειτουργική, τη θεσμική, την προσωπική και την οικονομική ανεξαρτησία. Τα τελευταία χρόνια αυτές οι πτυχές της ανεξαρτησίας των κεντρικών τραπεζών αναλύθηκαν διεξοδικότερα στις γνώμες που εξέδωσε η ΕΚΤ. Αυτές αποτελούν και τη βάση για την αξιολόγηση του βαθμού σύγκλισης της εθνικής νομοθεσίας των κρατών-μελών με παρέκκλιση προς τις Συνθήκες και το Καταστατικό του ΕΣΚΤ.
2.2.3.2 Λειτουργική ανεξαρτησία
Η ανεξαρτησία των κεντρικών τραπεζών δεν αποτελεί αυτοσκοπό, αλλά απαραίτητο μέσο για την επίτευξη ενός σκοπού ο οποίος πρέπει να έχει οριστεί με σαφήνεια και να υπερισχύει κάθε άλλου σκοπού. Για να υπάρχει λειτουργική ανεξαρτησία, ο πρωταρχικός σκοπός κάθε ΕθνΚΤ πρέπει να ορίζεται κατά τρόπο ώστε να υπάρχει σαφήνεια και ασφάλεια δικαίου και να συνάδει πλήρως προς τον πρωταρχικό σκοπό που καθιερώνει η Συνθήκη, δηλ. τη σταθερότητα των τιμών. Προς τούτο θα πρέπει να παρέχονται στην ΕθνΚΤ τα αναγκαία μέσα και εργαλεία ώστε να επιτυγχάνει αυτό τον σκοπό ανεξάρτητα από οποιαδήποτε άλλη αρμόδια αρχή. Η επιταγή της Συνθήκης περί ανεξαρτησίας των κεντρικών τραπεζών αντανακλά τη γενικώς κρατούσα άποψη ότι ο πρωταρχικός σκοπός, που είναι η σταθερότητα των τιμών, υπηρετείται καλύτερα από ένα πλήρως ανεξάρτητο ίδρυμα με επακριβώς καθορισμένη αποστολή. Η ανεξαρτησία των κεντρικών τραπεζών είναι απόλυτα συμβατή με την υποχρέωσή τους να λογοδοτούν για τις αποφάσεις τους, η οποία συμβάλλει σημαντικά στην ενίσχυση της εμπιστοσύνης προς το καθεστώς ανεξαρτησίας τους. Αυτό προϋποθέτει διαφάνεια και διάλογο με τρίτους.
Σε ό,τι αφορά το χρονικό πλαίσιο, η Συνθήκη δεν διευκρινίζει πότε οι ΕθνΚΤ των κρατών-μελών με παρέκκλιση υποχρεούνται να συμμορφωθούν με τον πρωταρχικό σκοπό της σταθερότητας των τιμών, κατά τα προβλεπόμενα στα άρθρα 127(1) και 282(2) της Συνθήκης και στο άρθρο 2 του Καταστατικού του ΕΣΚΤ. Όσον αφορά τα κράτη-μέλη που εντάχθηκαν στην ΕΕ μετά την εισαγωγή του ευρώ, δεν είναι σαφές κατά πόσον αυτή η υποχρέωση ισχύει από την ημερομηνία προσχώρησης ή από την ημερομηνία υιοθέτησης του ευρώ από τα εν λόγω κράτη-μέλη. Ενώ το άρθρο 127(1) της Συνθήκης δεν ισχύει για τα κράτη-μέλη με παρέκκλιση (βλ. άρθρο 139(2)(γ) της Συνθήκης), το άρθρο 2 του Καταστατικού του ΕΣΚΤ ισχύει για αυτά (βλ. άρθρο 42.1 του Καταστατικού του ΕΣΚΤ). Η ΕΚΤ φρονεί ότι η υποχρέωση των ΕθνΚΤ να έχουν ως πρωταρχικό σκοπό τους τη σταθερότητα των τιμών ισχύει από την 1η Ιουνίου 1998 για τη Σουηδία και από την 1η Μαΐου 2004, την 1η Ιανουαρίου 2007 και την 1η Ιουλίου 2013 για τα κράτη-μέλη που προσχώρησαν στην ΕΕ αυτές τις ημερομηνίες. Η άποψη αυτή βασίζεται στο γεγονός ότι μία από τις κατευθυντήριες αρχές της ΕΕ, δηλ. η διατήρηση της σταθερότητας των τιμών (άρθρο 119 της Συνθήκης), ισχύει και για τα κράτη-μέλη με παρέκκλιση. Βασίζεται επίσης σε έναν από τους σκοπούς της Συνθήκης, σύμφωνα με τον οποίο τα κράτη-μέλη καταβάλλουν κάθε δυνατή προσπάθεια ώστε να επιτύχουν μακροοικονομική σύγκλιση, συμπεριλαμβανομένης της σταθερότητας των τιμών, προς την οποία άλλωστε κατατείνουν και οι τακτικές εκθέσεις της ΕΚΤ και της Ευρωπαϊκής Επιτροπής. Το συμπέρασμα αυτό βασίζεται στο σκεπτικό που υπαγορεύει την ανεξαρτησία των κεντρικών τραπεζών, σύμφωνα με το οποίο η ανεξαρτησία δικαιολογείται μόνο όταν η σταθερότητα των τιμών αποτελεί τον πρωταρχικό σκοπό.
Οι αξιολογήσεις κατά χώρα στην παρούσα έκθεση βασίζονται στα παραπάνω συμπεράσματα σε ό,τι αφορά το χρονικό πλαίσιο της υποχρέωσης των ΕθνΚΤ των κρατών-μελών με παρέκκλιση να θέτουν τη σταθερότητα των τιμών ως τον πρωταρχικό τους σκοπό.
2.2.3.3 Θεσμική ανεξαρτησία
Η θεσμική ανεξαρτησία αντικατοπτρίζεται στο άρθρο 130 της Συνθήκης και στο άρθρο 7 του Καταστατικού του ΕΣΚΤ. Αυτά τα δύο άρθρα απαγορεύουν στις ΕθνΚΤ και στα μέλη των οργάνων λήψεως αποφάσεών τους να ζητούν ή να δέχονται υποδείξεις από θεσμικά όργανα ή οργανισμούς της ΕΕ, κυβερνήσεις κρατών-μελών ή οποιοδήποτε άλλον φορέα. Απαγορεύουν επίσης σε όργανα, οργανισμούς, υπηρεσίες και φορείς της ΕΕ και σε κυβερνήσεις κρατών-μελών να επιδιώκουν να ασκούν επιρροή σε εκείνα τα μέλη των οργάνων λήψεως αποφάσεων των ΕθνΚΤ που μπορούν με τις αποφάσεις τους να επηρεάσουν την εκ μέρους των ΕθνΚΤ εκπλήρωση καθηκόντων σχετικών με το ΕΣΚΤ. Προκειμένου η εθνική νομοθεσία να αναπαράγει το άρθρο 130 της Συνθήκης και το άρθρο 7 του Καταστατικού του ΕΣΚΤ, θα πρέπει να αντανακλά και τις δύο απαγορεύσεις και να μην περιορίζει το πεδίο εφαρμογής τους.[31] Η αναγνώριση αυτής της ανεξαρτησίας των κεντρικών τραπεζών δεν συνεπάγεται ότι αυτές εξαιρούνται από κάθε κανόνα δικαίου ή ότι είναι ανεπηρέαστες από κάθε είδους νομοθεσία.[32]
Ανεξαρτήτως του αν μια ΕθνΚΤ έχει συσταθεί και λειτουργεί ως κρατικός οργανισμός, ως ιδιάζον νομικό πρόσωπο δημοσίου δικαίου ή απλώς ως ανώνυμος εταιρία, υπάρχει κίνδυνος ο ιδιοκτήτης της να ασκεί επιρροή στη λήψη αποφάσεων επί θεμάτων σχετικών με τα καθήκοντα που αφορούν το ΕΣΚΤ, λόγω της ιδιοκτησιακής σχέσης.[33] Η επιρροή αυτή, είτε ασκείται μέσω των δικαιωμάτων των μετόχων είτε με άλλο τρόπο, είναι δυνατόν να θίγει την ανεξαρτησία της ΕθνΚΤ και ως εκ τούτου πρέπει να περιορίζεται διά νόμου.
Το νομικό πλαίσιο των κεντρικών τραπεζών πρέπει να παρέχει μια σταθερή και μακροπρόθεσμη βάση για τη λειτουργία μιας κεντρικής τράπεζας. Συχνές μεταβολές του θεσμικού πλαισίου μιας ΕθνΚΤ, οι οποίες επηρεάζουν τη σταθερότητά της σε επίπεδο οργάνωσης και διακυβέρνησης, θα μπορούσαν να επηρεάσουν δυσμενώς τη θεσμική ανεξαρτησία της εν λόγω ΕθνΚΤ.[34]
Απαγόρευση υποδείξεων
Το δικαίωμα τρίτων να παρέχουν υποδείξεις στις ΕθνΚΤ, στα όργανα λήψεως αποφάσεών τους ή στα μέλη αυτών όσον αφορά καθήκοντα σχετικά με το ΕΣΚΤ είναι ασύμβατο προς τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.
Οποιαδήποτε συμμετοχή μιας ΕθνΚΤ στην εφαρμογή μέτρων ενίσχυσης της χρηματοπιστωτικής σταθερότητας πρέπει να είναι συμβατή προς τη Συνθήκη, δηλ. οι λειτουργίες μιας ΕθνΚΤ πρέπει να εκτελούνται κατά τρόπο πλήρως συμβατό προς τη λειτουργική, τη θεσμική και την οικονομική ανεξαρτησία της, προκειμένου να διασφαλίζεται η ορθή εκτέλεση των καθηκόντων της με βάση τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.[35] Στον βαθμό που η εθνική νομοθεσία προβλέπει ρόλο της ΕθνΚΤ πέραν των συμβουλευτικών λειτουργιών και απαιτεί την ανάληψη πρόσθετων καθηκόντων εκ μέρους της ΕθνΚΤ, πρέπει να εξασφαλίζεται ότι αυτά δεν επηρεάζουν από λειτουργικής και οικονομικής πλευράς την ικανότητα της ΕθνΚΤ να εκτελεί τα σχετικά με το ΕΣΚΤ καθήκοντά της.[36] Επιπλέον, όταν μετέχουν εκπρόσωποι της ΕθνΚΤ σε συλλογικά εποπτικά όργανα λήψεως αποφάσεων ή άλλες αρχές, πρέπει να λαμβάνεται δέουσα μέριμνα για τα εχέγγυα προσωπικής ανεξαρτησίας των μελών των οργάνων λήψεως αποφάσεων της ΕθνΚΤ.[37]
Απαγόρευση έγκρισης, αναστολής, ακύρωσης ή αναβολής αποφάσεων
Το δικαίωμα οποιουδήποτε τρίτου να εγκρίνει, να αναστέλλει, να ακυρώνει ή να αναβάλλει αποφάσεις μιας ΕθνΚΤ όσον αφορά καθήκοντα που σχετίζονται με το ΕΣΚΤ είναι ασύμβατο προς τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.[38]
Απαγόρευση προληπτικού ελέγχου αποφάσεων για νομικούς λόγους
Το δικαίωμα οποιουδήποτε οργάνου, πέραν των ανεξάρτητων δικαστηρίων, να ασκεί προληπτικό έλεγχο για νομικούς λόγους σε αποφάσεις που αφορούν την εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ είναι ασύμβατο προς τη Συνθήκη και το Καταστατικό του ΕΣΚΤ, καθώς η εκτέλεση αυτών των καθηκόντων δεν υπόκειται σε επαναξιολόγηση σε πολιτικό επίπεδο. Το δικαίωμα του Διοικητή μιας ΕθνΚΤ να αναστέλλει για νομικούς λόγους την εφαρμογή αποφάσεων του ΕΣΚΤ ή οργάνων λήψεως αποφάσεων της ΕθνΚΤ και εν συνεχεία να τις παραπέμπει σε πολιτικά όργανα για να λάβουν οριστική απόφαση ισοδυναμεί με το να ζητά υποδείξεις από τρίτους.
Απαγόρευση συμμετοχής σε όργανα λήψεως αποφάσεων μιας ΕθνΚΤ με δικαίωμα ψήφου
Δεν είναι συμβατή με τη Συνθήκη και το Καταστατικό του ΕΣΚΤ η συμμετοχή εκπροσώπων τρίτων στα όργανα λήψεως αποφάσεων μιας ΕθνΚΤ με δικαίωμα ψήφου σε θέματα εκτέλεσης καθηκόντων της ΕθνΚΤ που σχετίζονται με το ΕΣΚΤ, ακόμη και αν η ψήφος αυτή δεν είναι αποφασιστική.[39] Μια τέτοια συμμετοχή, ακόμη και χωρίς δικαίωμα ψήφου, δεν είναι συμβατή με τη Συνθήκη και το Καταστατικό του ΕΣΚΤ όταν παρεμβαίνει στην εκτέλεση καθηκόντων που σχετίζονται με το ΕΣΚΤ από το εν λόγω όργανο λήψεως αποφάσεων ή όταν θέτει σε κίνδυνο τη συμμόρφωση προς το καθεστώς εμπιστευτικότητας του ΕΣΚΤ.[40]
Απαγόρευση εκ των προτέρων διαβούλευσης σχετικά με απόφαση μιας ΕθνΚΤ
Ρητή καταστατική διάταξη που υποχρεώνει την ΕθνΚΤ να συμβουλεύεται εκ των προτέρων τρίτους σχετικά με τις αποφάσεις της παρέχει σ' αυτούς τους τρίτους έναν επίσημο μηχανισμό ώστε να επηρεάζουν την τελική απόφαση, και συνεπώς είναι ασύμβατη προς τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.
Πάντως, ο διάλογος μεταξύ μιας ΕθνΚΤ και τρίτων, ακόμη και όταν βασίζεται σε καταστατικές υποχρεώσεις περί παροχής πληροφοριών και ανταλλαγής απόψεων, είναι συμβατός προς την ανεξαρτησία της κεντρικής τράπεζας, υπό την προϋπόθεση ότι:
- δεν καταλήγει σε παρακώλυση της ανεξαρτησίας των μελών των οργάνων λήψεως αποφάσεων της ΕθνΚΤ,
- γίνεται πλήρως σεβαστό το ειδικό καθεστώς που διέπει τους Διοικητές των ΕθνΚΤ ως μέλη των οργάνων λήψεως αποφάσεων της ΕΚΤ και
- τηρούνται οι επιταγές περί εμπιστευτικότητας που απορρέουν από τις διατάξεις του Καταστατικού.[41]
Απαλλαγή των μελών των οργάνων λήψεως αποφάσεων των ΕθνΚΤ από κάθε ευθύνη
Καταστατικές διατάξεις που αφορούν την εκ μέρους τρίτων (π.χ. κυβερνήσεων) απαλλαγή των μελών των οργάνων λήψεως αποφάσεων της ΕθνΚΤ από κάθε ευθύνη (π.χ. σε σχέση με τον οικονομικό απολογισμό) πρέπει να περιέχουν επαρκείς ασφαλιστικές δικλίδες ώστε η εξουσία αυτή να μην επηρεάζει δυσμενώς τη δυνατότητα του μέλους της εν λόγω ΕθνΚΤ να αποφασίζει ανεξάρτητα επί θεμάτων σχετικών με το ΕΣΚΤ (ή να εφαρμόζει τις αποφάσεις που λαμβάνονται σε επίπεδο ΕΣΚΤ). Συνιστάται η εισαγωγή σχετικής ρητής διάταξης στα καταστατικά των ΕθνΚΤ.
Σχέση μεταξύ της εθνικής νομοθεσίας και του πλαισίου δεοντολογίας που έχει θεσπίσει η ΕΚΤ
Η εθνική νομοθεσία, συμπεριλαμβανομένης της νομοθεσίας που ενσωματώνει ενωσιακή νομοθεσία στο εθνικό δίκαιο, ισχύει με την επιφύλαξη του πλαισίου δεοντολογίας που έχει θεσπίσει η ΕΚΤ προκειμένου να διασφαλίζεται η ανεξαρτησία της ΕΚΤ και των ΕθνΚΤ κατά την άσκηση των εξουσιών και την εκτέλεση των καθηκόντων και υποχρεώσεων που τους ανατίθενται από τις Συνθήκες και το Καταστατικό του ΕΣΚΤ, καθώς το πλαίσιο αυτό έχει το δικό του πεδίο εφαρμογής και τη δική του νομική βάση.[42] Προς αποφυγήν αμφιβολιών, ο εθνικός νομοθέτης ενδέχεται να κρίνει σκόπιμο να το διευκρινίσει στο πλαίσιο της σχετικής εθνικής νομοθεσίας.
2.2.3.4 Προσωπική ανεξαρτησία
Το άρθρο 130 της Συνθήκης και τα άρθρα 7 και 14.2 του Καταστατικού του ΕΣΚΤ διασφαλίζουν περαιτέρω την ανεξαρτησία των κεντρικών τραπεζών, με ειδικές διατάξεις για τα μέλη των οργάνων λήψεως αποφάσεων και τους Διοικητές των ΕθνΚΤ. Οι Διοικητές είναι μέλη του Γενικού Συμβουλίου της ΕΚΤ και γίνονται μέλη του Διοικητικού Συμβουλίου από τη στιγμή που τα αντίστοιχα κράτη-μέλη υιοθετούν το ευρώ. Οι Διοικητές δεν μπορούν να θεωρούνται εκπρόσωποι κράτους-μέλους όταν ασκούν τα καθήκοντά τους ως μέλη του Διοικητικού Συμβουλίου ή του Γενικού Συμβουλίου της ΕΚΤ.[43] Το άρθρο 14.2 του Καταστατικού του ΕΣΚΤ ορίζει ότι τα καταστατικά των ΕθνΚΤ πρέπει να προβλέπουν ειδικότερα ότι η θητεία του Διοικητή δεν θα είναι μικρότερη από πέντε έτη. Το άρθρο επίσης παρέχει προστασία κατά της αυθαίρετης απαλλαγής των Διοικητών από τα καθήκοντά τους, προβλέποντας ότι αυτή είναι δυνατή μόνο εάν δεν πληρούν πλέον τις απαραίτητες προϋποθέσεις για την εκτέλεση των καθηκόντων τους ή εάν διαπράξουν βαρύ παράπτωμα. Σε αυτές τις περιπτώσεις, το άρθρο 14.2 του Καταστατικού του ΕΣΚΤ προβλέπει τη δυνατότητα προσφυγής στο Δικαστήριο της Ευρωπαϊκής Ένωσης, το οποίο έχει την εξουσία να ακυρώσει την εθνική απόφαση που έχει ληφθεί για απαλλαγή ενός Διοικητή από τα καθήκοντά του.[44] Για τους σκοπούς του άρθρου 14.2 του Καταστατικού του ΕΣΚΤ, η παύση ενός Διοικητή μπορεί να ισοδυναμεί ουσιαστικά με απαλλαγή από τα καθήκοντά του.[45] Τα καταστατικά των ΕθνΚΤ θα πρέπει να συμμορφώνονται προς τη διάταξη αυτή κατά τα ακολούθως οριζόμενα.
Το άρθρο 130 της Συνθήκης απαγορεύει στις εθνικές κυβερνήσεις και άλλα όργανα να επηρεάζουν τα μέλη των οργάνων λήψεως αποφάσεων των ΕθνΚΤ κατά την εκτέλεση των καθηκόντων τους. Ειδικότερα, τα κράτη-μέλη δεν πρέπει να επιδιώκουν να επηρεάζουν τα μέλη των οργάνων λήψεως αποφάσεων των ΕθνΚΤ τροποποιώντας εθνικές νομοθετικές διατάξεις που επηρεάζουν τις αμοιβές τους. Αυτές οι τροποποιήσεις θα πρέπει, κατ' αρχήν, να ισχύουν μόνο για μελλοντικούς διορισμούς.[46] Ωστόσο, μεταβολές στις αποδοχές των μελών των οργάνων λήψεως αποφάσεων των ΕθνΚΤ οι οποίες αποφασίζονται από τα όργανα λήψεως αποφάσεων της ίδιας της ΕθνΚΤ και βασίζονται σε αντικειμενικά κριτήρια – για παράδειγμα μέσω συγκριτικής ανάλυσης των μισθών με σκοπό τη διασφάλιση αναλογικότητας μεταξύ των διαφόρων ιεραρχικών θέσεων μιας ΕθνΚΤ – δεν παραβαίνουν τις προϋποθέσεις ανεξαρτησίας που προβλέπει το άρθρο 130 της Συνθήκης.[47]
Ελάχιστη θητεία Διοικητών
Σύμφωνα με το άρθρο 14.2 του Καταστατικού του ΕΣΚΤ, τα καταστατικά των ΕθνΚΤ πρέπει να προβλέπουν ότι η θητεία του Διοικητή δεν θα είναι μικρότερη από πέντε έτη. Αυτό δεν αποκλείει θητεία μεγαλύτερης διάρκειας, ενώ στην περίπτωση θητείας αόριστης διάρκειας δεν απαιτείται προσαρμογή των καταστατικών εφόσον οι λόγοι απαλλαγής του Διοικητή από τα καθήκοντά του είναι σύμφωνοι με τους αναφερόμενους στο άρθρο 14.2 του Καταστατικού του ΕΣΚΤ. Θητεία μικρότερης διάρκειας δεν δικαιολογείται, ακόμη και αν εφαρμόζονται μόνο για μια μεταβατική περίοδο.[48] Εάν η εθνική νομοθεσία προβλέπει ηλικία υποχρεωτικής συνταξιοδότησης, θα πρέπει να εξασφαλίζεται ότι αυτή δεν διακόπτει την ελάχιστη διάρκεια της θητείας του Διοικητή, όπως αυτή ορίζεται στο άρθρο 14.2 του Καταστατικού του ΕΣΚΤ, η οποία υπερισχύει έναντι όποιας ηλικίας υποχρεωτικής συνταξιοδότησης θα εφαρμοζόταν άλλως στην περίπτωσή του.[49] Όταν τροποποιείται το καταστατικό της οικείας ΕθνΚΤ, ο τροποποιητικός νόμος πρέπει να διασφαλίζει τη θητεία του Διοικητή και άλλων μελών των οργάνων λήψεως αποφάσεων που μετέχουν στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ.[50]
Λόγοι απαλλαγής Διοικητών από τα καθήκοντά τους
Τα καταστατικά των ΕθνΚΤ θα πρέπει να εξασφαλίζουν ότι ο Διοικητής δεν μπορεί να παυθεί για λόγους πέραν αυτών που προβλέπονται στο άρθρο 14.2 του Καταστατικού του ΕΣΚΤ. Σκοπός αυτής της επιταγής βάσει του εν λόγω άρθρου είναι να εμποδίζει τις αρχές που συμμετέχουν στον διορισμό των Διοικητών, ιδίως την κυβέρνηση και το κοινοβούλιο της αντίστοιχης χώρας, να παύουν αυθαίρετα τους Διοικητές. Τα καταστατικά των ΕθνΚΤ θα πρέπει είτε να απαλείφουν κάθε ασυμβατότητα προς τους λόγους απαλλαγής των Διοικητών από τα καθήκοντά τους που προβλέπονται στο άρθρο 14.2 του Καταστατικού του ΕΣΚΤ, είτε να παραλείπουν οποιαδήποτε αναφορά σε λόγους παύσης (δεδομένου ότι το άρθρο 14.2 έχει ευθεία εφαρμογή).[51] Μετά την εκλογή ή τον διορισμό τους, οι Διοικητές δεν μπορούν να απαλλαγούν από τα καθήκοντά τους παρά μόνο υπό τους όρους που αναφέρονται στο άρθρο 14.2 του Καταστατικού του ΕΣΚΤ, έστω και αν δεν έχουν αναλάβει ακόμη τα καθήκοντά τους. Δεδομένου ότι οι προϋποθέσεις υπό τις οποίες ένας Διοικητής μπορεί να απαλλαγεί από τα καθήκοντά του αποτελούν αυτόνομες έννοιες του ενωσιακού δικαίου, η εφαρμογή και ερμηνεία τους δεν εξαρτώνται από το εκάστοτε εθνικό πλαίσιο.[52] Εν τέλει, εναπόκειται στο Δικαστήριο της Ευρωπαϊκής Ένωσης, στο πλαίσιο των αρμοδιοτήτων που του αναθέτει το άρθρο 14.2, δεύτερο εδάφιο, του Καταστατικού του ΕΣΚΤ, να ερμηνεύει τις έννοιες αυτές.[53]
Διασφάλιση της θητείας και λόγοι απαλλαγής από τα καθήκοντα άλλων (πλην των Διοικητών) μελών των οργάνων λήψεως αποφάσεων των ΕθνΚΤ που μετέχουν στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ
Η εφαρμογή των ίδιων κανόνων για τη διασφάλιση της θητείας και τους λόγους απαλλαγής Διοικητών από τα καθήκοντά τους και σε άλλα μέλη των οργάνων λήψεως αποφάσεων των ΕθνΚΤ που μετέχουν στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ εγγυάται την προσωπική ανεξαρτησία αυτών των προσώπων.[54] Το άρθρο 130 της Συνθήκης και το άρθρο 7 του Καταστατικού του ΕΣΚΤ αναφέρονται στα “μέλη των οργάνων λήψεως αποφάσεων” των ΕθνΚΤ και όχι ειδικά στους Διοικητές. Αυτό ισχύει ιδίως στις περιπτώσεις όπου ο Διοικητής είναι “πρώτος μεταξύ ίσων” σε σχέση με τα άλλα μέλη και με ισότιμη ψήφο ή όταν αυτά τα άλλα μέλη μετέχουν στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ.
Δικαίωμα προσφυγής στη δικαιοσύνη
Οι Διοικητές και τα άλλα μέλη των οργάνων λήψεως αποφάσεων των ΕθνΚΤ πρέπει να έχουν το δικαίωμα προσφυγής ενώπιον ανεξάρτητων δικαστηρίων κατά οποιασδήποτε απόφασης περί απαλλαγής αυτών από τα καθήκοντά τους, ούτως ώστε να περιορίζονται τα περιθώρια χρήσης διακριτικής ευχέρειας εκ μέρους των πολιτικών οργάνων κατά την αξιολόγηση των λόγων μιας τέτοιας απόφασης.
Το άρθρο 14.2 του Καταστατικού του ΕΣΚΤ ορίζει ότι Διοικητής ο οποίος έχει παυθεί μπορεί να προσβάλει τη σχετική απόφαση ενώπιον του Δικαστηρίου της Ευρωπαϊκής Ένωσης. Το Δικαστήριο της Ευρωπαϊκής Ένωσης έχει την εξουσία να ακυρώσει εθνικά μέτρα που προβλέπουν παύση εάν διαπιστωθεί ότι αντιβαίνουν στο δίκαιο της Ένωσης.
Βάσει του άρθρου 130 της Συνθήκης και του άρθρου 7 του Καταστατικού του ΕΣΚΤ, η εθνική νομοθεσία θα πρέπει να προβλέπει δικαίωμα προσφυγής ενώπιον των εθνικών δικαστηρίων κατά απόφασης για την παύση μελών των οργάνων λήψεως αποφάσεων της ΕθνΚΤ (πλην των Διοικητών) τα οποία μετέχουν στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ.[55] Αυτό το δικαίωμα είναι δυνατόν να ανάγεται σε γενικούς κανόνες δικαίου ή να θεσπίζεται και με ειδική διάταξη. Μολονότι είναι δυνατή η επίκληση των γενικών κανόνων δικαίου, για λόγους ασφάλειας δικαίου θα ήταν σκόπιμο αυτό το δικαίωμα να προβλέπεται και ειδικώς.
Ασφαλιστικές δικλίδες έναντι συγκρούσεων συμφερόντων
Για να υπάρχει προσωπική ανεξαρτησία, θα πρέπει επίσης να λαμβάνεται μέριμνα ώστε να μην ανακύπτουν συγκρούσεις συμφερόντων μεταξύ των καθηκόντων μελών οργάνων λήψεως αποφάσεων των ΕθνΚΤ που εμπλέκονται στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ έναντι της οικείας ΕθνΚΤ (και επίσης των διοικητών έναντι επίσης της ΕΚΤ) και άλλων λειτουργιών τις οποίες τυχόν ασκούν τα μέλη των εν λόγω οργάνων λήψεως αποφάσεων και οι οποίες μπορούν να θέσουν σε κίνδυνο την προσωπική τους ανεξαρτησία.[56] Η ιδιότητα του μέλους οργάνου λήψεως αποφάσεων εμπλεκόμενου στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ είναι κατ' αρχήν ασυμβίβαστη προς την άσκηση άλλων λειτουργιών που θα μπορούσαν να οδηγήσουν σε σύγκρουση συμφερόντων. Ειδικότερα, τα μέλη των εν λόγω οργάνων λήψεως αποφάσεων δεν επιτρέπεται να κατέχουν θέσεις ή να έχουν συμφέροντα που είναι δυνατόν να επηρεάσουν τις δραστηριότητές τους, δηλ. είτε να κατέχουν θέσεις στην εκτελεστική ή νομοθετική λειτουργία του κράτους ή σε περιφερειακές ή τοπικές διοικητικές αρχές είτε να συμμετέχουν σε επιχειρήσεις. Ιδιαίτερη μέριμνα πρέπει να λαμβάνεται ώστε να αποφεύγονται πιθανές συγκρούσεις συμφερόντων στην περίπτωση μη εκτελεστικών μελών των οργάνων λήψεως αποφάσεων.
2.2.3.5 Οικονομική ανεξαρτησία
Η ανεξαρτησία μιας ΕθνΚΤ στο σύνολό της μπορεί να τεθεί σε κίνδυνο εάν αυτή δεν διαθέτει επαρκείς οικονομικούς πόρους που να της εξασφαλίζουν αυτονομία κατά την εκπλήρωση της αποστολής της, δηλ. κατά την εκτέλεση των σχετικών με το ΕΣΚΤ καθηκόντων που της ανατίθενται σύμφωνα με τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.[57]
Τα κράτη-μέλη δεν πρέπει να περιάγουν τις ΕθνΚΤ σε κατάσταση ανεπάρκειας οικονομικών πόρων[58] ώστε αυτές να αδυνατούν να ασκήσουν τα καθήκοντά τους που αφορούν κατά περίπτωση είτε το ΕΣΚΤ είτε το Ευρωσύστημα. Αυτό θα συνέβαινε εάν, για παράδειγμα, μια ΕθνΚΤ δεν έχει τη δυνατότητα να συσσωρεύει επαρκείς οικονομικούς πόρους με τη μορφή αποθεματικών ή αποθεμάτων ασφαλείας για την κάλυψη ζημιών, ιδίως ζημιών που προκύπτουν από πράξεις νομισματικής πολιτικής, και εάν το οικείο κράτος-μέλος δεν διασφαλίζει εκ των προτέρων ότι η ΕθνΚΤ διαθέτει τα αναγκαία κεφάλαια για να αναλάβει την οικονομική επιβάρυνση που απορρέει από την άσκηση μιας λειτουργίας εκτός του πεδίου του ΕΣΚΤ (π.χ. κεφάλαια απαραίτητα για την καταβολή τυχόν αποζημιώσεων λόγω αστικής ευθύνης σε σχέση με τη συγκεκριμένη λειτουργία) και παράλληλα παραμένει ικανή να εκτελεί αποτελεσματικά και ανεξάρτητα τα καθήκοντά της στο πλαίσιο του ΕΣΚΤ.[59] Σημειωτέον ότι το άρθρο 28.1 και το άρθρο 30.4 του Καταστατικού του ΕΣΚΤ προβλέπουν ότι η ΕΚΤ έχει τη δυνατότητα να ζητά από τις ΕθνΚΤ να καταβάλλουν πρόσθετες εισφορές στο κεφάλαιό της και να προβαίνουν σε περαιτέρω μεταβιβάσεις συναλλαγματικών διαθεσίμων.[60] Επιπλέον, το άρθρο 33.2 του Καταστατικού του ΕΣΚΤ προβλέπει[61] ότι σε περίπτωση ζημίας της ΕΚΤ και κατά την έκταση που το γενικό αποθεματικό της δεν επαρκεί για την πλήρη κάλυψή της, η ζημία είναι δυνατόν, με απόφαση του Διοικητικού Συμβουλίου της ΕΚΤ, να συμψηφίζεται προς το νομισματικό εισόδημα του αντίστοιχου οικονομικού έτους κατ’ αναλογία και μέχρι του ποσού που κατανέμεται σε κάθε ΕθνΚΤ. Η αρχή της οικονομικής ανεξαρτησίας σημαίνει ότι η συμμόρφωση προς αυτές τις διατάξεις δεν θα πρέπει να θίγει την ικανότητα των ΕθνΚΤ να ασκούν τις λειτουργίες τους.
Για όλους τους ανωτέρω λόγους, η αρχή της οικονομικής ανεξαρτησίας συνεπάγεται επίσης ότι μια ΕθνΚΤ πρέπει να διαθέτει πάντοτε επαρκή κεφαλαιακή βάση. Συγκεκριμένα, πρέπει να αποφεύγονται περιπτώσεις όπου για παρατεταμένη χρονική περίοδο τα ίδια κεφάλαια της ΕθνΚΤ υπολείπονται του ιδρυτικού της κεφαλαίου ή και είναι αρνητικά, συμπεριλαμβανομένων των περιπτώσεων όπου ζημίες που υπερβαίνουν το ύψος του ιδρυτικού κεφαλαίου και των αποθεματικών μεταφέρονται στην επόμενη χρήση.[62] Σε μια τέτοια κατάσταση μπορεί να επηρεαστεί αρνητικά η ικανότητα μιας ΕθνΚΤ να εκτελεί τα συναφή με το ΕΣΚΤ καθήκοντά της. Επιπλέον, μπορεί να κλονιστεί η αξιοπιστία της νομισματικής πολιτικής του Ευρωσυστήματος. Ως εκ τούτου, σε περίπτωση που τα ίδια κεφάλαια μιας ΕθνΚΤ υποχωρήσουν σε επίπεδο κάτω του καταστατικού της κεφαλαίου ή σε αρνητικό επίπεδο, το αντίστοιχο κράτος-μέλος θα πρέπει να παράσχει στην ΕθνΚΤ ένα ποσό κατάλληλου ύψους και τουλάχιστον ίσο με το καταστατικό της κεφάλαιο εντός εύλογου χρονικού διαστήματος, προκειμένου να εξασφαλιστεί η συμμόρφωση προς την αρχή της οικονομικής ανεξαρτησίας. Όσον αφορά την ΕΚΤ, η σημασία του εν λόγω ζητήματος αναγνωρίστηκε από το Συμβούλιο με την έκδοση του Κανονισμού (ΕΚ) αριθ. 1009/2000 του Συμβουλίου.[63] Ο εν λόγω κανονισμός επιτρέπει στο Διοικητικό Συμβούλιο της ΕΚΤ να αποφασίζει αύξηση του κεφαλαίου της ΕΚΤ, προκειμένου το κεφάλαιό της να παραμένει επαρκές για την υποστήριξη των λειτουργιών της,[64] οι δε ΕθνΚΤ θα πρέπει να έχουν την οικονομική δυνατότητα να ανταποκριθούν σε τέτοια απόφαση της ΕΚΤ.
Η έννοια της οικονομικής ανεξαρτησίας θα πρέπει να κρίνεται με γνώμονα το αν τρίτοι μπορούν να ασκούν είτε άμεση είτε έμμεση επιρροή όχι μόνο στα καθήκοντα της ΕθνΚΤ που σχετίζονται με το ΕΣΚΤ, αλλά και στην ικανότητά της να εκπληρώνει την αποστολή της από την άποψη των κατάλληλων οικονομικών πόρων. Στο πλαίσιο αυτό, ιδιαίτερη σημασία έχουν οι ακόλουθες τέσσερις πτυχές της οικονομικής ανεξαρτησίας.[65] Πρόκειται για τα χαρακτηριστικά της οικονομικής ανεξαρτησίας ως προς τα οποία οι ΕθνΚΤ είναι περισσότερο ευάλωτες σε έξωθεν επιρροές.
Καθορισμός του προϋπολογισμού
Εάν τρίτος έχει εξουσία να καθορίζει ή να επηρεάζει τον προϋπολογισμό μιας ΕθνΚΤ, αυτό είναι ασύμβατο προς την οικονομική ανεξαρτησία, εκτός εάν η νομοθεσία περιέχει ρήτρα διασφάλισης σύμφωνα με την οποία η εξουσία αυτή δεν θίγει τους οικονομικούς πόρους που είναι απαραίτητοι για την εκτέλεση των σχετικών με το ΕΣΚΤ καθηκόντων της ΕθνΚΤ.[66]
Λογιστικοί κανόνες
Οι λογαριασμοί κάθε ΕθνΚΤ θα πρέπει να καταρτίζονται σύμφωνα με τους γενικούς λογιστικούς κανόνες ή σύμφωνα με κανόνες που ορίζονται από τα όργανα λήψεως αποφάσεών της. Σε περίπτωση που αυτοί οι κανόνες ορίζονται από τρίτους, τότε θα πρέπει τουλάχιστον να λαμβάνονται υπόψη τα προταθέντα από τα όργανα λήψεως αποφάσεων της ΕθνΚΤ.
Οι ετήσιες λογιστικές καταστάσεις πρέπει να εγκρίνονται από τα όργανα λήψεως αποφάσεων της ΕθνΚΤ, με τη συνδρομή ανεξάρτητων ελεγκτών, και είναι δυνατόν να υπόκεινται σε εκ των υστέρων έγκριση από τρίτους (π.χ. την κυβέρνηση ή το κοινοβούλιο). Τα όργανα λήψεως αποφάσεων της ΕθνΚΤ θα πρέπει να μπορούν να αποφασίζουν επί του υπολογισμού των κερδών ανεξάρτητα και σύμφωνα με επαγγελματικά πρότυπα.
Όταν οι εργασίες μιας ΕθνΚΤ υπόκεινται στον έλεγχο κρατικής ελεγκτικής υπηρεσίας ή άλλου παρόμοιου οργάνου επιφορτισμένου με τον έλεγχο της χρήσης των δημόσιων πόρων, η έκταση του ελέγχου πρέπει να καθορίζεται σαφώς από το νομικό πλαίσιο[67] και να μη θίγει τις δραστηριότητες του ανεξάρτητου εξωτερικού ελεγκτή της ΕθνΚΤ[68] και επιπλέον, σύμφωνα με την αρχή της θεσμικής ανεξαρτησίας, πρέπει να συνάδει προς την απαγόρευση της παροχής υποδείξεων προς τις ΕθνΚΤ και τα όργανα λήψεως αποφάσεων αυτών και να μη συγκρούεται με τα καθήκοντα της ΕθνΚΤ που σχετίζονται με το ΕΣΚΤ.[69] Ο έλεγχος εκ μέρους της κρατικής αρχής δεν πρέπει να βασίζεται σε πολιτικά κριτήρια, πρέπει να είναι ανεξάρτητος και να ακολουθεί αμιγώς επαγγελματικά πρότυπα.[70]
Διανομή κερδών, κεφάλαιο των ΕθνΚΤ και σχηματισμός προβλέψεων
Όσον αφορά τη διανομή των κερδών, το καταστατικό της ΕθνΚΤ μπορεί να ορίζει με ποιον τρόπο διανέμονται τα κέρδη της. Εάν δεν υπάρχουν σχετικές διατάξεις, η απόφαση για τη διάθεση των κερδών πρέπει να λαμβάνεται από τα όργανα λήψεως αποφάσεων της ΕθνΚΤ με επαγγελματικά κριτήρια και δεν πρέπει να υπόκειται στη διακριτική ευχέρεια τρίτων, εκτός εάν με ρητή διάταξη κατοχυρώνεται ότι η εν λόγω διακριτική ευχέρεια δεν θίγει τους οικονομικούς πόρους που είναι αναγκαίοι για την εκτέλεση των σχετικών με το ΕΣΚΤ καθηκόντων της ΕθνΚΤ.[71]
Μεταφορά κερδών στον κρατικό προϋπολογισμό επιτρέπεται μόνο εφόσον έχουν καλυφθεί τυχόν συσσωρευθείσες ζημίες προηγούμενων ετών και έχουν σχηματιστεί οι προβλέψεις που κρίνονται απαραίτητες για τη διασφάλιση της πραγματικής αξίας του κεφαλαίου της ΕθνΚΤ και του ενεργητικού της.[72] Δεν επιτρέπονται προσωρινά ή ad hoc νομοθετικά μέτρα που ισοδυναμούν με παροχή υποδείξεων προς τις ΕθνΚΤ σε σχέση με την κατανομή των κερδών τους.[73]
Τυχόν εισόδημα που συγκεντρώνει η ΕθνΚΤ λόγω της διαχείρισης των επίσημων συναλλαγματικών διαθεσίμων μπορεί να διανέμεται στο κράτος μόνο μέσω της διαδικασίας διανομής των κερδών, όπως ορίζεται στις σχετικές νομοθετικές και καταστατικές διατάξεις.[74] Ομοίως, η επιβολή φόρου στα μη πραγματοποιηθέντα κεφαλαιακά κέρδη μιας ΕθνΚΤ θα συνιστούσε παραβίαση της αρχής της οικονομικής ανεξαρτησίας.[75]
Δεν επιτρέπεται στα κράτη-μέλη να επιβάλλουν μειώσεις του κεφαλαίου των ΕθνΚΤ χωρίς προηγούμενη σύμφωνη γνώμη των οργάνων λήψεως αποφάσεων της ΕθνΚΤ, ούτως ώστε να εξασφαλίζεται ότι η ΕθνΚΤ διατηρεί επαρκείς οικονομικούς πόρους για την εκπλήρωση της αποστολής της ως μέλους του ΕΣΚΤ σύμφωνα με το άρθρο 127(2) της Συνθήκης και το Καταστατικό του ΕΣΚΤ. Για τον ίδιο λόγο, οποιαδήποτε τροποποίηση των κανόνων διανομής των κερδών μιας ΕθνΚΤ μπορεί να προταθεί και να αποφασιστεί μόνο σε στενή συνεργασία με την αντίστοιχη ΕθνΚΤ, η οποία είναι η πλέον κατάλληλη να αξιολογήσει το απαιτούμενο ύψος αποθεματικού κεφαλαίου της.[76] Όσον αφορά τον σχηματισμό προβλέψεων ή αποθεματικών ασφαλείας, οι ΕθνΚΤ πρέπει να είναι ελεύθερες να σχηματίζουν ανεξάρτητα προβλέψεις για να διασφαλίζουν την πραγματική αξία του κεφαλαίου και του ενεργητικού τους. Επίσης, τα κράτη-μέλη δεν δύνανται να εμποδίσουν τον σχηματισμό αποθεματικού κεφαλαίου από τις ΕθνΚΤ στο επίπεδο που είναι αναγκαίο για να εκτελούν τα καθήκοντά τους ως μέλη του ΕΣΚΤ.[77]
Οικονομική ευθύνη για τις εποπτικές αρχές
Στα περισσότερα κράτη-μέλη οι αρχές που είναι αρμόδιες για την εποπτεία του χρηματοπιστωτικού τομέα υπάγονται οργανωτικά στην οικεία ΕθνΚΤ. Όταν οι αρχές αυτές υπόκεινται στις ανεξάρτητες αποφάσεις της ΕθνΚΤ, δεν υφίσταται πρόβλημα. Όταν όμως η νομοθεσία προβλέπει ότι οι εν λόγω εποπτικές αρχές αποφασίζουν αυτοτελώς, είναι σημαντικό οι αποφάσεις τους να μην θέτουν σε κίνδυνο τα οικονομικά της ΕθνΚΤ ως συνόλου. Σε αυτές τις περιπτώσεις, η εθνική νομοθεσία πρέπει να επιτρέπει στην ΕθνΚΤ τον τελικό έλεγχο κάθε απόφασης των εποπτικών αρχών που θα μπορούσε να επηρεάσει την ανεξαρτησία της, ιδίως την οικονομική.[78]
Αυτονομία σε θέματα προσωπικού
Τα κράτη-μέλη δεν επιτρέπεται να περιορίζουν τη δυνατότητα της ΕθνΚΤ να προσλαμβάνει και να απασχολεί το αναγκαίο εξειδικευμένο προσωπικό ώστε να εκπληρώνει ανεξάρτητα τα καθήκοντα που της ανατίθενται από τη Συνθήκη και το Καταστατικό του ΕΣΚΤ.[79] Επίσης, δεν είναι επιτρεπτό η ΕθνΚΤ να περιέρχεται σε κατάσταση τέτοια ώστε να έχει περιορισμένο ή μηδενικό έλεγχο επί του προσωπικού της ή η κυβέρνηση κράτους-μέλους να είναι σε θέση να επηρεάζει την πολιτική της ΕθνΚΤ σε θέματα προσωπικού.[80] Τυχόν τροποποίηση των νομοθετικών διατάξεων που διέπουν τις αποδοχές των μελών των οργάνων λήψεως αποφάσεων και των υπαλλήλων μιας ΕθνΚΤ πρέπει να αποφασίζεται σε στενή και ουσιαστική συνεργασία με την ΕθνΚΤ[81] και να λαμβάνονται δεόντως υπόψη οι απόψεις της ΕθνΚΤ, ώστε αυτή να μπορεί να συνεχίσει να εκτελεί ανεξάρτητα τα καθήκοντά της.[82] Η αυτονομία σε θέματα προσωπικού εκτείνεται και σε θέματα συντάξεων του προσωπικού. Επιπλέον, τροποποιήσεις που οδηγούν σε μειώσεις των αποδοχών του προσωπικού μιας ΕθνΚΤ δεν θα πρέπει να παρεμβαίνουν στην εξουσία της ΕθνΚΤ να διαχειρίζεται τους οικονομικούς της πόρους, συμπεριλαμβανομένων κεφαλαίων που προκύπτουν από τυχόν μειώσεις των μισθών που καταβάλλει.[83]
Δικαιώματα κυριότητας και λοιπά περιουσιακά δικαιώματα
Το δικαίωμα τρίτων να παρεμβαίνουν ή να παρέχουν υποδείξεις στην ΕθνΚΤ σε σχέση με την περιουσία αυτής είναι ασύμβατο προς την αρχή της οικονομικής ανεξαρτησίας.
2.2.4 Eμπιστευτικότητα
Η υποχρέωση τήρησης του επαγγελματικού απορρήτου που επιβάλλεται στο προσωπικό και στα μέλη των οργάνων λήψεως αποφάσεων της ΕΚΤ και των ΕθνΚΤ βάσει του άρθρου 37 του Καταστατικού του ΕΣΚΤ μπορεί να οδηγεί στην πρόβλεψη ανάλογων διατάξεων στα καταστατικά των ΕθνΚΤ ή στη νομοθεσία των κρατών-μελών. Η υπεροχή του δικαίου της ΕΕ και των κανόνων που θεσπίζονται βάσει αυτού συνεπάγεται επίσης ότι η εθνική νομοθεσία για την πρόσβαση τρίτων σε έγγραφα θα πρέπει να συμμορφώνεται με τις συναφείς διατάξεις του δικαίου της ΕΕ, συμπεριλαμβανομένου του άρθρου 37 του Καταστατικού του ΕΣΚΤ, και δεν επιτρέπεται να οδηγεί σε παραβιάσεις του καθεστώτος εμπιστευτικότητας του ΕΣΚΤ.[84] Η πρόσβαση κρατικής ελεγκτικής υπηρεσίας ή παρόμοιου οργάνου σε εμπιστευτικές πληροφορίες και έγγραφα της ΕθνΚΤ πρέπει να περιορίζεται σε ό,τι είναι απαραίτητο για την εκτέλεση των καταστατικών καθηκόντων του οργάνου που λαμβάνει τις πληροφορίες και να μη θίγει την ανεξαρτησία του ΕΣΚΤ και το καθεστώς εμπιστευτικότητας του ΕΣΚΤ στο οποίο υπόκεινται τα μέλη των οργάνων λήψεως αποφάσεων και το προσωπικό της ΕθνΚΤ.[85] Οι ΕθνΚΤ πρέπει να εξασφαλίζουν ότι τα εν λόγω όργανα προστατεύουν την εμπιστευτικότητα των κοινοποιούμενων πληροφοριών και εγγράφων εφαρμόζοντας το ίδιο επίπεδο ασφαλείας όπως και οι ίδιες οι ΕθνΚΤ.
2.2.5 Απαγόρευση νομισματικής χρηματοδότησης και προνομιακής πρόσβασης
Όσον αφορά την απαγόρευση της νομισματικής χρηματοδότησης και της προνομιακής πρόσβασης, η εθνική νομοθεσία των κρατών-μελών που εντάχθηκαν στην ΕΕ το 2004, το 2007 ή το 2013 έπρεπε να προσαρμοστεί ούτως ώστε να είναι συμβατή προς τις συναφείς διατάξεις της Συνθήκης και του Καταστατικού του ΕΣΚΤ με ισχύ από 1ης Μαΐου 2004, από 1ης Ιανουαρίου 2007 και από 1ης Ιουλίου 2013 αντιστοίχως. Η Σουηδία ήταν υποχρεωμένη να θέσει σε ισχύ τις αναγκαίες προσαρμογές μέχρι την 1η Ιανουαρίου 1995.
2.2.5.1 Απαγόρευση νομισματικής χρηματοδότησης
Το άρθρο 123(1) της Συνθήκης απαγορεύει στην ΕΚΤ ή στις ΕθνΚΤ να παρέχουν διευκολύνσεις υπεραναλήψεων ή οποιουδήποτε άλλου είδους πιστωτικές διευκολύνσεις προς θεσμικά και λοιπά όργανα ή οργανισμούς της ΕΕ, κεντρικές κυβερνήσεις περιφερειακές, τοπικές ή άλλες δημόσιες αρχές, άλλους οργανισμούς δημοσίου δικαίου ή δημόσιες επιχειρήσεις των κρατών-μελών.
Επίσης απαγορεύει στην ΕΚΤ ή στις ΕθνΚΤ να αγοράζουν απευθείας χρεόγραφα από τους παραπάνω οργανισμούς ή φορείς. Η Συνθήκη προβλέπει μια εξαίρεση από αυτή την απαγόρευση νομισματικής χρηματοδότησης: η απαγόρευση δεν ισχύει προκειμένου για πιστωτικά ιδρύματα του δημόσιου τομέα τα οποία, στο πλαίσιο της παροχής ρευστών διαθεσίμων εκ μέρους των κεντρικών τραπεζών, πρέπει να εξομοιώνονται προς τα ιδιωτικά πιστωτικά ιδρύματα (άρθρο 123(2) της Συνθήκης). Το ακριβές πεδίο εφαρμογής της απαγόρευσης της νομισματικής χρηματοδότησης αποσαφηνίζεται περαιτέρω στον Κανονισμό (ΕΚ) αριθ. 3603/93,[86] σύμφωνα με τον οποίο η απαγόρευση περιλαμβάνει κάθε χρηματοδότηση υποχρεώσεων του δημόσιου τομέα έναντι τρίτων.
Η απαγόρευση της νομισματικής χρηματοδότησης αποσκοπεί στο να ενθαρρύνει τα κράτη-μέλη να ακολουθούν συνετή δημοσιονομική πολιτική, αποκλείοντας τη δυνατότητα η νομισματική χρηματοδότηση των δημοσιονομικών ελλειμμάτων (ή η προνομιακή πρόσβαση των δημόσιων αρχών στις χρηματοπιστωτικές αγορές) να οδηγήσει σε υπερβολικά επίπεδα χρέους ή ελλείμματος των κρατών-μελών.[87] Ως εκ τούτου, η απαγόρευση πρέπει να ερμηνεύεται διασταλτικά, ώστε να διασφαλίζεται η αυστηρή εφαρμογή της, με την επιφύλαξη των συγκεκριμένων και μόνο εξαιρέσεων που προβλέπονται περιοριστικώς στο άρθρο 123(2) της Συνθήκης και στον Κανονισμό (ΕΚ) αριθ. 3603/93. Έτσι, παρόλο που το άρθρο 123(1) της Συνθήκης αναφέρεται συγκεκριμένα σε “πιστωτικές διευκολύνσεις”, δηλ. με υποχρέωση αποπληρωμής του κεφαλαίου, η απαγόρευση ισχύει κατά μείζονα λόγο και για άλλες μορφές χρηματοδότησης, δηλ. χωρίς υποχρέωση αποπληρωμής.
Η γενική θέση της ΕΚΤ όσον αφορά τη συμβατότητα της εθνικής νομοθεσίας προς την απαγόρευση διαμορφώθηκε κατά κύριο λόγο στο πλαίσιο των διαβουλεύσεων των κρατών-μελών με την ΕΚΤ επί προτεινόμενων νομοθετικών ρυθμίσεων βάσει των άρθρων 127(4) και 282(5) της Συνθήκης.[88]
Εθνική νομοθεσία σχετικά με το πεδίο εφαρμογής της απαγόρευσης της νομισματικής χρηματοδότησης
Η εθνική νομοθεσία δεν επιτρέπεται να περιορίζει το πεδίο εφαρμογής της απαγόρευσης της νομισματικής χρηματοδότησης ούτε να διευρύνει το φάσμα των εξαιρέσεων που προβλέπει το δίκαιο της ΕΕ. Παραδείγματος χάριν, διάταξη της εθνικής νομοθεσίας που προβλέπει τη χρηματοδότηση από την ΕθνΚΤ οικονομικών υποχρεώσεων του οικείου κράτους-μέλους έναντι διεθνών οικονομικών οργανισμών ή έναντι τρίτων χωρών δεν είναι, κατ’ αρχήν, συμβατή προς την απαγόρευση της νομισματικής χρηματοδότησης. Κατ’ εξαίρεση, ο Κανονισμός (ΕΚ) αριθ. 3603/93 επιτρέπει τη χρηματοδότηση εκ μέρους των ΕθνΚΤ των υποχρεώσεων του δημόσιου τομέα έναντι του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ), υπό την προϋπόθεση ότι δημιουργεί απαιτήσεις έναντι του εξωτερικού που έχουν όλα τα χαρακτηριστικά των συναλλαγματικών διαθεσίμων.[89] Τα κρίσιμα χαρακτηριστικά των συναλλαγματικών διαθεσίμων που πρέπει να έχουν οι απαιτήσεις είναι η διαθεσιμότητά τους ευθύς ως ζητηθεί για την κάλυψη των χρηματοδοτικών αναγκών του ισοζυγίου πληρωμών και για άλλους συναφείς σκοπούς – γεγονός που συνεπάγεται ότι πρέπει να διασφαλίζεται η πιστωτική ποιότητα και η ρευστότητα των απαιτήσεων.[90]
Εθνική νομοθεσία που αναθέτει καθήκοντα στις ΕθνΚΤ
Εθνικές νομοθετικές διατάξεις που αναθέτουν καθήκοντα στις ΕθνΚΤ δεν επιτρέπεται να οδηγούν σε χρηματοδότηση των υποχρεώσεων του δημόσιου τομέα έναντι τρίτων. Το άρθρο 14.4 του Καταστατικού του ΕΣΚΤ επιτρέπει στις ΕθνΚΤ να εκτελούν και άλλες λειτουργίες πέραν αυτών που καθορίζει το Καταστατικό, εκτός εάν το Διοικητικό Συμβούλιο κρίνει ότι αυτές παρακωλύουν τους σκοπούς και τα καθήκοντα του ΕΣΚΤ. Όταν ένα κράτος-μέλος αναθέτει μια τέτοια λειτουργία στην οικεία ΕθνΚΤ, η εν λόγω ΕθνΚΤ είναι αρμόδια και υπεύθυνη για την εκτέλεσή της. Ωστόσο, κατά τον καθορισμό της αρμοδιότητας και της ευθύνης μιας ΕθνΚΤ όσον αφορά την εν λόγω λειτουργία, τα κράτη-μέλη πρέπει να συμμορφώνονται με τις υποχρεώσεις τους που απορρέουν από το ενωσιακό δίκαιο και ιδίως από το άρθρο 123 παράγραφος 1 της Συνθήκης.[91]
Στο άρθρο 1 παράγραφος 1 στοιχείο β) του Κανονισμού (ΕΚ) αριθ. 3603/93 του Συμβουλίου και για τους σκοπούς του άρθρου 123 της Συνθήκης, ο όρος “άλλου είδους πιστωτικές διευκολύνσεις” ορίζεται, μεταξύ άλλων, ως κάθε χρηματοδότηση των υποχρεώσεων του δημόσιου τομέα έναντι τρίτων. Κατά συνέπεια, η οικεία ΕθνΚΤ δεν πρέπει να αναλαμβάνει έναντι τρίτων υποχρεώσεις που δυνητικά βαρύνουν τον δημόσιο τομέα. Επομένως, δεν πρέπει να χρηματοδοτεί προϋπάρχουσες υποχρεώσεις έναντι τρίτων που βαρύνουν άλλες δημόσιες αρχές ή φορείς, τα δε μέτρα που λαμβάνουν άλλες δημόσιες αρχές/φορείς ή οι επιλογές πολιτικής τους δεν πρέπει στην πράξη να οδηγούν άμεσα σε χρηματοδότηση υποχρεώσεών τους έναντι τρίτων από την οικεία ΕθνΚΤ.[92]
Εκ των προτέρων διανομή κερδών της κεντρικής τράπεζας
Η εθνική νομοθεσία δεν επιτρέπεται να απαιτεί τη διανομή κερδών της κεντρικής τράπεζας που δεν έχουν πλήρως πραγματοποιηθεί, λογιστικοποιηθεί και ελεγχθεί. Προκειμένου να τηρείται η απαγόρευση της νομισματικής χρηματοδότησης, το ποσό που μεταφέρεται στον κρατικό προϋπολογισμό με βάση τους ισχύοντες κανόνες περί διανομής κερδών δεν επιτρέπεται να προέρχεται, έστω και εν μέρει, από το αποθεματικό της ΕθνΚΤ. Συνεπώς, οι κανόνες περί διανομής κερδών δεν πρέπει να θίγουν το αποθεματικό της ΕθνΚΤ. Επιπλέον, όταν περιουσιακά στοιχεία της ΕθνΚΤ μεταβιβάζονται στο Δημόσιο, πρέπει να υπάρχει τίμημα που να αντιστοιχεί στην αγοραία αξία αυτών και η μεταβίβαση πρέπει να γίνεται ταυτόχρονα με την καταβολή του τιμήματος.[93]
Ομοίως, δεν επιτρέπεται παρέμβαση στην εκτέλεση άλλων καθηκόντων του Ευρωσυστήματος, όπως η διαχείριση των συναλλαγματικών διαθεσίμων, με την επιβολή φορολογίας επί θεωρητικών και μη πραγματοποιηθέντων κεφαλαιακών κερδών, καθώς αυτό θα οδηγούσε σε μια μορφή χορήγησης πίστωσης στον δημόσιο τομέα από την κεντρική τράπεζα μέσω της εκ των προτέρων κατανομής μελλοντικών και αβέβαιων κερδών.[94] Ομοίως, η μεταβίβαση συναλλαγματικών διαθεσίμων (συμπεριλαμβανομένων των διαθεσίμων σε χρυσό) εκτός του ισολογισμού της ΕθνΚΤ προς το κράτος θα καταστρατηγούσε την απαγόρευση της νομισματικής χρηματοδότησης, βάσει της οποίας απαγορεύεται η χρηματοδότηση του δημόσιου τομέα από την κεντρική τράπεζα.[95] Τυχόν εισόδημα που συγκεντρώνει η ΕθνΚΤ στο πλαίσιο της διαχείρισης των εν λόγω επίσημων συναλλαγματικών διαθεσίμων μπορεί να διανέμεται στο κράτος μόνο μέσω της διαδικασίας διανομής των κερδών της κατά τα οριζόμενα στις σχετικές νομοθετικές και καταστατικές διατάξεις.[96]
Ανάληψη υποχρεώσεων του δημόσιου τομέα
Εθνική νομοθετική διάταξη που απαιτεί από την οικεία ΕθνΚΤ την ανάληψη των υποχρεώσεων ενός άλλοτε αυτοτελούς δημόσιου φορέα, λόγω της αναδιοργάνωσης ορισμένων αρμοδιοτήτων και καθηκόντων σε εθνικό επίπεδο (π.χ. στο πλαίσιο της μεταβίβασης στην ΕθνΚΤ ορισμένων εποπτικών καθηκόντων που άλλοτε υπάγονταν στην αρμοδιότητα του κράτους ή αυτοτελών δημόσιων αρχών ή φορέων), χωρίς παράλληλα να προβλέπει ότι η ΕθνΚΤ ουδόλως ευθύνεται για οποιαδήποτε οικονομική οφειλή που απορρέει από τις προηγούμενες δραστηριότητες του εν λόγω φορέα, είναι ασυμβίβαστη προς την απαγόρευση της νομισματικής χρηματοδότησης.[97]
Εθνική νομοθεσία που προβλέπει αστική ευθύνη της ΕθνΚΤ λόγω της άσκησης καθήκοντος που της έχει ανατεθεί βάσει του εθνικού δικαίου συνεπάγεται την ανάληψη προϋπάρχουσας υποχρέωσης έναντι τρίτων. Επίσης, θα ήταν ασυμβίβαστη με την απαγόρευση της νομισματικής χρηματοδότησης εάν οι ζημιωθέντες τρίτοι δεν αποζημιώνονταν λόγω των ενεργειών της ΕθνΚΤ, δηλαδή λόγω της παράβασης από την ΕθνΚΤ των κανόνων που της επιβάλλονται στο πλαίσιο αυτό.[98] Επιπλέον, σε περίπτωση καθηκόντων που απαιτούν την εφαρμογή εξαιρετικά περίπλοκων και επειγόντων μέτρων, όπως αυτά που αφορούν την αναδιοργάνωση ή την εξυγίανση τραπεζών ή κεντρικών αντισυμβαλλομένων, η εθνική νομοθεσία που προβλέπει ευθύνη της ΕθνΚΤ συνεπεία της άσκησης των εν λόγω καθηκόντων θα ισοδυναμούσε στην πράξη με χρηματοδότηση υποχρεώσεων έναντι τρίτων, εάν η ευθύνη της ΕθνΚΤ δεν περιορίζεται σε σοβαρές παραβάσεις των κανόνων που της επιβάλλονται στο πλαίσιο αυτό.[99]
Το Δικαστήριο δεν έχει ακόμη προσδιορίσει επακριβώς σε τι ακριβώς συνίστανται αυτοί οι περιορισμοί της ευθύνης της ΕθνΚΤ σε σοβαρές παραβάσεις των κανόνων που επιβάλλονται σε αυτήν. Με δεδομένη την ύπαρξη διαφορετικών νομικών παραδόσεων μεταξύ των κρατών-μελών όσον αφορά την ευθύνη της ΕθνΚΤ σύμφωνα με την εθνική έννομη τάξη τους, οι περιορισμοί αυτοί μπορούν να λάβουν διάφορες μορφές, αρκεί να αποκλείουν στην πράξη τη χρηματοδότηση υποχρεώσεων του δημόσιου τομέα έναντι τρίτων. Αυτό συμβαίνει όταν η εθνική νομοθεσία, η οποία εξετάζει τα σχετικά με την υπαιτιότητα κριτήρια ευθύνης, περιορίζει την ευθύνη της ΕθνΚΤ σε βαριά αμέλεια λόγω του επείγοντος χαρακτήρα και της πολυπλοκότητας της υπό εξέταση υπόθεσης.[100] Η χρηματοδότηση υποχρεώσεων του δημόσιου τομέα έναντι τρίτων αποκλείεται στην πράξη επίσης όταν η εθνική νομοθεσία, η οποία θέτει κριτήρια ευθύνης για παράνομη συμπεριφορά αντί υπαιτιότητας, περιορίζει τον δικαστικό έλεγχο των συναφών μέτρων επιτρέποντας μεγάλο περιθώριο διακριτικής ευχέρειας στην ΕθνΚΤ λόγω του επείγοντος χαρακτήρα και της πολυπλοκότητας της περίπτωσης.[101]
Οικονομική στήριξη προς πιστωτικά ιδρύματα ή/και χρηματοπιστωτικούς οργανισμούς
Εθνική νομοθεσία η οποία προβλέπει τη χρηματοδότηση αφερέγγυων πιστωτικών ή/και άλλων χρηματοπιστωτικών ιδρυμάτων από την ΕθνΚΤ, ακόμη και αν η χρηματοδότηση αυτή χορηγείται ανεξάρτητα και κατά την απόλυτη διακριτική της ευχέρεια, θα ήταν ασυμβίβαστη με την απαγόρευση της νομισματικής χρηματοδότησης.
Το ίδιο ισχύει αναφορικά με τη χρηματοδότηση από το Ευρωσύστημα ενός πιστωτικού ιδρύματος που έχει ανακεφαλαιοποιηθεί προκειμένου να αποκαταστήσει τη φερεγγυότητά του, με άμεση τοποθέτηση κρατικών χρεογράφων ελλείψει εναλλακτικών πηγών χρηματοδότησης από την αγορά (εφεξής “χρεόγραφα για σκοπούς ανακεφαλαιοποίησης”), τα δε εν λόγω χρεόγραφα πρόκειται να χρησιμοποιηθούν ως εξασφαλίσεις. Σε μια τέτοια περίπτωση κεφαλαιακής ενίσχυσης ενός πιστωτικού ιδρύματος από το κράτος διά της άμεσης τοποθέτησης χρεογράφων για σκοπούς ανακεφαλαιοποίησης, η μεταγενέστερη χρήση των εν λόγω χρεογράφων ως ασφάλειας για πράξεις παροχής ρευστότητας από την κεντρική τράπεζα εγείρει ζητήματα νομισματικής χρηματοδότησης.[102] Η παροχή έκτακτης ενίσχυσης σε ρευστότητας (ELA) από μία ΕθνΚΤ, η οποία χορηγείται ανεξάρτητα και κατά την απόλυτη διακριτική ευχέρεια της ΕθνΚΤ σε φερέγγυα πιστωτικά ιδρύματα έναντι εξασφάλισης με τη μορφή κρατικής εγγύησης, πρέπει να πληροί τα ακόλουθα κριτήρια: (α) να διασφαλίζεται ότι η χρηματοδότηση που παρέχεται από την ΕθνΚΤ είναι όσο το δυνατόν πιο βραχυπρόθεσμη, (β) η έκτακτη χρηματοδότηση να υπαγορεύεται από λόγους διαφύλαξης της συστημικής σταθερότητας, (γ) να μην υπάρχουν αμφιβολίες ως προς τη νομική ισχύ και το εκτελεστό της κρατικής εγγύησης βάσει του εφαρμοστέου εθνικού δικαίου και (δ) να μην υπάρχουν αμφιβολίες ως προς την οικονομική επάρκεια της κρατικής εγγύησης, η οποία θα πρέπει να καλύπτει τόσο το κεφάλαιο όσο και τους τόκους των δανείων.[103]
Οικονομική στήριξη προς ταμεία εξυγίανσης ή συναφείς μηχανισμούς και προς συστήματα εγγύησης καταθέσεων ή αποζημίωσης των επενδυτών
Η χρηματοδότηση από ΕθνΚΤ ταμείου εξυγίανσης ή ταμείου εγγύησης καταθέσεων που χαρακτηρίζεται ως “οργανισμός δημοσίου δικαίου” κατά την έννοια του άρθρου 123 παράγραφος 1 της Συνθήκης δεν είναι συμβατή με την απαγόρευση της νομισματικής χρηματοδότησης. Ένας “οργανισμός δημοσίου δικαίου” χαρακτηρίζεται ως τέτοιος εάν συγκεντρώνει όλα τα εξής χαρακτηριστικά: (α) έχει συσταθεί ειδικώς με σκοπό την κάλυψη αναγκών προς εξυπηρέτηση του γενικού συμφέροντος και όχι με βιομηχανικό ή εμπορικό χαρακτήρα, (β) διαθέτει νομική προσωπικότητα και (γ) εξαρτάται στενά από τους φορείς του δημόσιου τομέα που αναφέρονται στο άρθρο 123 παράγραφος 1 της Συνθήκης. Η στενή εξάρτηση από τους εν λόγω φορείς του δημόσιου τομέα τεκμαίρεται όταν ένας οργανισμός χρηματοδοτείται ως επί το πλείστον ή εποπτεύεται διοικητικώς από αυτούς ή όταν περισσότερα από τα μισά μέλη του διοικητικού, διευθυντικού ή εποπτικού συμβουλίου του διορίζονται από τους φορείς αυτούς.[104]
Ακόμη και αν η χρηματοδότηση δεν παρέχεται σε “οργανισμό δημοσίου δικαίου”, η χρηματοδότηση οποιουδήποτε ταμείου εξυγίανσης ή συναφούς μηχανισμού δεν συνάδει με την απαγόρευση της νομισματικής χρηματοδότησης.[105] Όταν μια ΕθνΚΤ ενεργεί ως αρχή εξυγίανσης, δεν πρέπει σε καμία περίπτωση να αναλαμβάνει ή να χρηματοδοτεί υποχρεώσεις ούτε τυχόν μεταβατικού πιστωτικού ιδρύματος ούτε φορέα διαχείρισης στοιχείων ενεργητικού.[106] Προς τον σκοπό αυτό, η εθνική νομοθεσία θα πρέπει να διευκρινίζει ότι η ΕθνΚΤ δεν αναλαμβάνει ούτε χρηματοδοτεί τις υποχρεώσεις τέτοιων ιδρυμάτων και φορέων.[107]
Η Οδηγία για τα συστήματα εγγύησης των καταθέσεων[108] και η Οδηγία για τα συστήματα αποζημίωσης των επενδυτών[109] προβλέπουν ότι το κόστος της χρηματοδότησης των συστημάτων εγγύησης των καταθέσεων και των συστημάτων αποζημίωσης των επενδυτών πρέπει να βαρύνει τα ίδια τα πιστωτικά ιδρύματα και τις εταιρίες επενδύσεων αντίστοιχα. Με εξαίρεση τη χρηματοδότηση που παρέχεται σε “οργανισμό δημοσίου δικαίου”, η εθνική νομοθετική διάταξη η οποία προβλέπει ότι η ΕθνΚΤ χρηματοδοτεί εθνικό σύστημα εγγύησης των καταθέσεων που καλύπτει πιστωτικά ιδρύματα ή εθνικό σύστημα αποζημίωσης των επενδυτών που καλύπτει εταιρίες επενδύσεων είναι συμβατή προς την απαγόρευση της νομισματικής χρηματοδότησης μόνο εφόσον έχει βραχυχρόνιο χαρακτήρα, αποσκοπεί στην αντιμετώπιση επειγουσών καταστάσεων, υπαγορεύεται για λόγους προστασίας της συστημικής σταθερότητας και οι συναφείς αποφάσεις παραμένουν στη διακριτική ευχέρεια της ΕθνΚΤ.[110] Ειδικότερα, η στήριξη συστημάτων εγγύησης των καταθέσεων από την κεντρική τράπεζα δεν πρέπει να ισοδυναμεί με συστηματική πράξη εκ των προτέρων χρηματοδότησης.[111]
Υπηρεσίες “δημοσιονομικού αντιπροσώπου”
Σύμφωνα με το άρθρο 21.2 του Καταστατικού του ΕΣΚΤ, “η ΕΚΤ και οι εθνικές κεντρικές τράπεζες μπορούν να ενεργούν ως δημοσιονομικοί αντιπρόσωποι οργανισμών, οργάνων, φορέων ή υπηρεσιών της ΕΕ, κεντρικών διοικήσεων, περιφερειακών, τοπικών ή άλλων δημόσιων αρχών, άλλων οργανισμών δημοσίου δικαίου ή δημόσιων επιχειρήσεων των κρατών-μελών”. Σκοπός του άρθρου 21.2 του Καταστατικού του ΕΣΚΤ είναι να επιτρέψει στις ΕθνΚΤ, μετά την εκχώρηση της αρμοδιότητας άσκησης της νομισματικής πολιτικής προς το Ευρωσύστημα, να συνεχίσουν να παρέχουν τις υπηρεσίες δημοσιονομικού αντιπροσώπου τις οποίες παραδοσιακά προσφέρουν οι κεντρικές τράπεζες προς κυβερνήσεις και άλλους δημόσιους φορείς, χωρίς αυτό να συνιστά παράβαση της απαγόρευσης της νομισματικής χρηματοδότησης. Επιπλέον, ο Κανονισμός (ΕΚ) αριθ. 3603/93 θεσπίζει ρητές και περιοριστικώς αναγραφόμενες εξαιρέσεις από την απαγόρευση της νομισματικής χρηματοδότησης σε σχέση με την παροχή υπηρεσιών δημοσιονομικού αντιπροσώπου. Αυτές είναι οι εξής: (α) επιτρέπονται οι ενδοημερήσιες πιστώσεις προς τον δημόσιο τομέα, εφόσον περιορίζονται στη συγκεκριμένη ημέρα και δεν είναι δυνατή καμία παράταση,[112] (β) η πίστωση του λογαριασμού του δημόσιου τομέα με την αξία επιταγής εκδόσεως τρίτου πριν χρεωθεί η πληρώτρια τράπεζα επιτρέπεται εφόσον από τη λήψη της επιταγής έχει παρέλθει ένα προκαθορισμένο χρονικό διάστημα που αντιστοιχεί στον συνήθη απαιτούμενο χρόνο για την είσπραξη επιταγών από την ΕθνΚΤ, έτσι ώστε το τυχόν υπό τακτοποίηση ποσό (float) να προκύπτει κατ' εξαίρεση, να αντιπροσωπεύει μικρή αξία και να ισοσταθμίζεται μέσα σε σύντομο χρονικό διάστημα,[113] και (γ) η διακράτηση από την ΕθνΚΤ κερμάτων που εκδίδονται από τον δημόσιο τομέα και πιστώνονται υπέρ αυτού επιτρέπεται εφόσον η αξία τους παραμένει κάτω του 10% των κερμάτων σε κυκλοφορία.[114]
Οι εθνικές νομοθετικές διατάξεις που διέπουν την παροχή υπηρεσιών δημοσιονομικού αντιπροσώπου θα πρέπει να είναι συμβατές προς το δίκαιο της ΕΕ γενικώς και προς την απαγόρευση της νομισματικής χρηματοδότησης ειδικώς.[115] Δεδομένου ότι στο άρθρο 21.2 του Καταστατικού του ΕΣΚΤ αναγνωρίζεται ρητά ότι η παροχή υπηρεσιών δημοσιονομικού αντιπροσώπου αποτελεί νόμιμη λειτουργία που κατά παράδοση επιτελείται από τις ΕθνΚΤ, η παροχή υπηρεσιών δημοσιονομικού αντιπροσώπου από τις κεντρικές τράπεζες συνάδει προς την απαγόρευση της νομισματικής χρηματοδότησης, υπό την προϋπόθεση ότι οι υπηρεσίες αυτού του είδους εξακολουθούν να εμπίπτουν στη λειτουργία δημοσιονομικού αντιπροσώπου και δεν συνιστούν χρηματοδότηση υποχρεώσεων του δημόσιου τομέα έναντι τρίτων ούτε χορήγηση πίστωσης στον δημόσιο τομέα από την κεντρική τράπεζα πέραν των συσταλτικά οριζόμενων εξαιρέσεων που προβλέπονται στον Κανονισμό (ΕΚ) αριθ. 3603/93.[116] Εθνικές νομοθετικές διατάξεις που επιτρέπουν στην ΕθνΚΤ να τηρεί καταθέσεις του Δημοσίου και να εξυπηρετεί τους λογαριασμούς του δεν δημιουργούν ζήτημα συμμόρφωσης προς την απαγόρευση της νομισματικής χρηματοδότησης, εφόσον οι εν λόγω διατάξεις δεν καθιστούν δυνατή την παροχή πιστώσεων, συμπεριλαμβανομένων υπεραναλήψεων με εξόφληση την επόμενη εργάσιμη ημέρα. Ωστόσο, αναφύεται ενδεχομένως ζήτημα συμμόρφωσης προς την απαγόρευση της νομισματικής χρηματοδότησης εάν λ.χ. οι εθνικές νομοθετικές διατάξεις επιτρέπουν τον εκτοκισμό των καταθέσεων ή των υπολοίπων των τρεχούμενων λογαριασμών με επιτόκια υψηλότερα από τα επιτόκια της αγοράς και όχι με ίσα ή χαμηλότερα αυτών. Τυχόν τόκοι καθ' υπέρβαση των επιτοκίων της αγοράς συνιστούν de facto χορήγηση πιστώσεως, πράγμα το οποίο αντίκειται στον σκοπό της απαγόρευσης της νομισματικής χρηματοδότησης και ως εκ τούτου ενδέχεται να καταστρατηγεί τους σκοπούς της απαγόρευσης. Είναι απαραίτητο οι πρόσοδοι από ένα λογαριασμό να αντικατοπτρίζουν τις παραμέτρους της αγοράς και είναι ιδιαίτερα σημαντικό το επιτόκιο των καταθέσεων να συσχετίζεται με τη διάρκειά τους.[117] Επιπλέον, η παροχή υπηρεσιών δημοσιονομικού αντιπροσώπου χωρίς αντάλλαγμα από ΕθνΚΤ δεν δημιουργεί ζήτημα συμμόρφωσης με τη νομισματική χρηματοδότηση, εφόσον πρόκειται για βασικές υπηρεσίες δημοσιονομικού αντιπροσώπου.[118]
2.2.5.2 Απαγόρευση προνομιακής πρόσβασης
Το άρθρο 124 της Συνθήκης προβλέπει ότι “απαγορεύεται κάθε μέτρο που θεσπίζει προνομιακή πρόσβαση των θεσμικών και λοιπών οργάνων ή οργανισμών της Ένωσης, των κεντρικών κυβερνήσεων, των περιφερειακών, τοπικών ή άλλων δημόσιων αρχών, των άλλων οργανισμών δημοσίου δικαίου ή των δημόσιων επιχειρήσεων των κρατών-μελών στα χρηματοπιστωτικά ιδρύματα, εφόσον δεν υπαγορεύεται από λόγους προληπτικής εποπτείας”. Όπως η απαγόρευση της νομισματικής χρηματοδότησης, έτσι και η απαγόρευση προνομιακής πρόσβασης αποσκοπεί στο να ενθαρρύνει τα κράτη-μέλη να ακολουθούν συνετή δημοσιονομική πολιτική, αποκλείοντας τη δυνατότητα η νομισματική χρηματοδότηση των δημόσιων ελλειμμάτων ή η προνομιακή πρόσβαση των δημόσιων αρχών στις χρηματοπιστωτικές αγορές να οδηγήσει σε υπερβολικά επίπεδα χρέους ή ελλείμματος των κρατών-μελών.[119]
Σύμφωνα με το άρθρο 1(1) του Κανονισμού (ΕΚ) του Συμβουλίου αριθ. 3604/93,[120] ως “μέτρο που θεσπίζει προνομιακή πρόσβαση” νοείται κάθε νομοθετικό ή κανονιστικό μέτρο ή κάθε πράξη αναγκαστικού χαρακτήρα που θεσπίζεται στο πλαίσιο της άσκησης της δημόσιας εξουσίας και: (α) υποχρεώνει τα χρηματοπιστωτικά ιδρύματα να αποκτούν ή να κατέχουν απαιτήσεις έναντι των θεσμικών οργάνων ή οργανισμών της Κοινότητας, των κεντρικών κυβερνήσεων, των περιφερειακών, τοπικών ή άλλων δημόσιων αρχών άλλων δημόσιων οργανισμών ή επιχειρήσεων των κρατών-μελών ή (β) χορηγεί φορολογικά πλεονεκτήματα από τα οποία μπορούν να επωφεληθούν μόνο τα χρηματοπιστωτικά ιδρύματα ή παρέχει χρηματοοικονομικά πλεονεκτήματα μη σύμφωνα με τις αρχές της οικονομίας της αγοράς, προκειμένου να ενθαρρύνει αυτά τα ιδρύματα να αποκτούν και να κατέχουν τέτοιες απαιτήσεις.
Ως δημόσιες αρχές, οι ΕθνΚΤ δεν επιτρέπεται να λαμβάνουν μέτρα τα οποία παρέχουν στον δημόσιο τομέα προνομιακή πρόσβαση σε χρηματοπιστωτικά ιδρύματα, εάν τα μέτρα αυτά δεν υπαγορεύονται από λόγους προληπτικής εποπτείας. Επιπλέον, οι κανόνες που θεσπίζουν οι ΕθνΚΤ σχετικά με τη χρήση χρεογράφων ως ασφαλειών δεν πρέπει να χρησιμοποιούνται για την καταστρατήγηση της απαγόρευσης της προνομιακής πρόσβασης.[121] Η νομοθεσία των κρατών-μελών στον τομέα αυτό δεν επιτρέπεται να θεσπίζει τέτοια προνομιακή πρόσβαση.
Σύμφωνα με το άρθρο 2 του Κανονισμού (ΕΚ) αριθ. 3604/93, ως “λόγοι προληπτικής εποπτείας” νοούνται οι λόγοι που θεμελιώνουν εθνικές νομοθετικές ή κανονιστικές διατάξεις ή διοικητικές πράξεις που εκδίδονται βάσει του κοινοτικού δικαίου ή εναρμονίζονται με αυτό και οι οποίες αποσκοπούν στην προώθηση της σταθερότητας των χρηματοπιστωτικών ιδρυμάτων με στόχο την ενίσχυση της σταθερότητας του όλου χρηματοπιστωτικού συστήματος και την προστασία των πελατών των εν λόγω ιδρυμάτων. Οι λόγοι προληπτικής εποπτείας αποσκοπούν στη διασφάλιση της φερεγγυότητας των τραπεζών έναντι των καταθετών.[122] Στον τομέα της προληπτικής εποπτείας, το παράγωγο δίκαιο της ΕΕ έχει θεσπίσει ορισμένες απαιτήσεις για να εξασφαλιστεί η σταθερότητα των πιστωτικών ιδρυμάτων.[123] Ως “πιστωτικό ίδρυμα” νοείται η επιχείρηση της οποίας η δραστηριότητα συνίσταται στην αποδοχή από το κοινό καταθέσεων ή άλλων επιστρεπτέων κεφαλαίων και στη χορήγηση πιστώσεων για ίδιο λογαριασμό.[124] Επιπλέον, τα πιστωτικά ιδρύματα αποκαλούνται κοινώς “τράπεζες” και πρέπει να λάβουν άδεια λειτουργίας από αρμόδια αρχή κράτους-μέλους για να παρέχουν υπηρεσίες.[125]
Παρόλο που τα υποχρεωτικά ελάχιστα αποθεματικά θα μπορούσαν να θεωρηθούν ως μέρος των απαιτήσεων προληπτικής εποπτείας, συνήθως εντάσσονται στο λειτουργικό πλαίσιο των ΕθνΚΤ και χρησιμοποιούνται ως εργαλείο νομισματικής πολιτικής στις περισσότερες οικονομίες, συμπεριλαμβανομένης της ζώνης του ευρώ.[126] Στο παράρτημα Ι, παράγραφος 2 της κατευθυντήριας γραμμής (ΕΕ) 2015/510 της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ/2014/60)[127] αναφέρεται σχετικά ότι το σύστημα ελάχιστων υποχρεωτικών αποθεματικών του Ευρωσυστήματος αποσκοπεί κυρίως στη σταθεροποίηση των επιτοκίων της αγοράς χρήματος και στη δημιουργία ή (διεύρυνση) διαρθρωτικού ελλείμματος ρευστότητας.[128] Η ΕΚΤ υποχρεώνει τα πιστωτικά ιδρύματα που είναι εγκατεστημένα στη ζώνη του ευρώ να τηρούν τα απαιτούμενα ελάχιστα αποθεματικά (υπό μορφή καταθέσεων) σε λογαριασμό τους στην ΕθνΚΤ.[129]
Η παρούσα έκθεση εξετάζει τη συμβατότητα της εθνικής νομοθεσίας και κανόνων που έχουν θεσπίσει οι ΕθνΚΤ, καθώς και των καταστατικών τους, προς την προβλεπόμενη στη Συνθήκη απαγόρευση της προνομιακής πρόσβασης. Πάντως, δεν προδικάζει τυχόν αξιολόγηση του κατά πόσον νόμοι, κανονισμοί, κανόνες ή διοικητικές πράξεις των κρατών-μελών χρησιμοποιούνται, με την επίφαση της συνδρομής λόγων προληπτικής εποπτείας, για την καταστρατήγηση της απαγόρευσης της προνομιακής πρόσβασης. Μια τέτοια αξιολόγηση δεν εμπίπτει στο αντικείμενο της παρούσας έκθεσης.
2.2.6 Ενιαίος τρόπος γραφής του ευρώ
Το άρθρο 3(4) της Συνθήκης για την Ευρωπαϊκή Ένωση ορίζει ότι η “Ένωση εγκαθιδρύει οικονομική και νομισματική ένωση, της οποίας το νόμισμα είναι το ευρώ”. Στα κείμενα των Συνθηκών, σε όλες τις αυθεντικές γλώσσες των κειμένων των Συνθηκών που γράφονται με το λατινικό αλφάβητο, το ευρώ αναφέρεται ομοιόμορφα στην ονομαστική του ενικού ως “euro”. Στο ελληνικό αλφάβητο, γράφεται “ευρώ” και στο κυριλλικό αλφάβητο γράφεται “евро”.[130] Στο πλαίσιο αυτό, ο Κανονισμός (ΕΚ) αριθ. 974/98 καθιστά σαφές ότι η ονομασία του ενιαίου νομίσματος πρέπει να είναι η ίδια σε όλες τις επίσημες γλώσσες της Ευρωπαϊκής Ένωσης, λαμβανομένης υπόψη της ύπαρξης διαφορετικών αλφαβήτων. Ως εκ τούτου, οι Συνθήκες επιτάσσουν την ενιαία γραφή της λέξης “euro” στην ονομαστική του ενικού σε όλες τις κοινοτικές και εθνικές νομοθετικές διατάξεις, λαμβανομένης υπόψη της ύπαρξης διαφορετικών αλφαβήτων.
Εν όψει της αποκλειστικής αρμοδιότητας της Ευρωπαϊκής Ένωσης να καθορίζει το όνομα του ενιαίου νομίσματος, οποιεσδήποτε αποκλίσεις από αυτό τον κανόνα δεν συνάδουν προς τη Συνθήκη και πρέπει να αρθούν.[131] Αν και η αρχή αυτή ισχύει για κάθε εθνική νομοθεσία, οι αξιολογήσεις κατά χώρα στα κεφάλαια που ακολουθούν επικεντρώνονται στα καταστατικά των ΕθνΚΤ και στους νόμους τους σχετικούς με τη μετάβαση στο ευρώ.
2.2.7 Νομική ενσωμάτωση των ΕθνΚΤ στο Ευρωσύστημα
Διατάξεις της εθνικής νομοθεσίας (ειδικότερα των καταστατικών των ΕθνΚΤ, αλλά και άλλων νόμων) οι οποίες εμποδίζουν την εκτέλεση καθηκόντων που αφορούν το Ευρωσύστημα ή τη συμμόρφωση προς τις αποφάσεις της ΕΚΤ είναι ασυμβίβαστες προς την αποτελεσματική λειτουργία του Ευρωσυστήματος αφότου το ενδιαφερόμενο κράτος-μέλος υιοθετήσει το ευρώ. Ως εκ τούτου, η εθνική νομοθεσία πρέπει να προσαρμοστεί ώστε να καταστεί συμβατή προς τη Συνθήκη και το Καταστατικό του ΕΣΚΤ σε σχέση με τα καθήκοντα που αφορούν το Ευρωσύστημα. Προκειμένου να συμμορφωθεί προς το άρθρο 131 της Συνθήκης, η εθνική νομοθεσία έπρεπε να προσαρμοστεί με τέτοιο τρόπο ώστε να έχει εξασφαλιστεί η συμβατότητά της μέχρι την ημερομηνία ίδρυσης του ΕΣΚΤ (στην περίπτωση της Σουηδίας) και μέχρι την 1η Μαΐου 2004, την 1η Ιανουαρίου 2007 και την 1η Ιουλίου 2013 (στην περίπτωση των κρατών-μελών που εντάχθηκαν στην ΕΕ αυτές τις ημερομηνίες). Ωστόσο, οι καταστατικές υποχρεώσεις που αφορούν την πλήρη νομική ενσωμάτωση των ΕθνΚΤ στο Ευρωσύστημα δεν χρειάζεται να τεθούν σε ισχύ πριν από την πλήρη ενσωμάτωση, δηλ. την ημερομηνία κατά την οποία το κράτος-μέλος με παρέκκλιση θα υιοθετήσει το ευρώ.
Στην παρούσα έκθεση εξετάζονται κυρίως οι τομείς όπου οι καταστατικές διατάξεις ενδέχεται να εμποδίζουν τη συμμόρφωση μιας ΕθνΚΤ προς τις απαιτήσεις του Ευρωσυστήματος. Πρόκειται, μεταξύ άλλων, για διατάξεις: (α) που μπορεί να αποτρέψουν τη συμμετοχή των ΕθνΚΤ στην εφαρμογή της ενιαίας νομισματικής πολιτικής την οποία χαράζουν τα όργανα λήψεως αποφάσεων της ΕΚΤ, (β) που μπορεί να εμποδίσουν την εκτέλεση των καθηκόντων των διοικητών ως μελών του Διοικητικού Συμβουλίου της ΕΚΤ, (γ) που δεν αναγνωρίζουν τα προνόμια της ΕΚΤ, (δ) που δεν αναγνωρίζουν ότι η αποκλειστική αρμοδιότητα για καθήκοντα που σχετίζονται με το ΕΣΚΤ σε κράτη-μέλη που έχουν υιοθετήσει το ευρώ εκχωρείται αμετάκλητα στην Ένωση,[132] ή (ε) σύμφωνα με τις οποίες οι ΕθνΚΤ στην εκτέλεση καθηκόντων σχετικών με το ΕΣΚΤ δεσμεύονται από αποφάσεις των εθνικών αρχών οι οποίες δεν συνάδουν με τις νομικές πράξεις της ΕΚΤ. Γίνεται διάκριση μεταξύ των εξής τομέων: σκοποί της οικονομικής πολιτικής, καθήκοντα, χρηματοοικονομικές διατάξεις, συναλλαγματική πολιτική και διεθνής συνεργασία. Τέλος, αναφέρονται και άλλοι τομείς όπου ενδέχεται να απαιτούνται προσαρμογές του καταστατικού της ΕθνΚΤ.
2.2.7.1 Σκοποί της οικονομικής πολιτικής
Η πλήρης ενσωμάτωση μιας ΕθνΚΤ στο Ευρωσύστημα απαιτεί συμβατότητα των καταστατικών της σκοπών με τους σκοπούς του ΕΣΚΤ, όπως αυτοί καθορίζονται στο άρθρο 2 του Καταστατικού του ΕΣΚΤ. Αυτό σημαίνει, μεταξύ άλλων, ότι οι καταστατικοί σκοποί με “εθνική χροιά” πρέπει να υποστούν προσαρμογή, π.χ. στις περιπτώσεις όπου οι καταστατικές διατάξεις αναφέρονται σε υποχρέωση άσκησης της νομισματικής πολιτικής στο πλαίσιο της γενικής οικονομικής πολιτικής του οικείου κράτους-μέλους. Επιπλέον, οι δευτερεύοντες σκοποί των ΕθνΚΤ πρέπει να είναι συμβατοί και να μην συγκρούονται με την υποχρέωση των ΕθνΚΤ να στηρίζουν τις γενικές οικονομικές πολιτικές της ΕΕ προκειμένου να συμβάλλουν στην επίτευξη των σκοπών της ΕΕ, όπως αυτοί ορίζονται στο άρθρο 3 της Συνθήκης για την Ευρωπαϊκή Ένωση, υποχρέωση που ρητώς προβλέπεται ότι ισχύει με την επιφύλαξη της διατήρησης της σταθερότητας των τιμών.[133]
2.2.7.2 Καθήκοντα
Τα καθήκοντα της ΕθνΚΤ κράτους-μέλους που έχει υιοθετήσει το ευρώ καθορίζονται πρωτίστως από τη Συνθήκη και το Καταστατικό του ΕΣΚΤ, λόγω της ιδιότητάς της ως αναπόσπαστου μέρους του Ευρωσυστήματος. Για τους σκοπούς της συμμόρφωσης με το άρθρο 131 της Συνθήκης, πρέπει επομένως οι διατάξεις των καταστατικών των ΕθνΚΤ που αφορούν τα καθήκοντά τους να αντιπαραβάλλονται με τις σχετικές διατάξεις της Συνθήκης και του Καταστατικού του ΕΣΚΤ και να αίρεται κάθε ασυμβατότητα.[134] Αυτό ισχύει για οποιαδήποτε διάταξη η οποία, μετά την υιοθέτηση του ευρώ και την ενσωμάτωση στο ΕΣΚΤ, παρακωλύει την εκτέλεση καθηκόντων που σχετίζονται με το ΕΣΚΤ, ειδικότερα δε για τις διατάξεις που δεν αναγνωρίζουν τις αρμοδιότητες του ΕΣΚΤ βάσει του Κεφαλαίου IV του Καταστατικού του ΕΣΚΤ.
Οι διατάξεις της εθνικής νομοθεσίας περί νομισματικής πολιτικής πρέπει να αναγνωρίζουν ότι η νομισματική πολιτική της ΕΕ ασκείται μέσω του Ευρωσυστήματος.[135] Τα καταστατικά των ΕθνΚΤ είναι δυνατόν να περιέχουν διατάξεις σχετικά με τα μέσα άσκησης της νομισματικής πολιτικής. Οι εν λόγω διατάξεις θα πρέπει να είναι συμβατές με τις σχετικές διατάξεις της Συνθήκης και του Καταστατικού του ΕΣΚΤ και να αίρονται οι τυχόν ασυμβατότητες, προκειμένου να επιτευχθεί συμμόρφωση προς το άρθρο 131 της Συνθήκης.
Η παρακολούθηση των δημοσιονομικών εξελίξεων αποτελεί ένα από τα καθήκοντα που οι ΕθνΚΤ εκτελούν τακτικά προκειμένου να αξιολογούν σωστά την κατεύθυνση που θα πρέπει να λάβει η νομισματική πολιτική. Οι ΕθνΚΤ μπορούν επίσης να εκθέτουν τις απόψεις τους σχετικά με τις συναφείς προς τη νομισματική πολιτική δημοσιονομικές εξελίξεις με βάση την παρακολούθηση αυτών των εξελίξεων και τον ανεξάρτητο συμβουλευτικό τους ρόλο, προκειμένου να συμβάλλουν στην ορθή λειτουργία της ευρωπαϊκής Νομισματικής Ένωσης. Η παρακολούθηση των δημοσιονομικών εξελίξεων από τις ΕθνΚΤ για τους σκοπούς της νομισματικής πολιτικής πρέπει να βασίζεται στην πλήρη πρόσβασή τους σε όλα τα σχετικά δημοσιονομικά στοιχεία. Συνεπώς, πρέπει να παρέχεται στις ΕθνΚΤ απεριόριστη, έγκαιρη και αυτόματη πρόσβαση σε όλες τις συναφείς δημοσιονομικές στατιστικές. Ωστόσο, ο ρόλος μιας ΕθνΚΤ δεν πρέπει να εκτείνεται πέρα από τις δραστηριότητες παρακολούθησης που απορρέουν ή σχετίζονται – άμεσα ή έμμεσα – με την εκπλήρωση της αποστολής της για την άσκηση της νομισματικής πολιτικής.[136] Η επίσημη εντολή προς μια ΕθνΚΤ να αξιολογεί προβλέψεις και δημοσιονομικές εξελίξεις συνεπάγεται ότι η ΕθνΚΤ επιτελεί μια λειτουργία (και έχει τη σχετική ευθύνη) στη χάραξη της δημοσιονομικής πολιτικής, με κίνδυνο να υπονομεύεται η εκπλήρωση της αποστολής του Ευρωσυστήματος για την άσκηση της νομισματικής πολιτικής και η ανεξαρτησία της ΕθνΚΤ.[137]
Στο πλαίσιο των εθνικών νομοθετικών πρωτοβουλιών για την αντιμετώπιση της αναταραχής στις χρηματοπιστωτικές αγορές, η ΕΚΤ έχει τονίσει ότι θα πρέπει να αποφευχθεί οποιαδήποτε στρέβλωση στα εθνικά τμήματα της αγοράς χρήματος της ζώνης του ευρώ, καθώς κάτι τέτοιο μπορεί να δυσχεράνει την εφαρμογή της ενιαίας νομισματικής πολιτικής. Ειδικότερα, αυτό ισχύει για την παροχή κρατικών εγγυήσεων με σκοπό την κάλυψη διατραπεζικών καταθέσεων.[138]
Τα κράτη-μέλη θα πρέπει να διασφαλίζουν ότι τα εθνικά νομοθετικά μέτρα για την αντιμετώπιση προβλημάτων ρευστότητας των επιχειρήσεων ή ελεύθερων επαγγελματιών, λ.χ. οφειλών προς χρηματοπιστωτικά ιδρύματα, δεν επηρεάζουν δυσμενώς τη ρευστότητα της αγοράς. Συγκεκριμένα, τα μέτρα αυτού του είδους δεν επιτρέπεται να αντιβαίνουν στην αρχή της ανοικτής οικονομίας της αγοράς, όπως αποτυπώνεται στο άρθρο 3 της Συνθήκης για την Ευρωπαϊκή Ένωση, καθώς θα μπορούσαν να παρακωλύσουν τη ροή της χρηματοδότησης, να επηρεάσουν ουσιωδώς τη σταθερότητα των χρηματοπιστωτικών ιδρυμάτων και των αγορών και κατά συνέπεια να ασκήσουν σημαντική επίδραση στην εκτέλεση των καθηκόντων του Ευρωσυστήματος.[139]
Εθνικές νομοθετικές διατάξεις κράτους-μέλους που εκχωρούν στην οικεία ΕθνΚΤ το αποκλειστικό δικαίωμα να εκδίδει τραπεζογραμμάτια πρέπει να αναγνωρίζουν ότι, μετά την υιοθέτηση του ευρώ, το Διοικητικό Συμβούλιο της ΕΚΤ έχει το αποκλειστικό δικαίωμα να επιτρέπει την έκδοση τραπεζογραμματίων ευρώ, σύμφωνα με το άρθρο 128(1) της Συνθήκης και το άρθρο 16 του Καταστατικού του ΕΣΚΤ,[140] ενώ το δικαίωμα έκδοσης τραπεζογραμματίων ευρώ ανήκει στην ΕΚΤ και στις ΕθνΚΤ. Μετά την υιοθέτηση του ευρώ, εθνικές νομοθετικές διατάξεις που επιτρέπουν στις κυβερνήσεις να ασκούν επιρροή σχετικά με θέματα όπως οι ονομαστικές αξίες, η παραγωγή, η ποσότητα και η απόσυρση των τραπεζογραμματίων ευρώ πρέπει επίσης είτε να καταργηθούν είτε να αναγνωρίζουν τις εξουσίες της ΕΚΤ σε σχέση με τα τραπεζογραμμάτια, κατά τα οριζόμενα στις προαναφερθείσες διατάξεις της Συνθήκης και του Καταστατικού του ΕΣΚΤ. Όσον αφορά τα κέρματα, ανεξάρτητα από τον καταμερισμό αρμοδιοτήτων μεταξύ κυβερνήσεων και ΕθνΚΤ, οι σχετικές διατάξεις πρέπει να αναγνωρίζουν την αρμοδιότητα της ΕΚΤ να εγκρίνει την ποσότητα των εκδιδόμενων κερμάτων ευρώ μετά την υιοθέτηση του ευρώ. Το κράτος-μέλος δεν μπορεί να αντιμετωπίζει το νόμισμα σε κυκλοφορία ως χρέος της οικείας ΕθνΚΤ προς το Δημόσιο του εν λόγω κράτους-μέλους, καθώς κάτι τέτοιο ακυρώνει την έννοια του ενιαίου νομίσματος και είναι ασύμβατο προς τις επιταγές περί νομικής ενσωμάτωσης στο Ευρωσύστημα.[141]
Ως προς τη διαχείριση των συναλλαγματικών διαθεσίμων,[142] όσα εκ των κρατών-μελών που έχουν υιοθετήσει το ευρώ δεν μεταβιβάζουν τα επίσημα συναλλαγματικά τους διαθέσιμα[143] στην οικεία ΕθνΚΤ παραβαίνουν τη Συνθήκη. Το καθήκον του ΕΣΚΤ να κατέχει και να διαχειρίζεται συναλλαγματικά διαθέσιμα περιλαμβάνει όλες τις ενέργειες που είναι απαραίτητες για την αποτελεσματική εκπλήρωση της αποστολής του Ευρωσυστήματος. Για παράδειγμα, προκειμένου τα συναλλαγματικά διαθέσιμα να εκπληρώνουν τη λειτουργία τους στις πράξεις διαχείρισης συναλλαγματικών διαθεσίμων, η πτυχή του πλήρους αποτελεσματικού ελέγχου από την κεντρική τράπεζα είναι ουσιώδης. Αυτό συνεπάγεται ότι οι ΕθνΚΤ έχουν τη δυνατότητα να λαμβάνουν αποφάσεις, με πλήρη αυτονομία, σχετικά με τη διακράτηση, τη διατήρηση, τη διάθεση, τη διαπραγμάτευση και την καθημερινή, καθώς και τη μακροπρόθεσμη διαχείριση των συναλλαγματικών διαθεσίμων, μεταξύ άλλων προβαίνοντας σε αγοραπωλησίες χρυσού με οριστικές, άμεσες και προθεσμιακές πράξεις, αλλά και βάσει συμφωνιών επαναγοράς.[144] Επίσης, το δικαίωμα τρίτου, π.χ. της κυβέρνησης ή του κοινοβουλίου, να επηρεάζει τις αποφάσεις μιας ΕθνΚΤ σχετικά με τη διαχείριση των επίσημων συναλλαγματικών διαθεσίμων δεν συνάδει προς την τρίτη περίπτωση του άρθρου 127(2) της Συνθήκης. Επιπλέον, οι ΕθνΚΤ πρέπει να παρέχουν στην ΕΚΤ συναλλαγματικά διαθέσιμα κατ’ αναλογίαν προς το μερίδιο συμμετοχής τους στο εγγεγραμμένο κεφάλαιο της ΕΚΤ. Αυτό σημαίνει ότι δεν πρέπει να υφίστανται νομικά προσκόμματα στη μεταβίβαση συναλλαγματικών διαθεσίμων από τις ΕθνΚΤ προς την ΕΚΤ.
Ως προς τις στατιστικές, παρόλο που οι κανονισμοί που έχουν εκδοθεί βάσει του άρθρου 34.1 του Καταστατικού του ΕΣΚΤ στον τομέα της στατιστικής δεν παραχωρούν δικαιώματα ούτε επιβάλλουν υποχρεώσεις στα κράτη-μέλη που δεν έχουν υιοθετήσει το ευρώ, το άρθρο 5 του Καταστατικού του ΕΣΚΤ, το οποίο αφορά τη συλλογή στατιστικών πληροφοριών, έχει εφαρμογή σε όλα τα κράτη-μέλη, ασχέτως εάν έχουν υιοθετήσει το ευρώ ή όχι. Συνεπώς, τα κράτη-μέλη που δεν έχουν υιοθετήσει το ευρώ είναι υποχρεωμένα να σχεδιάζουν και να εφαρμόζουν σε εθνικό επίπεδο κάθε μέτρο που θεωρούν πρόσφορο για τη συλλογή των στατιστικών πληροφοριών που απαιτούνται για την εκπλήρωση των υποχρεώσεων υποβολής στατιστικών στοιχείων της ΕΚΤ[145] και να προετοιμαστούν εγκαίρως στον τομέα της στατιστικής προκειμένου να γίνουν κράτη-μέλη που έχουν υιοθετήσει το ευρώ.[146] Η εθνική νομοθεσία που ορίζει το πλαίσιο συνεργασίας μεταξύ της ΕθνΚΤ και της εθνικής στατιστικής υπηρεσίας θα πρέπει να εγγυάται την ανεξαρτησία των ΕθνΚΤ κατά την εκτέλεση των καθηκόντων τους εντός του στατιστικού πλαισίου του ΕΣΚΤ.[147]
2.2.7.3 Χρηματοοικονομικές διατάξεις
Οι χρηματοοικονομικές διατάξεις του Καταστατικού του ΕΣΚΤ περιλαμβάνουν κανόνες σχετικά με τους χρηματοοικονομικούς λογαριασμούς,[148] τον λογιστικό έλεγχο,[149] την εγγραφή στο κεφάλαιο,[150] τη μεταβίβαση συναλλαγματικών διαθεσίμων[151] και την κατανομή του νομισματικού εισοδήματος.[152] Οι ΕθνΚΤ πρέπει να είναι σε θέση να εκπληρώνουν τις υποχρεώσεις τους που απορρέουν από αυτές τις διατάξεις και ως εκ τούτου κάθε εθνική διάταξη που είναι ασύμβατη προς αυτές πρέπει να καταργηθεί.[153]
2.2.7.4 Συναλλαγματική πολιτική
Τα κράτη-μέλη με παρέκκλιση επιτρέπεται να διατηρήσουν στην εθνική νομοθεσία τους διατάξεις οι οποίες προβλέπουν ότι αρμόδια για τη συναλλαγματική πολιτική είναι η κυβέρνηση και ότι η οικεία ΕθνΚΤ έχει συμβουλευτικό ή/και εκτελεστικό ρόλο. Πάντως, η νομοθεσία αυτή πρέπει, το αργότερο κατά την ημερομηνία υιοθέτησης του ευρώ, να αντανακλά το γεγονός ότι η αρμοδιότητα για τη συναλλαγματική πολιτική της ζώνης του ευρώ έχει εκχωρηθεί στο επίπεδο της ΕΕ σύμφωνα με τα άρθρα 138 και 219 της Συνθήκης.
2.2.7.5 Διεθνής συνεργασία
Για την υιοθέτηση του ευρώ, η εθνική νομοθεσία πρέπει να είναι συμβατή προς το άρθρο 6.1 του Καταστατικού του ΕΣΚΤ, το οποίο προβλέπει ότι, στον τομέα της διεθνούς συνεργασίας σχετικά με τα καθήκοντα που έχουν ανατεθεί στο Ευρωσύστημα, η ΕΚΤ αποφασίζει τον τρόπο εκπροσώπησης του ΕΣΚΤ. Οι εθνικές νομοθετικές διατάξεις που επιτρέπουν τη συμμετοχή των ΕθνΚΤ σε διεθνείς νομισματικούς οργανισμούς πρέπει να προβλέπουν ότι η εν λόγω συμμετοχή υπόκειται στην έγκριση της ΕΚΤ (άρθρο 6.2 του Καταστατικού του ΕΣΚΤ).
2.2.7.6 Άλλα θέματα
Πέραν των ανωτέρω θεμάτων, στην περίπτωση ορισμένων κρατών-μελών υπάρχουν και άλλοι τομείς στους οποίους χρειάζεται προσαρμογή της εθνικής νομοθεσίας (π.χ. συστήματα εκκαθάρισης και πληρωμών, ανταλλαγή πληροφοριών).
3 Η οικονομική σύγκλιση
Το παρόν κεφάλαιο παρέχει μια οριζόντια επισκόπηση. Ορισμένοι παράγοντες που λαμβάνονται υπόψη στη συνολική αξιολόγηση δεν καλύπτονται εδώ, αλλά στα Κεφάλαια 4 και 5.
Μετά την έκδοση της Έκθεσης για τη Σύγκλιση 2024 της ΕΚΤ, η πρόοδος προς τη συμμόρφωση με τα κριτήρια σύγκλισης ανακόπηκε από εξωτερικές διαταραχές. Σε τρεις από τις πέντε εξεταζόμενες χώρες, ο πληθωρισμός βάσει του ΕνΔΤΚ παραμένει υψηλότερος από την τιμή αναφοράς, και μάλιστα σε μία από αυτές είναι αρκετά υψηλότερος από αυτό το όριο (Πίνακας 3.1). Τα δημόσια οικονομικά έχουν επιδεινωθεί στις περισσότερες χώρες μετά την Έκθεση για τη Σύγκλιση του 2024, ενώ οι λόγοι χρέους προς ΑΕΠ σε ορισμένες περιπτώσεις αυξήθηκαν σημαντικά. Από την Έκθεση για τη Σύγκλιση 2024, ο αριθμός των χωρών που υπόκεινται σε διαδικασία υπερβολικού ελλείμματος (ΔΥΕ) έχει αυξηθεί από μία σε τρεις, και καμία από αυτές δεν προβλέπεται να μειώσει το έλλειμμά της κάτω από την τιμή αναφοράς 3% του ΑΕΠ μέχρι το τέλος του 2027. Τα νομίσματα όλων των εξεταζόμενων χωρών παραμένουν εκτός του μηχανισμού συναλλαγματικών ισοτιμιών (ΜΣΙ ΙΙ), ορισμένα δε παρουσίασαν σημαντικές διακυμάνσεις έναντι του ευρώ τα τελευταία χρόνια. Από τον Ιούνιο του 2024 η διαφορά των μακροπρόθεσμων επιτοκίων έναντι της ζώνης του ευρώ έχει αυξηθεί ελαφρώς σε δύο χώρες και έχει μειωθεί σε τρεις. Από τον Μάιο του 2026, σε τρεις χώρες ο μέσος όρος των μακροπρόθεσμων επιτοκίων σε δωδεκάμηνη βάση είναι υψηλότερος από την τιμή αναφοράς, ενώ στις άλλες δύο είναι χαμηλότερος. Ένας βασικός ανασταλτικός παράγοντας για την οικονομική σύγκλιση είναι οι οικονομικές επιπτώσεις των εξωτερικών διαταραχών, όπως ο πόλεμος της Ρωσίας κατά της Ουκρανίας, οι παγκόσμιες εμπορικές εντάσεις και το ξέσπασμα του πολέμου στη Μέση Ανατολή.
Πίνακας 3.1
Συγκεντρωτικός πίνακας δεικτών οικονομικής σύγκλισης
Σταθερότητα των τιμών | Δημοσιονομικές εξελίξεις και προβλέψεις | Συναλλαγματική ισοτιμία | |||||
|---|---|---|---|---|---|---|---|
Πληθωρισμός βάσει του ΕνΔΤΚ1) | Χώρα με υπερβολικό έλλειμμα2) 3) | Πλεόνασμα (+) ή έλλειμμα (-) γενικής κυβέρνησης4) | Χρέος γενικής κυβέρνησης4) | Νόμισμα που συμμετέχει στον ΜΣΙ ΙΙ3) | Συναλλαγμα-τική ισοτιμία | Μακροπρό-θεσμο επιτόκιο6) | |
Τσεχία |
|
|
|
|
|
|
|
2024 | 2,7 | Όχι | -2,0 | 43,3 | Όχι | -4,6 | 4,0 |
2025 | 2,3 | Όχι | -2,1 | 44,3 | Όχι | 1,7 | 4,3 |
2026 | 1,9 | Όχι | -2,8 | 45,8 | Όχι | 1,45 | 4,5 |
Ουγγαρία |
|
|
|
|
|
|
|
2024 | 3,7 | Ναι | -5,1 | 73,5 | Όχι | -3,5 | 6,5 |
2025 | 4,4 | Ναι | -4,7 | 74,6 | Όχι | -0,6 | 6,9 |
2026 | 3,3 | Ναι | -6,2 | 75,1 | Όχι | 6,1 | 6,7 |
Πολωνία |
|
|
|
|
|
|
|
2024 | 3,7 | Ναι | -6,4 | 54,8 | Όχι | 5,2 | 5,5 |
2025 | 3,3 | Ναι | -7,3 | 59,7 | Όχι | 1,5 | 5,5 |
2026 | 2,9 | Ναι | -6,5 | 64,5 | Όχι | 0,0 | 5,4 |
Ρουμανία |
|
|
|
|
|
|
|
2024 | 5,8 | Ναι | -9,3 | 54,8 | Όχι | -0,6 | 6,3 |
2025 | 6,8 | Ναι | -7,9 | 59,3 | Όχι | -1,4 | 6,9 |
2026 | 8,4 | Ναι | -6,2 | 61,6 | Όχι | -1,8 | 6,7 |
Σουηδία |
|
|
|
|
|
|
|
2024 | 2,0 | Όχι | -1,5 | 34,2 | Όχι | 0,4 | 2,2 |
2025 | 2,6 | Όχι | -1,3 | 35,1 | Όχι | 3,2 | 2,5 |
2026 | 2,2 | Όχι | -2,8 | 36,6 | Όχι | 2,7 | 2,6 |
Τιμή αναφοράς7) | 2,7 | -3,0 | 60,0 | 5,1 | |||
Πηγές: Ευρωπαϊκή Επιτροπή (Eurostat, Γενική Διεύθυνση Οικονομικών και Χρηματοδοτικών Υποθέσεων) και Ευρωπαϊκό Σύστημα Κεντρικών Τραπεζών.
1) Μέση ετήσια ποσοστιαία μεταβολή. Τα στοιχεία για το 2026 αφορούν την περίοδο Ιουνίου 2025 – Μαΐου 2026.
2) Αφορά το αν η χώρα υπόκειται σε απόφαση του Συμβουλίου της ΕΕ σχετικά με την ύπαρξη υπερβολικού ελλείμματος, έστω και για ένα μέρος του έτους.
3) Οι πληροφορίες για το 2026 αφορούν την περίοδο μέχρι την καταληκτική ημερομηνία των στατιστικών στοιχείων που περιλαμβάνονται στην παρούσα έκθεση (17 Ιουνίου 2026).
4) Ως ποσοστό του ΑΕΠ. Για το 2026: Εαρινές οικονομικές προβλέψεις 2026 της Ευρωπαϊκής Επιτροπής.
5) Ετήσια ποσοστιαία μεταβολή. Θετικό πρόσημο σημαίνει ανατίμηση έναντι του ευρώ και αρνητικό πρόσημο υποτίμηση. Τα στοιχεία για το 2026 αφορούν την περίοδο 1 Ιανουαρίου 2026 – 17 Ιουνίου 2026.
6) Μέσο ετήσιο επιτόκιο. Τα στοιχεία για το 2026 αφορούν την περίοδο Ιουνίου 2025 – Μαΐου 2026.
7) Οι τιμές αναφοράς για τον πληθωρισμό βάσει του ΕνΔΤΚ και τα μακροπρόθεσμα επιτόκια αφορούν την περίοδο Ιουνίου 2025 – Μαΐου 2026. Για το πλεόνασμα/έλλειμμα και το χρέος της γενικής κυβέρνησης οι τιμές αναφοράς ορίζονται στο άρθρο 126(2) της Συνθήκης για τη Λειτουργία της Ευρωπαϊκής Ένωσης και το σχετικό Πρωτόκολλο (αριθ. 12) για τη διαδικασία υπερβολικού ελλείμματος.
Την τελευταία διετία οι οικονομίες των υπό εξέταση χωρών εξακολουθούν να είναι εκτεθειμένες σε αυξημένες γεωπολιτικές εντάσεις και εντεινόμενη αβεβαιότητα και κατακερματισμό του παγκόσμιου εμπορίου. Οι πόλεμοι στην Ουκρανία και τη Μέση Ανατολή, σε συνδυασμό με τις αυξημένες γεωπολιτικές εντάσεις γενικότερα, επηρέασαν αρνητικά την οικονομική δραστηριότητα μέσω της αυξημένης αβεβαιότητας, των διαταράξεων στο εμπόριο και στις αλυσίδες προσφοράς και της εξασθένησης της εμπιστοσύνης των επιχειρήσεων και των καταναλωτών. Επιπλέον, οι νέες εμπορικές εντάσεις και τα δασμολογικά μέτρα σε παγκόσμιο επίπεδο επέτειναν τις εξωτερικές αντιξοότητες. Αν και τα άμεσα εμπορικά ανοίγματα των εξεταζόμενων χωρών στις ΗΠΑ είναι σχετικά περιορισμένα, οι έμμεσες επιδράσεις που μεταδίδονται μέσω των παγκόσμιων αλυσίδων αξίας μπορούν να επιτείνουν τις διαταραχές του εμπορίου, πλήττοντας τους τομείς της μεταποίησης που βρίσκονται σε προγενέστερα στάδια της παραγωγής και τις συναφείς υπηρεσίες. Πιο πρόσφατα, ο πόλεμος στη Μέση Ανατολή επηρέασε ιδίως τη σύγκλιση του πληθωρισμού, καθώς ορισμένες από τις εξεταζόμενες χώρες είναι πιο ευαίσθητες στις διαταραχές των τιμών της ενέργειας από ό,τι η ζώνη του ευρώ. Ο πόλεμος έχει εντείνει την παγκόσμια αβεβαιότητα και έχει οδηγήσει σε απότομες αυξήσεις των τιμών της ενέργειας, συμπεριλαμβανομένων απότομων αυξήσεων των τιμών του πετρελαίου και του φυσικού αερίου και αυξημένων κινδύνων για βασικές παγκόσμιες θαλάσσιες οδούς. Η εξέλιξη αυτή διέκοψε τη σταθερή μείωση του πληθωρισμού στις περισσότερες από τις εξεταζόμενες χώρες. Ενώ η ευαισθησία και η άμεση έκθεση σε ενεργειακές διαταραχές μειώνονται με την πάροδο του χρόνου και είναι επί του παρόντος χαμηλότερες από ό,τι το 2022, οι μεσοπρόθεσμες συνέπειες θα εξαρτηθούν από την ένταση και τη διάρκεια της σύγκρουσης και από τον τρόπο με τον οποίο οι τιμές της ενέργειας θα επηρεάσουν τις τιμές καταναλωτή και την οικονομική δραστηριότητα στις επιμέρους χώρες.
Παρά αυτές τις εξωτερικές προκλήσεις, μέχρι στιγμής η οικονομική δραστηριότητα στις εξεταζόμενες χώρες έχει επιδείξει ανθεκτικότητα. Καθώς οι πληθωριστικές πιέσεις αμβλύνθηκαν στις περισσότερες χώρες κατά τη διάρκεια του 2024 και του 2025, υποβοηθούμενες από την πιο περιοριστική νομισματική πολιτική και την προηγούμενη ομαλοποίηση των τιμών της ενέργειας, το πραγματικό διαθέσιμο εισόδημα ανέκαμψε σταδιακά, στηρίζοντας έτσι την εγχώρια ζήτηση. Ωστόσο, η δυναμική της ανάπτυξης παραμένει ανομοιόμορφη μεταξύ των χωρών. Η οικονομική δραστηριότητα στην Ουγγαρία και τη Ρουμανία υπήρξε ασθενής το 2024 και το 2025. Στην Ουγγαρία, οι υποτονικές καθαρές εξαγωγές και επενδύσεις επηρέασαν αρνητικά την ανάπτυξη εν μέσω ασθενούς εξωτερικής ζήτησης στους σημαντικότερους τομείς με εξαγωγικό προσανατολισμό της χώρας και αβεβαιότητας σχετικά με την απορρόφηση των κονδυλίων της ΕΕ και το επιχειρηματικό περιβάλλον. Στη Ρουμανία, οι καθαρές εξαγωγές και οι επενδύσεις συνέβαλαν αρνητικά στην ανάπτυξη το 2024. Το 2025 τα μέτρα δημοσιονομικής προσαρμογής περιόρισαν την ιδιωτική κατανάλωση στη Ρουμανία, ενώ οι επενδύσεις αυξήθηκαν και η αρνητική συμβολή των καθαρών εξαγωγών μειώθηκε. Οι εντονότερες πληθωριστικές πιέσεις στις δύο αυτές χώρες περιόρισαν τη βελτίωση του πραγματικού εισοδήματος και συνέβαλαν στην αυστηροποίηση των συνθηκών χρηματοδότησης. Αντίθετα, ο ρυθμός αύξησης του προϊόντος στην Πολωνία ήταν ταχύτερος από ό,τι στις περισσότερες άλλες χώρες της ΕΕ, υποβοηθούμενος από την ισχυρή εγχώρια ζήτηση και την έντονη άνοδο των επενδύσεων, αν και η αύξηση αυτή συνοδεύθηκε από διεύρυνση του δημοσιονομικού ελλείμματος.
Οι οικονομικές προοπτικές για τις εξεταζόμενες χώρες χαρακτηρίζονται από αβεβαιότητα λόγω των αυξημένων γεωπολιτικών εντάσεων. Ενώ η εγχώρια ζήτηση αναμένεται να παραμείνει ο κύριος προωθητικός παράγοντας της ανάπτυξης το 2026 και το 2027, υποβοηθούμενη από τις ακόμη ανθεκτικές αγορές εργασίας, ο πόλεμος στη Μέση Ανατολή έχει οδηγήσει σε άνοδο της μεταβλητότητας στις παγκόσμιες αγορές ενέργειας και σε αύξηση του ενεργειακού κόστους, με ήδη ορατές επιδράσεις στον πληθωρισμό και το οικονομικό κλίμα, οι οποίες ενδέχεται να επιβαρύνουν την οικονομική δραστηριότητα. Στο σημερινό περιβάλλον, οι προοπτικές για την ανάπτυξη εξακολουθούν να χαρακτηρίζονται από σημαντική αβεβαιότητα και καθοδικούς κινδύνους. Περαιτέρω γεωπολιτικές και εμπορικές εντάσεις θα μπορούσαν να εντείνουν τις τάσεις κατακερματισμού, ιδίως δεδομένου του υψηλού βαθμού εξωστρέφειας και ενσωμάτωσης αυτών των οικονομιών στις παγκόσμιες αλυσίδες αξίας, γεγονός που θα μπορούσε να διαταράξει τις εμπορικές και επενδυτικές ροές και να αυξήσει τα ασφάλιστρα κινδύνου. Οι προοπτικές επιβαρύνονται περαιτέρω από παλαιότερες μειώσεις της ανταγωνιστικότητας τιμών σε αρκετές χώρες και από την αβεβαιότητα που περιβάλλει τον ρυθμό και τη σύνθεση της δημοσιονομικής προσαρμογής σε ορισμένες περιπτώσεις.
Οι εξεταζόμενες χώρες της κεντρικής και ανατολικής Ευρώπης σημείωσαν σαφή πρόοδο όσον αφορά την πραγματική σύγκλιση προς τον μέσο όρο της ζώνης του ευρώ τις τελευταίες δεκαετίες, αλλά οι διαρθρωτικές αντιξοότητες έχουν αυξηθεί τα τελευταία χρόνια. Από το 1999 οι χώρες αυτές μείωσαν σημαντικά τη διαφορά τους από τον μέσο όρο της ζώνης του ευρώ όσον αφορά το πραγματικό κατά κεφαλήν ΑΕΠ (βλ. Διάγραμμα 3.1). Ωστόσο, από το 2019 ο ρυθμός πραγματικής σύγκλισης επιβραδύνθηκε στις περισσότερες χώρες, αντανακλώντας τις παρατεταμένες επιδράσεις των διαδοχικών διαταραχών και των διαρθρωτικών περιορισμών στην παραγωγικότητα και την προσφορά εργασίας. Παράλληλα, εξακολουθούν να υφίστανται μακροοικονομικές και χρηματοπιστωτικές ευπάθειες, αν και σε διαφορετικό βαθμό από χώρα σε χώρα. Εάν δεν αντιμετωπιστούν επαρκώς, οι ευπάθειες αυτές μπορεί να ενισχύσουν τον αντίκτυπο των εξωτερικών διαταραχών και να επηρεάσουν αρνητικά τόσο το αναπτυξιακό δυναμικό όσο και τη διατηρησιμότητα της σύγκλισης μακροπρόθεσμα. Βασικές προκλήσεις για τη διατήρηση της πραγματικής σύγκλισης είναι στην παρούσα φάση οι εξής: (α) η αυξημένη παγκόσμια αβεβαιότητα, συμπεριλαμβανομένων των γεωπολιτικών εντάσεων, του αυξανόμενου εμπορικού κατακερματισμού και των ανακατατάξεων στις παγκόσμιες αλυσίδες αξίας, οι οποίες ενδέχεται να μεταβάλουν τα εμπορικά και επενδυτικά πρότυπα, να εντείνουν τις ανταγωνιστικές πιέσεις στις ευρωπαϊκές βιομηχανίες και να αυξήσουν τις ευπάθειες που σχετίζονται με εξαρτήσεις από κρίσιμες εισροές· β) οι συνεχιζόμενες προσαρμογές των βιομηχανικών δομών, ιδίως στο πλαίσιο της πράσινης και της ψηφιακής μετάβασης, οι οποίες θέτουν ιδιαίτερες προκλήσεις για τις χώρες που μεταβαίνουν από τα μεσαία προς τα υψηλά επίπεδα εισοδήματος, ιδίως εκείνες με σχετικά υψηλή εξάρτηση από πηγές ενέργειας υψηλής έντασης άνθρακα· (γ) οι επίμονες ελλείψεις εργατικού δυναμικού, οι αναντιστοιχίες δεξιοτήτων και οι δυσμενείς δημογραφικές εξελίξεις, οι οποίες περιορίζουν τη δυνητική ανάπτυξη, (δ) η περιορισμένη πρόοδος ως προς τη βελτίωση της διακυβέρνησης, της θεσμικής ικανότητας και του επιχειρηματικού περιβάλλοντος, που είναι καίριας σημασίας για την ενίσχυση της μακροπρόθεσμης αύξησης της παραγωγικότητας και την ενίσχυση της ανθεκτικότητας σε μελλοντικές διαταραχές, και ε) δημοσιονομικές ευπάθειες, συμπεριλαμβανομένων έντονων πιέσεων στις δαπάνες για την αντιμετώπιση, μεταξύ άλλων, των συνεπειών των γεωπολιτικών εντάσεων, της γήρανσης του πληθυσμού, των κλιματικών κινδύνων και της πράσινης μετάβασης, καθώς και των αυξανόμενων επιπέδων δημόσιου χρέους.
Διάγραμμα 3.1
Πραγματικό κατά κεφαλήν ΑΕΠ
α) Σε σχέση με τον μέσο όρο της ζώνης του ευρώ | β) Αρχικό επίπεδο το 1999 συγκρινόμενο με την επακόλουθη μεταβολή σε σχέση με τον μέσο όρο της ζώνης του ευρώ |
|---|---|
(δείκτης: ζώνη του ευρώ = 100) | (δείκτης: ζώνη του ευρώ = 100, άξονας x: επίπεδο το 1999, άξονας y: μεταβολή επιπέδου, ποσοστιαίες μονάδες, 1999-2025) |
 |  |
Πηγές: Ευρωπαϊκή Επιτροπή (Γενική Διεύθυνση Οικονομικών και Χρηματοπιστωτικών Θεμάτων) και υπολογισμοί της ΕΚΤ.
Σημειώσεις: Με βάση το πραγματικό κατά κεφαλήν ΑΕΠ εκφρασμένο σε μονάδες αγοραστικής δύναμης (PPS). Στο γράφημα β) οι κόκκινες κουκκίδες δείχνουν τις εξεταζόμενες χώρες (σημειώνονται), οι πράσινες τις χώρες που προσχώρησαν στη ζώνη του ευρώ μετά το 2003 (δεν σημειώνονται), οι γαλάζιες τις χώρες που προσχώρησαν στη ζώνη του ευρώ πριν από το 2003 (δεν σημειώνονται) και η γκρίζα κουκκίδα δείχνει τη Δανία (η οποία έχει ρήτρα εξαίρεσης). Η Ιρλανδία εξαιρείται επειδή τα στοιχεία για το ΑΕΠ επηρεάζονται σημαντικά από τις πολυεθνικές δραστηριότητες, οι οποίες μπορούν να στρεβλώσουν τη μέτρηση της εγχώριας οικονομικής δραστηριότητας. Το Λουξεμβούργο εξαιρείται διότι οι υπολογισμοί του κατά κεφαλήν ΑΕΠ παρουσιάζουν στρεβλώσεις λόγω του μεγάλου αριθμού διασυνοριακών εργαζομένων. Η γκρίζα γραμμή απεικονίζει την προσαρμοσμένη γραμμική σχέση.
Κατά την εξέταση της συμμόρφωσης προς τα κριτήρια σύγκλισης, βασικός παράγοντας είναι η διατηρησιμότητα της σύγκλισης. Η σύγκλιση πρέπει να είναι διαρκής και να στηρίζεται σε υγιή θεμελιώδη οικονομικά μεγέθη, και όχι να επιτυγχάνεται σε μία μόνο χρονική στιγμή. Η εμπειρία από την έναρξη της Οικονομικής και Νομισματικής Ένωσης έχει δείξει ότι τα ασθενή θεμελιώδη οικονομικά μεγέθη, η υπερβολικά χαλαρή κατεύθυνση της μακροοικονομικής πολιτικής, η ανεπαρκής θεσμική και στατιστική ικανότητα και οι υπεραισιόδοξες προσδοκίες για τη σύγκλιση των πραγματικών εισοδημάτων μπορούν να δημιουργήσουν ευπάθειες — όχι μόνο για τις χώρες που παρουσιάζουν αυτά τα χαρακτηριστικά, αλλά και για την ομαλή λειτουργία της ζώνης του ευρώ συνολικά. Προηγούμενες κρίσεις, συμπεριλαμβανομένης της κρίσης δημόσιου χρέους, της πανδημίας του Covid-19 και του ενεργειακού κλυδωνισμού για την περίοδο 2022-2023, κατέδειξαν περαιτέρω ότι οι μεγάλες μακροοικονομικές ανισορροπίες, η περιορισμένη ικανότητα μεταρρυθμίσεων και η χαμηλή ανθεκτικότητα σε δυσμενείς διαταραχές μπορούν να καταστήσουν τη διαδικασία σύγκλισης παρατεταμένη και δαπανηρή. Στο σημερινό περιβάλλον αυξημένων γεωπολιτικών εντάσεων και αυξημένου οικονομικού κατακερματισμού, η ανθεκτικότητα και η αξιοπιστία των πολιτικών έχουν αποκτήσει ακόμη μεγαλύτερη σημασία. Ως εκ τούτου, η συμμόρφωση με τα αριθμητικά κριτήρια σύγκλισης σε μια συγκεκριμένη χρονική στιγμή δεν εγγυάται από μόνη της την ομαλή συμμετοχή στη ζώνη του ευρώ. Οι χώρες που επιθυμούν να υιοθετήσουν το ευρώ θα πρέπει να αποδείξουν ότι η σύγκλιση είναι διατηρήσιμη, ότι οι μακροοικονομικές πολιτικές τους είναι συμβατές με τη συμμετοχή τους στη νομισματική ένωση και προσανατολισμένες στη σταθερότητα, και ότι οι θεσμοί τους είναι επαρκώς ισχυροί ώστε να αντεπεξέρχονται σε μελλοντικούς κλυδωνισμούς. Αυτό είναι πρωτίστως προς το συμφέρον κάθε χώρας, αλλά είναι επίσης απαραίτητο για την αποτελεσματική μετάδοση της νομισματικής πολιτικής και τη σταθερότητα της ζώνης του ευρώ στο σύνολό της, δεδομένου ότι παραμένει μια νομισματική ένωση χωρίς κεντρικό μηχανισμό δημοσιονομικής διαχείρισης και με περιορισμένους μόνιμους μηχανισμούς επιμερισμού του κινδύνου.
Η επίτευξη διατηρήσιμης σύγκλισης απαιτεί διαρκείς προσαρμογές πολιτικής και διαρθρωτική σύγκλιση. Βασικές προϋποθέσεις είναι η μακροοικονομική σταθερότητα, η άσκηση υγιούς και αξιόπιστης δημοσιονομικής πολιτικής σύμφωνα με το πλαίσιο οικονομικής διακυβέρνησης της ΕΕ και ένα υποστηρικτικό επιχειρηματικό περιβάλλον που στηρίζεται σε αποτελεσματικές οικονομικές δομές και ισχυρούς δημόσιους θεσμούς. Είναι απαραίτητο να υπάρχει υψηλός βαθμός ευελιξίας των αγορών προϊόντων και εργασίας για τη διευκόλυνση της διαρθρωτικής προσαρμογής και την απορρόφηση των μακροοικονομικών διαταραχών. Ένα πλαίσιο πολιτικής προσανατολισμένο στη σταθερότητα και σταθεροποιημένες προσδοκίες για τον πληθωρισμό είναι ζωτικής σημασίας για τη διατήρηση της σταθερότητας των τιμών και τη στήριξη της διατηρήσιμης ονομαστικής σύγκλισης. Η αποτελεσματική λειτουργία μιας οικονομίας ανοικτής αγοράς με ελεύθερο ανταγωνισμό προωθεί την αποτελεσματική κατανομή του κεφαλαίου και της εργασίας, ενισχύοντας έτσι την παραγωγικότητα και τη μακροπρόθεσμη ανάπτυξη. Ο υψηλός βαθμός οικονομικής ενοποίησης με τη ζώνη του ευρώ στηρίζει τον συγχρονισμό των οικονομικών κύκλων και την ομαλή συμμετοχή στη νομισματική ένωση. Ταυτόχρονα, η μεγαλύτερη ευθυγράμμιση των οικονομικών δομών είναι σημαντική προκειμένου να διασφαλιστεί ότι οι οικονομίες αντιδρούν σε γενικές γραμμές με παρόμοιο τρόπο σε κοινές διαταραχές, συμπεριλαμβανομένων εκείνων που σχετίζονται με διαφορές ως προς την ενεργειακή εξάρτηση και τη διάρθρωση της παραγωγής, στηρίζοντας έτσι την ομαλή λειτουργία της νομισματικής ένωσης. Απαιτούνται επίσης κατάλληλα μακροπροληπτικά και εποπτικά πλαίσια για την πρόληψη της συσσώρευσης μακροοικονομικών και χρηματοπιστωτικών ανισορροπιών, συμπεριλαμβανομένων φαινομένων υπερτίμησης περιουσιακών στοιχείων και κοινωνικά δαπανηρών κύκλων έξαρσης και ύφεσης των πιστώσεων. Όπου έχουν εντοπιστεί μακροοικονομικές ανισορροπίες στο πλαίσιο της διαδικασίας μακροοικονομικών ανισορροπιών (ΔΜΑ) της Ευρωπαϊκής Επιτροπής, εξακολουθεί να είναι απαραίτητη η ανάληψη αποφασιστικής πολιτικής δράσης. Η αποτελεσματική απορρόφηση και αξιοποίηση των κονδυλίων της ΕΕ, συμπεριλαμβανομένων των υπόλοιπων πόρων στο πλαίσιο του προγράμματος Next Generation EU, μπορεί να στηρίξει τη σύγκλιση, υπό την προϋπόθεση ότι οι επενδύσεις και οι δεσμεύσεις για μεταρρυθμίσεις υλοποιούνται εγκαίρως και αποτελεσματικά. Σε τελική ανάλυση, η ισχύς του θεσμικού πλαισίου και η ικανότητα εφαρμογής υγιών πολιτικών παραμένουν στο επίκεντρο της βιώσιμης οικονομικής ολοκλήρωσης.
3.1 Το κριτήριο της σταθερότητας των τιμών
Την τελευταία δεκαετία, η εξέλιξη του πληθωρισμού στις εξεταζόμενες χώρες αντανακλούσε μια σειρά μεγάλων και εν μέρει επικαλυπτόμενων διαταραχών. Μετά από μια περίοδο χαμηλού πληθωρισμού τα προηγούμενα έτη, η έναρξη της πανδημίας το 2020 οδήγησε σε απότομη συρρίκνωση της οικονομικής δραστηριότητας. Ενώ ο πληθωρισμός αρχικά επιβραδύνθηκε σε ορισμένες χώρες, σε άλλες παρέμεινε σχετικά επίμονος, εν μέρει λόγω της αύξησης των τιμών των ειδών διατροφής και των υπηρεσιών και της συνεχιζόμενης στενότητας στην αγορά εργασίας. Από το 2021 και μετά, ο πληθωρισμός αυξήθηκε σημαντικά σε όλες τις εξεταζόμενες χώρες, λόγω των απότομων αυξήσεων των τιμών της ενέργειας και των ανισορροπιών προσφοράς και ζήτησης (Διάγραμμα 3.2). Από τις αρχές του 2022, ο πόλεμος της Ρωσίας κατά της Ουκρανίας ενέτεινε περαιτέρω αυτές τις πιέσεις. Ο πληθωρισμός στην κεντρική και ανατολική Ευρώπη αυξήθηκε εντονότερα από ό,τι στη ζώνη του ευρώ, αντανακλώντας την υψηλότερη ενεργειακή ένταση της παραγωγής, τη μεγαλύτερη βαρύτητα της ενέργειας και των ειδών διατροφής στο καλάθι του καταναλωτή, την αρχική εξάρτηση από τις εισαγωγές ρωσικής ενέργειας και τη βαθιά ενσωμάτωση στις παγκόσμιες αλυσίδες αξίας, η οποία επέτεινε τη μετάδοση εξωτερικών διαταραχών. Η συνεχιζόμενη στενότητα στην αγορά εργασίας και η έντονη αύξηση των μισθών συνέβαλαν επίσης στις εγχώριες πιέσεις στις τιμές (Διάγραμμα 3.3, γράφημα α) (βλ. επίσης Ενότητα 3.5). Προκειμένου να αντιμετωπίσουν την απότομη άνοδο του πληθωρισμού, οι περισσότερες κεντρικές τράπεζες άρχισαν να αυξάνουν τα επιτόκια πολιτικής το 2021, ενώ οι κυβερνήσεις έλαβαν προσωρινά δημοσιονομικά μέτρα, κυρίως το 2022 και το 2023, ως επί το πλείστον με τη μορφή επιδοτήσεων που σχετίζονται με την ενέργεια και, σε μικρότερο βαθμό, με τη μορφή μειώσεων των έμμεσων φόρων. Μετά την κορύφωσή του γύρω στο τέλος του 2022/αρχές του 2023, ο πληθωρισμός μειώθηκε σημαντικά, υποστηριζόμενος από την αυστηρότερη νομισματική πολιτική, την πτώση των παγκόσμιων τιμών της ενέργειας, τη σταδιακή άμβλυνση των προβλημάτων στις αλυσίδες εφοδιασμού και τις επιδράσεις βάσης. Ωστόσο, την τελευταία δεκαετία ο πληθωρισμός στις περισσότερες από τις εξεταζόμενες χώρες ήταν, κατά μέσο όρο, υψηλότερος και πιο ευμετάβλητος από ό,τι στη ζώνη του ευρώ.
Διάγραμμα 3.2
Μακροχρόνια εξέλιξη του πληθωρισμού βάσει του ΕνΔΤΚ και προοπτικές αυτού (ετήσιες ποσοστιαίες μεταβολές)

Πηγές: Ευρωπαϊκή Επιτροπή (Eurostat, Γενική Διεύθυνση Οικονομικών και Χρηματοπιστωτικών Θεμάτων) και ΕΚΤ.
Σημειώσεις: Με συμπαγείς γραμμές παρουσιάζονται οι ετήσιες ποσοστιαίες μεταβολές του μηνιαίου ΕνΔΤΚ. Στη σκιασμένη περιοχή παρουσιάζονται οι προβλέψεις της Ευρωπαϊκής Επιτροπής (Spring 2026 Economic Forecast) για τον ετήσιο πληθωρισμό βάσει του ΕνΔΤΚ.
Διάγραμμα 3.3
Σωρευτική αύξηση του ΕνΔΤΚ, του ονομαστικού κόστους εργασίας ανά μονάδα προϊόντος (ΚΕαΜΠ) και των εναρμονισμένων δεικτών ανταγωνιστικότητας (ΕνΔΑ) μεταξύ 2016 και 2025
α) ΕνΔΤΚ και ονομαστικό ΚΕαΜΠ | β) ΕνΔΑ βάσει ΚΕαΜΠ και αποπληθωριστή ΑΕΠ |
|---|---|
(ποσοστιαίες μονάδες, άξονας x: σωρευτική αύξηση ΕνΔΤΚ, άξονας y: σωρευτική αύξηση ΚΕαΜΠ) | (ποσοστιαίες μονάδες, άξονας x: σωρευτική αύξηση ΕνΔΑ βάσει του αποπληθωριστή του ΑΕΠ, άξονας y: σωρευτική αύξηση ΕνΔΑ βάσει του ΚΕαΜΠ) |
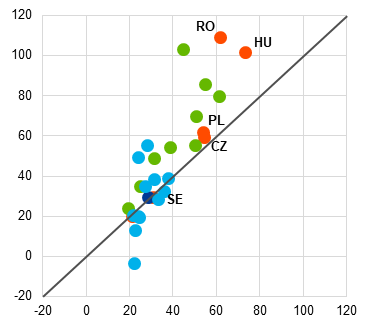 | 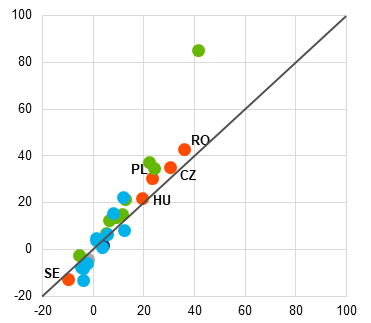 |
Πηγές: Eurostat και ΕΚΤ.
Σημειώσεις: Το γράφημα α) δείχνει τη σωρευτική αύξηση του ΕνΔΤΚ στον άξονα x και τη σωρευτική αύξηση του ΚΕαΜΠ στον άξονα y. Το γράφημα β) δείχνει τη σωρευτική αύξηση των ΕνΔΑ βάσει του αποπληθωριστή του ΑΕΠ στον άξονα x και τη σωρευτική αύξηση των ΕνΔΑ βάσει του συνολικού ΚΕαΜΠ στον άξονα y. Οι συμπαγείς γραμμές σε κάθε γράφημα αντιπροσωπεύουν τη διχοτόμο. Η αύξηση του ΕνΔΤΚ υπολογίζεται από μηνιαία στοιχεία που ανάγονται σε μέσα ετήσια στοιχεία. Οι ΕνΔΑ βάσει του αποπληθωριστή του ΑΕΠ για επιμέρους χώρες της ζώνης του ευρώ υπολογίζονται σε σχέση με τις 21 χώρες της ζώνης του ευρώ και την ομάδα εμπορικών εταίρων ΣΣΙ-40. Οι ΕνΔΑ βάσει του συνολικού ΚΕαΜΠ για επιμέρους χώρες της ζώνης του ευρώ υπολογίζονται σε σχέση με τις 21 χώρες της ζώνης του ευρώ και την ομάδα εμπορικών εταίρων ΣΣΙ-17. Για τις χώρες εκτός της ζώνης του ευρώ, οι ΕνΔΑ βάσει του αποπληθωριστή του ΑΕΠ και του συνολικού ΚΕαΜΠ υπολογίζονται σε σχέση με τις ομάδες εμπορικών εταίρων ΣΣΙ-40 και ΣΣΙ-17 αντίστοιχα. Οι κόκκινες κουκκίδες δείχνουν τις εξεταζόμενες χώρες (δηλώνονται με τα αρχικά τους). Οι πράσινες κουκκίδες δείχνουν τις χώρες που εντάχθηκαν στη ζώνη του ευρώ μετά το 2003 (δεν κατονομάζονται). Οι γαλάζιες κουκκίδες δείχνουν τις χώρες που είχαν ενταχθεί στη ζώνη του ευρώ πριν από το 2003 (δεν κατονομάζονται). Η γκρίζα κουκκίδα δείχνει τη Δανία και η μπλε κουκκίδα δείχνει το σύνολο της ζώνης του ευρώ.
Τον Μάιο του 2026 τρεις από τις πέντε χώρες που εξετάζονται στην παρούσα έκθεση κατέγραψαν μέσο δωδεκάμηνο ρυθμό πληθωρισμού υψηλότερο από την τιμή αναφοράς 2,7% για το κριτήριο της σταθερότητας των τιμών. Μετά την απότομη άνοδο του πληθωρισμού το 2022, ο πληθωρισμός άρχισε να μειώνεται σημαντικά το 2023 σε όλες τις εξεταζόμενες χώρες και μετριάστηκε περαιτέρω το 2024. Ωστόσο, η πορεία αποκλιμάκωσης του πληθωρισμού ήταν ανομοιογενής μεταξύ των χωρών. Στη Ρουμανία, ο πληθωρισμός ήταν υψηλότερος από ό,τι αλλού και αυξήθηκε σημαντικά από τα μέσα του 2025, αντανακλώντας τα μέτρα έμμεσης φορολογίας που θεσπίστηκαν στο πλαίσιο της δημοσιονομικής προσαρμογής, οδηγώντας τον πληθωρισμό πολύ πάνω από τον στόχο της κεντρικής τράπεζας. Στην Ουγγαρία, ο πληθωρισμός επανήλθε εντός των ορίων ανοχής της κεντρικής τράπεζας προς το τέλος του 2025. Στην Πολωνία, ο πληθωρισμός υποχώρησε προς τον στόχο το πρώτο εξάμηνο του 2024 και, μετά από προσωρινή αύξηση, παρέμεινε εντός του στόχου από τα μέσα του 2025. Στις πληθωριστικές πιέσεις σε όλες τις χώρες το 2025 συνέβαλαν οι υψηλότερες τιμές των ειδών διατροφής, οι οποίες κατά μέσο όρο αυξήθηκαν εντονότερα στην κεντρική και ανατολική Ευρώπη από ό,τι στη ζώνη του ευρώ, αντανακλώντας διαταραχές στην πλευρά της προσφοράς λόγω καιρικών συνθηκών, την ταχύτερη αύξηση του κόστους των εισροών — συμπεριλαμβανομένων των μισθών, της ενέργειας και των λιπασμάτων — και την υψηλότερη στάθμιση των ειδών διατροφής στο καλάθι του καταναλωτή στην κεντρική και ανατολική Ευρώπη. Η συνεχιζόμενη, αν και μειούμενη, στενότητα στην αγορά εργασίας άσκησε επίσης ανοδική πίεση στις μισθολογικές αυξήσεις στις περισσότερες από αυτές τις χώρες. Τους πρώτους μήνες του 2026 το αυξανόμενο κόστος της ενέργειας, λόγω της κλιμάκωσης των γεωπολιτικών εντάσεων στη Μέση Ανατολή, επέτεινε τις ανοδικές πιέσεις στον πληθωρισμό στις εξεταζόμενες χώρες. Για την αντιμετώπισή τους, οι αρχές σε όλες τις υπό εξέταση χώρες θέσπισαν μέτρα με στόχο τον μετριασμό των επιπτώσεων των υψηλότερων τιμών της ενέργειας, όπως ανώτατα όρια στις τιμές των καυσίμων, μειώσεις των ειδικών φόρων κατανάλωσης, ανώτατα όρια στα περιθώρια κέρδους και επιδοτήσεις σε νοικοκυριά και επιχειρήσεις, που αναμένεται να αμβλύνουν τις πληθωριστικές πιέσεις. Τον Μάιο του 2026 η Ρουμανία κατέγραψε πληθωρισμό σημαντικά υψηλότερο από την τιμή αναφοράς, ενώ στην Ουγγαρία και την Πολωνία οι ρυθμοί πληθωρισμού ήταν επίσης άνω του ορίου, αν και σε μικρότερο βαθμό (Διάγραμμα 3.4). Αντίθετα, ο πληθωρισμός παρέμεινε κάτω από την τιμή αναφοράς στην Τσεχία και τη Σουηδία. Στην Έκθεση για τη Σύγκλιση του 2024, όλες οι εξεταζόμενες χώρες κατέγραψαν ρυθμούς πληθωρισμού άνω της τότε τιμής αναφοράς (3,3%). Αυτό δείχνει κάποια πρόοδο ως προς τη σύγκλιση του πληθωρισμού, αν και παραμένει ανομοιόμορφη μεταξύ των χωρών.
Διάγραμμα 3.4
Πληθωρισμός βάσει του ΕνΔΤΚ
(μέσες ετήσιες ποσοστιαίες μεταβολές)

Πηγές: Eurostat και υπολογισμοί της ΕΚΤ.
Αντανακλώντας την ανομοιογενή δυναμική αποκλιμάκωσης του πληθωρισμού, η χαλάρωση της νομισματικής πολιτικής μετά την πληθωριστική διαταραχή της περιόδου 2022-2023 ήταν ανομοιόμορφη μεταξύ των χωρών. Μετά τον προηγούμενο κύκλο αυστηροποίησης, ο οποίος στις υπό εξέταση χώρες ξεκίνησε πριν από τον αντίστοιχο κύκλο της ζώνης του ευρώ, οι κατευθύνσεις πολιτικής χαλάρωσαν σταδιακά καθώς μετριάστηκε ο πληθωρισμός (Διάγραμμα 3.5, γράφημα α). Οι κεντρικές τράπεζες της Τσεχίας και της Πολωνίας ξεκίνησαν τη χαλάρωση της νομισματικής πολιτικής το 2023, ενώ η Σουηδία άρχισε να μειώνει τα επιτόκια πολιτικής το 2024. Η Πολωνία υιοθέτησε μια πιο επιφυλακτική προσέγγιση και άρχισε να χαλαρώνει εκ νέου την πολιτική της μόλις το 2025. Στην Ουγγαρία και τη Ρουμανία, τα επιτόκια νομισματικής πολιτικής παρέμειναν συγκριτικά υψηλά, αντανακλώντας τις πιο επίμονες πληθωριστικές πιέσεις και την αυξημένη εγχώρια και παγκόσμια αβεβαιότητα. Παρά τις απότομες αυξήσεις του πληθωρισμού τα τελευταία χρόνια, οι πιο μακροπρόθεσμες προσδοκίες για τον πληθωρισμό παρέμειναν σε γενικές γραμμές σταθερές στις εξεταζόμενες χώρες, κοντά στους αντίστοιχους ρυθμούς-στόχους τους (Διάγραμμα 3.5, γράφημα β). Σε ένα περιβάλλον αυξημένης αβεβαιότητας και αυξημένου πληθωρισμού, η σταθεροποίηση των πιο μακροπρόθεσμων προσδοκιών καταδεικνύει τη διατήρηση της αξιοπιστίας των πλαισίων νομισματικής πολιτικής.
Διάγραμμα 3.5
Βασικά επιτόκια πολιτικής και μακροπρόθεσμες προσδοκίες για τον πληθωρισμό
α) Βασικά επιτόκια πολιτικής | β) Μακροπρόθεσμες προσδοκίες για τον πληθωρισμό |
|---|---|
(ποσοστά % ετησίως) | (ετήσιες ποσοστιαίες μεταβολές) |
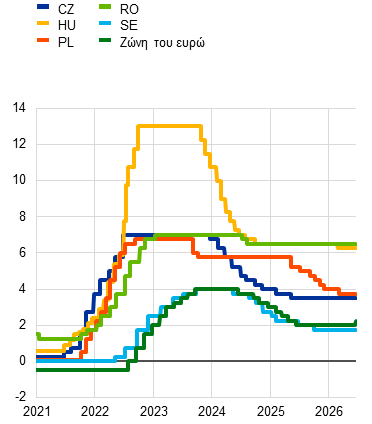 |  |
Πηγές: Bloomberg, Consensus Economics και ΕΚΤ.
Σημειώσεις: Το γράφημα α) παρουσιάζει την εξέλιξη των βασικών επιτοκίων νομισματικής πολιτικής. Πιο πρόσφατες παρατηρήσεις: 17 Ιουνίου 2026. Το γράφημα β) παρουσιάζει τις μακροπρόθεσμες προβλέψεις για τον πληθωρισμό (με ορίζοντα έξι έως δέκα ετών) με βάση στοιχεία ερευνών του Consensus Economics τον Απρίλιο του 2026. Οι απολήξεις γύρω από τον στόχο για τον πληθωρισμό αντιπροσωπεύουν το εύρος-στόχο της κεντρικής τράπεζας.
Σε ορισμένες από τις εξεταζόμενες χώρες, οι κίνδυνοι για τη διατηρησιμότητα της σύγκλισης του πληθωρισμού παραμένουν έντονοι. Σύμφωνα με τις οικονομικές προβλέψεις της Ευρωπαϊκής Επιτροπής (Άνοιξη 2026), ο πληθωρισμός αναμένεται να αυξηθεί το 2026 στις περισσότερες από τις εξεταζόμενες χώρες (Διάγραμμα 3.2), αντανακλώντας κυρίως ανοδικές πιέσεις από τις υψηλότερες τιμές της ενέργειας που συνδέονται με νέες γεωπολιτικές εντάσεις. Ταυτόχρονα, η υποτονικότερη οικονομική δραστηριότητα θα μπορούσε να συμβάλει στη μείωση του πληθωρισμού στις εξεταζόμενες χώρες. Αυτές οι προβλέψεις υπόκεινται σε σημαντική αβεβαιότητα, δεδομένης της ευαισθησίας του πληθωρισμού στις εξεταζόμενες χώρες σε εξωτερικές διαταραχές, συμπεριλαμβανομένης της αναζωπύρωσης της μεταβλητότητας στις παγκόσμιες αγορές ενέργειας στο τρέχον γεωπολιτικό περιβάλλον, καθώς και του μεγέθους των έμμεσων και δευτερογενών επιδράσεων που απορρέουν από μια ισχυρότερη και πιο επίμονη ενεργειακή διαταραχή. Η συνεχιζόμενη στενότητα στην αγορά εργασίας, ιδίως σε ορισμένες χώρες της κεντρικής και ανατολικής Ευρώπης, θα μπορούσε επίσης να ασκήσει περαιτέρω ανοδική πίεση στους μισθούς. Μεσοπρόθεσμα, διαρθρωτικοί παράγοντες, όπως οι δημογραφικές εξελίξεις και οι οικονομικές επιπτώσεις της κλιματικής αλλαγής, συμπεριλαμβανομένου του κόστους που συνδέεται με την πράσινη μετάβαση, ενδέχεται να ασκήσουν πρόσθετες πιέσεις στη δυναμική του πληθωρισμού. Πιο μακροπρόθεσμα, καθώς τα επίπεδα του κατά κεφαλήν ΑΕΠ και των τιμών παραμένουν κάτω από τον μέσο όρο της ζώνης του ευρώ στις χώρες της κεντρικής και ανατολικής Ευρώπης (Διάγραμμα 3.6), η συνεχιζόμενη διαδικασία πραγματικής σύγκλισης ενδέχεται να οδηγήσει σε θετικές διαφορές πληθωρισμού έναντι της ζώνης του ευρώ, εκτός εάν αυτό αντισταθμιστεί από ανατίμηση των ονομαστικών συναλλαγματικών ισοτιμιών.
Διάγραμμα 3.6
Επίπεδα τιμών και αμοιβών εργασίας σε σχέση με τη ζώνη του ευρώ
α) Συγκριτικά επίπεδα τιμών | β) Μισθολογική δαπάνη ανά μισθωτό |
|---|---|
(δείκτης: ζώνη του ευρώ = 100) | (δείκτης: ζώνη του ευρώ = 100) |
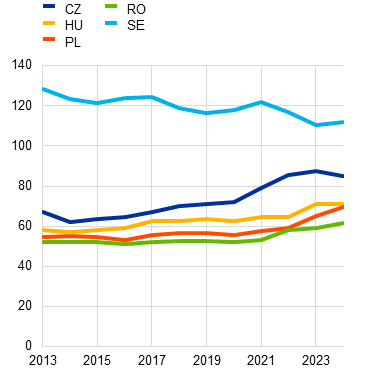 |  |
Πηγές: Eurostat και υπολογισμοί της ΕΚΤ.
Σημειώσεις: Γράφημα α): συγκριτικά επίπεδα τιμών για την τελική καταναλωτική δαπάνη των νοικοκυριών με βάση ισοδυναμίες αγοραστικής δύναμης. Γράφημα β): μισθολογική δαπάνη ανά μισθωτό στο σύνολο της οικονομίας, υπολογιζόμενη ως το πηλίκο των αμοιβών εργασίας σε τρέχουσες τιμές προς τον αριθμό των μισθωτών. Πιο πρόσφατες παρατηρήσεις: 2025.
Ένα περιβάλλον που θα συντελεί στη διατηρήσιμη σταθερότητα των τιμών στις χώρες που καλύπτει η παρούσα έκθεση απαιτεί την άσκηση μακροοικονομικών πολιτικών προσανατολισμένων στη σταθερότητα, συνεχείς διαρθρωτικές μεταρρυθμίσεις και αποτελεσματικά εχέγγυα για τη χρηματοπιστωτική σταθερότητα. Στο σημερινό πλαίσιο της αυξημένης γεωπολιτικής και εμπορικής αβεβαιότητας και της συνεχιζόμενης δημοσιονομικής προσαρμογής σε αρκετές χώρες, η διατήρηση της αξιοπιστίας των πολιτικών και της ανθεκτικότητας της οικονομίας είναι ιδιαίτερα σημαντική. Η λειτουργία των αγορών εργασίας παραμένει καίριας σημασίας για τη διατήρηση της σταθερότητας των τιμών. Όσον αφορά τις μελλοντικές εξελίξεις, βασικός παράγοντας θα είναι ο βαθμός στον οποίο οι μισθολογικές εξελίξεις αντανακλούν την άνοδο της παραγωγικότητας της εργασίας, τις συνθήκες στην αγορά εργασίας και την εξέλιξη της ανταγωνιστικότητας τιμών και κόστους έναντι των εμπορικών εταίρων (Διάγραμμα 3.3). Η συνεχιζόμενη στενότητα στις αγορές εργασίας και οι δημογραφικοί περιορισμοί υπογραμμίζουν τη σημασία των πολιτικών που ενισχύουν την προσφορά εργασίας και την παραγωγικότητα. Η συνέχιση των προσπαθειών για την ενίσχυση του ανταγωνισμού στις αγορές προϊόντων, τη βελτίωση της ποιότητας των θεσμών και την ενίσχυση των πλαισίων διακυβέρνησης είναι ουσιαστικής σημασίας για τη στήριξη της δυνητικής ανάπτυξης και τον περιορισμό των πληθωριστικών πιέσεων μεσοπρόθεσμα. Σε ένα περιβάλλον όπου ο χώρος της νομισματικής πολιτικής μπορεί να περιοριστεί και οι εξωτερικοί κλυδωνισμοί παραμένουν συχνοί, άλλοι τομείς πολιτικής πρέπει να στηρίξουν τη μακροοικονομική σταθερότητα και να αποτρέψουν τη συσσώρευση μακροοικονομικών και χρηματοπιστωτικών ανισορροπιών.
3.2 Το κριτήριο της δημοσιονομικής κατάστασης
Κατά την ημερομηνία δημοσίευσης της παρούσας έκθεσης, η Ουγγαρία, η Πολωνία και η Ρουμανία υπόκειντο σε απόφαση του Συμβουλίου της ΕΕ σχετικά με την ύπαρξη υπερβολικού ελλείμματος. Στη Ρουμανία το έλλειμμα υπερέβη την τιμή αναφοράς 3% του ΑΕΠ το 2019 και τον Απρίλιο του 2020 ενεργοποιήθηκε ΔΥΕ. Έκτοτε, η προθεσμία για τη διόρθωση του υπερβολικού ελλείμματος παρατάθηκε έως το 2030. Στην Ουγγαρία και την Πολωνία, τον Ιούλιο του 2024 κινήθηκαν ΔΥΕ με βάση τα ελλείμματα που υπερέβαιναν την τιμή αναφοράς του 3% του ΑΕΠ το 2023. Οι ταχθείσες προθεσμίες για τη διόρθωση του υπερβολικού ελλείμματος ήταν το 2026 για την Ουγγαρία και το 2028 για την Πολωνία. Οι λόγοι δημοσιονομικού ελλείμματος προς ΑΕΠ των τριών αυτών χωρών συνέχισαν να υπερβαίνουν την τιμή αναφοράς το 2025, ενώ οι άλλες δύο υπό εξέταση χώρες κατέγραψαν ελλείμματα κάτω από την τιμή αναφοράς (Διάγραμμα 3.7). Τα ελλείμματα ήταν αρκετά άνω της τιμής αναφοράς στην Ουγγαρία (4,7% του ΑΕΠ) και σημαντικά άνω της τιμής αναφοράς στην Πολωνία (7,3% του ΑΕΠ) και στη Ρουμανία (7,9% του ΑΕΠ). Στην Τσεχία το έλλειμμα παρέμεινε κάτω από την τιμή αναφοράς (2,1% του ΑΕΠ) και στη Σουηδία παρέμεινε αρκετά κάτω από την τιμή αναφοράς (1,3% του ΑΕΠ).
Διάγραμμα 3.7
Πλεόνασμα (+) ή έλλειμμα (-) γενικής κυβέρνησης
(% του ΑΕΠ)

Πηγή: Eurostat.
Σημείωση: Τα στοιχεία για το 2023 έχουν αναθεωρηθεί ελαφρώς σε σχέση με την Έκθεση για τη Σύγκλιση του 2024.
Το δημοσιονομικό έλλειμμα το 2025 ήταν υψηλότερο από το επίπεδο του 2023 σε τρεις από τις χώρες που καλύπτει η παρούσα έκθεση. Το 2023 τα δημοσιονομικά ελλείμματα είχαν αυξηθεί στις περισσότερες από τις εξεταζόμενες χώρες (με εξαίρεση τη Σουηδία), οι οποίες κατέγραψαν ελλείμματα άνω του 3% του ΑΕΠ, λόγω των οικονομικών επιπτώσεων του ρωσοουκρανικού πολέμου, των μέτρων δημοσιονομικής πολιτικής που ελήφθησαν για την αντιμετώπιση των συνακόλουθων υψηλών τιμών της ενέργειας και της εξασθένησης της οικονομικής δραστηριότητας. Έκτοτε, τα δημοσιονομικά αποτελέσματα έχουν εξελιχθεί ανομοιογενώς, καθώς οι θετικές επιπτώσεις της απόσυρσης των μέτρων στον τομέα της ενέργειας και της ισχυρότερης οικονομικής δραστηριότητας αντισταθμίστηκαν άνισα από την αύξηση των αμυντικών δαπανών ως απάντηση στη συνεχιζόμενη επίθεση της Ρωσίας κατά της Ουκρανίας, καθώς και από τις υψηλότερες δαπάνες για τόκους. Συνολικά, μεταξύ 2023 και 2025 το δημοσιονομικό αποτέλεσμα επιδεινώθηκε στην Πολωνία, τη Ρουμανία και τη Σουηδία, αν και παρέμεινε αρκετά κάτω από την τιμή αναφοράς στη Σουηδία, ενώ βελτιώθηκε στις άλλες δύο εξεταζόμενες χώρες. Στην Τσεχία, ο λόγος του ελλείμματος μειώθηκε κάτω από την τιμή αναφοράς 3% του ΑΕΠ το 2024 και παρέμεινε κάτω από την τιμή αναφοράς το 2025.
Για το 2026 η Ευρωπαϊκή Επιτροπή προβλέπει ότι ο λόγος του ελλείμματος προς το ΑΕΠ θα παραμείνει σημαντικά υψηλότερος από την τιμή αναφοράς 3% στην Ουγγαρία, την Πολωνία και τη Ρουμανία. Το 2026 το δημοσιονομικό αποτέλεσμα αναμένεται, βάσει των προβολών, να επιδεινωθεί σε τρεις από τις εξεταζόμενες χώρες. Προβλέπεται ότι θα παραμείνει σημαντικά άνω της τιμής αναφοράς στην Ουγγαρία, την Πολωνία και τη Ρουμανία. Ταυτόχρονα, αναμένεται να παραμείνει κάτω από την τιμή αναφοράς 3% στις υπόλοιπες δύο χώρες που εξετάζονται στην παρούσα έκθεση. Ενώ όλες οι εξεταζόμενες χώρες εφάρμοσαν δημοσιονομικά μέτρα στον τομέα της ενέργειας για την αντιμετώπιση της διαταραχής των τιμών της ενέργειας μετά το ξέσπασμα του πολέμου στη Μέση Ανατολή, οι σχετικές δημοσιονομικές επιπτώσεις αναμένεται να παραμείνουν περιορισμένες. Το 2027 αναμένεται ότι το δημοσιονομικό αποτέλεσμα θα βελτιωθεί σε τέσσερις από τις χώρες, αλλά θα εξακολουθήσει να υπερβαίνει την τιμή αναφοράς στην Ουγγαρία, την Πολωνία και τη Ρουμανία.
Το 2025 ο λόγος του χρέους προς το ΑΕΠ ήταν άνω του 60% στην Ουγγαρία, ενώ στις υπόλοιπες υπό εξέταση χώρες τα επίπεδα χρέους ήταν χαμηλότερα ή αρκετά χαμηλότερα από αυτό το όριο (Πίνακας 3.1 και Διάγραμμα 3.8). Το 2025 ο λόγος του δημόσιου χρέους προς το ΑΕΠ ήταν υψηλότερος από το επίπεδο του 2023 σε όλες τις εξεταζόμενες χώρες, κυρίως λόγω των επίμονων δημοσιονομικών ελλειμμάτων τους. Ο λόγος του χρέους αυξήθηκε έντονα στην Πολωνία, κατά 10,2 ποσ. μον. του ΑΕΠ, και σημαντικά στη Ρουμανία, κατά 10,0 ποσ. μον. του ΑΕΠ. Αυξήθηκε σημαντικά στη Σουηδία, κατά 2,9 ποσ. μον. του ΑΕΠ, και στην Τσεχία, κατά 2,1 ποσ. μον. του ΑΕΠ, και ελαφρά στην Ουγγαρία, κατά 1,3 ποσ. μον. του ΑΕΠ. Από μια πιο μακροχρόνια σκοπιά, μεταξύ 2016 και 2025 ο λόγος του χρέους της γενικής κυβέρνησης προς το ΑΕΠ αυξήθηκε έντονα στη Ρουμανία, κατά 21,5 ποσ. μον. του ΑΕΠ, και σημαντικά στην Τσεχία, κατά 8,1 ποσ. μον. του ΑΕΠ, και στην Πολωνία, κατά 5,6 ποσ. μον. του ΑΕΠ, ενώ παρέμεινε σταθερός ή μειώθηκε στις άλλες δύο εξεταζόμενες χώρες.
Διάγραμμα 3.8
Ακαθάριστο χρέος γενικής κυβέρνησης
(% του ΑΕΠ)

Πηγή: Eurostat.
Σημείωση: Τα στοιχεία για το 2023 έχουν αναθεωρηθεί ελαφρώς σε σχέση με την Έκθεση για τη Σύγκλιση του 2024.
Για το 2026 η Ευρωπαϊκή Επιτροπή προβλέπει αύξηση του λόγου χρέους/ΑΕΠ σε όλες τις εξεταζόμενες χώρες. Ο λόγος του χρέους αναμένεται να αυξηθεί σημαντικά στην Πολωνία και τη Ρουμανία και μέτρια στις άλλες τρεις χώρες. Οι προβολές της Επιτροπής δείχνουν ότι το 2026 ο λόγος του χρέους θα παραμείνει άνω της τιμής αναφοράς 60% στην Ουγγαρία και θα αυξηθεί πάνω από την τιμή αναφοράς στην Πολωνία και τη Ρουμανία.
Τον Ιούνιο του 2026 η Ευρωπαϊκή Επιτροπή αποφάσισε να αναστείλει τις ΔΥΕ για την Ουγγαρία, την Πολωνία και τη Ρουμανία. Στις 3 Ιουνίου 2026 η Επιτροπή δημοσίευσε την αξιολόγησή της όσον αφορά τη συμμόρφωση προς τις συστάσεις της ΔΥΕ με βάση τις εαρινές οικονομικές προβλέψεις της για το 2026. Εκτιμήθηκε ότι και οι τρεις χώρες είχαν λάβει αποτελεσματικά μέτρα και, ως εκ τούτου, οι ΔΥΕ τους ανεστάλησαν. Ενώ η Πολωνία και η Ρουμανία προβλεπόταν επίσης ότι θα συμμορφωθούν το 2026, η Επιτροπή διαπίστωσε ότι υπάρχει σαφής κίνδυνος η Ουγγαρία να μην διορθώσει το υπερβολικό της έλλειμμα έως το 2026, που είναι το τελευταίο έτος της διορθωτικής της πορείας.
Όσον αφορά το μέλλον, είναι απαραίτητο οι υπό εξέταση σε αυτή την έκθεση χώρες να επιτύχουν ή/και να διατηρήσουν υγιείς και διατηρήσιμες δημοσιονομικές θέσεις. Η Ουγγαρία, η Πολωνία και η Ρουμανία, οι οποίες υπόκεινται όλες σε ΔΥΕ, θα πρέπει να διασφαλίσουν τη συμμόρφωση προς τους κανόνες του Συμφώνου Σταθερότητας και Ανάπτυξης και να διορθώσουν τα υπερβολικά τους ελλείμματα σύμφωνα με τις συστάσεις του Συμβουλίου της ΕΕ. Επιπλέον, θα πρέπει να διασφαλίσουν ότι οι δείκτες δημόσιου χρέους προς ΑΕΠ, οι οποίοι προβλέπεται επί του παρόντος να υπερβούν την τιμή αναφοράς το 2026 και το 2027, μειώνονται επαρκώς ώστε να διασφαλιστεί ότι υπάρχουν διαθέσιμα δημοσιονομικά αποθέματα ασφαλείας για οποιαδήποτε μελλοντική ύφεση. Σε όλες τις εξεταζόμενες χώρες, τα ελλείμματα το 2025 υπερέβαιναν αρκετά τα προπανδημικά επίπεδα. Τα κράτη-μέλη θα πρέπει, κατά τρόπο φιλικό προς την ανάπτυξη, να μειώσουν τα δημοσιονομικά τους ελλείμματα κάτω από την τιμή αναφοράς 3% το συντομότερο δυνατόν, ή να τα διατηρήσουν κάτω από αυτό το επίπεδο, και θα πρέπει να δημιουργήσουν τα αναγκαία αποθέματα ασφαλείας που θα επιτρέψουν τη λειτουργία των αυτόματων σταθεροποιητών και θα αυξήσουν την ανθεκτικότητά τους στις δυσμενείς διαταραχές. Όλες οι χώρες πρέπει να διασφαλίσουν τη συμμόρφωσή τους προς τις συστάσεις που εκδίδονται βάσει του αναθεωρημένου Συμφώνου Σταθερότητας και Ανάπτυξης. Η δημοσιονομική σύνεση είναι αναγκαία για την αντιμετώπιση των δημοσιονομικών προκλήσεων που σχετίζονται με τις υψηλότερες ανάγκες δαπανών για την άμυνα, την πράσινη μετάβαση και τις δυσμενείς δημογραφικές εξελίξεις. Ένα ισχυρό εθνικό δημοσιονομικό πλαίσιο, το οποίο θα ευθυγραμμίζεται πλήρως με τους κανόνες της ΕΕ και θα εφαρμόζεται αποτελεσματικά, θα διευκόλυνε τη δημοσιονομική προσαρμογή και θα περιόριζε τις υπερβάσεις των δημόσιων δαπανών, ενώ παράλληλα θα βοηθούσε να αποτραπεί η επανεμφάνιση μακροοικονομικών ανισορροπιών. Συνολικά, οι δημοσιονομικές στρατηγικές θα πρέπει να δώσουν προτεραιότητα στη βιωσιμότητα των δημόσιων οικονομικών, στις στρατηγικές επενδύσεις και στις διαρθρωτικές μεταρρυθμίσεις που ενισχύουν την ανάπτυξη.
3.3 Το κριτήριο της συναλλαγματικής ισοτιμίας
Κατά το χρόνο δημοσίευσης, κανένα από τα νομίσματα των χωρών που εξετάζονται στην παρούσα έκθεση δεν συμμετείχε στον ΜΣΙ ΙΙ. Η διαπραγμάτευση τεσσάρων από τα πέντε νομίσματα στις αγορές συναλλάγματος γίνεται στο πλαίσιο καθεστώτων ευέλικτης συναλλαγματικής ισοτιμίας, ενώ η διαπραγμάτευση του λέι Ρουμανίας γίνεται στο πλαίσιο καθεστώτος ελεγχόμενης διακύμανσης της συναλλαγματικής ισοτιμίας. Τα περισσότερα νομίσματα παρουσίασαν σχετικά υψηλή μεταβλητότητα της συναλλαγματικής ισοτιμίας, κυρίως λόγω των μεταβολών του επενδυτικού κλίματος στις αγορές συναλλάγματος σε ένα ταχέως εξελισσόμενο γεωπολιτικό τοπίο και ειδικών ανά χώρα παραγόντων που επιδείνωσαν εν μέρει τους εξωτερικούς παράγοντες. Το λέι Ρουμανίας παρουσίασε συγκριτικά χαμηλή μεταβλητότητα χάρη στο καθεστώς ελεγχόμενης διακύμανσης της συναλλαγματικής ισοτιμίας και παρά τη σημαντική υποτίμηση τόσο τον Μάιο του 2025 όσο και τον Μάιο του 2026. Το φιορίνι Ουγγαρίας ανατιμήθηκε σημαντικά μετά τις βουλευτικές εκλογές στα μέσα Απριλίου του 2026. Ως εκ τούτου, κατά τον χρόνο δημοσίευσης της παρούσας έκθεσης, μόνο το λέι Ρουμανίας βρισκόταν κάτω από το επίπεδο του Ιουνίου 2024, το οποίο χρησιμοποιείται ενδεικτικά ως σημείο αναφοράς ελλείψει κεντρικής ισοτιμίας στο πλαίσιο του ΜΣΙ ΙΙ, ενώ όλα τα άλλα νομίσματα είχαν σημειώσει ανατίμηση έναντι του ευρώ από τον Ιούνιο του 2024 (Διάγραμμα 3.9).[154]
Διάγραμμα 3.9
Διμερείς συναλλαγματικές ισοτιμίες έναντι του ευρώ
(δείκτης: μέσος όρος Ιουνίου 2024 = 100· ημερήσια στοιχεία, 1 Ιουνίου 2024 – π 17 Ιουνίου 2026)

Πηγή: ΕΚΤ.
Σημείωση: Ανοδική (καθοδική) κίνηση σημαίνει ανατίμηση (υποτίμηση) του νομίσματος.
3.4 Το κριτήριο των μακροπρόθεσμων επιτοκίων
Κατά την περίοδο αναφοράς από τον Ιούνιο του 2025 έως τον Μάιο του 2026 τρεις από τις πέντε εξεταζόμενες χώρες κατέγραψαν μέσα μακροπρόθεσμα επιτόκια άνω της τιμής αναφοράς 5,1% (Διάγραμμα 3.10). Η χώρα με το χαμηλότερο μέσο δωδεκάμηνο μακροπρόθεσμο επιτόκιο ήταν η Σουηδία, με 2,6%. Η Τσεχία κατέγραψε επίσης μέσο μακροπρόθεσμο επιτόκιο χαμηλότερο από την τιμή αναφοράς, 4,5%, ενώ η Πολωνία παρέμεινε άνω της τιμής αναφοράς, με 5,4%. Το υψηλότερο μέσο μακροπρόθεσμο επιτόκιο, 6,7%, καταγράφηκε τόσο στην Ουγγαρία όσο και στη Ρουμανία. Μεταξύ των πέντε χωρών, οι δωδεκάμηνοι μέσοι όροι των μακροπρόθεσμων επιτοκίων παρουσίασαν πολύ περιορισμένες διακυμάνσεις κατά την εξεταζόμενη περίοδο, οι οποίες ξεκίνησαν με τη δημοσίευση της Έκθεσης για τη Σύγκλιση του 2024. Παράλληλα, τα μηνιαία μακροπρόθεσμα επιτόκια αυξήθηκαν σε τρεις από τις πέντε χώρες, επηρεασμένα από τις παγκόσμιες εξελίξεις καθώς και από εγχώριους παράγοντες, όπως ο υψηλότερος πληθωρισμός και, σε ορισμένες περιπτώσεις, η υψηλή ανάπτυξη και η χαλαρότερη δημοσιονομική πολιτική. Στην Πολωνία, ήταν σταθερά σε μια περίοδο κατά την οποία ο πληθωρισμός ήταν πιο συγκρατημένος, η οικονομική ανάπτυξη παρέμεινε ανθεκτική και η δημοσιονομική πολιτική χαλάρωσε, ενώ στην Ουγγαρία κατέγραψαν απότομη πτώση κατά 1,2 ποσοστιαίες μονάδες, η οποία έλαβε χώρα σχεδόν εξ ολοκλήρου μετά τις βουλευτικές εκλογές του Απριλίου του 2026.
Διάγραμμα 3.10
Μακροπρόθεσμα επιτόκια
(ποσοστά %, ετήσιοι μέσοι όροι)

Πηγές: Eurostat και ΕΚΤ.
Σε σχέση με την Έκθεση για τη Σύγκλιση του 2024, η δυναμική των διαφορών των μακροπρόθεσμων επιτοκίων έναντι του μέσου όρου της ζώνης του ευρώ ήταν μάλλον ανομοιογενής στις περισσότερες υπό εξέταση χώρες. Αυτή η ανομοιογένεια ως προς τις διαφορές των μακροπρόθεσμων επιτοκίων αντανακλά διαφορές τόσο ως προς την κυκλική θέση των χωρών όσο και ως προς την αξιολόγηση των χρηματοπιστωτικών αγορών σχετικά με τις εξωτερικές και εσωτερικές ευπάθειές τους, συμπεριλαμβανομένης της εξέλιξης των δημοσιονομικών επιδόσεων και των προοπτικών διατηρήσιμης σύγκλισης. Στην Ουγγαρία, μετά τις εκλογές στα μέσα Απριλίου 2026, το εγχώριο μακροπρόθεσμο επιτόκιο μειώθηκε κατά 0,5 ποσοστιαίες μονάδες σε δύο ημέρες και συνέχισε να μειώνεται, αν και πιο σταδιακά, στη συνέχεια. Τον Μάιο του 2026 η διαφορά του έναντι του μέσου όρου της ζώνης του ευρώ είχε μειωθεί συνολικά κατά 1,2 ποσοστιαίες μονάδες κατά την εξεταζόμενη περίοδο. Στην Πολωνία και τη Ρουμανία, η διαφορά των επιτοκίων επίσης μειώθηκε κατά την εξεταζόμενη περίοδο, κατά 0,3 και 0,2 της ποσοστιαίας μονάδας αντίστοιχα. Τέλος, στην Τσεχία και τη Σουηδία η διαφορά των επιτοκίων αυξήθηκε, κατά 0,3 και μόλις 0,1 της ποσοστιαίας μονάδας αντίστοιχα. Μετά την έναρξη του πολέμου στη Μέση Ανατολή στα τέλη Φεβρουαρίου του 2026, μόνο η Τσεχία και η Πολωνία κατέγραψαν αύξηση της διαφοράς των μακροπρόθεσμων επιτοκίων, κατά 0,2 και 0,4 ποσ. μον. αντίστοιχα. Στην Ουγγαρία μειώθηκε κατά 1,2 ποσ. μον., ενώ στη Ρουμανία και τη Σουηδία μειώθηκε πολύ λιγότερο (-0,1 και -0,2 της ποσοστιαίας μονάδας αντίστοιχα).
3.5 Άλλοι σχετικοί παράγοντες
Σύμφωνα με την Ευρωπαϊκή Επιτροπή, εξακολουθούν να υπάρχουν ανησυχίες σχετικά με τις πιέσεις όσον αφορά την ανταγωνιστικότητα κόστους. Στην Έκθεση του Μηχανισμού Επαγρύπνησης 2026, η Επιτροπή επισήμανε τις συνεχιζόμενες πιέσεις στην ανταγωνιστικότητα στις υπό εξέταση χώρες της κεντρικής και ανατολικής Ευρώπης, που αντανακλούν τους υψηλούς ονομαστικούς ρυθμούς αύξησης του ΚΕαΜΠ, τις σημαντικές σωρευτικές διαφορές πληθωρισμού και τη στενότητα στην αγορά εργασίας. Η Επιτροπή κατέληξε στο συμπέρασμα ότι απαιτούνται εμπεριστατωμένες επισκοπήσεις για την Ουγγαρία, τη Ρουμανία και τη Σουηδία. Όσον αφορά την Ουγγαρία, η Επιτροπή επισήμανε τον αυξημένο ρυθμό ανόδου του ΚΕαΜΠ, τον υψηλό πυρήνα του πληθωρισμού, τις σημαντικές δημοσιονομικές ευπάθειες, συμπεριλαμβανομένων των υψηλών δημοσιονομικών ελλειμμάτων και των κινδύνων που σχετίζονται με το χρέος, και τις νέες ανοδικές πιέσεις στην αγορά κατοικιών. Για τη Ρουμανία, η Επιτροπή επισήμανε σημαντικούς κινδύνους εξωτερικής βιωσιμότητας και επίμονες ανησυχίες για την ανταγωνιστικότητα στο πλαίσιο της πολύ ισχυρής αύξησης του ΚΕαΜΠ, των μεγάλων ελλειμμάτων του ισοζυγίου τρεχουσών συναλλαγών και των σημαντικών δημοσιονομικών ανισορροπιών. Στην περίπτωση της Σουηδίας, η Επιτροπή εντόπισε συνεχιζόμενες ευπάθειες που σχετίζονται με τις αυξημένες τιμές των κατοικιών και τα υψηλά επίπεδα χρέους των νοικοκυριών και των επιχειρήσεων. Αν και, σύμφωνα με την Ευρωπαϊκή Επιτροπή, οι υπόλοιπες χώρες που εξετάζονται στην παρούσα έκθεση δεν παρουσιάζουν ανισορροπίες, και αυτές οι χώρες αντιμετωπίζουν οικονομικές προκλήσεις, όπως αναλύεται στα τμήματα που αφορούν τις αντίστοιχες χώρες. Στην εαρινή δέσμη μέτρων του Ευρωπαϊκού Εξαμήνου 2026, η Επιτροπή επιβεβαίωσε ότι η Ουγγαρία εξακολουθεί να αντιμετωπίζει ανισορροπίες. Διαπίστωσε επίσης ότι η Ρουμανία αντιμετωπίζει υπερβολικές ανισορροπίες, καθώς οι ευπάθειες που σχετίζονται με το δημοσιονομικό έλλειμμα και το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών παραμένουν πολύ σημαντικές παρά ορισμένες πρόσφατες βελτιώσεις, ενώ η ανταγωνιστικότητα κόστους συνέχισε να επιδεινώνεται.
Η εξωτερική θέση των περισσότερων εξεταζόμενων χωρών έχει βελτιωθεί τα τελευταία χρόνια, αν και η πρόσφατη διαταραχή των τιμών της ενέργειας και η συνακόλουθη μεταβλητότητα ενδέχεται να οδηγήσουν σε νέα επιδείνωση. Ο πίνακας αποτελεσμάτων της ΔΜΑ δείχνει ότι ο μέσος όρος τριών ετών του ισοζυγίου τρεχουσών συναλλαγών ενισχύθηκε στις περισσότερες χώρες της κεντρικής και ανατολικής Ευρώπης το 2025 (Πίνακας 3.2), αντανακλώντας τη βελτίωση των όρων εμπορίου και τη συγκράτηση της εγχώριας ζήτησης. Ωστόσο, το 2025 το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών κατά μέσο όρο τριετίας παρέμεινε πάνω από το ενδεικτικό όριο -4,0% του ΑΕΠ στη Ρουμανία, όπου τα μεγάλα δημοσιονομικά ελλείμματα συνέβαλαν σε σημαντικές εξωτερικές ανισορροπίες τα τελευταία έτη. Όλες οι εξεταζόμενες χώρες είναι καθαροί εισαγωγείς ενέργειας, αν και σε διαφορετικό βαθμό και με διαφορετική γεωγραφική διαφοροποίηση των εισαγωγών ενέργειας, γεγονός που καθιστά την εξωτερική τους θέση ιδιαίτερα ευάλωτη στην πρόσφατη διαταραχή των τιμών της ενέργειας και τη συνακόλουθη μεταβλητότητα.
Στις περισσότερες από τις εξεταζόμενες χώρες, η αρνητική καθαρή διεθνής επενδυτική θέση (ΚΔΕΘ) ως ποσοστό του ΑΕΠ βελτιώθηκε τα τελευταία χρόνια, αλλά παραμένει σημαντική. Το 2025 η ΚΔΕΘ παρέμεινε πάνω από το ενδεικτικό όριο του -35% του ΑΕΠ στη Ρουμανία. Οι καθαρές υποχρεώσεις έναντι του εξωτερικού ήταν χαμηλότερες στην Ουγγαρία (32,4% του ΑΕΠ), την Πολωνία (29,5% του ΑΕΠ) και την Τσεχία (9,8% του ΑΕΠ), ενώ η Σουηδία συνέχισε να καταγράφει θετική ΚΔΕΘ (54,7% του ΑΕΠ). Στις τέσσερις χώρες της κεντρικής και ανατολικής Ευρώπης, οι καθαρές υποχρεώσεις έναντι του εξωτερικού αποτελούνται κυρίως από ξένες άμεσες επενδύσεις (ΞΑΕ), οι οποίες γενικά θεωρούνται πιο σταθερή μορφή χρηματοδότησης από ό,τι οι επενδύσεις χαρτοφυλακίου ή ο δανεισμός. Ωστόσο, σε αρκετές από τις εξεταζόμενες χώρες οι εισροές ΞΑΕ έχουν μετριαστεί τα τελευταία χρόνια σε σύγκριση με τα επίπεδα πριν από την ολομέτωπη εισβολή της Ρωσίας στην Ουκρανία. Στο τρέχον γεωπολιτικό πλαίσιο και με δεδομένη την αυξημένη αβεβαιότητα στις παγκόσμιες χρηματοπιστωτικές αγορές, οι σημαντικές υποχρεώσεις έναντι του εξωτερικού εξακολουθούν να αποτελούν πηγή ευπάθειας σε περίπτωση δυσμενών διαταραχών που επηρεάζουν την εμπιστοσύνη των επενδυτών ή τις συνθήκες εξωτερικής χρηματοδότησης.
Ανησυχίες σχετικά με την ανταγωνιστικότητα τιμών και κόστους εξακολουθούν να υφίστανται στις περισσότερες από τις εξεταζόμενες χώρες. Οι πραγματικές σταθμισμένες συναλλαγματικές ισοτιμίες, αποπληθωρισμένες με τον ΕνΔΤΚ, ανατιμήθηκαν σε διαφορετικό βαθμό στις περισσότερες υπό εξέταση χώρες την τελευταία τριετία, υπερβαίνοντας το ενδεικτικό όριο 10% στην Ουγγαρία, την Πολωνία και τη Ρουμανία. Σε όλες τις χώρες, ο τριετής ρυθμός αύξησης του ονομαστικού ΚΕαΜΠ αυξήθηκε κατά την ίδια περίοδο και, εκτός από τη Σουηδία, υπερέβη το ενδεικτικό όριο του 12% το 2025. Ο ρυθμός αύξησης του ΚΕαΜΠ παρέμεινε ιδιαίτερα υψηλός στην Ουγγαρία, την Πολωνία και τη Ρουμανία, όπου οι σωρευτικές αυξήσεις ήταν υπερδιπλάσιες του ορίου. Αυτές οι εξελίξεις αντανακλούν σε μεγάλο βαθμό την έντονη αύξηση των ονομαστικών μισθών τα τελευταία χρόνια σε συνδυασμό με την πιο συγκρατημένη αύξηση της παραγωγικότητας. Παρά την επιδείνωση των δεικτών ανταγωνιστικότητας κόστους, οι εξαγωγικές επιδόσεις έναντι των προηγμένων οικονομιών παρέμειναν σε γενικές γραμμές ανθεκτικές σε χρονικό ορίζοντα τριών ετών το 2025, υποβοηθούμενες εν μέρει από την επέκταση του εξαγωγικού παραγωγικού δυναμικού και τις διαρθρωτικές αλλαγές στο διεθνές εμπόριο. Όσον αφορά το μέλλον, τυχόν νέες αυξήσεις των τιμών της ενέργειας και ευρύτερες πιέσεις από την πλευρά του κόστους στο τρέχον γεωπολιτικό περιβάλλον θα μπορούσαν να επηρεάσουν περαιτέρω αρνητικά την ανταγωνιστικότητα εάν μεταφραστούν σε διαρκείς διαφορές πληθωρισμού έναντι των εμπορικών εταίρων.
Οι οικονομίες των επισκοπούμενων χωρών έχουν στενούς εμπορικούς και χρηματοοικονομικούς δεσμούς με τη ζώνη του ευρώ. Η ζώνη του ευρώ εξακολουθεί να είναι ο κυριότερος εμπορικός και χρηματοοικονομικός εταίρος όλων των εξεταζόμενων χωρών (Διάγραμμα 3.11). Το 2025 οι εξαγωγές αγαθών προς τη ζώνη του ευρώ κυμάνθηκαν από περίπου 41% των συνολικών εξαγωγών στη Σουηδία έως 63,4% στην Τσεχία, ενώ οι εισαγωγές από τη ζώνη του ευρώ κυμάνθηκαν από 50,6% των συνολικών εισαγωγών στη Ρουμανία έως 56,5% στην Τσεχία. Οι χρηματοοικονομικές διασυνδέσεις με τη ζώνη του ευρώ είναι επίσης σημαντικές. Το μερίδιο της ζώνης του ευρώ στο υπόλοιπο των εισερχόμενων άμεσων επενδύσεων υπερέβη το 70% στην Τσεχία, τη Ρουμανία και την Πολωνία, ενώ η ζώνη του ευρώ αντιπροσώπευε πάνω από το 60% των υποχρεώσεων από επενδύσεις χαρτοφυλακίου στην Τσεχία. Τόσο για τις άμεσες επενδύσεις όσο και για τις επενδύσεις χαρτοφυλακίου, το ποσοστό των ξένων κεφαλαίων που επενδύθηκαν στη ζώνη του ευρώ ήταν το υψηλότερο για τη Ρουμανία, ακολουθούμενη από την Τσεχία. Πέρα από τα μερίδια της ζώνης του ευρώ στο εμπόριο και τις χρηματοοικονομικές συναλλαγές τους, οι οικονομίες αυτές είναι επίσης βαθιά ενσωματωμένες στις αλυσίδες αξίας της ζώνης του ευρώ, με υψηλό βαθμό συμμετοχής σε διασυνοριακά δίκτυα παραγωγής, ιδίως στη μεταποίηση. Αυτό ενισχύει τη μετάδοση των διαταραχών της ζήτησης και της προσφοράς μεταξύ της ζώνης του ευρώ και των εξεταζόμενων χωρών. Επιπλέον, οι τράπεζες που ανήκουν σε χρηματοπιστωτικά ιδρύματα της ζώνης του ευρώ εξακολουθούν να διαδραματίζουν σημαντικό ρόλο στα τραπεζικά συστήματα αρκετών χωρών της κεντρικής και ανατολικής Ευρώπης, ιδίως της Τσεχίας και της Ρουμανίας. Εν τω μεταξύ, οι σουηδικές τράπεζες διαδραματίζουν καίριο ρόλο σε ορισμένες χώρες της ζώνης του ευρώ. Το βάθος αυτών των οικονομικών διασυνδέσεων στηρίζει την ευθυγράμμιση των οικονομικών κύκλων των εξεταζόμενων χωρών με εκείνον της ζώνης του ευρώ.
Διάγραμμα 3.11
Εμπορικές και χρηματοοικονομικές διασυνδέσεις με τη ζώνη του ευρώ
α) Μερίδιο της ζώνης του ευρώ στο σύνολο των εμπορικών συναλλαγών επί αγαθών | β) Επενδυτική θέση έναντι της ζώνης του ευρώ |
|---|---|
(% επί του συνόλου) | (% επί του συνόλου) |
 |  |
Πηγές: Eurostat και ΕΚΤ.
Σημείωση: Τα στοιχεία αφορούν το 2025.
Οι κίνδυνοι που σχετίζονται με τα ακίνητα έχουν αυξηθεί σε αρκετές χώρες, εν μέσω νέας αύξησης των τιμών των κατοικιών και της πιστωτικής επέκτασης. Μετά τη διόρθωση που παρατηρήθηκε την περίοδο 2022-23, οι αγορές κατοικιών ενισχύθηκαν εκ νέου στις περισσότερες υπό εξέταση χώρες. Από το 2024 οι τιμές των κατοικιών έχουν αυξηθεί σημαντικά στην Ουγγαρία και την Τσεχία, με τους ετήσιους ρυθμούς αύξησης να φθάνουν σε διψήφια επίπεδα (Διάγραμμα 3.12, γράφημα α) και τους τυπικούς δείκτες αποτίμησης να υποδηλώνουν υπερτίμηση σε σχέση με τα θεμελιώδη μεγέθη. Ο ρυθμός αύξησης των τιμών των κατοικιών επιταχύνθηκε επίσης στη Ρουμανία, αν και σε μικρότερο βαθμό, καθώς οι τυπικοί δείκτες αποτίμησης υποδηλώνουν ότι οι τιμές παραμένουν κάτω από τα εκτιμώμενα επίπεδα ισορροπίας. Σε όλες τις εξεταζόμενες χώρες, η πιστωτική επέκταση προς τα νοικοκυριά επιταχύνθηκε τα τελευταία χρόνια. Παρ’ όλα αυτά, η δανειακή επιβάρυνση των νοικοκυριών στις χώρες της κεντρικής και ανατολικής Ευρώπης παραμένει συγκριτικά χαμηλή σε σχέση με τον μέσο όρο της ζώνης του ευρώ (Διάγραμμα 3.12, γράφημα β), γεγονός που μετριάζει τους συστημικούς κινδύνους. Αντιθέτως, οι ευπάθειες παραμένουν εντονότερες στη Σουηδία, όπου τα επίπεδα του ιδιωτικού χρέους παραμένουν υψηλά, αν και έχουν μειωθεί κάπως τα τελευταία χρόνια, και ο τραπεζικός τομέας παρουσιάζει σημαντική έκθεση στον τομέα των ακινήτων. Όσον αφορά το μέλλον, η συνεχιζόμενη ταχεία αύξηση των τιμών και των πιστώσεων σε ορισμένες από τις εξεταζόμενες χώρες επιβάλλει στενή παρακολούθηση, ιδίως σε περίπτωση αυστηροποίησης των συνθηκών χρηματοδότησης ή επιδείνωσης των προοπτικών της αγοράς εργασίας.
Διάγραμμα 3.12
Εξελίξεις στην αγορά κατοικιών και δανειακή επιβάρυνση του ιδιωτικού τομέα
α) Τιμές κατοικιών και δάνεια προς νοικοκυριά | β) Δανειακή επιβάρυνση του ιδιωτικού τομέα |
|---|---|
(ετήσιες ποσοστιαίες μεταβολές) | (% του ΑΕΠ) |
 |  |
Πηγές: Eurostat, ΕΚΤ και υπολογισμοί της ΕΚΤ.
Σημειώσεις: Γράφημα α): οι τιμές των κατοικιών σε ονομαστικούς όρους και τα δάνεια προς τα νοικοκυριά, όπως αναφέρονται από τα νομισματικά χρηματοπιστωτικά ιδρύματα (με βάση τα αναπροσαρμοσμένα ονομαστικά υπόλοιπα). Γράφημα β): χρέος νοικοκυριών και μη χρηματοπιστωτικών επιχειρήσεων· τα στοιχεία αφορούν το δ ́ τρίμηνο του 2025· τριμηνιαία μη ενοποιημένα στοιχεία.
Τα ανοίγματα των εγχώριων τραπεζικών τομέων σε κρατικούς τίτλους έχουν αυξηθεί τα τελευταία χρόνια, αν και οι τραπεζικοί τομείς διατηρούν ισχυρά κεφαλαιακά αποθέματα ασφαλείας. Τα ανοίγματα σε κρατικούς τίτλους έχουν αυξηθεί σε όλες τις εξεταζόμενες χώρες της κεντρικής και ανατολικής Ευρώπης τα τελευταία χρόνια και παραμένουν σημαντικά υψηλότερα από ό,τι στη ζώνη του ευρώ (Διάγραμμα 3.13, γράφημα α). Αυτό θα μπορούσε να ενισχύσει τις ευπάθειες σε περίπτωση δημοσιονομικών πιέσεων ή επαναξιολόγησης του κινδύνου δημόσιου χρέους χώρας, επηρεάζοντας δυνητικά τους ισολογισμούς, τις συνθήκες χρηματοδότησης και την προσφορά πιστώσεων των τραπεζών. Ενώ τα ανοίγματα σε συνάλλαγμα παραμένουν αυξημένα σε ορισμένες χώρες, οι συναφείς κίνδυνοι φαίνονται περιορισμένοι, καθώς ο δανεισμός των επιχειρήσεων σε ξένο νόμισμα συγκεντρώνεται σε μεγάλο βαθμό σε τομείς προσανατολισμένους προς τις εξαγωγές, που διαθέτουν φυσικές αντισταθμίσεις του συναλλαγματικού κινδύνου μέσω εσόδων σε ευρώ, ενώ η ευρωποίηση των νοικοκυριών παραμένει περιορισμένη. Παρά τις ευπάθειες που σχετίζονται με τις εξελίξεις στην αγορά ακινήτων και την αύξηση των ανοιγμάτων σε κρατικούς τίτλους, οι τραπεζικοί τομείς στις εξεταζόμενες χώρες εξακολουθούν να εμφανίζουν υγιείς κεφαλαιακές θέσεις και αποθέματα ρευστότητας, σταθερή πρόσβαση σε χρηματοδότηση και επαρκή κερδοφορία. Οι δείκτες των μη εξυπηρετούμενων δανείων μειώθηκαν περαιτέρω ή παρέμειναν πλησίον των ιστορικών χαμηλών επιπέδων (Διάγραμμα 3.13, γράφημα β), αν και στις περισσότερες περιπτώσεις παραμένουν πάνω από τον μέσο όρο της ζώνης του ευρώ.
Διάγραμμα 3.13
Ανοίγματα σε κρατικούς τίτλους και μη εξυπηρετούμενα δάνεια στον τραπεζικό τομέα
α) Τραπεζικές τοποθετήσεις σε κρατικά ομόλογα | β) Μη εξυπηρετούμενα δάνεια |
|---|---|
(% του συνόλου ενεργητικού) | (% του συνόλου δανείων) |
 |  |
Πηγές: ΕΚΤ και υπολογισμοί της ΕΚΤ.
Σημειώσεις: Γράφημα α): διακρατούμενα χρεόγραφα που εκδόθηκαν από τη γενική κυβέρνηση ως ποσοστό των συνολικών στοιχείων ενεργητικού των τραπεζών. Γράφημα β): λόγος των ακαθάριστων μη εξυπηρετούμενων δανείων προς το σύνολο των ακαθάριστων δανείων (δείκτης μη εξυπηρετούμενων δανείων).
Οι πολιτικές για τον χρηματοπιστωτικό τομέα θα πρέπει να διασφαλίζουν τη χρηματοπιστωτική σταθερότητα, συμβάλλοντας έτσι στη διατηρήσιμη οικονομική ανάπτυξη και στη διαφύλαξη της σταθερότητας των τιμών. Η διατήρηση συνετών εποπτικών και μακροπροληπτικών πλαισίων εξακολουθεί να είναι απαραίτητη για τον μετριασμό των ευπαθειών που σχετίζονται με την υψηλή δανειακή επιβάρυνση των νοικοκυριών ή των επιχειρήσεων, τα ανοίγματα σε κρατικούς τίτλους και τις εξελίξεις στην αγορά ακινήτων. Για την περαιτέρω στήριξη της εμπιστοσύνης στο χρηματοπιστωτικό σύστημα, οι εθνικές αρμόδιες αρχές θα πρέπει να συνεχίσουν να ενισχύουν τις εποπτικές πρακτικές, μεταξύ άλλων εφαρμόζοντας τις σχετικές συστάσεις διεθνών και ευρωπαϊκών οργάνων και συνεργαζόμενες στενά με τις υπόλοιπες εποπτικές αρχές της ΕΕ στο πλαίσιο των σωμάτων εποπτών.
Στις περισσότερες υπό εξέταση χώρες διατηρείται η στενότητα στην αγορά εργασίας. Αν και τα ποσοστά ανεργίας αυξήθηκαν κάπως τα τελευταία χρόνια, παραμένουν κοντά σε ιστορικώς χαμηλά επίπεδα και κάτω από τον μέσο όρο της ζώνης του ευρώ σε όλες τις χώρες εκτός της Σουηδίας (Διάγραμμα 3.14, γράφημα α). Ελλείψεις εργατικού δυναμικού παραμένουν σε αρκετά τμήματα της αγοράς εργασίας, εξακολουθώντας να ασκούν ανοδική πίεση στους μισθούς. Ταυτόχρονα, οι περιορισμοί στην προσφορά εργασίας αμβλύνθηκαν εν μέρει με την αύξηση των καθαρών μεταναστευτικών εισροών, συμπεριλαμβανομένης της άφιξης εργαζομένων από τρίτες χώρες και Ουκρανών προσφύγων. Ωστόσο, οι δυσμενείς δημογραφικές τάσεις εξακολουθούν να αποτελούν διαρθρωτική πρόκληση, καθώς οι πληθυσμοί σε ηλικία εργασίας συνεχίζουν να μειώνονται σε αρκετές χώρες της κεντρικής και ανατολικής Ευρώπης, αντανακλώντας τη γήρανση του πληθυσμού και τις μεταναστευτικές εκροές του παρελθόντος (Διάγραμμα 3.14, γράφημα β). Άλλες διαρθρωτικές προκλήσεις περιλαμβάνουν τη σχετικά χαμηλή συμμετοχή στην αγορά εργασίας σε ορισμένες χώρες και τις επίμονες αναντιστοιχίες δεξιοτήτων. Μεσοπρόθεσμα, οι δημογραφικές αντιξοότητες και οι διαρθρωτικοί περιορισμοί στην αγορά εργασίας αποτελούν βασική πρόκληση για την περαιτέρω πραγματική σύγκλιση με τη ζώνη του ευρώ.
Διάγραμμα 3.14
Δείκτες της αγοράς εργασίας
α) Ποσοστό ανεργίας | β) Πληθυσμός σε ηλικία εργασίας |
|---|---|
(ποσοστό % του εργατικού δυναμικού) | (ποσοστιαίες μεταβολές) |
 |  |
Πηγές: Eurostat και υπολογισμοί της ΕΚΤ.
Σημείωση: Γράφημα β): ποσοστιαίες μεταβολές από το α΄ τρίμηνο του 2014 ως το δ΄ τρίμηνο του 2025 (μπλε ράβδοι), ποσοστιαίες μεταβολές από το α΄ τρίμηνο του 2022 ως το δ΄ τρίμηνο του 2025 (κίτρινες ράβδοι).
Η ύπαρξη ισχυρού θεσμικού περιβάλλοντος αποτελεί σημαντικό παράγοντα για την αξιολόγηση της διατηρησιμότητας της οικονομικής ολοκλήρωσης και σύγκλισης. Η ενίσχυση της διακυβέρνησης και της ποιότητας των θεσμών συνδέεται με τη βελτίωση του επιχειρηματικού περιβάλλοντος, την αποτελεσματικότερη δημόσια διοίκηση, τη βελτίωση της διαφάνειας και της λογοδοσίας, την ενδυνάμωση του κράτους δικαίου και την ενίσχυση της ψηφιακής και διοικητικής ικανότητας. Στις περισσότερες από τις εξεταζόμενες χώρες, η περαιτέρω βελτίωση της ποιότητας των θεσμών θα βοηθούσε να αρθούν οι δυσκαμψίες και τα εμπόδια στην αποτελεσματική κατανομή των συντελεστών παραγωγής, ενισχύοντας έτσι τη δυνητική ανάπτυξη. Ενισχύοντας την παραγωγικότητα και το δυνητικό προϊόν, ένα ισχυρότερο θεσμικό πλαίσιο μπορεί επίσης να στηρίξει τη βιωσιμότητα του χρέους και να διευκολύνει την αποτελεσματική εφαρμογή των μέτρων πολιτικής.
Η αναβάθμιση της ποιότητας των θεσμών και της διακυβέρνησης θα μπορούσε να αποφέρει σημαντικά οικονομικά οφέλη, ιδίως στην Ουγγαρία και τη Ρουμανία. Η ενίσχυση αυτών των τομέων μπορεί να αυξήσει την οικονομική ανθεκτικότητα και να στηρίξει τη διατηρησιμότητα της σύγκλισης. Ενώ εξακολουθούν να υπάρχουν προκλήσεις σε τομείς όπως το κράτος δικαίου, η ποιότητα των κανονιστικών ρυθμίσεων και ο έλεγχος της διαφθοράς, ορισμένες χώρες έχουν σημειώσει σταθερή πρόοδο διαχρονικά (Διάγραμμα 3.15).[155] Η Ρουμανία και η Ουγγαρία μπορούν να αντιμετωπίσουν τις θεσμικές προκλήσεις τους εστιάζοντας στην αποτελεσματική υλοποίηση των μεταρρυθμίσεων και των οροσήμων που καθορίζονται στα οικεία σχέδια ανάκαμψης και ανθεκτικότητας. Οι προσπάθειες αυτές είναι καίριας σημασίας για την ενίσχυση των πλαισίων διακυβέρνησης και την προώθηση του κράτους δικαίου.
Διάγραμμα 3.15
Γενική επισκόπηση των χωρών της ΕΕ ως προς την ποιότητα των θεσμών
α) Παγκόσμιοι Δείκτες Διακυβέρνησης | β) Δείκτης Αντίληψης της Διαφθοράς |
|---|---|
(δείκτης, άξονας x: επίπεδο το 2000, άξονας y: επίπεδο το 2024) | (δείκτης, άξονας x: επίπεδο το 1999, άξονας y: επίπεδο το 2025) |
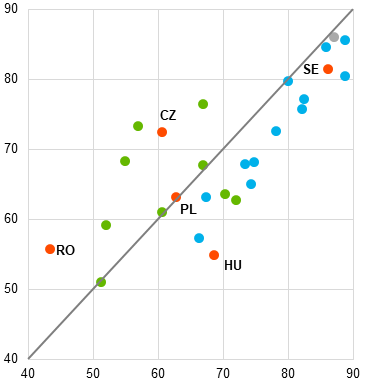 |  |
Πηγές: World Governance Indicators 2024 (Παγκόσμια Τράπεζα), Transparency International και υπολογισμοί της ΕΚΤ.
Σημειώσεις: Γράφημα α): Ο δείκτης καταρτίζεται ως ο μέσος όρος των βαθμολογιών (ανά εκατοστημόριο της κλίμακας) στους εξής Παγκόσμιους Δείκτες Διακυβέρνησης: εκπροσώπηση και λογοδοσία, πολιτική σταθερότητα και απουσία βίας/τρομοκρατίας, αποτελεσματικότητα του δημόσιου τομέα, ποιότητα του θεσμικού περιβάλλοντος, κράτος δικαίου και έλεγχος της διαφθοράς. Γράφημα β): Ο δείκτης Αντίληψης της Διαφθοράς κατατάσσει τις χώρες με βάση το εκλαμβανόμενο επίπεδο διαφθοράς του δημόσιου τομέα σε μια κλίμακα από το 0 (υψηλός βαθμός διαφθοράς) ως το 100 (απουσία διαφθοράς). Για τον δείκτη Αντίληψης της Διαφθοράς, τα έτη αναφοράς για την Κύπρο και τη Μάλτα είναι το 2003 και το 2004 αντίστοιχα. Οι κόκκινες κουκκίδες δείχνουν τις υπό εξέταση χώρες (σημειώνονται), οι πράσινες τις χώρες που εντάχθηκαν στη ζώνη του ευρώ μετά το 2003 (δεν σημειώνονται), οι γαλάζιες τις χώρες που είχαν ενταχθεί στη ζώνη του ευρώ πριν από το 2003 (δεν σημειώνονται) και η γκρίζα κουκκίδα δείχνει τη Δανία.
Οι ευρείας κλίμακας διαρθρωτικές μεταρρυθμίσεις θα στηρίξουν τη διαδικασία σύγκλισης ενισχύοντας τη δυνητική ανάπτυξη και την ανταγωνιστικότητα. Η αναβάθμιση της ποιότητας των θεσμών, η βελτίωση της διακυβέρνησης και η ενίσχυση του επιχειρηματικού περιβάλλοντος, σε συνδυασμό με την αποτελεσματικότερη εφαρμογή των χρηματοδοτούμενων από την ΕΕ επενδύσεων και των μεταρρυθμιστικών προγραμμάτων, θα στηρίξουν την αύξηση της παραγωγικότητας. Εν προκειμένω, η ενίσχυση της διακυβέρνησης και της αποτελεσματικότητας των κρατικών επιχειρήσεων και η αύξηση του ανταγωνισμού στους ρυθμιζόμενους τομείς και στους κλάδους δικτύων – συμπεριλαμβανομένων της ενέργειας και των μεταφορών – θα συμβάλουν στη μείωση των φραγμών εισόδου, στη βελτίωση της κατανομής των πόρων και στην προώθηση των ιδιωτικών επενδύσεων, στηρίζοντας έτσι τη βιώσιμη σύγκλιση.
Πίνακας 3.2
Πίνακας αποτελεσμάτων για την εποπτεία των μακροοικονομικών ανισορροπιών
Πίνακας 3.2α – Εξωτερικές ανισορροπίες και δείκτες ανταγωνιστικότητας
Ισοζύγιο τρεχουσών συναλλαγών1) | Καθαρή διεθνής επενδυτική θέση2) | Πραγματική σταθμισμένη συναλλαγματική ισοτιμία3) | Εξαγωγική επίδοση έναντι | Ονομαστικό κόστος εργασίας ανά μονάδα προϊόντος5) | |
|---|---|---|---|---|---|
Τσεχία |
|
|
|
|
|
2022 | -1,7 | -20,2 | 13,7 | -4,7 | 17,0 |
2023 | -2,3 | -14,4 | 24,2 | 0,5 | 18,4 |
2024 | -1,0 | -7,4 | 14,4 | 1,7 | 20,3 |
2025 | 0,8 | -9,8 | 7,2 | 8,4 | 19,8 |
Ουγγαρία |
|
|
|
|
|
2022 | -4,8 | -44,7 | -7,9 | -3,5 | 25,4 |
2023 | -4,4 | -38,9 | 10,3 | 1,7 | 37,2 |
2024 | -2,4 | -33,3 | 7,3 | 1,3 | 48,4 |
2025 | 1,2 | -32,4 | 14,4 | 2,5 | 41,0 |
Πολωνία |
|
|
|
|
|
2022 | -0,4 | -34,6 | -0,1 | 11,9 | 17,3 |
2023 | -0,7 | -31,8 | 9,3 | 7,7 | 25,1 |
2024 | -0,1 | -28,2 | 17,5 | 5,6 | 33,6 |
2025 | 0,3 | -29,5 | 21,6 | 8,3 | 28,8 |
Ρουμανία |
|
|
|
|
|
2022 | -7,3 | -42,6 | 2,6 | 3,5 | 19,1 |
2023 | -7,8 | -41,6 | 6,8 | 6,8 | 30,2 |
2024 | -8,1 | -41,3 | 9,7 | 1,8 | 51,0 |
2025 | -7,6 | -45,1 | 11,7 | 7,6 | 42,6 |
Σουηδία |
|
|
|
|
|
2022 | 5,3 | 38,5 | -1,3 | -1,3 | 8,0 |
2023 | 5,5 | 40,5 | -7,5 | -3,8 | 11,8 |
2024 | 5,7 | 67,1 | -9,7 | -4,1 | 13,6 |
2025 | 6,3 | 54,7 | 1,7 | 4,5 | 8,9 |
Όριο | -4,0/+6,0 | -35,0 | +/-10,0 | -3,0 | +12,0 |
Πίνακας 3.2β – Εσωτερικές ανισορροπίες και δείκτες απασχόλησης
Εσωτερικές ανισορροπίες | Δείκτες απασχόλησης | |||||||
|---|---|---|---|---|---|---|---|---|
Ακαθάριστο χρέος γενικής κυβέρνησης2) 6) | Χρέος νοικοκυ-ριών2) 6) 7) | Χρέος μη χρηματο-πιστωτικών | Ροές πιστώ-σεων προς | Ροές πιστώσεων προς | Δείκτης τιμών | Ποσοστό ανεργίας11) | Ποσοστό συμμετο-χής στην αγορά | |
Τσεχία |
|
|
|
|
|
|
|
|
2022 | 42,5 | 31,4 | 44,9 | 4,9 | 11,3 | 16,9 | 2,2 | 0,5 |
2023 | 42,2 | 30,5 | 43,6 | 5,2 | 5,3 | -1,7 | 2,6 | 0,8 |
2024 | 43,3 | 30,7 | 44,7 | 6,0 | 4,9 | 5,0 | 2,6 | 0,9 |
2025 | 44,3 | 31,4 | 45,9 | 8,5 | 7,3 | 10,4 | 2,8 | 0,7 |
Ουγγαρία |
|
|
|
|
|
|
|
|
2022 | 74,1 | 18,7 | 62,9 | 5,9 | 14,4 | 22,3 | 3,6 | 2,4 |
2023 | 73,3 | 16,9 | 55,7 | 3,9 | 7,4 | 7,1 | 4,1 | 2,9 |
2024 | 73,5 | 17,2 | 56,6 | 10,1 | 3,3 | 13,7 | 4,5 | 2,3 |
2025 | 74,6 | 18,3 | 52,5 | 14,2 | 5,0 | 18,3 | 4,4 | 1,3 |
Πολωνία |
|
|
|
|
|
|
|
|
2022 | 48,8 | 26,2 | 35,5 | -3,4 | 10,3 | 11,8 | 2,9 | 3,5 |
2023 | 49,5 | 23,6 | 32,3 | -0,2 | 3,1 | 8,8 | 2,8 | 4,3 |
2024 | 54,8 | 22,6 | 31,1 | 3,3 | 5,9 | 15,0 | 2,9 | 1,8 |
2025 | 59,7 | 22,0 | 30,8 | 4,5 | 10,2 | 4,9 | 3,1 | 1,5 |
Ρουμανία |
|
|
|
|
|
|
|
|
2022 | 48,1 | 14,1 | 30,0 | 6,3 | 14,4 | 7,2 | 5,6 | 3,5 |
2023 | 49,3 | 12,7 | 28,4 | 4,3 | 11,6 | 3,3 | 5,6 | 2,7 |
2024 | 54,8 | 12,5 | 27,7 | 10,9 | 10,1 | 5,0 | 5,4 | 1,8 |
2025 | 59,3 | 12,3 | 27,5 | 10,6 | 10,4 | 5,7 | 6,1 | 0,3 |
Σουηδία |
|
|
|
|
|
|
|
|
2022 | 34,4 | 89,9 | 123,0 | 3,8 | 7,1 | 3,6 | 7,5 | 0,7 |
2023 | 32,2 | 85,5 | 117,8 | 0,6 | -0,1 | -5,2 | 7,7 | 1,8 |
2024 | 34,2 | 82,7 | 116,8 | 1,6 | -1,0 | 0,0 | 8,4 | 1,2 |
2025 | 35,1 | 82,3 | 110,5 | 2,9 | 2,6 | 1,0 | 8,8 | 0,7 |
Όριο | 60,0 | 55,0 | 85,0 | 14,0 | 13,0 | 9,0 | 10,0 | -0,2 |
Πηγές: Ευρωπαϊκή Επιτροπή (Eurostat, Γενική Διεύθυνση Οικονομικών και Χρηματοδοτικών Υποθέσεων) και Ευρωπαϊκό Σύστημα Κεντρικών Τραπεζών.
Σημείωση: Ο πίνακας περιέχει στοιχεία διαθέσιμα έως τις 17 Ιουνίου 2026, δηλ. την τελευταία ημερομηνία που καλύπτει η παρούσα έκθεση. Ως εκ τούτου, δεν συμπίπτει με τον πίνακα αποτελεσμάτων για την εποπτεία των μακροοικονομικών ανισορροπιών που δημοσιεύεται στην Έκθεση για τον Μηχανισμό Επαγρύπνησης του 2026.
1) Ως ποσοστό του ΑΕΠ, μέσος όρος τριών ετών.
2) Ως ποσοστό του ΑΕΠ.
3) Αποπληθωρισμένη με τον ΕνΔΤΚ/ΔΤΚ. Ποσοστιαία μεταβολή κατά την εξεταζόμενη τριετία έναντι 41 άλλων βιομηχανικών χωρών. Θετικό πρόσημο σημαίνει απώλεια ανταγωνιστικότητας.
4) Ποσοστιαία μεταβολή κατά την εξεταζόμενη τριετία. Προηγμένες οικονομίες είναι οι χώρες του ΟΟΣΑ και οι χώρες της ΕΕ που δεν είναι μέλη του ΟΟΣΑ.
5) Ποσοστιαία μεταβολή κατά την εξεταζόμενη τριετία (2020 = 100).
6) Ενοποιημένο χρέος.
7) Συμπεριλαμβάνονται μη κερδοσκοπικά ιδρύματα που εξυπηρετούν τα νοικοκυριά (ΜΚΙΕΝ).
8) Ως ποσοστό του αποθέματος χρέους του προηγούμενου έτους.
9) Δεν περιλαμβάνονται οι ξένες άμεσες επενδύσεις (ΞΑΕ).
10) Ονομαστικές τιμές κατοικιών. Ποσοστιαία μεταβολή κατά το εξεταζόμενο έτος.
11) Ως ποσοστό του εργατικού δυναμικού ηλικίας 15-74 ετών.
12) Ως ποσοστό του πληθυσμού ηλικίας 15-64 ετών, μεταβολή κατά την εξεταζόμενη τριετία.
4 Περιλήψεις κατά χώρα
4.1 Τσεχία
Τον Μάιο του 2026 ο μέσος δωδεκάμηνος ρυθμός πληθωρισμού βάσει του ΕνΔΤΚ στην Τσεχία διαμορφώθηκε σε 1,9%, δηλ. αρκετά χαμηλότερος από την τιμή αναφοράς 2,7% για το κριτήριο της σταθερότητας των τιμών. Ο ρυθμός αυτός αναμένεται να αυξηθεί σταδιακά τους επόμενους μήνες, κυρίως λόγω της ανόδου των τιμών των βασικών εμπορευμάτων και της διεύρυνσης των πληθωριστικών πιέσεων λόγω του πολέμου στη Μέση Ανατολή. Ταυτόχρονα, οι συνθήκες στην αγορά εργασίας παραμένουν περιοριστικές παρά τις ενδείξεις χαλάρωσης, ενώ η ισχυρή αύξηση των μισθών θα συμβάλει στις υποκείμενες πληθωριστικές πιέσεις. Το κατά κεφαλήν ΑΕΠ και τα επίπεδα των τιμών, αν και σχετικά υψηλά σε σύγκριση με άλλες εξεταζόμενες χώρες της κεντρικής και ανατολικής Ευρώπης, παραμένουν κάτω από τον μέσο όρο της ζώνης του ευρώ. Εάν δεν αντισταθμιστεί από ανατίμηση της ονομαστικής συναλλαγματικής ισοτιμίας, η διαδικασία πραγματικής σύγκλισης ως προς το κατά κεφαλήν ΑΕΠ και τα επίπεδα των τιμών μπορεί να οδηγήσει σε θετικές διαφορές πληθωρισμού έναντι της ζώνης του ευρώ, ιδίως εάν συνοδευθεί από μη διατηρήσιμες εξελίξεις στην πιστωτική επέκταση και τις τιμές των περιουσιακών στοιχείων.
Η Τσεχία επί του παρόντος δεν υπόκειται σε απόφαση του Συμβουλίου σχετικά με την ύπαρξη υπερβολικού ελλείμματος. Το δημοσιονομικό έλλειμμα της γενικής κυβέρνησης της Τσεχίας ήταν 2,1% του ΑΕΠ το 2025, δηλ. χαμηλότερο από την τιμή αναφοράς 3%, και ο λόγος του χρέους προς το ΑΕΠ ήταν 44,3%, δηλ. χαμηλότερος από την τιμή αναφοράς 60%.
Κατά τη διετή περίοδο αναφοράς (18 Ιουνίου 2024 έως 17 Ιουνίου 2026) η κορώνα Τσεχίας δεν συμμετείχε στον ΜΣΙ II, αλλά η διαπραγμάτευσή της στις αγορές συναλλάγματος γινόταν στο πλαίσιο ενός καθεστώτος ευέλικτης συναλλαγματικής ισοτιμίας. Η συναλλαγματική ισοτιμία της κορώνας Τσεχίας έναντι του ευρώ επέδειξε, κατά μέσο όρο, σχετικά υψηλή μεταβλητότητα κατά την περίοδο αναφοράς. Στις 17 Ιουνίου 2026 η συναλλαγματική ισοτιμία ήταν 24,147 κορώνες ανά ευρώ, δηλ. η κορώνα ήταν 2,5% ισχυρότερη σε σχέση με το μέσο επίπεδο του Ιουνίου 2024.
Κατά την περίοδο αναφοράς από τον Ιούνιο του 2025 έως τον Μάιο του 2026 τα μακροπρόθεσμα επιτόκια στην Τσεχία διαμορφώθηκαν σε 4,5% κατά μέσο όρο και, ως εκ τούτου, ήταν χαμηλότερα από την τιμή αναφοράς 5,1% για το κριτήριο της σύγκλισης των επιτοκίων. Η διαφορά του μακροπρόθεσμου επιτοκίου της Τσεχίας έναντι του (σταθμισμένου ως προς το ΑΕΠ) μέσου όρου της ζώνης του ευρώ αυξήθηκε ελαφρώς και διαμορφώθηκε σε 1,4 ποσοστιαία μονάδα στο τέλος της περιόδου αναφοράς. Οι αγορές κεφαλαίων στην Τσεχία είναι μικρότερες και πολύ λιγότερο ανεπτυγμένες από εκείνες της ζώνης του ευρώ.
Η νομοθεσία της Τσεχίας δεν συμμορφώνεται προς όλες τις απαιτήσεις όσον αφορά την ανεξαρτησία της κεντρικής τράπεζας, την απαγόρευση της νομισματικής χρηματοδότησης και τη νομική ενσωμάτωση στο Ευρωσύστημα. Η Τσεχία είναι κράτος-μέλος της ΕΕ με παρέκκλιση και ως εκ τούτου θα πρέπει να προβεί σε όλες τις απαιτούμενες προσαρμογές βάσει του άρθρου 131 της Συνθήκης.
4.2 Ουγγαρία
Κατά το δωδεκάμηνο έως τον Μάιο του 2026 ο πληθωρισμός βάσει του ΕνΔΤΚ στη Ουγγαρία ήταν κατά μέσο όρο 3,3%, δηλ. αρκετά υψηλότερος από την τιμή αναφοράς 2,7% για το κριτήριο της σταθερότητας των τιμών. Ο ρυθμός αυτός αναμένεται να αυξηθεί σταδιακά τους επόμενους μήνες, κυρίως λόγω της ανόδου των τιμών των βασικών εμπορευμάτων και της διεύρυνσης των πληθωριστικών πιέσεων λόγω του πολέμου στη Μέση Ανατολή. Ταυτόχρονα, οι συνθήκες στην αγορά εργασίας παραμένουν περιοριστικές, παρά τις ενδείξεις χαλάρωσης, με ισχυρή αύξηση των μισθών, εν μέρει ωθούμενη από τις αυξήσεις των μισθών του δημόσιου τομέα και του κατώτατου μισθού. Υπάρχει προβληματισμός σχετικά με τη διατηρησιμότητα της σύγκλισης του πληθωρισμού στην Ουγγαρία μακροπρόθεσμα. Εάν δεν αντισταθμιστεί από ανατίμηση της ονομαστικής συναλλαγματικής ισοτιμίας, η διαδικασία πραγματικής σύγκλισης ως προς το κατά κεφαλήν ΑΕΠ και τα επίπεδα των τιμών μπορεί να οδηγήσει σε θετικές διαφορές πληθωρισμού έναντι της ζώνης του ευρώ, ιδίως εάν συνοδευθεί από μη διατηρήσιμες εξελίξεις στην πιστωτική επέκταση και τις τιμές των περιουσιακών στοιχείων.
Η Ουγγαρία υπόκειται σε διαδικασία υπερβολικού ελλείμματος από το 2024. Το δημοσιονομικό έλλειμμα της γενικής κυβέρνησης της Ουγγαρίας ήταν 4,7% του ΑΕΠ το 2025, δηλ. αρκετά υψηλότερο από την τιμή αναφοράς 3%, και ο λόγος του χρέους προς το ΑΕΠ ήταν 74,6%, δηλ. υψηλότερος από την τιμή αναφοράς 60%. Η Ουγγαρία θα πρέπει να θέσει τέλος στο υπερβολικό της έλλειμμα έως το 2026. Τον Ιούνιο του 2026 η Ευρωπαϊκή Επιτροπή ανέστειλε προσωρινά τη διαδικασία υπερβολικού ελλείμματος της Ουγγαρίας.
Κατά τη διετή περίοδο αναφοράς (18.6.2024 έως 17.6.2026) το φιορίνι Ουγγαρίας δεν συμμετείχε στον ΜΣΙ II, αλλά η διαπραγμάτευσή του στις αγορές συναλλάγματος γινόταν στο πλαίσιο ενός καθεστώτος ευέλικτης συναλλαγματικής ισοτιμίας. Η συναλλαγματική ισοτιμία του ουγγρικού νομίσματος έναντι του ευρώ επέδειξε, κατά μέσο όρο, σχετικά υψηλή μεταβλητότητα κατά την περίοδο αναφοράς. Στις 17 Ιουνίου 2026 η συναλλαγματική ισοτιμία ήταν 349,68 φιορίνια ανά ευρώ, δηλ. το φιορίνι ήταν 11,4% υψηλότερα από το μέσο επίπεδο του Ιουνίου 2024. Η Magyar Nemzeti Bank συνήψε συμφωνία επαναγοράς με την ΕΚΤ τον Ιούνιο του 2020, βάσει της οποίας μπορούσε να δανειστεί έως και 4 δισεκ. ευρώ έναντι υψηλής ποιότητας εξασφαλίσεων σε ευρώ, ούτως ώστε τα ουγγρικά χρηματοπιστωτικά ιδρύματα να αποκτήσουν ρευστότητα σε ευρώ. Η συμφωνία αυτή παρέμεινε σε ισχύ κατά την περίοδο αναφοράς, καθώς παρατάθηκε εκ νέου τον Ιανουάριο του 2025 για περίοδο δύο ετών.
Κατά την περίοδο αναφοράς από τον Ιούνιο του 2025 έως τον Μάιο του 2026 τα μακροπρόθεσμα επιτόκια στην Ουγγαρία διαμορφώθηκαν σε 6,7% κατά μέσο όρο και, ως εκ τούτου, ήταν υψηλότερα από την τιμή αναφοράς 5,1% για το κριτήριο της σύγκλισης των επιτοκίων. Η διαφορά του μακροπρόθεσμου επιτοκίου της Ουγγαρίας έναντι του (σταθμισμένου ως προς το ΑΕΠ) μέσου όρου της ζώνης του ευρώ μειώθηκε σημαντικά και διαμορφώθηκε σε 2,2 ποσοστιαίες μονάδες στο τέλος της περιόδου αναφοράς. Οι αγορές κεφαλαίων στη Ουγγαρία εξακολουθούν να είναι μικρότερου μεγέθους και πολύ λιγότερο ανεπτυγμένες από εκείνες της ζώνης του ευρώ.
Η νομοθεσία της Ουγγαρίας δεν συμμορφώνεται προς όλες τις απαιτήσεις όσον αφορά την ανεξαρτησία της κεντρικής τράπεζας, την απαγόρευση της νομισματικής χρηματοδότησης, τον ενιαίο τρόπο γραφής του ευρώ και τη νομική ενσωμάτωση στο Ευρωσύστημα. Η Ουγγαρία είναι κράτος-μέλος της ΕΕ με παρέκκλιση και ως εκ τούτου θα πρέπει να προβεί σε όλες τις απαιτούμενες προσαρμογές βάσει του άρθρου 131 της Συνθήκης.
4.3 Πολωνία
Το δωδεκάμηνο έως τον Μάιο του 2026 ο ρυθμός πληθωρισμού βάσει του ΕνΔΤΚ στην Πολωνία ήταν κατά μέσο όρο 2,9%, δηλ. λίγο υψηλότερος από την τιμή αναφοράς 2,7% για το κριτήριο της σταθερότητας των τιμών. Ο ρυθμός αυτός αναμένεται να αυξηθεί σταδιακά τους επόμενους μήνες, κυρίως λόγω της ανόδου των τιμών των βασικών εμπορευμάτων και της διεύρυνσης των πληθωριστικών πιέσεων λόγω του πολέμου στη Μέση Ανατολή. Ταυτόχρονα, η στενότητα στην αγορά εργασίας, αν και υποχωρεί, θα συνεχίσει να ασκεί ανοδική πίεση στον πληθωρισμό. Εάν δεν αντισταθμιστεί από ανατίμηση της ονομαστικής συναλλαγματικής ισοτιμίας, η περαιτέρω διαδικασία πραγματικής σύγκλισης ως προς το κατά κεφαλήν ΑΕΠ και τα επίπεδα των τιμών μπορεί να οδηγήσει σε θετικές διαφορές πληθωρισμού έναντι της ζώνης του ευρώ, ιδίως εάν συνοδευθεί από μη διατηρήσιμες εξελίξεις στην πιστωτική επέκταση και τις τιμές των περιουσιακών στοιχείων.
Η Πολωνία υπόκειται σε διαδικασία υπερβολικού ελλείμματος από το 2024. Το δημοσιονομικό έλλειμμα της γενικής κυβέρνησης της Πολωνίας ανήλθε σε 7,3% του ΑΕΠ το 2025, δηλ. πολύ υψηλότερο από την τιμή αναφοράς 3%, ενώ ο λόγος του χρέους προς το ΑΕΠ ήταν 59,7%, δηλ. χαμηλότερος από την τιμή αναφοράς 60%. Η Πολωνία θα πρέπει να διορθώσει το υπερβολικό της έλλειμμα έως το 2028. Τον Ιούνιο του 2026 η Ευρωπαϊκή Επιτροπή ανέστειλε προσωρινά τη διαδικασία υπερβολικού ελλείμματος της Πολωνίας.
Κατά τη διετή περίοδο αναφοράς (18.6.2024 έως 17.6.2026) το ζλότυ Πολωνίας δεν συμμετείχε στον ΜΣΙ II, αλλά η διαπραγμάτευσή του στις αγορές συναλλάγματος γινόταν στο πλαίσιο ενός καθεστώτος ευέλικτης συναλλαγματικής ισοτιμίας. Η συναλλαγματική ισοτιμία του ζλότυ Πολωνίας έναντι του ευρώ επέδειξε, κατά μέσο όρο, σχετικά υψηλή μεταβλητότητα κατά την περίοδο αναφοράς. Στις 17 Ιουνίου 2026 η συναλλαγματική ισοτιμία ήταν 4,241 ζλότυ ανά ευρώ, δηλ. 1,9% πάνω από το μέσο επίπεδο του Ιουνίου 2024.
Κατά την περίοδο αναφοράς από τον Ιούνιο του 2025 έως τον Μάιο του 2026 τα μακροπρόθεσμα επιτόκια στην Πολωνία διαμορφώθηκαν σε 5,4% κατά μέσο όρο και, ως εκ τούτου, ήταν πάνω από την τιμή αναφοράς 5,1% για το κριτήριο της σύγκλισης των επιτοκίων. Η διαφορά του μακροπρόθεσμου επιτοκίου της Πολωνίας και του (σταθμισμένου ως προς το ΑΕΠ) μέσου όρου της ζώνης του ευρώ μειώθηκε σε 2,3 ποσοστιαίες μονάδες στο τέλος της περιόδου αναφοράς. Οι αγορές κεφαλαίων στην Πολωνία εξακολουθούν να είναι μικρότερου μεγέθους και πολύ λιγότερο ανεπτυγμένες από εκείνες της ζώνης του ευρώ.
Η νομοθεσία της Πολωνίας δεν συμμορφώνεται προς όλες τις απαιτήσεις όσον αφορά την ανεξαρτησία της κεντρικής τράπεζας, την εμπιστευτικότητα, την απαγόρευση της νομισματικής χρηματοδότησης και τη νομική ενσωμάτωση στο Ευρωσύστημα. Η Πολωνία είναι κράτος-μέλος της ΕΕ με παρέκκλιση και ως εκ τούτου θα πρέπει να προβεί σε όλες τις απαιτούμενες προσαρμογές βάσει του άρθρου 131 της Συνθήκης.
4.4 Ρουμανία
Κατά το δωδεκάμηνο έως τον Μάιο του 2026 ο πληθωρισμός βάσει του ΕνΔΤΚ στη Ρουμανία ήταν κατά μέσο όρο 8,4%, δηλ. σημαντικά υψηλότερος από την τιμή αναφοράς 2,7% για το κριτήριο της σταθερότητας των τιμών. Ο ρυθμός αυτός αναμένεται να παραμείνει αυξημένος τους επόμενους μήνες, εν μέρει λόγω των υψηλότερων τιμών των βασικών εμπορευμάτων και των διευρυνόμενων πληθωριστικών πιέσεων λόγω του πολέμου στη Μέση Ανατολή. Ταυτόχρονα, οι ευνοϊκές επιδράσεις βάσης λόγω της αύξησης των έμμεσων φόρων το 2025 και των εγχώριων τιμών της ηλεκτρικής ενέργειας εν μέσω ασθενούς ιδιωτικής κατανάλωσης είναι πιθανόν να ασκήσουν καθοδική επίδραση στον πληθωρισμό βραχυπρόθεσμα. Όσον αφορά το μέλλον, υπάρχει προβληματισμός σχετικά με τη μακροχρόνια διατηρησιμότητα της σύγκλισης του πληθωρισμού στη Ρουμανία. Εάν δεν αντισταθμιστεί από ανατίμηση της ονομαστικής συναλλαγματικής ισοτιμίας, η διαδικασία πραγματικής σύγκλισης ως προς το κατά κεφαλήν ΑΕΠ και τα επίπεδα των τιμών μπορεί να οδηγήσει σε θετικές διαφορές πληθωρισμού έναντι της ζώνης του ευρώ, ιδίως εάν συνοδευθεί από μη διατηρήσιμες εξελίξεις στην πιστωτική επέκταση και τις τιμές των περιουσιακών στοιχείων.
Η Ρουμανία υπόκειται σε διαδικασία υπερβολικού ελλείμματος από το 2020. Το δημοσιονομικό έλλειμμα της γενικής κυβέρνησης της Ρουμανίας ανήλθε σε 7,9% το 2025, δηλ. πολύ υψηλότερο από την τιμή αναφοράς 3%, ενώ ο λόγος του χρέους προς το ΑΕΠ ήταν 59,3%, δηλ. χαμηλότερος από την τιμή αναφοράς 60%. Η Ρουμανία θα πρέπει να θέσει τέλος στο υπερβολικό της έλλειμμα έως το 2030. Τον Ιούνιο του 2026 η Ευρωπαϊκή Επιτροπή ανέστειλε προσωρινά τη διαδικασία υπερβολικού ελλείμματος της Ρουμανίας.
Κατά τη διετία αναφοράς (18.6.2024 έως 17.6.2026) το λέι Ρουμανίας δεν συμμετείχε στον ΜΣΙ ΙΙ, αλλά η διαπραγμάτευσή του στις αγορές συναλλάγματος γινόταν υπό καθεστώς ευέλικτης συναλλαγματικής ισοτιμίας με ελεγχόμενη διακύμανση. Η συναλλαγματική ισοτιμία του λέι Ρουμανίας έναντι του ευρώ επέδειξε, κατά μέσο όρο, χαμηλή μεταβλητότητα κατά την περίοδο αναφοράς. Στις 17 Ιουνίου 2026 η συναλλαγματική ισοτιμία ήταν 5,232 λέι ανά ευρώ, δηλ. 5,1% κάτω από το μέσο επίπεδο του Ιουνίου 2024. Η Banca Naţională a României είχε συνάψει συμφωνία επαναγοράς με την ΕΚΤ τον Ιούνιο του 2020, βάσει της οποίας μπορούσε να δανειστεί έως και 4,5 δισεκ. ευρώ έναντι υψηλής ποιότητας εξασφαλίσεων σε ευρώ, ούτως ώστε τα ρουμανικά χρηματοπιστωτικά ιδρύματα να αποκτήσουν ρευστότητα σε ευρώ. Η συμφωνία αυτή παρέμεινε σε ισχύ κατά την περίοδο αναφοράς, καθώς παρατάθηκε εκ νέου τον Ιανουάριο του 2025 για περίοδο δύο ετών.
Κατά την περίοδο αναφοράς από τον Ιούνιο του 2025 έως τον Μάιο του 2026 τα μακροπρόθεσμα επιτόκια στη Ρουμανία διαμορφώθηκαν σε 6,7% κατά μέσο όρο και, ως εκ τούτου, ήταν υψηλότερα από την τιμή αναφοράς 5,1% για το κριτήριο της σύγκλισης των επιτοκίων. Η διαφορά του μακροπρόθεσμου επιτοκίου της Ρουμανίας έναντι του (σταθμισμένου ως προς το ΑΕΠ) μέσου όρου της ζώνης του ευρώ μειώθηκε οριακά και διαμορφώθηκε σε 2,7 ποσοστιαίες μονάδες στο τέλος της περιόδου αναφοράς. Οι αγορές κεφαλαίων στη Ρουμανία είναι πολύ μικρότερες σε σύγκριση με εκείνες της ζώνης του ευρώ και δεν είναι ακόμη επαρκώς ανεπτυγμένες.
Η νομοθεσία της Ρουμανίας δεν συμμορφώνεται προς όλες τις απαιτήσεις όσον αφορά την ανεξαρτησία της κεντρικής τράπεζας, την απαγόρευση της νομισματικής χρηματοδότησης και τη νομική ενσωμάτωση στο Ευρωσύστημα. Η Ρουμανία είναι κράτος-μέλος της ΕΕ με παρέκκλιση και ως εκ τούτου θα πρέπει να προβεί σε όλες τις απαιτούμενες προσαρμογές βάσει του άρθρου 131 της Συνθήκης.
4.5 Σουηδία
Κατά το δωδεκάμηνο έως τον Μάιο του 2026 ο μέσος δωδεκάμηνος πληθωρισμός βάσει του ΕνΔΤΚ στη Σουηδία ήταν 2,2%, δηλ. χαμηλότερος από την τιμή αναφοράς 2,7% για το κριτήριο της σταθερότητας των τιμών. Ο ρυθμός αυτός αναμένεται να μειωθεί σταδιακά τους επόμενους μήνες, αντανακλώντας κυρίως τη μείωση του φόρου προστιθέμενης αξίας στα είδη διατροφής και τη μετακύλιση της ανατίμησης της συναλλαγματικής ισοτιμίας το 2025. Ωστόσο, η υποχώρηση αυτή ενδέχεται να αντισταθμιστεί εν μέρει από την άνοδο των τιμών των βασικών εμπορευμάτων και τις διευρυνόμενες πληθωριστικές πιέσεις λόγω του πολέμου στη Μέση Ανατολή. Ο πληθωρισμός στη Σουηδία αναμένεται να παραμείνει κάτω από τον στόχο της Sveriges Riksbank το 2026 και το 2027. Όσον αφορά το προσεχές διάστημα, η νομισματική πολιτική και το προσανατολισμένο στη σταθερότητα θεσμικό πλαίσιο θα εξακολουθήσουν να στηρίζουν την επίτευξη σταθερότητας των τιμών στη Σουηδία.
Η Σουηδία επί του παρόντος δεν υπόκειται σε απόφαση του Συμβουλίου σχετικά με την ύπαρξη υπερβολικού ελλείμματος. Το δημοσιονομικό έλλειμμα της γενικής κυβέρνησης της Σουηδίας ανήλθε σε 1,3% του ΑΕΠ το 2025, δηλ. πολύ χαμηλότερο από την τιμή αναφοράς 3%. Ο δε λόγος του χρέους προς το ΑΕΠ ήταν 35,1%, δηλ. πολύ χαμηλότερος από την τιμή αναφοράς 60%.
Κατά τη διετή περίοδο αναφοράς (18.6.2024 έως 17.6.2026) η κορώνα Σουηδίας δεν συμμετείχε στον ΜΣΙ ΙΙ, αλλά η διαπραγμάτευσή της στις αγορές συναλλάγματος γινόταν στο πλαίσιο καθεστώτος ευέλικτης συναλλαγματικής ισοτιμίας. Η συναλλαγματική ισοτιμία της κορώνας Σουηδίας έναντι του ευρώ επέδειξε, κατά μέσο όρο, υψηλή μεταβλητότητα κατά την διετή περίοδο αναφοράς. Στις 17 Ιουνίου 2026 η συναλλαγματική ισοτιμία ήταν 10,891 κορώνες ανά ευρώ, δηλ. 3,5% πάνω από το μέσο επίπεδο του Ιουνίου 2024. Στη διάρκεια της περιόδου αναφοράς η Sveriges Riksbank διατήρησε τη συμφωνία ανταλλαγής νομισμάτων (swap) με την ΕΚΤ, με ισχύ από 20ής Δεκεμβρίου 2007, που της επιτρέπει να δανείζεται έως 10 δισεκ. ευρώ έναντι κορωνών Σουηδίας.
Κατά την περίοδο αναφοράς από τον Ιούνιο του 2025 έως τον Μάιο του 2026 τα μακροπρόθεσμα επιτόκια στη Σουηδία διαμορφώθηκαν σε 2,6% κατά μέσο όρο και, ως εκ τούτου, παρέμειναν πολύ χαμηλότερα από την τιμή αναφοράς 5,1% για το κριτήριο της σύγκλισης των επιτοκίων. Η διαφορά του μακροπρόθεσμου επιτοκίου της Σουηδίας έναντι του μέσου όρου της ζώνης του ευρώ σημείωσε πολύ μικρή αύξηση και διαμορφώθηκε σε -0,7 εκατοστιαία μονάδα στο τέλος της περιόδου αναφοράς. Οι αγορές κεφαλαίων στη Σουηδία είναι ιδιαίτερα ανεπτυγμένες σε σύγκριση με εκείνες της ζώνης του ευρώ.
Η νομοθεσία της Σουηδίας δεν συμμορφώνεται προς όλες τις απαιτήσεις όσον αφορά την ανεξαρτησία της κεντρικής τράπεζας, την απαγόρευση της νομισματικής χρηματοδότησης και τη νομική ενσωμάτωση στο Ευρωσύστημα. Η Σουηδία είναι κράτος-μέλος της ΕΕ με παρέκκλιση και ως εκ τούτου θα πρέπει να προβεί σε όλες τις απαιτούμενες προσαρμογές βάσει του άρθρου 131 της Συνθήκης. Σύμφωνα με τη Συνθήκη, η Σουηδία όφειλε να έχει ψηφίσει εθνικές νομοθετικές διατάξεις για την ενσωμάτωσή της στο Ευρωσύστημα από την 1η Ιουνίου 1998.
Συντελεστές Η παρούσα Έκθεση για τη Σύγκλιση συντονίστηκε και καταρτίστηκε από τη Γενική Διεύθυνση Οικονομικών Μελετών της ΕΚΤ, με συμβολή, σχόλια και προτάσεις και από άλλες υπηρεσιακές μονάδες της ΕΚΤ, ιδίως από τις Γενικές Διευθύνσεις Νομικών Υπηρεσιών, Νομισματικής Πολιτικής και Στατιστικής. Επίσης, ενσωματώνει σχόλια από τις εθνικές κεντρικές τράπεζες της ΕΕ και ειδικότερα από τους συμμετέχοντες στη συντακτική ομάδα της παρούσας Έκθεσης .Η Έκθεση για τη Σύγκλιση εγκρίθηκε από το Γενικό Συμβούλιο της ΕΚΤ στις 19 Ιουνίου 2026.Τις ενότητες που εξετάζουν την οικονομική σύγκλιση συνέταξαν οι Ursel Baumann, Martin Bijsterbosch, Alexandra Olivia Coldea, Matteo Falagiarda, Michael Fidora, Christine Gartner, Nadine Leiner-Killinger, Christiane Nickel, Steffen Osterloh, Philipp Rother, Gábor Vincze, Giovanni Vitale και Caroline Willeke.Συνέβαλαν επίσης οι Ginevra Aguiari, Miguel Ampudia, Ana Bairrao, Klára Bakk Simon, Nicolai Benalal, Othman Bouabdallah, Francesco Chiacchio, Livia Chitu, Roberta De Stefani, Virginia Di Nino, Martin Eiglsperger, Patrick Grussenmeyer, Stephan Haroutunian, Jürgen Herr, Stanimira Kosekova, Δημήτριος Λάσκος, Elena Lourenço, Christophe Madaschi, Silvia Márquez Thibaut, Antonio Moreno, Ralica Müller, Carolin Nerlich, Jerzy Niemczyk, Hans Olsson, Elvira Rosati και Martina Viggiano.Τις ενότητες που εξετάζουν τη νομική σύγκλιση συνέταξαν οι Axel-Johannes Korb, Christian Kroppenstedt και Chiara Zilioli.Συνέβαλαν επίσης οι David Baez Seara, Alina Grosu, Karen Kaiser, Justyna Kurzela, Simona Lambrinoc, Sarah Levy, Fabian von Lindeiner, Margot Littlefair και Marta Szablewska.
© Ευρωπαϊκή Κεντρική Τράπεζα, 2026
Διεύθυνση 60640 Frankfurt am Main, Germany
Τηλέφωνο +49 69 1344 0
Δικτυακός τόπος www.ecb.europa.eu
Με την επιφύλαξη παντός δικαιώματος. Επιτρέπεται η αναπαραγωγή για εκπαιδευτικούς και μη εμπορικούς σκοπούς, εφόσον αναφέρεται η πηγή.
Για θέματα ορολογίας και συντομογραφίες ανατρέξτε στο Γλωσσάριο (αγγλικά) της ΕΚΤ.
HTML ISBN 978-92-899-7865-1, ISSN 1725-9517, doi:10.2866/8395123, QB-01-26-131-EL-Q
Στους πίνακες χρησιμοποιούνται τα εξής σύμβολα:
“-” δεν υπάρχουν/δεν εφαρμόζονται στοιχεία
“.” τα στοιχεία δεν είναι ακόμη διαθέσιμα
Εκτός αν αναφέρεται διαφορετικά, όπου στην παρούσα έκθεση γίνεται λόγος για τη “Συνθήκη” νοείται η Συνθήκη για τη λειτουργία της Ευρωπαϊκής Ένωσης και οι αναφορές σε αριθμούς άρθρων αντανακλούν την αρίθμηση που ισχύει από την 1η Δεκεμβρίου 2009. Εκτός αν αναφέρεται διαφορετικά, όπου στην παρούσα έκθεση γίνεται λόγος για τις “Συνθήκες” νοούνται η Συνθήκη για την Ευρωπαϊκή Ένωση και η Συνθήκη για τη Λειτουργία της Ευρωπαϊκής Ένωσης. Οι όροι αυτοί επεξηγούνται και στο γλωσσάριο της ΕΚΤ (διαθέσιμο μόνο στα αγγλικά).
Όταν υπογράφηκε η Συνθήκη του Μάαστριχτ το 1992, για τη Δανία προβλέφθηκε ρήτρα εξαίρεσης (opt-out clause), βάσει της οποίας δεν υποχρεούται να συμμετάσχει στο Τρίτο Στάδιο της Οικονομικής και Νομισματικής Ένωσης και συνεπώς να υιοθετήσει το ευρώ.
Στις 4 Νοεμβρίου 2014 η ΕΚΤ ανέλαβε τα καθήκοντα που της έχουν ανατεθεί σύμφωνα με τον Κανονισμό (ΕΕ) αριθ. 1024/2013 του Συμβουλίου, της 15ης Οκτωβρίου 2013, για την ανάθεση ειδικών καθηκόντων στην Ευρωπαϊκή Κεντρική Τράπεζα σχετικά με τις πολιτικές που αφορούν την προληπτική εποπτεία των πιστωτικών ιδρυμάτων (ΕΕ L 287, 29.10.2013, σελ. 63). Βλ. άρθρο 33 (2) του εν λόγω κανονισμού.
Βλ. αιτιολογική σκέψη 10 του Κανονισμού (EΕ) αριθ. 468/2014 της Ευρωπαϊκής Κεντρικής Τράπεζας, της 16ης Απριλίου 2014, που θεσπίζει το πλαίσιο συνεργασίας μεταξύ της Ευρωπαϊκής Κεντρικής Τράπεζας, των εθνικών αρμόδιων αρχών και των εθνικών εντεταλμένων αρχών εντός του ενιαίου εποπτικού μηχανισμού (Κανονισμός για το πλαίσιο ΕΕΜ) (ΕΚΤ/2014/17) (ΕΕ L 141, 14.5.2014, σελ. 1).
Κανονισμός (ΕΚ) αριθ. 1467/97 του Συμβουλίου, της 7ης Ιουλίου 1997, για την επιτάχυνση και τη διασαφήνιση της εφαρμογής της διαδικασίας υπερβολικού ελλείμματος (ΕΕ L 209, 2.8.1997, σ. 6).
Κανονισμός (ΕΕ) αριθ. 1177/2011 του Συμβουλίου, της 8ης Νοεμβρίου 2011, που τροποποιεί τον Κανονισμό (ΕΚ) αριθ. 1467/97 του Συμβουλίου για την επιτάχυνση και τη διασαφήνιση της εφαρμογής της διαδικασίας υπερβολικού ελλείμματος (ΕΕ L 306, 23.11.2011, σ. 33).
Κανονισμός (ΕΕ) αριθ. 2024/1264 του Συμβουλίου, της 29ης Απριλίου 2024, που τροποποιεί τον Κανονισμό (ΕΚ) αριθ. 1467/97 του Συμβουλίου για την επιτάχυνση και τη διασαφήνιση της εφαρμογής της διαδικασίας υπερβολικού ελλείμματος (ΕΕ L 2024/1264, 30.4.2024).
Η πορεία των καθαρών δαπανών καθορίζεται από το Συμβούλιο της ΕΕ σύμφωνα με τον Κανονισμό (ΕΕ) 2024/1263 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 29ης Απριλίου 2024, σχετικά με τον αποτελεσματικό συντονισμό των οικονομικών πολιτικών και την πολυμερή δημοσιονομική εποπτεία και την κατάργηση του κανονισμού (ΕΚ) αριθ. 1466/97 του Συμβουλίου (ΕΕ L 2024/1263, 30.4.2024). Σύμφωνα με το νέο πλαίσιο οικονομικής διακυβέρνησης, τα κράτη-μέλη καλούνται να υποβάλλουν εθνικά μεσοπρόθεσμα δημοσιονομικά-διαρθρωτικά σχέδια, συμπεριλαμβανομένης δέσμευσης για πορεία των καθαρών δαπανών, η οποία στην πράξη θεσπίζει δημοσιονομικό περιορισμό για τη διάρκεια του σχεδίου, το οποίο καλύπτει τέσσερα ή πέντε έτη. Βάσει αξιολόγησης του σχεδίου από την Επιτροπή, το Συμβούλιο εκδίδει σύσταση με την οποία καθορίζει την πορεία των καθαρών δαπανών του οικείου κράτους-μέλους.
Κανονισμός (ΕΚ) αριθ. 1466/97 του Συμβουλίου της 7ης Ιουλίου 1997 για την ενίσχυση της εποπτείας της δημοσιονομικής κατάστασης και την εποπτεία και τον συντονισμό των οικονομικών πολιτικών (ΕΕ L 209, 2.8.1997, σ. 1).
Οδηγία 2011/85/ΕΕ του Συμβουλίου, της 8ης Νοεμβρίου 2011, σχετικά με τις απαιτήσεις για τα δημοσιονομικά πλαίσια των κρατών-μελών (ΕΕ L 306, 23.11.2011, σ. 41).
Βλ. Ευρωπαϊκή Επιτροπή, “Accommodating increased defence expenditure within the Stability and Growth Pact”, Ανακοίνωση της Επιτροπής, C(2025) 2000 final, Βρυξέλλες, 19 Μαρτίου 2025.
Συμβούλιο της Ευρωπαϊκής Ένωσης, “Συντονισμένη ενεργοποίηση της εθνικής ρήτρας διαφυγής”, δελτίο τύπου, 30 Απριλίου 2025.
Τα επιτόκια υπολογίστηκαν με βάση τα διαθέσιμα εναρμονισμένα μακροπρόθεσμα επιτόκια που σχεδιάστηκαν για την αξιολόγηση της σύγκλισης (βλ. Κεφάλαιο 6 του αγγλικού πρωτοτύπου).
Βλ. αιτιολογική σκέψη 2 του Κανονισμού (EE) αριθ. 1176/2011 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 16ης Νοεμβρίου 2011, σχετικά με την πρόληψη και τη διόρθωση των υπερβολικών μακροοικονομικών ανισορροπιών (ΕΕ L 306, 23.11.2011, σ. 25).
Γνώμες CON/2010/37 και CON/2010/91. Όλες οι γνώμες της ΕΚΤ δημοσιεύονται στη βάση δεδομένων EUR-Lex.
Απόφαση 98/317/ΕΚ του Συμβουλίου της 3ης Μαΐου 1998, σύμφωνα με το άρθρο 109ι(4) της Συνθήκης (ΕΕ L 139, 11.5.1998, σ. 30). Σημείωση: Ο τίτλος της Απόφασης 98/317/ΕΚ αναφέρεται στη Συνθήκη ίδρυσης της Ευρωπαϊκής Κοινότητας (πριν από την επαναρίθμηση των άρθρων της σύμφωνα με το άρθρο 12 της Συνθήκης του Άμστερνταμ). Η διάταξη αυτή έχει καταργηθεί από τη Συνθήκη της Λισσαβώνας.
Πράξη περί των όρων προσχωρήσεως της Τσεχικής Δημοκρατίας, της Δημοκρατίας της Εσθονίας, της Κυπριακής Δημοκρατίας, της Δημοκρατίας της Λεττονίας, της Δημοκρατίας της Λιθουανίας, της Δημοκρατίας της Ουγγαρίας, της Δημοκρατίας της Μάλτας, της Δημοκρατίας της Πολωνίας, της Δημοκρατίας της Σλοβενίας και της Σλοβακικής Δημοκρατίας και των προσαρμογών των Συνθηκών επί των οποίων βασίζεται η Ευρωπαϊκή Ένωση (ΕΕ L 236, 23.9.2003, σ. 33).
Για τη Ρουμανία, βλ. άρθρο 5 της Πράξης περί των όρων προσχωρήσεως της Δημοκρατίας της Βουλγαρίας και της Ρουμανίας και των προσαρμογών των Συνθηκών επί των οποίων βασίζεται η Ευρωπαϊκή Ένωση (ΕΕ L 157, 21.6.2005, σ. 203).
Ειδικότερα τις Εκθέσεις για τη Σύγκλιση της ΕΚΤ του Ιουνίου 2025 (για τη Βουλγαρία), του Ιουνίου 2024 (για τη Βουλγαρία, την Τσεχία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Ιουνίου 2022 (όσον αφορά τη Βουλγαρία, την Τσεχία, την Κροατία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Ιουνίου 2020 (για τη Βουλγαρία, την Τσεχία, την Κροατία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Μαΐου 2018 (για τη Βουλγαρία, την Τσεχία, την Κροατία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Ιουνίου 2016 (για τη Βουλγαρία, την Τσεχία, την Κροατία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Ιουνίου 2014 (για τη Βουλγαρία, την Τσεχία, την Κροατία, τη Λιθουανία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Ιουνίου 2013 (για τη Λεττονία), του Μαΐου 2012 (για τη Βουλγαρία, την Τσεχία, τη Λεττονία, τη Λιθουανία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Μαΐου 2010 (για τη Βουλγαρία, την Τσεχία, την Εσθονία, τη Λεττονία, τη Λιθουανία, την Ουγγαρία, την Πολωνία, τη Ρουμανία και τη Σουηδία), του Μαΐου 2008 (για τη Βουλγαρία, την Τσεχία, την Εσθονία, τη Λεττονία, τη Λιθουανία, την Ουγγαρία, την Πολωνία, τη Ρουμανία, τη Σλοβακία και τη Σουηδία), του Μαΐου 2007 (για την Κύπρο και τη Μάλτα), του Δεκεμβρίου 2006 (για την Τσεχία, την Εσθονία, την Κύπρο, τη Λεττονία, την Ουγγαρία, τη Μάλτα, την Πολωνία, τη Σλοβακία και τη Σουηδία), του Μαΐου 2006 (για τη Λιθουανία και τη Σλοβενία), του Οκτωβρίου 2004 (για την Τσεχία, την Εσθονία, την Κύπρο, τη Λεττονία, τη Λιθουανία, την Ουγγαρία, τη Μάλτα, την Πολωνία, τη Σλοβενία, τη Σλοβακία και τη Σουηδία), του Μαΐου 2002 (για τη Σουηδία) και του Απριλίου 2000 (για την Ελλάδα και τη Σουηδία) και την Έκθεση για τη Σύγκλιση του ΕΝΙ του Μαρτίου 1998.
Οι εθνικές νομοθεσίες δεν πρέπει να θίγουν τα καθήκοντα και τις εξουσίες που έχουν ανατεθεί εν μέρει στην ΕΚΤ. Βλ. Γνώμη CON/2020/15.
Βλ. μεταξύ άλλων Υπόθεση C-265/95 Επιτροπή των Ευρωπαϊκών Κοινοτήτων κατά Γαλλικής Δημοκρατίας, ECLI:EU:C:1997:595.
Βλ. παρ. 12 της Γνώμης CON/2005/21, παρ. 2.4 της Γνώμης CON/2022/15 και παρ. 2.6 της Γνώμης CON/2023/27.
Απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης, της 7ης Φεβρουαρίου 1973, Επιτροπή κατά Ιταλίας, C-39/72, ECLI:EU:C:1973:13, παρ. 16 και 17, απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης, της 10ης Οκτωβρίου 1973, Variola, C-34/73, ECLI:EU:C:1973:101, παρ. 9 έως 11, απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης, της 2ας Φεβρουαρίου 1977, Amsterdam Bulb, C-50/76, ECLI:EU:C:1977:13, παρ. 5 έως 8. Βλ. επίσης την παράγραφο 12 της Γνώμης CON/2005/21, την παράγραφο 2.1 της Γνώμης CON/2006/10, την παράγραφο 2.4 της Γνώμης CON/2006/29, την παράγραφο 2.1 της Γνώμης CON/2007/1, την παράγραφο 2.2 της Γνώμης CON/2007/43, την παράγραφο 2.3 της Γνώμης CON/2023/27, την παράγραφο 2.5 της Γνώμης CON/2024/12 και την παράγραφο 2.2 της CON/2025/43.
Για παράδειγμα, βάσει των σχετικών διατάξεων του Κανονισμού (ΕΚ) αριθ. 974/98 του Συμβουλίου, της 3ης Μαΐου 1998, για την εισαγωγή του ευρώ (ΕΕ L 139, 11.5.1998, σ. 1) ή άλλων διατάξεων του ενωσιακού δικαίου.
Απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης, της 26ης Ιανουαρίου 2021, Hessischer Rundfunk, C-422/19 και C-423/19, ECLI:EU:C:2021:63, παρ. 38 και 39, απόφαση του Δικαστηρίου της Ευρωπαϊκής Ένωσης, της 20ης Απριλίου 2023, Brink’s Lithuania, C-772/21, ECLI:EU:C:2023:305, παρ. 56 και 57.
Βλ. παρ. 2.2 (υποσημείωση 6) της Γνώμης CON/2007/43, παρ. 2.4 της Γνώμης CON/2022/15, παρ. 2.6 της γνώμης CON/2023/27 και παρ. 2.7 της Γνώμης CON/2024/12, παρ. 2.3 της Γνώμης CON/2025/43.
Βλ. παρ. 13 της Γνώμης CON/2005/21, παρ. 2.2 και 3.2 της Γνώμης CON/2006/10, παρ. 2.4 της Γνώμης CON/2022/15, παρ. 2.6 της Γνώμης CON/2023/27, παρ. 2.7 της Γνώμης CON/2024/12 και παρ. 2.3 της Γνώμης CON/2025/43.
Βλ. παρ. 2,6 της Γνώμης CON/2023/27, παρ. 2.8 της Γνώμης CON/2024/12 και παρ. 2.3 της Γνώμης CON/2025/43.
Απόφαση 98/415/ΕΚ του Συμβουλίου, της 29ης Ιουνίου 1998, σχετικά με τη διαβούλευση της Ευρωπαϊκής Κεντρικής Τράπεζας με τις εθνικές αρχές για τα σχέδια νομοθετικών διατάξεων (ΕΕ L 189, 3.7.1998, σελ. 42).
Αυτό ισχύει επίσης για το καθεστώς εμπιστευτικότητας του ΕΣΚΤ, βλ. Ενότητα 2.2.4 της παρούσας Έκθεσης για τη Σύγκλιση.
Γνώμη CON/2011/104.
Βλ. παρ. 2.3 της Γνώμης CON/2019/15, παρ. 2.2 της Γνώμης CON/2024/24 και παρ. 2.2 της Γνώμης CON/2025/2. Βλ. επίσης Υπόθεση C-11/00, Επιτροπή κατά Ευρωπαϊκής Κεντρικής Τράπεζας, ECLI:EU:C:2003:395, παρ. 134-136.
Γνώμη CON/2019/23.
Βλ. παρ. 2.2 της Γνώμης CON/2011/104 και παρ. 3.2.2 της Γνώμης CON/2017/34.
Γνώμη CON/2010/31.
Γνώμη CON/2009/93.
Γνώμη CON/2010/94.
Γνώμη CON/2016/33.
Όσον αφορά την ψηφοφορία εν γένει, η μυστικότητα της ψήφου μπορεί να συμβάλει στη διαφύλαξη της ανεξαρτησίας των οργάνων λήψεως αποφάσεων μιας ΕθνΚΤ. Ωστόσο, η αρχή της θεσμικής ανεξαρτησίας δεν αποκλείει τη δυνατότητα δημοσιοποίησης των ψήφων, βλ. παρ. 2.3 της Γνώμης CON/2022/10.
Γνώμες CON/2014/25 και CON/2015/57.
Γνώμη CON/2018/17.
Βλ. παράγραφο 3.1.3 της Γνώμης CON/2025/19 και παράγραφο 2.3 των Γνωμών CON/2025/23, CON/2025/27, CON/2025/32, CON/2025/33, CON/2025/36, CON/2025/38, CON/2026/1 και CON/2026/2.
Βλ. LR Ģenerālprokuratūra, C-3/20, ECLI:EU:C:2021:969, παρ. 43.
Βλ. Rimšēvičs και ΕΚΤ κατά Λεττονίας, C-202/18 και C-238/18, ECLI:EU:C:2019:139, παρ. 76.
Βλ. Rimšēvičs και ΕΚΤ κατά Λεττονίας, C-202/18 και C-238/18, ECLI:EU:C:2019:139, παρ. 52, και παρ. 3.7 της Γνώμης CON/2011/9.
Βλ., για παράδειγμα, γνώμες CON/2010/56, CON/2010/80, CON/2011/104, CON/2011/106, CON/2021/9 και CON/2025/13.
Βλ. παρ. 3.3 3 της Γνώμης CON/2024/38.
Γνώμη CON/2018/23.
Γνώμη CON/2012/89.
Γνώμες CON/2018/17, CON/2019/19 και CON/2019/36.
Γνώμη CON/2018/53.
Βλ. Γνώμη CON/2019/36 και προτάσεις της γενικής εισαγγελέα Kokott στην υπόθεση Rimšēvičs και ΕΚΤ κατά Λετονίας, Συνεκδικαζόμενες υποθέσεις C-202/18 και C-238/18, ECLI:EU:C:2018:1030, παρ. 77.
Βλ. Rimšēvičs και ΕΚΤ κατά Λεττονίας, Συνεκδικαζόμενες υποθέσεις C-202/18 και C-238/18, ECLI:EU:C:2019:139, παρ. 92: “εναπόκειται στο Δικαστήριο, στο πλαίσιο των αρμοδιοτήτων που του παρέχει το άρθρο 14.2, δεύτερο εδάφιο, του καταστατικού του ΕΣΚΤ και της ΕΚΤ, να εξακριβώσει ότι τυχόν προσωρινή απαγόρευση άσκησης καθηκόντων επιβάλλεται στον ενδιαφερόμενο διοικητή μόνον εφόσον υφίστανται επαρκείς ενδείξεις ότι έχει διαπράξει βαρύ παράπτωμα ικανό να δικαιολογήσει ένα τέτοιο μέτρο.”
Γνώμες CON/2004/35, CON/2005/26, CON/2006/32, CON/2006/44, CON/2007/6, CON/2019/19, CON/2019/24, CON/2025/27, CON/2025/33, CON/2025/36, CON/2026/1 και CON/2026/2.
Γνώμη CON/2022/45.
Από την άποψη αυτή, τα κράτη-μέλη είναι ελεύθερα να καθορίζουν τις προϋποθέσεις που απαιτούνται για τον διορισμό των μελών των οργάνων λήψεως αποφάσεων των ΕθνΚΤ τους, εφόσον δεν έρχονται σε σύγκρουση με τα χαρακτηριστικά της ανεξαρτησίας των κεντρικών τραπεζών που απορρέουν από τις Συνθήκες. Βλ. Γνώμες CON/2018/23, CON/2020/19 και CON/2021/9.
Γνώμες CON/2021/7 και CON/2023/17.
Γνώμες CON/2014/24, CON/2014/27, CON/2014/56 και CON/2017/17.
Γνώμες CON/2023/17 και CON/2023/44. Βλ. επίσης Banka Slovenije, υπόθεση C-45/21, ECLI:EU:C:2022:670, παρ. 105.
Το άρθρο 30.4 του Καταστατικού του ΕΣΚΤ ισχύει μόνο εντός του Ευρωσυστήματος.
Το άρθρο 33.2 του Καταστατικού του ΕΣΚΤ ισχύει μόνο εντός του Ευρωσυστήματος.
Γνώμες CON/2018/17, CON/2020/13, CON/2022/37, CON/2023/17 και CON/2023/24.
Κανονισμός (ΕΚ) αριθ. 1009/2000 του Συμβουλίου, της 8ης Μαΐου 2000, σχετικά με τις αυξήσεις κεφαλαίου της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΕ L 115 της 16.5.2000, σ. 1).
Απόφαση ΕΚΤ/2010/26, της 13ης Δεκεμβρίου 2010, σχετικά με την αύξηση του κεφαλαίου της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΕ L 11, 15.1.2011, σ. 53).
Οι κυριότερες γνώμες διαπλαστικού χαρακτήρα που εξέδωσε η ΕΚΤ επ' αυτού του θέματος είναι οι εξής: Γνώμες CON/2002/16, CON/2003/22, CON/2003/27, CON/2004/1, CON/2006/38, CON/2006/47, CON/2007/8, CON/2008/13, CON/2008/68 και CON/2009/32.
Γνώμη CON/2019/12.
Γνώμη CON/2019/19.
Όσον αφορά τις δραστηριότητες των ανεξάρτητων εξωτερικών ελεγκτών των ΕθνΚΤ, βλ. το άρθρο 27.1 του Καταστατικού του ΕΣΚΤ.
Γνώμες CON/2011/9, CON/2011/53, CON/2015/57 και CON/2018/17.
Γνώμες CON/2015/8, CON/2015/57, CON/2016/24, CON/2016/59 και CON/2018/17.
Γνώμες CON/2017/17 και CON/2018/17.
Γνώμες CON/2009/85, CON/2017/17, CON/2022/37 και CON/2023/24, και παρ. 3.2 της Γνώμης CON/2024/32.
Γνώμες CON/2009/26 και CON/2013/15.
Παρ. 3.7 της Γνώμης CON/2019/23 και παρ. 2.9 της Γνώμης CON/2025/39.
Γνώμες CON/2009/59 και CON/2009/63.
Γνώμες CON/2009/53, CON/2009/83 και CON/2019/21.
Γνώμες CON/2009/26, CON/2012/69 και CON/2020/13.
Γνώμη CON/2021/7.
Γνώμη CON/2019/19.
Γνώμες CON/2008/9, CON/2008/10, CON/2012/89 και CON/2023/37.
Γνώμη CON/2019/19.
Γνώμες CON/2010/42, CON/2010/51, CON/2010/56, CON/2010/69, CON/2010/80, CON/2011/104, CON/2011/106, CON/2012/6, CON/2012/86, CON/2014/7 και CON/2023/37.
Γνώμη CON/2014/38.
Γνώμη CON/2021/16.
Γνώμες CON/2015/8 και CON/2015/57.
Κανονισμός (ΕΚ) αριθ. 3603/93 του Συμβουλίου, της 13ης Δεκεμβρίου 1993, για τον προσδιορισμό των εννοιών που είναι αναγκαίες για την εφαρμογή των απαγορεύσεων που αναφέρονται στα άρθρα 104 και 104β(1) της Συνθήκης (ΕΕ L 332 της 31.12.1993, σ. 1). Τα άρθρα 104 και 104β(1), της Συνθήκης ίδρυσης της Ευρωπαϊκής Κοινότητας επαναριθμήθηκαν ως άρθρα 123 και 125(1) της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης.
Peter Gauweiler and Others, C-62/14, ECLI:EU:C:2015:400, παρ. 100. Το άρθρο 123 της Συνθήκης στοχεύει επίσης στη διατήρηση της σταθερότητας των τιμών και ενισχύει την ανεξαρτησία των κεντρικών τραπεζών.
Βλ. την Έκθεση για τη Σύγκλιση 2008, υποσημείωση 13, στην οποία παρατίθεται κατάλογος γνωμών διαπλαστικού χαρακτήρα που εξέδωσαν το ΕΝΙ/η ΕΚΤ μεταξύ Μαΐου 1995 και Μαρτίου 2008.
Αιτιολογική σκέψη 14 και άρθρο 7 του Κανονισμού (ΕΚ) αριθ. 3603/93. Βλ. π.χ. τις Γνώμες CON/2016/21, CON/2017/4, CON/2020/37 και CON/2021/23.
Βλ. Γνώμη CON/2021/39.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, παρ. 53, 54, 57 και 97. Βλ. π.χ. παρ. 2.2 της Γνώμης CON/2022/39, παρ. 2.2.1 της Γνώμης CON/2023/17 και παρ. 2.3 της Γνώμης CON/2023/44.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, παρ. 67-75 και 84. Βλ., για παράδειγμα, παρ. 3.1 της Γνώμης CON/2022/39, παρ. 2.2.2 της Γνώμης CON/2023/17 και παρ. 3.1.1 της Γνώμης CON/2023/44.
Γνώμες CON/2011/91 και CON/2011/99.
Γνώμες CON/2009/59 και CON/2009/63.
Παρ. 3.6 της Γνώμης CON/2019/23 και παρ. 2.8 της Γνώμης CON/2025/39.
Παρ. 3.7 της Γνώμης CON/2019/23 και παρ. 2.9 της Γνώμης CON/2025/39.
Γνώμη CON/2013/56.
Banka Slovenije, C-45/21, ECLI:EU:C:2022:670, παρ. 71.
Banka Slovenije, C-45/21, ECLI:EU :C :2022 :670, παρ. 75. Βλ., για παράδειγμα, παρ. 2.2.3 της Γνώμης CON/2023/17 και παρ. 3.1.2 και 3.1.3 της Γνώμης CON/2023/44.
Παρ. 2.2.3 της Γνώμης CON/2023/17.
Παρ. 3.2.3 της Γνώμης CON/2024/31.
Γνώμες CON/2012/50, CON/2012/64 και CON/2012/71.
Γνώμη CON/2012/4, υποσημείωση 42 που παραπέμπει σε άλλες σχετικές Γνώμες επί του θέματος. Βλ. επίσης γνώμες CON/2016/55 και CON/2017/1.
Γνώμες CON/2020/24 και CON/2021/17.
Γνώμες CON/2015/22, CON/2016/28 και CON/2019/16.
Γνώμες CON/2011/103, CON/2012/99, CON/2015/3 και CON/2015/22.
Γνώμες CON/2015/33, CON/2015/35 και CON/2016/60.
Αιτιολογική σκέψη 27 της Οδηγίας 2014/49/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 16ης Απριλίου 2014, περί των συστημάτων εγγύησης των καταθέσεων (ΕΕ L 173, 12.6.2014, σ. 149).
Αιτιολογική σκέψη 23 της Οδηγίας 97/9/ΕΚ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 3ης Μαρτίου 1997, σχετικά με τα συστήματα αποζημιώσεως των επενδυτών (ΕΕ L 84, 26.3.1997, σ. 22).
Γνώμες CON/2020/24 και CON/2021/17.
Γνώμη CON/2011/84.
Βλ. άρθρο 4 του Κανονισμού (ΕΚ) αριθ. 3603/93 και Γνώμη CON/2013/2.
Βλ. άρθρο 5 του Κανονισμού (ΕΚ) αριθ. 3603/93.
Βλ. άρθρο 6 του Κανονισμού (ΕΚ) αριθ. 3603/93.
Γνώμη CON/2013/3.
Γνώμες CON/2009/23, CON/2009/67 και CON/2012/9.
Βλ. μεταξύ άλλων τις Γνώμες CON/2010/54, CON/2010/55 και CON/2013/62.
Γνώμη CON/2012/9.
Βλ. κατά την έννοια αυτή τις Υποθέσεις Smaranda Bara κ.λπ κατά Casa Naţională de Asigurări de Sănătate κ.λπ, C-201/14, ECLI:EU:C:2015:638, παρ. 22, και Peter Gauweiler κ.λπ, C-62/14, ECLI:EU:C:2015:400, παρ. 100.
Κανονισμός (ΕΚ) αριθ. 3604/93 του Συμβουλίου, της 13ης Δεκεμβρίου 1993, για τον προσδιορισμό των εννοιών που είναι αναγκαίες για την εφαρμογή της απαγόρευσης της προνομιακής πρόσβασης που αναφέρεται στο άρθρο 104α της Συνθήκης (ΕΕ L 332 της 31.12.1993, σ. 4). Το άρθρο 104α της Συνθήκης ίδρυσης της Ευρωπαϊκής Κοινότητας επαναριθμήθηκε ως άρθρο 124 της Συνθήκης.
Βλ. άρθρο 3(2) και αιτιολογική σκέψη 10 του Κανονισμού (ΕΚ) αριθ. 3604/93.
Προτάσεις του γενικού εισαγγελέα Elmer στην Υπόθεση C-222/95 Société civile immobilière Parodi κατά Banque H. Albert de Bary et Cie., ECLI:EU:C:1997:345, παρ. 24.
Βλ. Κανονισμό (ΕΕ) αριθ. 575/2013 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 26ης Ιουνίου 2013, σχετικά με τις απαιτήσεις προληπτικής εποπτείας για πιστωτικά ιδρύματα και την τροποποίηση του Κανονισμού (ΕΕ) αριθ. 648/2012 (ΕΕ L 176, 27.06.2013, σ. 1), και Οδηγία 2013/36/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 26ης Ιουνίου 2013, σχετικά με την πρόσβαση στη δραστηριότητα πιστωτικών ιδρυμάτων και την προληπτική εποπτεία πιστωτικών ιδρυμάτων, για την τροποποίηση της Οδηγίας 2002/87/ΕΚ και την κατάργηση των Οδηγιών 2006/48/ΕΚ και 2006/49/ΕΚ (ΕΕ L 176, 27.6.2013, σ. 338).
Άρθρο 4(1) στοιχείο (1) του Κανονισμού (ΕΕ) 575/2013.
Άρθρο 8 της Οδηγίας 2013/36/ΕΕ.
Υπέρ αυτού συνηγορούν το άρθρο 3(2) και η αιτιολογική σκέψη 9 του Κανονισμού (ΕΚ) αριθ. 3604/93.
Κατευθυντήρια γραμμή (ΕΕ) 2015/510 της Ευρωπαϊκής Κεντρικής Τράπεζας, της 19ης Δεκεμβρίου 2014, σχετικά με την εφαρμογή του πλαισίου νομισματικής πολιτικής του Ευρωσυστήματος (κατευθυντήρια γραμμή γενικής τεκμηρίωσης) (ΕΚΤ/2014/60) (ΕΕ L 91, 2.4.2015, σ. 3).
Όσο υψηλότερα είναι τα υποχρεωτικά ελάχιστα αποθεματικά, τόσο λιγότερα κεφάλαια για χρηματοδοτήσεις διαθέτουν οι τράπεζες, με αποτέλεσμα να περιορίζεται η δημιουργία χρήματος.
Βλ. το άρθρο 19 του Καταστατικού του ΕΣΚΤ, τον Κανονισμό (ΕΚ) αριθ. 2531/98 του Συμβουλίου, της 23ης Νοεμβρίου 1998, σχετικά με την εφαρμογή ελάχιστων αποθεματικών από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΕ L 318, 27.11.1998, σ. 1), τον Κανονισμό (ΕΚ) αριθ. 1745/2003 της Ευρωπαϊκής Κεντρικής Τράπεζας, της 12ης Σεπτεμβρίου 2003, σχετικά με την εφαρμογή ελάχιστων υποχρεωτικών αποθεματικών (ΕΚΤ/2003/9) (ΕΕ L 250, 2.10.2003, σ. 10) και τον Κανονισμό (ΕΕ) αριθ. 1071/2013 της Ευρωπαϊκής Κεντρικής Τράπεζας, της 24ης Σεπτεμβρίου 2013, σχετικά με τη λογιστική κατάσταση του τομέα των νομισματικών χρηματοπιστωτικών ιδρυμάτων (ΕΚΤ/2013/33) (ΕΕ L 297, 7.11.2013, σ. 1).
Η “Δήλωση της Δημοκρατίας της Λεττονίας, της Δημοκρατίας της Ουγγαρίας και της Δημοκρατίας της Μάλτας σχετικά με τη γραφή του ονόματος του ενιαίου νομίσματος στις Συνθήκες”, που επισυνάπτεται στις Συνθήκες, ορίζει ότι: “Με την επιφύλαξη της τυποποιημένης γραφής του ονόματος του ενιαίου νομίσματος της Ευρωπαϊκής Ένωσης το οποίο αναφέρουν οι Συνθήκες ως έχει στα χαρτονομίσματα και τα κέρματα, η Λεττονία, η Ουγγαρία και η Μάλτα δηλώνουν ότι η γραφή του ονόματος του ενιαίου νομίσματος, συμπεριλαμβανομένων των παραγώγων του, όπως χρησιμοποιείται στο λεττονικό, ουγγρικό και μαλτέζικο κείμενο των Συνθηκών, δεν έχει καμία επίπτωση στους ισχύοντες κανόνες της λεττονικής, της ουγγρικής και της μαλτέζικης γλώσσας”.
Γνώμη CON/2012/87.
Γνώμη CON/2020/2.
Γνώμες CON/2010/30 και CON/2010/48.
Βλ. ιδίως τα άρθρα 127 και 128 της Συνθήκης και τα άρθρα 3 έως 6 και 16 του Καταστατικού του ΕΣΚΤ.
Άρθρο 127(2) της Συνθήκης, πρώτη περίπτωση.
Γνώμες CON/2012/105, CON/2013/90 και CON/2013/91.
Για παράδειγμα, εθνικές νομοθετικές διατάξεις για τη μεταφορά της Οδηγίας 2011/85/ΕΕ του Συμβουλίου, της 8ης Νοεμβρίου 2011, σχετικά με τις απαιτήσεις για τα δημοσιονομικά πλαίσια των κρατών-μελών (ΕΕ L 306, 23.11.2011, σ. 41). Γνώμες CON/2013/90 και CON/2013/91.
Γνώμες CON/2009/99, CON/2011/79 και CON/2017/1.
Γνώμη CON/2010/8.
Παρ. 3.1 της Γνώμης CON/2024/1 και παρ. 2.3, 2.4 και 2.5 της Γνώμης CON/2024/26.
Γνώμη CON/2008/34.
Άρθρο 127(2) της Συνθήκης, τρίτη περίπτωση.
Με εξαίρεση τα τρέχοντα ταμειακά υπόλοιπα σε συνάλλαγμα, τα οποία επιτρέπεται να κατέχουν οι κυβερνήσεις των κρατών-μελών σύμφωνα με το άρθρο 127(3) της Συνθήκης.
Παρ. 3.5 της Γνώμης CON/2019/23 και παρ. 2.7 της Γνώμης CON/2025/39.
Στο πλαίσιο αυτό, η εθνική νομοθεσία θα πρέπει να διασφαλίζει τη συνέπεια με τις υποχρεώσεις υποβολής στοιχείων που ορίζονται στη νομοθεσία της Ένωσης. Βλ. Γνώμη CON/2020/29.
Γνώμη CON/2013/88.
Γνώμες CON/2015/5 και CON/2015/24.
Άρθρο 26 του Καταστατικού του ΕΣΚΤ.
Άρθρο 27 του Καταστατικού του ΕΣΚΤ.
Άρθρο 28 του Καταστατικού του ΕΣΚΤ.
Άρθρο 30 του Καταστατικού του ΕΣΚΤ.
Άρθρο 32 του Καταστατικού του ΕΣΚΤ.
Παρ. 2.1 και 3.2 έως 3.4 της Γνώμης CON/2022/37, παρ. 2.1, 2.2 και 3.1 έως 3.5 της Γνώμης CON/2023/24 και παρ. 3.2 της Γνώμης CON/2024/32.
Για τους σκοπούς της παρούσας έκθεσης, οι συναλλαγματικές ισοτιμίες παρατίθενται σε μονάδες εθνικού νομίσματος ανά ευρώ. Έτσι, η μείωση της συναλλαγματικής ισοτιμίας αντιστοιχεί σε ανατίμηση του νομίσματος έναντι του ευρώ και η αύξηση της συναλλαγματικής ισοτιμίας αντιστοιχεί σε υποτίμηση του νομίσματος έναντι του ευρώ, ενώ οι ποσοστιαίες μεταβολές υποδηλώνουν το βαθμό ανατίμησης ή υποτίμησης του νομίσματος.
Η μέτρηση της ποιότητας των θεσμών είναι μια εγγενώς πολύπλοκη διαδικασία και περιλαμβάνει έναν βαθμό αξιολογικής κρίσης. Οι δείκτες που βασίζονται σε αντιλήψεις προσφέρουν ευρεία συγκρισιμότητα μεταξύ των χωρών και αποτυπώνουν πολλαπλές διαστάσεις της διακυβέρνησης, αλλά οι απόλυτες τιμές τους θα πρέπει να ερμηνεύονται με προσοχή. Μπορεί να επηρεάζονται από πρόσφατα γεγονότα, τον σχεδιασμό της έρευνας ή την μεροληψία των συμμετεχόντων, ενώ οι δείκτες που βασίζονται αποκλειστικά στο επίσημο περιεχόμενο της νομοθεσίας ενδέχεται να μην αντικατοπτρίζουν πλήρως την εφαρμογή στην πράξη. Οι δείκτες ποιότητας των θεσμών μεταξύ των χωρών θα πρέπει επομένως να συμπληρώνονται από πιο λεπτομερείς αξιολογήσεις ανά χώρα. Ωστόσο, οι προκλήσεις όσον αφορά τη μέτρηση δεν θα πρέπει να υποβαθμίζουν τη σημασία της ποιότητας των θεσμών ως βασικού προσδιοριστικού παράγοντα της μακροπρόθεσμης ανάπτυξης, της ανθεκτικότητας και της διατηρήσιμης σύγκλισης.