


- VYHLÁSENIE O MENOVEJ POLITIKE
TLAČOVÁ KONFERENCIA
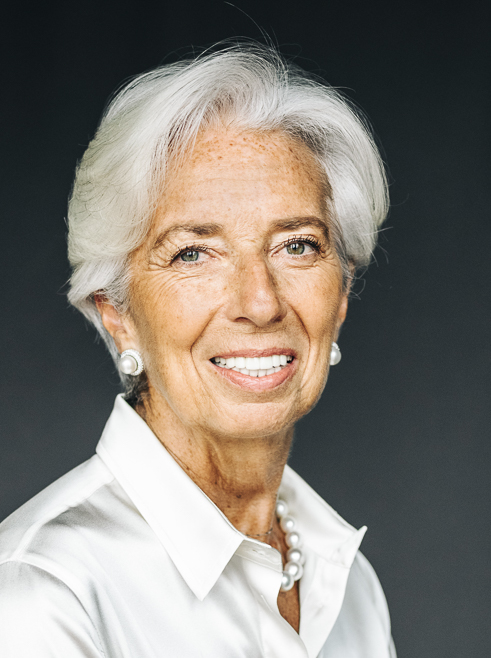
Christine Lagardová, prezidentka ECB,
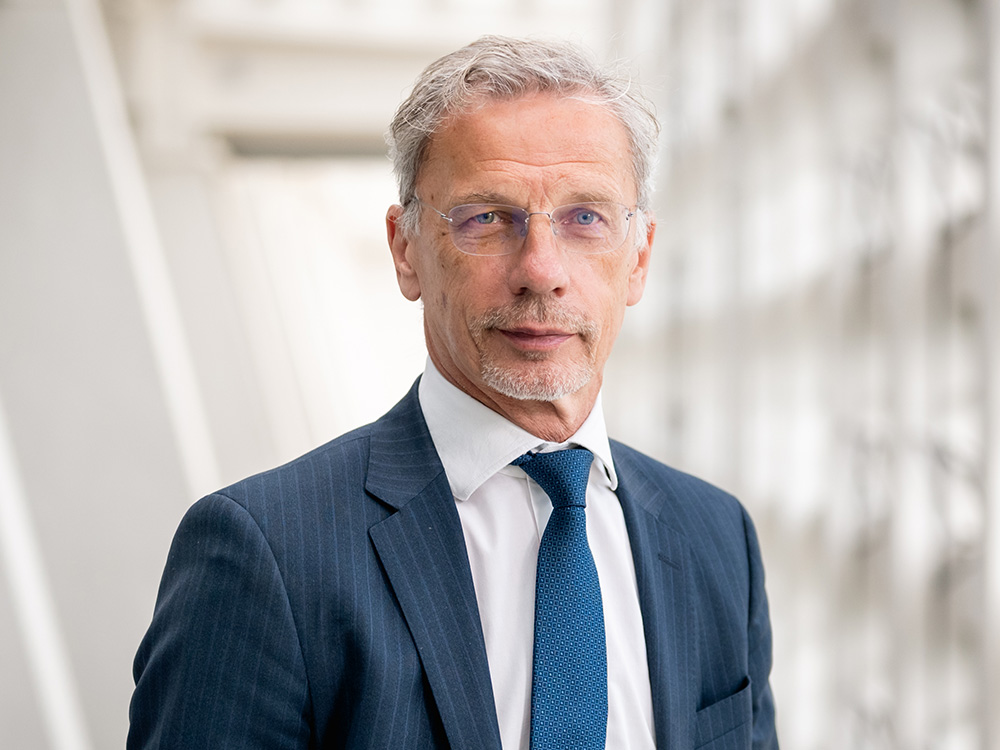
Boris Vujčić, viceprezident ECB
Berlín 10. septembra 2026
Dobrý deň, spolu s viceprezidentom vás vítame na dnešnej tlačovej konferencii. Prezidentovi Joachimovi Nagelovi by som rada poďakovala za prejavenú pohostinnosť a osobitná vďaka patrí jeho spolupracovníkom za vynikajúcu organizáciu dnešného zasadania Rady guvernérov.
Rada guvernérov sa dnes rozhodla zvýšiť tri kľúčové úrokové sadzby ECB o 25 bázických bodov. Konflikt na Blízkom východe je naďalej zdrojom inflačných tlakov, a inflácia podľa všetkého zotrvá značne nad cieľovou úrovňou dlhší čas. Dnešné rozhodnutie zdôrazňuje náš záväzok určovať menovú politiku tak, aby sa inflácia stabilizovala na našej cieľovej úrovni 2 % v strednodobom horizonte.
Podľa základného scenára najnovších projekcií odborníkov ECB má celková inflácia dosiahnuť v priemere 3,0 % v roku 2026, 2,5 % v roku 2027 a 2,1 % v roku 2028. Inflácia bez cien energií a potravín má podľa základného scenára dosiahnuť v priemere 2,5 % v roku 2026, 2,6 % v roku 2027 a 2,3 % v roku 2028. V porovnaní s júnom zostáva základná projekcia inflácie na rok 2026 nezmenená, zatiaľ čo na roky 2027 a 2028 bola upravená nahor. Hospodársky rast má podľa základného scenára projekcií dosiahnuť 0,9 % v roku 2026, 1,4 % v roku 2027 a 1,5 % v roku 2028. Na roky 2026 a 2027 boli hodnoty upravené nahor, predovšetkým vzhľadom na väčšiu než očakávanú odolnosť hospodárstva eurozóny.
Výhľad ďalšieho vývoja je naďalej veľmi neistý, s rizikami rýchlejšieho rastu inflácie a pomalšieho hospodárskeho rastu. Pokiaľ ide o energetický šok, aktualizované scenáre vývoja zostavené našimi odborníkmi ilustrujú široký interval alternatívnych hodnôt hospodárskeho rastu a inflácie v závislosti od rôznych predpokladov týkajúcich sa jeho intenzity a trvania, ako aj jeho nepriamych a sekundárnych účinkov.
Dnešné rozhodnutie nám umožňuje zotrvať v dobrej pozícii vyrovnať sa s neistotou spôsobenou konfliktom. Pri určovaní primeraného nastavenia menovej politiky sa budeme riadiť aktuálnymi údajmi a rozhodnutia budeme prijímať priebežne, zo zasadania na zasadanie. Naše rozhodnutia o úrokových sadzbách budú vychádzať z nášho hodnotenia inflačného výhľadu a súvisiacich rizík, na základe aktuálnych hospodárskych a finančných údajov, ako aj dynamiky vývoja základnej inflácie a účinnosti transmisie menovej politiky. Vopred sa nezaväzujeme k žiadnej konkrétnej trajektórii sadzieb.
Dnešné rozhodnutia sú uvedené v tlačovej správe zverejnenej na našej internetovej stránke.
Teraz mi dovoľte priblížiť náš pohľad na vývoj hospodárskej situácie a inflácie a následne našu analýzu finančných a menových podmienok.
Hospodárska aktivita
Ekonomika v druhom štvrťroku i napriek nepriaznivým účinkom energetického šoku preukázala svoju odolnosť. Rast mal široký geografický a sektorový rozsah, pričom tento vývoj podľa všetkého pokračoval aj v treťom štvrťroku. Výrobný sektor naďalej vykazuje solídne výsledky vzhľadom na zvyšovanie vládnych výdavkov na obranu a infraštruktúru. Predtým nízka spotrebiteľská dôvera opäť rastie a pomáha sektoru služieb zotaviť sa z počiatočného energetického šoku. Zvýšená aktivita v oblasti umelej inteligencie sa prejavuje v digitálnych službách, podnikových investíciách a vývoze.
Situácia na trhu práce zostáva stabilná – miera nezamestnanosti zostala v júli na nezmenenej úrovni 6,4 %. Rast zamestnanosti a pracovnej sily sa naďalej spomaľuje, zatiaľ čo produktivita práce sa postupne zvyšuje.
Pokiaľ ide o ďalší vývoj, krátkodobý výhľad sa oproti poslednému vydaniu projekcií zlepšil, najmä vzhľadom na odolnosť súkromnej spotreby a verejných výdavkov. V strednodobom horizonte by mali k spotrebe prispievať postupne klesajúce ceny energií a stabilný trh práce. Rast budú v čoraz väčšej miere podporovať podnikové investície a investície do nehnuteľností na bývanie. Rast vývozu by mal ťažiť zo silnejúceho zahraničného dopytu, no brzdia ho problémy s konkurencieschopnosťou a neistota spojená so svetovými obchodnými politikami.
Vyšší potenciálny rast si vyžaduje štrukturálne reformy a musí sa opierať o zdravé verejné financie. Základnými stavebnými prvkami sú zjednodušenie a harmonizácia pravidiel v rámci jednotného trhu EÚ, urýchlenie energetickej transformácie a dokončenie únie úspor a investícií. Vzhľadom na blížiacu sa finalizáciu procesu určovania právneho rámca digitálneho eura opätovne zdôrazňujeme, že je dôležité čo najskôr dosiahnuť dohodu o balíku právnych predpisov o jednotnej mene. Rozpočtové opatrenia prijímané v reakcii na energetický šok by mali byť dočasné, cielené a šité na mieru.
Inflácia
Inflácia sa v auguste zvýšila z júlových 2,9 % na 3,3 %. Inflácia cien energií stúpla z júlových 10,3 % na 14,3 %, podľa všetkého najmä vzhľadom na výrazný podiel rafinérskych marží na tekuté palivá, ako aj vyššie ceny energetických komodít. Inflácia cien potravín zostala na nezmenenej úrovni 1,2 %. Inflácia bez cien energií a potravín mierne klesla z júlových 2,5 % na 2,4 %, odrážajúc nárast inflácie cien tovarov z 0,9 % na 1,2 % a pokles inflácie cien služieb z 3,3 % na 3,0 %.
Väčšina ukazovateľov základnej inflácie bola v júli celkovo stabilná. Mzdy zatiaľ na energetický šok významne nereagujú. Kompenzácie na zamestnanca v druhom štvrťroku rástli ročným tempom 3,3 %, čo predstavuje pokles z 3,5 % v prvom štvrťroku. Rastúca produktivita práce pomáha tlmiť aj rast jednotkových nákladov práce, ktorý sa spomalil z 3,5 % v prvom štvrťroku na 2,6 %. Rast jednotkových ziskov sa pritom zrýchlil z 0,3 % na 2,2 %. Pokiaľ ide o ďalší vývoj, z mzdového monitora ECB vyplýva mierne zrýchlenie rastu dojednaných miezd v prvej polovici roka 2027 na 2,7 %. Inflačné očakávania v krátkodobejších horizontoch zostávajú zvýšené, no väčšina ukazovateľov dlhodobejších inflačných očakávaní sa pohybuje okolo úrovne 2 %, čo podporuje ustálenie inflácie v strednodobom horizonte v blízkosti cieľa.
Konflikt na Blízkom východe a nedávny vývoj neoprávnenej vojny Ruska proti Ukrajine spôsobujú ďalší nárast cien energií. Celková inflácia tak pravdepodobne zostane značne nad cieľovou úrovňou aj počas prvej polovice roka 2027. Neskôr by sa inflácia cien energií mala znížiť a do polovice roka 2028 prejsť do záporného pásma, čo povedie k poklesu celkovej inflácie. Očakáva sa, že vyššie ceny energií sa budú postupne premietať do jadrovej inflácie a inflácie cien potravín. Jadrová inflácia má rásť až do začiatku roka 2027 a počas zvyšku roka má zostať na zvýšenej úrovni, než v roku 2008 začne klesať, pričom k jej miernemu nárastu by mal prispieť aj zlepšený výhľad hospodárskeho vývoja. Celkovo sa očakáva návrat celkovej inflácie na úroveň v blízkosti cieľa ku koncu roka 2027, k čomu prispejú účinky vyšších úrokových sadzieb. Rozsah a trvanie rastu cien energií i jeho vplyv na cenotvorbu a tvorbu miezd, inflačné očakávania a celkovú ekonomickú dynamiku budeme naďalej pozorne monitorovať.
Hodnotenie rizík
Riziká ohrozujúce scenár hospodárskeho vývoja sú naklonené smerom k nižšiemu rastu. Príčinou sú predovšetkým konflikt na Blízkom východe a vývoj neoprávnenej vojny Ruska proti Ukrajine. Opätovné výpadky dodávok energií by mohli spôsobiť ďalší rast cien energií a na dlhšiu dobu, než sa momentálne očakáva, čo by nepriaznivo ovplyvnilo reálne príjmy, spotrebu a investície. Zhoršenie nálady na svetových finančných trhoch alebo šírenie negatívnych účinkov na svetových dlhopisových trhoch by mohlo viesť k sprísneniu úverových podmienok a následnému oslabeniu dopytu. Obnovenie obchodných sporov medzi hlavnými ekonomikami by tiež mohlo ďalej narušiť dodávateľské reťazce, znížiť vývoz a oslabiť spotrebu a investície. Hospodársky rast by naopak mohol byť vyšší, ak by sa hospodárstvo a energetické trhy dokázali na výpadky spôsobené prebiehajúcimi konfliktmi adaptovať rýchlejšie, než sa očakáva, alebo ak by došlo k udržateľnému urovnaniu konfliktov. K vyššiemu než očakávanému rastu by navyše mohlo prispieť zavádzanie nových technológií v podnikoch eurozóny a výdavky na obranu a infraštruktúru, ako aj reformy na zvýšenie produktivity a dokončenie jednotného trhu EÚ.
Riziká týkajúce sa výhľadu vývoja inflácie sú na strane vyššej inflácie. Príčinou sú predovšetkým konflikt na Blízkom východe a vývoj neoprávnenej vojny Ruska proti Ukrajine. Mohlo by dôjsť k ďalšiemu zintenzívneniu energetického šoku a jeho účinky na ďalšie ceny a mzdy by mohli byť silnejšie, než sa v súčasnosti očakáva. V prípade ďalších narušení dodávok alebo kombinácie neobvykle chladnej zimy a nízkeho stavu zásob by predovšetkým mohli vzrásť ceny plynu. Čím dlhšie budú pretrvávať vysoké ceny energií, tým pravdepodobnejšie sa premietnu do širšej inflácie prostredníctvom nepriamych a sekundárnych účinkov. Obnovenie obchodného napätia by mohlo prehĺbiť fragmentáciu svetových dodávateľských reťazcov, obmedziť dodávku kritických surovín a zhoršiť kapacitné obmedzenia v ekonomike eurozóny. Extrémne prejavy počasia, potenciálne znásobené čoraz intenzívnejšími podmienkami klimatického javu El Niño, a celkové napredovanie klimatickej a prírodnej krízy by mohli spôsobiť väčší než očakávaný nárast cien potravín. Inflácia by naopak mohla byť nižšia, ak by došlo k udržateľnému urovnaniu prebiehajúcich geopolitických konfliktov alebo ak by sa nepriame alebo sekundárne účinky aktuálneho šoku cien energií ukázali byť menej výrazné, než sa predpokladá. Infláciu by tiež mohol znížiť nárast volatility a rizikovej averzie na finančných trhoch, ktorý by viedol k oslabeniu dopytu.
Finančné a menové podmienky
Trhové úrokové miery sa od nášho predchádzajúceho zasadania zvýšili, odrážajúc podobný vývoj na svetových trhoch. V nadväznosti na naše júnové zvýšenie úrokových sadzieb došlo k nárastu úrokových sadzieb bankových úverov: v júni a júli vzrástli z májových 3,6 % na 3,8 %. Náklady podnikov na trhové dlhové financovanie dosahovali v júli 4,0 %, čo je podobne ako v predchádzajúcich mesiacoch a značne nad úrovňou spred konfliktu na Blízkom východe. Ročná miera rastu bankových úverov poskytovaných podnikom, ktorá zvyčajne reaguje na zmeny menovej politiky s dlhším odstupom, sa v júli ďalej zvýšila zo 4,0 % v máji a júni na 4,4 %. Ročná miera rastu emisie podnikových dlhopisov predstavovala 3,4 %, po 3,6 % v júni a 3,3 % v máji. Sadzby hypotekárnych úverov zostali v júni a júli na nezmenenej úrovni 3,5 %, pričom rast objemu hypotekárnych úverov sa v júli zmiernil z 3,1 % v máji a júni na 3,0 %.
Záver
Rada guvernérov sa dnes rozhodla zvýšiť tri kľúčové úrokové sadzby ECB o 25 bázických bodov. Sme odhodlaní určovať svoju menovú politiku tak, aby sa inflácia stabilizovala na cieľovej úrovni 2 % v strednodobom horizonte. Pri určovaní primeraného nastavenia menovej politiky sa budeme riadiť aktuálnymi údajmi a rozhodnutia budeme prijímať priebežne, zo zasadania na zasadanie. Naše rozhodnutia o úrokových sadzbách budú vychádzať z nášho hodnotenia inflačného výhľadu a súvisiacich rizík, na základe aktuálnych hospodárskych a finančných údajov, ako aj dynamiky vývoja základnej inflácie a účinnosti transmisie menovej politiky. Vopred sa nezaväzujeme k žiadnej konkrétnej trajektórii sadzieb.
V každom prípade sme pripravení všetky svoje nástroje v medziach nášho mandátu upraviť, aby sme zabezpečili trvalú stabilizáciu inflácie na našej cieľovej úrovni 2 % v strednodobom horizonte a naďalej plynulú transmisiu menovej politiky.
Teraz sme pripravení zodpovedať vaše otázky.
Doslovné znenie odsúhlasené Radou guvernérov sa nachádza v pôvodnej anglickej verzii.
Európska centrálna banka
Generálne riaditeľstvo pre komunikáciu
- Sonnemannstrasse 20
- 60314 Frankfurt nad Mohanom, Nemecko
- +49 69 1344 7455
- media@ecb.europa.eu
Šírenie je dovolené len s uvedením zdroja.
Kontakty pre médiá