


- PRANEŠIMAS DĖL PINIGŲ POLITIKOS
SPAUDOS KONFERENCIJA
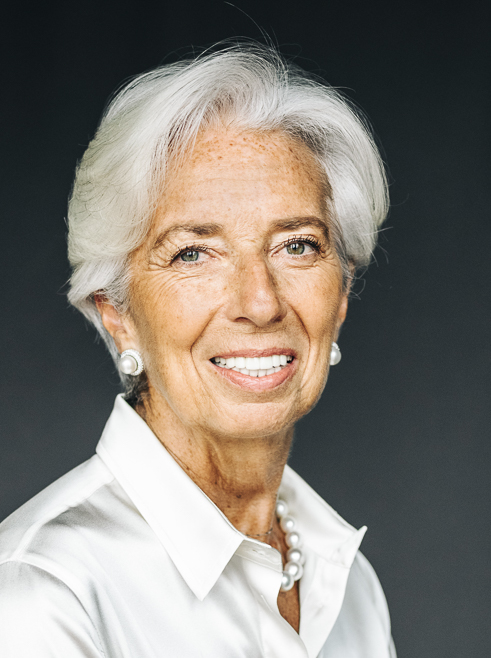
ECB Pirmininkė Christine Lagarde,
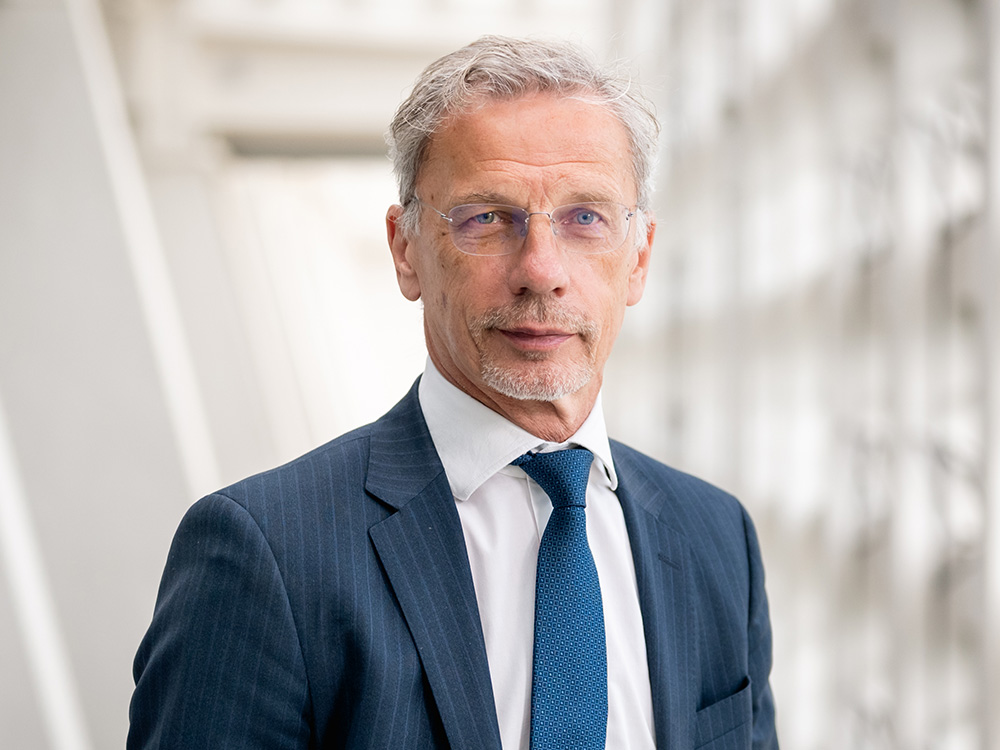
ECB pirmininko pavaduotojas Borisas Vujčićius
Berlynas, 2026 m. rugsėjo 10 d.
Laba diena, man ir mano pavaduotojui malonu jus matyti mūsų spaudos konferencijoje. Noriu padėkoti pirmininkui Joachimui Nageliui už svetingumą ir išreikšti ypatingą padėką visiems jo darbuotojams už puikiai suorganizuotą Valdančiosios tarybos posėdį.
Šiandien Valdančioji taryba nusprendė visas tris ECB pagrindines palūkanų normas padidinti 25 baziniais punktais. Kadangi konfliktas Artimuosiuose Rytuose toliau daro spaudimą infliacijai, numatoma, kad infliacija dar gana ilgą laiką gerokai viršys tikslinį lygį. Šios dienos sprendimu dar kartą patvirtiname, kad esame įsipareigoję pinigų politiką formuoti taip, kad vidutiniu laikotarpiu infliacija stabilizuotųsi mūsų siekiamame 2 proc. lygyje.
Pagal ECB ekspertų naujausių prognozių pagrindinį scenarijų 2026 m. bendroji infliacija turėtų būti vidutiniškai 3,0 proc., 2027 m. – 2,5 proc., o 2028 m. – 2,1 proc. Jame taip pat numatyta, kad infliacija, neįskaitant energijos ir maisto produktų, 2026 m. turėtų būti 2,5 proc., 2027 m. – 2,6 proc., o 2028 m. – 2,3 proc. Palyginti su 2026 m. birželio mėn. prognozėmis, pagrindinio scenarijaus infliacijos prognozė 2026 m. nepakeista, o 2027 ir 2028 m. – padidinta. Pagrindiniame scenarijuje numatyta, kad 2026 m. ekonomika augs 0,9 proc., 2027 m. – 1,4 proc., o 2028 m. – 1,5 proc. Tiek 2026 m., tiek 2027 m. prognozė padidinta, o tai daugiausia susiję su didesniu, nei tikėtasi, euro zonos ekonomikos atsparumu.
Perspektyvos tebėra labai neapibrėžtos ir yra tikėtina, kad infliacija padidės, o ekonomikos augimas – sumažės. Kalbant apie energetinį sukrėtimą, pažymėtina, kad atnaujintuose ekspertų parengtuose scenarijuose iliustruojamas platus galimo ekonomikos augimo ir infliacijos raidos spektras, remiantis skirtingomis prielaidomis dėl šio sukrėtimo intensyvumo ir trukmės, taip pat jo netiesioginio ir antrinio poveikių masto.
Priėmę šiandieninį sprendimą, tebesame gerai pasirengę susitvarkyti su dabartiniu konflikto nulemtu neapibrėžtumu. Sprendimus dėl tinkamo pinigų politikos pobūdžio priimsime per kiekvieną posėdį atskirai, vadovaudamiesi gaunamais duomenimis. Mūsų sprendimai dėl palūkanų normų pirmiausia priklausys nuo to, kaip vertinsime infliacijos perspektyvą ir su ja susijusią riziką, atsižvelgdami į gaunamus ekonominius ir finansinius duomenis, bazinės infliacijos dinamiką ir pinigų politikos poveikio perdavimo stiprumą. Nesame iš anksto įsipareigoję laikytis kokios nors konkrečios palūkanų normų raidos krypties.
Šiandien priimti sprendimai išsamiau paaiškinti mūsų interneto svetainėje paskelbtame pranešime spaudai.
Dabar išsamiau pristatysiu, kokia, mūsų vertinimu, bus ekonomikos ir infliacijos raida, o tada paaiškinsiu, kaip vertiname finansines ir pinigų aplinkos sąlygas.
Ekonominis aktyvumas
Antrąjį ketvirtį ekonomika tebebuvo atspari, nepaisant nepalankių energetinio sukrėtimo nulemtų veiksnių. Augimas fiksuotas daugelyje šalių ir sektorių. Tikėtina, kad ši tendencija tęsėsi ir trečiąjį ketvirtį. Augant vyriausybių išlaidoms gynybai ir infrastruktūrai, apdirbamosios gamybos rezultatai ir toliau yra stabilūs. Prieš tai buvęs nedidelis, vartotojų pasitikėjimas vėl išaugo, o tai padeda paslaugų sektoriui atsigauti po pradinio energetinio sukrėtimo. Skaitmeninių paslaugų, verslo investicijų ir eksporto srityse matyti padidėjęs su dirbtiniu intelektu susijusios veiklos indėlis.
Darbo rinka ir toliau buvo aktyvi, o nedarbo lygis liepos mėn. nepakito ir sudarė 6,4 proc. Užimtumas ir darbo jėga auga vis lėčiau, nors darbo našumas pamažu atsigavo.
Kalbant apie ateitį pažymėtina, kad, palyginti su ankstesnėmis ekspertų prognozėmis, artimiausio laikotarpio augimo perspektyva pagerėjo, o tai ypač susiję su privačiojo vartojimo ir valdžios sektoriaus išlaidų atsparumu. Vidutinės trukmės laikotarpiu vartojimą turėtų palaikyti nuosekliai mažėjančios energijos kainos ir stipri darbo rinka. Augimą vis labiau skatins verslo investicijos ir investicijos į būstą. Eksporto didėjimą turėtų palankiai veikti auganti užsienio paklausa, tačiau jį varžo konkurencingumo problemos ir neapibrėžtumas dėl pasaulinės prekybos politikos.
Norint padidinti galimą augimą, reikia įgyvendinti struktūrines reformas ir užtikrinti patikimus viešuosius finansus. Pagrindiniai darbai yra visoje ES bendrojoje rinkoje taikomų taisyklių supaprastinimas ir suderinimas, energetikos pertvarkos paspartinimas bei santaupų ir investicijų sąjungos kūrimo užbaigimas. Kadangi prasideda galutinis susitarimo dėl teisinio pagrindo skaitmeninio euro įvedimui etapas, darkart pabrėžiame, kaip svarbu kuo skubiau susitarti dėl Bendros valiutos dokumentų rinkinio. Fiskalinės priemonės, kurių imamasi dėl energetinio sukrėtimo, turėtų būti laikinos, tikslinės ir skirtos konkrečiam tikslui pasiekti.
Infliacija
Rugpjūčio mėn. infliacija padidėjo iki 3,3 proc. (liepos mėn. buvo 2,9 proc.). Energijos kainų infliacija, liepos mėn. buvusi 10,3 proc., šoktelėjo iki 14,3 proc. Tikėtina, kad šis padidėjimas ypač susijęs su nemažu skystojo kuro perdirbimo maržų indėliu bei pakilusiomis energijos žaliavų kainomis. Maisto produktų kainų infliacija nepakito ir tebebuvo 1,2 proc. Infliacija, neįskaitant energijos ir maisto produktų, sumažėjo iki 2,4 proc.(liepos mėn. sudarė 2,5 proc.), prekių kainų infliacija padidėjo nuo 0,9 proc. iki 1,2 proc., o paslaugų kainų infliacija smuktelėjo nuo 3,3 proc. iki 3,0 proc.
Liepos mėn. dauguma bazinės infliacijos rodiklių iš esmės buvo stabilūs. Energetinis sukrėtimas kol kas dar stipriai nepaveikė darbo užmokesčio. Pirmąjį ketvirtį buvęs 3,5 proc., antrąjį ketvirtį atlygio vienam samdomajam darbuotojui metinis augimo tempas sudarė 3,3 proc. Didėjantis darbo našumas taip pat padėjo suvaldyti vienetinių darbo sąnaudų augimą. Pastarosios, pirmąjį ketvirtį buvusios 3,5 proc., sumažėjo iki 2,6 proc. Kita vertus, vienetinis pelnas pakilo nuo 0,3 proc. iki 2,2 proc. Kalbant apie ateitį pažymėtina, kad ECB darbo užmokesčio stebėjimo priemonė rodo, jog 2027 m. pirmąjį pusmetį šiek tiek padidės – iki 2,7 proc. – derybomis nustatyto darbo užmokesčio augimas. Infliacijos lūkesčiai trumpesniu laikotarpiu tebėra padidėję, tačiau dauguma ilgesnio laikotarpio infliacijos lūkesčių rodiklių svyruoja ties 2 proc., o tai prisideda prie infliacijos stabilizavimosi ties siekiamu lygiu vidutiniu laikotarpiu.
Konfliktas Artimuosiuose Rytuose ir nepateisinamo Rusijos karo prieš Ukrainą raida pastaruoju metu dar labiau kilstelėjo energijos kainų kreivę. Dėl to bendroji infliacija 2027 m. pirmą pusmetį veikiausiai ir toliau gerokai viršys tikslinį lygį. Vėliau, iki 2028 m. vidurio, energijos kainų infliacija turėtų mažėti ir tapti neigiamo dydžio, kartu sumažindama ir bendrąją infliaciją. Aukštesnės energijos kainos turėtų palaipsniui paveikti grynąją infliaciją ir maisto produktų kainų infliaciją. Pagerėjusios ekonomikos perspektyvos turėtų taip pat prisidėti prie šiek tiek didesnės grynosios infliacijos. Numatoma, kad 2027 m. pradžioje pastaroji tebekils ir likusią tų metų dalį bus padidėjusi, o 2028 m. sumažės. Bendroji infliacija turėtų vėl priartėti prie tikslinio lygio 2027 m. pabaigoje – tam įtakos turės aukštesnių palūkanų normų poveikis. Toliau atidžiai stebėsime energijos kainų kilimo mastą ir trukmę bei tai, kaip jis persiduoda kainų ir darbo užmokesčio nustatymui, infliacijos lūkesčiams bei ekonomikos dinamikai apskritai.
Rizikos vertinimas
Augimo perspektyva yra prastesnė. Tai ypač susiję su konfliktu Artimuosiuose Rytuose ir nepateisinamo Rusijos karo prieš Ukrainą raida. Atsinaujinę energijos tiekimo trikdymai galėtų dar labiau ir ilgesniam laikui, nei šiuo metu numatoma, padidinti energijos kainas. Tai slopintų realiąsias pajamas, išlaidas ir investicijas. Dėl blogėjančių pasaulio finansų rinkos nuotaikų ar išplitusių neigiamų pasekmių pasaulio obligacijų rinkose gali būti sugriežtintos kreditavimo sąlygos ir dėl to sumažėtų paklausa. Vėl išaugus prekybos santykių įtampai tarp pagrindinių ekonomikų, galėtų dar labiau sutrikti tiekimo grandinės, sumažėti eksportas ir sumenkti vartojimas bei investicijos. Kita vertus, augimas galėtų būti didesnis, jeigu paaiškėtų, kad ekonomika ir energijos rinkos greičiau, negu manyta, prisitaiko prie tebevykstančių konfliktų sukeltų sutrikimų arba jei jie būtų išspręsti ilgam laikui. Be to, augimą daugiau, negu tikėtasi, galėtų paskatinti euro zonos įmonių diegiamos naujos technologijos bei gynybos ir infrastruktūros išlaidos, taip pat reformos našumui didinti ir ES bendrosios rinkos kūrimui užbaigti.
Rizika, kad infliacija gali kilti, yra padidėjusi. Tai ypač susiję su konfliktu Artimuosiuose Rytuose ir nepateisinamo Rusijos karo prieš Ukrainą raida. Energetinis sukrėtimas gali toliau intensyvėti, o jo poveikis kitoms kainoms ir darbo užmokesčiui gali būti stipresnis, nei šiuo metu manoma. Jei kiltų naujų tiekimo sutrikimų arba jei žiema būtų neįprastai šalta, o atsargų būtų sukaupta nedaug, visų pirma gali išaugti dujų kainos. Kuo ilgiau energijos kainos bus aukštos, tuo labiau tikėtina, kad jos prisidės prie bendresnės infliacijos augimo per netiesioginį ir antrinį poveikius. Atsinaujinusi prekybos santykių įtampa galėtų dar labiau suskaidyti pasaulines tiekimo grandines, apriboti esminių žaliavų tiekimą ir padidinti euro zonos ekonomikos pajėgumų suvaržymus. Dėl ekstremalių meteorologinių sąlygų, kurias dar paaštrinti gali intensyvėjantis El Ninjo reiškinys, ir plintančios platesnio masto klimato ir gamtos krizės gali labiau, negu tikėtasi, pakilti maisto produktų kainos. Kita vertus, infliacija galėtų būti mažesnė, jeigu dabartinai geopolitiniai konfliktai būtų išspręsti ilgam laikui arba jeigu netiesioginis ar antrinis pastarojo energijos kainų sukrėtimo poveikis pasirodytų esą mažesni, negu tikėtasi. Padidėjęs kintamumas ir rizikos vengimas finansų rinkose galėtų slopinti paklausą ir kartu mažinti infliaciją.
Finansinės ir pinigų aplinkos sąlygos
Po praėjusio mūsų posėdžio rinkos palūkanų normos padidėjo, panašiai kaip ir pasaulinėse rinkose. Birželio mėn. mums padidinus palūkanų normas, padidėjo bankų paskolų įmonėms palūkanų normos: gegužės mėn. buvusios 3,6 proc., birželio ir liepos mėn. jos sudarė 3,8 proc. Įmonių finansavimosi rinkoje skolintomis lėšomis kaina liepos mėn. buvo 4,0 proc. – panaši kaip ankstesniais mėnesiais, bet gerokai viršijanti iki konflikto Artimuosiuose Rytuose buvusį lygį. Metinis bankų paskolų įmonėms augimo tempas, kuriam pinigų politikos pokyčiai poveikį paprastai padaro po ilgesnio laiko, liepos mėn. dar padidėjo ir buvo 4,4 proc. (gegužės ir birželio mėn. sudarė 4,0 proc.). Metinis bendrovių obligacijų išleidimo augimo tempas sudarė 3,4 proc. (birželio mėn. buvo 3,6 proc., o gegužės mėn. – 3,3 proc.). Būsto paskolų palūkanų normos birželio ir liepos mėn. nekito ir buvo 3,5 proc., o būsto paskolų augimas smuktelėjo nuo 3,1 proc. (gegužės ir birželio mėn.) iki 3,0 proc. (liepos mėn.).
Išvada
Šiandien Valdančioji taryba nusprendė visas tris ECB pagrindines palūkanų normas padidinti 25 baziniais punktais. Esame įsipareigoję savo pinigų politiką formuoti taip, kad vidutiniu laikotarpiu infliacija stabilizuotųsi mūsų siekiamame 2 proc. lygyje. Sprendimus dėl tinkamo pinigų politikos pobūdžio priimsime per kiekvieną posėdį atskirai, vadovaudamiesi gaunamais duomenimis. Mūsų sprendimai dėl palūkanų normų pirmiausia priklausys nuo to, kaip vertinsime infliacijos perspektyvą ir su ja susijusią riziką, atsižvelgdami į gaunamus ekonominius ir finansinius duomenis, bazinės infliacijos dinamiką ir pinigų politikos poveikio perdavimo stiprumą. Nesame iš anksto įsipareigoję laikytis kokios nors konkrečios palūkanų normų raidos krypties.
Bet kokiu atveju esame pasirengę koreguoti visas pagal mūsų įgaliojimus turimas priemones, kad užtikrintume tvarų infliacijos stabilizavimąsi mūsų nustatytame vidutinio laikotarpio tiksliniame lygyje ir išlaikytume sklandų pinigų politikos poveikio perdavimą.
Dabar esame pasirengę atsakyti į jūsų klausimus.
Dėl tikslios formuluotės, kuriai pritarė Valdančioji taryba, žr. tekstą anglų kalba.
Europos Centrinis Bankas
Komunikacijos generalinis direktoratas
- Sonnemannstrasse 20
- 60314 Frankfurtas prie Maino, Vokietija
- +49 69 1344 7455
- media@ecb.europa.eu
Leidžiama perspausdinti, jei nurodomas šaltinis.
Kontaktai žiniasklaidai