


- MĚNOVÉ PROHLÁŠENÍ
TISKOVÁ KONFERENCE
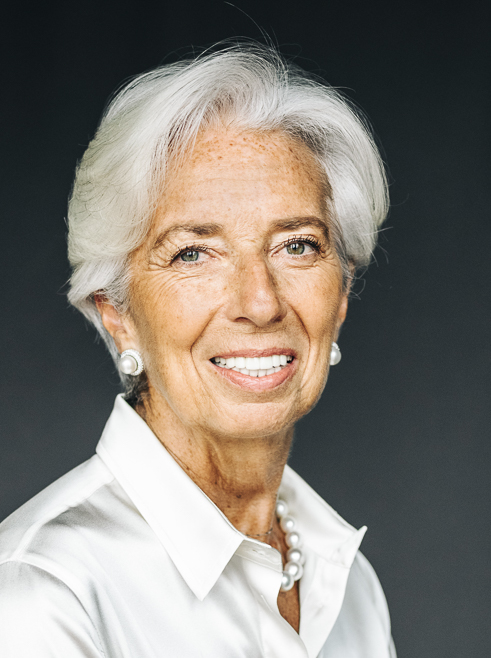
Christine Lagardeová, prezidentka ECB,
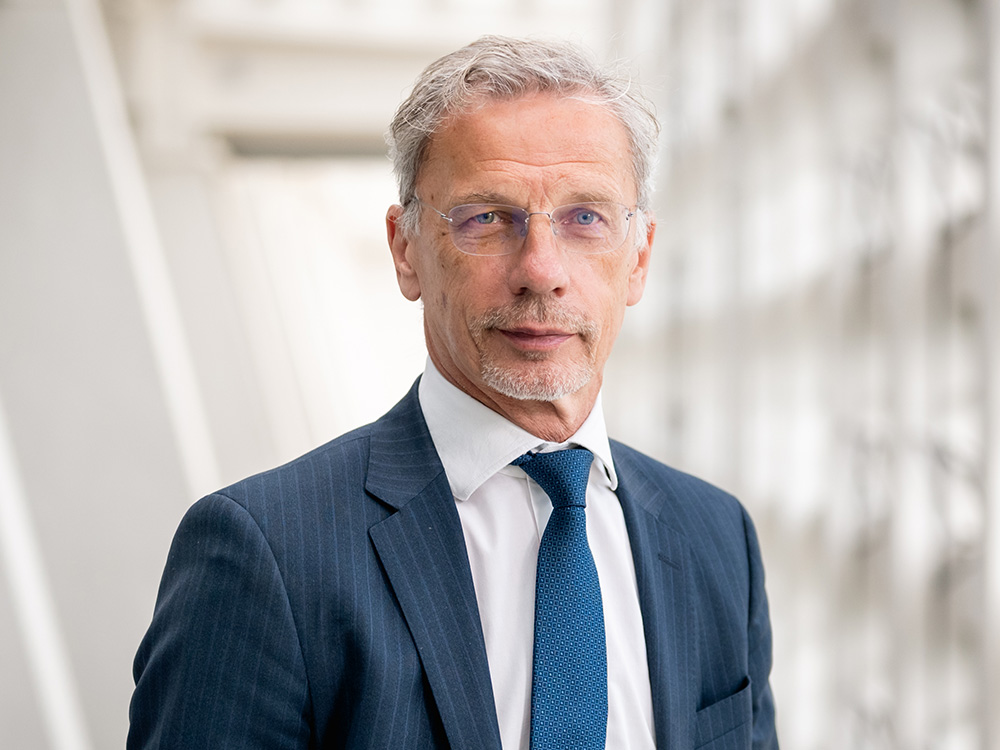
Boris Vujčić, viceprezident ECB
Berlín 10. září 2026
Dobré odpoledne, společně s panem viceprezidentem vás vítáme na naší tiskové konferenci. Ráda bych poděkovala panu prezidentovi Nagelovi za jeho pohostinnost a vyjádřila naše zvláštní poděkování jeho pracovníkům za vynikající organizaci dnešního zasedání Rady guvernérů.
Rada guvernérů dnes rozhodla zvýšit všechny tři základní úrokové sazby ECB o 25 bazických bodů. Konflikt na Blízkém východě nadále vytváří inflační tlaky a inflace by měla zůstat po delší dobu výrazně nad cílem. Dnešní rozhodnutí potvrzuje naše odhodlání nastavit měnovou politiku tak, aby zajistila stabilizaci inflace ve střednědobém výhledu na našem 2% cíli.
Základní scénář nových projekcí odborníků ECB očekává celkovou inflaci průměrně ve výši 3,0 % v roce 2026, 2,5 % v roce 2027 a 2,1 % v roce 2028. Pokud jde o inflaci bez započtení cen energií a potravin, základní scénář předpokládá, že dosáhne 2,5 % v roce 2026, 2,6 % v roce 2027 a 2,3 % v roce 2028. V porovnání s projekcemi z června je v základním scénáři projekce inflace pro rok 2026 beze změny, ale pro rok 2027 a 2028 byla revidována směrem nahoru. Projekce hospodářského růstu je v základním scénáři na úrovni 0,9 % pro rok 2026, 1,4 % pro rok 2027 a 1,5 % pro rok 2028. Jedná se o revizi směrem nahoru pro rok 2026 i 2027 a odráží především větší než očekávanou odolnost hospodářství eurozóny.
Výhled zůstává velmi nejistý, přičemž převládají rizika růstu inflace a oslabení hospodářského růstu. Pokud jde o energetický šok, aktualizované scénáře sestavené našimi odborníky ukazují široké rozpětí výsledků, jak by se hospodářský růst a inflace vyvíjely za různých předpokladů ohledně jeho intenzity a doby trvání, včetně jeho nepřímých a sekundárních efektů.
Díky dnešnímu rozhodnutí máme nadále dobré předpoklady zvládnout nejistotu způsobenou tímto konfliktem. Odpovídající nastavení měnové politiky budeme určovat na jednotlivých zasedáních a na základě údajů. Zejména naše rozhodnutí o úrokových sazbách budou vycházet z našeho hodnocení inflačního výhledu a souvisejících rizik – a to při zohlednění příchozích ekonomických a finančních údajů – i dynamiky jádrové inflace a síly transmise měnové politiky. Předem se nezavazujeme k žádné konkrétní trajektorii vývoje úrokových sazeb.
Dnes přijatá rozhodnutí jsou uvedená v tiskové zprávě, která je dostupná na našich internetových stránkách.
Nyní podrobněji popíšu, jaký vývoj ekonomiky a inflace pozorujeme, a poté vysvětlím naše hodnocení finančních a měnových podmínek.
Hospodářská aktivita
Ekonomika prokázala ve druhém čtvrtletí odolnost, a to navzdory nepříznivým faktorům vyvolaným energetickým šokem. Hospodářský růst měl plošný charakter napříč jednotlivými zeměmi i sektory. Je pravděpodobné, že tento vývoj pokračuje i ve třetím čtvrtletí. Zpracovatelský průmysl si vede nadále solidně, neboť vlády vydávají více na obranu a infrastrukturu. Spotřebitelská důvěra se z nízké úrovně odrazila a pomohla tak sektoru služeb dosáhnout zotavení z počátečního energetického šoku. Intenzivnější aktivita související s umělou inteligencí je patrná v digitálních službách, podnikatelských investicích a vývozu.
Trh práce zůstává silný – míra nezaměstnanosti zůstala v červenci na nezměněné úrovni 6,4 %. Růst zaměstnanosti a pracovní síly nadále zpomaluje, přičemž produktivita postupně oživuje.
Pokud jde o další vývoj, krátkodobý výhled hospodářského růstu se v porovnání s projekcemi z minulého čtvrtletí zlepšil a odráží tak zejména odolnost soukromé spotřeby a veřejných výdajů. Ve střednědobém horizontu by spotřebu měly podporovat postupně klesající ceny energií a silný trh práce. Růst budou stále více podporovat investice podniků a investice do bydlení. Růst vývozu by měl těžit z rostoucí zahraniční poptávky, ale tlumí jej problémy v oblasti konkurenceschopnosti a nejistota spojená s obchodními politikami ve světě.
Vyšší potenciální růst vyžaduje strukturální reformy a musí jej podporovat zdravé veřejné finance. Klíčovými stavebními bloky jsou zjednodušení a harmonizace pravidel na celém jednotném trhu EU, zrychlení energetické transformace a dokončení unie úspor a investic. S tím, jak se proces schvalování legislativního rámce pro digitální euro dostává do své konečné fáze, připomínáme význam co možná nejrychlejšího dosažení shody na balíčku týkajícího se jednotné měny. Fiskální reakce na energetický šok by měla být dočasná, cílená a uzpůsobená dané situaci.
Inflace
Inflace v srpnu vzrostla z červencové úrovně 2,9 % na 3,3 %. Tempo růstu cen energií posílilo z červencové úrovně 10,3 % na 14,3 %. Je pravděpodobné, že tento nárůst odráží především silný příspěvek marží rafinérií u kapalných paliv i vyšší ceny energetických komodit. Tempo růstu cen potravin zůstalo beze změny na úrovni 1,2 %. Inflace bez započtení cen energií a potravin zmírnila z červencových 2,5 % na 2,4 %. Tempo růstu cen zboží posílilo z 0,9 % na 1,2 % a tempo růstu cen služeb oslabilo z 3,3 % na 3,0 %.
Většina ukazatelů jádrové inflace zůstala v červenci víceméně stabilní. Mzdy nevykazují v této fázi zásadní odezvu na energetický šok. Náhrada na zaměstnance rostla ve druhém čtvrtletí meziročním tempem 3,3 %, zatímco v prvním čtvrtletí činilo její tempo 3,5 %. Růst jednotkových mzdových nákladů pomohla tlumit také zvyšující se produktivita práce. Jeho tempo zpomalilo v prvním čtvrtletí z 3,5 % na 2,6 %. Současně posílil růst jednotkových zisků z 0,3 % na 2,2 %. Pokud jde o další vývoj, mzdový přehled ECB ukazuje u sjednaných mezd v prvním pololetí 2027 na mírný růst na úroveň 2,7 %. Inflační očekávání v kratších horizontech zůstávají na zvýšené úrovni, ale většina ukazatelů dlouhodobějších inflačních očekávání se nachází kolem 2 % a podporují tak stabilizaci inflace ve střednědobém horizontu poblíž cíle.
Konflikt na Blízkém východě a nedávný vývoj neoprávněné války Ruska proti Ukrajině dále posílily vzestupnou trajektorii cen energií. Je pravděpodobné, že tento vývoj udrží do první poloviny roku 2027 celkovou inflaci výrazně nad cílem. Následně by mělo tempo růstu cen energií klesat a do poloviny roku 2028 dosáhnout záporných hodnot a celkovou inflaci tak snížit. Vyšší ceny energií by se měly postupně promítat do jádrové inflace i růstu cen potravin. Tento lepší hospodářský výhled by měl také přispívat k mírně vyšší jádrové inflaci, která by měla růst až do prvních měsíců roku 2027, po zbytek roku zůstat zvýšená a následně v roce 2028 zmírnit. Celková inflace by se měla vrátit k hodnotě poblíž cíle koncem roku 2027. Podporovat by ji měly vlivy vyšších úrokových sazeb. Míru a setrvalost růstu cen energií budeme nadále pozorně sledovat, včetně toho, jak se promítá do tvorby cen a mezd, inflačních očekávání a celkové hospodářské dynamiky.
Hodnocení rizik
Rizika pro výhled hospodářského růstu jsou na straně poklesu. Příčinou je zejména konflikt na Blízkém východě a vývoj související s neoprávněnou válkou Ruska proti Ukrajině. Opětovné narušení dodávek energií by mohlo způsobit další růst jejich cen, a to po delší dobu, než se v současnosti očekává. To by tlumilo reálné příjmy, výdaje a investice. Zhoršování nálady na finančních trzích nebo přelévání vnějších efektů na světových dluhopisových trzích by mohlo zpřísnit úvěrové podmínky a tlumit tak poptávku. Opětovný vznik obchodního napětí mezi předními ekonomikami by mohl také více narušit dodavatelské řetězce, snížit vývoz a oslabit spotřebu a investice. Naproti tomu by se mohl hospodářský růst ukázat být vyšší, pokud by se ekonomika a energetické trhy adaptovaly oproti očekávání rychleji na narušení způsobené probíhajícími konflikty nebo pokud by byly tyto konflikty udržitelně vyřešeny. Růst se může oproti očekávání zvýšit také zaváděním nových technologií podniky v eurozóně, výdaji na obranu a infrastrukturu i reformami k posílení produktivity a dokončením jednotného trhu EU.
Rizika spojená s inflačním výhledem jsou proinflační. Příčinou je zejména konflikt na Blízkém východě a vývoj související s neoprávněnou válkou Ruska proti Ukrajině. Energetický šok by se mohl dále vystupňovat a jeho dopady na ostatní ceny a mzdy by mohly převýšit stávající očekávání. Vzrůst by mohly zejména ceny plynu v případě dalšího narušování dodávek a nebo neobvykle studené zimy v kombinaci s nízkým objemem zásob. Čím déle zůstanou ceny energií vysoké, tím pravděpodobnější bude dopad v podobě plošnější inflace prostřednictvím nepřímých a sekundárních efektů. Obnovené obchodní napětí by mohlo vyústit ve zvýšení fragmentace světových dodavatelských řetězců, omezit dodávky kritických surovin a zhoršit kapacitní omezení v ekonomice eurozóny. Extrémní povětrnostní jevy potenciálně zesílené zintenzivňujícími se podmínkami fenoménu „El Niño“ a obecněji prohlubující se klimatická a přírodní krize by mohly zdražovat ceny potravin více, než se očekává. Naproti tomu by se mohla inflace ukázat být nižší, pokud by se probíhající geopolitické konflikty podařilo udržitelně vyřešit či pokud by se nepřímé nebo sekundární efekty vyvolané nedávným energetickým šokem ukázaly být méně výrazné, než se očekává. Finanční trhy charakterizované vyšší volatilitou a větší averzí k riziku by mohly tlumit poptávku a tím také inflaci snižovat.
Finanční a měnové podmínky
Tržní úrokové sazby se od našeho předchozího zasedání zvýšily a odrážejí tak podobný vývoj na světových trzích. Poté, co jsme v červnu zvýšili úrokové sazby, vzrostly úrokové sazby bankovních úvěrů podnikům a oproti květnovým 3,6 % dosáhly v červnu a červenci 3,8 %. Náklady podniků na tržní dluhové financování činily v červenci 4,0 % – podobně jako v předchozích měsících a výrazně nad úrovní před konfliktem na Blízkém východě. Meziroční tempo růstu bankovních úvěrů podnikům, které na změny měnové politiky reaguje obvykle s delší prodlevou, v červenci z květnových a červnových 4,0 % dále vzrostlo na 4,4 %. Meziroční tempo růstu emisí podnikových dluhopisů dosáhlo 3,4 %, přičemž v červnu činilo 3,6 % a v květnu 3,3 %. Sazby hypotečních úvěrů zůstaly v červnu a červenci beze změny na úrovni 3,5 %, přičemž tempo růstu jejich objemu zmírnilo z 3,1 % v květnu a červnu na 3,0 % v červenci.
Závěr
Rada guvernérů dnes rozhodla zvýšit všechny tři základní úrokové sazby ECB o 25 bazických bodů. Jsme odhodláni nastavit měnovou politiku tak, aby zajistila stabilizaci inflace ve střednědobém výhledu na našem cíli 2 %. Odpovídající nastavení měnové politiky budeme určovat na základě údajů a na jednotlivých zasedáních. Naše rozhodnutí o úrokových sazbách budou vycházet z našeho hodnocení inflačního výhledu a souvisejících rizik – a to při zohlednění příchozích ekonomických a finančních údajů – i dynamiky jádrové inflace a síly transmise měnové politiky. Předem se nezavazujeme k žádné konkrétní trajektorii vývoje úrokových sazeb.
V každém případě jsme připraveni všechny své nástroje v rámci svého mandátu upravit, abychom zajistili trvalejší stabilizaci inflace na našem střednědobém cíli a zachovali hladké fungování transmise měnové politiky.
Nyní jsme připraveni odpovědět na vaše otázky.
Doslovné znění, které schválila Rada guvernérů, je k dispozici v anglické verzi.
Evropská centrální banka
Generální ředitelství pro komunikaci
- Sonnemannstrasse 20
- 60314 Frankfurt am Main, Německo
- +49 69 1344 7455
- media@ecb.europa.eu
Reprodukce je povolena pouze s uvedením zdroje.
Kontakty pro média