


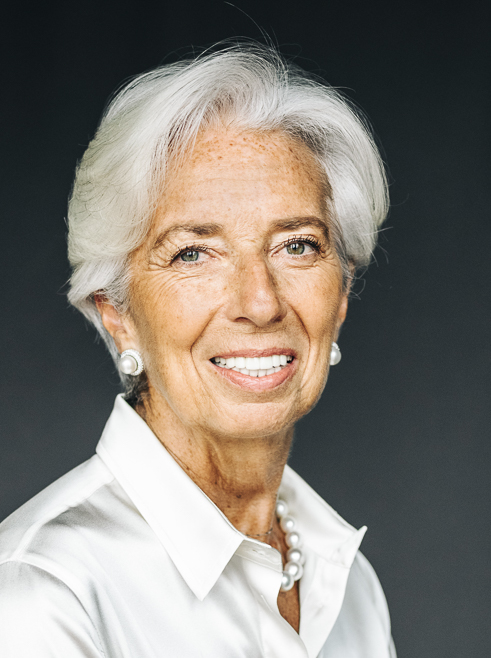
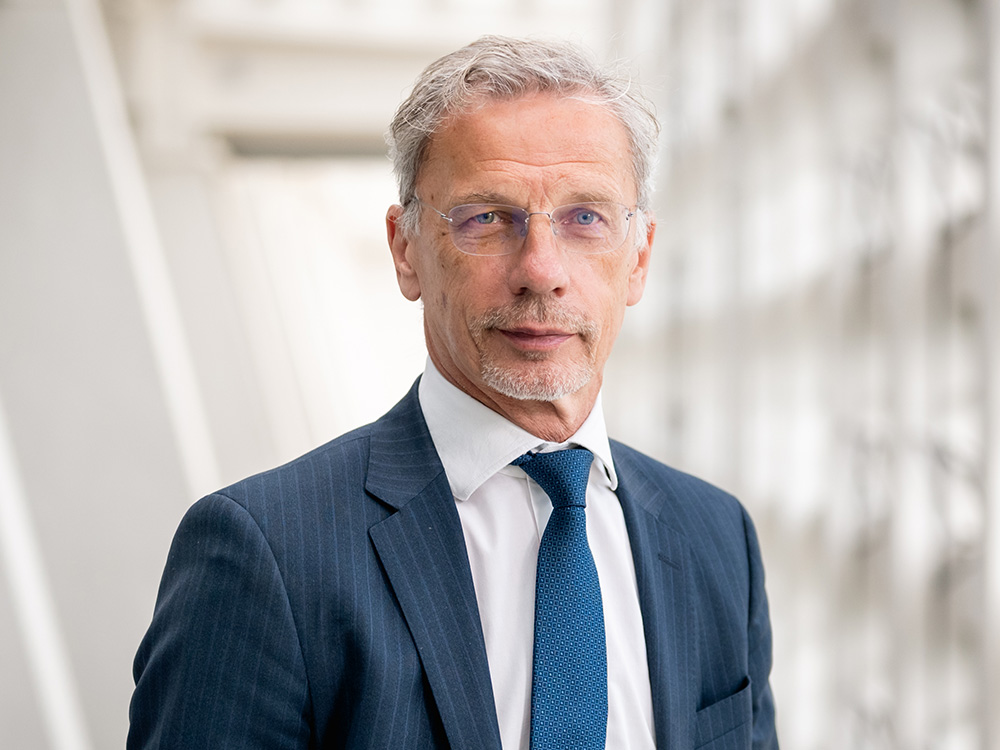
- STQARRIJA TAL-POLITIKA MONETARJA
KONFERENZA STAMPA
Christine Lagarde, President tal-BĊE,
Boris Vujčić, Viċi-President tal-BĊE
Berlin, 10 ta’ Settembru 2026
Il-waranofsinhar it-tajjeb, il-Viċi-President u jien nilqgħukom għal din il-konferenza stampa. Nixtieq nirringrazzja lill-Gvernatur Nagel għall-ospitalità ġeneruża tiegħu u nesprimi l-gratitudni speċjali tagħna lejn il-persunal tiegħu għall-organizzazzjoni eċċellenti tal-laqgħa tal-lum tal-Kunsill Governattiv.
Il-Kunsill Governattiv illum iddeċieda li jgħolli t-tliet rati ewlenin tal-imgħax tal-BĊE b’25 punt bażi. Il-kunflitt fil-Lvant Nofsani qiegħed ikompli jiġġenera pressjonijiet ta’ inflazzjoni u din hija mistennija li tibqa’ ferm ’il fuq mill-mira għal perjodu estiż. Id-deċiżjoni tal-lum tenfasizza l-impenn tagħna li nissettjaw il-politika monetarja biex niżguraw li l-inflazzjoni tistabbilizza ruħha fil-mira tagħha ta’ tnejn fil-mija fuq perjodu ta’ żmien medju.
Il-linja bażi tal-projezzjonijiet tal-persunal tal-Eurosistema ġodda, l-inflazzjoni ewlenija hija mistennija li tilħaq medja ta’ 3.0 fil-mija fl-2026, 2.5 fil-mija fl-2027 u 2.1 fil-mija fl-2028. Għall-inflazzjoni bl-esklużjoni tal-enerġija u l-ikel, il-linja bażi tbassar medja ta’ 2.5 fil-mija fl-2026, 2.6 fil-mija fl-2027 u 2.3 fil-mija fl-2028. Meta mqabbla ma’ Ġunju, il-projezzjoni tal-linja bażi għall-inflazzjoni fl-2026 ma tinbidilx, filwaqt li ġiet riveduta ’il fuq għall-2027 u l-2028. Il-projezzjoni tal-linja bażi għat-tkabbir ekonomiku hija ta’ 0.9 fil-mija fl-2026, 1.4 fil-mija fl-2027 u 1.5 fil-mija fl-2028. Din hija reviżjoni ’il fuq kemm għall-2026 kif ukoll għall-2027, li tirrifletti primarjament reżiljenza akbar milli mistennija tal-ekonomija taż-żona tal- euro.
Il-perspettiva tibqa’ waħda inċerta ħafna, b’riskji b’xejra ta’ żieda għall-inflazzjoni u b’riskji b’xejra ta’ tnaqqis għat-tkabbir ekonomiku. Fir-rigward tax-xokk ekonomiku, ix-xenarji aġġornati miġbura mill-persunal juru l-firxa wiesgħa ta’ eżiti dwar kif it-tkabbir u l-inflazzjoni jevolvu taħt assunzjonijiet differenti dwar l-intensità tagħha u kemm iddum, kif ukoll l-effetti indiretti u tat-tieni fażi tagħha.
Bid-deċiżjoni tal-lum, se nibqgħu f’pożizzjoni tajba li ninnavigaw l-inċertezza kkawżata mill-kunflitt. Se nsegwu approċċ ibbażat fuq id-data u laqgħa b’laqgħa sabiex niddeterminaw il-pożizzjoni tal-politika monetarja xierqa. B’mod partikolari, id-deċiżjonijiet tagħna dwar ir-rati tal-imgħax se jkunu bbażati fuq il-valutazzjoni tagħna tal-prospettiva tal-inflazzjoni u r-riskji ta’ madwarha, fid-dawl tad-data ekonomika u finanzjarja li tidħol, kif ukoll id-dinamiċi tal-inflazzjoni prinċipali, u s-saħħa tat-trażmissjoni tal-politika monetarja. M’aħniex qegħdin nimpenjaw ruħna minn qabel għal xi direzzjoni partikolari għar-rati.
Id-deċiżjonijiet meħuda llum huma spjegati fi stqarrija għall-istampa disponibbli fis-sit web tagħna.
Issa se niddeskrivi f’aktar dettall kif naraw li se jiżviluppaw l-ekonomija u l-inflazzjoni, u mbagħad se nispjega l-valutazzjoni tagħna tal-kundizzjonijiet finanzjarji u monetarji.
Attività ekonomika
L-ekonomija wriet ruħha reżiljenti fit-tieni trimestru minkejja ostakoli mix-xokk tal-enerġija. It-tkabbir kien fuq bażi wiesgħa fost il-pajjiżi u s-setturi. Din ix-xejra probabbilment kompliet fit-tielet trimestru. Il-manifattura tkompli prestazzjoni soda hekk kif il-gvernijiet jonfqu aktar fuq id-difiża u l-infrastruttura. Il-kunfidenza tal-konsumaturi żdiedet minn livelli baxxi u għenet is-servizzi jirkupraw mix-xokk inizjali tal-enerġija. Attività ikbar relatata mal-IA hija viżibbli fis-servizzi diġitali, l-investiment fin-negozju u l-esportazzjonijiet.
Is-suq tax-xogħol baqa’ b’saħħtu, b’rata ta’ qgħad ma tinbidilx f’Lulju fi 6.4 fil-mija. It-tkabbir fl-impjiegi u fil-forza tax-xogħol qed ikompli jonqos, filwaqt li l-produttività żdiedet gradwalment.
Meta wieħed iħares ’il quddiem, il-prospettiva tat-tkabbir fuq terminu qasir tjiebet meta mqabbla mal-aħħar ċiklu ta’ projezzjonijiet tal-persunal, li jirriflettu, b’mod partikolari, ir-reżiljenza tal-konsum privat u l-infiq pubbliku. Fuq medda ta’ żmien medju, il-konsum għandu jkun appoġġat minn prezzijiet tal-enerġija li jonqsu gradwalment u suq tax-xogħol b’saħħtu. It-tkabbir se jissaħħaħ dejjem aktar min-negozju u l-investiment fl-akkomodazzjoni. It-tkabbir fl-esportazzjoni għandu jibbenefika miż-żieda fid-domanda barranija iżda qed jinżamm lura mill-isfidi tal-kompetittività u l-inċertezza dwar il-politiki kummerċjali globali.
Tkabbir potenzjali ogħla jeħtieġ riforma strutturali u għandu jkun sostnut minn finanzi pubbliċi sodi. Is-simplifikazzjoni u l-armonizzazzjoni tar-regoli fis-Suq Uniku kollu tal-UE, l-aċċellerazzjoni tat-tranżizzjoni tal-enerġija u t-tlestija tal-unjoni tat-tfaddil u tal-investimenti huma elementi kostitwenti ewlenin. Hekk kif il-proċess biex jintlaħaq qbil dwar il-qafas legali għall-euro diġitali jidħol fl-istadju finali tiegħu, intennu l-importanza li jintlaħaq qbil dwar il-pakkett ta’ Munita Unika malajr kemm jista’ jkun. Ir-risposti fiskali għax-xokk tal-enerġija għandhom ikunu temporanji, immirati u mfasslin apposta.
Inflazzjoni
L-inflazzjoni żdiedet għal 3.3 fil-mija f’Awwissu, minn 2.9 fil-mija fl-Lulju. L-inflazzjoni tal-prezzijiet tal-enerġija żdiedet għal 14.3 fil-mija, wara 10.3 fil-mija f’Lulju Din iż-żieda x’aktarx li tirrifletti, b’mod partikolari, kontribut qawwi mill-marġnijiet mir-raffinar fuq il-fjuwils likwidi, kif ukoll prezzijiet ogħla tal-komoditajiet tal-enerġija. L-inflazzjoni tal-prezzijiet tal-ikel baqgħet ma nbidlitx b’1.2 fil-mija. L-inflazzjoni bl-esklużjoni tal-enerġija u tal-ikel niżlet għal 2.4 fil-mija, minn 2.5 fil-mija f’Lulju, bl-inflazzjoni tal-prodotti tiżdied minn 0.9 fil-mija għal 1.2 fil-mija u l-inflazzjoni tas-servizzi tonqos minn 3.3 fil-mija għal 3.0 fil-mija
Il-biċċa l-kbira tal-miżuri tal-inflazzjoni sottostanti baqgħu ġeneralment stabbli f’Lulju. Il-pagi ma jurux rispons materjali għax-xokk tal-enerġija f’dan l-istadju. Il-kumpens għal kull impjegat kiber b’rata annwali ta’ 3.3 fil-mija fit-tieni trimestru, tnaqqis minn 3.5 fil-mija fl-ewwel trimestru. Iż-żieda fil-produttività tax-xogħol għenet ukoll biex jitrażżan it-tkabbir fil-kostijiet ta’ unità lavorattiva, li naqas għal 2.6 fil-mija, minn 3.5 fil-mija fl-ewwel trimestru. Fl-istess ħin, it-tkabbir fil-profitti unitarji żdied minn 0.3 fil-mija għal 2.2 fil-mija. Meta wieħed iħares ’il quddiem, l-intraċċar tal-pagi tal-BĊE jindika żieda modesta, għal 2.7 fil-mija, fit-tkabbir tal-pagi nnegozjat fl-ewwel nofs tal-2027. L-aspettattivi dwar l-inflazzjoni fuq orizzonti iqsar għadhom f’livelli għoljin, iżda l-biċċa l-kbira tal-miżuri tal-aspettattivi dwar l-inflazzjoni fit-tul huma ta’ madwar 2 fil-mija, li jappoġġaw l-istabbilizzazzjoni tal-inflazzjoni madwar il-mira fuq terminu medju.
Il-kunflitt fil-Lvant Nofsani u l-iżviluppi reċenti fil-gwerra mhux ġustifikata tar-Russja kontra l-Ukrajna komplew jgħollu t-triq tal-prezzijiet tal-enerġija. Dan x’aktarx li jżomm l-inflazzjoni nominali ferm ogħla mill-mira fl-ewwel nofs tal-2027. Minn hemm ’il quddiem, l-inflazzjoni tal-enerġija għandha tonqos u ssir negattiva sa nofs l-2028, u b’hekk tnaqqas l-inflazzjoni nominali. Prezzijiet ogħla tal-enerġija huma mistennija li jikkontribwixxu gradwalment għall-inflazzjoni bażika u tal-prezzijiet tal-ikel. Il-perspettiva ekonomika mtejba għandha tikkontribwixxi wkoll għal inflazzjoni sottostanti kemxejn ogħla, li hija mistennija li tkompli tiżdied sal-bidu tal-2027 u tibqa’ għolja għall-bqija tas-sena, qabel ma timmodera fl-2028. B’mod ġenerali, l-inflazzjoni nominali hija mistennija li terġa’ lura għal madwar il-mira lejn tmiem l-2027, appoġġata mill-effetti ta’ rati tal-imgħax ogħla. Se nkomplu nimmonitorjaw mill-qrib id-daqs u l-persistenza taż-żieda fil-prezz tal-enerġija u kif din tikkontribwixxi għall-iffissar tal-prezzijiet u tal-pagi, l-aspettattivi dwar l-inflazzjoni u d-dinamika ekonomika ġenerali.
Valutazzjoni tar-riskji
Ir-riskji għall-prospettiva tat-tkabbir huma li jkun hemm tnaqqis. Dan huwa dovut, b’mod partikolari, għall-kunflitt fil-Lvant Nofsani u l-iżviluppi fil-gwerra mhux ġustifikata tar-Russja kontra l-Ukrajna. Interruzzjoni mill-ġdid tal-provvisti tal-enerġija tista’ twassal biex il-prezzijiet tal-enerġija jkomplu jogħlew u għal aktar żmien milli mistenni bħalissa. Dan ikun ta’ piż fuq id-dħul reali, l-infiq u l-investiment. Deterjorament tas-sentiment tas-suq finanzjarju globali jew l-effetti konsegwenzjali fis-swieq globali tal-bonds jista’ jissikka l-kundizzjonijiet ta’ kreditu u b’hekk inaqqas id-domanda. Il-qawmien mill-ġdid tat-tensjonijiet kummerċjali bejn l-ekonomiji ewlenin jista’ wkoll ikompli jfixkel il-ktajjen tal-provvista, inaqqas l-esportazzjonijiet u jdgħajjef il-konsum u l-investiment. B’kuntrast ma’ dan, it-tkabbir jista’ jkun ogħla jekk l-ekonomija u s-swieq tal-enerġija jadattaw aktar malajr milli mistenni għat-tfixkil ikkawżat mill-kunflitti li għaddejjin jew jekk dawn jiġu solvuti b’mod sostenibbli. Barra minn hekk, l-adozzjoni ta’ teknoloġiji ġodda mid-ditti taż-żona tal-euro u l-infiq fuq id-difiża u l-infrastruttura, kif ukoll riformi biex tissaħħaħ il-produttività u jitlesta s-Suq Uniku tal-UE, jistgħu jixprunaw it-tkabbir b’aktar milli mistenni.
Ir-riskji għall-prospettiva tal-inflazzjoni huma li jkun hemm żieda. Dan huwa dovut, b’mod partikolari, għall-kunflitt fil-Lvant Nofsani u l-iżviluppi fil-gwerra mhux ġustifikata tar-Russja kontra l-Ukrajna. Ix-xokk tal-enerġija jista’ jintensifika aktar u l-effetti tiegħu fuq prezzijiet oħrajn u fuq il-pagi jistgħu jkunu aktar qawwijin milli huwa mistenni bħalissa. Il-prezzijiet tal-gass, b’mod partikolari, jistgħu jiżdiedu f’każ ta’ aktar interruzzjonijiet fil-provvista jew xitwa kiesħa mhux tas-soltu li tikkoinċidi ma’ livelli baxxi ta’ ħażna. Aktar mal-prezzijiet tal-enerġija jibqgħu għoljin, aktar huwa probabbli li jżidu l-inflazzjoni permezz ta’ effetti indiretti u tat-tieni fażi. It-tensjonijiet mill-ġdid fil-kummerċ jistgħu jikkawżaw ktajjen tal-provvista globali aktar frammentati, jirrestrinġu l-provvista ta’ materja prima kritika u jaggravaw il-limitazzjonijiet tal-kapaċità fl-ekonomija taż-żona tal-euro. Avvenimenti estremi tat-temp, potenzjalment imsaħħa bl-intensifikazzjoni tal-kundizzjonijiet “El Niño”, u l-kriżijiet klimatiċi u tan-natura li qed jiżvolġu b’mod aktar wiesa’, jistgħu jgħollu l-prezzijiet tal-ikel b’aktar milli mistenni. B’kuntrast ma’ dan, l-inflazzjoni tista’ tkun aktar baxxa jekk il-kunflitti ġeopolitiċi li għaddejjin jiġu solvuti b’mod sostenibbli jew jekk l-effetti indiretti jew indiretti mix-xokk reċenti fil-prezzijiet tal-enerġija jkunu inqas evidenti milli antiċipat. Is-swieq finanzjarji aktar volatili u avversi għar-riskji jistgħu jrażżnu d-domanda u b’hekk inaqqsu wkoll l-inflazzjoni.
Kundizzjonijiet finanzjarji u monetarji
Ir-rati tal-imgħax tas-suq żdiedu mil-laqgħa preċedenti tagħna, u dan jirrifletti passi simili fis-swieq globali. Wara ż-żieda fir-rata tal-imgħax tagħna f’Ġunju, ir-rati tas-self bankarju għad-ditti żdiedu, u telgħu għal 3.8 fil-mija f’Ġunju u Lulju, minn 3.6 fil-mija f’Mejju. Il-kost tad-dejn korporattiv ibbażat fuq is-suq kien ta’ 4.0 fil-mija f’Lulju, li kien simili għax-xhur preċedenti u ferm ogħla mil-livell tiegħu qabel il-kunflitt fil-Lvant Nofsani. Ir-rata ta’ tkabbir annwali tas-self mill-banek lid-ditti, li normalment tirrispondi għal bidliet fil-politika monetarja b’dewmien itwal, żdiedet aktar għal 4.4 fil-mija f’Lulju, minn 4.0 fil-mija f’Mejju u Ġunju. Ir-rata ta’ tkabbir annwali tal-ħruġ ta’ bonds korporattivi kienet ta’ 3.4 fil-mija, wara 3.6 fil-mija f’Ġunju u 3.3 fil-mija f’Mejju. Ir-rati tas-self ipotekarju ma nbidlux f’Ġunju u Lulju, b’3.5 fil-mija, filwaqt li t-tkabbir tas-self ipotekarju naqas għal 3.0 fil-mija f’Lulju, minn 3.1 fil-mija f’Mejju u Ġunju
Konklużjoni
Il-Kunsill Governattiv illum iddeċieda li jgħolli t-tliet rati ewlenin tal-imgħax tal-BĊE b’25 punt bażi. Ninsabu impenjati li niffissaw il-politika monetarja biex niżguraw li l-inflazzjoni tistabbilizza fil-mira tagħna ta’ tnejn fil-mija fit-terminu medju. Se nsegwu approċċ ibbażat fuq id-data u laqgħa b’laqgħa sabiex niddeterminaw il-pożizzjoni tal-politika monetarja xierqa. Id-deċiżjonijiet tagħna dwar ir-rati tal-imgħax se jkunu bbażati fuq il-valutazzjoni tagħna tal-prospettiva tal-inflazzjoni u r-riskji ta’ madwarha, fid-dawl tad-data ekonomika u finanzjarja li tidħol, kif ukoll id-dinamiċi tal-inflazzjoni prinċipali, u s-saħħa tat-trażmissjoni tal-politika monetarja. M’aħniex qegħdin nimpenjaw ruħna minn qabel għal xi direzzjoni partikolari għar-rati.
Fi kwalunkwe każ, aħna lesti li naġġustaw l-istrumenti kollha tagħna fi ħdan il-mandat tagħna biex niżguraw li l-inflazzjoni terġa’ lura għall-mira tagħna għal żmien medju u li nippreżervaw il-funzjonament bla xkiel tat-trażmissjoni tal-politika monetarja.
Issa lesti biex inwieġbu l-mistoqsijiet tagħkom.
Għall-kliem eżatt miftiehem mill-Kunsill Governattiv, jekk jogħġbok ara l-verżjoni bl-Ingliż.
Bank Ċentrali Ewropew
Direttorat Ġenerali Komunikazzjoni
- Sonnemannstrasse 20
- 60314 Frankfurt am Main, il-Ġermanja
- +49 69 1344 7455
- media@ecb.europa.eu
Ir-riproduzzjoni hija permessa sakemm jissemma s-sors.
Kuntatti għall-midja