


- IZJAVA O DENARNI POLITIKI
TISKOVNA KONFERENCA
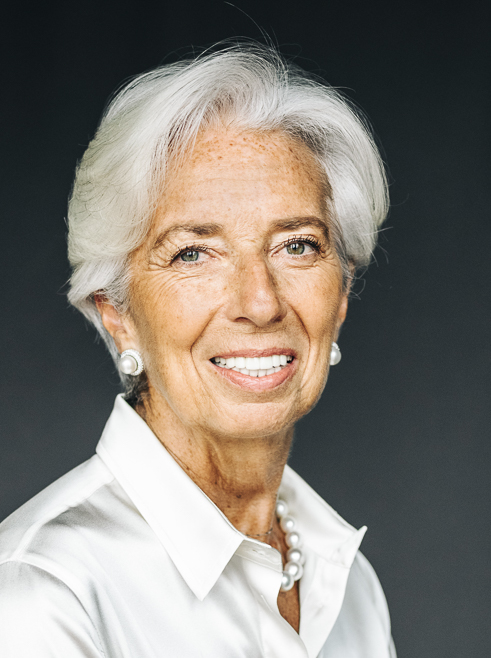
Christine Lagarde, predsednica ECB,
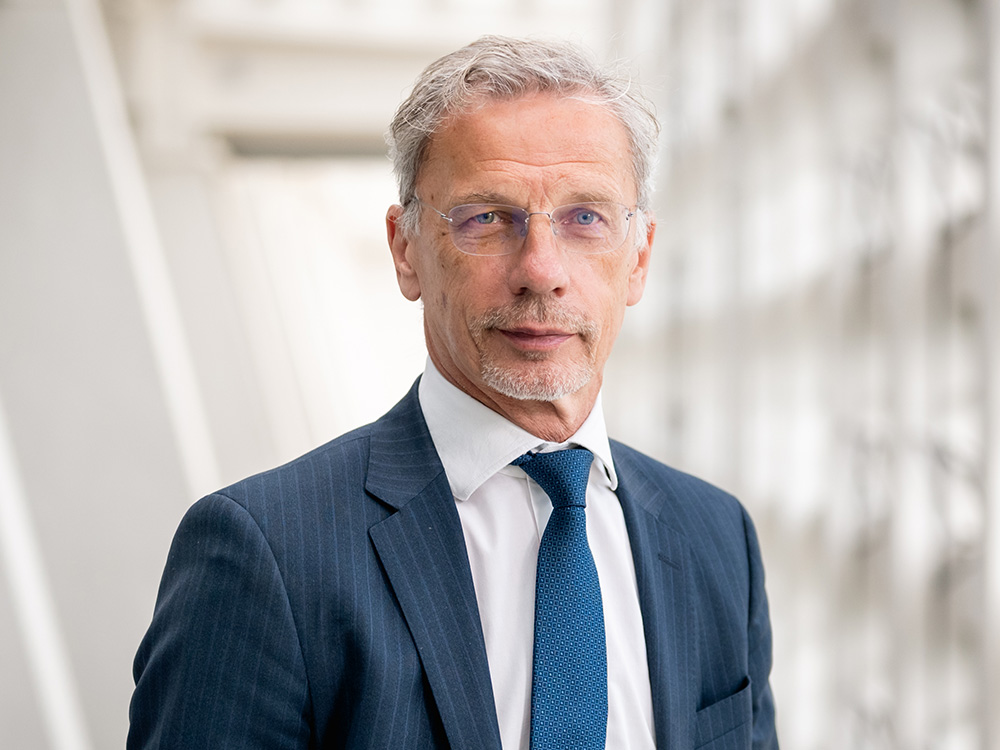
Boris Vujčić, podpredsednik ECB
Berlin, 10. september 2026
Dober dan, s podpredsednikom vas lepo pozdravljava na tiskovni konferenci. Rada bi se zahvalila predsedniku Joachimu Naglu za gostoljubje in izrazila posebno hvaležnost zaposlenim v nemški centralni banki za odlično organizacijo današnje seje Sveta ECB.
Svet ECB je danes sklenil, da vse tri ključne obrestne mere ECB zviša za 25 bazičnih točk. Konflikt na Bližnjem vzhodu še vedno ustvarja inflacijske pritiske, inflacija pa naj bi daljše obdobje ostala precej nad ciljno ravnijo. Današnja odločitev utrjuje našo odločenost, da bomo denarno politiko izvajali tako, da se bo inflacija v srednjeročnem obdobju stabilizirala na ciljni 2-odstotni ravni.
Po novih osnovnih projekcijah strokovnjakov ECB bo skupna inflacija v povprečju znašala 3,0% v letu 2026, 2,5% v letu 2027 in 2,1% v letu 2028. Kar zadeva inflacijo brez energentov in hrane, osnovne projekcije kažejo, da bo znašala 2,5% v letu 2026, 2,6% v letu 2027 in 2,3% v letu 2028. V primerjavi z junijem ostaja osnovna projekcija inflacije v letu 2026 nespremenjena, medtem ko je bila za leti 2027 in 2028 popravljena navzgor. Osnovna projekcija gospodarske rasti znaša 0,9% v letu 2026, 1,4% v letu 2027 in 1,5% v letu 2028. To pomeni popravek navzgor za leti 2026 in 2027, kar je predvsem odraz večje odpornosti gospodarstva v euroobmočju, kot je bilo pričakovano.
Obeti ostajajo zelo negotovi, pri čemer so prisotna tveganja, da bo inflacija višja in gospodarska rast nižja. Kar zadeva energetski šok, aktualizirani scenariji, ki so jih pripravili strokovnjaki, prikazujejo širok razpon izidov, kako bi se lahko rast in inflacija gibali po različnih predpostavkah o intenzivnosti in trajanju šoka, ter kažejo tudi njegove posredne in sekundarne učinke.
Z današnjo odločitvijo ostajamo v dobrem položaju, da prebrodimo negotovost, ki jo je povzročil konflikt. O ustrezni naravnanosti denarne politike se bomo odločali na podlagi podatkov in na vsaki seji posebej. Tako bomo pri sklepih o obrestnih merah izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri čemer bomo upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. Glede ravni ključnih obrestnih mer se ne zavezujemo vnaprej.
Današnje odločitve so predstavljene v sporočilu za javnost, ki je objavljeno na našem spletnem mestu.
Zdaj bom podrobneje pojasnila našo oceno gospodarskih in inflacijskih gibanj, zatem pa še oceno finančnih in denarnih razmer.
Gospodarska aktivnost
Gospodarstvo se je v drugem četrtletju izkazalo za odporno, in to kljub zaviralnim dejavnikom, ki izhajajo iz energetskega šoka. Rast je bila zabeležena v vseh državah in sektorjih, takšna dinamika pa se je verjetno nadaljevala tudi v tretjem četrtletju. Predelovalne dejavnosti še naprej beležijo dobre rezultate, saj vlade povečujejo izdatke za obrambo in infrastrukturo. Zaupanje potrošnikov se je povzpelo z nizkih ravni, kar je pripomoglo k temu, da so storitve po začetnem energetskem šoku okrevale. Povečana aktivnost v zvezi z umetno inteligenco je opazna v storitvenih dejavnostih, podjetniških naložbah in izvozu.
Trg dela je ostal robusten, saj je stopnja brezposelnosti julija ostala nespremenjena na 6,4-odstotni ravni. Rast zaposlenosti in obsega delovne sile se še naprej upočasnjuje, medtem ko se je produktivnost postopoma izboljševala.
Kar zadeva prihodnje obdobje, so se kratkoročni obeti glede rasti izboljšali v primerjavi z zadnjim krogom projekcij, kar je predvsem posledica odpornosti zasebne potrošnje in javne porabe. V srednjeročnem obdobju naj bi potrošnjo podpirala postopno zniževanje cen energentov in močan trg dela. Rast bodo vse bolj spodbujale podjetniške in stanovanjske investicije. K rasti izvoza naj bi prispevalo vse večje zunanje povpraševanje, vendar rast zavirajo izzivi na področju konkurenčnosti in negotovost glede svetovnih trgovinskih politik.
Za višjo potencialno rast so potrebne strukturne reforme ob podpori vzdržnih javnih financ. Ključni gradniki so poenostavitev in poenotenje pravil na celotnem enotnem trgu v EU, pospešitev energetskega prehoda ter dokončanje unije prihrankov in naložb. Medtem ko se proces odločanja o pravnem okviru za digitalni euro premika v zaključno fazo, znova poudarjamo, da je pomembno čim prej doseči dogovor o svežnju o enotni valuti. Javnofinančni odzivi na energetski šok bi morali biti začasni, ciljno usmerjeni in prilagojeni razmeram.
Inflacija
Inflacija se je avgusta povzpela na 3,3%, potem ko je bila julija na ravni 2,9%. Inflacija v skupini energentov je poskočila na 14,3%, potem ko je julija znašala 10,3%. Zvišanje je bilo verjetno predvsem posledica velikega prispevka rafinerijskih marž v proizvodnji tekočih goriv kakor tudi višjih cen energetskih primarnih surovin. Inflacija v skupini hrane je ostala nespremenjena na ravni 1,2%. Inflacija brez energentov in hrane pa se je nekoliko znižala z 2,5% v juliju na 2,4% v avgustu, pri čemer se je blagovna inflacija zvišala z 0,9% na 1,2%, storitvena inflacija pa znižala s 3,3% na 3,0%.
Večina meril osnovne inflacije je julija ostala približno nespremenjena. V sedanji fazi plače ne kažejo pomembnega odzivanja na energetski šok. Medletna rast sredstev za zaposlene na zaposlenega je v drugem četrtletju znašala 3,3%, potem ko je v prvem četrtletju dosegla 3,5%. K zajezitvi rasti stroškov dela na enoto proizvoda, ki se je upočasnila s 3,5% v prvem četrtletju na 2,6%, je pripomoglo tudi naraščanje produktivnosti dela. Obenem se je rast dobička na enoto proizvoda okrepila z 0,3% na 2,2%. Kar zadeva prihodnje obdobje, plačni kazalnik ECB nakazuje rahlo povečanje rasti dogovorjenih plač v prvi polovici leta 2027 na 2,7%. Inflacijska pričakovanja v krajših časovnih razponih ostajajo na povišani ravni, toda večina meril dolgoročnejših inflacijskih pričakovanj se giblje okrog 2%, kar podpira stabilizacijo inflacije okrog ciljne ravni v srednjeročnem obdobju.
Konflikt na Bližnjem vzhodu in zadnja dogajanja v ruski neupravičeni vojni proti Ukrajini so nadalje potisnili cene energentov navzgor. To bo v prvi polovici leta 2027 najverjetneje ohranjalo skupno inflacijo precej nad ciljno ravnijo. Zatem naj bi se inflacija v skupini energentov znižala in do sredine leta 2028 postala negativna, kar bo skupno inflacijo potisnilo navzdol. Višje cene energentov se bodo po pričakovanjih postopno prelile v osnovno inflacijo in inflacijo v skupini hrane. Izboljšani gospodarski obeti naj bi prispevali k nekoliko višji osnovni inflaciji, ki bo predvidoma še naprej naraščala do začetka leta 2027 in ostala povišana v preostanku leta, nato pa naj bi se v letu 2028 umirila. Gledano v celoti se bo skupna inflacija predvidoma vrnila na raven okrog ciljne vrednosti proti koncu leta 2027, k čemur bodo prispevali učinki višjih obrestnih mer. Še naprej bomo natančno spremljali velikost in vztrajnost rasti cen energentov ter kako to vpliva na oblikovanje cen in plač, inflacijska pričakovanja in splošno gospodarsko dinamiko.
Ocena tveganj
Tveganja za gospodarsko rast so nagnjena navzdol. To je predvsem rezultat konflikta na Bližnjem vzhodu in dogajanj v ruski neupravičeni vojni proti Ukrajini. Ponovne motnje v dobavi energentov bi lahko povzročile nadaljnjo in vztrajnejšo rast cen energentov, kot se trenutno pričakuje. To bi negativno vplivalo na realne dohodke, potrošnjo in naložbe. Vse slabše razpoloženje na globalnih finančnih trgih ali prelivanje posledic na globalne trge obveznic bi lahko povzročilo zaostritev kreditnih pogojev in tako zavrlo povpraševanje. Ob ponovnem vzponu trgovinskih napetosti med večjimi gospodarstvi bi lahko prišlo do nadaljnjih motenj v dobavnih verigah, zmanjšanja izvoza ter oslabitve potrošnje in naložb. Nasprotno bi bila lahko rast višja, če bi se gospodarstvo in energetski trgi hitreje prilagodili motnjam, ki jih povzročajo sedanji konflikti, kot se trenutno pričakuje, ali če bi se konflikti trajno razrešili. Poleg tega bi lahko rast spodbudili tudi uvedba novih tehnologij v podjetjih v euroobmočju ter izdatki za obrambo in infrastrukturo, kakor tudi reforme za dvig produktivnosti in dokončanje enotnega trga EU.
Tveganja, ki spremljajo inflacijske obete, so nagnjena navzgor. To je predvsem rezultat konflikta na Bližnjem vzhodu in dogajanj v ruski neupravičeni vojni proti Ukrajini. Energetski šok bi se lahko nadalje okrepil, vpliv na druge cene in plače pa bi bil lahko večji, kot se trenutno pričakuje. Zlasti cene plina bi se lahko zvišale v primeru nadaljnjih motenj v dobavi in neobičajno hladne zime, ki bi sovpadla z nizkimi ravnmi napolnjenosti skladišč. Dlje ko bodo cene energentov ostale visoke, bolj verjetno je, da se bo širša inflacija zvišala zaradi posrednih in sekundarnih učinkov. Obnovljene trgovinske napetosti bi lahko povzročile bolj fragmentirane globalne dobavne verige, okrnile dobavo kritičnih surovin ter povečale omejitve proizvodnih zmogljivosti v gospodarstvu euroobmočja. Zaradi ekstremnih vremenskih pojavov, ki bi jih lahko še okrepil bolj intenzivni pojav »el niño«, ter zaradi splošnejšega poteka krize v zvezi s podnebjem in naravo bi se cene hrane lahko zvišale bolj, kot je pričakovano. Nasprotno bi bila lahko inflacija nižja, če bi se sedanji geopolitični konflikti trajno razrešili ali če bi bili posredni ali sekundarni učinki, ki izhajajo iz nedavnega energetskega cenovnega šoka, nazadnje manj izraziti, kot je bilo pričakovano. Bolj volatilni finančni trgi z večjim odporom do tveganja bi lahko zavirali povpraševanje in s tem zniževali tudi inflacijo.
Finančne in denarne razmere
Tržne obrestne mere so se od prejšnje seje zvišale, kar odraža podobna gibanja na globalnih trgih. Po junijskem dvigu ključnih obrestnih mer so se bančne obrestne mere za posojila podjetjem zvišale ter junija in julija znašale 3,8%, potem ko so maja dosegle 3,6%. Stroški tržnega dolžniškega financiranja podjetij so julija znašali 4,0%, kar je podobno kot v prejšnjih mesecih ter precej nad ravnijo pred konfliktom na Bližnjem vzhodu. Medletna stopnja rasti bančnih posojil podjetjem, ki se običajno z dolgim zamikom odziva na spremembe v denarni politiki, se je nadalje povečala s 4,0% v maju in juniju na 4,4% v juliju. Medletna stopnja rasti izdajanja podjetniških obveznic je znašala 3,4%, potem ko je junija dosegla 3,6%, maja pa 3,3%. Obrestne mere za hipotekarna posojila so junija in julija ostale nespremenjene na ravni 3,5%, medtem ko se je rast hipotekarnega kreditiranja umirila s 3,1% v maju in juniju na 3,0% v juliju.
Zaključek
Svet ECB je danes sklenil, da vse tri ključne obrestne mere ECB zviša za 25 bazičnih točk. Odločeni smo izvajati denarno politiko tako, da se bo inflacija v srednjeročnem obdobju stabilizirala na ciljni 2-odstotni ravni. O ustrezni naravnanosti denarne politike se bomo odločali na podlagi podatkov in na vsaki seji posebej. Pri sklepih o obrestnih merah bomo izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri čemer bomo upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. Glede ravni ključnih obrestnih mer se ne zavezujemo vnaprej.
V vsakem primeru smo v okviru našega mandata pripravljeni prilagoditi vse instrumente, da bi zagotovili vzdržno stabilizacijo inflacije na ciljni ravni v srednjeročnem obdobju ter ohranili nemoteno delovanje transmisije denarne politike.
Zdaj smo vam na voljo za vprašanja.
Za natančno tiste formulacije, ki jih je uskladil Svet ECB, glej angleško različico.
Evropska centralna banka
Generalni direktorat Stiki z javnostjo
- Sonnemannstrasse 20
- 60314 Frankfurt na Majni, Nemčija
- +49 69 1344 7455
- media@ecb.europa.eu
Razmnoževanje je dovoljeno pod pogojem, da je naveden vir.
Kontakti za medije