


- DÉCLARATION DE POLITIQUE MONÉTAIRE
CONFÉRENCE DE PRESSE
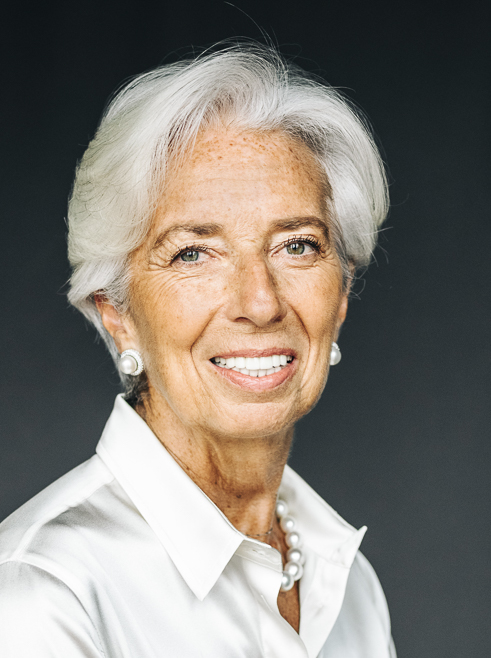
Christine Lagarde, présidente de la BCE,
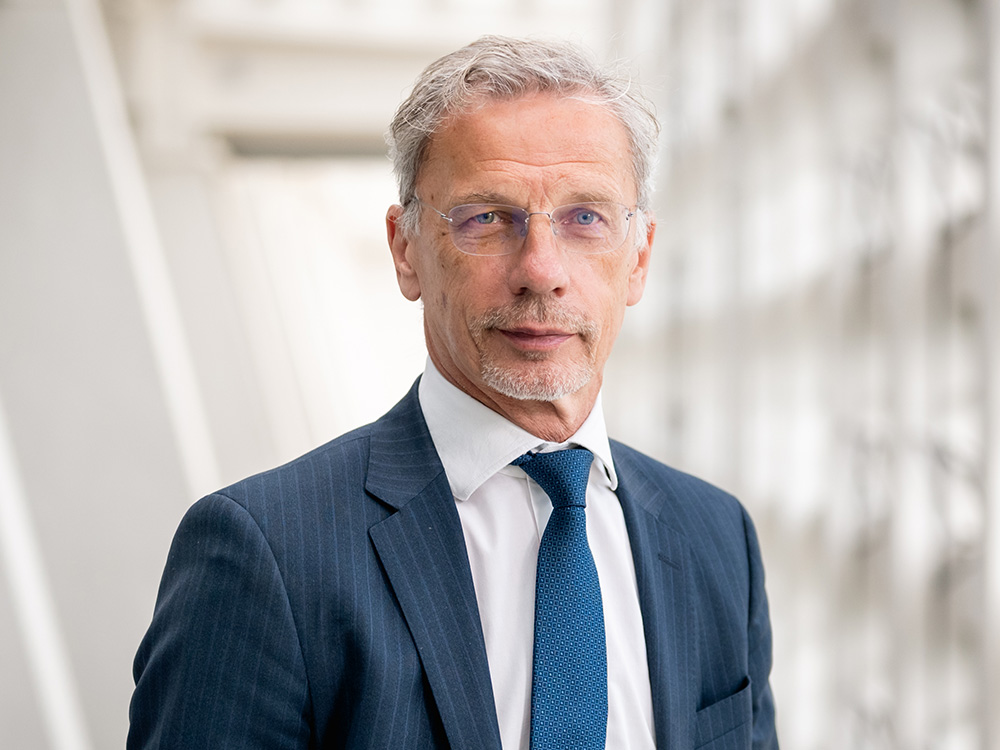
Boris Vujčić, vice-président de la BCE
Berlin, le 10 septembre 2026
Bonjour, le vice-président et moi-même vous souhaitons la bienvenue à cette conférence de presse. Je voudrais remercier le président Nagel pour son accueil et exprimer toute notre gratitude au personnel de la Bundesbank pour l’excellente organisation de cette réunion du Conseil des gouverneurs.
Le Conseil des gouverneurs a décidé, ce jour, d’augmenter les trois taux d’intérêt directeurs de la BCE de 25 points de base. Le conflit au Moyen-Orient continue de générer des tensions sur l’inflation, qui devrait rester largement supérieure à l’objectif pendant une période prolongée. La décision que nous avons prise aujourd’hui souligne notre engagement à mener une politique monétaire assurant la stabilisation de l’inflation au niveau de notre objectif de 2 % à moyen terme.
Selon le scénario de référence des dernières projections établies par les services de la BCE, l’inflation totale devrait s’élever en moyenne à 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028. L’inflation hors énergie et produits alimentaires s’établirait en moyenne à 2,5 % en 2026, 2,6 % en 2027 et 2,3 % en 2028. Par rapport au scénario de référence de juin, la projection d’inflation est restée inchangée pour 2026 et a été relevée pour 2027 et 2028. Pour la croissance économique, la projection de référence se situe à 0,9 % en 2026, 1,4 % en 2027 et 1,5 % en 2028. Il s’agit d’une révision en hausse pour 2026 et 2027, principalement en raison de la capacité de résistance plus forte que prévu de l’économie de la zone euro.
Les perspectives demeurent hautement incertaines et comportent des risques orientés à la hausse pour l’inflation et à la baisse pour la croissance économique. En ce qui concerne le choc énergétique, les scénarios mis à jour par nos services montrent les nombreuses trajectoires possibles d’évolution de la croissance et de l’inflation dans différents cas de figure, en fonction de son intensité et de sa durée ainsi que des effets indirects et de second tour qu’il pourrait générer.
Avec la décision prise ce jour, nous restons en bonne position pour faire face à l’incertitude provoquée par le conflit. Nous suivrons une approche s’appuyant sur les données pour définir, réunion par réunion, l’orientation appropriée de la politique monétaire. Plus particulièrement, nos décisions relatives aux taux directeurs seront fondées sur notre évaluation des perspectives d’inflation et des risques entourant ces perspectives, compte tenu des données économiques et financières disponibles, de la dynamique de l’inflation sous-jacente et de la force de la transmission de la politique monétaire. Nous ne nous engageons pas à l’avance sur une trajectoire de taux particulière.
Les décisions que nous avons prises aujourd’hui sont présentées dans un communiqué de presse disponible sur notre site internet.
Je voudrais à présent décrire de façon plus détaillée comment nous envisageons l’évolution de l’économie et de l’inflation, puis j’expliquerai notre évaluation des conditions financières et monétaires.
Activité économique
L’économie a bien résisté au deuxième trimestre, malgré les effets défavorables du choc énergétique. L’activité a progressé dans tous les pays et tous les secteurs, et cela sera probablement encore le cas au troisième trimestre. L’industrie manufacturière reste dopée par l’augmentation des dépenses publiques dans la défense et les infrastructures. Le rebond de la confiance des consommateurs à partir de faibles niveaux a aidé le secteur des services à se remettre du choc initial sur les prix de l’énergie. L’accélération de l’activité liée à l’intelligence artificielle se reflète dans les services numériques, les investissements des entreprises et les exportations.
Le marché du travail est resté robuste, et le taux de chômage s’est stabilisé à 6,4 % en juillet. La croissance de l’emploi et de la population active continue de se ralentir, alors que la productivité s’est progressivement renforcée.
Les perspectives de croissance à court terme se sont améliorées par rapport aux projections précédentes, en particulier grâce à la robustesse de la consommation privée et des dépenses publiques. À moyen terme, la consommation devrait être soutenue par le recul graduel des prix de l’énergie et le dynamisme du marché du travail. La croissance sera de plus en plus stimulée par les investissements des entreprises et dans l’immobilier résidentiel. Les exportations devraient bénéficier de l’accroissement de la demande extérieure, mais leur progression est actuellement freinée par les problèmes de compétitivité et les incertitudes autour des politiques commerciales mondiales.
Des réformes structurelles et des finances publiques saines seront nécessaires pour renforcer la croissance potentielle. II est essentiel, à cette fin, de simplifier et d’harmoniser les règles dans l’ensemble du marché unique de l’UE, d’accélérer la transition énergétique et d’achever l’union pour l’épargne et l’investissement. Alors que les discussions en vue de s’accorder sur le cadre juridique de l’euro numérique entrent dans leur phase finale, nous soulignons une nouvelle fois à quel point il sera important de parvenir rapidement à un accord sur le paquet « monnaie unique ». Les mesures budgétaires prises face au choc énergétique devraient rester temporaires, ciblées et adaptées.
Inflation
L’inflation s’est accélérée, à 3,3 %, en août, contre 2,9 % le mois précédent. La hausse des prix de l’énergie s’est quant à elle accentuée, à 14,3 %, après 10,3 % en juillet. Cette progression est probablement surtout due à un net accroissement des marges de raffinage sur les carburants liquides ainsi qu’à un renchérissement des matières premières énergétiques. La hausse des prix des produits alimentaires s’est stabilisée à 1,2 %. L’inflation hors énergie et produits alimentaires est revenue de 2,5 % en juillet à 2,4 %, l’augmentation des prix des biens s’étant intensifiée, de 0,9 % à 1,2 %, et celle des prix des services s’étant repliée, de 3,3 % à 3,0 %.
La plupart des mesures de l’inflation sous-jacente sont restées globalement inchangées en juillet. À ce stade, le choc énergétique n’a pas encore eu d’incidence significative sur les salaires. La rémunération par tête a crû à un rythme annuel de 3,3 % au deuxième trimestre, contre 3,5 % au cours des trois premiers mois de l’année. Le renforcement de la productivité du travail a aussi contribué à contenir la progression des coûts unitaires de main-d’œuvre, qui a ralenti à 2,6 %, après 3,5 % au premier trimestre. Dans le même temps, la croissance des bénéfices unitaires s’est accélérée, de 0,3 % à 2,2 %. Pour la période à venir, l’outil de suivi de la BCE signale une légère accélération de la hausse des salaires négociés, à 2,7 %, au premier semestre 2027. Les anticipations d’inflation à des horizons plus courts restent élevées, mais la plupart des mesures à plus long terme s’établissent autour de 2 %, ce qui soutient l’hypothèse d’une stabilisation de l’inflation autour de l’objectif à moyen terme.
Le conflit au Moyen-Orient et l’évolution récente de la guerre injustifiée menée par la Russie contre l’Ukraine ont encore rehaussé la trajectoire des prix de l’énergie. Par conséquent, l’inflation totale demeurerait nettement supérieure à l’objectif jusqu’au premier semestre 2027. Par la suite, la hausse des prix de l’énergie devrait ralentir et s’inverser jusqu’à la mi-2028, entraînant une décélération de l’inflation totale. Le renchérissement de l’énergie devrait se répercuter progressivement sur l’inflation sous-jacente et les prix des produits alimentaires. L’amélioration des perspectives économiques contribuerait également à une légère accélération de l’inflation sous-jacente, qui progresserait jusqu’au début de 2027 et resterait soutenue jusqu’à la fin de l’année, avant de se modérer en 2028. Globalement, l’inflation totale devrait revenir autour de l’objectif vers la fin de 2027, en partie sous l’effet des taux d’intérêt plus élevés. Nous continuerons de surveiller de près l’ampleur et la persistance de cette augmentation des prix de l’énergie ainsi que ses répercussions sur la formation des prix et des salaires, les anticipations d’inflation et la dynamique économique dans son ensemble.
Évaluation des risques
Les risques pesant sur les perspectives de croissance sont orientés à la baisse, principalement à cause du conflit au Moyen-Orient et de l’évolution de la guerre injustifiée de la Russie contre l’Ukraine. Une nouvelle perturbation des approvisionnements en énergie pourrait entraîner une augmentation des prix dans ce secteur plus forte et plus durable qu’anticipé actuellement, ce qui pèserait sur les revenus réels, les dépenses et l’investissement. Une dégradation de la confiance sur les marchés financiers internationaux ou des répercussions sur les marchés obligataires mondiaux pourraient se traduire par un durcissement des conditions de crédit, freinant ainsi la demande. Une résurgence des tensions commerciales entre les principales économies pourrait également perturber davantage les chaînes d’approvisionnement, réduire les exportations et affaiblir la consommation et l’investissement. Cela étant, la croissance pourrait être plus forte si l’économie et les marchés de l’énergie s’adaptaient plus rapidement que prévu aux perturbations causées par les conflits en cours ou si ceux-ci trouvaient une fin durable. De plus, l’adoption des nouvelles technologies par les entreprises de la zone euro et les dépenses consacrées à la défense et aux infrastructures, ainsi que les réformes visant à accroître la productivité et achever le marché unique de l'UE, pourraient renforcer la croissance davantage qu’attendu.
Les risques pesant sur les perspectives d’inflation sont orientés à la hausse, principalement à cause du conflit au Moyen-Orient et de l’évolution de la guerre injustifiée de la Russie contre l’Ukraine. Le choc énergétique pourrait encore s’intensifier et ses effets sur les autres prix et les salaires être plus forts qu’anticipé actuellement. Les prix du gaz, notamment, pourraient augmenter en cas de nouvelles perturbations de l’approvisionnement ou d’un hiver inhabituellement froid coïncidant avec de faibles niveaux des stocks. Plus longtemps les prix de l’énergie resteront à des niveaux élevés, plus ils pourraient alimenter l’inflation au sens large à travers des effets indirects et de second tour. Un regain des tensions commerciales pourrait entraîner une plus grande fragmentation des chaînes d’approvisionnement mondiales, réduire l’offre de matières premières critiques et aggraver les contraintes de capacité dans l’économie de la zone euro. Des phénomènes météorologiques extrêmes, potentiellement exacerbés par une intensification des conditions El Niño, et l’évolution plus générale des crises liées au climat et à la nature, pourraient conduire à une hausse des prix des produits alimentaires plus importante que prévu. À l’inverse, l’inflation pourrait être plus faible si les conflits géopolitiques en cours étaient durablement résolus ou si les effets indirects et de second tour du récent choc énergétique se révélaient moins prononcés qu’anticipé. Des marchés financiers plus volatils et plus réticents à prendre des risques pourraient peser sur la demande et ainsi faire également reculer l’inflation.
Conditions financières et monétaires
Les taux d’intérêt de marché se sont accrus depuis notre précédente réunion, reflétant des mouvements similaires sur les marchés mondiaux. À la suite de notre relèvement des taux d’intérêt, en juin, les taux débiteurs bancaires appliqués aux entreprises sont passés à 3,8 % en juin et juillet, après 3,6 % en mai. Le coût de l’endettement de marché des entreprises s’est élevé à 4,0 % en juillet, soit un niveau comparable à celui des mois précédents et bien supérieur ce qu’il était avant le conflit au Moyen-Orient. Le taux de croissance annuel des prêts bancaires aux entreprises, qui réagit habituellement avec un plus long décalage aux ajustements de politique monétaires, a augmenté, de 4,0 % en mai et juin à 4,4 % en juillet. Le taux de croissance annuel des émissions d’obligations d’entreprises s’est quant à lui élevé à 3,4 %, après 3,6 % en juin et 3,3 % en mai. Les taux hypothécaires sont restés inchangés en juin et juillet, à 3,5 %, alors que la croissance des prêts hypothécaires a très légèrement faibli, à 3,0 % en juillet, contre 3,1 % en mai et juin.
Conclusion
Le Conseil des gouverneurs a décidé, ce jour, d’augmenter les trois taux d’intérêt directeurs de la BCE de 25 points de base. Nous entendons mener notre politique monétaire de façon à assurer la stabilisation de l’inflation au niveau de notre objectif de 2 % à moyen terme. Nous suivrons une approche s’appuyant sur les données pour définir, réunion par réunion, l’orientation appropriée de la politique monétaire. Nos décisions relatives aux taux directeurs seront fondées sur notre évaluation des perspectives d’inflation et des risques entourant ces perspectives, compte tenu des données économiques et financières disponibles, de la dynamique de l’inflation sous-jacente et de la force de la transmission de la politique monétaire. Nous ne nous engageons pas à l’avance sur une trajectoire de taux particulière.
En toute hypothèse, nous nous tenons prêts à ajuster l’ensemble de nos instruments, dans le cadre de notre mandat, pour assurer la stabilisation durable de l’inflation au niveau de notre objectif à moyen terme et pour préserver la bonne transmission de la politique monétaire.
Nous sommes maintenant prêts à répondre à vos questions.
Veuillez consulter la version anglaise pour les termes exacts approuvés par le Conseil des gouverneurs.
Banque centrale européenne
Direction générale Communication
- Sonnemannstrasse 20
- 60314 Frankfurt am Main, Allemagne
- +49 69 1344 7455
- media@ecb.europa.eu
Reproduction autorisée en citant la source
Contacts médias