


- ИЗЯВЛЕНИЕ ЗА ПАРИЧНАТА ПОЛИТИКА
ПРЕСКОНФЕРЕНЦИЯ
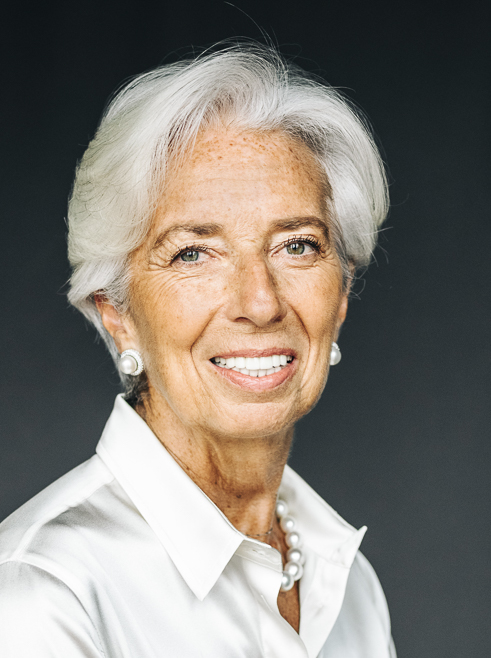
Кристин Лагард, председател на ЕЦБ,
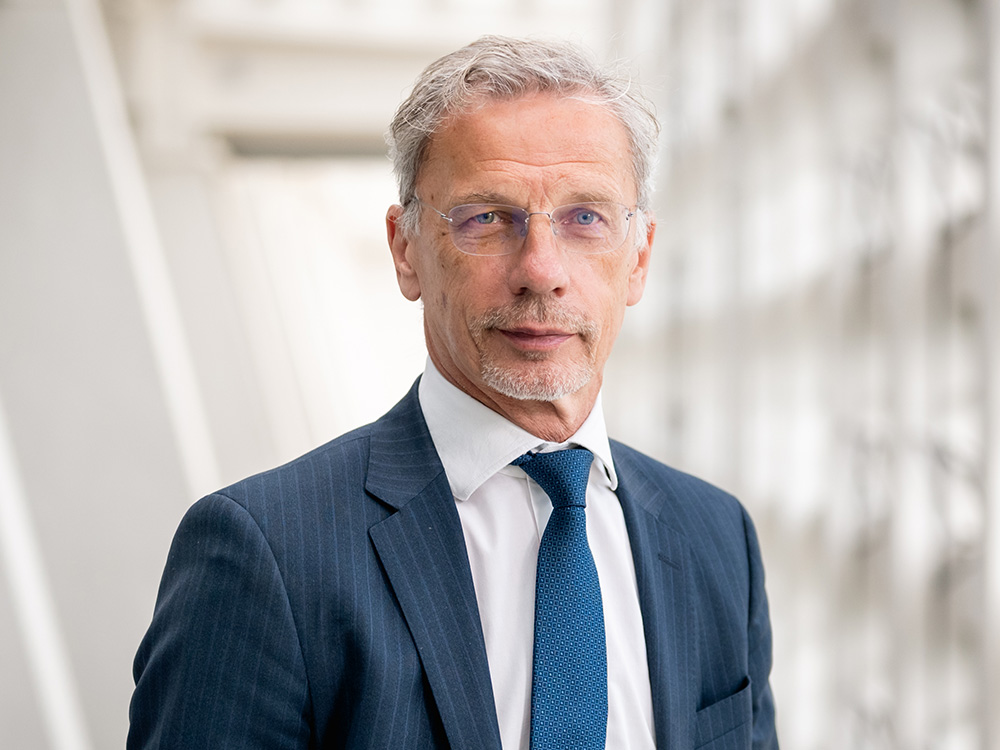
Борис Вуйчич, заместник-председател на ЕЦБ
Берлин, 10 септември 2026 г.
Добър ден! Със заместник-председателя Ви приветстваме на нашата пресконференция. Бих искала да благодаря на председателя г-н Нагел за любезното му гостоприемство и да изразя специалната ни признателност към служителите му за отличната организация на днешното заседание на Управителния съвет.
Днес Управителният съвет взе решение да повиши с 25 базисни пункта трите основни лихвени процента на ЕЦБ. Конфликтът в Близкия изток продължава да поражда инфлационен натиск и се очаква инфлацията да се задържи продължително доста над целевото равнище. Днешното решение е израз на ангажимента ни да определяме паричната политика по такъв начин, че да осигурим стабилизиране на инфлацията на целевото ниво от 2% в средносрочен план.
Новите базови прогнози на експертите на ЕЦБ предвиждат общата инфлация да бъде средно 3,0% през 2026 г., 2,5% през 2027 г. и 2,1% през 2028 г. Що се отнася до инфлацията без компонентите енергоносители и храни, базовата прогноза сочи 2,5% през 2026 г., 2,6% през 2027 г. и 2,3% през 2028 г. В сравнение с юни базовата прогноза за инфлацията през 2026 г. е без промяна, а за 2027 г. и 2028 г. тя е ревизирана нагоре. Базовата прогноза за икономическия растеж е за 0,9% през 2026 г., 1,4% през 2027 г. и 1,5% през 2028 г. Това представлява възходяща ревизия както за 2026 г., така и за 2027 г., главно в отражение на надхвърлящата очакванията устойчивост на икономиката на еврозоната.
Перспективата остава крайно несигурна, с възходящи рискове за инфлацията и низходящи за икономическия растеж. По отношение на енергийното сътресение актуализираните сценарии на експертите илюстрират широк спектър от варианти за динамиката на растежа и инфлацията при различни допускания за неговата сила и продължителност, както и за преките и вторичните му ефекти.
Приемайки днешното решение, оставаме в добра позиция да се справим с причинената от конфликта несигурност. При задаването на подходящ курс на паричната политика ще следваме основан на данните подход, заседание по заседание. По-специално, решенията ни за лихвените проценти ще се основават на оценката ни за перспективата за инфлацията и свързаните с нея рискове, въз основа на постъпващите икономически и финансови данни, динамиката на базисната инфлация и силата на трансмисионния механизъм на паричната политика. Не се ангажираме предварително с определена траектория на лихвените проценти.
Приетите днес решения са представени в прессъобщение, което е публикувано на уебсайта ни.
Сега ще изложа по-подробно как виждаме развитието на икономиката и инфлацията, а след това ще обясня оценката ни на финансовите и паричните условия.
Икономическа активност
През второто тримесечие икономиката показа устойчивост въпреки неблагоприятното въздействие на енергийното сътресение. Растежът беше широкообхватен и включваше множество държави и сектори. Вероятно тази закономерност се е запазила и през третото тримесечие. Промишленото производство продължава да показва стабилни резултати с увеличаването на разходите на правителствата за отбрана и инфраструктура. Доверието на потребителите отбелязва покачване от ниското си равнище и това допринася за възстановяване в сектора на услугите от първоначалното енергийно сътресение. Засилване на дейностите, свързани с изкуствен интелект, се наблюдава при цифровите услуги, бизнес инвестициите и износа.
Пазарът на труда остава силен, като през юли безработицата остана непроменена на равнище от 6,4%. Растежът на заетостта и работната сила продължава да се забавя, докато производителността постепенно нараства.
В перспектива краткосрочната прогноза за растежа се е подобрила в сравнение с предишните експертни прогнози, в отражение по-специално на устойчивостта на частното потребление и публичните разходи. В средносрочен план потреблението би трябвало да бъде подпомогнато от постепенно поевтиняване на енергоносителите и от силния пазар на труда. Растежът все повече ще бъде стимулиран от жилищни и бизнес инвестиции. Прирастът на износа би трябвало да бъде благоприятстван от нарастване на външното търсене, но е възпиран от трудности с конкурентоспособността и от несигурността, свързана с търговските политики в световен план.
За по-голям потенциален растеж е необходима структурна реформа. Той трябва също така да бъде подкрепен от солидни публични финанси. Основни градивни елементи са опростяване и хармонизиране на правилата в целия единен пазар на ЕС, ускоряване на енергийния преход и завършване на съюза на спестяванията и инвестициите. С навлизането в заключителен етап на процеса на договаряне на правната рамка за цифровото евро изтъкваме отново колко е важно да се постигне възможно най-скоро съгласие по законодателния пакет за единната валута. Фискалните мерки в отговор на енергийния шок би следвало да бъдат временни, целеви и прецизирани.
Инфлация
През август инфлацията нарасна до 3,3% спрямо 2,9% през юли. Енергийната инфлация се увеличи до 14,3% след 10,3% през юли. Това вероятно се дължи конкретно на силен принос от маржа в преработването на течни горива, както и на поскъпването на енергийните суровини. Инфлацията при храните остава непроменена – 1,2%. Инфлацията без компонентите енергоносители и храни отслабна леко до 2,4% спрямо 2,5% през юли, като при стоките нарасна от 0,9% на 1,2%, а при услугите спадна от 3,3% на 3,0%.
През юли повечето измерители на базисната инфлация бяха като цяло стабилни. На този етап заплатите не реагират съществено на енергийното сътресение. Компенсацията на наето лице отбеляза годишен темп на растеж от 3,3% през второто тримесечие – спад спрямо стойността от 3,5% през първото. Нарастването на производителността на труда също спомогна за сдържането на растежа на разходите за труд на единица продукция, който се забави до 2,6% спрямо 3,5% през първото тримесечие. Същевременно прирастът на печалбата на единица продукция нарасна от 0,3% на 2,2%. В перспектива инструментът на ЕЦБ за проследяване на заплатите сочи леко увеличение на прираста на договорените заплати до 2,7% през първата половина на 2027 г. Инфлационните очаквания остават повишени в краткосрочен план, но повечето измерители на дългосрочните са на равнище около 2%, което потвърждава стабилизиране на инфлацията около целта в средносрочен хоризонт.
Конфликтът в Близкия изток и актуалното развитие на неоправданата война на Русия срещу Украйна тласкат още нагоре динамиката на енергийните цени. Това вероятно ще задържи общата инфлация доста над целта и през първата половина на 2027 г. След това инфлацията на енергийните цени би трябвало да отслабне и до средата на 2028 г. да стане отрицателна, понижавайки общата инфлация. Очаква се по-високите цени на енергоносителите постепенно да се предадат към основната инфлация и към тази при храните. Подобрената перспектива за икономиката би трябвало да допринесе и за малко по-висока основна инфлация, която се очаква да продължи да се покачва до началото на 2027 г. и да остане повишена до края на годината, след което да отслабне през 2028 г. Като цяло се предвижда общата инфлация да се върне близо до целевото ниво към края на 2027 г. благодарение на ефекта от по-високите лихвени проценти. Ще продължим да наблюдаваме внимателно размера и продължителността на увеличението на енергийните цени и начина, по който то се отразява върху определянето на цените и заплатите, върху инфлационните очаквания и върху икономическата динамика като цяло.
Оценка на рисковете
Рисковете за перспективата за растежа са низходящи. Това се дължи по-специално на конфликта в Близкия изток и на развитието на неоправданата война на Русия срещу Украйна. Ново нарушение на енергийните доставки би могло да доведе до по-нататъшно покачване на енергийните цени и за по-продължителен период от очакваното в момента. Това би потиснало реалните доходи, разходите и инвестициите. Влошаване на нагласите на световните финансови пазари или прехвърляне на ефекти към пазарите на облигации в глобален мащаб биха могли да доведат до затягане на условията за кредитиране и съответно да потиснат търсенето. Възобновяване на напрежението в търговията между големи икономики би могло също така да причини още смущения във веригите на доставка, да потисне износа и да отслаби потреблението и инвестициите. Обратното, растежът би могъл да се окаже по-висок, ако икономиката и енергийните пазари се адаптират по-бързо от очакваното към смущенията, породени от продължаващите конфликти, или ако те намерят устойчиво разрешение. Освен това въвеждането на нови технологии от предприятията в еврозоната и разходите за отбрана и инфраструктура, както и реформи за засилване на производителността и завършване на единния пазар на ЕС, биха могли да тласнат нагоре растежа в по-голяма степен от очакваното.
Рисковете за перспективата за инфлацията са възходящи. Това се дължи по-специално на конфликта в Близкия изток и на развитието на неоправданата война на Русия срещу Украйна. Енергийният шок би могъл да се засили още повече и ефектът му върху другите цени и заплатите да се окаже по-голям от очакваното в момента. По-специално цените на природния газ биха могли да нараснат при по-нататъшно нарушение на доставките или в случай на необичайно студена зима и ниско равнище на запасите. Колкото по-дълго енергийните цени остават високи, толкова по-вероятно е те да доведат до покачване на инфлацията в по-широк план посредством косвени и вторични ефекти. Възобновяване на напрежението в търговията би могло да доведе до по-голяма разпокъсаност на световните вериги на доставка, да свие предлагането на критично важни суровини и да влоши ограниченията на капацитета в икономиката на еврозоната. Възможно е екстремни метеорологични явления, потенциално влошени от засилване на ефекта от Ел Ниньо, и развиващите се кризи, свързани с климата и природата в по-общ план, да доведат до по-голямо от очакваното поскъпване на храните. Обратното, инфлацията би могла да се окаже по-ниска, ако сегашните геополитически конфликти намерят трайно разрешение или ако косвените и вторичните ефекти от неотдавнашното сътресение при енергийните цени се окажат по-слабо изразени от предвиденото. Възможно е по-голяма волатилност и нежелание за поемане на риск на финансовите пазари да потиснат търсенето и съответно също да понижат инфлацията.
Финансови и парични условия
Пазарните лихвени проценти отбелязаха покачване от последното ни заседание насам в отражение на сходни тенденции на световните пазари. След като повишихме лихвените проценти през юни, лихвите на банките по кредитите за предприятия се увеличиха до 3,8% през юни и юли спрямо 3,6% през май. Цената на пазарния дълг за предприятията беше на ниво от 4,0% през юли – сходна с предишните месеци и доста над равнището от преди конфликта в Близкия изток. Годишният темп на прираст на банковото кредитиране за предприятията, който обичайно реагира с повече закъснение на промените в паричната политика, отбеляза ново увеличение до 4,4% през юли спрямо 4,0% през май и юни. Годишният темп на прираст на емитираните корпоративни облигации беше 3,4% след 3,6% през юни и 3,3% през май. Лихвите по ипотечните кредити останаха непроменени през юни и юли на ниво от 3,5%, а прирастът на ипотечното кредитиране се забави леко до 3,0% през юли спрямо 3,1% през май и юни.
Заключение
Днес Управителният съвет взе решение да повиши с 25 базисни пункта трите основни лихвени процента на ЕЦБ. Решени сме да определяме паричната политика по такъв начин, че да осигурим стабилизиране на инфлацията на целевото равнище от 2% в средносрочен план. При задаването на подходящия курс ще следваме основан на данните подход, заседание по заседание. Решенията ни за лихвените проценти ще се основават на оценката ни за перспективата за инфлацията и свързаните с нея рискове, въз основа на постъпващите икономически и финансови данни, динамиката на основната инфлация и силата на трансмисионния механизъм на паричната политика. Не се ангажираме предварително с определена траектория на лихвените проценти.
Във всеки случай, имаме готовност да коригираме всички инструменти в рамките на нашия мандат, за да осигурим трайно стабилизиране на инфлацията на целевото равнище в средносрочен план и да запазим гладкото функциониране на трансмисионния механизъм на паричната политика.
А сега сме готови да отговорим на Вашите въпроси.
Точната формулировка, съгласувана от Управителния съвет, се съдържа във версията на английски език.
Европейска централна банка
Генерална дирекция „Комуникации“
- Sonnemannstrasse 20
- 60314 Frankfurt am Main, Germany
- +49 69 1344 7455
- media@ecb.europa.eu
Възпроизвеждането се разрешава с позоваване на източника.
Данни за контакт за медиите