


- DECLARAȚIE DE POLITICĂ MONETARĂ
CONFERINȚĂ DE PRESĂ
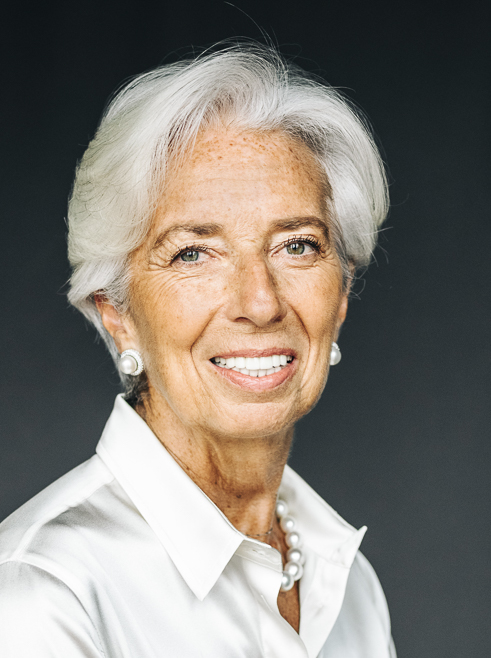
Christine Lagarde, președinta BCE,
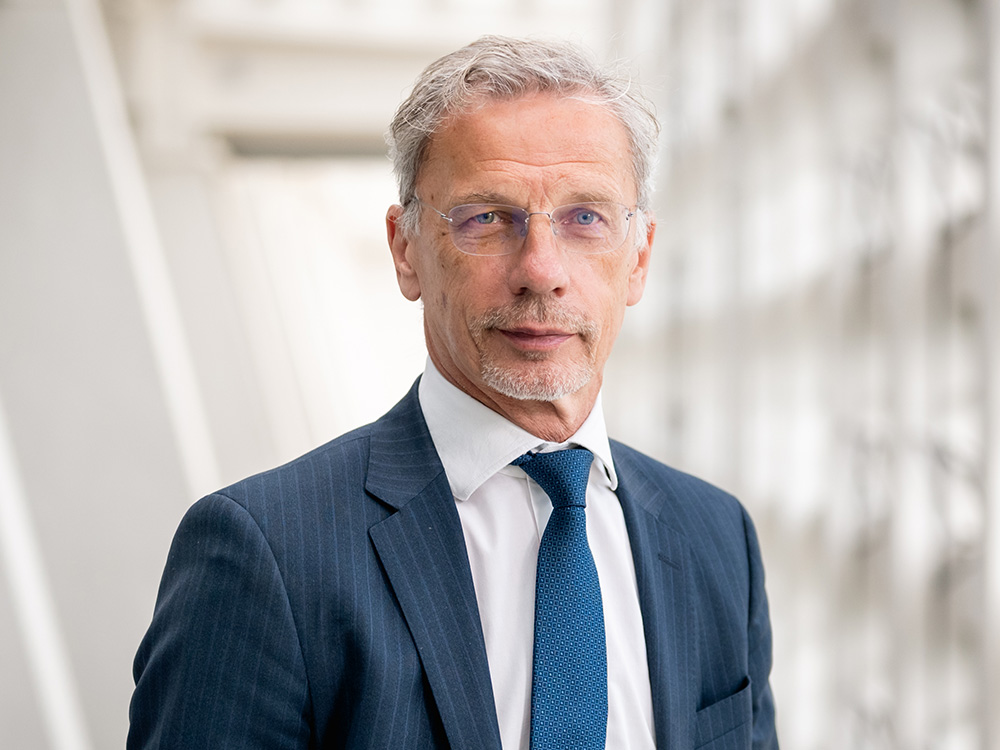
Boris Vujčić, vicepreședintele BCE
Berlin, 10 septembrie 2026
Bună ziua, împreună cu domnul vicepreședinte, vă urez bun venit la conferința noastră de presă! Aș dori să adresez mulțumiri domnului președinte Nagel pentru calda ospitalitate și, în special, personalului dumnealui pentru excelenta organizare a ședinței de astăzi a Consiliului guvernatorilor.
Consiliul guvernatorilor a decis astăzi să majoreze cu 25 puncte de bază cele trei rate ale dobânzilor reprezentative ale BCE. Conflictul din Orientul Mijlociu continuă să genereze presiuni inflaționiste, iar inflația ar trebui să se mențină la niveluri net superioare țintei pe o perioadă prelungită. Decizia adoptată astăzi subliniază angajamentul nostru de a defini politica monetară astfel încât să asigure stabilizarea inflației la nivelul țintei noastre de 2% pe termen mediu.
Scenariul de bază din noile proiecții ale experților BCE prevede că inflația totală se va situa, în medie, la 3,0% în 2026, la 2,5% în 2027 și la 2,1% în 2028. În ceea ce privește inflația exclusiv produse energetice și alimente, scenariul de bază ia în calcul niveluri de 2,5% în 2026, de 2,6% în 2027 și de 2,3% în 2028. Comparativ cu exercițiul din luna iunie, proiecția de bază privind inflația este nemodificată pentru 2026, fiind revizuită în sens ascendent pentru 2027 și 2028. Proiecția de bază privind creșterea economică se situează la 0,9% pentru 2026, la 1,4% pentru 2027 și la 1,5% pentru 2028. Aceste valori reprezintă o revizuire în sens ascendent atât pentru 2026, cât și pentru 2027, reflectând cu precădere reziliența peste așteptări a economiei zonei euro.
Perspectivele rămân deosebit de incerte, cu riscuri în sensul creșterii la adresa inflației și în sensul scăderii la adresa expansiunii economice. Referitor la șocul energetic, scenariile actualizate elaborate de experți ilustrează marea varietate de rezultate cu privire la modul în care creșterea economică și inflația ar evolua potrivit diferitelor ipoteze privind intensitatea și durata sa, precum și efectele sale indirecte și de runda a doua.
Prin decizia de astăzi, ne menținem într-o poziție favorabilă pentru a face față incertitudinilor generate de conflict. Vom urma o abordare bazată pe date și de la o ședință la alta pentru a determina orientarea adecvată a politicii monetare. Mai exact, deciziile noastre privind ratele dobânzilor se vor baza pe evaluarea noastră cu privire la perspectivele inflației și riscurile asociate acestora, având în vedere noile date economice și financiare, precum și la dinamica inflației de bază și la robustețea transmisiei politicii monetare. Nu ne asumăm vreun angajament prealabil cu privire la o anumită traiectorie a ratelor dobânzilor.
Deciziile adoptate astăzi sunt prezentate într-un comunicat de presă disponibil pe website-ul nostru.
Voi aborda acum mai detaliat modul în care anticipăm evoluția economiei și a inflației, iar ulterior voi explica evaluarea noastră în ceea ce privește condițiile financiare și monetare.
Activitatea economică
Economia s-a dovedit rezilientă în trimestrul II, în pofida influențelor nefavorabile generate de șocul energetic. Creșterea economică a avut un caracter generalizat la nivelul țărilor și al sectoarelor. Este probabil ca acest tipar să se fi menținut și în trimestrul III. Industria prelucrătoare continuă să aibă o evoluție solidă, în condițiile în care autoritățile guvernamentale cheltuiesc mai mult pentru apărare și infrastructură. Încrederea consumatorilor s-a redresat de la nivelurile scăzute, sprijinind revenirea sectorului serviciilor în urma șocului energetic inițial. Intensificarea activității legate de IA se observă la nivelul serviciilor digitale, al investițiilor corporative și al exporturilor.
Piața forței de muncă a rămas robustă, rata șomajului menținându-se nemodificată la 6,4% în luna iulie. Dinamica ocupării forței de muncă și cea a resurselor de muncă înregistrează în continuare o încetinire, în timp ce productivitatea s-a accelerat treptat.
Referitor la perioada următoare, perspectivele creșterii economice pe termen scurt s-au ameliorat comparativ cu ultima rundă de proiecții ale experților, reflectând, în special, reziliența consumului privat și a cheltuielilor publice. Pe termen mediu, consumul ar trebui să fie sprijinit de scăderea graduală a prețurilor produselor energetice și de robustețea pieței forței de muncă. Creșterea economică va fi impulsionată tot mai mult de investițiile corporative și cele în obiective rezidențiale. Dinamica exporturilor ar trebui să beneficieze de avansul cererii externe, dar este frânată de problemele de competitivitate și de incertitudinile asociate politicilor comerciale mondiale.
O dinamică mai alertă a PIB potențial necesită reforme structurale și trebuie să fie sprijinită de finanțe publice solide. Simplificarea și armonizarea normelor la nivelul pieței unice a UE, accelerarea tranziției energetice și finalizarea uniunii economiilor și investițiilor reprezintă elemente esențiale. În condițiile în care procesul de convenire asupra cadrului juridic pentru moneda euro digitală intră în etapa finală, reiterăm importanța ajungerii cât mai curând posibil la un acord cu privire la pachetul privind moneda unică. Măsurile de politică fiscală adoptate drept răspuns la șocul energetic ar trebui să fie temporare, țintite și calibrate.
Inflația
Inflația s-a accelerat la 3,3% în luna august, față de 2,9% în iulie. Dinamica prețurilor produselor energetice s-a intensificat la 14,3%, față de 10,3% în iulie. Este probabil ca această majorare să reflecte îndeosebi o contribuție puternică din partea marjelor de profit ale industriei de rafinare a combustibililor lichizi, precum și a prețurilor mai ridicate ale materiilor prime energetice. Dinamica prețurilor alimentelor s-a menținut nemodificată la 1,2%. Inflația exclusiv produse energetice și alimente s-a redus marginal la 2,4%, față de 2,5% în iulie, în condițiile în care componenta „bunuri” a inflației s-a majorat de la 0,9% la 1,2%, iar componenta „servicii” a coborât de la 3,3% la 3,0%.
Majoritatea măsurilor inflației de bază s-au menținut, în linii mari, stabile în luna iulie. Nu se observă un răspuns semnificativ din partea câștigurilor salariale la șocul energetic în acest stadiu. În trimestrul II, remunerarea pe salariat s-a majorat într-un ritm anual de 3,3%, în scădere față de cel de 3,5% consemnat în trimestrul I. Creșterea productivității muncii a contribuit, de asemenea, la limitarea dinamicii costurilor unitare cu forța de muncă, care a încetinit la 2,6%, față de 3,5% în trimestrul I. În același timp, dinamica profiturilor unitare s-a intensificat de la 0,3% la 2,2%. Privind în perspectivă, indicatorul BCE privind câștigurile salariale sugerează un avans modest, la 2,7%, al dinamicii salariilor negociate în semestrul II 2027. Anticipațiile privind inflația pe orizonturile de timp mai scurte se mențin la niveluri ridicate, dar cea mai mare parte a măsurilor anticipațiilor privind inflația pe termen mai lung se situează la circa 2%, sprijinind stabilizarea inflației în jurul țintei pe termen mediu.
Conflictul din Orientul Mijlociu și evoluțiile recente ale războiului nejustificat dus de Rusia în Ucraina au determinat traiectoria prețurilor produselor energetice să urmeze în continuare un curs ascendent, ceea ce va menține probabil inflația totală la niveluri net superioare țintei și în semestrul I 2027. Ulterior, componenta „produse energetice” a inflației ar trebui să se reducă și să devină negativă până la mijlocul anului 2028, diminuând inflația totală. Se anticipează că prețurile mai ridicate ale produselor energetice se vor transmite progresiv în inflația de bază și în dinamica prețurilor alimentelor. Ameliorarea perspectivelor economice ar trebui să contribuie, de asemenea, la un nivel ușor superior al inflației de bază, care se anticipează că va continua să se majoreze până la începutul anului 2027 și se va menține ridicată pentru restul anului, urmând să se modereze în 2028. În ansamblu, se estimează că inflația totală va reveni în jurul țintei către finele anului 2027, susținută de efectele majorării ratelor dobânzilor. Vom continua să monitorizăm atent amploarea și persistența creșterii prețurilor produselor energetice, precum și modul în care aceasta se transmite la nivelul procesului de stabilire a prețurilor și a salariilor, al anticipațiilor privind inflația și al dinamicii economice pe ansamblu.
Evaluarea riscurilor
Riscurile la adresa perspectivelor creșterii economice sunt în sensul scăderii, în principal ca urmare a conflictului din Orientul Mijlociu și a evoluțiilor războiului nejustificat dus de Rusia în Ucraina. Perturbarea din nou a aprovizionării cu produse energetice ar putea determina creșterea în continuare a prețurilor produselor energetice pe o perioadă mai lungă decât se anticipează în prezent, ceea ce ar afecta veniturile reale, cheltuielile și investițiile. Deteriorarea sentimentului pe piețele financiare mondiale sau efectele de propagare pe piețele internaționale ale obligațiunilor ar putea conduce la înăsprirea condițiilor de creditare și, implicit, ar putea inhiba cererea. De asemenea, recrudescența tensiunilor comerciale între principalele economii ar fi de natură să perturbe în continuare lanțurile de aprovizionare, să reducă exporturile și să tempereze consumul și investițiile. În schimb, creșterea economică ar putea înregistra niveluri mai ridicate în eventualitatea în care economia și piețele energiei s-ar adapta mai repede decât s-a anticipat la perturbările cauzate de conflictele în curs sau în cazul unei soluționări durabile a acestora. Totodată, adoptarea de tehnologii noi de către firmele din zona euro și cheltuielile pentru apărare și infrastructură, precum și reformele destinate creșterii productivității și finalizării pieței unice a UE pot antrena o expansiune economică peste așteptări.
Riscurile la adresa perspectivelor inflației sunt în sensul creșterii, în principal ca urmare a conflictului din Orientul Mijlociu și a evoluțiilor războiului nejustificat dus de Rusia în Ucraina. Șocul energetic s-ar putea intensifica în continuare, iar efectele sale asupra altor prețuri și asupra câștigurilor salariale ar putea fi mai intense decât se anticipează în prezent. Mai ales prețurile gazelor naturale s-ar putea majora în cazul unor noi perturbări la nivelul ofertei sau dacă o iarnă neobișnuit de rece ar coincide cu stocuri mici. Cu cât este mai îndelungată perioada în care prețurile produselor energetice rămân ridicate, cu atât este mai probabil ca acestea să alimenteze inflația globală prin intermediul efectelor indirecte și de runda a doua. Reintensificarea tensiunilor comerciale ar putea antrena o mai mare fragmentare a lanțurilor globale de aprovizionare, reducând oferta de materii prime esențiale și accentuând constrângerile la nivelul capacităților de producție din economia zonei euro. Fenomenele meteorologice extreme, posibil amplificate de intensificarea condițiilor „El Niño”, precum și evoluția crizei climatice și a celei naturale la modul mai general ar putea determina o scumpire peste așteptări a alimentelor. În schimb, inflația ar putea înregistra niveluri mai scăzute în eventualitatea unei soluționări durabile a conflictelor geopolitice actuale ori dacă efectele indirecte sau de runda a doua generate de șocul recent al prețurilor produselor energetice s-ar dovedi mai puțin pronunțate decât s-a estimat. Accentuarea volatilității și a aversiunii față de riscuri pe piețele financiare ar putea frâna cererea și, implicit, ar reduce și inflația.
Condițiile financiare și monetare
Ratele dobânzilor pe piață au înregistrat o creștere de la ședința noastră precedentă, reflectând evoluții similare pe piețele internaționale. După majorarea ratelor dobânzilor noastre în luna iunie, ratele dobânzilor active practicate de bănci la împrumuturile acordate firmelor au urcat la 3,8% în iunie și iulie, față de 3,6% în mai. Costul emisiunii pe piață de titluri de natura datoriei s-a situat la 4,0% în luna iulie, valoare similară celor consemnate în lunile precedente și net superioară nivelului anterior conflictului din Orientul Mijlociu. Ritmul anual de creștere a creditelor bancare acordate firmelor, care răspunde, de regulă, cu un decalaj mai lung la variațiile politicii monetare, s-a intensificat în continuare la 4,4% în luna iulie, față de 4,0% în mai și iunie. Dinamica anuală a emisiunilor de obligațiuni corporative a fost de 3,4%, față de 3,6% în iunie și 3,3% în mai. Ratele dobânzilor la creditele ipotecare s-au menținut nemodificate la 3,5% în lunile iunie și iulie, în timp ce dinamica creditului ipotecar s-a temperat la 3,0% în iulie, față de 3,1% în mai și iunie.
Concluzie
Consiliul guvernatorilor a decis astăzi să majoreze cu 25 puncte de bază cele trei rate ale dobânzilor reprezentative ale BCE. Ne angajăm să definim politica monetară astfel încât să asigurăm stabilizarea inflației la nivelul țintei noastre de 2% pe termen mediu. Vom urma o abordare bazată pe date și de la o ședință la alta pentru a determina orientarea adecvată a politicii monetare. Deciziile noastre privind ratele dobânzilor se vor baza pe evaluarea noastră cu privire la perspectivele inflației și riscurile asociate acestora, având în vedere noile date economice și financiare, precum și la dinamica inflației de bază și la robustețea transmisiei politicii monetare. Nu ne asumăm vreun angajament prealabil cu privire la o anumită traiectorie a ratelor dobânzilor.
În orice caz, suntem pregătiți să ne ajustăm toate instrumentele în limitele mandatului nostru pentru a asigura stabilizarea de o manieră sustenabilă a inflației la nivelul țintei noastre pe termen mediu și pentru a menține funcționarea fără sincope a transmisiei politicii monetare.
Vă stăm acum la dispoziție pentru întrebări.
Pentru formularea exactă convenită în cadrul Consiliului guvernatorilor, a se vedea versiunea în limba engleză.
Banca Centrală Europeană
Direcția generală comunicare
- Sonnemannstrasse 20
- 60314 Frankfurt pe Main, Germania
- +49 69 1344 7455
- media@ecb.europa.eu
Reproducerea informațiilor este permisă numai cu indicarea sursei.
Contacte media