


ECB speciālistu 2026. gada septembra makroekonomiskās iespēju aplēses eurozonai
1. Kopskats
Eurozonas tautsaimniecība bijusi noturīgāka pret Tuvajos Austrumos notiekošā konflikta ietekmi, nekā iepriekš gaidīts. Reālā IKP pieaugums 2026. gada 2. ceturksnī bija pārsteidzoši augsts, un īstermiņa rādītāji liecina par stabilu izaugsmi tuvākajā laikā, mazinoties nenoteiktībai, uzlabojoties konfidencei un pastāvot pieņēmumam, ka Tuvo Austrumu konflikta izraisītais enerģijas piegādes šoks pakāpeniski mazināsies.[1] Gaidāms, ka vasaras karstuma vilnim Eiropā bijusi tikai ierobežota un īslaicīga negatīva ietekme uz ekonomisko aktivitāti. Vidējā termiņā iekšzemes pieprasījumu joprojām vajadzētu veicināt reālo ienākumu pieaugumam, ko noteiks zemāka enerģijas cenu inflācija, kā arī noturīgs darba tirgus. Gaidāms, ka bezdarba līmenis sasniegs jaunu vēsturiski zemāko līmeni. Lielākiem valdības izdevumiem infrastruktūrai un aizsardzībai, īpaši Vācijā, ko papildina ar mākslīgo intelektu (MI) saistītas investīcijas, arī vajadzētu veicināt izaugsmi iespēju aplēšu perioda turpmākajos gados. Runājot par ārējiem faktoriem, eksporta pieaugumam vajadzētu kļūt straujākam, nostiprinoties ārējam pieprasījumam, lai gan arī turpmāk eksportu negatīvi ietekmēs pastāvīgās konkurētspējas problēmas. Turklāt gaidāms, ka ar MI saistītā spēcīgā globālā pieprasījuma labvēlīgā ietekme eurozonu skars mazākā mērā nekā dažas citas tautsaimniecības, atspoguļojot to, ka tās MI preču nozares apjoms ir mazāks. Saskaņā ar pamataplēsi reālā IKP gada pieaugums 2026. gadā būs 0.9 %, 2027. gadā – 1.4 % un 2028. gadā – 1.5 % (1. tabula). Veicot korekcijas, lai atspoguļotu Īrijas datu svārstīgumu, gaidāms, ka pieaugums 2026. un 2027. gadā būs 1.2 % un pēc tam 2028. gadā palielināsies līdz 1.4 %.[2] Salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm IKP pieaugums 2026. gadā koriģēts un paaugstināts par 0.1 procentu punktu (veicot korekcijas, lai atspoguļotu Īrijas datu svārstīgumu – par 0.3 procentu punktiem). Tas atspoguļo negaidītus datus un pozitīvus apsekojumu rādītājus, kas ietver pārnesto ietekmi 2027. gadā, tāpēc attiecīgajā gadā veikta korekcija par 0.2 procentu punktiem. 2028. gadā IKP pieaugums nav koriģēts.
Inflācijas perspektīvu joprojām lielā mērā nosaka enerģijas šoks. Tiek pieņemts, ka tas izzudīs, lai gan ar šo pieņēmumu saistīta liela nenoteiktība. Gaidāms, ka 2026. gada 4. ceturksnī inflācija sasniegs augstāko līmeni (3.6 %).To noteiks Tuvo Austrumu konflikta izraisītais straujais enerģijas cenu kāpums. Jēlnaftas cenu pieaugumu vēl vairāk pastiprina papildu augšupvērsts spiediens uz naftas pārstrādes produktu cenām un gāzes un elektroenerģijas vairumtirdzniecības cenām. Tā kā konflikta galvenā ietekme uz enerģijas cenām netiek ietverta salīdzinājumā ar iepriekšējā gada atbilstošo periodu, gaidāms, ka kopējā inflācija, ko mēra ar saskaņoto patēriņa cenu indeksu (SPCI), 2027. gada 2. ceturksnī saruks līdz 2.5 % un pēc tam svārstīsies tuvu 2.0 %. Kopējās inflācijas profils slēpj to, ka enerģijas šoka transmisija uz galvenajiem komponentiem notiek atšķirīgā ātrumā. Ātra transmisija uz enerģijas patēriņa cenām nozīmē, ka enerģijas cenu inflācija strauji sekos enerģijas izejvielu cenu kritumam, kas gaidāms saskaņā ar pieņēmumiem. 2027. gadā tā kļūs negatīva un pēc tam 2028. gadā pieaugs līdz ar otrās ES emisijas kvotu tirdzniecības sistēmas (ETS2) ieviešanu. Turpretī gaidāms, ka neenerģijas cenu inflāciju enerģijas šoks ietekmēs tikai pakāpeniski. Paredzams, ka tā pieaugs līdz 2027. gada sākumam un pēc tam saglabāsies paaugstināta, bet 2028. gadā atkal mazināsies. Kopumā tiek vērtēts, ka netiešā un sekundārā ietekme būs ierobežota. Tiek uzskatīts, ka gaidāmā inflācijas kāpuma palēnināšanās vidējā termiņā palīdzēs ierobežot darba samaksas spiedienu, ņemot vērā tautsaimniecības un darba tirgus perspektīvas uzlabošanos, lai gan gaidāms, ka darba samaksas pieaugums joprojām pārsniegs ilgtermiņa vidējo līmeni. Kopumā pamatscenārijs paredz, ka SPCI inflācija paaugstināsies no 2.1 % 2025. gadā līdz 3.0 % 2026. gadā. Pēc tam 2027. gadā tā nokritīsies līdz 2.5 % un tad turpinās pazemināties, 2028. gadā sasniedzot 2.1 %. Kopējās SPCI inflācijas perspektīva 2026. gadā nav koriģēta. Lejupvērstās korekcijas, kas tika veiktas pārtikas komponentā pēc negaidītiem būtiski zemākiem datiem laikā līdz jūlijam, neraugoties uz zināmu augšupvērstu spiedienu sakarā ar nelabvēlīgo laikapstākļu ietekmi, kompensēja augšupvērstās enerģijas cenu inflācijas korekcijas. 2027. gadā kopējā inflācija ir koriģēta un paaugstināta par 0.2 procentu punktiem, savukārt 2028. gadā – par 0.1 procentu punktu, atspoguļojot gaidāmo enerģijas cenu inflācijas kāpumu 2027. gadā un spēcīgāku pamatinflāciju (t. i., SPCI inflāciju, neietverot enerģijas un pārtikas cenas) abos šajos gados. To nosaka ekonomiskās aktivitātes perspektīvas uzlabošanās un nedaudz lielāks darba samaksas pieaugums, mazliet uzlabojoties darba tirgus apstākļiem. Gaidāms, ka netiešās un sekundārās ietekmes intensitāte salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm kopumā nemainīsies, izņemot mazāku netiešo ietekmi uz pārtikas cenām.
Ņemot vērā Tuvajos Austrumos notiekošo konfliktu, Hormuza šauruma blokādi un ilgstošo enerģijas cenu svārstīgumu, eurozonas tautsaimniecības perspektīva joprojām ir ļoti nenoteikta. Lai ilustrētu šo nenoteiktību, pamatscenārija aplēses papildinātas ar 2026. gada jūnija iespēju aplēsēs ietverto triju alternatīvo scenāriju – mērenākā scenārija, nelabvēlīgā scenārija un smagā scenārija – aktualizētām versijām. Šajos scenārijos ietverti atšķirīgi pieņēmumi par Tuvo Austrumu konflikta un enerģijas cenu šoka apmēru un noturību un par šoka ietekmi uz starptautisko vidi un nenoteiktību, kā arī par to, cik spēcīga būs netiešā un sekundārā ietekme uz inflāciju.
- Mērenākajā scenārijā pieņemts, ka enerģijas cenas normalizēsies straujāk, nekā paredzēts pamatscenārijā. Rezultātā inflācija samazināsies straujāk, 2027. un 2028. gadā nokrītoties zem inflācijas 2 % mērķrādītāja, savukārt IKP pieaugums būs nedaudz spēcīgāks nekā pamatscenārijā.
- Nelabvēlīgajā scenārijā pieņemts, ka enerģijas cenu pieaugums būs straujāks un noturīgāks nekā pamataplēsē. Tas arī ietver lielāku nenoteiktību un plašāku starptautisko ietekmi, kā arī spēcīgāku netiešo un sekundāro ietekmi uz inflāciju. Salīdzinājumā ar pamatscenāriju tas nozīmē augstāku inflāciju 2026.–2028. gadā, savukārt IKP pieaugums 2027. un 2028. gadā būs mazāks nekā pamatscenārijā.
- Smagajā scenārijā pieņemts, ka enerģijas cenu šoks būs spēcīgāks un noturīgāks, nenoteiktība būs lielāka un darba samaksas un neenerģijas cenu reakcija būs spēcīgāka nekā nelabvēlīgajā scenārijā. Salīdzinājumā ar pamataplēsi tas ietver būtiski un ilgstoši augstāku kopējo inflāciju visā iespēju aplēšu periodā atbilstoši agrākajai pieredzei par nelinearitāti liela enerģijas cenu šoka apstākļos. IKP pieaugums 2027. gadā būtiski pavājināsies, bet pēc tam atgūsies un 2028. gadā būs tikai nedaudz zemāks par pamatscenārijā prognozēto, jo spēcīgāks darba samaksas kāpums veicinās ienākumus un pieprasījumu.
1. tabula
Izaugsmes un inflācijas iespēju aplēses eurozonai
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)
|
| 2026. gada jūnija pamatscenārijs | 2026. gada septembris – pamatscenārijs un alternatīvie scenāriji | |||
|---|---|---|---|---|---|---|
Pamatscenārijs | Mērenākais scenārijs | Nelabvēlīgais scenārijs | Smagais scenārijs | |||
Reālais IKP | 2025 | 1.5 | 1.3 | |||
2026 | 0.8 | 0.9 | 0.9 | 0.9 | 0.8 | |
2027 | 1.2 | 1.4 | 1.5 | 1.1 | 0.4 | |
2028 | 1.5 | 1.5 | 1.6 | 1.4 | 1.4 | |
SPCI | 2025 | 2.1 | 2.1 | |||
2026 | 3.0 | 3.0 | 2.9 | 3.1 | 3.3 | |
2027 | 2.3 | 2.5 | 1.9 | 3.2 | 5.4 | |
2028 | 2.0 | 2.1 | 1.8 | 2.3 | 3.2 | |
SPCI (neietverot enerģijas un pārtikas cenas) | 2025 | 2.4 | 2.4 | |||
2026 | 2.5 | 2.5 | 2.5 | 2.5 | 2.5 | |
2027 | 2.5 | 2.6 | 2.5 | 2.8 | 3.5 | |
2028 | 2.2 | 2.3 | 2.2 | 2.4 | 3.2 | |
Piezīmes. Reālā IKP datu pamatā ir sezonāli un atbilstoši darbadienu skaitam koriģēti gada vidējie dati. Eurozonas IKP datus ietekmē būtisks svārstīgums saistībā ar Īrijas daudznacionālo uzņēmumu darbību. Izaugsmes perspektīva, ko iegūst, pamatojoties uz eurozonas IKP rādītāju, kurā izmantots Īrijas pielāgotais iekšzemes pieprasījums, nevis IKP, ir 1.2 % 2026. un 2027. gadā un 1.4 % 2028. gadā. Tas ir salīdzināmi ar 2026. gada jūnija iespēju aplēsēs paredzēto tendenci – 0.9 % 2026. gadā, 1.1 % 2027. gadā un 1.5 % 2028. gadā. Sīkāku informāciju sk. 4. zemsvītras piezīmē. Vēsturiskie dati var atšķirties no jaunākajām Eurostat publikācijām, jo dati tiek publiskoti pēc iespēju aplēšu datu aktualizēšanas pēdējā termiņa.
2. Makroekonomiskās iespēju aplēses eurozonai
2.1. Reālā tautsaimniecība
Eurozonas tautsaimniecība joprojām ir noturīga pret enerģētikas un nenoteiktības šokiem saistībā ar Tuvo Austrumu konfliktu. Saskaņā ar Eurostat ātro aplēsi reālais IKP 2026. gada 2. ceturksnī pieauga par 0.4 % (1. ceturksnī – par 0.0 %).[3] Koriģētais eurozonas IKP rādītājs, kurā Īrijai izmantots pielāgots iekšzemes pieprasījums, nevis IKP, tajā pašā periodā palielinājās par 0.3 %, t. i., par 0.2 procentu punktiem pārsniedzot jūnija iespēju aplēses un nemainoties kopš 2026. gada 1. ceturkšņa (1. attēla a) panelis).[4] Pārsteidzošais kāpums liecina, ka Tuvo Austrumu konflikta nelabvēlīgā ietekme uz reālajiem ienākumiem un nenoteiktību joprojām ir ierobežota, bet pašreizējā MI uzplaukuma pozitīvais impulss, iespējams, veicinājis ieguldījumus uzņēmējdarbībā un ārējo pieprasījumu.
Pieejamie apsekojumu dati liecina par konfidences un izaugsmes tempa nostiprināšanos, neraugoties uz pastāvošo nenoteiktību saistībā ar Tuvo Austrumu konfliktu un īslaicīgo negatīvo ietekmi, ko radīja ekstremālie vasaras laikapstākļi Eiropā. Apsekojumu dati līdz augustam liecina par izaugsmes tempa kāpumu kopš pavasarī sasniegtā zemākā punkta. Apvienotais produkcijas izlaides iepirkumu vadītāju indekss (IVI) augustā paaugstinājās. To noteica spēcīgāka apstrādes rūpniecības produkcijas izlaides dinamika, turpinot pieaugt pakalpojumu IVI. Uz nākotni vērstie IVI rādītāji arī uzlabojās, lai gan pasūtījumu piegādes termiņi nedaudz pieauga. Līdzīgi augustā turpināja paaugstināties arī Eiropas Komisijas ekonomiskā noskaņojuma rādītājs, samazinot starpību ar februāra (pirmskara) līmeni. Turpretī paredzams, ka nesenie karstuma viļņi un sausums Eiropā, kā rezultātā kritās ūdens līmenis lielākajās upēs un izcēlās meža ugunsgrēki, 3. ceturksnī mazinās izaugsmi. Kopumā paredzams, ka, izmantojot koriģēto rādītāju, eurozonas izaugsme 3. ceturksnī palēnināsies līdz 0.2 % (2. ceturksnī – 0.3 %), bet 4. ceturksnī atgriezīsies 0.3 % līmenī.[5] Tas nozīmē augšupvērstas korekcijas par 0.1 procentu punktu 3. un 4. ceturksnī salīdzinājumā ar jūnija iespēju aplēsēm, atspoguļojot augšupvērstas visu pieprasījuma komponentu korekcijas.
1. attēls
Eurozonas reālais IKP
a) Reālā IKP pieaugums
(procentuālās pārmaiņas salīdzinājumā ar iepriekšējā ceturkšņa atbilstošo periodu un īpatsvars procentu punktos; sezonāli un atbilstoši darbadienu skaitam koriģēti ceturkšņa dati)

b) Reālā IKP līmenis
(indekss: 2024. gada 1. cet. = 100)

Piezīmes. Vēsturiskie dati var atšķirties no jaunākajām Eurostat publikācijām, jo dati tiek publiskoti pēc iespēju aplēšu datu aktualizēšanas pēdējā termiņa. Vertikālās līnijas norāda uz pašreizējā iespēju aplēšu perioda sākumu. a) panelī sarkanie stabiņi attiecas uz Īrijas reālā IKP pieauguma ietekmi uz eurozonas kopējo rādītāju, un dzeltenie stabiņi attiecas uz izaugsmi citās eurozonas valstīs.
Vidējā termiņā paredzams stabils reālā IKP pieaugums, mazinoties nenoteiktībai, uzlabojoties konfidencei un normalizējoties energoresursu cenām. Paredzams, ka vidējā termiņā lielāko devumu izaugsmē sniegs privātais patēriņš, kam sekos spēcīga ieguldījumu dinamika (2. attēls). Paredzams, ka neto eksporta devums no 2027. gada kļūs nedaudz pozitīvs.
- Gaidāms, ka privātā patēriņa kāpums īstermiņā būs ierobežots zināmas pirktspējas samazināšanās un lielākas nenoteiktības dēļ, bet vidējā termiņā tam vajadzētu pieaugt. Iespējams, ka privātā patēriņa pieauguma temps tuvākajā laikā būs mērens sakarā ar Tuvo Austrumu konflikta bremzējošo ietekmi uz reāli rīcībā esošajiem ienākumiem, lai gan tiek uzskatīts, ka to daļēji kompensēs dažās valstīs īstenotie fiskālie pasākumi un laika gaitā tas izzudīs. Pēdējos mēnešos uzlabojusies arī patērētāju konfidence, tomēr tā joprojām ir zemāka par līmeni, kāds bija pirms konflikta sākuma, joprojām liecinot par piesardzīgiem patēriņa ieradumiem. Turpmāk gaidāms, ka mājsaimniecību patēriņa pieaugums kļūs spēcīgāks. To veicinās reālās darba samaksas kāpuma atjaunošanās, stabils nodarbinātības līmenis un, mazākā mērā, labvēlīga bagātības ietekme. Gaidāms, ka, mazinoties nenoteiktībai un piesardzības apsvērumiem ilgstoši augstu procentu likmju apstākļos, iespēju aplēšu periodā pakāpeniski samazināsies mājsaimniecību uzkrājumu veidošanas temps.
- Gaidāms, ka valdības patēriņš turpinās veicināt izaugsmi vidējā termiņā. Pēc stabilā devuma izaugsmē 2026. gadā prognozētais īslaicīgais kritums 2027. gadā galvenokārt skaidrojams ar "Nākamās paaudzes ES" (NPES) finansējuma pārtraukšanu Itālijā un pieņēmumiem par turpmākiem budžeta ietaupījumiem Francijā (sk. arī 3. ielikumu).
- Gaidāms, ka investīciju pieaugumu veicinās izdevumi MI, aizsardzībai un infrastruktūrai, kā arī pakāpeniska ieguldījumu mājokļos atjaunošanās. Gaidāms, ka pēc vāja kāpuma 2026. gada 2. ceturksnī ieguldījumi uzņēmējdarbībā (neietverot ieguldījumus svārstīgajos Īrijas intelektuālā īpašuma produktos) palielināsies, neraugoties uz zināmu ieilgušo nenoteiktību saistībā ar Tuvo Austrumu konfliktu, kas saistīta ar enerģijas cenām un piegādes problēmām, un pakāpenisku finansēšanas nosacījumu stingrības palielināšanos. Atveseļošanos stimulēs pieprasījumu uzlabošanās un digitalizācijas centienu īstenošana, atspoguļojot straujo globālo progresu MI jomā. Gaidāms, ka uzņēmumu ieguldījumus veicinās arī lielāku aizsardzības un infrastruktūras izdevumu ietekme uz privāto sektoru un pakāpeniska peļņas nostiprināšanās. Tas kompensētu valsts ieguldījumu pieauguma kavējošo ietekmi, kas, visticamāk, pēc NPES programmas beigām 2027.–2028. gadā palēnināsies. Ieguldījumu mājokļos kāpums 2026. gada 1. pusgadā bija būtiski mazāks, nekā iepriekš prognozēts, daļēji atspoguļojot nelabvēlīgo laika apstākļu un stingrāku finansēšanas nosacījumu ietekmi. Tomēr gaidāms, ka ieguldījumi mājokļos joprojām pakāpeniski atveseļosies. To veicinās noturīgs mājokļu pieprasījums reālās darba samaksas kāpuma apstākļos. Tiek uzskatīts, ka to pozitīvi ietekmēs arī joprojām spēcīgais apdares un montāžas darbu pieaugums, ko lielā mērā nosaka renovācijas darbības, piemēram, energoefektivitātes uzlabojumi.[6]
- Paredzams, ka eksports saglabāsies ierobežots, atspoguļojot pastāvīgās eurozonas konkurētspējas problēmas, ko vēl vairāk saasina tādi faktori kā ASV tarifi un kopējais euro kursa kāpums kopš 2024. gada beigām. Īstermiņā Tuvo Austrumu konflikts, kas joprojām ir eksporta pieaugumu bremzējošs faktors, izrādījies mazāk traucējošs, nekā gaidīts, norādot uz augšupvērstu korekciju salīdzinājumā ar jūnija iespēju aplēsēm. Tomēr paredzams, ka eksporta konkurētspēja joprojām būs vāja. Agrākais euro kursa kāpums un augstāki ASV tarifi turpina ierobežot eksportu. Globālā pieprasījuma kāpums nedaudz veicina eksportu. Tomēr šo stimulu lielā mērā nosaka MI uzplaukums, un, tā kā eurozonas MI preču nozares apjoms ir mazāks, gaidāms, ka tā gūs mazāku labumu nekā citas tautsaimniecības.[7] Tādējādi gaidāms, ka eurozonas daļa pasaules eksporta tirgos vidējā termiņā vēl nedaudz samazināsies. Importa pieprasījuma rezultātā importa pieauguma temps 2026. gadā visticamāk pārsniegs eksporta pieauguma tempu, bet vidējā termiņā tas kopumā atbildīs eksporta kāpuma tempam. Paredzams, ka vidējā termiņā MI un ar aizsardzību saistītās investīcijas radīs importa pieprasījumu. Kopumā paredzams, ka neto eksportam 2026. gadā būs nedaudz negatīva ietekme uz reālā IKP pieaugumu, bet 2027. un 2028. gadā tam būs neliela pozitīva ietekme.
Gaidāms, ka iekšzemes pieprasījumu veicinās izdevumi aizsardzībai un infrastruktūrai. Tiek lēsts, ka aizsardzībai un infrastruktūrai paredzēto fiskālo izdevumu ietekme uz izaugsmi, ko galvenokārt nosaka Vācija un kam 2026. gadā būs vislielākais impulss, 2025.–2028. gadā kopumā sasniegs 0.5 procentu punktus.[8] Enerģijas atbalsta pasākumi, ko valdības īstenojušas kopš karadarbības sākuma Tuvajos Austrumos, pārsvarā ir īslaicīgi un tikai nedaudz ietekmē izaugsmi.
2. attēls
Eurozonas reālais IKP – dalījums galvenajos izdevumu komponentos
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %; devums; procentu punktos)

Piezīmes. Dati ir sezonāli un koriģēti atbilstoši darbadienu skaitam. Vēsturiskie dati var atšķirties no jaunākajām Eurostat publikācijām, jo dati tiek publiskoti pēc iespēju aplēšu datu aktualizēšanas pēdējā termiņa. Vertikālā līnija norāda uz iespēju aplēšu perioda sākumu.
Salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm reālā IKP kāpums koriģēts un paaugstināts par 0.1 procentu punktu 2026. gadā un par 0.2 procentu punktiem 2027. gadā, bet 2028. gadā nav koriģēts (3. attēls un 2. tabula). Būtisku IKP pieauguma lejupvērstu korekciju 2026. gada 1. ceturksnī saistībā ar Īrijas datu korekcijām ar uzviju kompensēja pārsteidzošā augšupvērstā IKP pieauguma tendence 2. ceturksnī un spēcīgāka perspektīva 2. pusgadam, tāpēc izaugsmes iespēju aplēse 2026. gadam tika nedaudz paaugstināta. Spēcīgāka īstermiņa perspektīva galvenokārt saistīta ar īstermiņa ieguldījumu perspektīvas uzlabošanos atbilstoši jaunākajiem rādītājiem, spēcīgāku privātā patēriņa profilu, ņemot vērā nelielu nenoteiktības mazināšanos, kā arī pozitīvāku starptautisko vidi. Augšupvērstās korekcijas 2026. gada 2. pusgadā nozīmē būtisku pārnesto ietekmi 2027. gadā, savukārt korekcijas, ko nosaka gada pieaugums, gan 2027. gadā, gan 2028. gadā ir tuvu nullei. Izmantojot pielāgoto Īrijas iekšzemes pieprasījumu, reālais IKP koriģēts un paaugstināts par 0.3 procentu punktiem 2026. gadā un par 0.1 procentu punktu 2027. gadā, bet 2028. gadā samazināts par 0.1 procentu punktu. Salīdzinājumā ar 2025. gada decembra iespēju aplēsēm (pamatscenāriju pirms kara sākšanās Tuvajos Austrumos) izaugsmes prognoze 2026. gadā koriģēta un samazināta par 0.3 procentu punktiem, 2027. gadā nav mainīta un 2028. gadā paaugstināta par 0.1 procentu punktu, tādējādi IKP līmenis iespēju aplēšu perioda beigās ir nedaudz zemāks (1. attēla b) panelis un 3. attēla a) panelis).
3. attēls
Reālā IKP pieauguma iespēju aplēšu korekcijas salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm
a) Dalījums gada laikā vērotajā dinamikā un pārnestajā ietekmē | b) Dalījums galvenajos izdevumu komponentos |
|---|---|
(procentu punktos) | (procentu punktos) |
 |  |
Piezīmes. Vertikālā līnija norāda uz iespēju aplēšu perioda sākumu. Korekcijas aprēķina, izmantojot nenoapaļotus skaitļus. b) panelī "PIP" apzīmē pielāgoto iekšzemes pieprasījuma rādītāju.
2. tabula
Reālā IKP, tirdzniecības un darba tirgus iespēju aplēses
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %, ja nav norādīts citādi; korekcijas procentu punktos)
2026. gada septembris | Korekcijas salīdzinājumā ar 2026. gada jūniju | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Reālais IKP | 1.3 | 0.9 | 1.4 | 1.5 | 0.1 | 0.2 | 0.0 |
Reālais IKP, Īrijā izmantojot pielāgoto iekšzemes pieprasījumu1) | 1.1 | 1.2 | 1,2 | 1.4 | 0.3 | 0.1 | –0.1 |
Privātais patēriņš | 1.5 | 1.0 | 1.0 | 1.3 | 0.2 | 0.0 | –0.1 |
Valdības patēriņš | 1.5 | 1.9 | 1.1 | 1.3 | 0.3 | 0.1 | 0.0 |
Ieguldījumi | 2.9 | 1.8 | 2.0 | 2.0 | 0.0 | 0.3 | –0.1 |
Eksports2) | 2.0 | 2.1 | 3.2 | 2.9 | 1.0 | 0.6 | 0.0 |
Imports2) | 3.6 | 2.6 | 3.0 | 2.9 | 1.0 | 0.6 | –0.1 |
Devums IKP pieaugumā, ko veido: |
|
|
|
|
|
|
|
Iekšzemes pieprasījums | 1.7 | 1.3 | 1.2 | 1.4 | 0.2 | 0.1 | –0.1 |
Neto eksports | –0.6 | –0.1 | 0.2 | 0.1 | 0.1 | 0.0 | 0.0 |
Krājumu pārmaiņas | 0.2 | –0.2 | 0.0 | 0.0 | –0.1 | 0.0 | 0.0 |
Reāli rīcībā esošie ienākumi | 0.9 | 0.6 | 1.1 | 1.0 | 0.3 | 0.1 | –0.1 |
Mājsaimniecību uzkrājumu veidošanas temps (% no rīcībā esošajiem ienākumiem) | 14.6 | 14.1 | 14.1 | 13.9 | 0.0 | 0.0 | 0.0 |
Nodarbinātība3) | 0.7 | 0.5 | 0.5 | 0.5 | 0.1 | 0.0 | –0.1 |
Bezdarba līmenis | 6.3 | 6.2 | 6.1 | 5.9 | –0.1 | –0.1 | –0.1 |
Tekošais konts (% no IKP) | 1.6 | 1.5 | 1.5 | 1.7 | 0.2 | 0.0 | 0.2 |
Piezīmes. Reālais IKP un tā komponenti noteikti, izmantojot sezonāli un atbilstoši darbadienu skaitam koriģētus datus. Vēsturiskie dati var atšķirties no jaunākajām Eurostat publikācijām, jo dati tiek publiskoti pēc iespēju aplēšu datu aktualizēšanas pēdējā termiņa. Korekcijas aprēķina, izmantojot noapaļotus skaitļus.
1) Pielāgotais iekšzemes pieprasījums aprakstīts 4. zemsvītras piezīmē.
2) Ietver eurozonas iekšējo tirdzniecību.
3) Nodarbinātās personas.
Paredzams, ka darba tirgus pamatā saglabāsies noturīgs atbilstoši uzlabotajai ekonomiskās aktivitātes perspektīvai. Pašreizējās iespēju aplēses atspoguļo spēcīgāku darba tirgus sākumpunktu, kas saistīts ar lielāku ekonomisko aktivitāti, nekā iepriekš gaidīts (veicot korekcijas, lai atspoguļotu Īrijas datu svārstīgumu), kopš gada sākuma, norādot uz eurozonas tautsaimniecības noturību Tuvo Austrumu konflikta apstākļos. Tāpēc salīdzinājumā ar jūnija iespēju aplēsēm paredzams, ka nodarbinātības pieaugums 2026. gadā būs spēcīgāks, saglabājas nemainīgs 2027. gadā, bet 2028. gadā koriģēts un nedaudz samazināts, saglabājot stabilu gada pieauguma tempu (aptuveni 0.5 %; 4. attēla a) panelis). Tiek uzskatīts, ka darba ražīgums iespēju aplēšu periodā turpinās atveseļoties un stabili pieaugs. Tā kā nodarbinātības reakcija uz ekonomiskās attīstības cikliem parasti ir mazāka nekā ekonomiskās aktivitātes reakcija, darba ražīguma pieaugums 2026. gada 2. pusgadā un 2027. gadā koriģēts un paaugstināts (jo 1. pusgadā tautsaimniecības izaugsme izrādījās spēcīgāka nekā nodarbinātība), bet 2028. gadā – nedaudz samazināts. Gaidāms, ka bezdarba līmenis iespēju aplēšu periodā samazināsies, 2028. gadā sasniedzot 5.9 % – tā ir neliela lejupvērsta korekcija salīdzinājumā ar jūnija iespēju aplēsēm (4. attēla b) panelis). Šīs korekcijas pamatā ir pozitīvāks izlaides un nodarbinātības pieaugums 2026. gadā. Turklāt strukturālie faktori, piemēram, demogrāfija, turpina veicināt zemāku bezdarba līmeni (atbilstoši jūnija iespēju aplēsēs jau ietvertajiem pieņēmumiem).
4. attēls
Darba tirgi
a) Nodarbinātība | b) Bezdarba līmenis |
|---|---|
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) | (% no darbaspēka) |
 |  |
Piezīme. Vertikālā līnija norāda uz pašreizējā iespēju aplēšu perioda sākumu.
1. ielikums
Starptautiskā vide
Pasaules tautsaimniecība kopumā saglabājas noturīga, un to veicina ilgtspējīgi ar MI saistīti ieguldījumi un piedāvājuma deficīta mazināšanās salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm, lai gan Tuvo Austrumu konflikts joprojām nav atrisināts.[9] Globālā izaugsme 2026. gada 2. ceturksnī joprojām bija noturīga, jo ASV un Ķīnas vājumu kompensēja MI iekārtu eksportējošo valstu (piemēram, Taivānas un Dienvidkorejas) spēcīgā izaugsme. Globālais importa pieaugums bija pārsteidzoši spēcīgs, importa kāpumam 2. ceturksnī būtiski pārsniedzot jūnija iespēju aplēšu līmeni. Tas atspoguļoja spēcīgu ar MI saistītu tirdzniecību un preču, kas ir jutīgas pret tarifiem un ir energoietilpīgas, īslaicīgu priekšpiegādi. Saņemtie rādītāji liecina par IKP pieauguma noturību un globālās tirdzniecības stabilitāti 3. ceturksnī, ko veicina ilgtspējīgi ieguldījumi MI infrastruktūrā un piedāvājuma deficīta mazināšanās. Globālā gada inflācija 2. ceturksnī atbilstoši jūnija iespēju aplēsēm pieauga līdz 3.4 %, jo augstākas enerģijas izmaksas palielināja patēriņa cenas visā pasaules tautsaimniecībā.
Neraugoties uz nelielām augšupvērstām korekcijām, gaidāms, ka globālā izaugsme pakāpeniski atjaunosies un saglabāsies zemāka par vidējo rādītāju periodā pirms Covid-19 pandēmijas (A tabula). Paredzams, ka globālā reālā IKP pieaugums 2026. gadā sasniegs 3.1 %, 2027. gadā – 3.3 % un 2028. gadā – 3.4 %. Katrā iespēju aplēšu perioda gadā tas koriģēts un paaugstināts par 0.1 procentu punktu. Gaidāms, ka piedāvājuma deficīta mazināšanās kopumā uzlabos perspektīvas, un gaidāms, ka lielāki ieguldījumi ar MI saistītajā infrastruktūrā atbalstīs tehnoloģiju piegādes ķēdē integrētās tautsaimniecības. Negaidīti noturīgais privātais patēriņš ASV pēdējos ceturkšņos arī noteicis ASV ekonomiskās aktivitātes augšupvērstās korekcijas iespēju aplēšu periodā. Ķīnā vājie izaugsmes rezultāti 2. ceturksnī noteikuši lejupvērstu korekciju 2026. gadā, savukārt gaidāmi lielāki ieguldījumi MI infrastruktūrā noteikuši augšupvērstu korekciju 2027. gadā.
Gaidāms, ka pēc īslaicīga inflācijas kāpuma 2026. gadā globālā dezinflācija atsāksies, kompensējoša cenu spiediena rezultātā saglabājot perspektīvu nemainīgu salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm.[10] Paredzams, ka globālā inflācija 2026. gadā sasniegs 3.5 %, 2027. gadā – 3.0 % un 2028. gadā – 2.5 %. Zemākas naftas cenas iespēju aplēšu periodā kompensēs augstākas gāzes cenas, paaugstināts pārstrādes uzcenojums, kas ierobežo zemāku jēlnaftas cenu ietekmi uz naftas pārstrādes produktiem, un spēcīgāks cenu spiediens ar MI saistītajās precēs, kuru importa cenas būtiski pieauga. Nemainītās globālās inflācijas prognozes slēpj augšupvērstas korekcijas ASV un dažās tehnoloģiju ražotājvalstīs, kā arī lejupvērstās korekcijas Ķīnā, Centrālās Eiropas un Austrumeiropas valstīs.
Eurozonas ārējā pieprasījuma un eurozonas konkurentu eksporta cenu iespēju aplēses ir spēcīgākas nekā jūnijā, bet pieaugums koncentrēts ar MI saistītajās tirdzniecības plūsmās, kurām eurozonas eksportētāji pakļauti samērā ierobežotā apjomā. Paredzams, ka eurozonas ārējais pieprasījums pieaugs par 3.6 % 2026. gadā, par 4.0 % 2027. gadā un par 3.4 % 2028. gadā. Tas koriģēts un paaugstināts par 0.4 procentu punktiem 2026. gadā un par 0.6 procentu punktiem 2027. gadā, bet 2028. gadā nav mainīts salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm. Korekcijas atspoguļo pozitīvus pārsteigumus 2026. gada 2. ceturksnī un ar tiem saistīto pārnesto ietekmi, kā arī lielākus ieguldījumus MI infrastruktūrā ar augstu tirdzniecības intensitāti. Šie faktori ar uzviju kompensēja 2026. gada 2. ceturksnī novērotās pagaidu priekšpiegādes apjoma mazināšanos. Paredzams, ka eurozonas konkurentu eksporta cenu inflācija nacionālajā valūtā 2026. gadā pieaugs līdz 7.0 %, bet pēc tam samazināsies līdz 3.0 % 2027. gadā un 1.7 % 2028. gadā. Augšupvērstās korekcijas salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm (par 2.8 procentu punktiem 2026. gadā un 0.5 procentu punktiem 2027. gadā) atspoguļo lielus augšupvērstus pārsteigumus saistībā ar Dienvidkorejas, Japānas, ASV un Ķīnas eksporta cenām, jo atmiņas mikroshēmas un ar to saistīto tehnoloģiju cenas strauji kāpušas. Straujais sarukums pēc 2026. gada atspoguļo prognozēto ar MI saistīto preču cenu kāpuma mazināšanos, kā arī zemāku naftas cenu dezinflācijas ietekmi. Ņemot vērā to, ka eurozonas ārējā pieprasījuma un konkurentu eksporta cenu augšupvērstās korekcijas koncentrētas MI precēs, kur eurozonas tirgus daļa ir neliela, tās pilnībā neatspoguļojas spēcīgākā eurozonas eksportā (sīkāku informāciju sk. 2.1. sadaļā).
A tabula
Starptautiskā vide
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %; korekcijas procentu punktos)
| 2026. gada septembris | Korekcijas salīdzinājumā ar 2026. gada jūniju | ||||||
|---|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Pasaules reālais IKP (neietverot eurozonu) | 3.7 | 3.1 | 3.3 | 3.4 | 0.1 | 0.1 | 0.1 | 0.1 |
Globālā tirdzniecība (neietverot eurozonu)1) | 5.4 | 4.7 | 4.5 | 3.5 | –0.1 | 0.5 | 0.9 | 0.0 |
Eurozonas ārējais pieprasījums2) | 4.6 | 3.6 | 4.0 | 3.4 | 0.0 | 0.4 | 0.6 | 0.0 |
Pasaules PCI (neietverot eurozonu) | 3.1 | 3.5 | 3.0 | 2.5 | 0.0 | 0.0 | 0.0 | 0.0 |
Konkurentu eksporta cenas nacionālajā valūtā3) | 1.3 | 7.0 | 3.0 | 1.7 | 0.1 | 2.8 | 0.5 | 0.0 |
Piezīme. Korekcijas aprēķina, izmantojot noapaļotus skaitļus.
1) Aprēķina kā importa vidējo svērto apjomu.
2) Aprēķina kā eurozonas tirdzniecības partnervalstu importa vidējo svērto apjomu.
3) Aprēķina kā eurozonas tirdzniecības partnervalstu eksporta deflatoru vidējo svērto apjomu.
2. ielikums
Tehniskie pieņēmumi
Salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm tehniskie pieņēmumi ietver zemākas naftas un lauksaimniecības ražotāju cenas, augstākas gāzes un elektroenerģijas cenas, vājāku euro, kopumā nemainīgas procentu likmes un augstākas kapitāla vērtspapīru cenas. Naftas cenas ir sarukušas, un tiek pieņemts, ka 2026. gada 3. ceturksnī tās vidēji būs 88 ASV dolāri par barelu – par aptuveni 15 % zemākas, nekā šajā ceturksnī paredzēts jūnija iespēju aplēsēs, bet par vairāk nekā 40 % augstākas, nekā paredzēts 2025. gada decembra iespēju aplēsēs, atspoguļojot Tuvajos Austrumos notiekošo konfliktu. Turpretī gāzes cenas salīdzinājumā ar jūnija iespēju aplēsēm koriģētas un paaugstinātas par 20 %, divas reizes pārsniedzot 2025. gada decembra iespēju aplēsēs pieņemto līmeni attiecībā uz 2026. gada 3. ceturksni. Tas lielā mērā ir saistīts ar zemo gāzes krājumu līmeni Eiropā. Elektroenerģijas cenas 2026. gada 3. ceturksnī salīdzinājumā ar jūnija iespēju aplēsēm ir koriģētas un paaugstinātas par 50 %. To daļēji varētu būt izraisījis ar laikapstākļiem saistīts lielāks pieprasījums un mazāks piedāvājums. Tomēr pārējā iespēju aplēšu periodā korekcijas pamatā atbilst gāzes cenu korekcijām. Neraugoties uz nesenajiem ārkārtas laikapstākļiem, eurozonas lauksaimniecības ražotāju cenas 2026. gada jūlijā bija aptuveni par 9 % zemākas, nekā gaidīts. Tādējādi pieņēmumos par tendencēm 2026. un 2027. gadā veiktas lejupvērstas korekcijas. Tomēr pieņēmumi par starptautiskajām pārtikas cenām nedaudz paaugstināti, daļēji atspoguļojot bažas par šā gada El Ninjo ietekmes intensitāti, un to gandrīz pilnībā noteica būtiskais kafijas un kakao cenu kāpums. Kopš jūnija iespēju aplēsēm euro kurss attiecībā pret ASV dolāru samazinājies par 1.0 % (nominālajā efektīvajā izteiksmē – par 0.3 %). Tirgus gaidas attiecībā uz īstermiņa procentu likmēm 2027. gadā koriģētas un paaugstinātas par 0.2 procentu punktiem salīdzinājumā ar jūnija iespēju aplēsēm un 2028. gadā – par 0.3 procentu punktiem, savukārt ilgtermiņa procentu likmes 2027. un 2028. gadā koriģētas un paaugstinātas par 0.1–0.2 procentu punktiem.
A tabula
Tehniskie pieņēmumi
2026. gada septembris | Korekcijas salīdzinājumā ar 2026. gada jūniju | ||||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
Izejvielas |
|
|
|
|
|
|
|
Naftas cena (ASV dolāros par barelu) | 69.1 | 89.5 | 78.0 | 73.6 | –7.6 | –5.1 | –4.6 |
Dabasgāzes cenas (euro par MWh) | 36.2 | 51.0 | 43.3 | 30.3 | 11.7 | 15.5 | 8.8 |
Elektroenerģijas vairumtirdzniecības cenas (euro par MWh) | 83.6 | 108.7 | 90.2 | 73.1 | 21.7 | 15.3 | 7.4 |
Pirmās ES emisijas kvotu tirdzniecības sistēmas (ETS1) kvotas (euro par tonnu CO2) | 73.9 | 78.4 | 83.3 | 86.4 | 5.0 | 9.1 | 9.1 |
Otrās ES emisijas kvotu tirdzniecības sistēmas (ETS2) kvotas (euro par tonnu CO2) | – | – | – | 46.0 | – | – | 0.0 |
Neenerģijas izejvielu cenas (ASV dolāros; gada pārmaiņas; %) | 5.8 | 3.5 | 3.0 | –0.1 | 0.5 | 2.2 | 1.8 |
Eurozonas lauksaimniecības ražotāju cenas (gada pārmaiņas; %) | 4.1 | –6.6 | –1.3 | –0.1 | –6.2 | –4.2 | 0.1 |
Valūtu kursi |
|
|
|
|
|
|
|
ASV dolāra kurss attiecībā pret euro | 1.13 | 1.16 | 1.16 | 1.16 | –0.8 | –1.0 | –1.0 |
Euro nominālais efektīvais kurss (ENEK40) (1999. gada 1. cet. = 100) | 128.3 | 129.6 | 129.4 | 129.4 | –0.3 | –0.3 | –0.3 |
Finanšu pieņēmumi |
|
|
|
|
|
|
|
3 mēnešu EURIBOR (gadā; %) | 2.2 | 2.4 | 3.0 | 3.0 | 0.0 | 0.2 | 0.3 |
Valdības 10 gadu obligāciju ienesīguma likmes (gadā; %) | 3.1 | 3.5 | 3.8 | 4.0 | 0.0 | 0.2 | 0.1 |
Piezīmes. Līmeņu korekcijas izsaka procentos un pieauguma tempa un gada procentuālo rādītāju korekcijas – procentu punktos. Izaugsmes tempa un procentu likmju korekcijas aprēķina, izmantojot skaitļus, kas noapaļoti līdz vienam ciparam aiz komata, savukārt korekcijas, kas uzrādītas kā procentuālās pārmaiņas, aprēķina, izmantojot nenoapaļotus skaitļus. Tehniskie pieņēmumi par eurozonas procentu likmēm un izejvielu cenām balstīti uz tirgus gaidām atbilstoši stāvoklim 2026. gada 19. augustā. Naftas cenas ir Brent jēlnaftas tagadnes darījumu cenas un biržā tirgoto nākotnes līgumu cenas. Gāzes cenas ir Nīderlandes biržas gāzes tagadnes darījumu cenas un biržā tirgoto nākotnes līgumu cenas. Elektroenerģijas cenas ir piecu lielāko eurozonas valstu vidējās vairumtirdzniecības tagadnes darījumu cenas un biržā tirgoto nākotnes līgumu cenas. Elektroenerģijas cenu pieņēmumu izmantošana speciālistu iespēju aplēsēs dažādās eurozonas valstīs atšķiras atbilstoši elektroenerģijas patēriņa cenu noteikšanai izmantotās prakses atšķirībām. ETS1 kvotu (EUA) "sintētiskā" biržā tirgoto nākotnes līgumu cena atvasināta kā divu tuvāko Eiropas Enerģijas biržas EUA nākotnes līgumu lineāri interpolētā vērtība mēneša beigās. Pēc tam tiek noteiktas EUA biržā tirgoto nākotnes līgumu mēneša vidējās cenas, lai iegūtu gada rādītāja ekvivalentu. Tā kā ETS2 kvotas faktiski netiek tirgotas, pieņēmumus par šīm cenām noteica speciālisti saskaņā ar Eiropas Komisijas pieņēmumiem 2025. gada rudens ekonomiskajās prognozēs (sk. Eurosistēmas 2025. gada decembra iespēju aplēšu raksta ielikumu "Klimata pārmaiņu politikas makroekonomiskā ietekme eurozonā"). Uz izejvielu cenu tendencēm norāda biržā tirgoto nākotnes darījumu tirgi 10 darbadienu laikā pirms pēdējā datu aktualizēšanas datuma, izņemot eurozonas lauksaimniecības ražotāju cenas, kuras tiek prognozētas, izmantojot ekonometrisku modeli, ņemot vērā pārtikas izejvielu cenu dinamiku starptautiskajos tirgos. Pieņemts, ka divpusējie valūtu kursi iespēju aplēšu periodā nemainīsies salīdzinājumā ar vidējiem rādītājiem, kuri dominēja 10 darbadienu periodā, kas beidzās pēdējā datu aktualizēšanas dienā. Pieņēmumi par eurozonas valstu valdības 10 gadu obligāciju nominālajām ienesīguma likmēm balstās uz valstu 10 gadu obligāciju vidējām ienesīguma likmēm, kas svērtas ar IKP gada rādītājiem. Ja pieejami nepieciešamie dati, konkrētu valstu valdības 10 gadu obligāciju nominālās ienesīguma likmes aprēķina kā 10 gadu etalonobligāciju ienesīguma likmes, ko pielāgo, izmantojot biržā netirgoto nākotnes līgumu nominālās ienesīguma likmes, kas pēdējā datu aktualizēšanas datumā iegūtas no atbilstošajām attiecīgo valstu ienesīguma līknēm. Pārējām valstīm attiecīgās valsts 10 gadu obligāciju ienesīguma likmes aprēķina kā 10 gadu etalonobligāciju ienesīguma likmi, ko attiecina uz garāku periodu, izmantojot nemainīgu starpību (kas novērota pēdējā datu aktualizēšanas datumā) ar tehnisko pieņēmumu par eurozonas bezriska ilgtermiņa procentu likmi.
3. ielikums
Fiskālā perspektīva
Paredzams, ka eurozonas fiskālās nostājas, kas 2025. gadā kļuva neitrāla, stingrība 2026. gadā mazināsies par 0.5 procentu punktiem no IKP un 2027.–2028. gadā kopumā tās stingrība pieaugs līdzīgā apjomā (A tabula).[11] Stingrības mazināšanās 2026. gadā ir plaši balstīta tēriņu pusē (valdības ieguldījumi, patēriņš un fiskālie pārvedumi, turpinot 2025. gada tendences). Investīciju pieaugums galvenokārt atspoguļo lielus ar aizsardzību un infrastruktūru saistītus izdevumus Vācijā un dažās mazākās valstīs, kā arī projektus "Nākamās paaudzes ES" (NPES) programmas ietvaros. Fiskālo pārvedumu pieaugums atspoguļo pensiju izdevumu un citu sociālo maksājumu augsto pieauguma tempu, kā arī NPES finansētos kapitāla pārvedumus uzņēmumiem. Turklāt bāzes scenārijs ietver 0.1 % no IKP pagaidu enerģētikas atbalsta pasākumos (galvenokārt zemāki netiešie nodokļi un lielākas subsīdijas), ko valdības noteikušas kopš Tuvo Austrumu konflikta sākuma. Pēc prognozētās enerģijas atbalsta pasākumu atcelšanas stingrākas fiskālās nostājas īstenošana 2027. gadā būs plaši vērojama dažādās valstīs, t. sk. Spānijā, Francijā un Itālijā (jo, citu faktoru starpā, beigsies lielākā daļa NPES finansējuma). To tikai daļēji kompensēs turpmākie stimulējošie pasākumi Vācijā. Pārējo 2027. un 2028. gada stingrāko nosacījumu skaidrojums ir ar diskrecionārajiem pasākumiem nesaistītie faktori.[12]
Salīdzinājumā ar jūnija iespēju aplēsēm gaidāms, ka pēc stingrības mazināšanās 2025. gadā fiskālā nostāja iespēju aplēšu periodā pamatā nemainīsies. Koriģētie Vācijas un Francijas vēsturiskie dati liecina par nedaudz mazāk stingru fiskālo nostāju 2025. gadā. Nelielu stingrības mazināšanos, kas izriet no enerģijas atbalsta pasākumu un citu izdevumu turpināšanas, 2026. gadā tikai daļēji kompensē sociālā nodrošinājuma iemaksu un tiešo nodokļu pieaugums. Daļa no šīs stingrības mazināšanas ietekmes (mazāk par 0.1 procentu punktu no IKP) pēc tam izzudīs, īpaši 2027. gadā.
Paredzams, ka eurozonas budžeta deficīts 2027. gadā sasniegs augstāko līmeni (3.7 % no IKP) un pēc tam saruks tikai nedaudz, savukārt parāda rādītājs iespēju aplēšu periodā visticamāk turpinās pieaugt, 2028. gadā sasniedzot nedaudz gandrīz 90 %. Būtiskais deficīta pieaugums salīdzinājumā ar 2025. gada līmeni (koriģēts un paaugstināts līdz 3.0 % no IKP) galvenokārt būs vērojams 2026. gadā, atspoguļojot fiskālās nostājas stingrības mazināšanos. Tiek prognozēts, ka procentu maksājumi 2026. gadā palielināsies par 0.2 procentu punktiem no IKP un nākamo divu gadu laikā – vēl par 0.3 procentu punktiem. Šīs norises pamatā kompensē pozitīvā cikliskā komponente un stingrāka fiskālā nostāja 2027. un 2028. gadā, tāpēc budžeta deficīts 2028. gadā nedaudz samazināsies. Eurozonas parāda attiecības tendence joprojām ir pieaugoša, jo pastāvīgais sākotnējais deficīts un pozitīvās deficīta-parāda korekcijas pārsniedz procentu likmju un izaugsmes tempa starpības labvēlīgo ietekmi. Salīdzinājumā ar jūnija iespēju aplēsēm eurozonas budžeta deficīta perspektīva kopumā nav mainījusies. Bāzes efektu, ko rada lielāks deficīts 2025. gadā (ko noteica Vācija) un neliela stingrības mazināšanās 2026. gadā, kompensē labvēlīgākas cikliskās norises. Parāda attiecības tendences lejupvērstā korekcija atspoguļo korekciju 2025. gadā un labvēlīgāku procentu likmju un izaugsmes starpību lielāka nominālā IKP pieauguma dēļ.
A tabula
Eurozonas fiskālā perspektīva
(% no IKP; korekcijas procentu punktos)
| 2026. gada septembris | Korekcijas salīdzinājumā ar 2026. gada jūniju | |||||||
|---|---|---|---|---|---|---|---|---|---|
2024 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
Fiskālā nostāja1) | 0.8 | 0.0 | –0.5 | 0.4 | 0.2 | –0.1 | 0.0 | 0.0 | 0.0 |
Valdības budžeta bilance | –3.1 | –3.0 | –3.6 | –3.7 | –3.6 | –0.1 | 0.0 | 0.0 | 0.0 |
Strukturālā budžeta bilance2) | –3.1 | –3.2 | –3.7 | –3.9 | –3.9 | –0.1 | –0.2 | –0.2 | –0.2 |
Valdības bruto parāds | 86.2 | 87.1 | 88.2 | 88.8 | 89.4 | –0.3 | –0.4 | –0.5 | –0.6 |
Piezīmes. Korekcijas aprēķina, izmantojot nenoapaļotus skaitļus.
1) Fiskālo nostāju nosaka kā cikliski koriģētās sākotnējās bilances pārmaiņas. Skaitļus arī koriģē, atspoguļojot NPES programmas izmaksātās un gaidāmās dotācijas, kuras neietekmē tautsaimniecību ieņēmumu pusē. Negatīvs (pozitīvs) rādītājs nozīmē fiskālās nostājas stingrības mazināšanos (palielināšanos).
2) Strukturālo budžeta bilanci aprēķina, no valdības bilances atņemot ekonomiskās attīstības ciklisko svārstību ietekmi (vai iepriekš minētajai cikliski koriģētajai sākotnējai budžeta bilancei pieskaitot procentu maksājumus) un atņemot pasākumus, kas klasificēti kā pagaidu pasākumi saskaņā ar Eiropas Centrālo banku sistēmas definīciju.
2.2. Cenas un izmaksas
Pēc nesenā svārstīguma, kas saistīts ar konflikta attīstību Tuvajos Austrumos, kopējā SPCI inflācija jūlijā bija 2.9 %.[13] Nelielais kopējās inflācijas kāpums (jūnijā – 2.8 %; maijā – 3.2 %) atspoguļoja augstāku enerģijas komponenta līmeni (galvenokārt transporta degvielai atbilstoši dārgākiem naftas pārstrādes produktiem) un dažu valdības atbalsta pasākumu pārtraukšanu, kā arī augstāku pakalpojumu komponenta un neenerģijas rūpniecības preču (NEIG) komponenta līmeni.[14] SPCIX inflācija jūlijā nedaudz pieauga (līdz 2.5 %). Vienlaikus pārtikas cenu inflācija turpināja samazināties nelielas spiediena pārneses, t. sk. agrākā pārtikas izejvielu un ražotāju cenu sarukuma, apstākļos. Kopumā Tuvo Austrumu kara ietekme uz neenerģijas patēriņa cenām līdz šim bijusi ierobežota, par ko liecina arī pamatinflācijas rādītāju un cenu spiediena pārneses ierobežotā dinamika cenu noteikšanas ķēdes vēlākajos posmos. Jaunākie dati liecina par mazāku, nekā gaidīts, netiešo ietekmi uz pārtikas cenām.
Paredzams, ka kopējā inflācija 2026. gadā pieaugs līdz 3.0 % (2025. gadā – 2.1 %), un to galvenokārt noteiks augstākas enerģijas cenas, bet pēc tam, enerģijas šokam izzūdot, 2028. gadā samazināsies līdz 2.1 % (5. attēls un 3. tabula). Atkarībā no pieņēmumiem par enerģijas izejvielu cenām, kas balstīti uz tirgus instrumentiem, gaidāms, ka kopējā inflācija 2026. gada 4. ceturksnī palielināsies līdz 3.6 %, un to noteiks augstāka enerģijas cenu inflācija, kā arī augstāka neenerģijas rūpniecības preču un pārtikas komponentu inflācija. Pēc tam gaidāms, ka 2027. gada sākumā tā samazināsies galvenokārt lielu lejupvērstu enerģijas bāzes efektu dēļ. Lai gan paredzams, ka kopējā inflācija 2027. gada 2. ceturksnī strauji saruks un sasniegs 2.5 %, gaidāms, ka augstāku enerģijas cenu netiešā ietekme pakāpeniski izpaudīsies neenerģijas cenu inflācijā, lai gan mazākā mērā nekā 2021.–2024. gada inflācijas epizodē. Gaidāms, ka SPCI inflācija (neietverot enerģijas cenas) 2027. gadā vidēji paaugstināsies līdz 2.6 % (2026. gadā – 2.3 %). Gaidāms, ka kopējā inflācija vidējā termiņā stabilizēsies tuvu 2.0 % līmenim, jo tiek uzskatīts, ka enerģijas cenu inflācijas devums būs tuvu nullei, un gaidāms, ka arī enerģijas šoka netiešā un sekundārā ietekme būs ierobežota. Scenāriji ar alternatīvām enerģijas cenu tendencēm un spēcīgāku netiešo un sekundāro ietekmi, nekā pieņemts pamataplēsē, atspoguļoti 4. ielikumā.
5. attēls
Eurozonas SPCI inflācija un tās komponenti
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %; procentu punktos)

Piezīmes. Horizontālā līnija atspoguļo ECB 2 % inflācijas mērķrādītāju vidējā termiņā. Vertikālā līnija norāda uz pašreizējā iespēju aplēšu perioda sākumu.
Paredzams, ka enerģijas cenu inflācija 2026. gada beigās sasniegs maksimumu (gandrīz 15 %), pēc tam 2027. gadā strauji saruks negatīvu bāzes efektu un zemāku enerģijas izejvielu cenu dēļ un pēc ETS2 ieviešanas atkal pieaugs 2028. gadā (6. attēls). Karš Tuvajos Austrumos izraisījis lielu enerģijas izejvielu cenu kāpumu (sk. 2. ielikumu), un saglabājas liela nenoteiktība par tā attīstību. Turklāt pārstrādātas transportlīdzekļu degvielas cenas pieaugušas daudz vairāk nekā jēlnaftas cenas, jo naftas pārstrādes produktu globālais piedāvājums samazinājies sakarā ar Hormuza šauruma slēgšanu lielāka sezonālā pieprasījuma un turpmāku piegādes ierobežojumu, ko izraisīja Ukrainas uzbrukumi Krievijas naftas pārstrādes uzņēmumiem, apstākļos. No tā izrietošais paaugstinātais ES specifiskais naftas pārstrādes uzcenojums dīzeļdegvielai un – mazākā mērā – benzīnam galvenokārt īstermiņā radīs papildu augšupvērstu spiedienu uz enerģētikas inflāciju.[15] Lai gan paaugstināts pārstrādes uzcenojums parasti nesaglabājās ilgstoši, notiekot piedāvājuma un pieprasījuma līdzsvara korekcijai un naftas pārstrādes rūpnīcām mainot savu produktu klāstu, pašreizējo traucējumu apjoms rezultātā šādas korekcijas var būt apgrūtinātas un lēnākas nekā iepriekš. Elektroenerģijas vairumtirdzniecības cenu nesenais pieaugums daļēji varētu būt saistīts ar vasaras karstuma viļņiem, kas palielina atkarību no dārgākas elektroenerģijas ražošanas ar gāzi. Gaidāms, ka 2026. gadā inflācijas šoka ietekmes kompensēšanai paredzēto valdības pasākumu ietekme uz enerģijas cenu inflāciju būs tikai –1.0 procentu punkts, bet uz kopējo inflāciju – nedaudz mazāka par –0.1 procentu punktu.[16] Pēc lieliem lejupvērstiem bāzes efektiem 2027. gada sākumā un tirgus gaidām par naftas, gāzes un elektroenerģijas cenu (kā arī pārstrādātās degvielas cenu) kritumu enerģijas cenu inflācija 2027. gada 2. pusgadā un 2028. gada 1. pusgadā varētu kļūt negatīva. Gaidāms, ka 2028. gadā ETS2 ieviešana palielinās enerģijas cenu inflāciju, bet tiek prognozēts, ka tās vidējais rādītājs būs mazāks par nulli.[17] Neietverot ETS2 ietekmi, kopējā inflācija 2028. gadā būtu 1.9 %.
6. attēls
Eurozonas SPCI enerģijas cenu inflācija
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)

Piezīme. Vertikālā līnija norāda uz pašreizējā iespēju aplēšu perioda sākumu.
Paredzams, ka pārtikas cenu inflācija atveseļosies no nesenā zemā līmeņa un īstermiņā palielināsies, ņemot vērā agrāko enerģijas cenu kāpumu netiešo ietekmi un nelabvēlīgo laikapstākļu ietekmi, bet vēlāk iespēju aplēšu periodā samazināsies līdz 2 % (7. attēls). Gaidāms, ka pārtikas cenu inflācija nākamajos četros ceturkšņos pieaugs, 2027. gada 3. ceturksnī sasniedzot augstāko punktu (3.4 %). Tas atspoguļo augošo enerģijas šoku, par ko liecina arī pārtikas izejvielu cenas. Tomēr, kā liecina nesenās negatīvās iespēju aplēšu kļūdas un importa pārtikas cenu, iekšzemes lauksaimniecības ražotāju cenu un pārtikas ražotāju cenu radītā spiediena mazināšanās, ietekme līdz šim bijusi mazāka, nekā iepriekš gaidīts. Turklāt samazinājies pavasarī reģistrētais globālo mēslošanas līdzekļu cenu straujais pieaugums, un apstiprināti ES atbalsta pasākumi, lai mazinātu energoresursu un mēslošanas līdzekļu izmaksu šoku.[18] Vienlaikus vasaras karstuma viļņi un notiekošais El Ninjo arī norāda uz pārtikas cenu inflācijas kāpuma tendenci. Tomēr pārtikas cenu inflācijas perspektīva saistīta ar lielu nenoteiktību, un tā joprojām atkarīga no enerģijas un laikapstākļu norisēm. Laikapstākļi, visticamāk, laika gaitā atšķirīgi ietekmēs pārtikas cenas dažādās valstīs. Lai gan daži pieņēmumi par pārtikas izejvielu un elektroenerģijas vairumcenām daļēji atspoguļo nesenos ekstrēmos laikapstākļus, ar laikapstākļu ietekmi uz pārtikas cenu inflāciju iespēju aplēšu periodā saistīta liela nenoteiktība. Iepriekšējo un potenciālo nākotnes laikapstākļu apvienojumam – mēreniem laikapstākļiem 2026. gada pavasarī, karstajai un sausajai vasarai un neskaidrajai El Ninjo ietekmei uz laikapstākļiem Eiropā – var būt kompensējoša ietekme. Paredzams, ka, stabilizējoties izejvielu cenām un izzūdot augstāku energoresursu cenu netiešajai ietekmei, pārtikas cenu inflācija iespēju aplēšu perioda beigās samazināsies.
7. attēls
Eurozonas SPCI pārtikas cenu inflācija
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)

Piezīmes. Vertikālā līnija norāda uz pašreizējā iespēju aplēšu perioda sākumu.
Gaidāms, ka SPCIX inflācija īstermiņā pakāpeniski pieaugs un būs vidēji 2.5 % 2026. gadā un 2.6 % 2027. gadā, bet 2028. gadā saruks līdz 2.3 % (8. attēls). Paredzams, ka īstermiņā SPCIX inflācija pakāpeniski pieaugs un 2027. gada 1. ceturksnī sasniegs augstāko punktu (2.8 %). To noteiks krass neenerģijas rūpniecības preču inflācijas kāpums līdz 1.9 %, savukārt pakalpojumu cenu inflācija kopumā būs stabila (aptuveni 3.3 %). Šāda SPCIX tendence atspoguļo pakāpenisku augstāku enerģijas cenu netiešās ietekmes palielināšanos gan iekšzemē, gan pasaulē, pieaugot importa cenām un apstrādes rūpniecības ražošanas izmaksām. Gaidāms, ka arī ar veselības nozari saistītās reformas Vācijā 2027. gadā nedaudz palielinās eurozonas SPCIX inflāciju.[19] Tiek uzskatīts, ka šos faktorus daļēji mazina darbaspēka izmaksu spiediena kritums tuvākajā laikā, agrākais euro kursa kāpums (kas nosaka pēdējā laikā novēroto kursa kritumu) un Ķīnas importa cenu lejupvērstais spiediens, lai gan ilgstošajai reflācijai Ķīnā vajadzētu daļēji mazināt šo spiedienu. Paredzams, ka pēc tam 2027. gadā SPCIX inflācija saruks, atspoguļojot cenu spiediena mazināšanos gan neenerģijas rūpniecības preču, gan pakalpojumu komponentos. Gaidāms, ka 2028. gadā gan neenerģijas rūpniecības preču, gan pakalpojumu cenu inflācija stabilizēsies, izzūdot netiešajai ietekmei un gaidāms, ka darba samaksas izraisītā sekundārā ietekme būs ierobežota.[20] Novērtējums par sekundāro ietekmi uz SPCIX inflāciju, reaģējot uz enerģijas cenu šoku, kurā pamatā izmantots ECB-BASE modelis un Bernankes-Blančarda modelis eurozonai, liecina par vidēju nelielu augšupvērstu ietekmi (aptuveni 0.1–0.2 procentu punkti) 2027.–2028. gadā, kas salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm kopumā nav mainījusies.[21] Tiek uzskatīts, ka SPCIX inflācija iespēju aplēšu perioda beigās samazināsies līdz 2.3 %, pakalpojumu cenu inflācijai sasniedzot 2.9 % un neenerģijas rūpniecības preču cenu inflācijai – 1.1 %.
8. attēls
Eurozonas SPCIX inflācija
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)

Piezīmes. Vertikālā līnija norāda uz pašreizējā iespēju aplēšu perioda sākumu. Nepārtrauktās līnijas attiecas uz speciālistu 2026. gada septembra iespēju aplēsēm, bet pārtrauktās līnijas attiecas uz speciālistu 2026. gada jūnija iespēju aplēsēm. Horizontālās punktētās līnijas attiecas uz vidējiem rādītājiem no 2001. gada 1. ceturkšņa līdz 2026. gada 2. ceturksnim.
Salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm SPCI inflācijas perspektīva 2027. gadā koriģēta un palielināta par 0.2 procentu punktiem, bet 2028. gadā – par 0.1 procentu punktu (9. attēla a) panelis). Pārtikas cenu inflācijas lejupvērstās korekcijas kopumā kompensē augšupvērstās enerģijas cenu inflācijas korekcijas 2026. gadā, savukārt 2027. gada laikā augstāka enerģijas cenu inflācija un, mazākā mērā, neenerģijas rūpniecības preču cenu inflācija ar uzviju kompensē pārtikas cenu inflācijas lejupvērstās korekcijas.[22] Zemāku pārtikas cenu inflācijas dinamiku tuvākajā laikā nosaka nesenās negatīvās iespēju aplēšu kļūdas saistībā ar vājākiem, nekā gaidīts, iekšzemes pārtikas izejvielu un dažu starptautisko pārtikas izejvielu cenu jaunākajiem rezultātiem, mazāku, nekā gaidīts, enerģijas cenu šoka netiešo ietekmi un labvēlīgākiem laikapstākļiem 2026. gada sākumā. Turklāt, mazākā mērā, pārtikas komponenta lejupvērstās korekcijas ietver pieņēmumus par zemākām iekšzemes pārtikas preču cenām un nedaudz mazāku (un novēlotu) netiešo ietekmi, nekā iepriekš gaidīts. Enerģijas cenu inflācijas augšupvērstā korekcija, ko daļēji mazina nesenie pārsteigumi zemāku naftas cenu un zemāku naftas cenu pieņēmumu dēļ, atbilst pieņēmumiem par augstākām gāzes un elektroenerģijas cenām, kā arī lielākai pārstrādes izmaksu starpībai. Attiecībā uz 2028. gadu nelielu augšupvērstu SPCI inflācijas korekciju nosaka pakalpojumu komponents, un tā atbilst nelielai augšupvērstai atlīdzības vienam nodarbinātajam kāpuma korekcijai iespēju aplēšu periodā (3. tabula).
Korekcijas kopš 2025. gada decembra iespēju aplēsēm sniedz pilnīgāku priekšstatu par Tuvo Austrumu kara ietekmi, parādot gaidāmo enerģijas šoka attīstību (9. attēla b) panelis). Kopš tā laika kopējā inflācija 2026. un 2027. gadā būtiski paaugstināta (attiecīgi par 1.1 procentu punktu un 0.7 procentu punktiem), atspoguļojot tūlītējo ietekmi uz enerģijas cenu inflāciju un novēloto ietekmi uz neenerģijas komponentiem. Kopējā inflācija 2028. gadā koriģēta un tikai nedaudz paaugstināta (par 0.1 procentu punktu), jo tiek uzskatīts, ka zemāka enerģijas cenu inflācija kopumā kompensēs augšupvērsto netiešo ietekmi un ierobežoto sekundāro ietekmi uz neenerģijas komponentu (9. attēla b) panelis). SPCI inflācija (neietverot enerģijas cenas) kopumā koriģēta un paaugstināta par 1.0 procentu punktu galvenokārt netiešās ietekmes un, mazākā mērā, enerģijas šoka sekundārās ietekmes dēļ.
9. attēls
Inflācijas iespēju aplēses korekcijas
a) Salīdzinājums ar 2026. gada jūnija iespēju aplēsēm
(procentu punkti un devums procentu punktos)

b) Salīdzinājums ar 2025. gada decembra iespēju aplēsēm
(procentu punkti un devums procentu punktos)

Piezīmes. Korekcijas aprēķina, izmantojot nenoapaļotus skaitļus. Vertikālās līnijas norāda uz pašreizējā iespēju aplēšu perioda sākumu.
3. tabula
Cenu un izmaksu attīstība eurozonā
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %; korekcijas procentu punktos)
| 2026. gada septembris | Korekcijas salīdzinājumā ar 2026. gada jūniju | |||||
|---|---|---|---|---|---|---|---|
2025 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | |
SPCI | 2.1 | 3.0 | 2.5 | 2.1 | 0.0 | 0.2 | 0.1 |
SPCI (neietverot ETS2)1) | 2.1 | 3.0 | 2.5 | 1.9 | 0.0 | 0.2 | 0.0 |
SPCI (neietverot enerģijas cenas) | 2.5 | 2.3 | 2.6 | 2.3 | –0.2 | –0.1 | 0.1 |
SPCI (neietverot enerģijas un pārtikas cenas) | 2.4 | 2.5 | 2.6 | 2.3 | 0.0 | 0.1 | 0.1 |
SPCI (neietverot enerģijas un pārtikas cenas un netiešo nodokļu pārmaiņas) | 2.4 | 2.4 | 2.6 | 2.3 | 0.0 | 0.1 | 0.1 |
SPCI (neenerģijas rūpniecības preces) | 0.6 | 1.0 | 1.7 | 1.1 | 0.1 | 0.2 | 0.0 |
SPCI (pakalpojumi) | 3.4 | 3.3 | 3.0 | 2.9 | 0.0 | 0.0 | 0.1 |
SPCI (enerģijas cenas) | –1.4 | 9.3 | 1.0 | –0.6 | 0.9 | 2.3 | –0.5 |
SPCI (pārtikas cenas) | 2.8 | 1.9 | 2.8 | 2.5 | –0.7 | –0.7 | 0.1 |
IKP deflators | 2.4 | 2.5 | 2.5 | 2.2 | 0.1 | 0.0 | 0.1 |
Privātā patēriņa deflators | 2.1 | 2.9 | 2.4 | 2.2 | –0.1 | 0.0 | 0.1 |
Importa deflators | 0.1 | 4.0 | 2.6 | 1.3 | 0.3 | 0.5 | 0.0 |
Atlīdzība vienam nodarbinātajam | 3.8 | 3.3 | 3.3 | 3.3 | 0.1 | 0.1 | 0.1 |
Reālā atlīdzība vienam nodarbinātajam | 1.7 | 0.4 | 0.8 | 1.1 | 0.3 | 0.0 | 0.1 |
Darba ražīgums uz vienu nodarbināto | 0.6 | 0.4 | 0.9 | 0.9 | 0.0 | 0.1 | –0.1 |
Vienības darbaspēka izmaksas | 3.2 | 2.8 | 2.4 | 2.3 | 0.0 | 0.0 | 0.1 |
Vienības peļņa2) | 0.6 | 1.9 | 2.3 | 2.2 | 0.3 | 0.0 | –0.1 |
Piezīmes. Korekcijas aprēķina, izmantojot noapaļotus skaitļus. IKP un importa deflatorus, vienības darbaspēka izmaksas, atlīdzību vienam nodarbinātajam un darba ražīgumu uz vienu nodarbināto nosaka, izmantojot sezonāli un atbilstoši darbadienu skaitam koriģētus datus. Vēsturiskie dati var atšķirties no jaunākajām Eurostat publikācijām, jo dati tiek publiskoti pēc iespēju aplēšu datu aktualizēšanas pēdējā termiņa.
1) Attiecībā uz ETS2 ietekmi uz SPCI līmeni 2028. gadā sk. 17. zemsvītras piezīmi.
2) Vienības peļņu definē kā bruto darbības ieņēmumus un dažādus ienākumus (ko koriģē, lai atspoguļotu pašnodarbināto personu ienākumus) uz vienu reālā IKP vienību.
Paredzams, ka nominālās algas pieaugums turpinās samazināties visu 2026. gadu, gadā vidēji sasniedzot 3.3 %, un vidējā termiņā stabilizēsies šajā līmenī. Atlīdzības vienam nodarbinātajam kāpums 2026. gada 1. ceturksnī turpināja samazināties līdz 3.5 % – par 0.2 procentu punktiem vairāk nekā 2026. gada jūnija iespēju aplēsēs, bet par 0.2 procentu punktiem mazāk nekā 2025. gada decembra iespēju aplēsēs. Gaidāms, ka nākamajos ceturkšņos tas turpinās samazināties atbilstoši 2021.–2024. gada lielā enerģijas šoka izzušanai, bet 2027. gada sākumā palielināsies.[23] Gaidāms, ka atlīdzības vienam nodarbinātajam pieaugums palēnināsies no 3.8 % 2025. gadā līdz 3.3 % 2026. gadā un pēc tam 2027. un 2028. gadā saglabāsies šajā līmenī, kas pārsniedz ilgtermiņa vidējo rādītāju. To veicinās tautsaimniecības perspektīvas uzlabošanās un noturīgs darba tirgus, savukārt gaidāmais inflācijas kritums ierobežos darba samaksas pieprasījumu (10. attēla a) panelis). Paredzams, ka reālās darba samaksas pieaugums 2026. gada beigās samazināsies un pēc tam 2027. gadā pakāpeniski atjaunosies un 2028. gadā tuvosies produktivitātes kāpuma līmenim (10. attēla b) panelis).
Salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm atlīdzības vienam nodarbinātajam pieaugums koriģēts un nedaudz paaugstināts visā iespēju aplēšu periodā, nedaudz uzlabojoties situācijai darba tirgū. Korekcijas salīdzinājumā ar jūnija iespēju aplēsēm (0.1 procentu punkta kāpums katrā iespēju aplēšu perioda gadā) atbilst augšupvērstajiem pārsteidzošajiem datiem 2026. gada 1. ceturksnī, spēcīgākai tautsaimniecības perspektīvai un bezdarba līmeņa nelielai lejupvērstai korekcijai, savukārt spēcīgās sekundārās ietekmes novērtējums kopumā nav mainījies. Salīdzinājumā ar 2025. gada decembra iespēju aplēsēm atlīdzības vienam nodarbinātajam pieaugums koriģēts un būtiskāk paaugstināts, 2026., 2027. un 2028. gadā palielinoties attiecīgi par 0.1, 0.4 un 0.3 procentu punktiem (10. attēla a) panelis). Tomēr gaidāms, ka pašreizējam enerģijas šokam būs ierobežotāka augšupvērsta ietekme uz darba samaksas perspektīvu salīdzinājumā ar 2021.–2024. gada epizodi. To noteiks mazāk dinamiski pieprasījuma apstākļi un labvēlīgāka inflācijas vide šoka laikā, lai gan ar Tuvo Austrumu konfliktu saistītā nenoteiktība joprojām ir augsta.
Paredzams, ka vienības darbaspēka izmaksu pieaugums tuvākajā laikā samazināsies un kopumā saglabāsies stabils (2027.–2028. gadā – vidēji 2.4 %; 10. attēla b) panelis). Tempa kritums 2026. gadā skaidrojams gan ar darba samaksas pieauguma samazināšanos, gan ar darba ražīguma pieaugumu. Vidējā termiņā vienības darbaspēka izmaksu pieaugums pamatā uzskatāms par stabilu atbilstoši darba ražīguma un darba samaksas kāpuma tendencei. 2028. gadā tas ir koriģēts un paaugstināts, atspoguļojot nedaudz lielāku darba samaksas pieaugumu un nedaudz mazāku darba ražīguma pieaugumu stabila darba tirgus kontekstā. Gaidāms, ka IKP deflatora pieaugums tuvākajā laikā nedaudz palielināsies sakarā ar straujāku vienības peļņas kāpumu atbilstoši tautsaimniecības atveseļošanās procesam un samērā ierobežotajai enerģijas šoka negatīvajai ietekmei, ko visticamāk daļēji kompensēs mazāks vienības darbaspēka izmaksu devums. Gaidāms, ka pēc tam 2028. gadā tas samazināsies vidēji līdz 2.2 %.
10. attēls
Eurozonas darba samaksas pārmaiņas
a) Atlīdzība vienam nodarbinātajam
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)

b) Reālā atlīdzība vienam nodarbinātajam, darba ražīgums un vienības darbaspēka izmaksas
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)

Piezīmes. Vertikālās līnijas norāda uz pašreizējā iespēju aplēšu perioda sākumu. Attēla b) panelī skaitļi deflēti ar privātā patēriņa deflatoru. Punktētās līnijas attiecas uz speciālistu 2026. gada jūnija iespēju aplēsēm.
Paredzams, ka importa cenu pieaugums 2026. gada 2. pusgadā palielināsies, 4. ceturksnī sasniedzot augstāko punktu (6.7 % salīdzinājumā ar iepriekšējā gada atbilstošo periodu). To noteiks augstākas enerģijas cenas un ar MI saistīto preču cenas, bet 2028. gadā tas stabilizēsies 1.3 % līmenī. Paredzams, ka gada izteiksmē importa deflatora pieauguma temps 2026. gadā būs 4.0 %, un to noteiks lielāks enerģijas izejvielu cenu spiediens un augstākas MI preču cenas, lai gan šo tempu mazinās agrākais euro kursa kāpums un lēts imports no Ķīnas. Paredzams, ka pēc tam importa cenu pieaugums 2028. gadā samazināsies līdz 1.3 %, atspoguļojot gaidāmo globālo apstākļu normalizēšanos.
3. Scenāriji un jutīguma analīze
3.1. Alternatīvas enerģijas cenu tendences
Alternatīvas enerģijas izejvielu cenu tendences liecina par būtiskiem augšupvērstiem inflācijas riskiem, īpaši īstermiņā. Speciālistu iespēju aplēšu pamatā ir 2. ielikumā minētie tehniskie pieņēmumi. Šajā jutīguma analīzē riski tiek analizēti, izmantojot dažādas iespēju līgumos ietverto naftas un gāzes cenu neitrālo blīvumu procentiles.[24] Veikta arī konstanto cenu jutīguma analīze attiecībā uz naftas un gāzes cenām (11. attēls). Šī analīze atšķiras no 4. ielikumā aplūkotajiem Tuvo Austrumu konflikta scenārijiem, jo tiek ietekmētas tikai enerģijas izejvielu cenas, savukārt scenāriju nenoteiktībai ir nozīme arī makroekonomiskās ietekmes novērtēšanā.[25] Rezultāti apkopoti 4. tabulā.
11. attēls
Alternatīvas enerģijas cenu pieņēmumu tendences
a) Pieņēmums par naftas cenām
(ASV dolāros par barelu)

b) Pieņēmums par gāzes cenām
(euro par MWh)

Avoti: Morningstar un ECB speciālistu aprēķini.
Piezīme. Iespēju līgumos ietverto naftas un gāzes cenu neitrālie blīvumi iegūti no tirgū kotētajām cenām 2026. gada 19. augustā – Brent jēlnaftas iespēju līgumu cenām ICE biržā un dabasgāzes nākotnes līgumu (ar fiksētiem ceturkšņa līguma beigu termiņiem) cenām Nīderlandes biržā.
4. tabula
Alternatīvas enerģijas cenu attīstības tendences un to ietekme uz reālā IKP pieaugumu un SPCI inflāciju
(novirzes no pamatscenārija līmeņa; %; novirzes no pamatscenārija pieauguma tempa; procentu punktos)
Naftas cenas | Gāzes cenas | Sintētiskais enerģijas cenu indekss | Reālā IKP pieaugums | SPCI inflācija | ||
|---|---|---|---|---|---|---|
1. tendence: 5. procentile | 2026 | –10.6 | –17.2 | –13.0 | 0.0 | –0.3 |
2027 | –35.7 | –39.3 | –37.0 | 0.3 | –1.2 | |
2028 | –40.3 | –44.4 | –41.5 | 0.6 | –0.8 | |
2. tendence: 25. procentile | 2026 | –4.8 | –8.6 | –6.2 | 0.0 | –0.1 |
2027 | –14.8 | –19.1 | –16.4 | 0.1 | –0.5 | |
2028 | –15.5 | –21.8 | –17.4 | 0.2 | –0.3 | |
3. tendence: 75. procentile | 2026 | 6.2 | 13.3 | 8.8 | 0.0 | 0.2 |
2027 | 17.7 | 27.9 | 21.4 | –0.2 | 0.7 | |
2028 | 17.7 | 30.6 | 21.5 | –0.3 | 0.4 | |
4. tendence: 95. procentile | 2026 | 21.3 | 49.5 | 31.7 | 0.0 | 0.6 |
2027 | 58.6 | 106.4 | 76.0 | –0.5 | 2.2 | |
2028 | 59.0 | 107.5 | 73.5 | –1.0 | 1.2 | |
5. tendence: konstantas cenas | 2026 | 1.7 | –6.1 | –2.4 | –0.1 | 0.0 |
2027 | 17.3 | 22.0 | 15.0 | –0.2 | 0.5 | |
2028 | 24.4 | 74.1 | 34.6 | –0.3 | 0.8 |
Piezīmes. Šajā jutīguma analīzē izmantots sintētisks enerģijas cenu indekss, kurā apkopotas biržā tirgoto naftas un gāzes nākotnes līgumu cenas. Dažādās procentiles attiecas uz naftas un gāzes cenu neitrālajiem blīvumiem 2026. gada 19. augustā, kas iegūti no iespēju līgumiem. Konstantā naftas un gāzes cena atbilst vērtībai tajā pašā datumā. Makroekonomiskā ietekme norādīta kā vairāku ECB un Eurosistēmas speciālistu makroekonomisko modeļu vidējie rezultāti. Dažos modeļos spēcīgā inflācijas reakcija uz enerģijas cenu kāpumu, pieņemot, ka monetārā politika nemainīsies, izraisa būtisku reālo procentu likmju kritumu un īslaicīgas pieprasījuma ekspansijas efektu, kas īstermiņā mazina vidējo IKP reakciju.
3.2. Alternatīvas valūtas kursa tendences
Alternatīvas valūtas kursa tendences liecina par iespējamu turpmāku euro kursa kāpumu, īpaši vidējā termiņā, un tādējādi norāda uz dažiem lejupvērstiem izaugsmes un inflācijas riskiem. Pamataplēsēs tehniskie pieņēmumi par valūtu kursiem tiek saglabāti nemainīgi visā iespēju aplēšu periodā. Alternatīvās lejupvērstās un augšupvērstās tendences iegūst no iespēju līgumos ietverto ASV dolāra kursa attiecībā pret euro neitrālo blīvumu 25. un 75. procentiles 2026. gada 19. augustā, kas nosliecas uz euro kursa kāpuma pusi (12. attēls). Tas, iespējams, ir tāpēc, ka tirgus dalībnieku gaidas par eurozonas monetāro politiku salīdzinājumā ar ASV, kā arī gaidas par iespējamo Tuvajos Austrumos notiekošā konflikta noregulējumu stiprina euro kursu. Šādu alternatīvu tendenču, kas ietver arī biržā netirgoto valūtas maiņas līgumu tendenci pēdējā datu aktualizēšanas dienā, ietekme vērtēta, izmantojot ECB un Eurosistēmas speciālistu makroekonomiskos modeļus. 5. tabulā parādīta vidējā ietekme uz produkcijas izlaides pieaugumu un inflāciju saskaņā ar šiem modeļiem.
12. attēls
ASV dolāra kursa attiecībā pret euro alternatīvās tendences

Avoti: Bloomberg un ECB speciālistu aprēķini.
Piezīmes. Pieaugums nozīmē euro kursa kāpumu. 25. un 75. procentile attiecas uz iespēju līgumos ietvertajiem ASV dolāra kursa attiecībā pret euro neitrālajiem blīvumiem 2026. gada 19. augustā.
5. tabula
Alternatīvu valūtas kursa tendenču ietekme uz reālā IKP pieaugumu un SPCI inflāciju
(valūtas kursi; novirzes no pamatscenārija līmeņa; %; novirzes no pamatscenārija pieauguma tempa; procentu punktos)
ASV dolāra kurss attiecībā pret euro | ASV dolāra kurss attiecībā pret euro | Reālā IKP pieaugums | SPCI inflācija | ||
|---|---|---|---|---|---|
1. tendence: 25. procentile | 2026 | 1.16 | –0.1 | 0.0 | 0.0 |
2027 | 1.14 | –1.8 | 0.1 | 0.1 | |
2028 | 1.12 | –3.3 | 0.1 | 0.1 | |
2. tendence: 75. procentile | 2026 | 1.17 | 1.0 | 0.0 | 0.0 |
2027 | 1.23 | 6.0 | –0.1 | –0.2 | |
2028 | 1.27 | 9.9 | –0.2 | –0.3 | |
3. tendence: biržā netirgotie valūtas maiņas līgumi | 2026 | 1.17 | 0.5 | 0.0 | 0.0 |
2027 | 1.18 | 2.2 | 0.0 | 0.0 | |
2028 | 1.20 | 3.4 | –0.1 | –0.1 |
Avoti: Bloomberg un ECB speciālistu aprēķini.
Piezīmes. Pieaugums nozīmē euro kursa kāpumu. 25. un 75. procentile attiecas uz iespēju līgumos ietvertajiem ASV dolāra kursa attiecībā pret euro neitrālajiem blīvumiem 2026. gada 19. augustā. Makroekonomiskā ietekme norādīta kā vairāku ECB un Eurosistēmas speciālistu makroekonomisko modeļu vidējais rezultāts.
4. ielikums
Alternatīvi scenāriji par Tuvo Austrumu konflikta ekonomisko ietekmi[26]
Speciālistu iespēju aplēses joprojām ietekmē liela nenoteiktība saistībā ar Tuvo Austrumu konfliktu, ko ilustrē, izmantojot alternatīvus scenārijus. Tālāk norādītajos scenārijos izmantotas tādas pašas metodoloģijas pieejas, kādas ietvertas speciālistu 2026. gada jūnija iespēju aplēsēs.[27] Salīdzinot ar pamatscenāriju, šajos scenārijos tiek izmantoti pieņēmumi par alternatīvām enerģijas izejvielu cenu tendencēm un šādas cenu attīstības seku atšķirīgu izplatīšanos eurozonas tautsaimniecībā. Scenārijos ietvertas arī nenoteiktības, finansiālās ietekmes izplatīšanās un starptautiskās ietekmes sekas (A tabula). Speciālisti šiem scenārijiem nepiemēro varbūtības, un ar tiem paredzēts ilustrēt galvenos ar konflikta ietekmi saistītos nenoteiktības aspektus. Kas attiecas uz norišu transmisiju uz inflāciju, lielu šoku kontekstā būtiska var būt nelinearitāte un netiešā un sekundārā ietekme uz inflāciju, kā sīkāk apskatīts speciālistu 2026. gada jūnija iespēju aplēsēs.[28] Minētajās aplēsēs ietvertie pieņēmumi par ietekmes stiprumu lielākoties ir saglabājušies nemainīgi arī šajā analīzē, izņemot enerģijas cenu netiešo ietekmi uz pārtikas cenu inflāciju, kas šajā analīzē nedaudz samazinājusies. Turklāt tiek veikta arī smagā scenārija jutīguma analīze, lai izpētītu aviācijas degvielas trūkuma ietekmi.
A tabula
Tuvajos Austrumos notiekošās karadarbības atspoguļojums pamatscenārijā un alternatīvajos scenārijos
Scenārijs | Enerģijas izejvielu cenas | Nenoteiktība | Netiešā un sekundārā ietekme uz inflāciju | Eurozonas fiskālās un monetārās politikas reakcija |
|---|---|---|---|---|
Pamatscenārijs | Enerģijas izejvielu cenas atbilst tehniskajiem pieņēmumiem.1 | Atbilstoši novērotajai VIX svārstīguma indeksa dinamikai. | Ierobežota augšupvērsta korekcija, kas balstās uz novērtējumu, ka enerģijas šoka apmēra dēļ iespējama lielāka ietekme salīdzinājumā ar standarta modeļa elastību. | Īstermiņa procentu likmes atbilst tehniskajiem pieņēmumiem.1 Ņemta vērā tikai jau likumdošanas procesā pieņemta vai izziņota fiskālā politika un precīzi izstrādāta politika. |
Mērenākais scenārijs | Enerģijas izejvielu cenas atbilst tirgus implicēto varbūtību sadalījumu 25. procentilei.1 | Nemainās salīdzinājumā ar pamatscenāriju. | Nemainās salīdzinājumā ar pamatscenāriju. | Nemainās salīdzinājumā ar pamatscenāriju. |
Nelabvēlīgais scenārijs | Enerģijas izejvielu cenas atbilst tirgus implicēto varbūtību sadalījumu 75. procentilei.1 | VIX indeksa pieaugums aptuveni | Stingrāka modeļa kalibrēšana nekā pamatscenārijā, pamatojoties uz 2021.–2024. gada inflācijas dinamiku un satelītmodeļiem. | Nemainās salīdzinājumā ar pamatscenāriju. |
Smagais scenārijs | Enerģijas izejvielu cenas atbilst tirgus implicēto varbūtību sadalījumu 95. procentilei.1 | VIX indeksa pieaugums aptuveni | Stingrāka modeļa kalibrēšana nekā nelabvēlīgajā scenārijā, pamatojoties uz 2021.–2024. gada inflācijas dinamiku un satelītmodeļiem. | Nemainās salīdzinājumā ar pamatscenāriju. |
1) Tehniskie pieņēmumi un tirgus implicēto varbūtību sadalījumi atbilst stāvoklim 2026. gada 19. augustā.
1. Pieņēmumi par enerģijas izejvielu cenām
Lai norādītu alternatīvas naftas un gāzes cenu tendences, alternatīvajos scenārijos izmantoti sadalījumi, kam pamatā ir no iespēju līgumiem iegūti blīvumi. Tiek pieņemts, ka, sākot ar 2026. gada 4. ceturksni, naftas un gāzes cenas mērenākajā scenārijā atbilst uz tirgus instrumentiem balstīto sadalījumu 25. procentilei, nelabvēlīgajā scenārijā – 75. procentilei un smagajā scenārijā – 95. procentilei (A attēla a) un b) panelis un B tabula). Šīs procentiles sniedz uz tirgus instrumentiem balstītu novērtējumu par riskiem, kas pašlaik apdraud enerģijas cenas, un netieši aptver Tuvajos Austrumos notiekošā konflikta alternatīvas attīstības iespējas un tā ietekmi uz enerģijas piegādes traucējumiem.
- Mērenākajā scenārijā naftas cena 2026. gada 4. ceturksnī nokrītas līdz 75 ASV dolāriem par barelu un gāzes cenas – līdz 50 euro par MWh. Šī tendence, visticamāk, atspoguļo tirgus uzskatus, ka konfliktu joprojām varētu atrisināt ļoti ātri, izraisot strauju pasaules naftas un gāzes tirgu normalizēšanos.
- Nelabvēlīgajā scenārijā naftas cenas 2026. gada 4. ceturksnī palielinās līdz 100 ASV dolāriem par barelu un gāzes cenas – līdz 75 euro par MWh. Visā iespēju aplēšu periodā tās saglabājas ievērojami augstākas nekā pamatscenārijā, visticamāk, atspoguļojot tirgus gaidas par ilgstošāku konfliktu, nekā pieņemts pamatscenārijā.
- Smagajā scenārijā salīdzinājumā ar pamatscenāriju naftas cenas pieaug par 50 % un gāzes cenas vairāk nekā divkāršojas, 2026. gada 4. ceturksnī sasniedzot attiecīgi aptuveni 130 ASV dolārus par barelu un 130 EUR par MWh (salīdzinājumā ar pamatscenārijā šim ceturksnim prognozētajiem 88 ASV dolāriem par barelu un 60 EUR par MWh). Šoki arī ir ļoti noturīgi, un novirzes no pamatscenārija iespēju aplēšu perioda beigās ir līdzīgā apmērā. Enerģijas cenu tendences, kuru pamatā ir no iespēju līgumiem iegūti blīvumi, var izpausties kā piegādes traucējumi, izmantojot cenu elastību attiecībā pret piegādes šokiem. Smagais scenārijs kopumā atbilstu globālā naftas piedāvājuma samazinājumam aptuveni par 8 % un sašķidrinātās dabasgāzes (LNG) piedāvājuma samazinājumam par 12 % salīdzinājumā ar pamatscenāriju (kas atbilst aptuveni 8 milj. bareliem naftas dienā un 5 mljrd. kubikmetriem LNG mēnesī; A attēla c) un d) panelis).[29] Šajā smagajā scenārijā arī Eiropas gāzes cenas ievērojami pārsniegtu 65 EUR par MWh robežvērtību. Ņemot vērā iepriekšējās cenu kāpuma epizodes, šāda cenu līmeņa pārsnieguma gadījumā Eiropa LNG kravu iegādē varētu konkurēt ar Āziju, tādējādi ierobežojot gāzes piegādes traucējumu apjomu eurozonā.
A attēls
Pieņēmumi par naftas un Eiropas dabasgāzes cenu tendencēm
a) Naftas cenas | b) Gāzes cenas |
(ASV dolāros par barelu) | (euro par MWh) |
 |  |
c) Naftas cenas | d) Gāzes cenas |
(ASV dolāros par barelu) | (euro par MWh) |
 |  |
Avoti: Refinitiv un ECB speciālistu aprēķini.
Piezīmes. Pēdējais datu aktualizēšanas termiņš attiecībā uz 2026. gada septembra pamatscenārija pieņēmumiem ir 2026. gada 19. augusts. Naftas piedāvājuma krituma scenārijs balstīts uz naftas cenas elastību attiecībā pret naftas piedāvājuma šokiem saskaņā ar Caldara et al. (2019)* aplēsēm, savukārt gāzes piedāvājuma krituma scenārijs balstīts uz gāzes cenas elastību attiecībā pret gāzes piegādes šokiem saskaņā ar Albrizio et al. (2023)** aplēsēm.
* Caldara, D., Cavallo, M. un Iacoviello, M. (2019), Oil price elasticities and oil price fluctuations ("Naftas cenu elastība un naftas cenu svārstības"), Journal of Monetary Economics, Vol. 103, 2019. gada maijs, 1.–20. lpp.
** Albrizio, S., Bluedorn, J., Koch, C., Pescatori, A. un Stuermer, M. (2023), Sectoral Shocks and the Role of Market Integration: The Case of Natural Gas ("Sektorāli šoki un tirgus integrācijas loma dabasgāzes kontekstā"), AEA Papers and Proceedings, Vol. 113, American Economic Association, Nashville, 2023. gada maijs, 43.–46. lpp.
B tabula
Enerģijas izejvielu cenu attīstības scenāriji – līmeņi un novirzes no pamatscenārija
Scenārijs | 2026. gada 4. ceturksnis (ASV dolāri par barelu vai euro par MWh) | 2026. gada 4. ceturksnis (novirze no pamatscenārija; %) | 2028. gada 4. ceturksnis (ASV dolāri par barelu vai euro par MWh) | 2028. gada 4. ceturksnis (novirze no pamatscenārija; %) | |
|---|---|---|---|---|---|
Mērenākais scenārijs | Naftas cenas | 76 | –12 % | 62 | –15 % |
Gāzes cenas | 50 | –17% | 22 | –22% | |
Nelabvēlīgais scenārijs | Naftas cenas | 99 | 15 % | 84 | 16% |
Gāzes cenas | 77 | 28 % | 38 | 33 % | |
Smagais scenārijs | Naftas cenas | 132 | 53 % | 115 | 58 % |
Gāzes cenas | 130 | 116 % | 61 | 114% |
Avots: ECB un ECB speciālistu aprēķini.
2. Pieņēmumi par nenoteiktību un tās transmisiju uz finansēšanas nosacījumiem
Nelabvēlīgajā un smagajā scenārijā pieņemts, ka konflikta saasināšanās Tuvajos Austrumos palielinās globālo nenoteiktību un izraisīs pārcenošanu finanšu tirgos. VIX indekss tiek izmantots kā globālās nenoteiktības aizstājējvērtība. Pieņemts, ka nelabvēlīgajā scenārijā tas īslaicīgi pieaugs, savukārt smagajā scenārijā tiek pieņemts, ka šis pieaugums būs krasāks un noturīgāks. Šie pieņēmumi kopumā atbilst salīdzināmām ģeopolitiskās spriedzes epizodēm, kas novērotas pagātnē, t. sk. Krievijas kara pret Ukrainu sākumā un Tuvo Austrumu konfliktā 2023. gada oktobrī (B attēla a) panelis). Nenoteiktība scenārijos ietekmē tautsaimniecību divos veidos – tiešā veidā, caur tās ietekmi uz reālo IKP konfidences šoku veidā, un netiešā veidā – caur finansēšanas nosacījumiem, abos gadījumos ietekmējot privāto patēriņu, ieguldījumus un tirdzniecību.
B attēls
Pieņēmumi par VIX indeksu un ietekme uz atsevišķiem finanšu mainīgajiem lielumiem
a) VIX pieņēmumi
(indekss)

b) Uzņēmumiem un mājsaimniecībām mājokļa iegādei izsniegto kredītu procentu likmju starpības nelabvēlīgajā un smagajā scenārijā
(bāzes punkti, novirzes no pamatscenārija)

Avoti: ECB, CBOE Global Markets un ECB speciālistu aprēķini.
Piezīmes. Attēla a) panelī zilā līnija parāda Beijesa vektoru autoregresijas (BVAR) modeļa beznosacījuma prognozēto trajektoriju. Modelis ietver VIX indeksu, eurozonas IKP, privāto patēriņu, ieguldījumus uzņēmējdarbībā, SPCI inflāciju un īstermiņa procentu likmes. VIX indeksu izmanto kā nenoteiktības rādītāju, jo tas tiek izmantots tiešai ievadei finanšu modelī b) panelī. Attēla b) panelī starpības parādītas prognozes veidā, izmantojot jauktas regularitātes dienas-mēneša Markova pārslēgšanas BVAR modeli, kas balstās uz scenāriju VIX indeksa trajektorijām. Modelis ietver VIX indeksu, banku un uzņēmumu kapitāla vērtspapīrus, banku obligāciju ienesīguma likmju starpības, mājsaimniecību un uzņēmumu aizdevumu procentu likmju starpības un īstermiņa un ilgtermiņa tirgus procentu likmes saskaņā ar iespēju aplēsēm, kā arī izšķir pārejas starp augsta un zema svārstīguma stāvokļiem, ar atšķirīgu aplēsto transmisiju. Jaunākie VIX indeksa dati atbilst stāvoklim 2026. gada 19. augustā.
Nelabvēlīgajā scenārijā aizdevumu procentu likmju starpību pieaugums ir īsāks un mazāk izteikts nekā smagajā scenārijā, atspoguļojot VIX attīstības tendenču atšķirības (B attēla b) panelis). Nelabvēlīgajā scenārijā gan uzņēmumiem izsniegto aizdevumu, gan arī hipotekāro aizdevumu procentu likmju starpības (salīdzinājumā ar bezriska procentu likmi) palielinās tikai nedaudz, 2027. gada 2. ceturksnī sasniedzot augstāko līmeni (aptuveni 10 bāzes punktu), jo modelis paredz strauju atgriešanos zema svārstīguma stāvoklī. Uzņēmumiem izsniegto aizdevumu procentu likmju starpības sasniedz mazliet augstāku līmeni, bet tās arī atgriežas pamatscenārija līmenī ātrāk nekā hipotekāro aizdevumu procentu likmju starpības. Smagajā scenārijā paaugstināta svārstīguma lielāka noturība izsmeļ banku amortizācijas spējas, tāpēc starpības palielinās vairāk nekā proporcionāli attiecībā pret VIX, 2027. gada 2. pusgadā sasniedzot augstāko līmeni (aptuveni 20 bāzes punktu). Hipotekāro aizdevumu procentu likmju starpības sasniedz augstāko līmeni vienu ceturksni vēlāk, un līdz iespēju aplēšu perioda beigām tās joprojām pārsniedz pamatscenārija līmeni.
3. Makroekonomiskā ietekme uz starptautisko vidi
Tā kā tiešās tirdzniecības saiknes ar konflikta skarto reģionu ir ierobežotas, gaidāms, ka galvenie kanāli šoka transmisijai uz pasaules tautsaimniecību būs paaugstināta nenoteiktība, kā arī enerģijas un pārtikas cenu kāpuma tiešā un netiešā ietekme (C attēls). Scenāriji paredz, ka paaugstinātā nenoteiktība pasaulē samazina globālās aktīvu cenas, nosaka stingrākus globālos finansēšanas nosacījumus un vājina globālos tēriņus un tirdzniecību. Augstākas naftas un gāzes cenas rada importa izmaksu kāpumu, samazina reālos ienākumus un vissmagāk skar enerģijas importētājvalstu tautsaimniecības. Enerģijas izmaksu kāpums izraisa arī pārtikas cenu paaugstināšanos, palielinot inflāciju un vēl vairāk mazinot globālo pieprasījumu.[30]
Mērenākajā scenārijā straujāka, nekā gaidīts, traucējumu atrisināšana nozīmē, ka izaugsme ir spēcīgāka un inflācija ir zemāka nekā globālajā pamataplēsē. Enerģijas cenām ātrāk sarūkot, inflācijas impulss izzūd straujāk, nenoteiktība mazinās, finansēšanas nosacījumi normalizējas un ārējais pieprasījums ir spēcīgāks, jo ārējā vide ir labvēlīgāka, nekā paredzēts pamatscenārijā.
Nelabvēlīgajā scenārijā pasaules tautsaimniecību skar mērens, bet noturīgs negatīvs piedāvājuma šoks. Pasaules IKP pieauguma līmenis visā iespēju aplēšu periodā ir zemāks par pamatscenārija līmeni.[31] Zemākais pieaugums (par aptuveni 0.2 procentu punktiem zemāks nekā pamatscenārijā) ir 2027. gadā, savukārt inflācija 2027. un 2028. gadā attiecīgi par 0.8 un 0.4 procentu punktiem pārsniedz pamatscenārija līmeni. Eurozonā nominālais efektīvais kurss nedaudz pazeminās, bet pēc tam normalizējas, savukārt ārējais pieprasījums katru gadu arvien samazinās salīdzinājumā ar pamatscenārija līmeni, un iespēju aplēšu perioda beigās tas ir par aptuveni 0.8 % zemāks nekā pamatscenārijā.
C attēls
Ietekme uz pasaules tautsaimniecību (neietverot eurozonu)
(novirzes no pamatscenārija pieauguma tempa; procentu punktos)

Avoti: ECB speciālistu aprēķini, pamatojoties uz ECB-GLOBAL modelī veiktām simulācijām.
Piezīme. Simulācijas tiek veiktas saskaņā ar prognozēm, izmantojot ECB-GLOBAL modeli, kurā eurozonas monetārā politika ir eksogēna.
Smagajā scenārijā negatīvais piedāvājuma šoks ir daudz lielāks, un tā ietekme ir noturīgāka. Tādēļ enerģijas un pārtikas preču cenu radītais inflācijas impulss ir spēcīgāks un globālā nenoteiktība pieaug krasāk. Ietekme uz pasaules IKP pieaugumu 2026. gadā ir neliela, bet 2027. gadā tas samazinās par 1 procentu punktu, savukārt ietekme 2028. gadā būs neliela. Inflācija 2026. gadā ir par aptuveni 0.4 procentu punktiem augstāka nekā pamatscenārijā. Visspēcīgākā ietekme ir 2027. gadā, sasniedzot gandrīz 2.7 procentu punktus un pēc tam 2028. gadā samazinoties līdz 1.1 procentu punktam. Eurozonā nominālais efektīvais kurss sākotnēji pazeminās, bet pēc tam normalizējas, savukārt ārējais pieprasījums katru gadu arvien samazinās salīdzinājumā ar pamatscenārija līmeni, un 2028. gadā tas ir par aptuveni 2.9 % zemāks nekā pamatscenārijā.
4. Makroekonomiskā ietekme uz eurozonu
Eurozonas rezultāti iegūti, izmantojot pamatā tādus pašus pieņēmumus par tiešās, netiešās un sekundārās ietekmes spēku kā jūnija scenārijos, bet ar nedaudz mazāku netiešo ietekmi uz pārtikas cenām. Iepriekš pieņemtā tiešā ietekme smagajā scenārijā, t. i., enerģijas cenas ietekmes apjoms uz SPCI enerģijas cenu inflāciju, salīdzināta un apstiprināta, izmantojot detalizētu enerģijas cenu inflācijas modeli.[32] Scenārija novērtējumā lielā mērā tiek saglabātas arī iepriekšējās pārmaiņas attiecībā uz transmisiju iespēju aplēšu pamatmodelī, kas radīja spēcīgāku netiešo un sekundāro ietekmi. Vienīgā atšķirība no iepriekš izmantotās kalibrēšanas saistīta ar enerģijas cenu ietekmi uz pārtikas cenām. Šī netiešā ietekme visos scenārijos nedaudz samazināta, taču vienlaikus tā saglabājas būtiski spēcīgāka nekā standarta elastība nelabvēlīgajā un smagajā scenārijā.[33]
Mērenajā scenārijā IKP pieaugums ir nedaudz spēcīgāks un inflācija sarūk straujāk nekā pamatscenārijā (C tabula un D attēls). Tā kā enerģijas cenu kāpums šajā scenārijā mazinās straujāk nekā pamatscenārija pieņēmumos, inflācija 2027. un 2028. gadā nokritīsies zem pamatscenārija līmeņa. Zemākas enerģijas cenas labvēlīgi ietekmē arī IKP pieaugumu. Reālā izaugsme būs augstāka par pamatscenāriju (1.5 % 2027. gadā un 1.6 % 2028. gadā).
Nelabvēlīgajā scenārijā šoks izraisa ilgstošas augšupvērstas enerģijas cenu pārmaiņas, kas nozīmē ilgstošāku inflācijas spiedienu, savukārt IKP pieaugums īstermiņā pavājinās. Reālā IKP pieaugums nokrītas zem pamatscenārija līmeņa (1.1 % 2027. gadā), bet, enerģijas cenām pazeminoties un nenoteiktībai izzūdot, 2028. gadā atkal sasniegs 1.4 %. SPCI inflācija šajā scenārijā 2026. gadā pieaug līdz 3.1 % un 2027. gadā joprojām būs augsta (3.2 %), bet 2028. gadā noslīdēs līdz 2.3 %. Pamatinflācija (t. i., inflācija, neietverot enerģijas un pārtikas cenas) 2027. gadā sasniegs augstāko līmeni (2.8 %), atspoguļojot pakāpenisku netiešo un sekundāro ietekmi uz cenām un algām, un 2028. gadā nokritīsies līdz 2.4 %.
Smagais scenārijs ietver ievērojami sarežģītāku makroekonomisko vidi, ko nosaka spēcīgāki un noturīgāki izejvielu cenu šoki kopā ar pastiprinātu netiešo un sekundāro ietekmi. Reālā IKP pieaugums 2026. gadā būtu 0.8 %, 2027. gadā ievērojami samazinoties līdz 0.4 %, kas liecina par ilgstoši vāju aktivitāti. 2028. gadā tas pieaugtu līdz 1.4 %. Kopējā inflācija strauji pieaugtu, 2026. gadā palielinoties līdz 3.3 % un 2027. gadā sasniedzot augstāko līmeni – 5.4 %. Pamatinflācija būtiski pieaugtu, augstākām enerģijas cenām arvien vairāk ietekmējot iekšzemes cenas un algas.
C tabula
Svarīgākie eurozonas mainīgie saskaņā ar pamatscenāriju un alternatīvajiem scenārijiem
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)
| Reālā IKP pieaugums | SPCI inflācija | SPCI inflācija (neietverot enerģijas un pārtikas cenas) | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
2026. gada septembra pamatscenārijs | 0.9 | 1.4 | 1.5 | 3.0 | 2.5 | 2.1 | 2.5 | 2.6 | 2.3 | |
Mērenākais scenārijs | 0.9 | 1.5 | 1.6 | 2.9 | 1.9 | 1.8 | 2.5 | 2.5 | 2.2 | |
Nelabvēlīgais scenārijs | 0.9 | 1.1 | 1.4 | 3.1 | 3.2 | 2.3 | 2.5 | 2.8 | 2.4 | |
Smagais scenārijs | 0.8 | 0.4 | 1.4 | 3.3 | 5.4 | 3.2 | 2.5 | 3.5 | 3.2 | |
Avots: ECB speciālistu aprēķini, pamatojoties uz ECB-BASE modeļa simulācijām.
Nelabvēlīgā scenārija un smagā scenārija negatīvo makroekonomisko ietekmi sākotnēji galvenokārt nosaka augstākas enerģijas izmaksas un nenoteiktība, bet laika gaitā to arvien vairāk nosaka plašāka ietekme uz tirdzniecību, iekšzemes pieprasījumu un pamatinflāciju. E attēlā redzams, ka reālā IKP pieauguma pasliktināšanās galvenokārt atspoguļo augstākas enerģijas cenas, lielāku nenoteiktību un vājāku tirdzniecības dinamiku. 2027. gadā lejupslīde kļūs spēcīgāka, jo vājāks globālais pieprasījums (daļēji saistībā ar augstākām pārtikas un enerģijas cenām starptautiskā mērogā) turpinās negatīvi ietekmēt eurozonas eksportu, savukārt augstākas enerģijas cenas un stingrāki finansēšanas nosacījumi radīs papildu faktoru, kas nomāks iekšzemes pieprasījumu. Līdz 2028. gadam IKP pieaugums pakāpeniski normalizēsies, jo enerģijas cenu spiediens izzudīs un darba samaksa pēc sākotnējā reālo ienākumu sarukuma zināmā mērā izlīdzināsies. Runājot par inflāciju, galvenais transmisijas kanāls ir augstākas enerģijas izmaksas, tieši ietekmējot enerģijas cenu inflāciju un arī palielinot neenerģijas produktu ražošanas izmaksas. Smagajā scenārijā spēcīgāka netiešā un sekundārā ietekme arvien vairāk izpaudīsies pārtikas cenu inflācijā un pamatinflācijā, izraisot ievērojami noturīgāku kopējo inflāciju. Mērenākajā scenārijā inflācija būs zemāka nekā pamatscenārijā, ko lielā mērā noteiks zemākas enerģijas cenas, veicinās reālos ienākumus, patēriņa izdevumus un tādējādi IKP izaugsmi, ko vēl vairāk stimulēs labvēlīgāka ārējā vide.
D attēls
Svarīgākie eurozonas mainīgie pamatscenārijā un alternatīvajos scenārijos
Reālais IKP
(pārmaiņas salīdzinājumā ar iepriekšējo ceturksni; %)

SPCI | SPCIX |
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) | (pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) |
 |  |
SPCI (enerģijas cenas) | SPCI (pārtikas cenas) |
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) | (pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %) |
 |  |
Avots: ECB speciālistu aprēķini.
E attēls
Ietekme uz eurozonas tautsaimniecību dažādos scenārijos kanālu vai komponentu dalījumā
a) Reālais IKP kanālu dalījumā
(novirzes no pamatscenārija pieauguma tempa; procentu punktos)
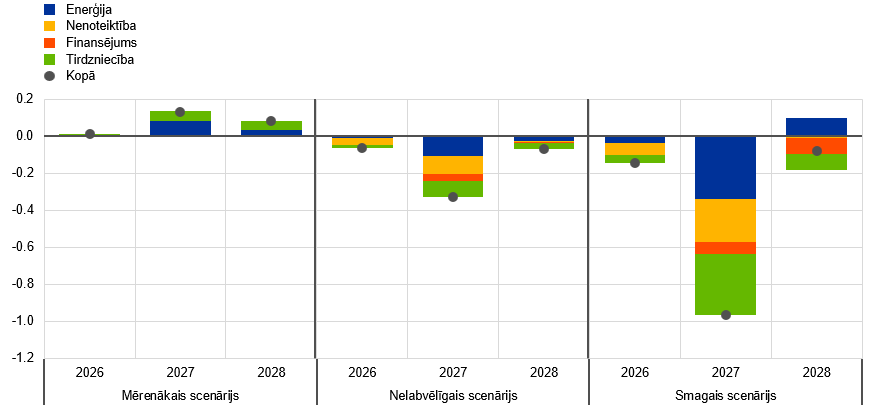
b) SPCI inflācija kanālu dalījumā
(novirzes no pamatscenārija pieauguma tempa; procentu punktos)

c) SPCI inflācija komponentu dalījumā
(novirzes no pamatscenārija pieauguma tempa; procentu punktos)

Avots: ECB speciālistu aprēķini, pamatojoties uz ECB-BASE modeļa simulācijām.
Piezīme. Simulācijas tiek veiktas saskaņā ar prognozēm, izmantojot ECB-GLOBAL modeli, kurā eurozonas monetārā politika ir eksogēna.
5. Smagā scenārija jutīguma analīze – aviācijas degvielas trūkums
Ārkārtēja aviācijas degvielas trūkuma gadījumā pasaules gaisa transporta pakalpojumi varētu sarukt par 50 %.[34] Saskaņā ar daudzvalstu, daudznozaru dinamisko stohastisko vispārējā līdzsvara modeli ar globāliem ražošanas tīkliem šādi gaisa transporta traucējumi 2027. gadā samazinātu eurozonas IKP pieaugumu par aptuveni 0.1 procentu punktu un palielinātu inflāciju par aptuveno 0.15 procentu punktiem 2027. gadā un par 0.2 procentu punktiem 2028. gadā (F attēls). Modelī tiek pieņemts, ka būtu grūti aizstāt gaisa transportu ar citām transporta metodēm, jo īpaši attiecībā uz starptautiskajiem ceļojumiem un precēm ar īsu uzglabāšanas laiku.
F attēls
Jutīguma analīze – aviācijas degvielas trūkuma ietekme papildus smagajam scenārijam
Reālā IKP pieaugums | SPCI inflācija |
(novirzes no smagā scenārija pieauguma tempa; procentu punktos) | (novirzes no smagā scenārija pieauguma tempa; procentu punktos) |
 |  |
Avots: ECB speciālistu aprēķini, pamatojoties uz ONKIO-MCMS modeli, Aguilar, P., Domiguez-Díaz, R., Gallegos, J. un Quintana J., The Transmission of Foreign Shocks in a Networked Economy ("Ārvalstu šoku transmisija tīklā savienotā tautsaimniecībā"), Banco de España Working Paper No 2607.
6. Trūkumi scenāriju analīzē
Šajā scenāriju analīzē nav iekļauta nekāda veida monetārās vai fiskālās politikas reakcija, kas mazinātu ietekmi uz inflāciju, vai citi kanāli, kas varētu iespaidot makroekonomisko ietekmi. Saskaņā ar speciālistu iespēju aplēšu standarta scenāriju analīzes principu, scenārijos pieņemts, ka monetārā un fiskālā politika salīdzinājumā ar pamatscenāriju nemainīsies. Būtisko inflācijas kāpumu, īpaši smagajā scenārijā, visticamāk, daļēji kompensēs stingrāka monetārā politika vai fiskālā atbalsta pasākumi, kas varētu samazināt enerģijas patēriņa cenas, kā tas bija 2022.–2024. gada inflācijas kāpuma epizodē. Citi analīzē neiekļauti kanāli ietver, piemēram, iespējamu pozitīvu ietekmi uz tūrismu eurozonas valstīs, samazinoties tūrismam Tuvajos Austrumos.
5. ielikums
Salīdzinājums ar citu institūciju un privātā sektora prognozēm
ECB speciālistu 2026. gada septembra iespēju aplēses gan par izaugsmi, gan inflāciju ir citu institūciju prognožu un privātā sektora prognozētāju apsekojumu diapazona augšgalā vai pārsniedz tās. ECB speciālistu izaugsmes iespēju aplēses ir citu prognožu diapazona augšgalā 2026. gadā un pārsniedz diapazonu 2027.–2028. gadā, iespējams, daļēji sakarā ar neseno pozitīvo rādītāju iekļaušanu. Speciālistu inflācijas iespēju aplēses atrodas citu prognožu diapazona augšgalā 2026. gadā un pārsniedz diapazonu 2027.–2028. gadā. Visas aplūkotās prognozes liecina, ka inflācija vidējā termiņā atkal tuvosies mērķrādītājam.
A tabula
Eurozonas reālā IKP pieauguma, SPCI inflācijas un SPCI inflācijas (neietverot enerģijas un pārtikas cenas) jaunāko prognožu salīdzinājums
(pārmaiņas salīdzinājumā ar iepriekšējā gada atbilstošo periodu; %)
| Publiskošanas datums | IKP pieaugums | SPCI inflācija | SPCI inflācija (neietverot enerģijas un pārtikas cenas) | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
2026 | 2027 | 2028 | 2026 | 2027 | 2028 | 2026 | 2027 | 2028 | ||
ECB speciālistu iespēju aplēses | 2026. gada septembris | 0.9 | 1.4 | 1.5 | 3.0 | 2.5 | 2.1 | 2.5 | 2.6 | 2.3 |
Consensus Economics | 2026. gada augusts | 0.7 | 1.2 | 1.3 | 2.8 | 2.3 | 2.0 | 2.4 | 2.4 | – |
Aptauja Survey of Professional Forecasters | 2026. gada jūlijs | 0.6 | 1.2 | 1.3 | 2.7 | 2.2 | 2.0 | 2.4 | 2.2 | 2.1 |
Starptautiskais Valūtas fonds | 2026. gada jūlijs | 0.9 | 1.2 | – | 2.9 | 2.3 | – | – | – | – |
OECD | 2026. gada jūnijs | 0.8 | 1.2 | – | 2.8 | 2.4 | – | 2.4 | 2.4 | – |
Eiropas Komisija | 2026. gada maijs | 0.9 | 1.2 | – | 3.0 | 2.3 | – | 2.3 | 2.5 | – |
Avoti: Consensus Economics prognozes, 2026. gada 13. augusts (2028. gada dati ņemti no 2026. gada jūlija apsekojuma); ECB aptauja Survey of Professional Forecasters, 2026. gada 24. jūlijs; SVF Pasaules tautsaimniecības perspektīva, 2026. gada 8. jūlijs; OECD Tautsaimniecības perspektīvas, 2026. gada 3. jūnijs; Eiropas Komisijas 2026. gada pavasara ekonomiskā prognoze, 2026. gada 21. maijs.
Piezīmes. Šīs prognozes nav tiešā veidā salīdzināmas cita ar citu vai ar ECB speciālistu makroekonomiskajām iespēju aplēsēm, jo tās nav sagatavotas vienā laikā. Turklāt to pieņēmumi par fiskālajiem, finanšu un ārējiem mainīgajiem lielumiem, t. sk. naftas, gāzes un citu izejvielu cenām, iegūti, izmantojot atšķirīgas metodes. ECB speciālistu makroekonomiskajās iespēju aplēsēs uzrādīts atbilstoši darbadienu skaitam koriģēts gada reālā IKP pieauguma temps, bet Eiropas Komisija un Starptautiskais Valūtas fonds gada pieauguma tempu uzrāda, neveicot korekcijas atbilstoši darbadienu skaitam gadā. Citās prognozēs nav norādīts, vai tajās uzrādītie dati ir vai nav koriģēti atbilstoši darbadienu skaitam.
© Eiropas Centrālā banka, 2026
Pasta adrese 60640 Frankfurt am Main, Germany
Tālrunis +49 69 1344 0
Interneta vietne www.ecb.europa.eu
Visas tiesības rezervētas. Atļauta pārpublicēšana izglītības un nekomerciālos nolūkos, norādot avotu.
Konkrētu terminu skaidrojumu sk. ECB terminu vārdnīcā (tikai angļu valodā).
HTML ISBN 978-92-899-7813-2, ISSN 2529-4512, doi:10.2866/8694201, QB-01-26-091-LV-Q
Pēdējais datu aktualizēšanas termiņš attiecībā uz tehniskajiem pieņēmumiem un pasaules tautsaimniecību bija 2026. gada 19. augusts un attiecībā uz makroekonomiskajām iespēju aplēsēm eurozonai – 2026. gada 28. augusts.
Skaitļi balstīti uz eurozonas IKP aplēsēm, Īrijai izmantojot pielāgoto iekšzemes pieprasījumu, nevis IKP. Sīkāku informāciju sk. 4. zemsvītras piezīmē.
Eurostat 2026. gada 7. septembrī pēc speciālistu iespēju aplēšu datu aktualizēšanas termiņa publicēja koriģētu aplēsi 0.6 % apmērā 2026. gada 2. ceturksnim. Sākotnējās aplēses augšupvērsto korekciju noteica Īrijas IKP pieaugums par 10.2 %, atspoguļojot daudznacionālu uzņēmumu aktivitātes, kuriem ir maza nozīme iekšzemes tautsaimniecībā. Lai gan koriģētie kopējie dati liecina par augšupvērstiem riskiem, kas apdraud Īrijas un eurozonas reālā IKP gada prognozes 2026. gadā, eurozonas IKP rādītājs, kurā izmantots Īrijas koriģētais iekšzemes pieprasījums (sk. 4. zemsvītras piezīmi), 2026. gada 2. ceturksnī un 2026. gadā kopumā nav mainīts.
"Koriģētais iekšzemes pieprasījums" ietver privāto un valdības patēriņu un pielāgotu ieguldījumu rādītāju, kas neietver lidmašīnu iegādi līzingam un noteiktas intelektuālā īpašuma iegādes. Šis rādītājs neietver Īrijas importu, eksportu un krājumu pārmaiņas. Tādējādi šis rādītājs atspoguļo pamatā esošās norises Īrijas iekšzemes aktivitātē labāk nekā kopējais IKP un ir piemērotāks eurozonas izaugsmes pamattendenču novērtēšanai, ņemot vērā Īrijas kopējo IKP datu lielo svārstīgumu. Sīkāku informāciju sk. Īrijas Centrālā statistikas biroja interneta vietnē.
Koriģētā izaugsme attiecas uz eurozonas IKP rādītāju, kurā Īrijai izmantots pielāgots iekšzemes pieprasījums, nevis IKP, kā paskaidrots 4. zemsvītras piezīmē. Paredzams, ka kopējais reālā IKP pieaugums 3. ceturksnī būs 0.3 % un 4. ceturksnī – 0.4 %.
Apdares un montāžas darbi jeb tā dēvētās specializētās būvdarbu aktivitātes veido 75 % no visām būvdarbu aktivitātēm, un tās galvenokārt nosaka esošo ēku renovācijas darbi (sīkāku informāciju sk. Rusinova, D. un Weissler, M., Building resilience: How energy prices boost home efficiency ("Kā enerģijas cenas uzlabo mājokļu efektivitāti"), ECB blogs, 2026. gada 5. augusts.
Galvenie ar MI saistīto preču eksportētāji ir ASV, Taivāna, Dienvidkoreja un Ķīna, atspoguļojot savas ražošanas struktūras vēsturisko specializāciju. Šo valstu ar MI saistīto preču īpatsvars kopējā eksportā 2025. gadā bija attiecīgi 15.8 %, 74.6 %, 32.1 % un 20.2 %, savukārt eurozonā šis īpatsvars bija 10 %.
Pamatscenārijā iekļautā ietekme uz inflāciju 2025.–2028. gadā saskaņā ar aplēsēm kumulatīvi ir mazāka par 0.1 procentu punktu.
Ja vien nav īpašu norāžu, atsauces uz pasaules vai globālajiem apkopotajiem tautsaimniecības rādītājiem šajā ielikumā neietver eurozonu.
Globālo kopējo patēriņa cenu indeksa (PCI) inflāciju aprēķina kā 23 valstu inflācijas vidējo svērto rādītāju. Šīs valstis ietver 14 attīstītās valstis (t. i., ASV, Apvienoto Karalisti, Japānu, Šveici, Kanādu, Austrāliju, Jaunzēlandi, Zviedriju, Dāniju, Norvēģiju, Čehijas Republiku, Ungāriju, Poliju un Rumāniju) un deviņas jaunietekmes tirgus ekonomikas valstis (Ķīnu, Krieviju, Brazīliju, Indiju, Kipru, Dienvidkoreju, Meksiku, Singapūru un Honkongu).
Fiskālo nostāju definē kā cikliski koriģētās sākotnējās bilances pārmaiņas, ko papildus koriģē, ņemot vērā NPES subsīdiju ietekmi ieņēmumu pusē. Lai gan fiskālā nostāja ir lejupējs fiskālās politikas orientācijas rādītājs, diskrecionārie fiskālie pasākumi tiek novērtēti, izmantojot augšupēju pieeju (sk. A tabulas piezīmes).
Ar diskrecionārajiem pasākumiem nesaistītie faktori galvenokārt saistīti ar fiskālajiem kavēkļiem un nodokļu bāzu nošķiršanu no IKP.
Pēc iespēju aplēšu datu aktualizēšanas termiņa augusta ātrā SPCI inflācijas aplēse liecināja, ka kopējā SPCI inflācija turpinājusi palielināties (līdz 3.3 %), bet SPCIX inflācija nedaudz samazinājusies līdz 2.4 %.
Enerģijas, pārtikas un pakalpojumu cenu inflācija jūlijā salīdzinājumā ar maiju bija zemāka, bet neenerģijas rūpniecības preču cenu inflācija nemainījās.
Dīzeļdegvielas ražošanas izmaksas un uzcenojumus aprēķina kā dīzeļdegvielas un jēlnaftas cenu starpību. Benzīna uzcenojumu aprēķina, izmantojot benzīna cenu.
Lai gan dažu šo pasākumu termiņš ir beidzies, citi pasākumi ir pagarināti vai nesen ieviesti. Neraugoties uz papildu pasākumiem (t. sk. pagarinājumu) Itālijā un Spānijā, kas galvenokārt saistīti ar transporta degvielas akcīzes nodokļa samazināšanu, šīs aplēses kopumā nav mainījušās salīdzinājumā ar 2026. gada jūnija iespēju aplēsēm.
Atkarībā no speciālistu pieņēmumiem par ETS2 atļauju cenām (sk. 2. ielikumu), ETS2 ietekme uz SPCI inflāciju 2028. gadā tiek lēsta 0.2 procentu punktu apmērā, proti, tāda pati kā 2026. gada jūnija iespēju aplēsēs. Sīkāku informāciju sk. Eurosistēmas speciālistu 2025. gada decembra iespēju aplēšu ielikumā "Klimata pārmaiņu politikas makroekonomiskā ietekme eurozonā".
Eiropas Komisija ir pieņēmusi Tuvo Austrumu krīzes valsts atbalsta pagaidu regulējumu, lai ierobežotu energoresursu un mēslošanas līdzekļu izmaksu pieaugumu dažās nozarēs Tuvo Austrumu krīzes kontekstā. Sīkāku informāciju sk. 2026. gada 29. aprīļa paziņojumā presei "Komisija pieņem valsts atbalsta pagaidu regulējumu, kura nolūks ir atbalstīt Tuvo Austrumu krīzes skartās nozares".
Gaidāms, ka ar veselības nozari saistītā reforma 2027. gadā palielinās eurozonas SPCIX inflācijas gada līmeni par 0.07 procentu punktiem un SPCI inflāciju par 0.05 procentu punktiem. Lielāko ietekmi radīs neenerģijas rūpniecības preču komponents.
Ierobežotu sekundāro ietekmi uz SPCIX inflāciju paredz arī profesionālie prognozētāji (mazāk nekā 0.1 procentu punkts 2026. un 2027. gadā), kā norādīts 2026. gada 3. ceturkšņa Survey of Professional Forecasters (sk. 1. ielikumu).
Sīkāku informāciju par modeļiem sk. Angelini, E., Bokan, N., Christoffel, K., Ciccarelli, M. un Zimic, S. (2019) Introducing ECB-BASE:The blueprint of the new ECB semi-structural model for the euro area ("ECB BASE ieviešana: jaunā ECB semistrukturālā eurozonas modeļa projekts"), Pētījumu sērija, Nr. 2315, ECB, 2019. gada septembris, un Arce, O., Ciccarelli, M., Kornprobst, A. un Montes-Galdón, C. What caused the euro area post-pandemic inflation?An application of Bernanke and Blanchard (2023) ("Kas izraisīja inflāciju eurozonā pēc pandēmijas? Bernankes-Blančarda modeļa piemērošana"), Occasional Paper Series, Nr. 343, ECB, 2024. gada februāris.
Neenerģijas rūpniecības preču un pakalpojumu cenu inflācijas korekcija 2027. gadā cita starpā atspoguļo regulējuma pārmaiņu ietekmi uz medikamentu cenām (no 2026. gada jūlija) un Vācijā īstenoto ar veselības nozari saistīto reformu (no 2027. gada janvāra) kopējo ietekmi uz eurozonas SPCI inflāciju 2027. gadā nedaudz zem 0.1 procentu punkta.
Pēc septembra iespēju aplēšu datu aktualizēšanas termiņa Eurostat publicēja pirmo aplēsi par atlīdzības vienam nodarbinātajam pieaugumu 2026. gada 2. ceturksnī. Aplēses par 3.3 % pilnībā atbilda septembra iespēju aplēsēm.
Izmantotās tirgus cenas atbilst stāvoklim 2026. gada 19. augustā (pēdējais datu aktualizēšanas termiņš attiecībā uz tehniskajiem pieņēmumiem).
Turklāt makroekonomiskā ietekme novērtēta, izmantojot vairāku ECB un Eurosistēmas makroekonomisko modeļu rezultātu vidējos rādītājus, savukārt Tuvo Austrumu scenāriji vērtēti, izmantojot ECB-BASE modeli. Turklāt modeļi šajā analīzē tika izmantoti standarta prognožu režīmos, un tajos nav ietverta jebkāda uzlabota elastība saistībā ar netiešo un sekundāro ietekmi, kas ietverta Tuvo Austrumu scenārijos.
Sagatavoja A. Bobasu (A. Bobasu), A. Ferari (A. Ferrari), T. Kokerols (T. Kockerols), A. Manu (A. Manu), G. Millers (G. Müller), R. Rigato (R. Rigato) un A. Stalla-Burdiljons (A. Stalla-Bourdillon).
Sk. Eurosistēmas speciālistu 2026. gada jūnija iespēju aplēšu 3. iedaļu.
Konkrēti, sk. Eurosistēmas speciālistu 2026. gada jūnija iespēju aplēšu 4. ielikumu.
Jāņem vērā, ka, interpretējot smago scenāriju piegādes traucējumu ziņā, nepieciešama daļēja naftas un gāzes plūsmas atjaunošanās Hormuza šaurumā saskaņā ar pamatscenāriju. Konkrētāk, pietiekama atjaunošanās saskaņā ar pamatscenāriju 2026. gada 4. ceturksnī ir priekšnoteikums tam, lai rastos smagajā scenārijā aprakstītie ievērojamie piegādes traucējumi. Šie šoki būtu līdzvērtīgi enerģijas plūsmu samazinājumam šaurumā par aptuveni 60 %, un daļu no ietekmes uz naftas piegādi mazinātu pārvirzīšana pa reģionālajiem cauruļvadu tīkliem.
Starptautiskās vides simulācijās ietverti pieņēmumi par augstākām pārtikas izejvielu cenām, jo karš Tuvajos Austrumos ietekmē arī mēslošanas līdzekļu tirgus. Eurozonas simulācijās nelabvēlīgajā un smagajā scenārijā ietverta izteiktāka enerģijas šoka pārnese uz pārtikas patēriņa cenām, tādējādi aptverot augstāku enerģijas cenu ietekmi uz pārtikas izejvielu cenām. Sīkāku informāciju sk. Eurosistēmas speciālistu 2026. gada jūnija iespēju aplēšu 3. iedaļā.
Ja vien nav īpašu norāžu, atsauces uz pasaules apkopotajiem tautsaimniecības rādītājiem šajā ielikumā neietver eurozonu.
Sk. Bańbura, M., Bobeica, E., Giammaria, A., Porqueddu, M. un Van Spronsen, J. (2025), A new model to forecast energy inflation in the euro area ("Jauns modelis enerģijas cenu inflācijas prognozēšanai eurozonā"), Pētījumu sērija, Nr. 3062, ECB. Šo modeli izmantoja, lai novērtētu scenāriju, kurā benzīna un dīzeļdegvielas pārstrādes uzcenojums ilgstoši ir augsts. Šī alternatīvā pieeja pamatā apstiprināja ECB-BASE galvenā iespēju aplēšu modeļa elastības pārkalibrēšanu 2026. gada jūnija scenārijos. Tāpēc pašreizējās iespēju aplēsēs saglabāta iepriekš izmantotā enerģijas cenu ietekme uz SPCI enerģijas cenu inflāciju.
Netiešā ietekme, ko rada enerģijas izejvielu cenu ietekme uz pārtikas cenām, salīdzināta ar Bernankes-Blančarda (BBEA) modeļa eurozonas versiju (sk. 21. zemsvītras piezīmi) un lokālajām iespēju aplēsēm. Saskaņā ar vēsturiskajām tendencēm abos gadījumos ir nedaudz mazāka elastība, nekā mērenākajā scenārijā, izmantojot ECB-BASE modeli. Pašreizējās simulācijās parametri, kas nosaka šo ietekmi, ir proporcionāli samazināti visiem scenārijiem tā, lai mērenākā scenārija reakcija ECB-BASE modelī atbilstu BBEA modeļa un lokālā iespēju aplēšu modeļa vidējai atbildes reakcijai.
Covid-19 pandēmijas laikā pasaules gaisa transporta apjoms saruka par 50 %. Lai gan līdzīgs samazinājums pašreizējā šoka rezultātā ir mazāk ticams, jutīguma analīze pasvītro neaizsargātību pret tāda veida zemas iespējamības notikumiem kā šis.
-
10 September 2026