


- ERKLÄRUNG ZUR GELDPOLITIK
PRESSEKONFERENZ
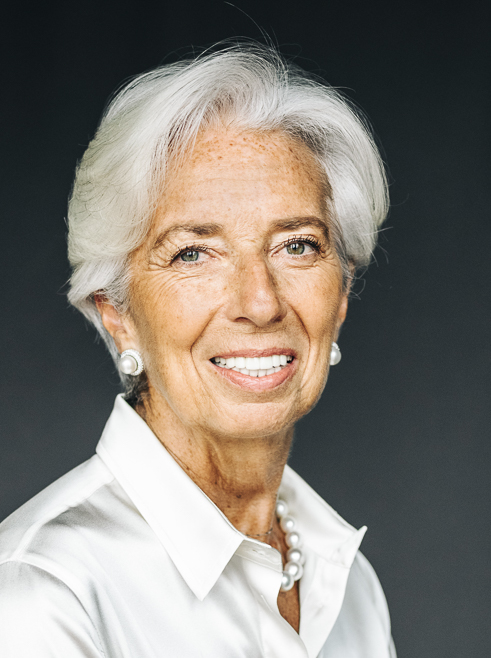
Christine Lagarde, Präsidentin der EZB,
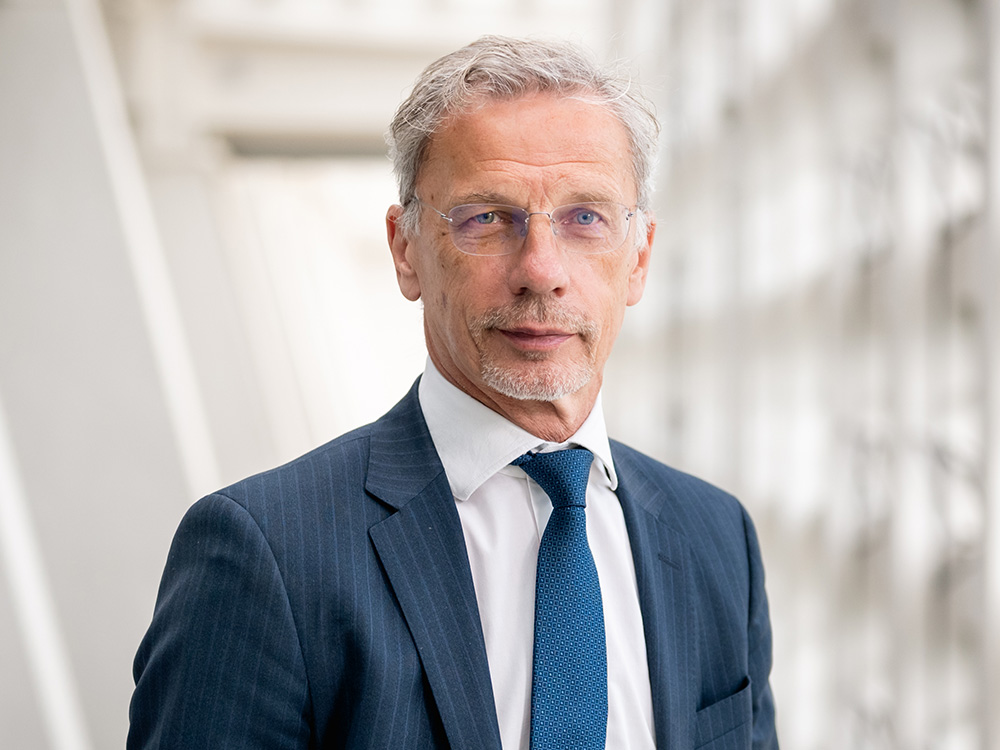
Boris Vujčić, Vizepräsident der EZB
Frankfurt am Main, den 29. Oktober 2026
Guten Tag, der Vizepräsident und ich begrüßen Sie zu unserer Pressekonferenz.
Der EZB-Rat hat heute beschlossen, die drei Leitzinssätze der EZB unverändert zu belassen. Die Energiepreise sind weiter gestiegen, was Aufwärtsrisiken für die Inflationsaussichten und Abwärtsrisiken für die Wachstumsaussichten mit sich bringt. Während der Energieschock seine volle Wirkung noch entfaltet, ist die zugrunde liegende Inflation bislang weitgehend stabil geblieben, und die Löhne zeigen zum jetzigen Zeitpunkt keine wesentliche Reaktion. Das größere Ausmaß und die längere Dauer des Energieschocks sowie die Auswirkungen auf indirekte Effekte und Zweitrundeneffekte dürften die Inflation in die Höhe treiben und das Wachstum schmälern. Die Finanzierungsbedingungen haben sich seit unserer letzten Sitzung verschärft, was die Inflation und das Wachstum dämpfen dürfte. Wir sind fest entschlossen, die Geldpolitik so auszurichten, dass sich die Inflation mittelfristig beim Zielwert von 2 % stabilisiert.
Wir sind weiterhin gut positioniert, um die derzeitige erhöhte Unsicherheit zu bewältigen. Die Festlegung des angemessenen geldpolitischen Kurses wird von der Datenlage abhängen und von Sitzung zu Sitzung erfolgen. So werden unsere Zinsbeschlüsse auf unserer Beurteilung der Inflationsaussichten und der damit verbundenen Risiken, vor dem Hintergrund aktueller Wirtschafts- und Finanzdaten, sowie der Dynamik der zugrunde liegenden Inflation und der Stärke der geldpolitischen Transmission basieren. Wir legen uns nicht im Voraus auf einen bestimmten Zinspfad fest.
Die heute gefassten Beschlüsse finden sich in einer Pressemitteilung auf unserer Website.
Ich werde nun näher erläutern, wie sich die Wirtschaft und die Inflation unseres Erachtens entwickeln werden. Anschließend werde ich auf unsere Einschätzung der finanziellen und monetären Bedingungen eingehen.
Wirtschaftstätigkeit
Die aktuellen Daten lassen darauf schließen, dass die Wirtschaft des Euroraums im dritten Quartal dieses Jahres weiter gewachsen ist. Der Dienstleistungssektor hat sich erholt, nachdem er zu Beginn des Konflikts im Nahen Osten nachgegeben hatte. Das verarbeitende Gewerbe, digitale Dienstleistungen und Exporte profitieren von KI-bezogenen Unternehmensinvestitionen. Auch die staatlichen Ausgaben für Infrastruktur und Verteidigung stärken die Konjunktur. Diese Faktoren dürften das Wachstum auf kurze Sicht weiterhin stützen. Zugleich hat der neuerliche Anstieg der Energiepreise das Verbrauchervertrauen geschwächt, und die gestiegenen Finanzierungskosten dürften das Wachstum belasten.
Die Arbeitslosenquote lag im August weiterhin bei 6,4 %. Das Wachstum bei der Beschäftigung und der Erwerbsbevölkerung bleibt verhalten, während die Produktivität allmählich anzieht.
Auf mittlere Sicht dürften allmählich sinkende Energiepreise und ein robuster Arbeitsmarkt dazu führen, dass sich das Vertrauen und die Realeinkommen erholen, was die Binnennachfrage stärken dürfte. Auch Investitionen in KI-bezogene Aktivitäten und staatliche Ausgaben für Infrastruktur und Verteidigung dürften das Wachstum weiterhin unterstützen. Das Exportwachstum sollte sich vor dem Hintergrund einer anziehenden Auslandsnachfrage beschleunigen.
Ein höheres Potenzialwachstum erfordert strukturelle Reformen und muss durch solide öffentliche Finanzen untermauert werden. Die Tragfähigkeit der öffentlichen Finanzen ist ein wichtiger Anker für die allgemeine wirtschaftliche Stabilität. Finanzpolitische Reaktionen auf den Energieschock sollten zeitlich befristet, zielgerichtet und auf die jeweilige Situation zugeschnitten sein. Die Vereinfachung und Harmonisierung von Vorschriften im gesamten EU-Binnenmarkt, die Beschleunigung der Energiewende und die Vollendung der Spar- und Investitionsunion sind zentrale Bausteine für eine dynamischere und widerstandsfähigere Wirtschaft. Vor dem Hintergrund, dass der Einigungsprozess hinsichtlich des rechtlichen Rahmens für den digitalen Euro seine abschließende Phase erreicht, bekräftigen wir, wie wichtig es ist, so schnell wie möglich eine Einigung über das Paket zur einheitlichen Währung zu erzielen.
Inflation
Die Inflation stieg im September auf 3,8 %, nachdem sie im August 3,2 % betragen hatte. Bei Energie erhöhte sich die Teuerungsrate deutlich auf 18,9 %. Im August hatte sie bei 14,3 % gelegen. Die Preise für Diesel und Benzin erreichten im September neue Höchststände, teilweise aufgrund erhöhter Raffineriemargen. Die Inflation ohne Energie stieg im September auf 2,3 %, verglichen mit 2,1 % im August. Bei Nahrungsmitteln erhöhte sich die Teuerungsrate von 1,1 % auf 1,3 %. Die Inflation bei Dienstleistungen stieg von 3,0 % im August auf 3,2 % im September, während sie bei Waren von 1,2 % auf 1,1 % zurückging.
Die Indikatoren der zugrunde liegenden Inflation sind weitgehend unverändert geblieben. Die vorgelagerten Stufen der Preissetzungskette deuten jedoch auf Aufwärtsdruck hin. Der Lohndruck bleibt moderat. Das Arbeitnehmerentgelt je Arbeitnehmer erhöhte sich im zweiten Quartal um 3,3 %, verglichen mit 3,6 % im ersten Quartal. Zugleich hat die steigende Produktivität dazu beigetragen, das Wachstum der Lohnstückkosten einzudämmen. Unser zukunftsgerichteter Indikator für die Lohnentwicklung (Wage Tracker) deutet darauf hin, dass die Wachstumsrate der Tarifverdienste in den verbleibenden Monaten des Jahres zwischen 2,5 % und 2,8 % schwanken und in den ersten drei Quartalen 2027 durchschnittlich 2,6 % betragen wird. Die Inflationserwartungen über kürzere Zeithorizonte sind gestiegen. Indes liegen die meisten Messgrößen der längerfristigen Inflationserwartungen bei rund 2 %. Dies begünstigt eine Stabilisierung der Inflation auf mittlere Sicht in der Nähe des Zielwerts.
Die Energiepreise sind über den im September von Fachleuten der EZB im Basisszenario projizierten Pfad hinaus gestiegen. Dies dürfte die Inflation auf kurze Sicht weiter antreiben und dafür sorgen, dass die Gesamtinflation in den kommenden Quartalen deutlich über dem Zielwert bleibt. Danach dürften der nachlassende Preisauftrieb bei Energie sowie die Effekte höherer Zinssätze dazu beitragen, dass die Inflation zum Zielwert zurückkehrt.
Risikobewertung
Die Risiken für die Wachstumsaussichten sind abwärtsgerichtet. Dies ist insbesondere auf den Konflikt im Nahen Osten sowie die jüngsten Entwicklungen im ungerechtfertigten Krieg Russlands gegen die Ukraine zurückzuführen. Eine anhaltende Störung der Energieversorgung könnte die Energiepreise stärker und länger ansteigen lassen als derzeit erwartet. Dies würde die Realeinkommen, die Ausgaben und die Investitionen belasten. Eine Eintrübung der Stimmung an den globalen Finanzmärkten oder eine Verstärkung von Übertragungseffekten auf die weltweiten Anleihemärkte könnten zu einer Verschärfung der Finanzierungsbedingungen führen und dadurch die Nachfrage dämpfen. Finanzpolitische Unsicherheit könnte ebenfalls zu einer weiteren Verschärfung der Finanzierungsbedingungen führen und das Vertrauen schwächen, und so niedrigere Konsumausgaben und Investitionen nach sich ziehen. Ein Wiederaufleben von Handelsspannungen zwischen großen Volkswirtschaften könnte weitere Störungen bei den Lieferketten und einen Rückgang der Exporte verursachen sowie den Konsum und die Investitionen schwächen. Das Wachstum könnte hingegen höher ausfallen, wenn sich die Wirtschaft und die Energiemärkte schneller als angenommen an die durch die derzeitigen Konflikte verursachten Störungen anpassten oder wenn diese Konflikte nachhaltig beigelegt würden. Darüber hinaus könnten der Einsatz neuer Technologien durch die Unternehmen im Euroraum, staatliche Ausgaben für Infrastruktur und Verteidigung sowie Reformen zur Steigerung der Produktivität und zur Vollendung des EU-Binnenmarkts das Wachstum stärker als erwartet ankurbeln.
Die Risiken für die Inflationsaussichten sind aufwärtsgerichtet. Dies ist insbesondere auf den Konflikt im Nahen Osten sowie die jüngsten Entwicklungen im ungerechtfertigten Krieg Russlands gegen die Ukraine zurückzuführen. Der Energieschock könnte sich weiter verschärfen und seine Auswirkungen auf andere Preise und die Löhne könnten stärker ausfallen als zurzeit erwartet. Vor allem die Gaspreise könnten steigen, wenn es zu weiteren Lieferstörungen kommt oder ein ungewöhnlich kalter Winter mit niedrigen Füllständen der Gasspeicher einhergeht. Je länger die Energiepreise auf hohem Niveau bleiben, desto wahrscheinlicher ist es, dass sie die allgemeine Inflation durch indirekte Effekte und Zweitrundeneffekte in die Höhe treiben. Neuerliche handelspolitische Spannungen könnten zu einer größeren Fragmentierung der globalen Lieferketten führen, die Versorgung mit kritischen Rohstoffen beeinträchtigen und Kapazitätsengpässe in der Wirtschaft des Euroraums verstärken. Extremwetterereignisse, die unter Umständen durch sich verschärfende El-Niño-Bedingungen verstärkt werden, sowie die fortschreitende Klima- und Umweltkrise im Allgemeinen könnten eine unerwartet starke Verteuerung von Nahrungsmitteln nach sich ziehen. Die Inflation könnte hingegen niedriger ausfallen, wenn die derzeitigen geopolitischen Konflikte nachhaltig gelöst würden oder die indirekten Effekte oder Zweitrundeneffekte der höheren Energiepreise weniger ausgeprägt wären als angenommen. Mehr Volatilität und eine größere Risikoaversion an den Finanzmärkten, in Verbindung mit höheren langfristigen Zinssätzen, könnten die Nachfrage belasten und damit auch die Inflation verringern.
Finanzielle und monetäre Bedingungen
Die finanziellen Bedingungen haben sich seit unserer letzten Sitzung verschärft. Die Zinssätze sind allgemein gestiegen, und die Aktienkurse sind gefallen.
Für Unternehmen haben sich die Kosten der marktbasierten Fremdfinanzierung von 4,0 % im Juli auf 4,1 % im August erhöht, die Bankkreditzinsen blieben hingegen unverändert bei 3,8 %. Die Jahreswachstumsrate der Bankkreditvergabe an Unternehmen verlangsamte sich von 4,4 % im Juli auf 4,2 % im August und September, während das jährliche Wachstum der Emission von Unternehmensanleihen von 3,5 % im Juli und 3,8 % im August auf 4,2 % im September gestiegen ist. Wie aus unserer jüngsten Umfrage zum Kreditgeschäft hervorgeht, haben sich die Richtlinien für Unternehmenskredite im dritten Quartal verschärft. Als Grund hierfür nannten Banken ihre Besorgnis hinsichtlich der wirtschaftlichen Risiken ihrer Kunden. Trotz des höheren Finanzierungsbedarfs für Lagerhaltung und Betriebsmittel sank die Nachfrage nach Unternehmenskrediten, insbesondere wegen höherer Zinsen.
Die Zinsen für Hypothekarkredite stiegen von 3,5 % im Juli auf 3,6 % im August, während sich das Wachstum der Hypothekarkreditvergabe im September auf 3,0 % verlangsamte. Die Richtlinien für Hypothekarkredite blieben im dritten Quartal unverändert. Die Nachfrage nach Hypothekarkrediten ist hingegen angesichts der höheren Zinssätze stark zurückgegangen.
Schlussfolgerung
Der EZB-Rat hat heute beschlossen, die drei Leitzinssätze der EZB unverändert zu belassen. Wir sind fest entschlossen, die Geldpolitik so auszurichten, dass sich die Inflation mittelfristig beim Zielwert von 2 % stabilisiert. Die Festlegung des angemessenen geldpolitischen Kurses wird von der Datenlage abhängen und von Sitzung zu Sitzung erfolgen. Unsere Zinsbeschlüsse werden auf unserer Beurteilung der Inflationsaussichten und der damit verbundenen Risiken, vor dem Hintergrund aktueller Wirtschafts- und Finanzdaten, sowie der Dynamik der zugrunde liegenden Inflation und der Stärke der geldpolitischen Transmission basieren. Wir legen uns nicht im Voraus auf einen bestimmten Zinspfad fest.
Wir sind in jedem Fall bereit, alle unsere Instrumente im Rahmen unseres Mandats anzupassen, um für eine nachhaltige Stabilisierung der Inflation bei unserem mittelfristigen Zielwert zu sorgen und um die reibungslose Funktionsfähigkeit der geldpolitischen Transmission aufrechtzuerhalten.
Gerne beantworten wir nun Ihre Fragen.
Der Wortlaut, auf den sich der EZB-Rat verständigt hat, ist der englischen Originalfassung zu entnehmen.
Europäische Zentralbank
Generaldirektion Kommunikation
- Sonnemannstraße 20
- 60314 Frankfurt am Main, Deutschland
- +49 69 1344 7455
- media@ecb.europa.eu
Nachdruck nur mit Quellenangabe gestattet.
Ansprechpartner für Medienvertreter